

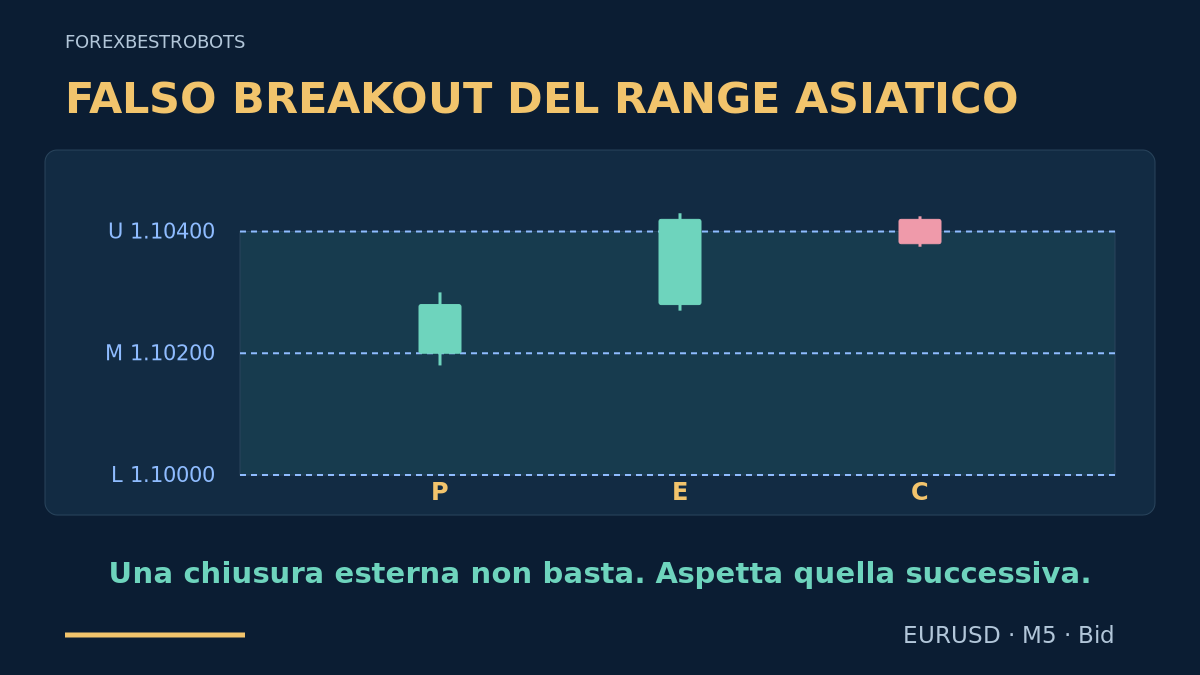
Un prezzo può chiudere fuori da un range e rientrare già con la candela successiva. Questo modello studia l’espansione fallita in una finestra di Londra definita, usando un precedente range asiatico di riferimento. L’idea è semplice: aspettare il rientro prima di valutare un’operazione verso il vecchio centro. Un picco da solo non basta e un rientro tardivo non è valido.
1. Assegna al modello un compito distinto
La strategia di breakout del range di apertura segue una rottura confermata di un range formato dopo l’avvio di Londra. Qui si opera invece contro una rottura fallita di un precedente range fisso. A differenza del più ampio modello della sessione asiatica, servono una chiusura esterna e una immediatamente successiva interna. A differenza del modello D1 di falso breakout, il riferimento è una finestra UTC fissa, non il giorno precedente del broker. Testa i sistemi separatamente; non trasformare a posteriori un breakout perdente in questa inversione.
2. Separa l’orario di riferimento da quello d’ingresso
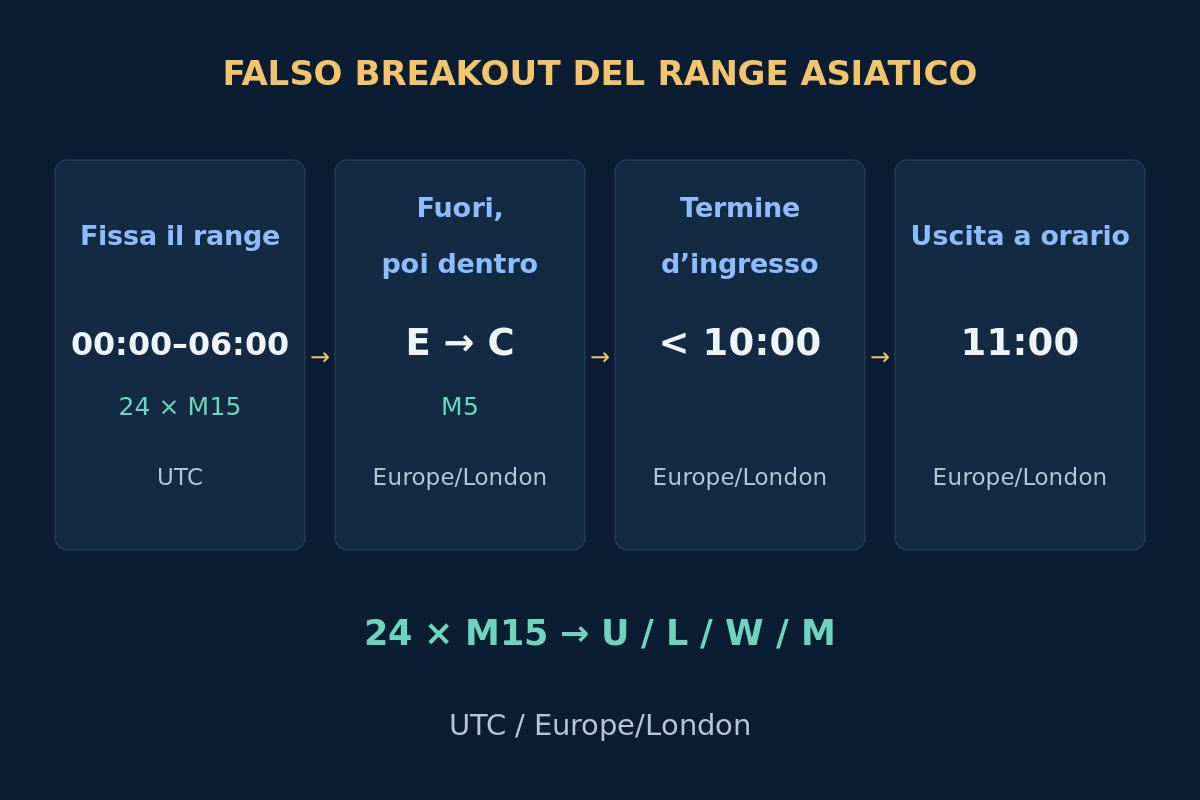
Costruisci il riferimento durante [00:00, 06:00) UTC della data di trading. La finestra scelta è un riferimento asiatico, non una definizione universale dell’intera sessione. Usa poi Europe/London: E può chiudere dalle 08:05 alle 09:50 incluse; C deve chiudere subito dopo, dalle 08:10 alle 09:55. Invia prima delle 10:00 e richiedi la chiusura della posizione residua alle 11:00 di Londra.
Londra 08:00 corrisponde a UTC 08:00 in inverno e UTC 07:00 durante l’ora legale britannica. La distanza tra riferimento fisso e finestra d’ingresso cambia quindi stagionalmente. Converti entrambi nell’ora del broker per ogni data storica; non applicare al passato lo scarto odierno. I timestamp MT4 indicano l’apertura delle candele; l’esempio riporta le chiusure. Vedi la guida a sessioni e fusi orari.
3. Fissa il range e decidi se attivare la giornata
Usa candele Bid M15 EURUSD valide e consecutive, con apertura da 00:00 a 05:45 UTC: 24 candele. Alle 06:00 salva U = max(High), L = min(Low), W = U − L e M = (U + L) / 2. Mantieni fissi i valori. Accetta W da 20 a 60 pip inclusi; un pip è 0.00010 e il tick illustrativo 0.00001. Salta dati mancanti, ampiezza non valida o mercato chiuso.
Alle 08:00 di Londra richiedi che la chiusura Bid M5 appena completata P sia nella metà centrale: L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. Altrimenti non attivare la giornata. La regola controlla la posizione iniziale; non dimostra un mercato in equilibrio. Un’escursione precedente a questa finestra di Londra non è di per sé un candidato secondo queste regole.
Prima dell’attivazione e di nuovo prima dell’ingresso verifica un calendario aggiornato con copertura completa degli eventi EUR/USD rilevanti. Salta il giorno se l’esclusione di un evento selezionato ad alto impatto, [event − 15 minutes, event + 15 minutes), interseca [08:00, 11:00) di Londra. Fissa fornitore, famiglie di eventi e definizioni d’impatto prima dei test. Copertura mancante o non verificata blocca l’ingresso. La guida al rischio delle notizie spiega sovrapposizioni e sorprese fuori calendario.
4. Usa una sola volta la prima escursione chiusa E
Trova la prima chiusura M5 strettamente esterna al range nella finestra consentita per E. Consuma l’unico candidato giornaliero per entrambe le direzioni, anche se viene scartato dopo. Per un possibile SELL richiedi 0 < E_close − U ≤ 0.25 × W e E_high ≤ U + 0.50 × W. Per un possibile BUY richiedi 0 < L − E_close ≤ 0.25 × W e E_low ≥ L − 0.50 × W. In entrambi i casi deve valere 0 < E_high − E_low ≤ W.
Il corpo di E può avere entrambe le direzioni; conta la chiusura esterna. Un’ombra fuori con chiusura dentro, o una chiusura esattamente sul confine, non è E. Se la prima chiusura esterna supera un limite, termina la giornata. Salva massimo e minimo di E. Non sostituire E con una candela successiva, cambiare lato o ridisegnare il riferimento dopo aver visto l’esito.
5. Dai una possibilità solo alla candela C immediatamente successiva
SELL richiede una C ribassista con U − 0.25 × W < C_close < U, C_high < E_high e C_low > M. BUY richiede una C rialzista con L < C_close < L + 0.25 × W, C_low > E_low e C_high < M. Le condizioni strette mantengono il rientro vicino al confine violato, scartano una nuova escursione e rifiutano un candidato che abbia già visitato il centro.
La candela seguente deve rientrare subito. Uguaglianza, candela senza corpo, intervallo M5 mancante, rientro successivo o chiusura C dopo 09:55 terminano candidato e giornata. Sono esclusioni prima dell’ingresso su candele Bid, non esecuzioni simulate di stop o target. Il centro è un obiettivo aritmetico, non una calamita, e una chiusura interna può comunque precedere un nuovo breakout.
6. Controlla una quotazione e imposta protezioni fisse
Esamina la prima quotazione del simbolo ricevuta dopo la chiusura di C, entro 15 secondi e con età dalla ricezione non superiore a 2 secondi su orologi verificati. Richiedi Bid < Ask negoziabile, spread non superiore sia a 2 pip sia a 0.05 × W, e abs(Bid − C_close) ≤ 0.10 × W. Bid deve restare nella zona di rientro prevista per C. Ogni tocco Bid osservato dell’estremo esterno di E o di M dopo C e prima dell’invio annulla il candidato. Scarta dati indisponibili o incoerenti; non aspettare prezzi migliori. Invia strettamente prima delle 10:00 di Londra.
BUY entra ad Ask con stop Bid fisso S = E_low − 0.00010 e target T = M, entrambi arrotondati in basso a tick validi. SELL entra a Bid con stop Ask fisso S = E_high + 0.00010 + 0.00020 e target T = M + 0.00020, entrambi arrotondati in alto. La conversione short di 2 pip è un margine dichiarato, non uno storico Ask né una previsione dello spread. Controlla l’ordine finale dei prezzi e le distanze del broker.
Sul conto non devono esserci posizioni EURUSD o ordini EURUSD pendenti. Verifica esposizione complessiva, permessi, margine, volume e filtro di costo sottostante. Imposta stop e target validi insieme all’ordine iniziale oppure non aprire. Dopo l’eseguito confermato, ricontrolla livelli fissi, rapporto dopo costi e budget con l’ingresso reale. Una condizione non rispettata o protezione assente richiede la chiusura e la registrazione dei costi. Una risposta fallita o incerta consuma la giornata; riconcilia lo stato del broker prima di agire ancora.
7. Leggi la sequenza SELL inventata
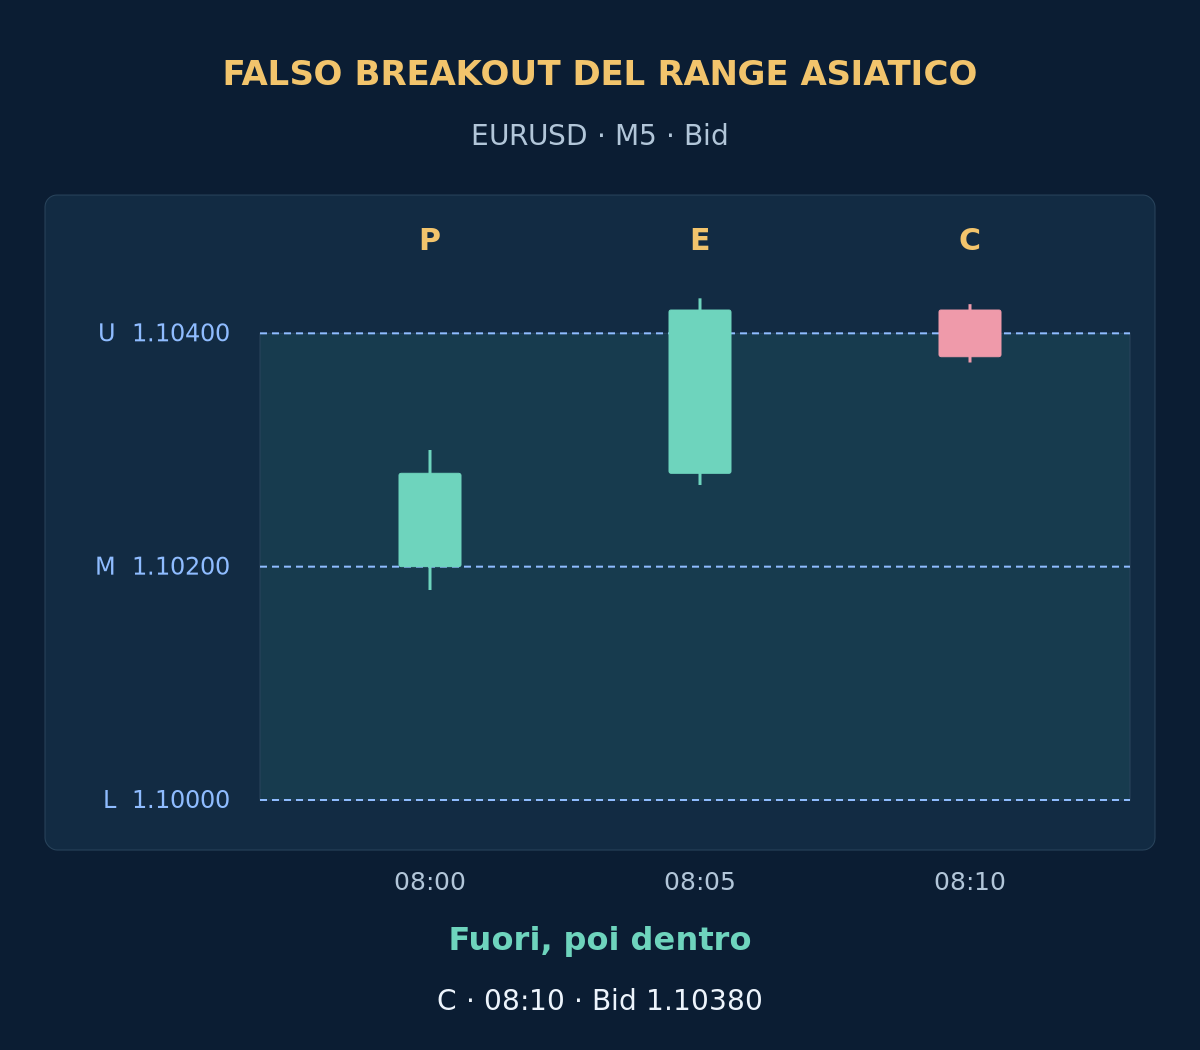
Supponi un riferimento valido U = 1.10400, L = 1.10000, W = 40 pip e M = 1.10200. La tabella mostra candele M5 Bid inventate in orario di chiusura di Londra il 2026-03-16, quando Londra usa UTC. P chiude nella metà centrale. E chiude 2 pip sopra U; il massimo è 3 pip sopra U, entro i limiti di 10 pip per la chiusura e 20 per l’estremo. La sua ampiezza di 16 pip è inferiore a W.
| Chiusura di Londra | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
| 08:00 P | 1.10200 | 1.10300 | 1.10180 | 1.10280 |
| 08:05 E | 1.10280 | 1.10430 | 1.10270 | 1.10420 |
| 08:10 C | 1.10420 | 1.10425 | 1.10375 | 1.10380 |
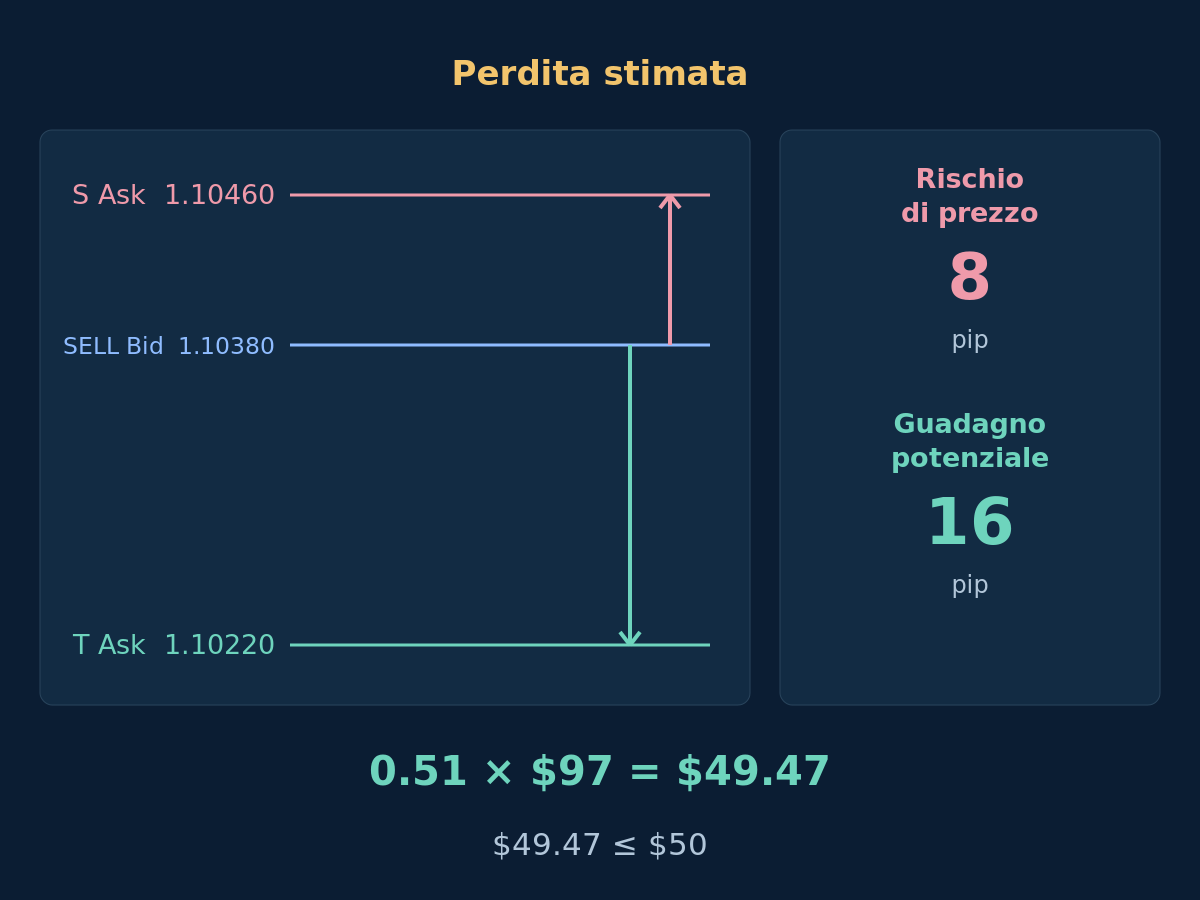
C è ribassista, chiude nella zona superiore di rientro sopra 1.10300 e resta sotto il massimo di E e sopra M. Supponi che controlli su notizie, dati e ordini passino. La prima quotazione alle 08:10:01 è Bid 1.10380 / Ask 1.10390, senza annullamenti intermedi. SELL eseguito a quel Bid dà S = 1.10460 e T = 1.10220: 8 pip di rischio e 16 di guadagno potenziale. Non è fornita un’uscita successiva.
Se il primo Bid fosse invece 1.10340 con lo stesso spread di 1 pip, lo scostamento consentito di 4 pip sarebbe ancora rispettato. Ma rischio e guadagno potenziale sarebbero entrambi 12 pip. Con i costi seguenti, Reward1 / Loss1 = $103 / $137 ≈ 0.75, sotto 1.25. Scarta l’ingresso tardivo. Non spostare il target al bordo opposto o accorciare lo stop per costruire artificialmente spazio.
8. Filtra dopo i costi e arrotonda il volume in basso
L’esempio usa patrimonio netto illustrativo $10,000 e budget di perdita $50, pari a 0.5%. Alla quotazione accettata la perdita stimata è $97 per lotto. Con 0.51 lotti si stimano quindi $49.47; il passo successivo, 0.52 lotti, darebbe $50.44 e supererebbe il budget. Sono ipotesi di pianificazione, non una raccomandazione di rischio o un tetto garantito.
Mostra costi esatti, calcolo dei lotti e candele di riferimento
dSL e dTP sono le distanze positive in pip dall’ingresso eseguibile allo stop e al target. Supponi conto USD, 100,000 EUR per lotto, valore pip V = $10 per lotto, esecuzione avversa aggiuntiva totale s = 1 pip per esito, commissione andata e ritorno c = $7 per lotto e riserva di finanziamento f = $0. Tariffe lineari, senza minimo. Usa Loss1 = (dSL + s) × V + c + f e Reward1 = (dTP − s) × V − c − f. Lo spread nelle distanze si conta una volta. Richiedi stime entrambe positive e Reward1 / Loss1 ≥ 1.25 usando valori non arrotondati.
Qui Loss1 = (8 + 1) × $10 + $7 = $97 e Reward1 = (16 − 1) × $10 − $7 = $143, quindi $143 / $97 ≈ 1.47. Con minimo e passo di 0.01 lotti, floor(($50 / $97) / 0.01) × 0.01 = 0.51 lotti. Poi 0.51 × $97 = $49.47 e 0.51 × $143 = $72.93. Sono esiti stimati alternativi, non addebiti doppi o risultati realizzati. Verifica contratto, conversione, tariffe e margine effettivi; salta se il lotto minimo è troppo grande. Vedi costi di trading e rischio del conto.
Per riprodurre il riferimento, ripeti R1–R6 sotto quattro volte in ordine, ottenendo 24 candele M15 consecutive da 00:00 a 06:00 UTC. Ogni chiusura si collega all’apertura seguente. In questa data invernale inventata, le M5 intermedie da 06:00 a 07:50 aprono e chiudono a 1.10200, con massimo 1.10220 e minimo 1.10180; P apre poi alle 07:55. Si riproduce un esempio di prezzi, non esecuzioni storiche tick per tick. Il rapporto dopo costi non dimostra rendimento, tasso di successo o aspettativa matematica.
| Riga di riferimento | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
| R1 | 1.10200 | 1.10300 | 1.10100 | 1.10240 |
| R2 | 1.10240 | 1.10400 | 1.10160 | 1.10320 |
| R3 | 1.10320 | 1.10360 | 1.10060 | 1.10120 |
| R4 | 1.10120 | 1.10220 | 1.10000 | 1.10080 |
| R5 | 1.10080 | 1.10240 | 1.10040 | 1.10160 |
| R6 | 1.10160 | 1.10300 | 1.10100 | 1.10200 |
9. Mantieni le uscite fisse e rispetta l’orario limite
Mantieni invariati S e T accettati: niente trailing, spostamento a pareggio, uscita parziale, aumento della posizione per mediare il prezzo o inversione automatica. Gli eseguiti reali di stop e target già avvenuti hanno priorità. Se ancora aperta alle 11:00 di Londra, richiedi la chiusura alla prima quotazione negoziabile: Bid per chiudere BUY, Ask per chiudere SELL. Un’interruzione di connessione non prolunga il termine, ma può ritardare l’esecuzione reale. Nella stessa giornata non c’è un secondo candidato, nemmeno dopo perdita o risposta incerta.
Se prezzi, conversione oraria o copertura del calendario richiesti diventano invalidi durante la posizione, o una nuova esclusione selezionata interseca la durata di mantenimento residua prevista, conserva la protezione accettata e richiedi la chiusura quando eseguibile. Blocca ingressi e riconcilia ordini dopo i riavvii. Un livello disegnato o una richiesta inviata non sono un’uscita eseguita. La guida ai filtri EA distingue i meccanismi. Gap, esecuzioni peggiori e tariffe variabili possono superare la perdita stimata.
10. Testa il rientro come sistema separato
Riproduci in ordine temporale riferimento M15 fisso, P, prima E, C seguente, quotazioni in arrivo, risposte agli ordini e uscite. Usa tick storici Bid/Ask reali per le attivazioni sul lato corretto; la conversione short non è storico Ask. Se OHLC non risolve la sequenza intrabar di stop e target, usa dati più fini o indica il caso irrisolto secondo una convenzione prudente dichiarata. I tick modellati di MT4 non sono automaticamente registrazioni originali. Vedi il backtesting responsabile degli EA.
Conserva candidati scartati e giorni senza operazioni, inclusi posizione iniziale non valida, rientri falliti, blocchi di notizie, quotazioni obsolete, ordini rifiutati e interruzioni dopo l’esecuzione. Riserva un periodo cronologico successivo e verifiche forward in demo. Testa la sensibilità a costi, ampiezza, profondità del rientro e cambi d’ora stagionali senza riportare soltanto la variante vincente. Confronta continuazione e rientro separatamente; valuta risultati netti, drawdown, serie di perdite ed esposizione valutaria comune. Il rientro a candela chiusa e il target centrale non provano da soli un vantaggio.
- Le conversioni UTC, Londra e server per la data sono verificate.
- Tutte le 24 M15 di riferimento e P sono valide; ampiezza fissa e posizione iniziale passano.
- Il calendario aggiornato copre tutta la politica di notizie richiesta.
- La prima E rispetta chiusura esterna e limiti d’escursione.
- La C immediatamente successiva rientra nella zona corretta senza esclusioni.
- Prima quotazione, uscite fisse e rapporto dopo costi non arrotondato passano.
- Volume, margine ed esposizione combinata rispettano il budget; nessun ordine o posizione EURUSD blocca l’ingresso.
- Tentativo giornaliero, stato reale del broker e uscita delle 11:00 saranno registrati e riconciliati.
11. Domande sul falso breakout del range asiatico
Un’ombra sopra il massimo asiatico basta per vendere?
No. La versione base richiede prima una chiusura esterna E, poi la C immediatamente successiva deve chiudere nella zona interna prevista. Un segnale di rigetto basato solo sull’ombra appartiene a un altro modello. Nessun pattern prova che il prezzo raggiungerà il centro.
Posso aspettare diverse candele per il rientro?
Non in questa versione. Può confermare soltanto la M5 immediatamente seguente. Un rientro successivo non dà un’operazione; prolungarne la validità richiede una specifica e un test separati.
Perché il riferimento usa UTC e l’ingresso l’ora di Londra?
Il modello tiene volutamente il riferimento a ore UTC fisse e allinea la finestra decisionale all’ora locale di Londra. Il rapporto stagionale cambia. Un ingresso UTC fisso tutto l’anno sarebbe un altro sistema.
Un rapporto dopo costi sopra 1.25 dimostra aspettativa positiva?
No. Confronta solo due esiti pianificati per un candidato. Non misura la probabilità di ciascuno, la frequenza delle uscite a orario o l’intera distribuzione dei risultati. Costi ed eseguiti reali possono differire.
12. Riferimenti e ambito
GOV.UK conferma la convenzione oraria britannica; MetaQuotes OrderSend documenta quotazioni d’ingresso e vincoli degli ordini. Nessuna fonte avalla queste regole di falso breakout o la loro redditività. Range, orari, rientro immediato e soglia dopo costi sono scelte di ricerca dell’autore.
Forex e trading con leva comportano rischi significativi. Questo materiale è educativo, non una consulenza d’investimento. I risultati passati o simulati non garantiscono le prestazioni future.