

Il RSI trasforma una serie di prezzi in una misura del momentum. Capire questa trasformazione chiarisce perché una soglia può persistere, perché le piattaforme possono differire e perché una lettura chiara richiede comunque regole operative separate. La guida segue il calcolo fino ai suoi limiti pratici.
1. Che cosa misura il RSI
Il RSI confronta variazioni positive e negative smussate della serie scelta su una scala 0–100. Un valore alto descrive guadagni recenti relativamente maggiori delle perdite. Non dimostra che una valuta sia cara in termini fondamentali né ne misura la forza contro tutte le altre valute.
Usa prezzi già osservati. Un RSI di 60 non è una probabilità di successo del 60% né una previsione di rendimento. Qui distinguiamo calcolo, interpretazione ed esecuzione. Le chiusure fittizie illustrano il meccanismo e non forniscono risultati storici di trading.
2. Fissare parametri e momento di osservazione
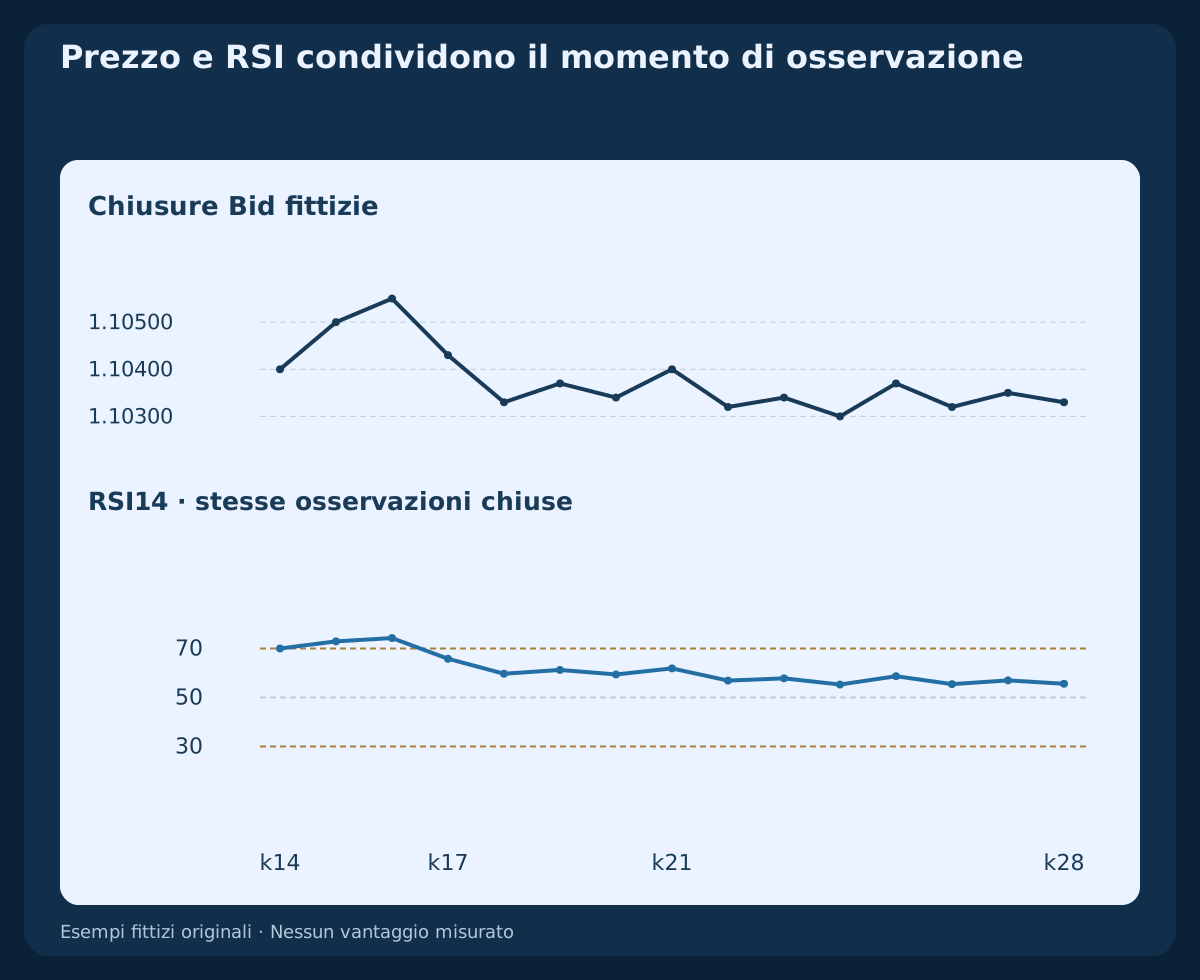
Un confronto riproducibile può partire da RSI(14), Close. Il periodo conta variazioni tra barre, non giorni di calendario salvo sul giornaliero. Su H1, servono quindici chiusure orarie per le quattordici variazioni iniziali. Registra simbolo, flusso dati, timeframe, prezzo applicato e origine dello storico.
Il periodo abituale è una convenzione, non un ottimo universale. Modificarlo, usare il prezzo mediano o aggiungere una media del RSI visualizzato cambia la misura. Una linea aggiuntiva non sostituisce lo smussamento interno di guadagni e perdite di Wilder.
3. Separare guadagni e perdite in valore assoluto
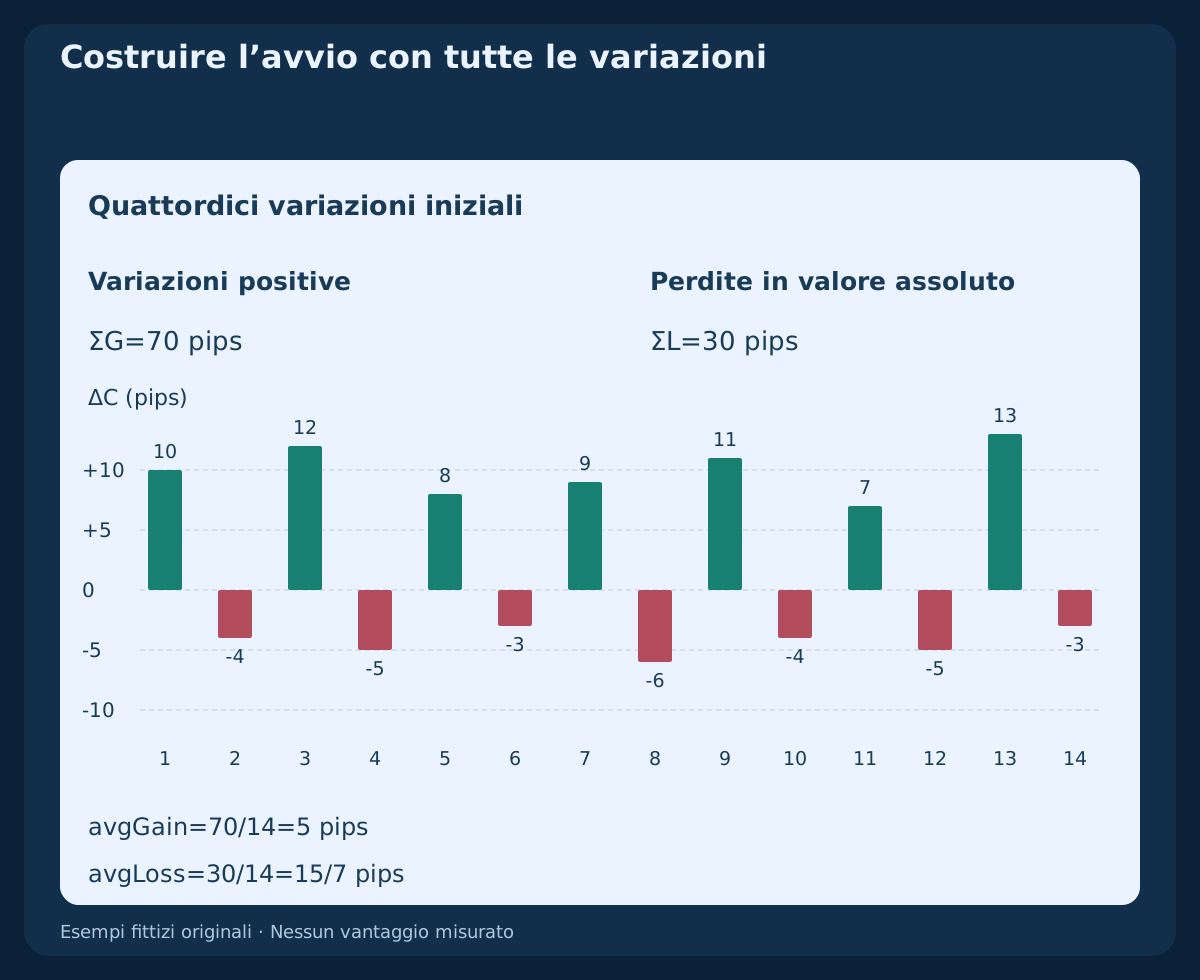
Per chiusure consecutive definiamo ΔC=C(t)−C(t−1), G=max(ΔC,0) e L=max(−ΔC,0). La perdita entra come grandezza positiva. Conserva i guadagni nulli sulle barre ribassiste e le perdite nulle su quelle rialziste. Non fare la media soltanto delle barre vincenti e non contare semplicemente quelle in rialzo.
Le prime quattordici variazioni sommano 70 pips di guadagni e 30 pips di perdite. Le medie iniziali sono 70/14=5 pips e 30/14=15/7 pips. Con RS=avgGain/avgLoss e RSI=100−100/(1+RS), il primo RSI valido vale esattamente 70. I pip rendono leggibile il calcolo; il RSI non ha unità in pip.
4. Applicare lo smussamento di Wilder dopo l’avvio
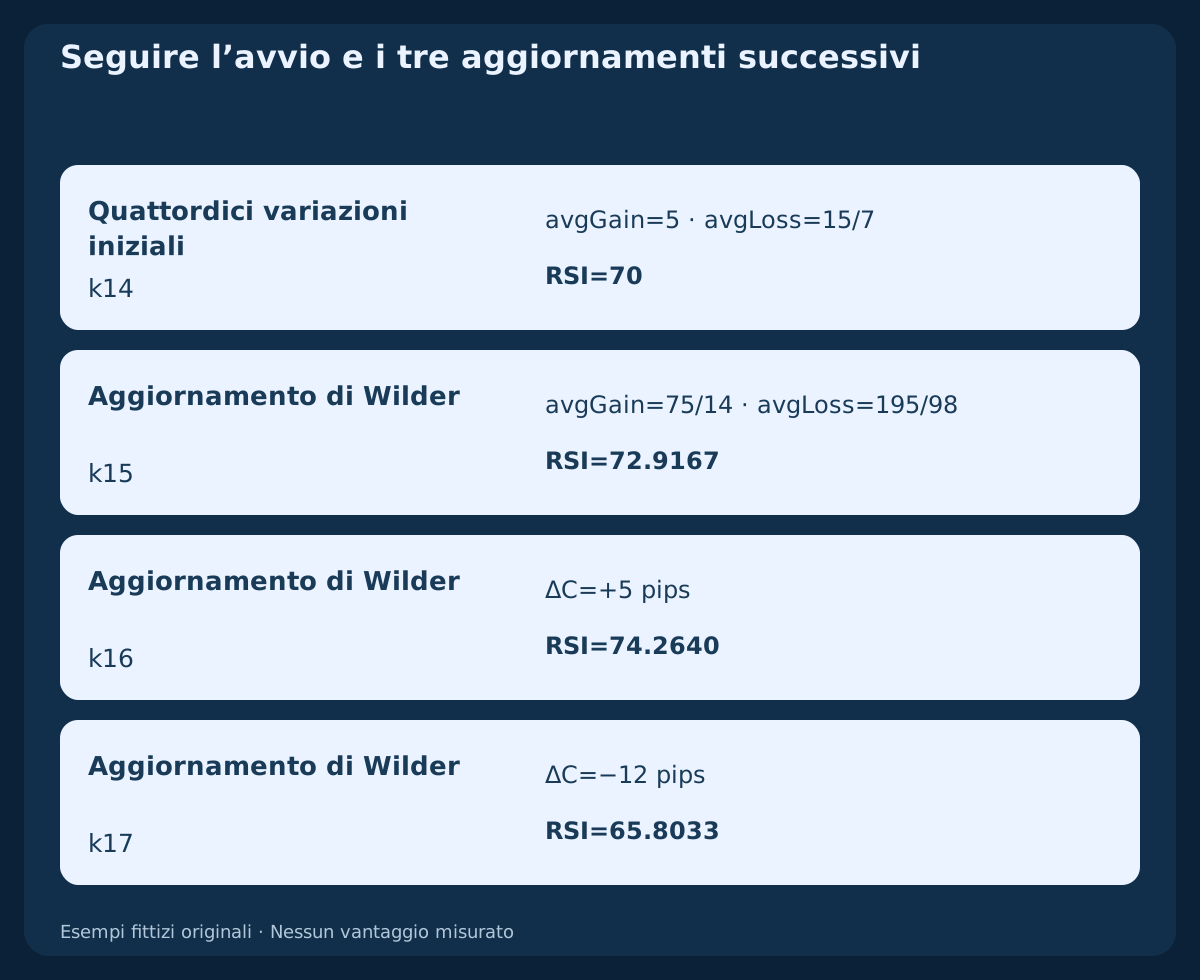
Dopo l’inizializzazione usa avgGain(t)=(13×avgGain(t−1)+G(t))/14 e avgLoss(t)=(13×avgLoss(t−1)+L(t))/14. La media ricorsiva conserva informazione precedente. Non è una nuova media semplice delle sole ultime quattordici variazioni a ogni barra.
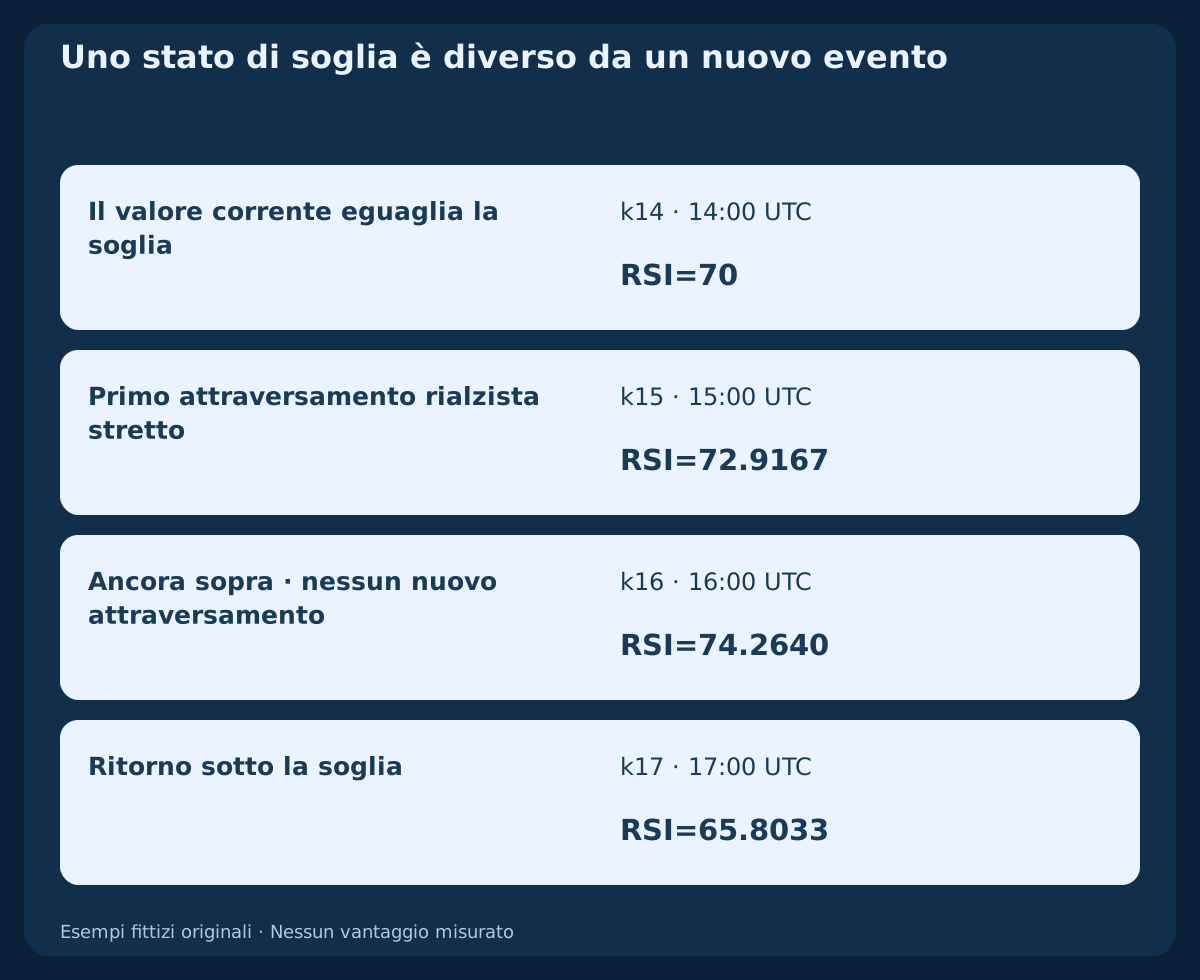
Il guadagno successivo di 10 pips dà avgGain=75/14 pips e avgLoss=195/98 pips, quindi RSI=875/12≈72.9167. Un ulteriore guadagno di 5 pips produce 74.2640; la perdita seguente di 12 pips produce 65.8033. I valori mostrati sono arrotondati. Calcola gli attraversamenti con precisione completa.
5. Interpretare 50 e dichiarare i casi di medie nulle
Se il movimento complessivo è positivo, RSI=50 indica che le due medie smussate sono uguali. Non prova un percorso piatto o assenza di trend. Per esempio, avgGain=3 e avgLoss=2 danno RS=1.5 e RSI=60. Contano le grandezze medie, non la percentuale di candele rialziste.
Il nostro calcolo restituisce 100 con perdita media nulla e guadagno medio positivo, e 0 nel caso opposto. Se entrambi sono nulli assegna 50, convenzione esplicita per una serie piatta. Lo storico mancante resta indisponibile: non sostituirlo con zero e verifica le convenzioni della piattaforma.
6. Separare gli stati 30/70 dai nuovi attraversamenti
I livelli consueti 30/70 individuano regioni basse e alte dell’oscillatore senza imporre un’inversione. Qui il RSI vale esattamente 70 a k14, supera la soglia a k15, rimane sopra a k16 e torna sotto a k17. Il prezzo continua a salire tra le prime due letture sopra soglia.
Definisci l’evento rialzista, per esempio RSI(t−1)≤70 AND RSI(t)>70. L’uguaglianza sulla barra corrente non soddisfa questa regola stretta. Una lettura successiva sopra soglia è uno stato, non un altro attraversamento. Il ritorno sotto è un evento diverso. Nessuno fornisce da solo ingresso, stop, obiettivo o autorizzazione a ripetere i tentativi.
7. Interpretare il valore nel contesto di mercato
In un rialzo persistente il RSI può restare alto mentre i prezzi salgono; in un ribasso può rimanere basso. In un intervallo laterale i ritorni ripetuti alle soglie possono avere un altro significato. Definisci il contesto prima dei risultati: un grafico successivo non può riclassificare retroattivamente un’operazione.
Usa una struttura di prezzo definita o un’altra regola di contesto dichiarata e chiedi quale decisione cambia con il RSI. Prezzo e RSI sono osservazioni collegate, non prove indipendenti. Un valore sotto la soglia alta non implica direzione ribassista; un valore alto non misura il guadagno eseguibile ancora disponibile.
8. Confrontare periodi sulle stesse chiusure
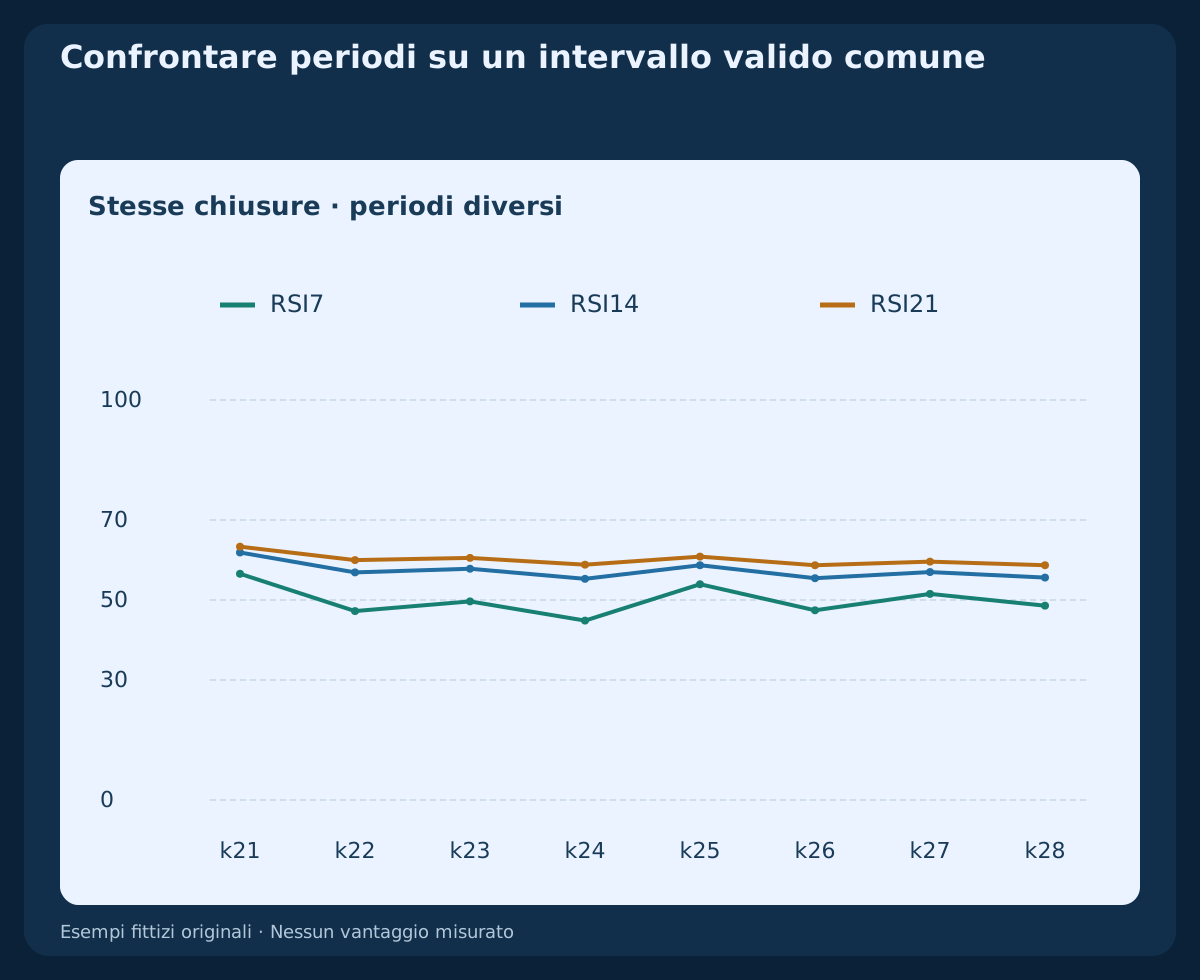
Il file calcola i periodi 7 / 14 / 21 dalla stessa chiusura iniziale, ciascuno con la propria inizializzazione tramite media semplice. I primi indici validi sono rispettivamente k7 / k14 / k21. Confrontali nell’intervallo comune k21–k28; i vuoti precedenti indicano dati indisponibili, non RSI uguale a zero.
Un periodo breve dà più peso alla variazione nuova e può generare più cambi di soglia. Uno lungo reagisce più lentamente. L’esempio non determina parametri ottimali né una graduatoria di rendimento. Mantieni comparabili campione di mercato, costi e regole di entrata e uscita quando valuti l’utilità operativa.
9. Usare osservazioni chiuse e verificare le piattaforme
Una richiesta MT4 esemplificativa è iRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1). Il simbolo effettivo può avere un suffisso. Lo shift 0 indica la barra in formazione; lo shift 1 l’ultima chiusa, una volta disponibili barra successiva e dati necessari. Una lettura intrabar variabile non è un attraversamento confermato alla chiusura.
Registra i confini UTC reali separatamente dalle etichette del broker. Allinea prezzo applicato, smussamento, lacune, inizio storico e inizializzazione. Il contributo iniziale a ciascuna media dei guadagni/perdite decade secondo ((n−1)/n)^m dopo ulteriori aggiornamenti; non è la formula dell’errore del RSI. Più storico riduce quell’influenza ma non corregge dati di ingresso diversi.
10. Distinguere divergenze regolari e nascoste
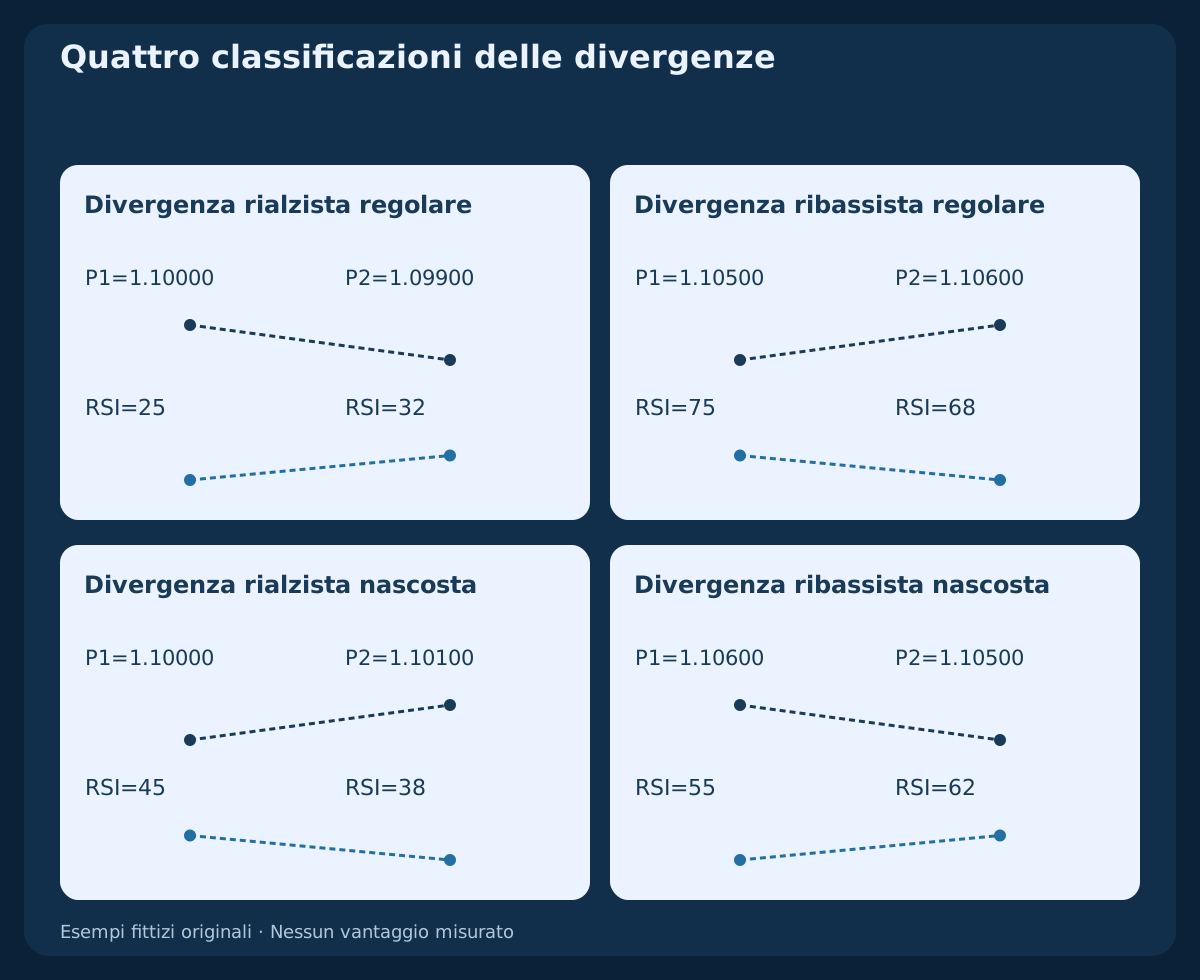
La divergenza rialzista regolare confronta un minimo di prezzo inferiore con un RSI superiore; la ribassista regolare un massimo superiore con un RSI inferiore. Quella rialzista nascosta confronta un minimo superiore con un RSI inferiore; quella ribassista nascosta un massimo inferiore con un RSI superiore. Le nascoste si studiano generalmente come ipotesi di continuazione nel contesto dichiarato.
I quattro schemi usano valori ipotizzati indipendenti, non RSI ricalcolati da uno storico completo. Confronta il RSI sugli stessi pivot di prezzo scelti. Selezionare estremi comodi e separati dell’oscillatore cambia la definizione. Nessuna divergenza garantisce inversione o continuazione e può persistere mentre il movimento si estende.
11. Separare la candela del pivot dal suo riconoscimento
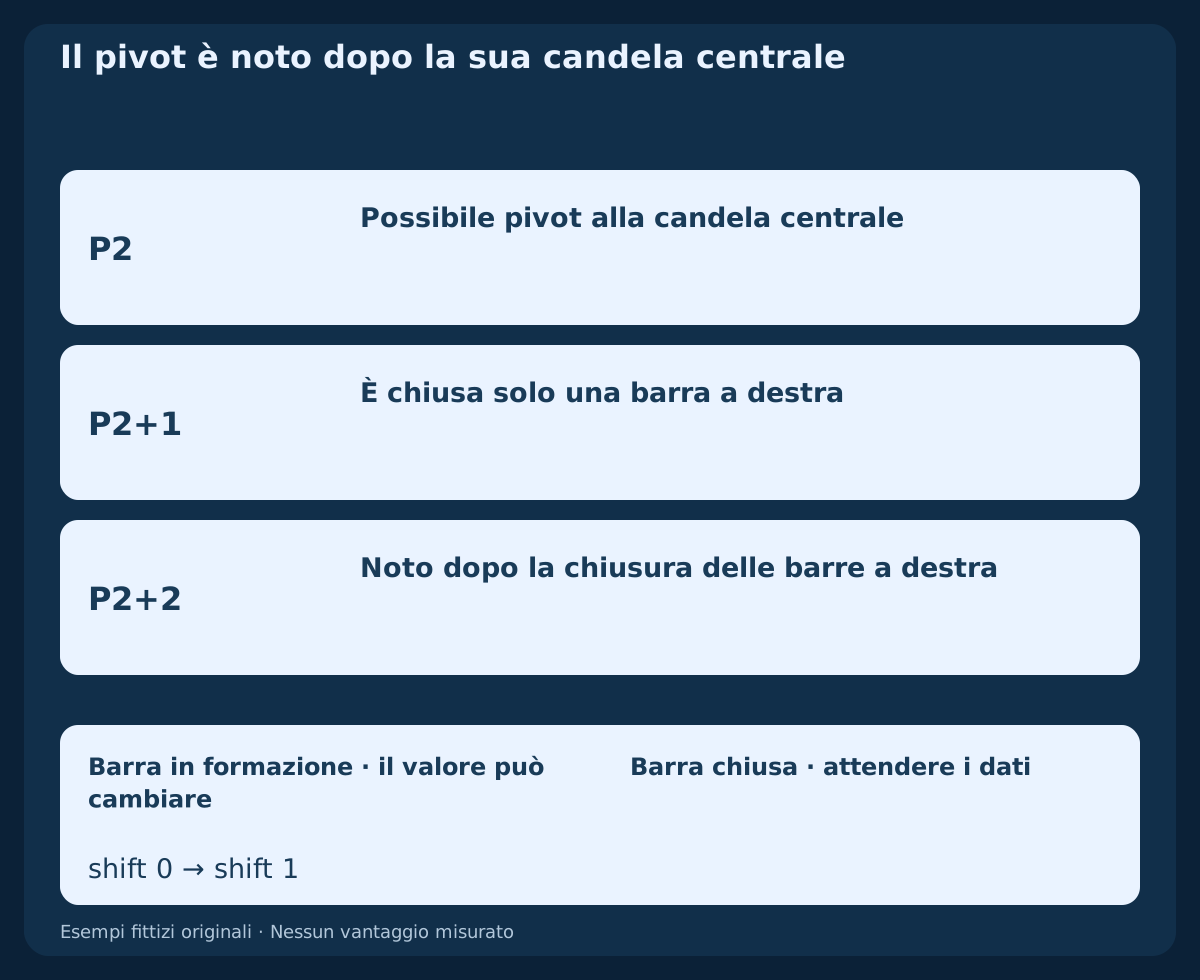
La convenzione didattica richiede 2 barre chiuse per lato. Un minimo stretto deve essere sotto tutti i quattro minimi vicini, un massimo sopra tutti i massimi. L’uguaglianza non vale. Questi dati aggiuntivi non compaiono nel file di sole chiusure: le coppie illustrano una classificazione, non un rilevatore validato su quel file.
Il secondo pivot è riconoscibile solo alla chiusura della barra P2+2, non alla sua candela centrale. Registra quel momento successivo prima di valutare conferme di prezzo. Lo schema separa pivot possibile, conferma e decisione seguente. Non collocare segnali precedenti usando barre a destra non ancora chiuse.
12. Separare oscillatore e rischio eseguibile
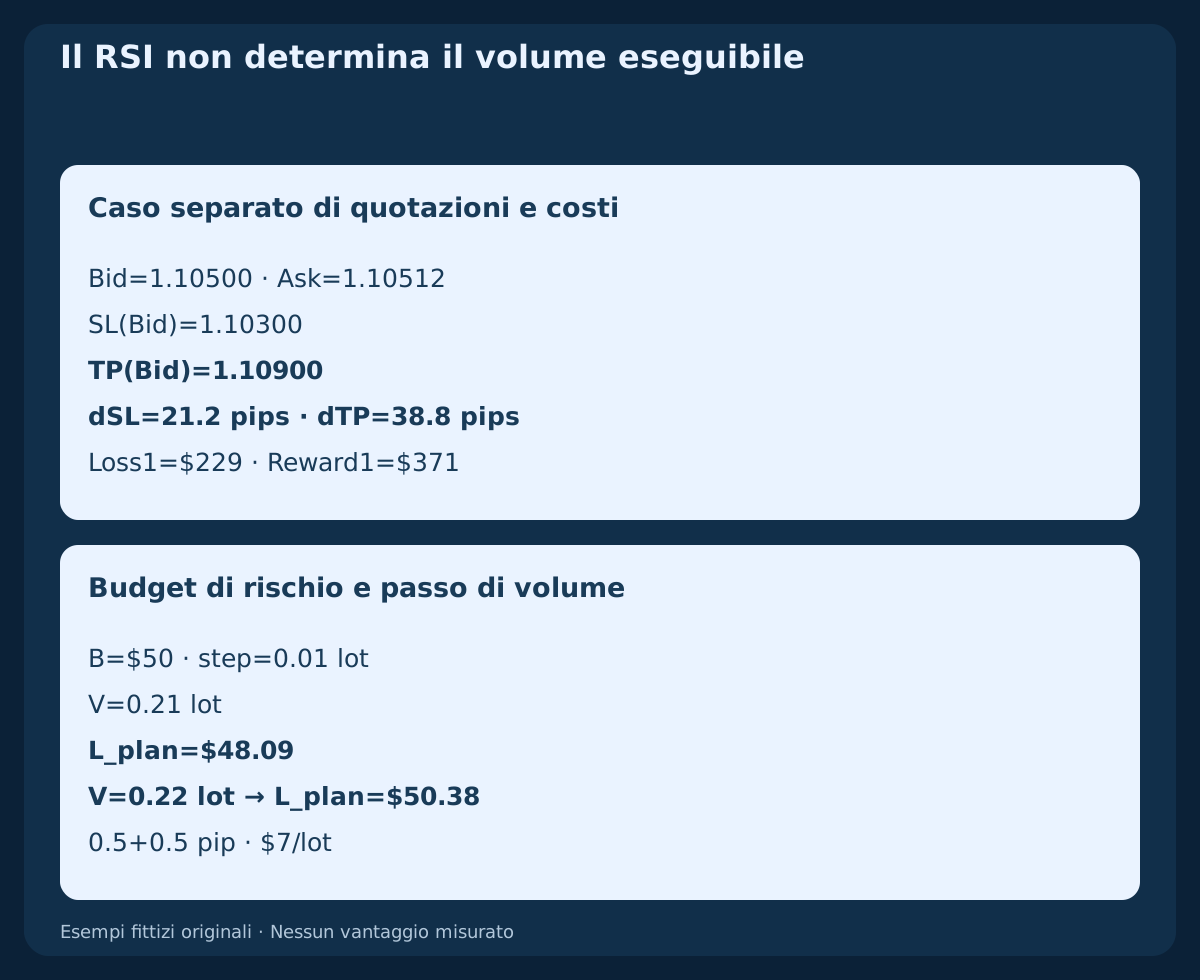
Il RSI non fornisce distanza dello stop o dimensione. Considera un caso contabile BUY fittizio separato: Bid=1.10500, Ask=1.10512, SL(Bid)=1.10300 e TP(Bid)=1.10900. Con 1 pip=0.0001, si entra ad Ask e le protezioni di una posizione lunga scattano su Bid. Non è un’operazione generata dalla serie di chiusure.
Ipotizziamo $10/pip/lot, commissione completa di $7/lot, riserve avverse separate a_entry=0.5 pip; a_exit=0.5 pip e finanziamento dichiarato nullo. Quindi Loss1=(21.2+1)×10+7=$229 e Reward1=(38.8−1)×10−7=$371. Un budget di $50 consente 0.21 lot con perdita pianificata $48.09; 0.22 lot rischierebbero $50.38. Verifica tariffe, contratto, margine, lati di quotazione ed esecuzioni reali: la riserva prevista non limita la perdita effettiva.
13. Testare regole complete con confronti equi
Prima del test, stabilisci se il RSI descrive un regime, avvia un evento o filtra un altro setup. Fissa ammissibilità, ingresso, annullamento, protezioni, volume e uscita. Registra dati mancanti, stati ripetuti, variazioni di spread, ingressi rifiutati ed esecuzioni incerte. Il solo grafico dell’indicatore non prova il risultato del processo completo.
Confronta la stessa base con e senza condizione RSI usando identiche ipotesi esecutive. Riserva dati per la valutazione e documenta i tentativi sui parametri. Meno operazioni o una curva storica più gradevole non dimostrano un miglioramento. Presenta costi, drawdown, campione e incertezza prima di interpretare i risultati misurati.
14. Evitare gli errori di lettura comuni
Non trasformare ipercomprato in vendita automatica, stato ripetuto in nuovo attraversamento, punti RSI in pip o livello in probabilità di successo. Aggiungere RSI a indicatori di prezzo molto correlati non crea conferma indipendente. Una linea visivamente regolare può comunque reagire tardi.
Prima di accettare un’osservazione controlla simbolo, timeframe, prezzo applicato, storico completo, media, chiusura e disuguaglianza esatta. Per le divergenze aggiungi selezione e momento di riconoscimento dei pivot. Se manca una regola o un valore necessario, registra il limite prima di decidere un’operazione.
15. Riprodurre i dati originali
Il CSV principale contiene 29 chiusure Bid H1 fittizie EURUSD e 28 variazioni a partire da 2026-10-19 00:00 UTC. La prima chiusura è 1.10000. Fornisce guadagni, perdite assolute, medie smussate e confronti tra periodi. Non contiene percorso massimo/minimo, Ask storico, notizie, storico spread o ordini eseguiti.
Il secondo CSV contiene quattro coppie di divergenza ipotizzate e indipendenti. Decimali esportati e tabella sono arrotondati; i calcoli originali impiegano input razionali esatti. Prima dell’inizializzazione i valori restano vuoti. Sono esempi didattici riproducibili, non dati di broker, backtest o prove di vantaggio.
Scarica le 29 chiusure H1 fittizie e i calcoli RSI7/14/21 (CSV)
Scarica le quattro coppie di divergenza indipendenti ipotizzate (CSV)
| Indice | Chiusura UTC | Chiusura Bid | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. Scegliere consapevolmente la prossima domanda
La domanda utile è quale decisione definita cambia aggiungendo RSI. Parti da calcolo e momento di osservazione, poi separa contesto, nuovo pattern e condizioni eseguibili. Una lista di parametri non sostituisce queste definizioni. Conserva una base invariata per scoprire ritardi o osservazioni utili eliminate dal filtro.
I contenuti collegati trattano ruoli del momentum, tempi delle divergenze, scalping EMA/RSI e modelli completi di inversione o failure swing. Ognuno ha la sua logica d’ingresso. Questa guida spiega l’indicatore; una strategia di continuazione con divergenza nascosta richiede una specifica completa e test separati.
Domande frequenti
Quali impostazioni RSI sono migliori nel Forex?
Non esiste un’impostazione universale. Il periodo 14 sulla chiusura è una base comune. Valuta insieme periodo, soglie, timeframe e regole complete; qui non misuriamo il rendimento.
Con RSI sopra 70 devo vendere?
No. È una regione alta dell’oscillatore e può persistere durante un rialzo. Una vendita necessita di proprie regole complete e valutate.
RSI 50 significa assenza di trend?
No. Con movimento totale positivo significa uguaglianza delle medie smussate di guadagni e perdite. Percorsi diversi possono produrre lo stesso valore.
Perché le piattaforme mostrano valori diversi?
Controlla simbolo, dati, confini delle barre, prezzo applicato, periodo, smussamento, storico e inizializzazione. Confronta osservazioni chiuse tra loro.
Quando diventa osservabile una divergenza?
Quando i pivot sono riconoscibili secondo la regola dichiarata. Un pivot che richiede barre a destra non è noto al centro. Le coppie ipotizzate qui non validano storici completi.
RSI 60 indica il 60% di probabilità di profitto?
No. Il RSI normalizza guadagni e perdite smussati. Non è una probabilità calibrata: occorre definire e valutare anche costi, entrate e uscite.
Fonti e note di ricerca
Le fonti documentano definizioni, input e differenze di rappresentazione. Serie di chiusure, coppie, soglia e contabilità sono costruzioni didattiche originali. Nessuna fonte valida impostazioni redditizie o questi esempi come sistema operativo.
- MetaTrader 4: indice di forza relativa
- StockCharts ChartSchool: inizializzazione e smussamento di Wilder
Guida didattica sul RSI. Chiusure fittizie, coppie di divergenza ipotizzate e contabilità indipendente; nessun ordine reale, backtest storico o redditività misurata.