

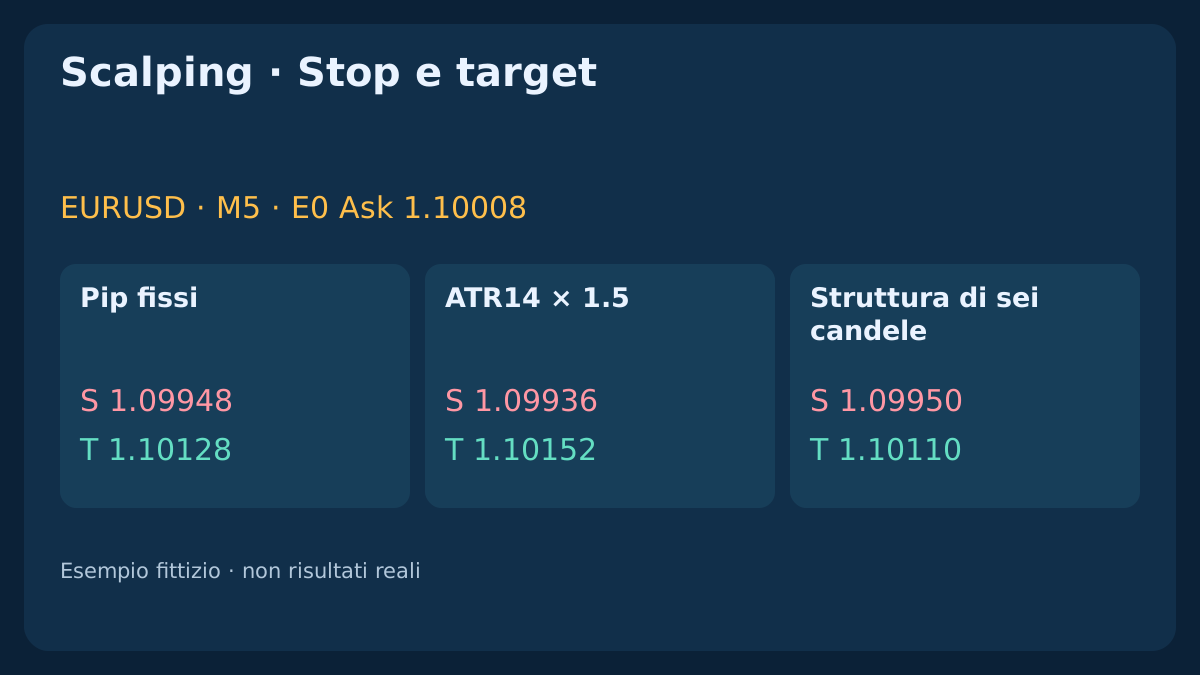
Uno stop richiede prezzo, motivazione e volume sostenibile. Anche il target deve offrire spazio dopo i costi. Confrontiamo tre metodi sulla stessa entrata EURUSD fittizia: un rapporto rendimento/rischio dall’aspetto favorevole non basta.
1. Confrontare le uscite, senza definire una strategia d’ingresso completa
Lo stop fisso imposta una distanza; quello ATR la adatta ai movimenti passati; quello strutturale si colloca oltre un limite definito prima. Nessuno crea da solo un vantaggio d’ingresso. Uno stop stretto può ridurre la distanza di una perdita e aumentare le uscite; allargarlo cambia durata, esposizione e volume.
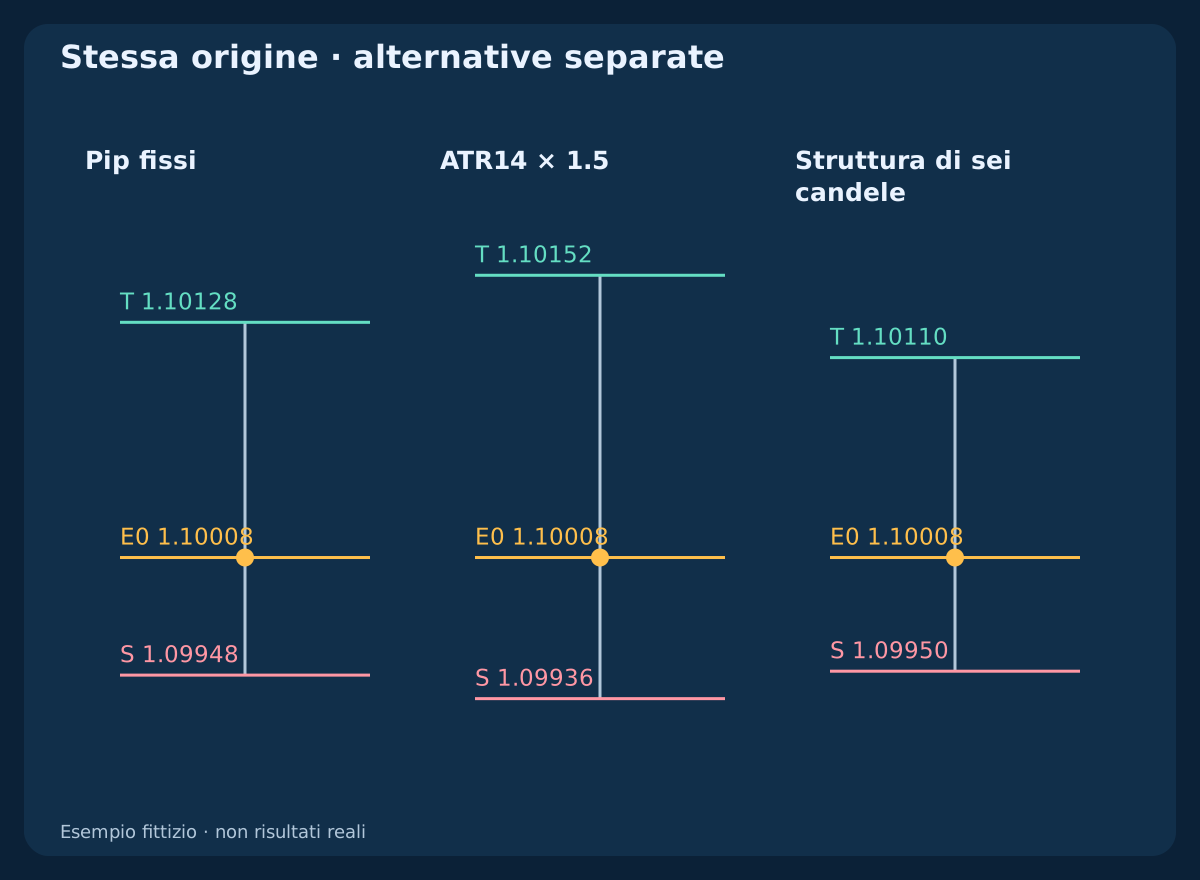
Manteniamo uguale l’entrata di riferimento per isolare tali differenze. Non proponiamo una distanza o un multiplo universale. Definisci l’idea e confronta le uscite sugli stessi eventi d’ingresso ammissibili, conservando perdite e scarti. Prezzi e percorso sono inventati e non provano efficacia sul mercato.
Per distinguere segnale, richiesta ed esecuzione confermata, leggi esecuzione nello scalping: mercato, limite, slippage e requote.
2. Partire dal lato eseguibile e dall’unità corretta
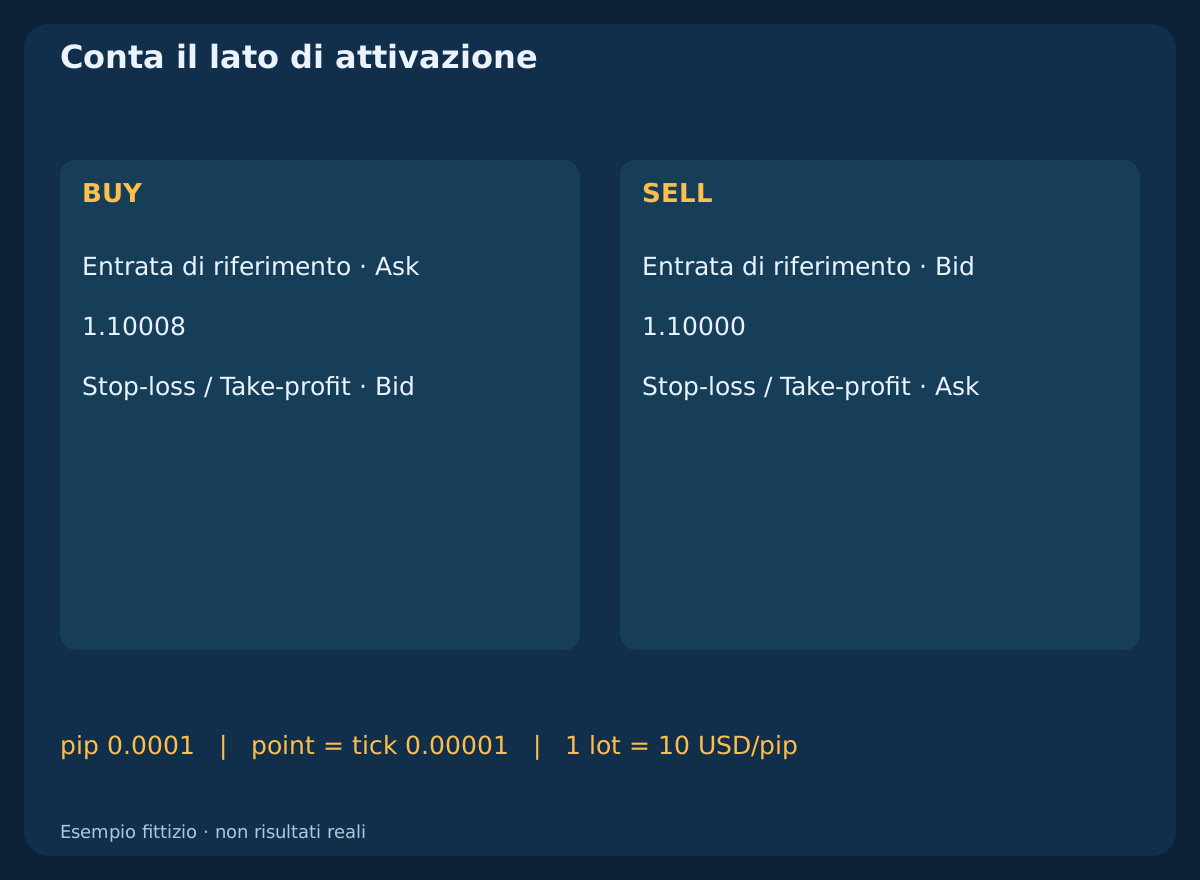
Ipotesi: EURUSD, conto in USD, contratto 100000 EUR per lotto standard, pip=0.0001 e point=tick=0.00001. Qui un lotto vale 10 USD/pip. Un pip equivale a dieci punti solo in questo esempio; valuta quotata e valuta del conto possono inoltre essere diverse.
BUY apre sull’Ask e chiude sul Bid; SELL apre sul Bid e chiude sull’Ask. La quotazione Bid/Ask=1.10000/1.10008 ha spread 0.8 pip. Una candela Bid da sola non verifica l’attivazione di uno stop SELL. Nelle analisi reali conserva l’Ask storico invece di ricostruirlo con uno spread fisso scelto per comodità.
3. Fissare un’origine comune prima del confronto
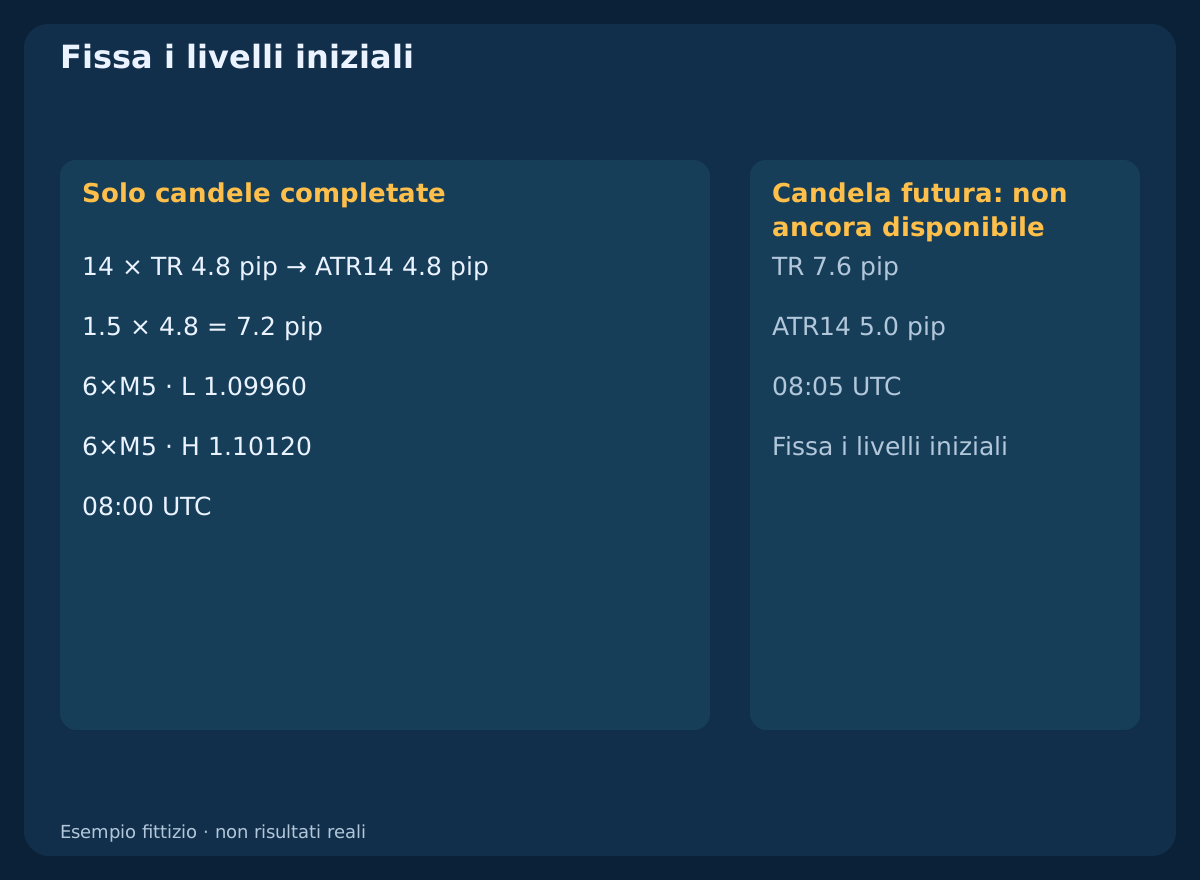
L’ultima candela M5 termina alle 08:00 UTC e il riferimento BUY è E0=1.10008. È una quotazione di pianificazione fittizia, non la prova di un’esecuzione sul confine temporale. Il CSV contiene quattordici candele completate fino all’origine e una successiva esplicitamente segnalata. I primi quattordici true range sono ciascuno 4.8 pips.
Le ultime sei candele completate fissano low=1.09960 e high=1.10120. Non sostituirli con estremi futuri. Converti l’orario del broker con lo scarto valido per la data; qui usiamo UTC. OHLC, chiusura precedente, calcoli e sequenza Bid/Ask permettono di ricostruire il confronto.
Scarica dati fittizi ATR e struttura (CSV)
Scarica confronto uscite e costi (CSV)
| Parametro | Ipotesi dichiarata |
|---|---|
| EURUSD · Bid / Ask | 1.10000 / 1.10008 |
| Punto / tick | pip=0.0001 · point=tick=0.00001 |
| Commissione apertura e chiusura | 0.7 pip |
| Riserva totale d’esecuzione | 0.3 pip |
| Budget monetario | 10000 USD × 0.25% = 25 USD |
| Orizzonte comune | 08:15 UTC |
4. I pip fissi sono semplici, ma non si adattano
Il candidato fisso pone lo stop D=6.0 pips sotto E0 e il target al doppio della distanza lorda: S_bid=1.09948 e T_bid=1.10128. Sono uscite BUY sul Bid ancorate all’Ask di riferimento. Nel test dello spread restano gli stessi prezzi. Misurare sei pip sotto Bid sarebbe una regola diversa, più lontana dall’entrata.
La distanza costante è facile da controllare, ma cambia significato con volatilità e liquidità. Può ricadere dentro un confine importante o troppo lontano. Dichiara pochi valori prima dei test: scegliere dopo il risultato quello adatto a ogni grafico completo rende la regola dipendente dall’esito.
5. ATR richiede metodo, inizializzazione e candela chiusa
Il true range è TR=max(H-L,abs(H-C_prev),abs(L-C_prev)). Questo modello inizializza l’ATR con la media dei primi quattordici TR, poi usa la ricorrenza di Wilder dichiarata ATR_next=(13*ATR_prev+TR_next)/14. Controlla separatamente smussamento e inizializzazione della piattaforma: indicatori chiamati ATR non hanno necessariamente valori identici.
All’origine ATR14=0.00048=4.8 pips. Con 1.5*ATR=7.2 pips risultano S_bid=1.09936 e target lordo a due distanze T_bid=1.10152. La candela successiva ha TR 7.6 pips e porterebbe l’ATR definito a 5.0 pips; non modifica le uscite iniziali fissate. In MT4 leggi il buffer della candela completata prevista dopo il riconoscimento della nuova candela, non il valore corrente ancora variabile.
6. La struttura richiede un confine oggettivo
Il candidato strutturale sottrae 1.0 pip al minimo fissato delle sei candele: S_bid=1.09950. Il target è il massimo fissato meno lo stesso margine: T_bid=1.10110. Distanza dello stop 5.8 pips, potenziale lordo 10.2 pips. È una regola con finestra finita, non un’inversione scelta dopo l’esito.
Il confine può indicare dove fallisce l’idea iniziale, senza garantire la tenuta di supporto o resistenza. Se il target giustificabile lascia poco rendimento netto, scarta il candidato. Allontanarlo per migliorare il rapporto cambia il modello. Frattali e pivot che richiedono candele future non erano già confermati all’origine.
7. Sottrarre i costi al rendimento e sommarli alla perdita prevista
Assumiamo commissione complessiva di apertura e chiusura equivalente a 0.7 pip e riserva totale per esecuzione sfavorevole 0.3 pip sulle due fasi: C=1.0 pip. È una previsione di costo, non un limite allo slippage. Per BUY: L=(Ask-S_bid)/pip+C, W=(T_bid-Ask)/pip-C e R_net=W/L.
Lo spread è già rappresentato da Ask d’ingresso e Bid d’uscita; aggiungerlo ancora lo conta due volte. Il metodo fisso dà L=7.0, W=11.0 e R_net=1.5714. ATR dà 8.2/13.4/1.6341; struttura 6.8/9.2/1.3529, nell’ordine perdita/rendimento/rapporto. Il target lordo doppio non implica un rapporto netto di due. Commissioni minime, tariffari e conversioni possono richiedere calcoli monetari diretti, anziché un costo costante in pip.
| Metodo | Stop Bid | Target Bid | Perdita prevista, pip | Target netto, pip | Rapporto netto |
|---|---|---|---|---|---|
| Pip fissi | 1.09948 | 1.10128 | 7.0 | 11.0 | 1.5714 |
| ATR14 × 1.5 | 1.09936 | 1.10152 | 8.2 | 13.4 | 1.6341 |
| Struttura di sei candele | 1.09950 | 1.10110 | 6.8 | 9.2 | 1.3529 |
8. Usare lo stesso budget monetario e arrotondare per difetto
Con equity 10000 USD e budget di studio 0.25%=25 USD, ipotizziamo minimo e passo lotto 0.01. Con V=10 USD per lotto si applica lots=floor_step(25/(L*V)). Il candidato fisso permette 0.35 lots e rischio previsto 24.50 USD; ATR 0.30 lots / 24.60 USD; struttura 0.36 lots / 24.48 USD.
Un volume uguale produrrebbe rischi monetari diversi, confondendo il confronto. Se il minimo supera il budget, scarta l’operazione: non arrotondare in eccesso né avvicinare lo stop. Verifica margine ed esposizione contemporanea totale. Budget e riserva non limitano le perdite reali dovute a gap, protezione fallita o esecuzione peggiore.
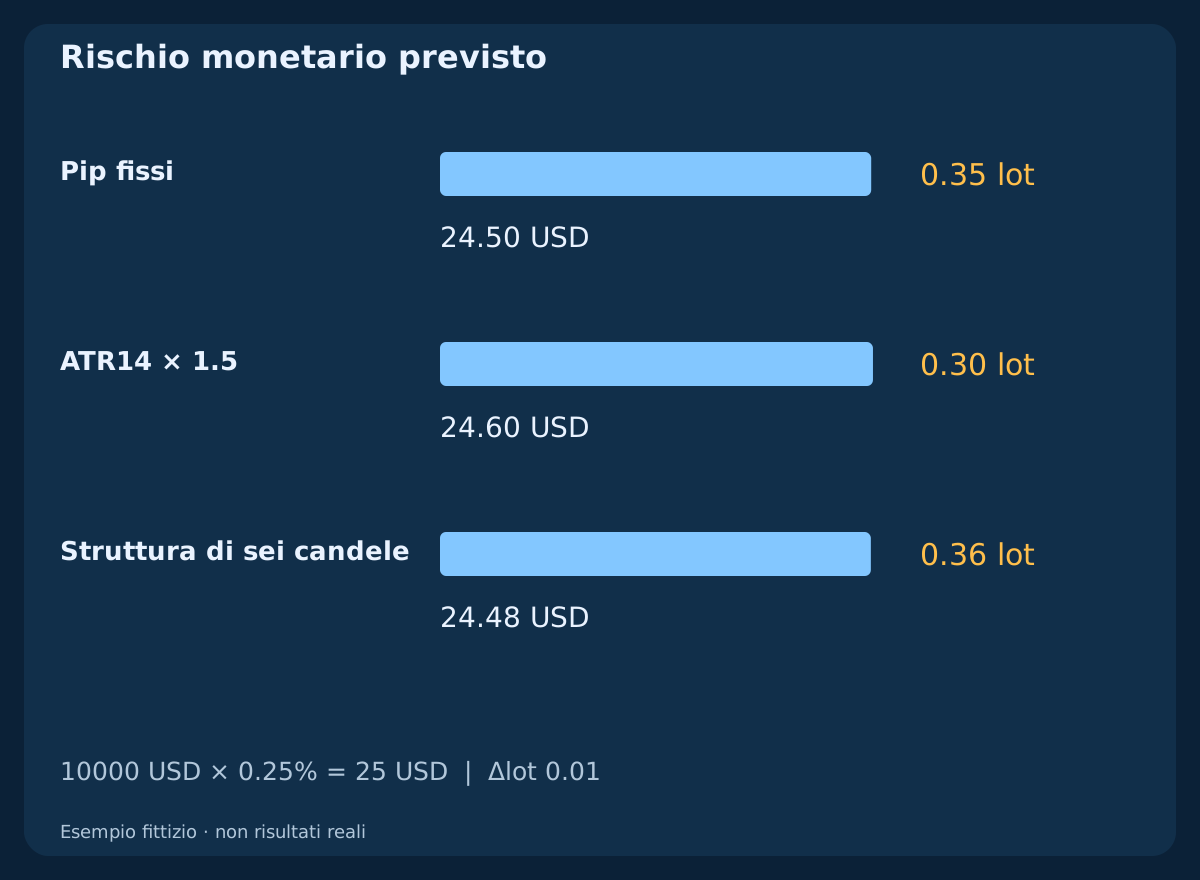
| Metodo | Lotti | Rischio USD | Target USD |
|---|---|---|---|
| Pip fissi | 0.35 | 24.50 | 38.50 |
| ATR14 × 1.5 | 0.30 | 24.60 | 40.20 |
| Struttura di sei candele | 0.36 | 24.48 | 33.12 |
9. Rispettare il tick e i vincoli attuali del broker
I livelli sono già sulla griglia di tick ipotizzata. In generale, arrotonda lo stop BUY verso il basso e SELL verso l’alto per mantenere un confine esterno; i target prudentemente BUY verso il basso e SELL verso l’alto. Ricalcola poi distanze, costi, volume e ammissibilità. I decimali visualizzati da soli non definiscono il tick negoziabile.
Prima di ogni richiesta controlla distanze minime, vincoli di congelamento, limiti dei lotti e margine. In MQL4 MODE_TICKSIZE è in punti, MODE_TICKVALUE nella valuta del conto. MODE_STOPLEVEL zero può coesistere con limiti dinamici e rifiuti per stop non validi. Non allargare di nascosto uno stop rifiutato dopo l’ingresso né inviare una sostituzione senza protezione senza una politica distinta e collaudata.
10. Uno spread maggiore può invalidare un target invariato
Teniamo fissi Bid e le tre coppie di uscite, confrontando Ask=1.10016: spread 1.6 pips. Il filtro di studio R_net>=1.20 è solo illustrativo, non una soglia di redditività dimostrata. Per L/W/rapporto: fisso 7.8/10.2/1.3077, ATR 9.0/12.6/1.4000, struttura 7.6/8.4/1.1053.
La struttura viene scartata. Il volume puramente comparativo 0.32 lots manterrebbe la perdita prevista a 24.32 USD, ma ridurre il volume non corregge il rapporto. Nel test non ricalcolare gli ancoraggi fisso e ATR: si misura una quotazione diversa sul piano fissato. Una strategia eseguibile richiede anche limiti di età e spostamento della quotazione e gestione delle richieste con esito sconosciuto.
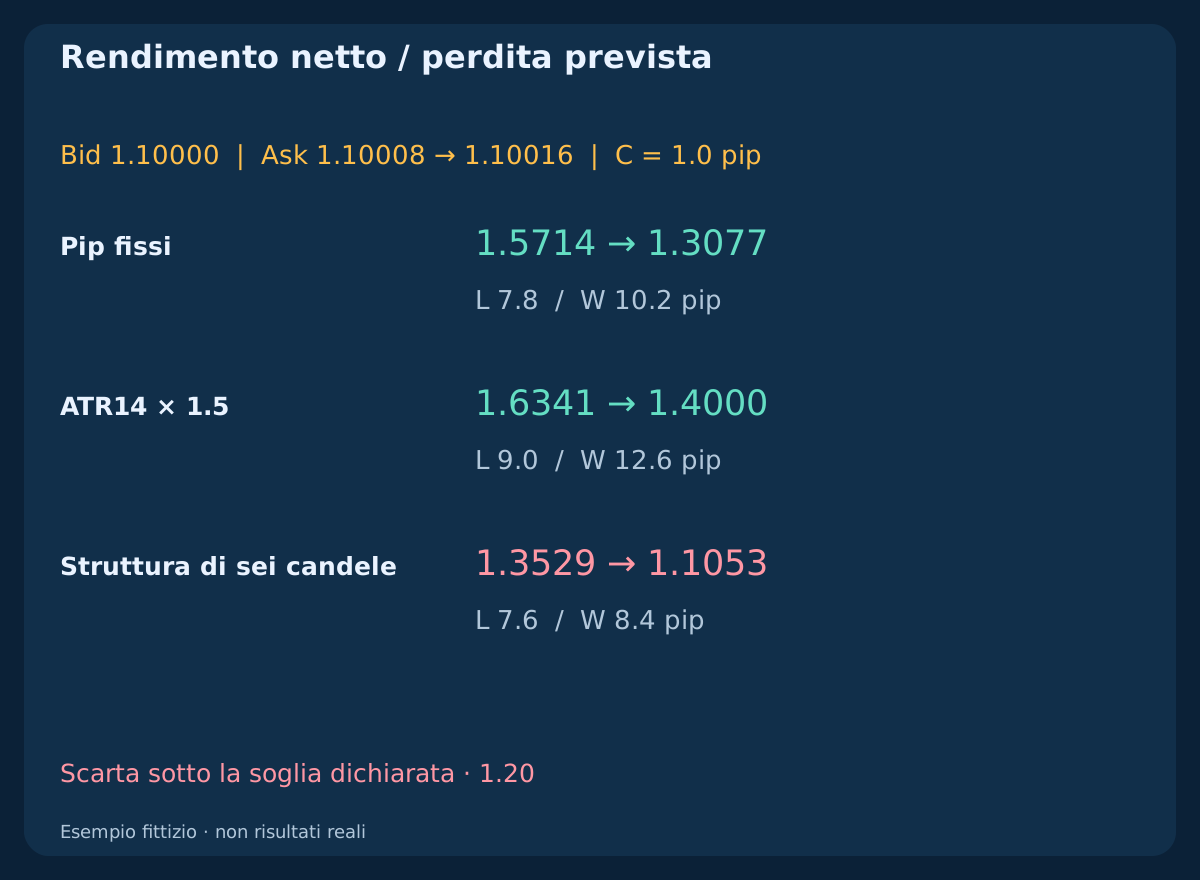
| Metodo | Perdita prevista, pip | Target netto, pip | Rapporto netto | Filtro |
|---|---|---|---|---|
| Pip fissi | 7.8 | 10.2 | 1.3077 | Ammesso |
| ATR14 × 1.5 | 9.0 | 12.6 | 1.4000 | Ammesso |
| Struttura di sei candele | 7.6 | 8.4 | 1.1053 | Scartato |
11. Specchiare SELL sull’Ask, non sul grafico Bid
Per SELL valgono L=(S_ask-Bid)/pip+C e W=(Bid-T_ask)/pip-C. Un esempio fisso separato con ingresso Bid 1.10000, stop Ask 1.10060 e target Ask 1.09880 dà 7.0/11.0 di perdita e rendimento previsti in pip con gli stessi costi. Le regole strutturali SELL richiedono confini Ask propri o una conversione dichiarata.
Se Bid è 1.10040 e lo spread sale a 2.0 pips, Ask raggiunge 1.10060 e tocca lo stop SELL anche senza contatto del Bid. Lo spread può quindi cambiare l’uscita senza un estremo Bid corrispondente. Attivazione ed esecuzione non coincidono; condizioni e gap possono alterare il risultato monetario.
12. Leggere l’ordine delle uscite da un percorso
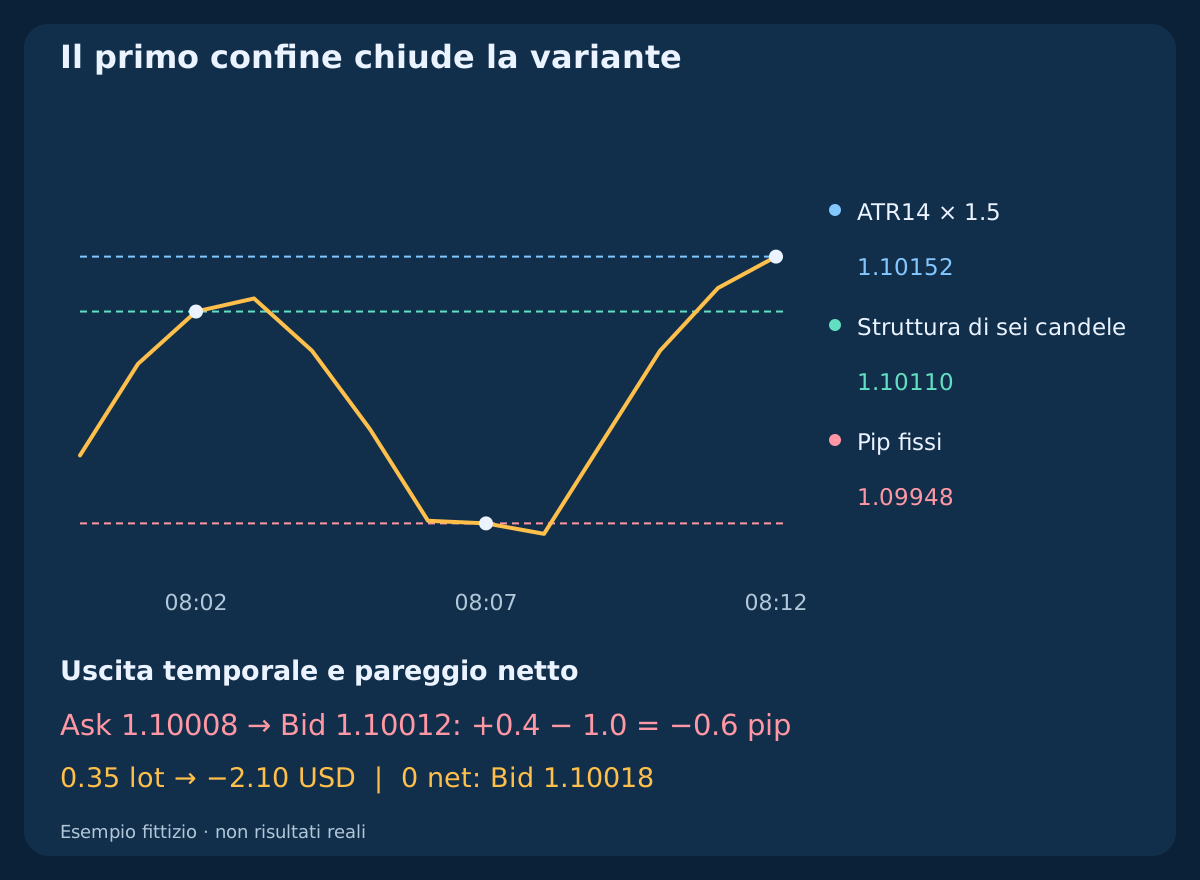
La sequenza fittizia raggiunge il target strutturale alle 08:02 UTC, lo stop fisso alle 08:07 UTC e il target ATR alle 08:12 UTC. Sono posizioni alternative separate: ognuna chiude al proprio primo confine. Quella strutturale già chiusa non può poi subire lo stop della posizione fissa. Il file conserva ogni osservazione Bid/Ask indicata e i primi contatti del modello.
Con contabilizzazione ai livelli e riserva di costo risultano struttura +33.12 USD, fisso -24.50 USD e ATR +40.20 USD. Sono esiti condizionali costruiti, non esecuzioni né rendimento misurato. Un altro percorso potrebbe fermarle tutte. Se entrambe le uscite rientrano in una candela OHLC, l’ordine resta ignoto senza dati più fini; mai scegliere automaticamente quello favorevole.
Scarica sequenza fittizia Bid/Ask (CSV)
| Alternativa | Primo contatto UTC | Uscita | Netto previsto USD |
|---|---|---|---|
| Struttura di sei candele | 08:02 | Target | +33.12 |
| Pip fissi | 08:07 | Stop | -24.50 |
| ATR14 × 1.5 | 08:12 | Target | +40.20 |
13. Definire uscita temporale e pareggio netto
Un modello reale richiede durata massima. Qui l’orizzonte comune è 08:15 UTC; ogni alternativa ancora aperta si valuta alla prima quotazione eseguibile valida da quell’ora. I confini di prezzo hanno precedenza su quella quotazione. Registra dati mancanti e stati irrisolti, senza inventare una chiusura puntuale.
Altro esempio: BUY da 1.10008 chiude su Bid 1.10012, guadagno lordo 0.4 pip ma netto previsto dopo C -0.6 pip. A 0.35 lots sono -2.10 USD. Il Bid di pareggio pianificato è 1.10018. Spostare lo stop all’ingresso non copre commissione ed esecuzione, e la modifica può fallire.
14. Separare stop iniziale e gestione successiva
Il confronto fissa stop e target iniziali, senza trailing stop, chiusure parziali o passaggio automatico al pareggio. Ogni aggiunta definisce un’altra politica con tempi, lato della quotazione, modifiche e costi propri. Un ATR più alto dopo l’ingresso non autorizza ad ampliare il rischio iniziale.
Stringere lo stop dopo un movimento favorevole cambia gli esiti e può chiudere su oscillazioni normali. Definisci candele utilizzate, livello valido durante la modifica e gestione dei rifiuti. Dopo un timeout riconcilia le posizioni reali prima di agire ancora. Conserva distinti livelli previsti, accettati dal server ed eseguiti.
15. Confrontare origini comuni su dati non utilizzati
Confronta i metodi sulle stesse origini d’ingresso ammissibili, ciascuno con livelli, controlli e dimensionamento monetario propri. Conserva costi e scarti. Mostra sia tutti gli eventi comuni sia le operazioni accettate: filtrare rapporti deboli cambia il campione. Questo esercizio non simula un portafoglio; sovrapposizioni, capitale e conflitti richiedono regole eseguibili aggiuntive.
Fissa distanze, smussamento ATR, multipli, finestre, margini, orizzonte e filtri prima di un test successivo intatto. Valuta aspettativa netta, drawdown, esposizione temporale, sensibilità ai costi e incertezza. Escursione avversa e favorevole richiedono un orizzonte dichiarato: gli estremi futuri dell’intera sessione non devono scegliere lo stop della stessa operazione. M1 e M5 richiedono verifiche separate.
16. Scegliere un piano verificabile e controllarne la fattibilità
Prima dell’ingresso annota origine, lato del prezzo, unità, ragione dello stop, target, arrotondamento al tick, rapporto netto e volume consentito. Verifica vincoli, margine, rischio aggregato e orario d’uscita. Scarta dati assenti, livelli invalidi, minimo insostenibile o rendimento netto insufficiente; non creare spazio spostando confini a posteriori.
I pip fissi offrono un riferimento semplice, ATR una scala di volatilità dichiarata, la struttura posizioni di prezzo fissate. L’utilità dipende da entrata, mercato ed esecuzione. Parti da un confronto riproducibile, poi verifica dati non usati. Le guide collegate trattano coppie e dati MT4; le strategie separate completano ingressi e gestione.
Domande frequenti
Qual è lo stop migliore in pip nello scalping Forex?
Non esiste una distanza universale. Definisci entrata, lato del prezzo, volatilità o struttura, costi e budget, poi confronta poche regole fissate su dati adeguati non utilizzati.
Un target 1:2 dà un rapporto netto di due?
Non necessariamente. Qui sei e dodici pip lordi diventano sette di perdita prevista e undici di rendimento netto: 1.5714.
Uno stop ATR deve continuare ad allargarsi dopo l’ingresso?
Sarebbe una regola di gestione diversa. Qui ATR e livelli iniziali si fissano all’origine; la volatilità successiva non modifica retroattivamente il piano.
Perché scatta uno stop SELL che il grafico non tocca?
SELL chiude sull’Ask. Il grafico Bid omette lo spread superiore: ampliandosi può portare Ask allo stop anche con massimo Bid inferiore.
Uno stop più ampio comporta più rischio monetario?
A volume uguale sì. Per conservare il budget ricalcola il volume sull’intera perdita prevista e arrotonda per difetto. Scarta se il lotto minimo è eccessivo.
I CSV dimostrano quale stop è più redditizio?
No. Ricostruiscono dati fittizi, calcoli e percorso ordinato. La redditività richiede strategia completa, dati reali adeguati, ipotesi d’esecuzione e osservazioni non utilizzate.
Fonti e note di ricerca
MetaQuotes documenta true range, requisiti degli ordini e proprietà dei simboli. Regole, prezzi, riserve e percorsi sono ipotesi didattiche fittizie originali, non quotazioni di un broker o risultati misurati.
- MetaTrader 4: Average True Range
- MQL4: OrderSend and stop restrictions
- MQL4: symbol and contract properties
Contenuto educativo con prezzi, percorsi, costi e soglie fittizi. Il Forex comporta rischi; stop e riserve non garantiscono esecuzioni, profitti o una perdita reale massima.