

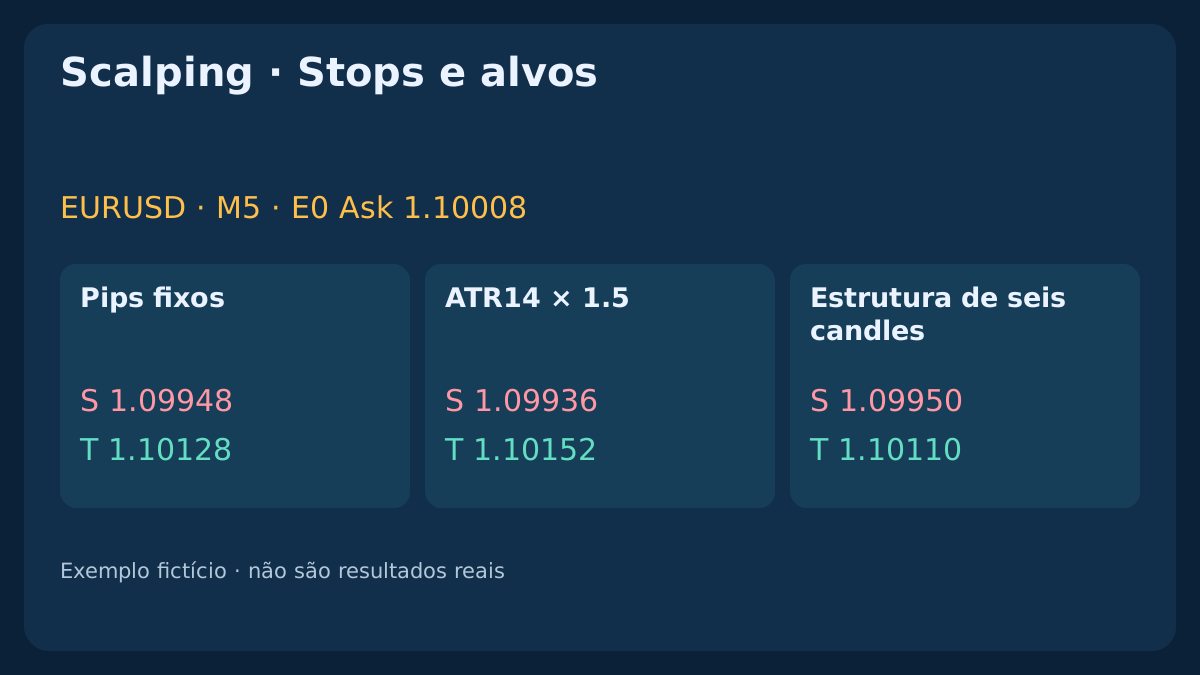
Um stop precisa de preço, justificativa e volume compatível com o orçamento. O alvo também precisa deixar espaço depois dos custos. Comparamos três métodos na mesma entrada fictícia em EURUSD para mostrar por que uma relação retorno/risco atraente não basta.
1. Compare as saídas, sem confundi-las com uma estratégia completa
O stop fixo define uma distância; o de ATR a ajusta ao movimento passado; o estrutural fica além de um limite estabelecido antes. Nenhum cria vantagem de entrada por si só. Um stop curto pode reduzir a distância de cada perda e aumentar a frequência de saídas; um stop amplo muda duração, exposição e volume.
A entrada de referência é mantida para isolar essas diferenças. Não indicamos distância ou múltiplo universal. Defina a ideia de negociação e compare saídas nos mesmos eventos de entrada elegíveis, incluindo perdas e rejeições. Os preços e a sequência são inventados e não comprovam sucesso no mercado.
Para distinguir sinal, solicitação e execução confirmada, veja execução no scalping: mercado, limite, slippage e requotes.
2. Comece pelo lado executável e pela unidade correta
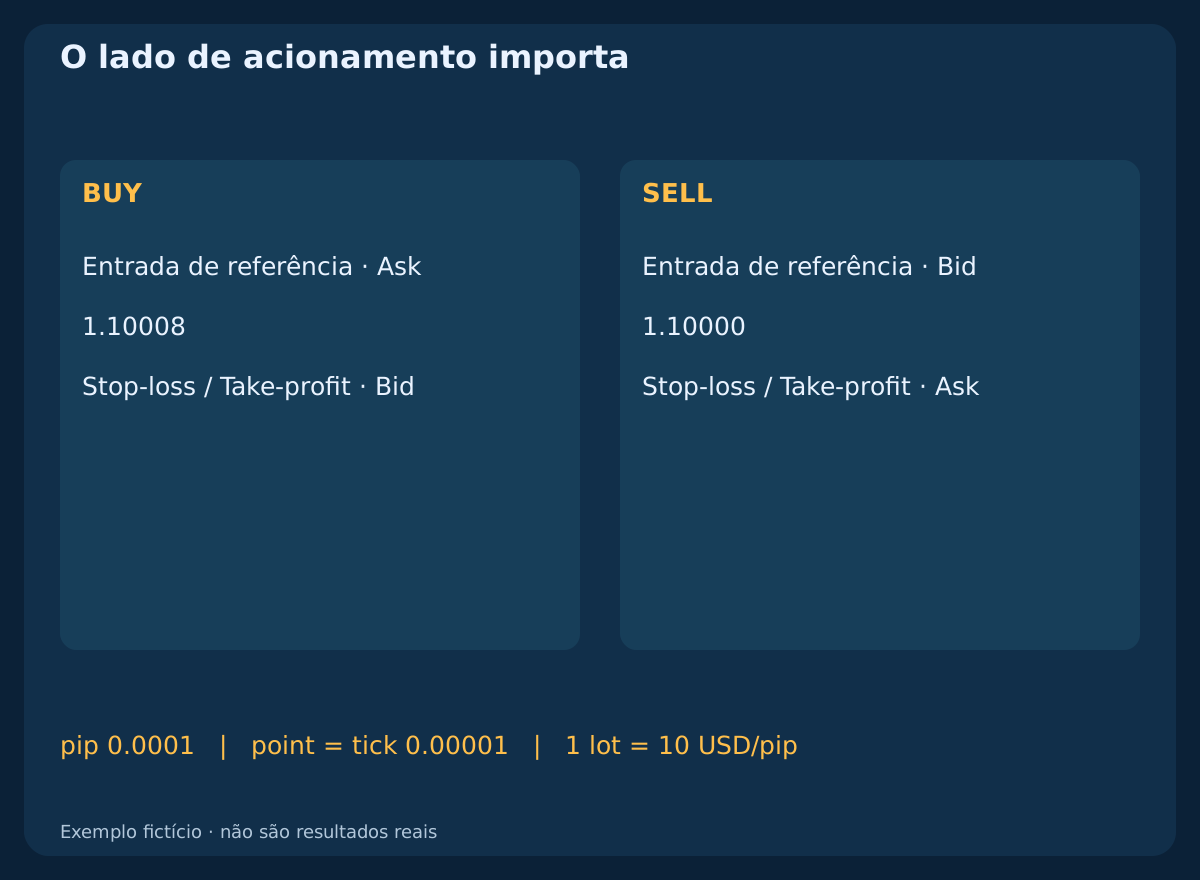
Hipóteses: EURUSD, conta em USD, contrato de 100000 EUR por lote padrão, pip=0.0001 e point=tick=0.00001. Um lote vale aqui 10 USD/pip. Um pip equivale a dez pontos neste exemplo, não em todos os símbolos; a moeda de cotação também pode ser diferente da moeda da conta.
BUY abre no Ask e fecha no Bid; SELL abre no Bid e fecha no Ask. A referência Bid/Ask=1.10000/1.10008 tem spread de 0.8 pip. Um candle Bid sozinho não comprova o acionamento de um stop SELL. Em análises reais, preserve o Ask histórico em vez de reconstruí-lo com um spread fixo conveniente.
3. Fixe uma origem comum antes de comparar
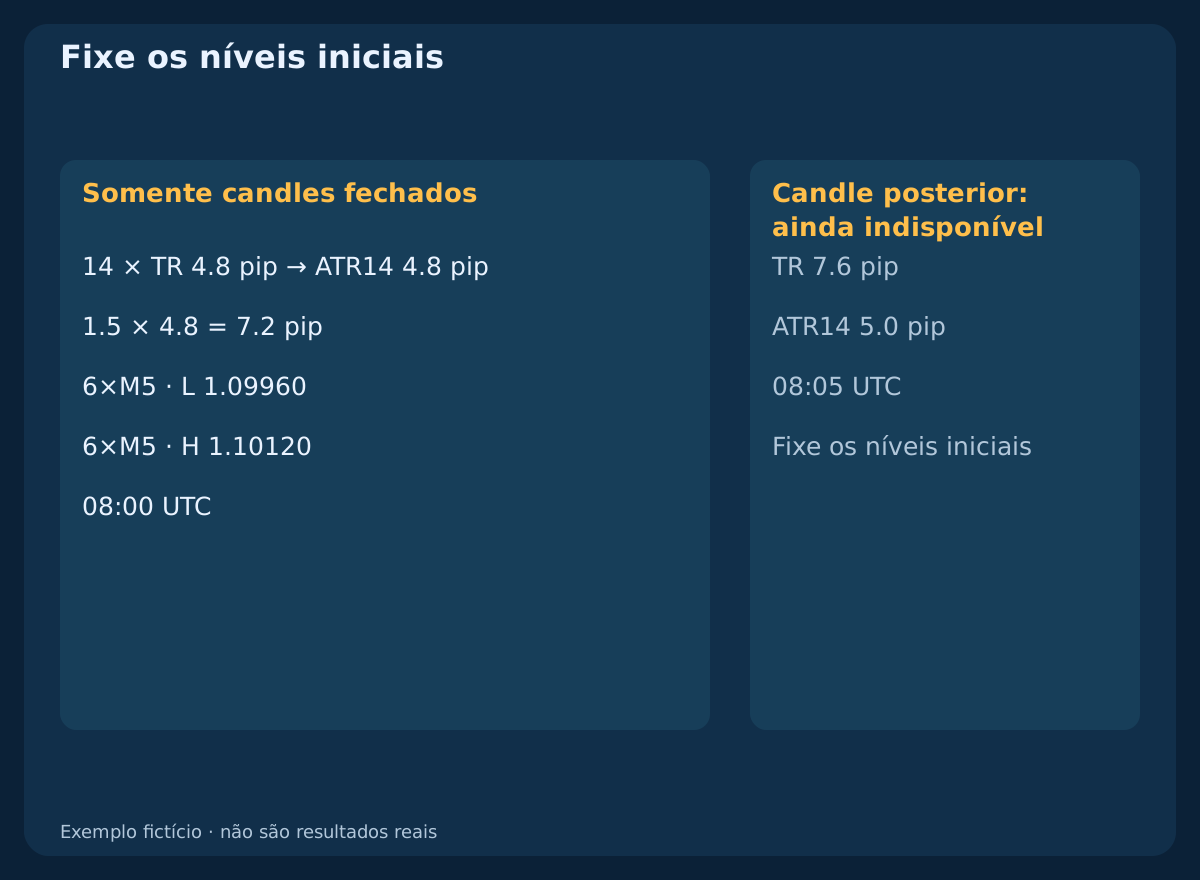
O último candle M5 termina às 08:00 UTC, e a referência BUY é E0=1.10008. É uma cotação fictícia de planejamento, não prova de execução na virada do candle. O CSV contém quatorze candles concluídos até essa origem e um posterior explicitamente identificado. Os primeiros quatorze true ranges são de 4.8 pips cada.
Os últimos seis candles concluídos fixam low=1.09960 e high=1.10120. Não substitua esses limites por extremos futuros. Converta a hora da corretora com o deslocamento válido naquela data; usamos UTC. OHLC, fechamento anterior, cálculos e sequência Bid/Ask permitem reproduzir o comparativo.
Baixar dados fictícios de ATR e estrutura (CSV)
Baixar comparação de saídas e custos (CSV)
| Parâmetro | Hipótese declarada |
|---|---|
| EURUSD · Bid / Ask | 1.10000 / 1.10008 |
| Ponto / tick | pip=0.0001 · point=tick=0.00001 |
| Comissão de ida e volta | 0.7 pip |
| Reserva total de execução | 0.3 pip |
| Orçamento monetário | 10000 USD × 0.25% = 25 USD |
| Horizonte comum | 08:15 UTC |
4. Pips fixos simplificam a regra, mas não se adaptam
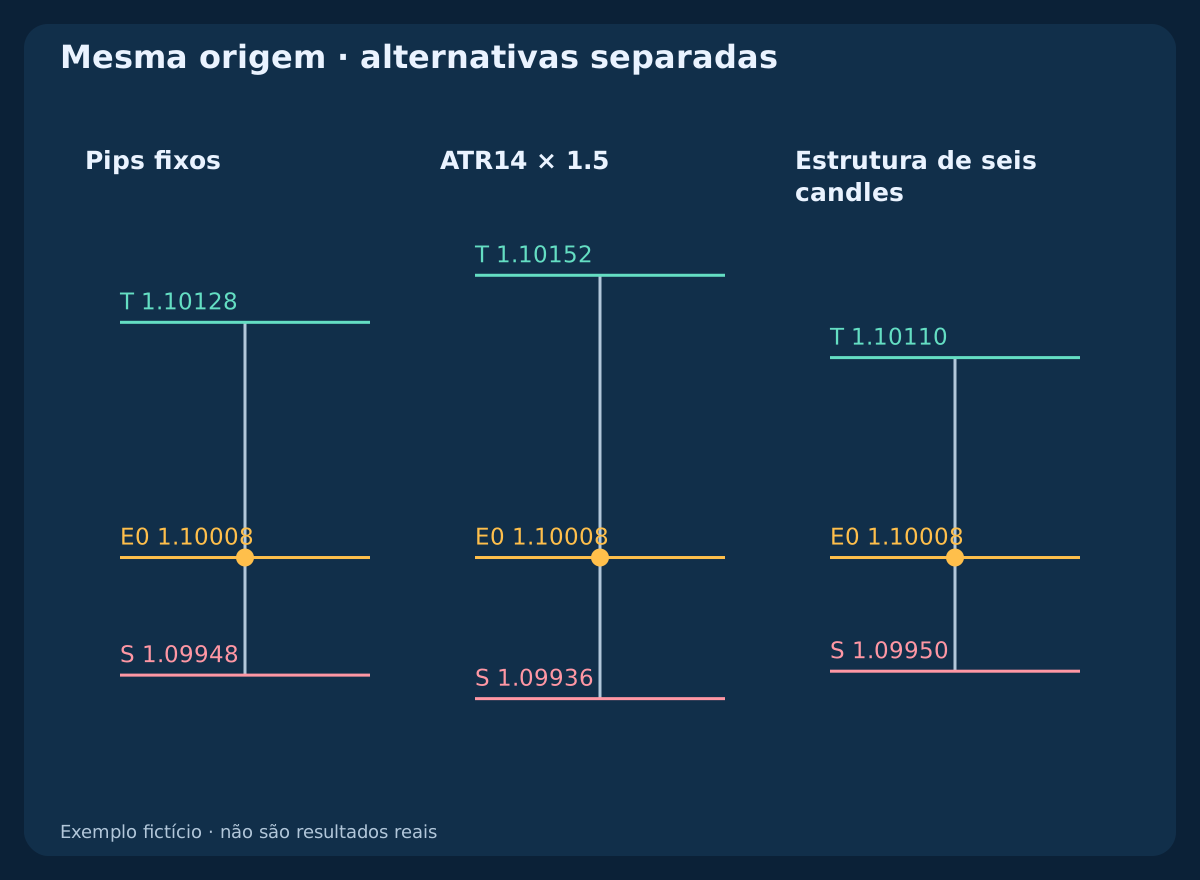
O candidato fixo posiciona o stop D=6.0 pips abaixo de E0 e o alvo no dobro da distância bruta: S_bid=1.09948 e T_bid=1.10128. São saídas BUY no Bid ancoradas ao Ask de referência. Esses preços permanecem no teste de spread. Medir seis pips abaixo do Bid seria outra regra, com distância maior desde a entrada.
Uma distância constante é fácil de auditar, mas muda de significado conforme volatilidade e liquidez. Pode ficar dentro de um limite relevante ou longe demais. Declare poucos valores antes dos testes; escolher depois o que melhor se encaixa em cada gráfico pronto torna a regra dependente do resultado.
5. ATR exige método, inicialização e candle fechado
O true range é TR=max(H-L,abs(H-C_prev),abs(L-C_prev)). Este modelo inicia o ATR com a média dos primeiros quatorze TR e depois aplica a recorrência de Wilder declarada ATR_next=(13*ATR_prev+TR_next)/14. Confira separadamente suavização e inicialização na plataforma: indicadores chamados ATR não necessariamente têm valores idênticos.
Na origem, ATR14=0.00048=4.8 pips. Com 1.5*ATR=7.2 pips, resultam S_bid=1.09936 e alvo bruto de duas distâncias T_bid=1.10152. O candle posterior tem TR de 7.6 pips e elevaria o ATR definido a 5.0 pips; não altera as saídas iniciais fixadas. No MT4, leia o buffer do candle concluído previsto depois que o novo candle for reconhecido, não o valor corrente ainda variável.
6. A estrutura precisa de um limite objetivo
O candidato estrutural subtrai 1.0 pip da mínima fixada dos seis candles: S_bid=1.09950. O alvo é a máxima fixada menos a mesma margem: T_bid=1.10110. Distância ao stop 5.8 pips, retorno bruto potencial 10.2 pips. É uma regra com janela finita, não um ponto de virada escolhido após o desfecho.
O limite pode representar a invalidação da ideia original, sem garantir que suporte ou resistência se mantenham. Se o alvo justificável deixar pouco retorno líquido, descarte o candidato. Afastá-lo apenas para melhorar a relação muda o modelo. Fractais ou pivôs que exigem candles futuros ainda não estavam confirmados na origem.
7. Subtraia custos do retorno e some à perda planejada
Assumimos comissão de abertura e fechamento equivalente a 0.7 pip e reserva total de execução adversa de 0.3 pip nas duas etapas: C=1.0 pip. É uma provisão, não um teto de slippage. Para BUY, use L=(Ask-S_bid)/pip+C, W=(T_bid-Ask)/pip-C e R_net=W/L.
O spread já está refletido no Ask de entrada e no Bid de saída; adicioná-lo novamente conta o mesmo custo duas vezes. O fixo produz L=7.0, W=11.0 e R_net=1.5714. ATR produz 8.2/13.4/1.6341; estrutura 6.8/9.2/1.3529, na ordem perda/retorno/relação. Alvo bruto de duas distâncias não equivale a uma relação líquida de dois. Tarifas mínimas, comissões efetivas e conversão cambial podem exigir cálculo monetário direto em vez de uma provisão constante em pips.
| Método | Stop Bid | Alvo Bid | Perda planejada, pips | Alvo líquido, pips | Relação líquida |
|---|---|---|---|---|---|
| Pips fixos | 1.09948 | 1.10128 | 7.0 | 11.0 | 1.5714 |
| ATR14 × 1.5 | 1.09936 | 1.10152 | 8.2 | 13.4 | 1.6341 |
| Estrutura de seis candles | 1.09950 | 1.10110 | 6.8 | 9.2 | 1.3529 |
8. Mantenha o orçamento monetário e arredonde para baixo
Com patrimônio líquido 10000 USD e orçamento de estudo 0.25%=25 USD, assumimos lote mínimo e passo de 0.01. Para V=10 USD por lote, calcule lots=floor_step(25/(L*V)). O fixo permite 0.35 lots com risco planejado 24.50 USD; ATR 0.30 lots / 24.60 USD; estrutura 0.36 lots / 24.48 USD.
O mesmo volume geraria riscos monetários diferentes, confundindo a comparação. Se o mínimo superar o orçamento, rejeite a operação: não arredonde para cima nem aproxime o stop. Confira margem e exposição simultânea total. Orçamento e reserva não limitam perdas reais causadas por gaps, falha da proteção ou execução pior.
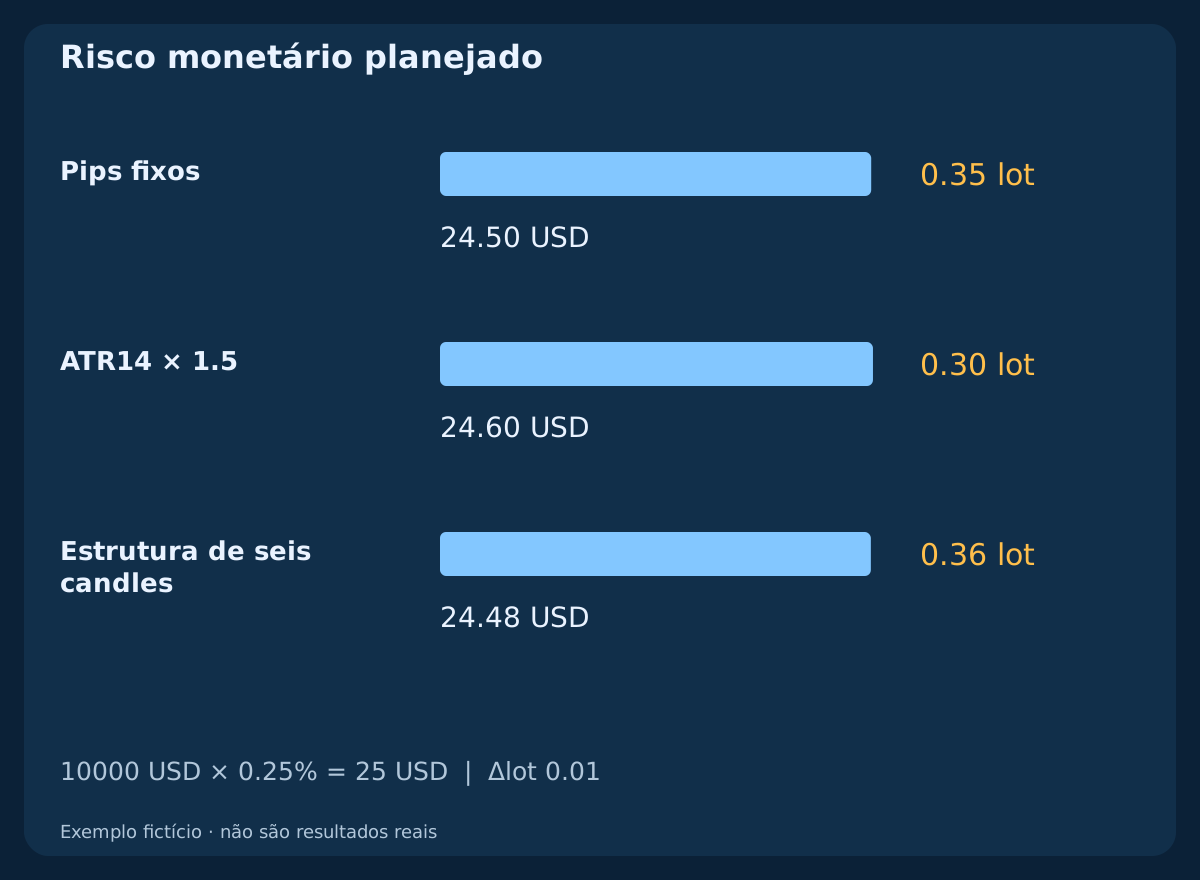
| Método | Lotes | Risco USD | Alvo USD |
|---|---|---|---|
| Pips fixos | 0.35 | 24.50 | 38.50 |
| ATR14 × 1.5 | 0.30 | 24.60 | 40.20 |
| Estrutura de seis candles | 0.36 | 24.48 | 33.12 |
9. Respeite o tick e as restrições atuais da corretora
Todos os níveis já estão na grade de ticks assumida. Em geral, arredonde o stop BUY para baixo e o SELL para cima para preservar o limite externo; arredonde conservadoramente alvos BUY para baixo e SELL para cima. Depois recalcule distâncias, custos, volume e elegibilidade. Casas decimais exibidas não definem sozinhas o tick negociável.
Antes da solicitação, verifique distâncias mínimas, restrições de congelamento, limites de lote e margem. No MQL4, MODE_TICKSIZE está em pontos e MODE_TICKVALUE na moeda da conta. MODE_STOPLEVEL zero pode coexistir com limites dinâmicos e rejeição por stops inválidos. Não amplie silenciosamente um stop rejeitado após a entrada nem envie substituição desprotegida sem política separada definida e testada.
10. Um spread maior pode invalidar o alvo fixado
Mantenha Bid e as três duplas de saídas, mas compare Ask=1.10016: spread de 1.6 pips. O filtro de estudo R_net>=1.20 serve apenas à ilustração, sem rentabilidade comprovada. Para L/W/relação, o fixo dá 7.8/10.2/1.3077, ATR 9.0/12.6/1.4000 e estrutura 7.6/8.4/1.1053.
A estrutura é rejeitada. Seu volume meramente comparativo 0.32 lots manteria a perda planejada em 24.32 USD, mas reduzir volume não corrige a relação. Não refaça as âncoras fixa e ATR neste teste: medimos outra cotação sobre o plano congelado. Uma estratégia executável precisa também de limites de idade e deslocamento da cotação e tratamento de solicitações com resultado desconhecido.
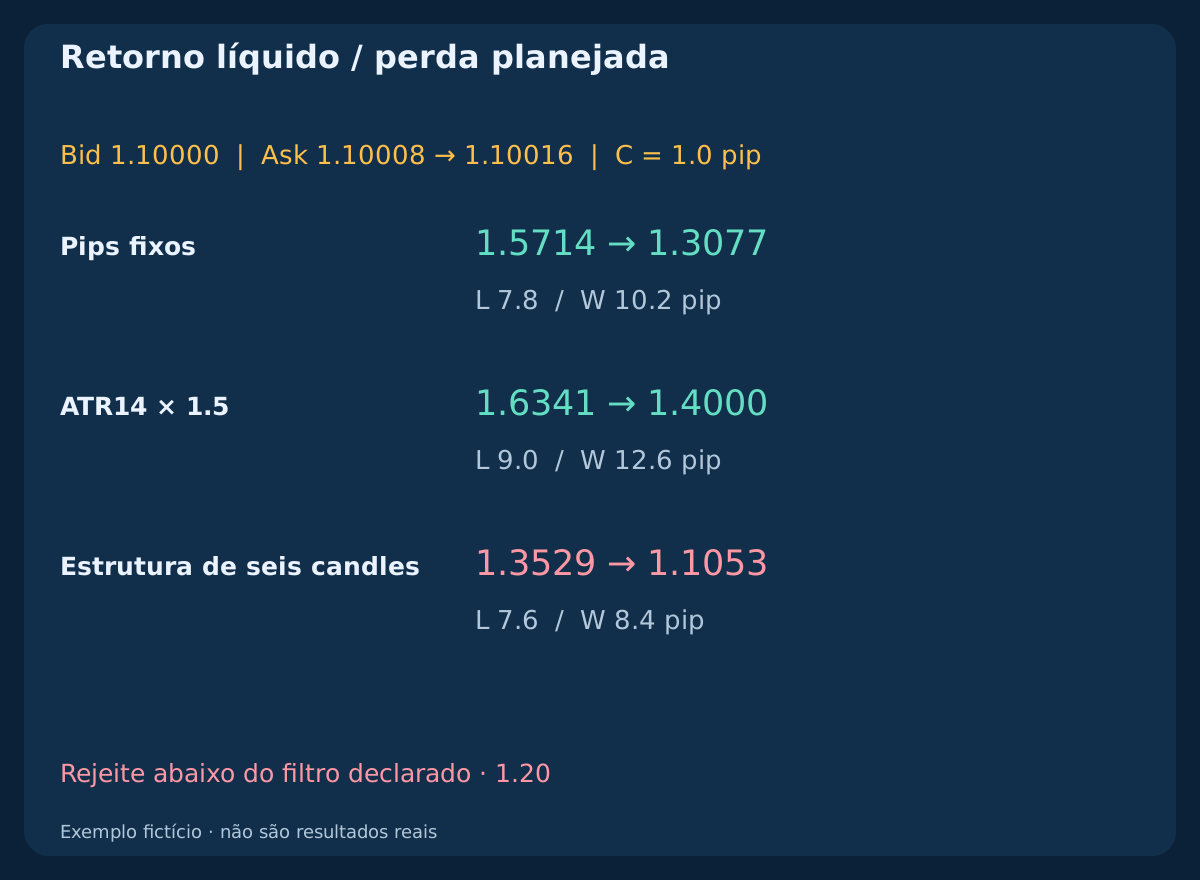
| Método | Perda planejada, pips | Alvo líquido, pips | Relação líquida | Filtro |
|---|---|---|---|---|
| Pips fixos | 7.8 | 10.2 | 1.3077 | Elegível |
| ATR14 × 1.5 | 9.0 | 12.6 | 1.4000 | Elegível |
| Estrutura de seis candles | 7.6 | 8.4 | 1.1053 | Rejeitado |
11. Espelhe SELL no Ask, não no gráfico Bid
Para SELL, L=(S_ask-Bid)/pip+C e W=(Bid-T_ask)/pip-C. Outro exemplo fixo com entrada Bid 1.10000, stop Ask 1.10060 e alvo Ask 1.09880 resulta em 7.0/11.0 de perda e retorno planejados em pips com os mesmos custos. Regras estruturais SELL exigem limites Ask próprios ou conversão explicitamente definida.
Se Bid está em 1.10040 e o spread aumenta para 2.0 pips, Ask alcança 1.10060 e toca esse stop SELL, embora Bid não toque. O spread pode mudar uma saída sem extremo Bid correspondente. Acionamento e execução são distintos; condições e gaps podem alterar o valor realizado.
12. Leia a ordem de saída numa trajetória
O caminho fictício alcança o alvo estrutural às 08:02 UTC, o stop fixo às 08:07 UTC e o alvo ATR às 08:12 UTC. São posições alternativas independentes, cada uma encerrada no seu primeiro limite. A estrutural já fechada não pode sofrer depois o stop da fixa. O arquivo inclui todas as observações Bid/Ask listadas e os primeiros contatos do modelo.
Com contabilização nos níveis e provisão de custos: estrutura +33.12 USD, fixo -24.50 USD e ATR +40.20 USD. São desfechos condicionais construídos, não execuções nem amostra de desempenho. Outro caminho poderia parar os três. Se stop e alvo estiverem no mesmo candle OHLC, a ordem é desconhecida sem dados mais finos; nunca presuma a sequência favorável.
Baixar sequência fictícia Bid/Ask (CSV)
| Alternativa | Primeiro contato UTC | Saída | Líquido planejado USD |
|---|---|---|---|
| Estrutura de seis candles | 08:02 | Alvo | +33.12 |
| Pips fixos | 08:07 | Stop | -24.50 |
| ATR14 × 1.5 | 08:12 | Alvo | +40.20 |
13. Defina saída por tempo e equilíbrio líquido
Um modelo real precisa de duração máxima. Aqui o horizonte comum é 08:15 UTC; alternativas ainda abertas são avaliadas na primeira cotação válida do lado executável a partir desse momento. Limites de preço têm prioridade nessa cotação. Registre dados ausentes e estado de ordem não resolvido, sem inventar fechamento pontual.
Em outro exemplo, BUY em 1.10008 fecha no Bid 1.10012: ganho bruto 0.4 pip, mas líquido planejado após C -0.6 pip. Com 0.35 lots, são -2.10 USD. O Bid de equilíbrio planejado é 1.10018. Levar o stop à entrada não cobre comissão e execução, e a modificação pode falhar.
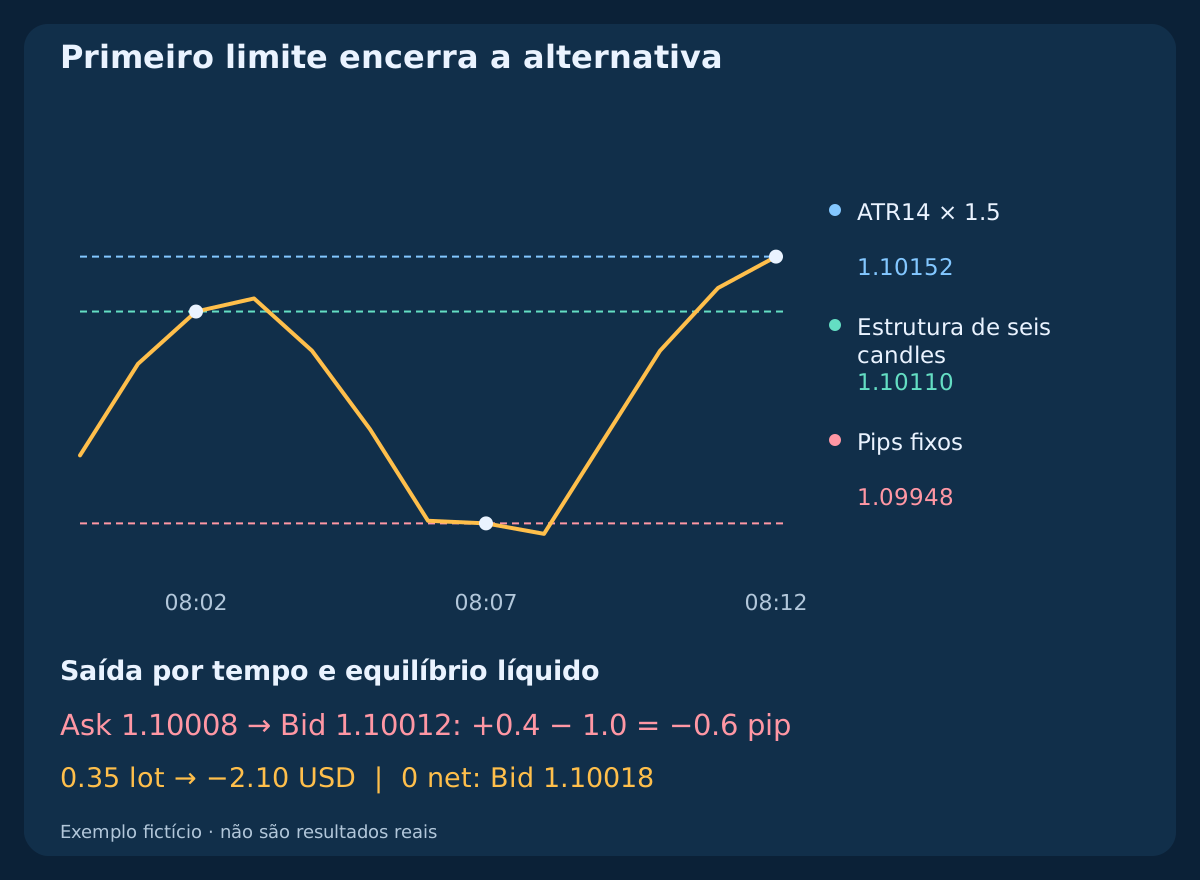
14. Separe stop inicial e gerenciamento posterior
O comparativo fixa stops e alvos iniciais, sem trailing stop, fechamento parcial ou mudança automática para o equilíbrio. Cada acréscimo cria outra política com horário, lado de preço, modificações e custos próprios. ATR maior depois da entrada não autoriza ampliar o risco inicial.
Apertar o stop após movimento favorável muda resultados possíveis, mas também pode fechar em oscilações normais. Defina candles usados, nível válido durante a alteração e tratamento de rejeições. Após timeout, confira posições reais antes de agir novamente. Preserve separados níveis planejados, aceitos pelo servidor e execuções reais.
15. Compare origens comuns com dados não utilizados
Compare métodos nos mesmos eventos de entrada elegíveis, cada um com níveis, filtros e dimensionamento monetário próprios. Preserve rejeições e custos. Apresente a visão por origem comum e a de operações aceitas: eliminar relações fracas muda a amostra negociada. Este exercício não simula carteira; sobreposições, limites de capital e conflitos de posição exigem regras adicionais executáveis.
Fixe distâncias, suavização ATR, múltiplos, janelas, margens, horizonte e filtros antes de testar um período posterior intocado. Avalie expectativa líquida, drawdown, exposição temporal, sensibilidade a custos e incerteza. Excursões adversa e favorável precisam de horizonte declarado; extremos futuros da sessão não podem escolher o stop da mesma operação. M1 e M5 exigem validações separadas.
16. Escolha um plano verificável e confira a viabilidade
Antes da entrada, registre origem, lado do preço, unidades, motivo do stop, alvo, arredondamento, relação líquida e volume permitido. Confira restrições, margem, risco agregado e relógio da saída. Rejeite entradas indisponíveis, nível inválido, lote mínimo caro demais ou retorno líquido insuficiente; não crie espaço movendo limites depois do fato.
Pips fixos oferecem referência simples, ATR uma escala declarada de volatilidade, e estrutura posições de preço congeladas. A utilidade depende de entrada, mercado e execução. Comece com comparação pequena e reproduzível, depois avalie dados não usados. Guias relacionados cobrem pares e dados MT4; estratégias separadas completam entrada e gestão.
Perguntas frequentes
Qual é o melhor stop em pips para scalping Forex?
Não existe distância universal. Defina entrada, lado do preço, referência de volatilidade ou estrutura, custos e orçamento; compare poucas regras fixadas em dados adequados não utilizados.
Um alvo 1:2 produz relação líquida de dois?
Não necessariamente. Neste exemplo, seis e doze pips brutos viram sete de perda planejada e onze de retorno líquido: 1.5714.
O stop ATR deve continuar aumentando após a entrada?
Isso seria outra regra de gestão. Aqui ATR e níveis iniciais ficam fixados na origem; a volatilidade posterior não modifica retroativamente o plano.
Por que um stop SELL dispara sem toque no gráfico?
SELL fecha no Ask. Um gráfico Bid não mostra o spread acima dele; sua ampliação pode levar Ask ao stop mesmo com a máxima Bid abaixo.
Stop mais amplo significa maior risco monetário?
Com o mesmo volume, sim. Para manter o orçamento, recalcule o volume pela perda planejada completa e arredonde para baixo. Rejeite se o lote mínimo for excessivo.
Os CSVs mostram qual stop é mais rentável?
Não. Eles reconstroem entradas fictícias, cálculos e trajetória ordenada. Rentabilidade exige estratégia completa, dados reais adequados, hipóteses de execução e observações não utilizadas.
Fontes e notas de pesquisa
A MetaQuotes documenta true range, requisitos de ordens e propriedades dos símbolos. Regras, preços, reservas e trajetórias são hipóteses didáticas fictícias próprias, não cotações de corretora nem resultados medidos.
- MetaTrader 4: Average True Range
- MQL4: OrderSend and stop restrictions
- MQL4: symbol and contract properties
Conteúdo educativo com preços, caminhos, custos e limites fictícios. Forex envolve risco; stops e reservas não garantem execução, lucro ou perda real máxima.