

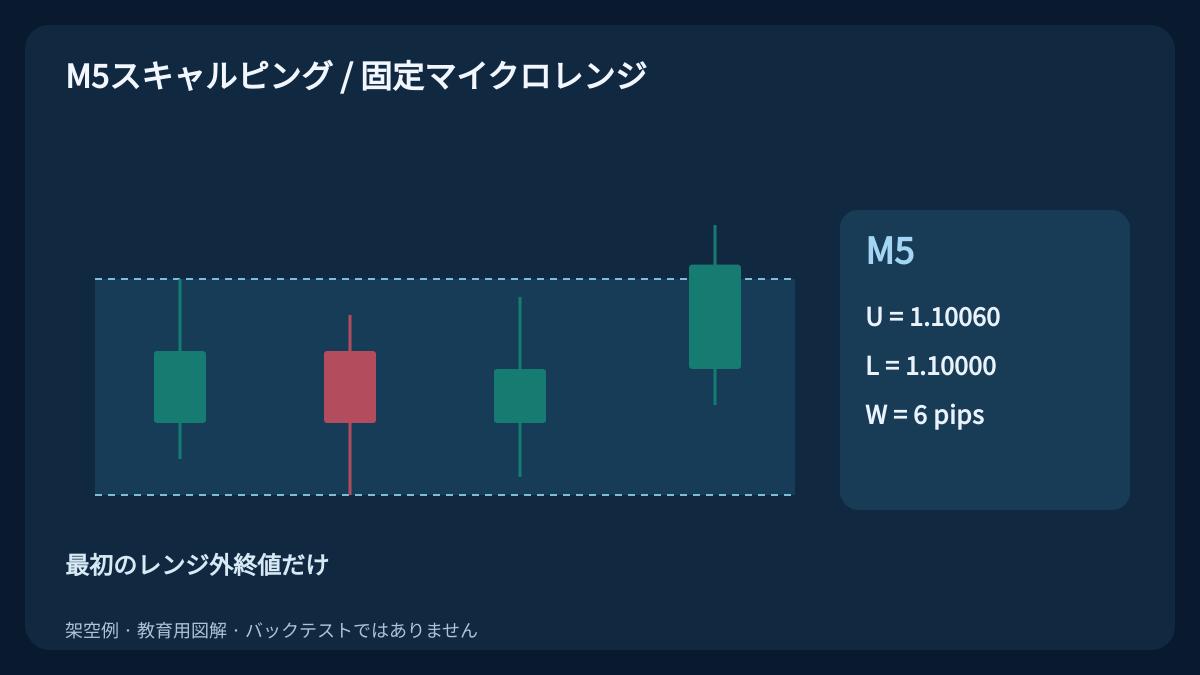
小さなレンジを再現可能な形で検証するには、境界、観察時間、最初の機会をブレイク前に決める必要があります。このM5ルールは確定シグナルと約定可能なエントリーを分け、取消しも記録に残します。
1. この5分足戦略で検証する仮説
短い持ち合いの後に固定境界を超える取引可能な動きが続くかを検証します。確定したM5のBid足3本でレンジを定義し、以後最初に外側で引けた足で方向を選びます。ヒゲだけでは成立しません。M5はシグナルの時間足であり、予定する最大保有時間は実際の約定から10分です。ただし決済可能な気配が必要です。
これは独自の検証仕様で、実証済みの収益手法や最適化済み設定ではありません。例はルールを再現できるよう作った架空データです。M1のEMAプルバック戦略と異なり、EMA方向条件、押し戻り帯、反応足の組合せは使いません。ロンドン開始レンジ、日次ピボット、リテストも使いません。時間足と費用の背景はスキャルピングガイドを参照してください。
2. 銘柄・時刻・設定を先に固定する
例はEUR/USDで、1 pip = 0.0001、pointと約定価格の刻みは0.00001です。シグナルはBidのOHLCを使用。調査時間は09:00–11:00 UTCで、09:00、09:30、10:00、10:30開始の30分枠に分けます。これは標本の定義で、最良の時間帯という意味ではありません。業者時刻からUTCへの歴史的な変換と夏時間の変更を記録してください。
各枠の最初のM5足3本でレンジを形成します。幅Wは4~8 pips、両端を含み、3本の高値・安値区間に共通部分が必要です。次の2本だけを観察します。最初の外側終値は境界を少なくとも0.3 pip超え、実体も同じ方向であること。固定ストップ余幅は0.5 pip、目標は突破境界からレンジ幅2つ先。予定建値と境界の距離上限は2 pipsです。
スプレッドは0.8 pip以下、記録に基づく気配の経過時間は2秒以下、注文送信は公称確定時刻から10秒未満。建値予備幅0.2 pip、往復手数料0.6 pip、将来の不利な決済予備幅0.4 pip、純利益候補/予定純損失は1.1以上です。1ポジション、各枠で候補と注文要求は最大1回。これらは検証入力であり、他契約へそのまま移せない理由は通貨ペアとコストフィルターのガイドで説明しています。
| 設定 | 例示値 | 意味 |
|---|---|---|
| レンジ | M5足3本、W = 4–8 pips | 共通部分を確認し形成後U/L/Wを固定 |
| 機会 | 観察2本、超過0.3 pip | 最初の外側終値と方向実体。両境界で取消し |
| エントリー | 0.8 pip / 2秒 / <10秒 / 2 pips | スプレッド・経過時間・送信期限・距離の上限 |
| 固定決済 | ストップ余幅0.5 pip、目標は境界から2W | BUYはBid、SELLはAsk |
| 費用条件 | 0.2 / 0.6 / 0.4 pip、純比率 ≥ 1.1 | 建値予備幅 / 往復手数料 / 決済予備幅 |
| 保有制限 | 1ポジション、枠ごと候補/要求1回 | 実約定から10分後に時間決済要求 |
3. その時点で分かる情報から一つのレンジを作る
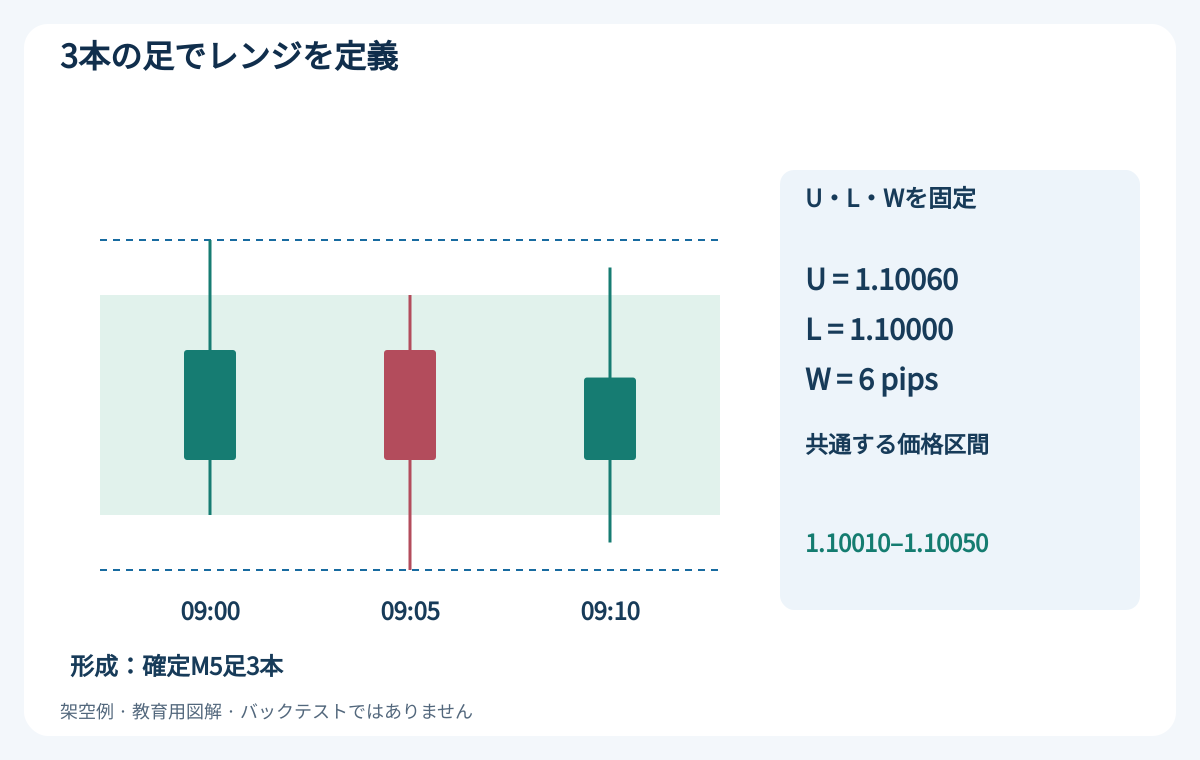
09:00枠では09:00、09:05、09:10開始の足を正確に使用します。3本確定後、Uを最高値、Lを最安値、W = U − Lとして固定。共通部分の条件はmax(low1, low2, low3) ≤ min(high1, high2, high3)で、等しい場合も認めます。幅条件は別に判定。後から都合のよい3本へ差し替えません。
架空のOpen/High/Low/Closeは、09:00 = 1.10020 / 1.10060 / 1.10010 / 1.10040、09:05 = 1.10040 / 1.10050 / 1.10000 / 1.10020、09:10 = 1.10020 / 1.10055 / 1.10005 / 1.10035。U = 1.10060、L = 1.10000、W = 6 pips、共通部分は1.10010–1.10050です。レンジが分かるのは09:15以後で、最後の足の開始09:10ではありません。
枠開始時に建玉がなく、形成中も継続して観測した場合のみ有効化します。形成後最初の気配は09:15:10より前に届き、定義した鮮度条件を満たす必要があります。それ以外は枠を取り消します。足の欠落、不正なOHLC、途中再起動も取消し。U・L・Wは固定し、後の高値を理由に線を引き直しません。
4. 最初のレンジ外終値で機会を使い切る
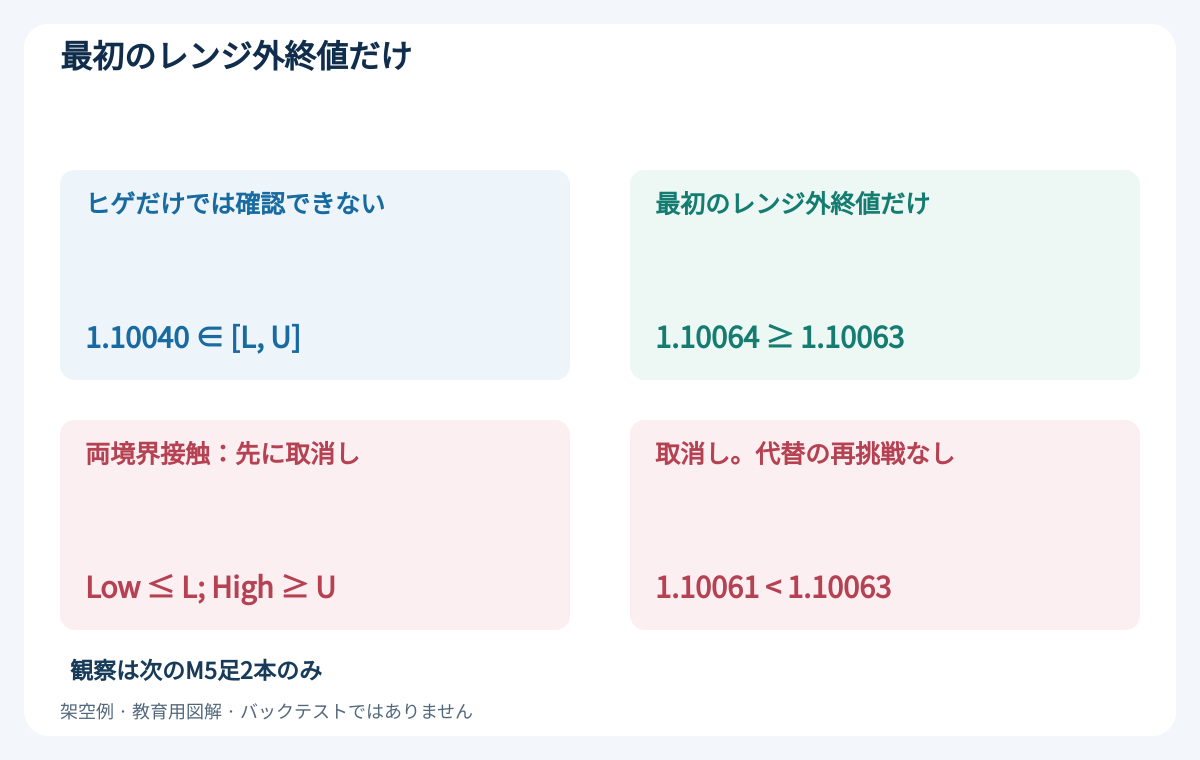
観察足は09:15と09:20開始、公称終値時刻は09:20と09:25です。終値がUまたはLと同値なら内側扱い。外側にヒゲが出ても終値が内側なら、後述の両境界接触で取り消されない限り2本目を使えます。2本とも内側ならブレイクなしで終了。3本目で救済しません。
最初にUより上、またはLより下で引けた足だけが候補です。BUYはClose ≥ U + 0.3 pipかつClose > Open。SELLはClose ≤ L − 0.3 pipかつClose < Open。最初の外側終値が弱ければ機会を消費して失格。次の強い足に替えません。0.3 pip条件は等号を含み、実体方向の比較は等号を含みません。
BUY例の09:15–09:20足はOpen 1.10035、High 1.10075、Low 1.10025、Close 1.10064。陽線でUより0.4 pip上、必要水準1.10063を超えます。ただし確定足を実際に観測して初めて候補になります。過去終値で約定できたことを意味しません。
5. 両境界への接触と無効化
各観察足の終値を評価する前に、Low ≤ LかつHigh ≥ Uなら枠を取り消します。1本のM5で両方の固定境界に触れたため、見栄えのよい終値でも曖昧な経路として除外します。この判定はブレイク判定より先です。形成用3本には適用しません。
候補成立後は方向・ストップ・目標が固定です。BUYはBidストップL − 0.5 pip、Bid目標U + 2W。SELLはAskストップU + 0.5 pip、Ask目標L − 2W。建てる前に該当する気配側で防御水準や目標を超えたら取消し。方向反転、代替レンジ、境界拡大はしません。ストップは最大損失の保証ではありません。
6. 足の時刻・気配の時刻・送信時刻を分ける
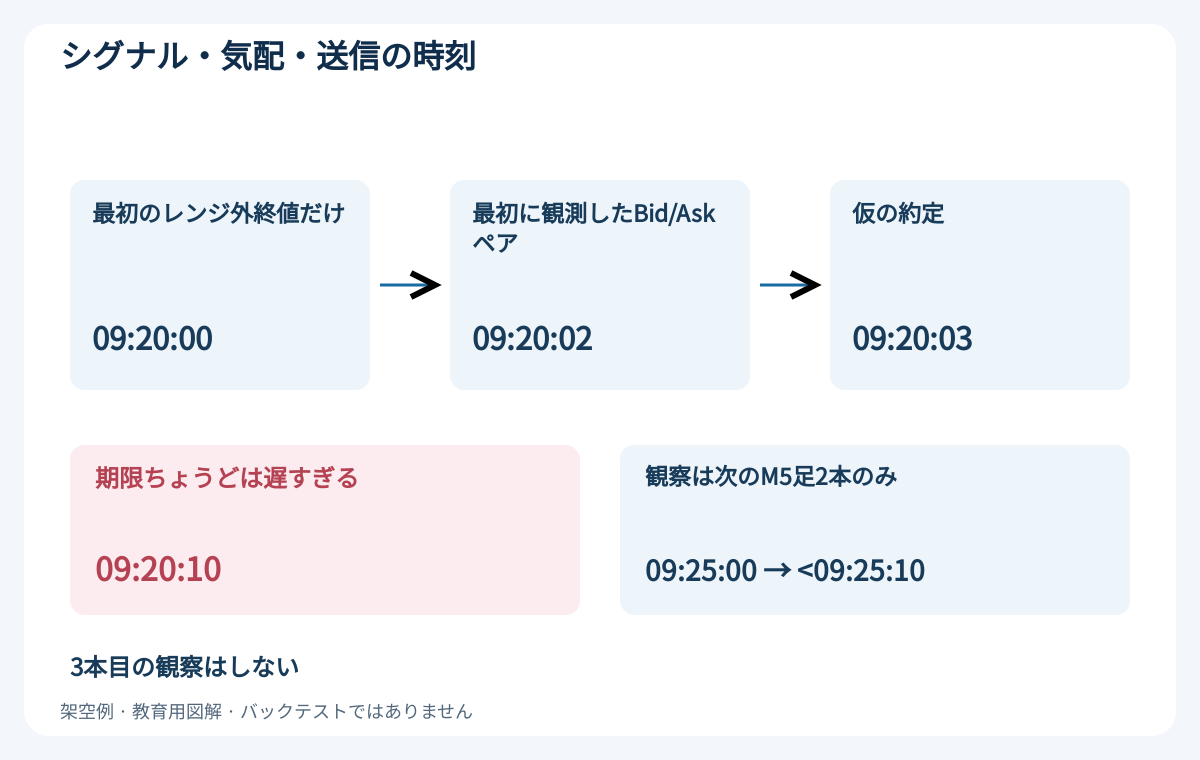
シグナル足確定後に最初に観測した対象銘柄のBid/Askペアだけを評価します。BUYはBid ≥ U + 0.3 pip、SELLはBid ≤ L − 0.3 pipを維持。正の有効価格、Ask ≥ Bid、合法な価格刻み、スプレッド0.8 pip以下、記録した方法による経過時間2秒以下を要求します。ローカル受信時刻とサーバー時刻は別の時計です。無関係な時刻を引いて鮮度を作らないでください。
注文は公称確定時刻+10秒より前、30分枠終了より前、かつ09:00–11:00 UTC内に送信。同時刻は期限切れです。確定09:20:00、最初の気配09:20:02、送信09:20:10未満なら条件を満たす可能性があります。最初の気配または送信が09:20:10なら失格。2本目の09:25確定にも独自の10秒枠がありますが、追加の観察足は認めません。
最初の気配が失格なら取消し。好条件のスプレッドや価格を待つのは別手法です。全条件と数量確認後に要求は1回だけ。送信前の途中気配で条件が無効になっても取消し。後の約定は最初の気配や期限の妥当性を証明しません。不明な応答の照合はスリッページと遅延のガイドを参照してください。
7. 数量の前に固定計画を評価する
予定建値E*はBUYが現在Ask + 0.2 pip、SELLが現在Bid − 0.2 pip。方向距離E* − UまたはL − E*は0~2 pips、両端を含みます。予備幅は計算上の仮定で、保証された約定上限ではありません。ストップと目標はE*および現在の決済気配の正しい側に配置。価格刻み、最小ストップ距離、数量、証拠金を確認します。正確な計画が許可されないなら形を変えず棄却します。
E*から損切り・利確までの総距離を計算。手数料と将来の決済予備幅、ここでは計1.0 pipを予定損失に加え、潜在利益から引きます。両方正で、純利益候補/予定純損失 ≥ 1.1となってから数量を計算します。保護注文の同時送信が対応する口座でのみその手順を使い、暗黙に無保護建てへ変更しません。実際の口座の制約と執行方式を確認します。
8. BUYを約定可能な気配側で計算する
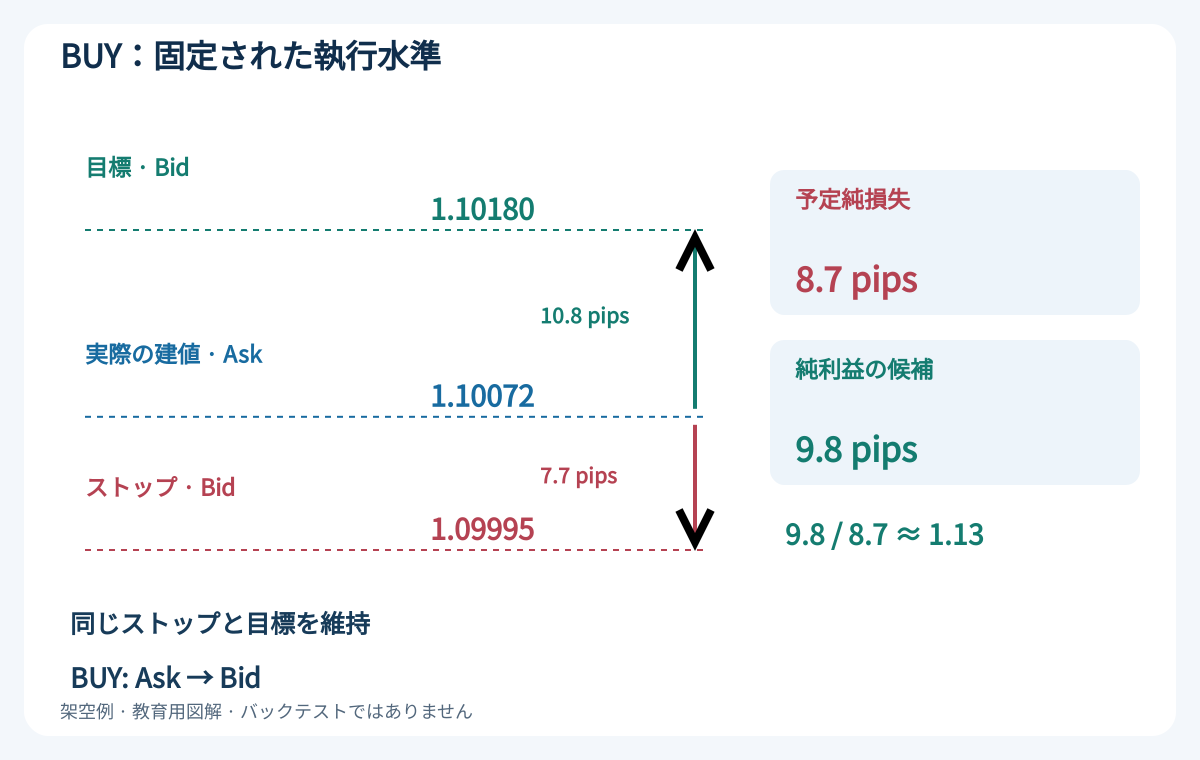
U = 1.10060、L = 1.10000、W = 6 pips、陽線終値1.10064を維持。最初の気配が09:20:02にBid 1.10064 / Ask 1.10070と仮定します。スプレッド0.6 pipでBidの超過幅も維持。E* = 1.10072はUより1.2 pips上。正しい要求後、09:20:03に同じ1.10072でBUY約定したと仮定。測定された保証ではなく架空の順序です。
Bidストップ1.09995、Bid目標1.10180。総リスク(1.10072 − 1.09995) / 0.0001 = 7.7 pips、総利益候補(1.10180 − 1.10072) / 0.0001 = 10.8 pips。予定純損失7.7 + 0.6 + 0.4 = 8.7、純利益候補10.8 − 0.6 − 0.4 = 9.8。9.8 / 8.7 ≈ 1.13で1.1を満たします。
実際のAsk約定からBid決済までの距離にはスプレッドと想定建値偏差が入っています。再度引きません。将来の決済予備幅は窓開けや決済失敗で超過し得ます。計画上の予備幅と実績計上の違いは取引コストガイドで説明しています。
9. 同じ形でも別の価格なら失格になる
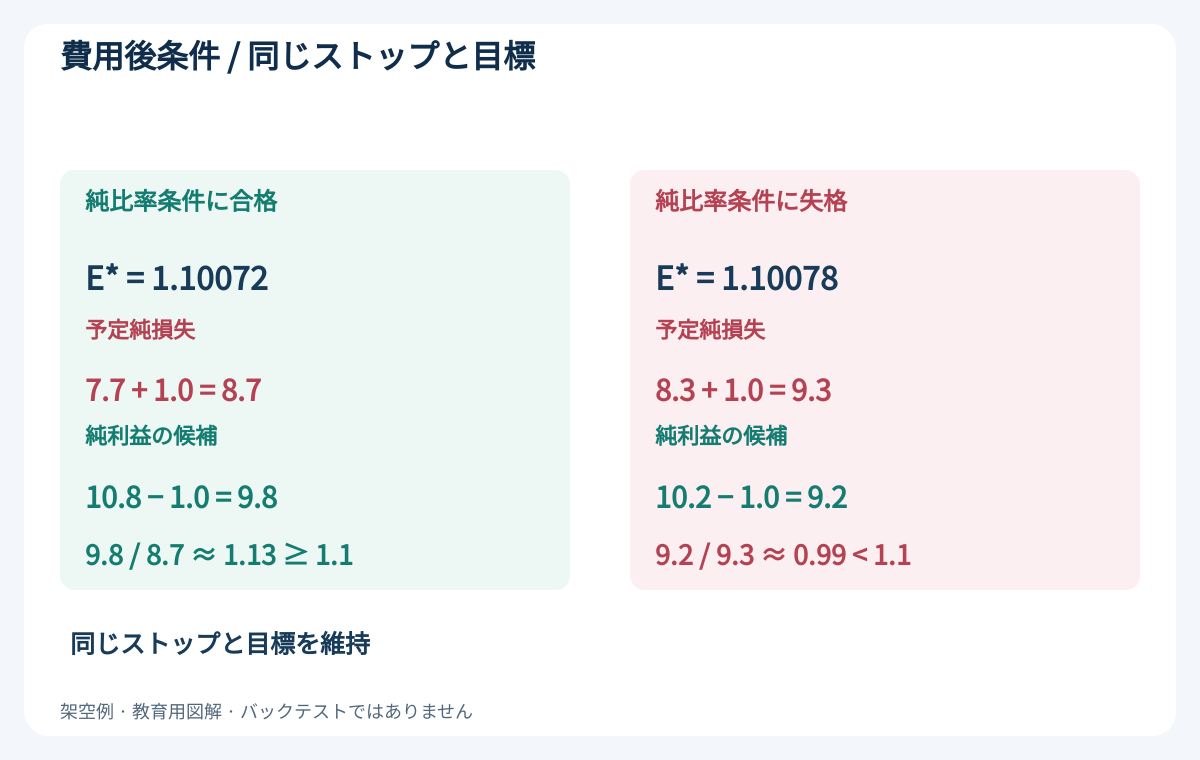
最初の気配が代わりにBid 1.10070 / Ask 1.10076だった場合を考えます。同じシグナル・ストップ・目標でスプレッドは0.6 pip。E* = 1.10078はUより1.8 pips上で、距離とスプレッドは合格。しかし総リスク8.3、総利益10.2 pips。費用と予備幅1.0 pipの後は損失9.3、利益9.2です。
9.2 / 9.3 ≈ 0.99で1.1を下回るため取消し。目標移動、ストップ接近、基準緩和で救済しません。これは最初の気配の別シナリオで、同じ枠で2回試すルールではありません。予定建値が1.10080を超えれば2 pips制限でも失格。同値1.10080は他条件をすべて満たす必要があります。
10. 全予定損失から数量を切り下げる
標準契約EUR 100000、USD口座、1ロット当たり1 pip = USD 10を仮定。8.7 pipsは1ロットUSD 87です。例の予算USD 25なら25 / 87 ≈ 0.28736ロット。刻み0.01で0.28へ切り下げ、予定損失USD 24.36、保守的な目標額0.28 × 9.8 × 10 = USD 27.44。
計算例であり期待利益や推奨数量ではありません。実際のpip価値、数量制限、余剰証拠金、最低・注文単位の手数料を確認。最低数量未満なら切り上げず見送ります。別通貨口座は換算が必要です。数量計算ガイドを参照してください。予算は窓開け、拒否、障害時の損失上限を保証しません。
11. SELLの金額距離はBUYのコピーではない
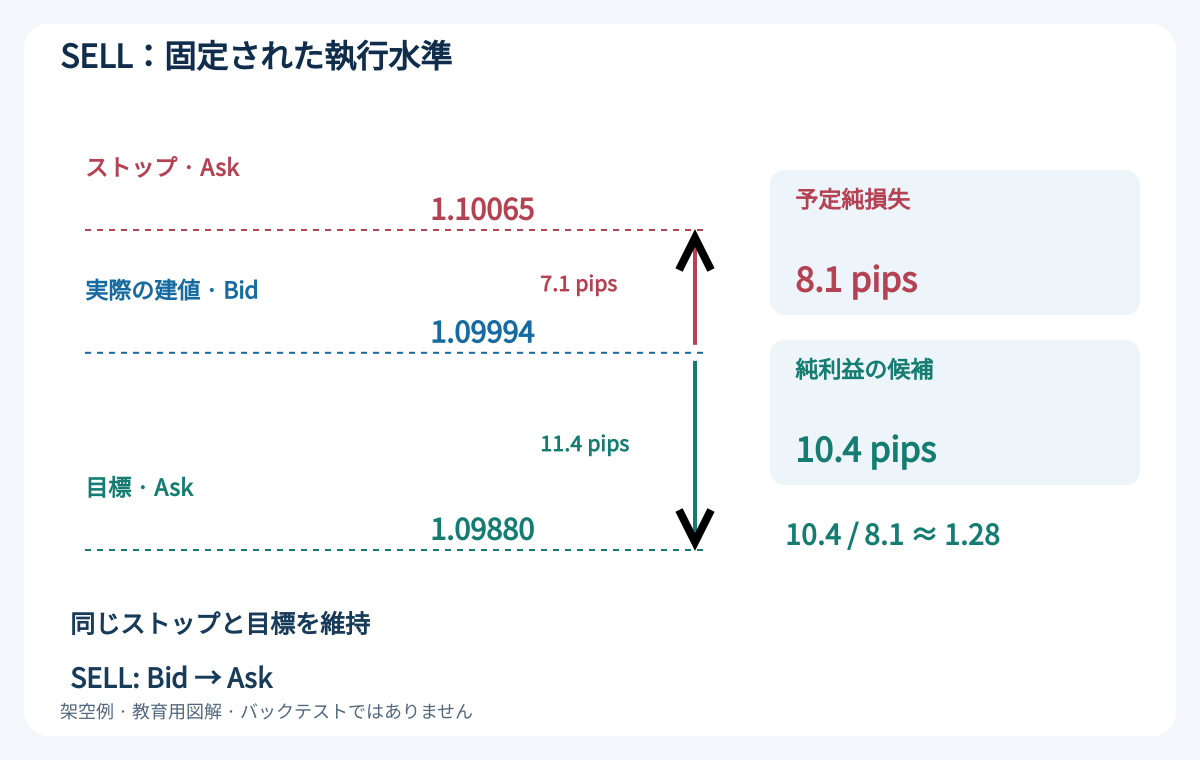
別の下抜け例でも同じレンジを使います。最初の観察足はOpen 1.10020、High 1.10040、Low 1.09990、Close 1.09996。陰線で両境界には触れず、L − 0.3 pip = 1.09997を下回ります。時刻・口座条件は合格と仮定。Bid 1.09996 / Ask 1.10002でスプレッド0.6、E* = Bid − 0.2 pip = 1.09994、Lより0.6 pip下です。
実際のSELL約定を1.09994と仮定。Askストップ1.10065、Ask目標1.09880。総リスク7.1、総利益候補11.4 pips。手数料と予備幅後は損失8.1、利益10.4、10.4 / 8.1 ≈ 1.28で合格。BUY数量や金額をコピーせず証拠金と数量を再計算します。
どちらのシグナルもBid足ですが、BUYはAskで建てBidで決済、SELLはBidで建てAskで決済します。この区別が固定水準に反映されています。Bid安値が1.09880に触れても、SELL目標がAskで執行可能だった証拠にはなりません。対になった気配とイベント順序が必要で、上下反転の図だけでは採算を決められません。
12. 10分の時計は実際の約定から始まる
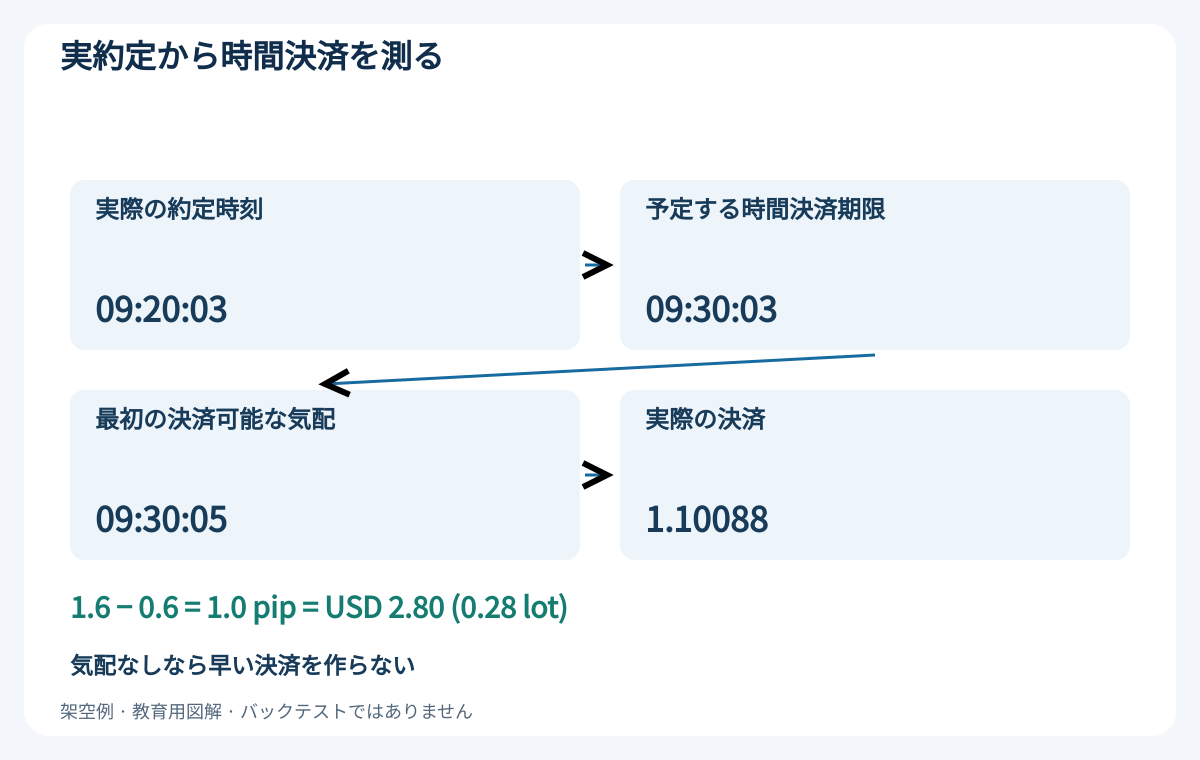
元のストップと目標を維持し、トレーリング、建値移動、部分決済はしません。まだ保有中なら実際の約定から10分経過後、最初の執行可能気配で時間決済を要求。保護決済や不明な注文状態は先に照合します。同じタイムスタンプでも気配、要求、確認の順序を残します。
BUY約定09:20:03なら予定期限09:30:03。気配が09:30:05までなければ、それ以前の決済を作りません。新しいBid 1.10090、実際のBUY決済1.10088と仮定すると、約定間利益1.6 pips、手数料0.6後の実績純利益1.0 pip。0.28ロットならUSD 2.80です。未使用の計画予備幅をもう一度引きません。
10分は要求する保有上限で、保証時間ではありません。建玉はエントリー時間外でも管理が必要です。次枠開始時に建玉があれば、直後に決済しても枠全体を見送ります。新枠は既存のストップや保有時計を変えず、即時の代替取引も認めません。
13. 取消しと執行例外を記録に残す
不適格レンジ、観測不足、両境界接触、弱い初外側終値、ブレイクなし、気配失格、期限切れ、注文拒否を区別。規則どおり各枠を消費・終了します。送信前失格も含め候補と要求は最大1回。BUY失敗後の反転や、途中再起動後のレンジ再構築はしません。
注文状態不明なら口座と照合します。タイムアウトは拒否の証拠ではありません。許可計画外の約定が確認されたら執行例外として扱い、利用可能な保護を残し、記録済み手順で最初の使用可能気配にて秩序ある決済を要求。再建てしません。実損益と費用を記録し、図の見栄えが悪くなっても例外をテストから消しません。
14. マイクロレンジ仮説が失敗する場面
共通部分と6 pips幅は売買圧力の蓄積を証明しません。小さな箱がノイズで、確定ブレイク直後に反転することもあります。固定境界は後知恵を減らすだけで優位性の証拠にはなりません。幅条件、2本の窓、目標倍率は採算に弱い可能性があり、普遍的最適値と呼ばず検証します。
短い機会ではスプレッド変化、逆選択、拒否、気配遅延が大きく影響します。一律費用控除はリアルタイムなら取り消される気配を再現しません。時間変更、ニュース条件、リテスト、追加機会は別バージョンです。最も美しい履歴だけを選ばず、失敗した試行と全変更を記録します。
15. ブレイク足だけでなく全手順を検証する
枠の適格性、正確な形成3本、有効化気配、固定U/L/W、初外側終値、両境界判定の優先、初エントリー気配、条件、数量、1回の要求、実約定、全決済を再生します。ブレイクなしと拒否も正しい母数で数えます。1本目失敗を2本目で置換しません。境界等号、0.3 pip超過、10秒未満の期限も明示テストします。
標準MT4 Every tickは記録された過去のBid/Askペア、実際のローカル受信経過時間、現実的遅延を保証しません。M5足だけで同一足内のストップ・目標到達順は分かりません。検証不能な条件はそのデータでは判定不能と記載します。詳しくはMT4スキャルピングのバックテストガイドを参照。
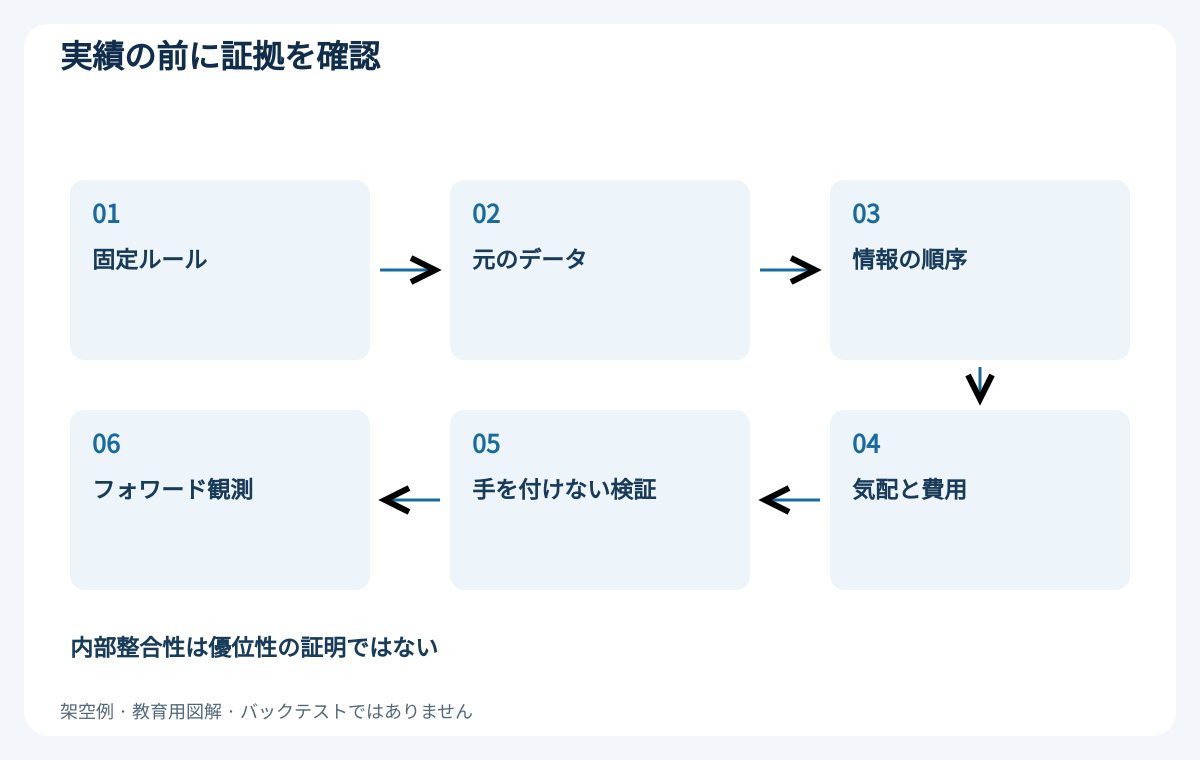
開発、検証、手を付けない過去テスト、将来観測を時系列で分離。候補、取消し、要求、約定、決済、未決済エクスポージャー、費用、ドローダウン、例外を報告します。費用と時間の悪化を適格性判断全体に反映します。高いモデリング率や明確な図は将来成功の確率ではなく、本記事に収益バックテストはありません。
16. 将来観測の前に証拠を点検する
ルール版、UTC対応、元データ、パラメーター、枠ごとのログ、未改変レポートを保存。採用・取消し候補を形成3本、初外側終値、初気配に結び付けます。レンジが移動せず未来足が意思決定に入っていないか確認。教材図と実績モニタリングは分離します。
フォワード検証手順は観測と照合を整理します。デモはルール忠実性の確認に役立ちますが、同じライブ流動性を証明しません。証拠不足、追加の管理されたテスト、仮説棄却も妥当な結論です。商用EAは独自証拠が必要で、この架空戦略から掲載製品のルール使用や収益を推定できません。
よくある質問
M5なら全取引がちょうど5分ですか?
いいえ。シグナルの時間足です。本仕様は実約定から10分後に決済要求し、使える気配がなければ遅れる場合があります。
新しい高値や安値でレンジを動かせますか?
できません。指定3本確定後にU・L・Wを固定します。後の価格はブレイクや取消しの情報で、代替境界ではありません。
レンジ外のヒゲだけで成立しますか?
いいえ。最初の外側終値に0.3 pip以上と方向一致の実体が必要です。観察足が両境界に触れれば終値評価より先に取り消します。
弱い最初の外側終値を2本目で置換できますか?
できません。最初の外側終値で機会を消費します。2本目は1本目が消費も取消しもしていない場合だけです。
スプレッドと距離が合格でも失格になる理由は?
ストップと目標が固定だからです。BUY予定1.10078では純利益9.2 / 予定損失9.3 ≈ 0.99で1.1未満になります。
これは収益バックテストやEA推奨ですか?
いいえ。価格と損益は架空の教材です。仮説、費用、執行、頑健性には独立した検証が必要で、収益実証を主張しません。
出典と研究上の注意
MetaQuotesの公式資料は成行注文の気配側、価格の正規化、ストップ制限を説明しています。これらは執行の説明を支えるもので、独自のレンジ条件や数値の有効性を保証しません。価格、気配、約定、金額はすべて架空です。本記事のために収益性のあるバックテストや業者の執行測定を行ったわけではありません。
教育用研究手順です。設定、価格、約定、金額は架空で、確認済み成績ではありません。FXにはリスクがあります。ストップ、見積額、予算、バックテストは将来成績や損失上限を保証しません。