

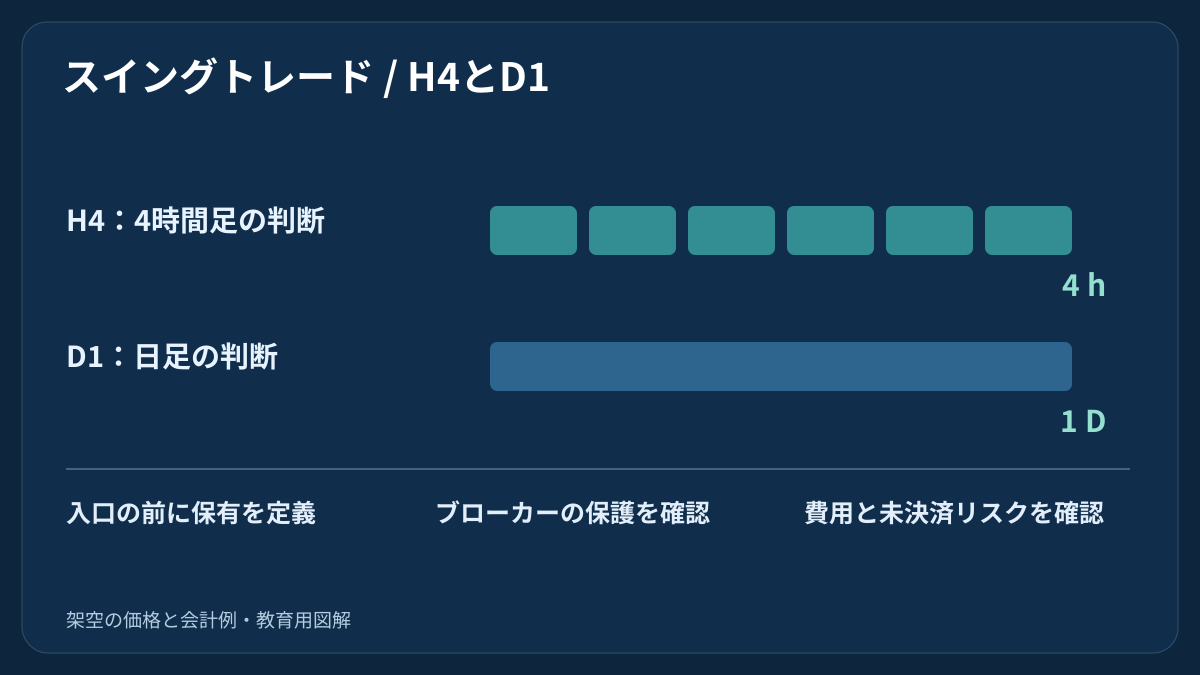
保有期間を延ばすと値動きを待つ時間が増えますが、費用、ニュース、価格の飛びの影響を受ける時間も増えます。H4とD1の判断時刻を比較し、持ち越し費用を計算して、計画損失額が損失の保証上限ではない理由を確認します。
1. FXにおけるスイングトレードとは
FXのスイングトレードは、複数の取引セッションにわたる値動きの一部を狙うスタイルです。保有は数日、場合によっては数週間になります。同じ取引日のうちに全ポジションを閉じる計画とは、この保有の長さが異なります。ただし、保有期間だけではエントリー条件は決まりません。損益曲線が滑らかになる保証も、遅い時間足なら安全になるという保証もありません。
トレンド中の押し目・戻り、反転、ブレイクは、いずれもスイングの研究対象になり得ます。それぞれに明確な基準、エントリー条件、無効化条件、決済方針が必要です。本稿はEMAやセッションブレイクの別版を作るのではなく、共通する保有の問題を扱います。口座全体の枠組みはリスク管理ガイドを参照してください。
保有費用を詳しく確認するには、FXスワップとロールオーバーのガイドで、表示単位、計算日程、口座通貨の明細を結び付けてから純損益を評価してください。
2. H4とD1にそれぞれの役割を与える
H4は4時間をまとめた足、D1はブローカーが定める日次区間をまとめた足です。H4では取引日の途中にも判断できますが、D1モデルは指定した日足の確定を待ちます。どちらの足も、何日保有すべきかまでは決めません。H4のエントリーを複数の日足確定後まで保有することも、D1シグナルを次の気配値で見送ることもあります。
完全な24時間には計算上6つの4時間区間がありますが、6回の取引機会があるという意味ではありません。休場、短い日曜セッション、データの作り方によって、利用できる足は変わります。シグナル判断の時計と保有期間の上限は分けて定義します。逆行後に下位足を追加しても元の根拠が強くなるわけではなく、検証仕様が変わります。
| 確認点 | H4 | D1 |
|---|---|---|
| 判断区間 | 4時間足 | ブローカーの日足 |
| 保有期間 | 別途定義する | 別途定義する |
| 判断の間 | 保護とエクスポージャーは続く | 保護とエクスポージャーは続く |
| 比較条件 | 同じ利用可能情報と全費用 | 同じ利用可能情報と全費用 |
3. 確定足と記録されたブローカー時刻を使う
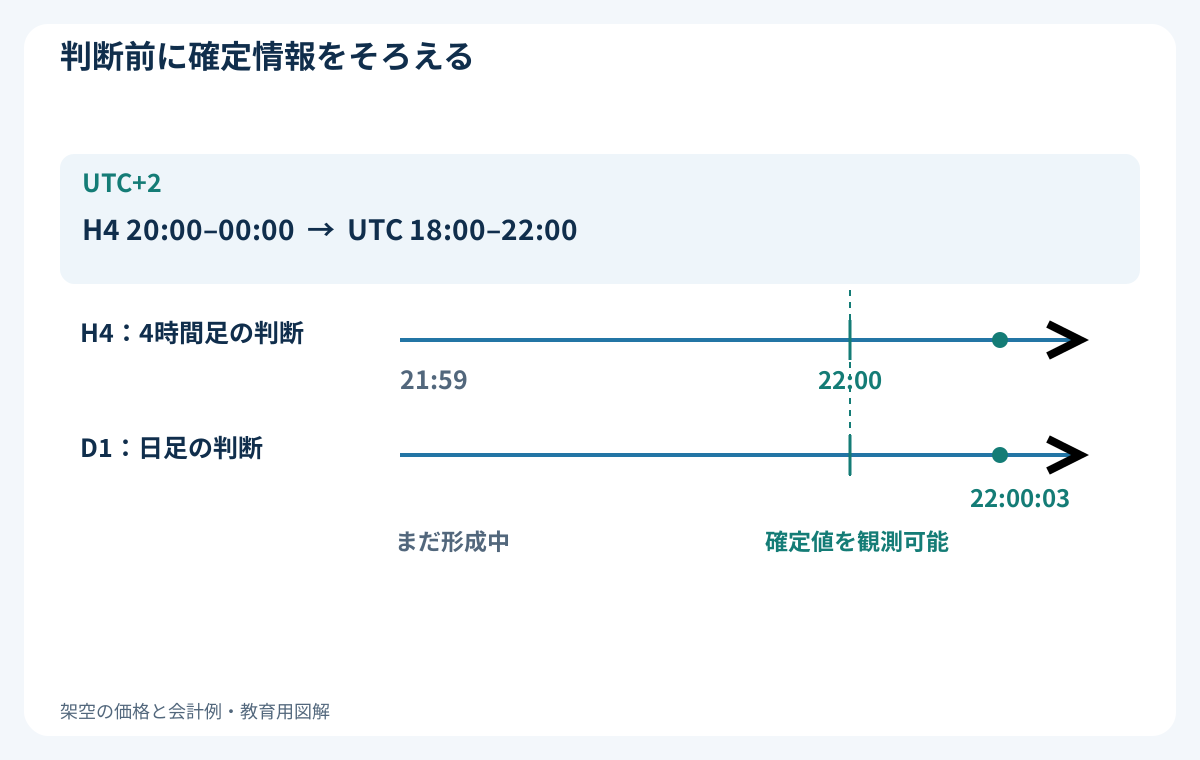
説明するセッションでサーバー時刻がUTC+2の架空ブローカーを考えます。サーバー20:00–00:00のH4足は18:00–22:00 UTCに対応し、D1も22:00 UTCに同じ名目上の境界へ達します。21:59 UTCでは両方とも未確定です。新しい足の最初の気配値が22:00:03 UTCに届くなら、直前の確定値を観測できるのはその時点です。22:00ちょうどの架空約定に置き換えてはいけません。
UTC+2は例の前提であり、MT4共通の設定ではありません。実際の配信データについて、過去の時差、夏時間、欠落気配値、日足の区切り方を記録します。H4とD1を比較する前に、同等の情報が利用可能になった時点をそろえます。固定した現地時刻がUTCに対してずれる理由は、セッションとタイムゾーンのガイドで確認できます。
4. 測定できる銘柄を選ぶ
「スイングに最適な通貨ペア」の万能リストより、契約条件とデータから始めます。正確なMT4銘柄名、契約単位、約定可能な価格刻み、通常時と悪化時のスプレッド、気配値の有無、ロット刻み、口座通貨への換算を確認してください。日中の値幅が大きいだけでは機会の証明にならず、不利なエントリーも補えません。
計算例はEUR/USD、1 pip = 0.0001、pointと約定可能なtick = 0.00001、USD口座、標準契約EUR 100000を前提にします。この場合は1ロット当たり1 pipがUSD 10です。JPY建てのレート、別の契約、別の口座通貨なら独自の換算が必要です。数値をそのまま流用せず、ブローカー銘柄と契約仕様のガイドを参照してください。
5. 注文前に保有計画を書く
セットアップの有効期限、ストップと目標の決め方、最大保有期間、確認時刻、週末の扱いをエントリー前に決めます。保有中に新しいシグナルが出た場合に見送るかどうかも明記します。数日保有する計画は、無効になった取引を無期限に抱えたり、短期の損失を予定外の投資に変えたりする許可ではありません。
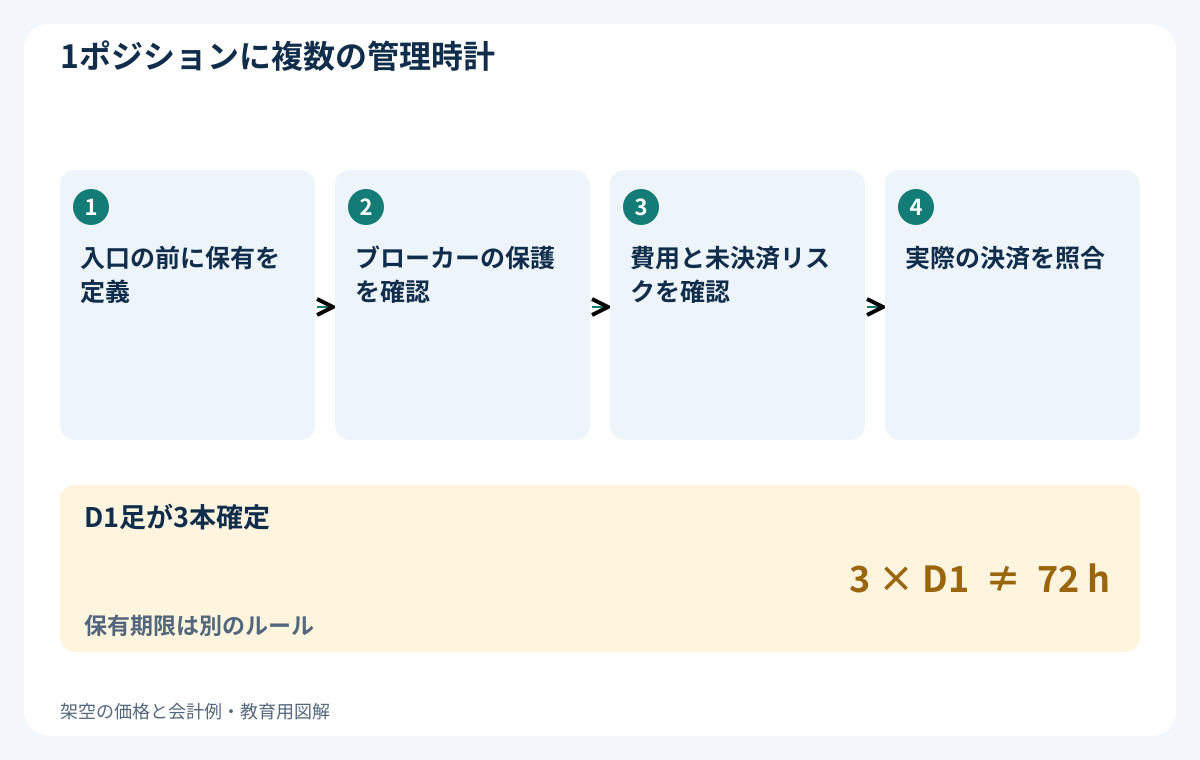
説明用の一案として、対象銘柄のD1足が3本確定したら決済要求を出し、エントリーを含む足が確定した時点で1本目に数えるルールがあります。これは足の本数であり、必ずしも72時間ではありません。別途決めた金曜の締め切りが先に来る場合もあります。要求時刻以降の最初の執行可能な気配値を使いますが、休場や障害で約定が遅れることがあります。日次モメンタム・ローテーションモデルには、別の明確な複数日管理ルールがあります。
6. ブローカー側の保護と端末依存の操作を分ける
ブローカーが受け付けたストップと目標注文は、端末が切断されてもブローカー側に残る場合があります。一方、端末やEAの時間決済、ローカル通知、人による確認には、その処理が動くことが必要です。実際に受理された注文を確認してください。チャート上の線だけでは保護の証拠にならず、必要な処理が止まればEAは管理できません。
通常のストップは、価格の飛びや執行悪化で指定値を超えて約定することがあります。不明な注文状態や決済失敗を、ポジションを重複させずに照合する方法を定めます。シグナルの間隔が長くても、この運用作業はなくなりません。フォワード検証プロトコルは、予定した判断を実際の口座イベントに対応させます。
7. BUYとSELLを実際の気配値側で読む
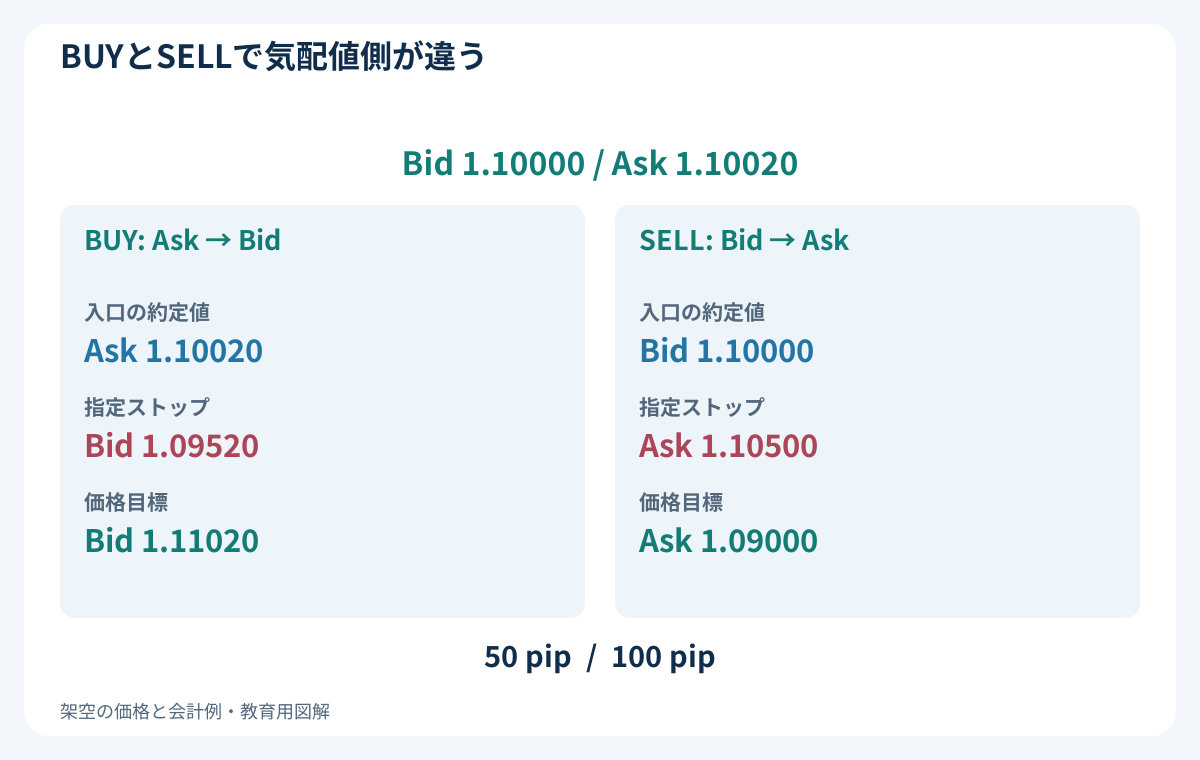
Bid 1.10000 / Ask 1.10020を仮定します。架空のBUYはAsk 1.10020で入り、Bidで出ます。架空のSELLはBid 1.10000で入り、Askで出ます。BUYのストップはBid 1.09520、目標はBid 1.11020です。別のSELL例ではストップAsk 1.10500、目標Ask 1.09000とします。この約定前提では、どちらも価格差の総リスクが50 pips、潜在的な総利益幅が100 pipsです。
この2つは代替例であり、両建てや両方を開く指示ではありません。執行可能な入口から出口までの価格差には、すでにスプレッドが反映されています。もう一度差し引いてはいけません。手数料、実際に計上された資金調達費、追加の執行ずれは別項目です。価格の正規化、最小ストップ距離、証拠金、保護注文を確認してから、執行可能性を判断します。
| 代替例 | 入口 | ストップ決済 | 目標決済 |
|---|---|---|---|
| BUY | Ask 1.10020 | Bid 1.09520 | Bid 1.11020 |
| SELL | Bid 1.10000 | Ask 1.10500 | Ask 1.09000 |
8. 保有費用を含む損失計画からロットを出す
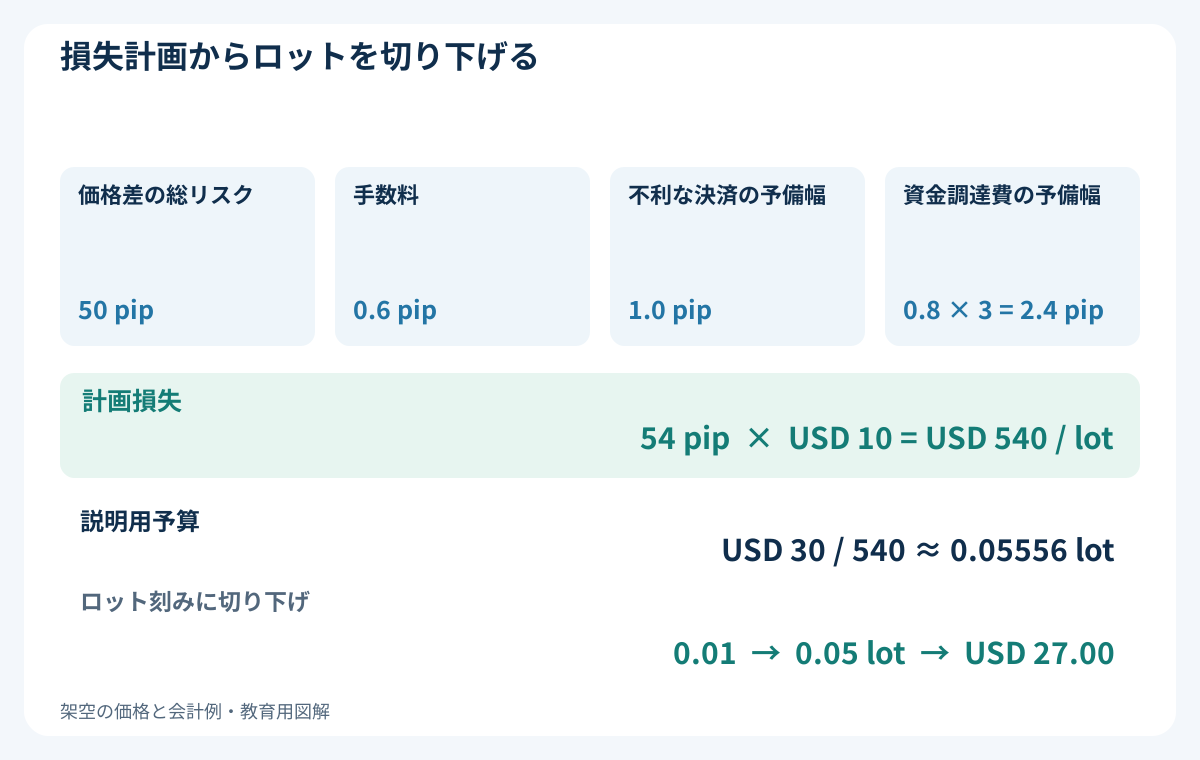
BUYについて、往復手数料0.6 pip、不利な決済ずれの予備幅1.0 pip、課金対象の資金調達1日当たり0.8 pipの費用予備幅を仮定します。資金調達3日分を見込み、合計2.4 pipsです。計画損失は50 + 0.6 + 1.0 + 2.4 = 54 pipsとなります。これは単純な研究前提で、現在のブローカー料金ではありません。1回の締め時刻に複数日分がまとめて課金されることがあるため、経過した夜の数とは限りません。
1ロット・1 pip当たりUSD 10なので、1ロット当たりUSD 540です。説明用予算USD 30を使うと30 / 540 ≈ 0.05556ロット。0.01ロット刻みなら切り下げて0.05ロット、計画損失USD 27.00です。最低ロットや証拠金の制約で計画を守れないなら見送ります。取引のために切り上げてはいけません。契約と換算はポジションサイズのガイドで確認してください。それでも価格の飛びは予算を超え得ます。
9. 価格の2:1目標は純損益の2:1ではない
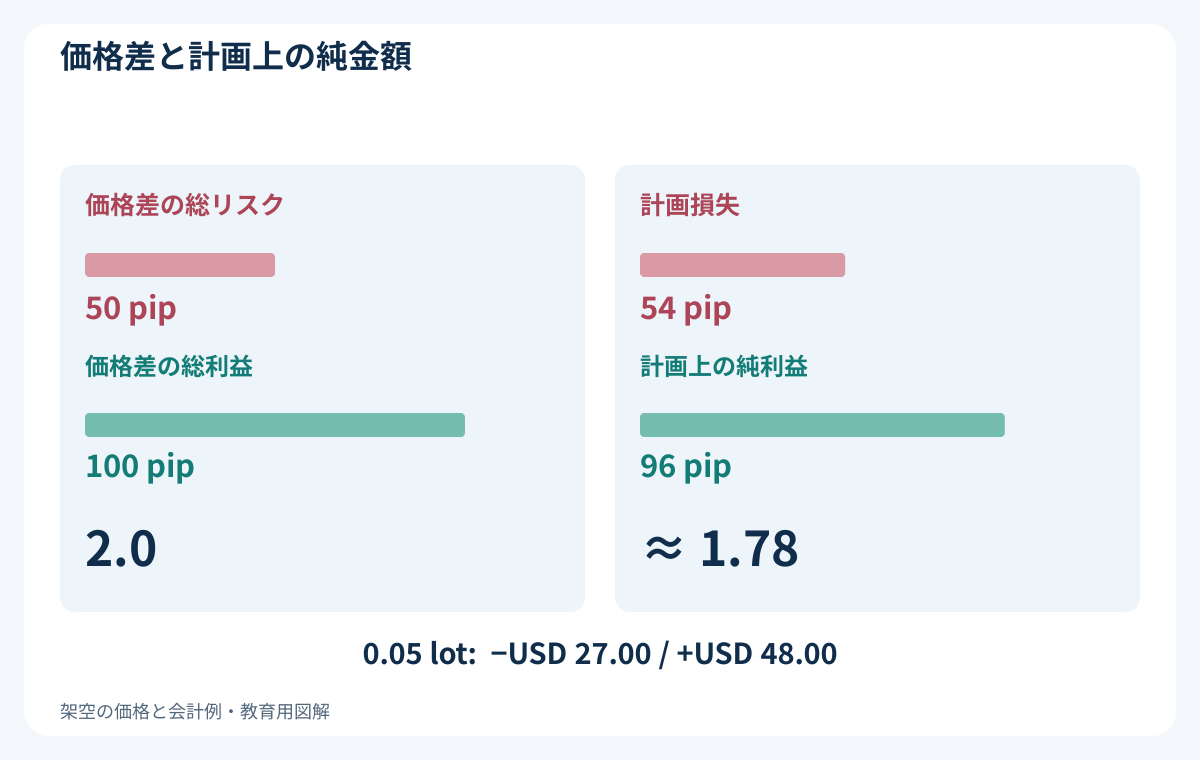
BUYの潜在的な価格利益幅は100 pips、ストップまでの幅は50 pipsなので、総価格比率は2.0です。同じ前提で追加の計画幅は0.6 + 1.0 + 2.4 = 4.0 pips。潜在純利益幅は96 pips、計画純損失幅は54 pipsとなり、96 / 54 ≈ 1.78です。0.05ロットならUSD 48.00とUSD 27.00になります。
これは条件付きの計算で、期待収益ではありません。各結果の確率、そこに至る価格経路、注文失敗の頻度は分かりません。保有費用の増加や不利な入口で比率はさらに下がり得ます。無効化ラインを動かしたり、将来の受取スワップを見込んだりして、条件の悪い計画を無理に通してはいけません。適切なストップ幅の選択は別の問題で、ATRと金額リスクのガイドで扱っています。
10. 実際の費用を照合し、予備費を二重計上しない
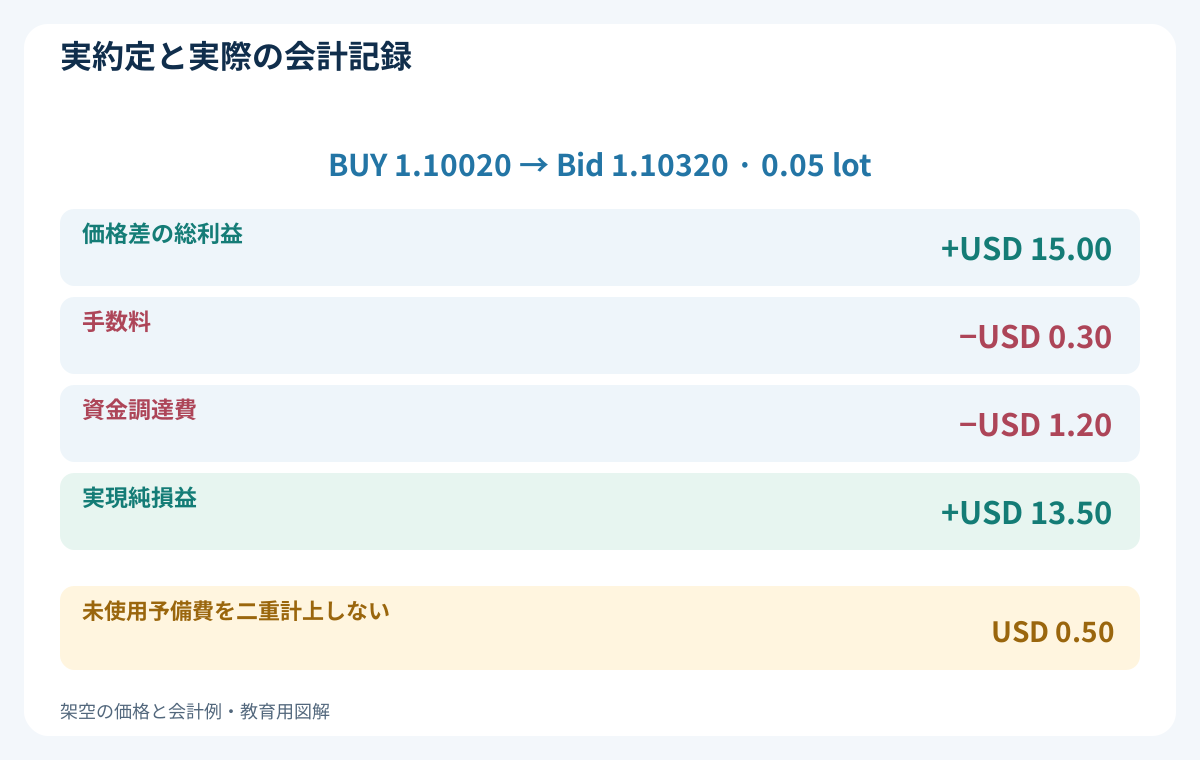
説明用のBUYが1.10020で0.05ロット約定し、後でBid 1.10320で決済されたとします。約定間の利益は30 pips、USD 15.00です。架空の明細に往復手数料USD 0.30と資金調達費USD 1.20の引き落としがあるなら、実現純損益は15.00 − 0.30 − 1.20 = USD 13.50です。これは架空の決済ケースであり予測ではありません。
使わなかった1.0 pipの決済予備幅を、さらにUSD 0.50の費用として引いてはいけません。発生した価格ずれは実際の約定値にすでに入っています。MT4では各損益項目の内容を確認し、手数料とスワップを明細に照合します。実際に計上された受取額は損益に含めますが、不確かな将来の受取額を理由にロットを増やすべきではありません。取引コストのガイドでこの違いを詳しく扱います。
| 計上項目 | 架空の金額 USD | 会計上の扱い |
|---|---|---|
| 約定間の価格利益 | +15.00 | 実際の入口・出口価格を反映 |
| 往復手数料 | −0.30 | 実際の費用 |
| 資金調達費 | −1.20 | 実際の差引支払額 |
| 実現純損益 | +13.50 | 15.00 − 0.30 − 1.20 |
| 未使用の決済予備費 | 0.00の追加費用 | 計画用であり二重費用ではない |
11. 持ち越し費用と確認作業は別の時計で動く
ブローカーの資金調達締め時刻をまたぐと、ロングとショートそれぞれの条件に応じて支払いや受取りが生じます。適用レート、日数倍率、休日、銘柄が重要です。D1が3本あることを3回の引き落としと同一視せず、全通貨ペアで同じ曜日に3日分になるとも仮定しません。実際のスケジュールを記録し、過去の費用を現在のレートに置き換えないでください。
シグナルの確認時刻は別です。H4やD1の判断の間にも、保護注文が執行され、ニュースが出て、有効証拠金は変動します。こうしたイベントに合う通知と照合を用意します。チャートを見る頻度を減らしてもエクスポージャーは消えず、逆行後に何度もストップを動かせばリスク計画が変わります。経済指標カレンダーのガイドで予定済みイベントと突発的ショックを区別します。
12. ストップを飛び越える気配値を想定する
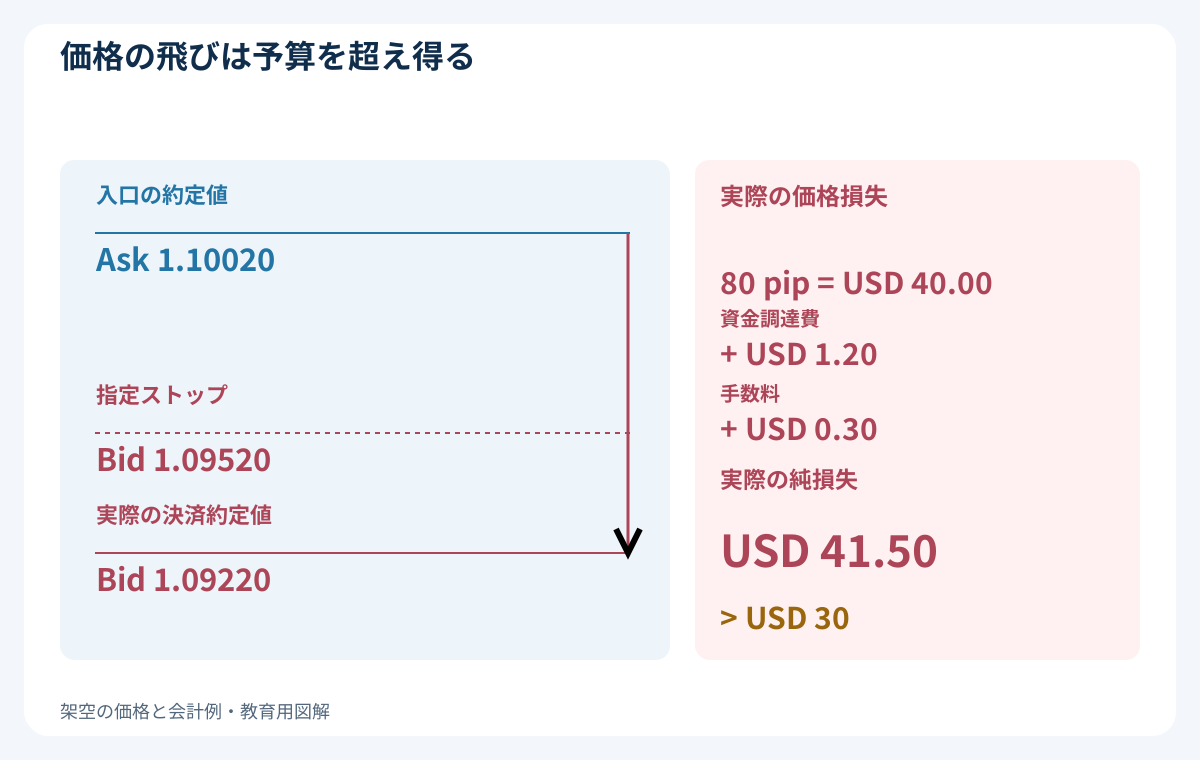
同じBUY、入口1.10020、0.05ロットについて別の決済ケースを考えます。指定したBidストップは1.09520ですが、価格の飛びの後にBid 1.09220で決済されたとします。価格損失は計画の50 pipsではなく80 pipsです。このケースでも実際の資金調達費をUSD 1.20、手数料をUSD 0.30と仮定すると、純損失はUSD 40.00 + 1.20 + 0.30 = USD 41.50となり、説明用予算USD 30を超えます。
未使用の予備費や入口スプレッドを再度引かず、ストップ値での架空約定も記録しません。週末休場、ニュース、運用遅延などで別の経路が生じる可能性はありますが、本稿は何かを予測しているわけではありません。事前に定めた金曜決済が予定した週末リスクを減らせるのは、決済が成功した場合だけです。締め切りの予定を完了済み約定にせず、決済失敗と残った建玉を記録します。
13. 口座全体の共通エクスポージャーを確認する
個別には許容できる2つの取引でも、共有予算を超える場合があります。たとえば計画損失がそれぞれUSD 27.00の架空プラン2つは、追加の同時ストレスを入れる前でもUSD 54.00です。チケットを分けても足し算は変わりません。通貨ペア名が違っても、似た通貨方向の取引は同時に損失を出し得ます。
複数日ポジションを追加する前に、既存建玉、変動する口座純資産、必要証拠金、同時損失の可能性を確認します。残高だけの報告では含み損を見落とすことがあり、過去の低相関も損失上限にはなりません。リスク判断は各セットアップと口座全体の両方に必要です。ポジション数だけでは分散のルールになりません。
14. 仮説をすり替える近道を避ける
H4が本質的にD1より儲かるわけでも、D1が自動的に低リスクになるわけでもありません。同じロットのままストップを広げれば、金額リスクは増えます。ロットを下げれば計画損失を減らせますが、価格の飛びはなくならず、根拠のない仮説が収益的になるわけでもありません。ある時間足の勝率を移植せず、仕様を完成させたモデル同士を比較します。
未確定の日足終値を使う、短い日曜足を無視する、逆行した夜を乗り切った取引だけを選ぶ、負けた後で保有期限を延ばす、といった誤りもあります。変更は新しいバージョンとして記録し、元の結果を残します。明確な確認表は再現性を高めますが、優位性の証明にはなりません。
15. 複数日にわたる全経路を検証する
配信データ、過去の時刻対応、確定足ルール、入口気配値、元の保護注文、経過カウンター、すべての実約定を保存します。過去の手数料・資金調達条件、休日、拡大スプレッド、価格の飛び、注文失敗も含めます。1本のD1足の中に両方の出口が入る場合、高値と安値だけではどちらが先か分かりません。有利な順番を作らず、解決できない部分は検証不能とします。
開発、その後の未使用データによる検証、フォワード観測を時系列で分けます。候補と見送った入口も、約定、確定損益、未決済の口座純資産、ドローダウン、実費、執行例外と一緒に報告します。保有費用の悪化は最終残高からの一括控除だけでなく、エントリー可否と保有管理のルールを通して試します。デモで実装を確認できても、実運用と同じ約定や将来収益が証明されるわけではありません。
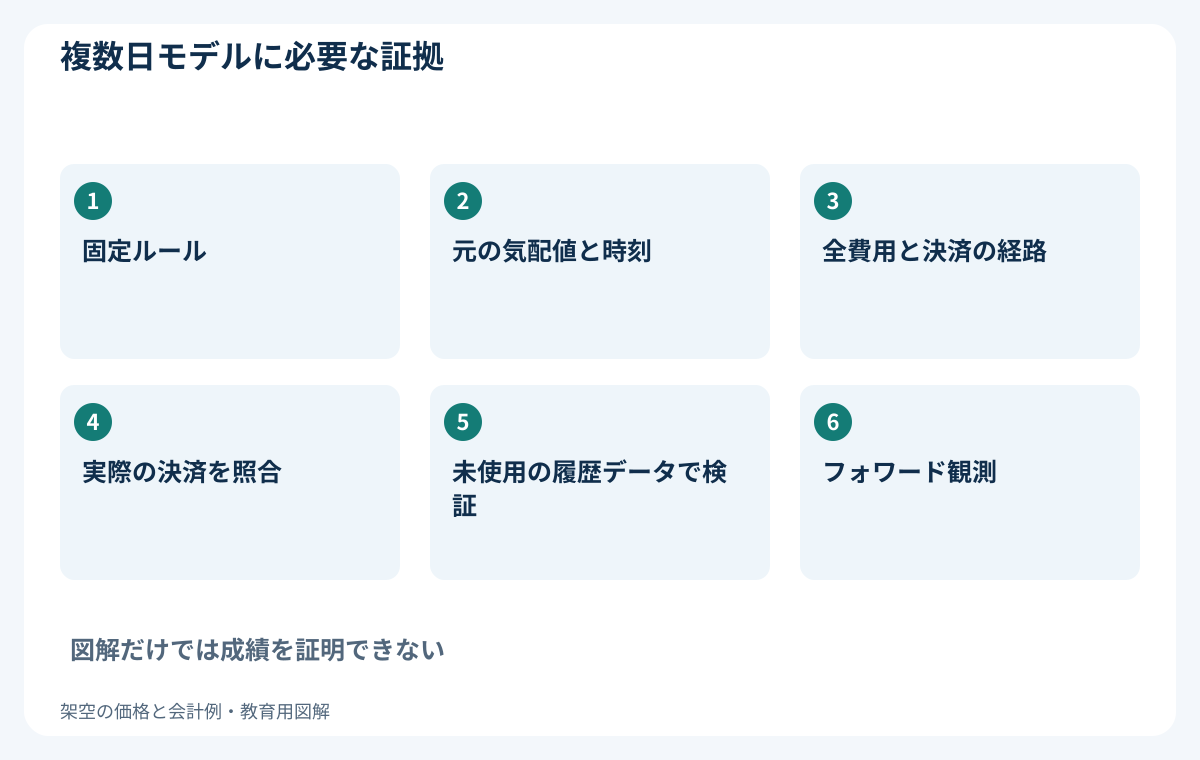
16. このガイドから研究課題を定める
スイングモデルを調べる前に、H4またはD1の判断時刻、最後に利用できた情報、保有期限と週末方針、各出口の気配値側、完全な費用予備幅、照合手順を説明できる状態にします。欠けている点があれば、チャートや成績表を解釈する前に仕様を完成させます。
目標は複数セッションの保有を検証可能にすることであり、ゆっくり取引すれば成功するという主張ではありません。仮説を棄却することも、追加資料を集めることも有効な結果です。市販EAには個別のルールと成績の資料が必要です。この架空例は、掲載ロボットがこの保有計画を使うことや例示した結果を得ることを証明しません。
よくある質問
FXスイングではH4とD1のどちらがよいですか?
万人に優れた時間足はありません。シグナル、情報の利用時刻、保有ルール、費用、その後の検証を含めて比較します。遅いチャートだけで金額リスクの低下や収益性は証明できません。
スイングの保有期間は何日ですか?
エントリー前に戦略が定める必要があります。数日という言葉はスタイルの説明で、全取引を一定期間持つ指示ではありません。確定足による期限、金曜の締め切り、実際に執行できる出口は異なる時刻になり得ます。
ストップで持ち越し損失を保証できますか?
通常のストップは価格の飛びや執行障害で約定値を保証しません。実際の出口と費用を残してください。架空のストレス例ではUSD 41.50の損失となり、計画予算USD 30を超えています。
スワップは必ず支払いで、水曜日は必ず3倍ですか?
いいえ。ロングとショートの条件は異なり、支払いにも受取りにもなります。銘柄の決済、休日、口座条件、ブローカー日程で金額と倍率が変わります。日足の本数からは推定できません。
価格目標2:1なら純損益も2:1ですか?
いいえ。この例では追加費用の計画後、総利益幅100 pipsが96に、価格リスク50 pipsが54になります。計画上の純比率は約1.78です。期待収益や収益性の証明ではありません。
検証済み戦略やすぐ動くEAですか?
いいえ。架空の気配値と会計例を用いた教育ガイドです。完成したエントリーモデル、実装確認、適切な履歴データ、フォワードの証拠が別途必要です。掲載EAにも固有の資料が必要です。
参考資料と補足
IGはスイングトレードを持ち越しリスクのある数日単位のスタイルとして説明しています。OANDAは銘柄別の資金調達費、受取額、決済日の影響を説明しています。確定足の参照とBUY/SELLの気配値側についてMetaQuotes資料も確認しました。本稿の価格、費用、前提は独自の架空教材であり、バックテスト、実運用成績、ブローカー提示条件ではありません。掲載EAが本稿のルールを実装する証拠にもなりません。
教育用コンテンツです。例示価格、費用、ロット、結果は架空です。FX取引にはリスクがあります。ストップ、予備幅、計画予算は決済価格、最大損失、将来成績を保証しません。