

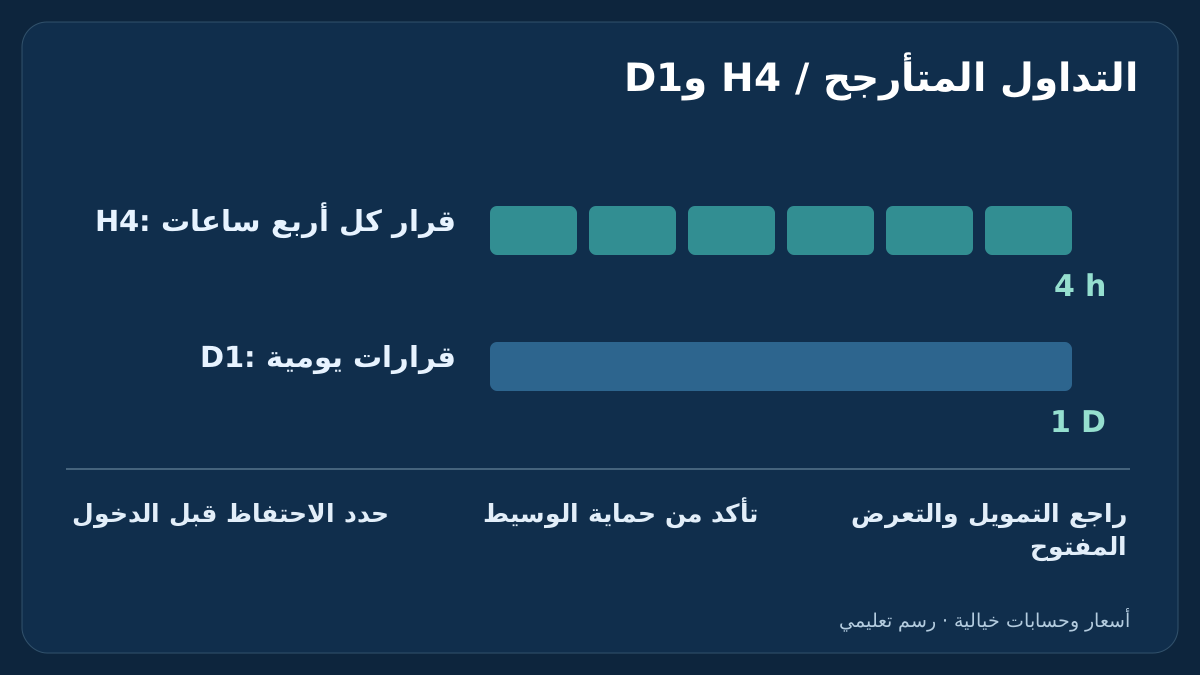
يمنح التداول المتأرجح الصفقة وقتًا أطول للتطور، لكنه يمنح التكاليف والأخبار والفجوات وقتًا أطول للتأثير في الحساب أيضًا. يقارن هذا الدليل قرارات H4 وD1، ويعرض حسابًا واضحًا لتكاليف الاحتفاظ، ويوضح لماذا لا تمثل الخسارة المخططة حدًا مضمونًا للخسارة.
1. ما معنى التداول المتأرجح في الفوركس؟
التداول المتأرجح في الفوركس أسلوب يسعى إلى اقتناص جزء من حركة السعر خلال عدة جلسات، غالبًا لأيام وأحيانًا لأسابيع. وتميزه مدة الاحتفاظ عن خطة تغلق جميع المراكز في يوم التداول نفسه. لكنه لا يحدد إشارة دخول، ولا يعد بمنحنى رأس مال أكثر سلاسة، ولا يجعل الصفقة أكثر أمانًا لمجرد أن الرسم أبطأ.
يمكن دراسة التصحيح مع الاتجاه أو الانعكاس أو الاختراق كنماذج متأرجحة. ويحتاج كل منها إلى مرجع دقيق وشرط دخول وإبطال للفرضية وسياسة خروج. يشرح هذا الدليل مشكلة الاحتفاظ المشتركة، بدل تقديم نسخة أخرى من استراتيجية متوسط متحرك أسي أو اختراق جلسة قائمة. ويوفر دليل إدارة المخاطر الإطار الأوسع للحساب.
لفحص تكلفة الاحتفاظ بالتفصيل، يربط دليل السواب والترحيل في الفوركس الوحدة المعلنة بجدول التمويل وقيود عملة الحساب قبل تفسير النتيجة الصافية.
2. H4 مقابل D1: حدد وظيفة كل رسم
تجمع شمعة H4 أربع ساعات، بينما تجمع شمعة D1 فترة يومية يحددها الوسيط. وقد يتيح H4 قرارات داخل يوم التداول، بينما ينتظر نموذج D1 اكتمال الشمعة اليومية المختارة. ولا تحدد أي فترة عدد الأيام التي ينبغي إبقاء المركز خلالها. يمكن الاحتفاظ بدخول H4 عبر عدة إغلاقات يومية، ويمكن رفض إشارة D1 عند السعر التالي.
تتضمن فترة كاملة من 24 ساعة ست فترات من أربع ساعات حسابيًا، لا ست فرص تداول. وقد تغير إغلاقات السوق وجلسات الأحد القصيرة وقواعد مزود البيانات الشموع المتاحة. اختر توقيتًا للإشارة وقاعدة مستقلة لعمر المركز. وإضافة إطار أدنى بعد تحرك الصفقة ضدك تغير المواصفات، ولا تحسن الأدلة الأصلية.
| السؤال | H4 | D1 |
|---|---|---|
| فترة القرار | شموع أربع ساعات | شموع يومية يحددها الوسيط |
| عمر الاحتفاظ بالمركز | يحدد بصورة منفصلة | يحدد بصورة منفصلة |
| بين القرارات | تظل الحماية والتعرض مهمين | تظل الحماية والتعرض مهمين |
| المقارنة | المعلومات المتاحة نفسها والتكاليف الكاملة | المعلومات المتاحة نفسها والتكاليف الكاملة |
3. استخدم شموعًا مكتملة وسجل توقيت الوسيط
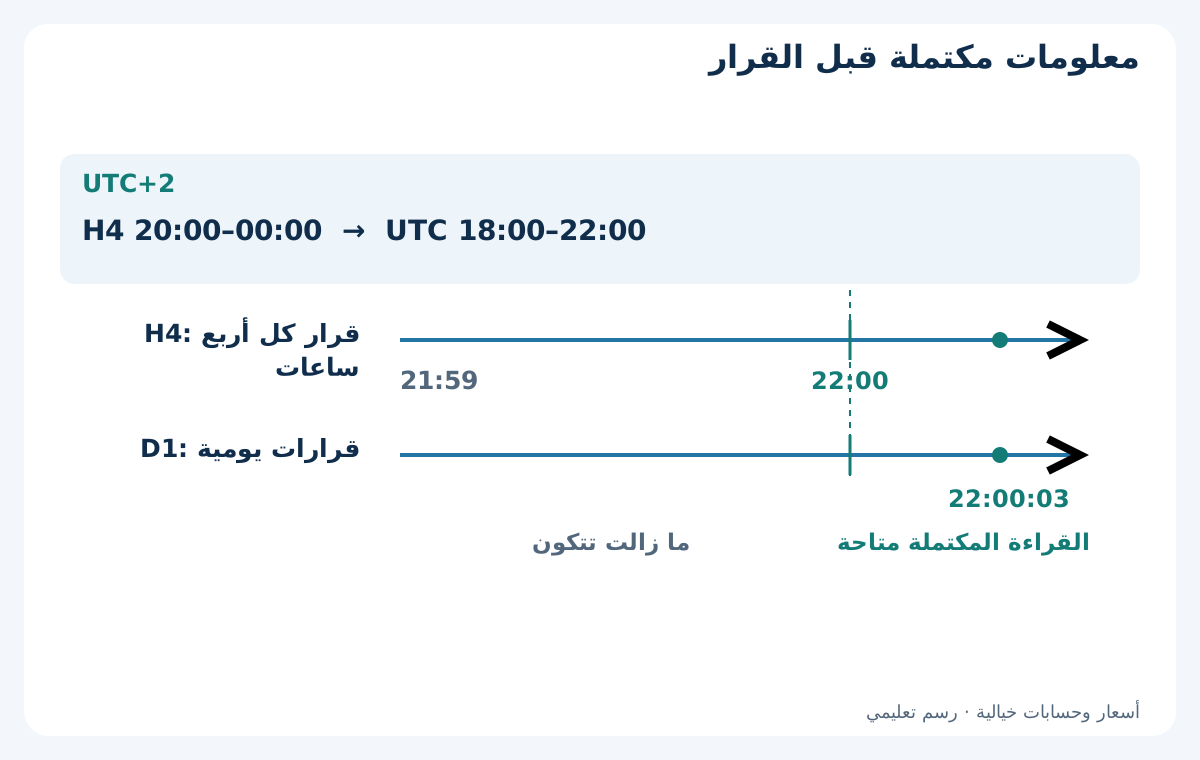
لنفترض وسيطًا خياليًا يعمل خادمه بتوقيت UTC+2 خلال الجلسة الموضحة. تغطي شمعة H4 من 20:00–00:00 على الخادم الفترة 18:00–22:00 UTC، وتبلغ شمعة D1 الحد الاسمي نفسه عند 22:00 UTC. وعند 21:59 UTC تظل الشمعتان قيد التكوين. إذا وصل أول سعر للشمعة الجديدة عند 22:00:03 UTC، تصبح قراءتا الشمعتين المنتهيتين قابلتين للرصد حينها، لا عند تنفيذ مختلق في 22:00 تمامًا.
افتراض UTC+2 مثال، وليس إعدادًا عامًا لـ MT4. يجب تسجيل فروق التوقيت التاريخية والتوقيت الصيفي والأسعار المفقودة وطريقة بناء الشموع اليومية لمصدر البيانات الفعلي. قارن أوقات إتاحة معلومات متكافئة قبل مقارنة H4 مع D1. يشرح دليل الجلسات والمناطق الزمنية سبب تغير علاقة ساعة محلية ثابتة بتوقيت UTC.
4. اختر أداة يمكنك قياسها
ابدأ بالعقد والبيانات، لا بقائمة عامة لأفضل أزواج التداول المتأرجح. تحقق من رمز MT4 الدقيق وحجم العقد وخطوة السعر القابلة للتنفيذ وفارق السعر المعتاد والمضغوط والأسعار المتاحة وخطوة الحجم والتحويل إلى عملة الحساب. ولا يثبت النطاق اليومي الواسع وحده وجود فرصة مفيدة، ولا يعوض دخولًا سيئًا.
تستخدم الأمثلة EUR/USD، حيث 1 pip = 0.0001، والنقطة وخطوة السعر القابلة للتنفيذ = 0.00001، وحسابًا بالدولار وعقدًا قياسيًا بقيمة EUR 100000. تعني هذه الافتراضات USD 10 لكل pip لكل لوت. ويحتاج تسعير JPY أو عقد آخر أو عملة حساب أخرى إلى تحويل خاص به. راجع دليل مواصفات رموز الوسيط بدل نسخ الأرقام آليًا.
5. اكتب خطة الاحتفاظ قبل طلب الصفقة
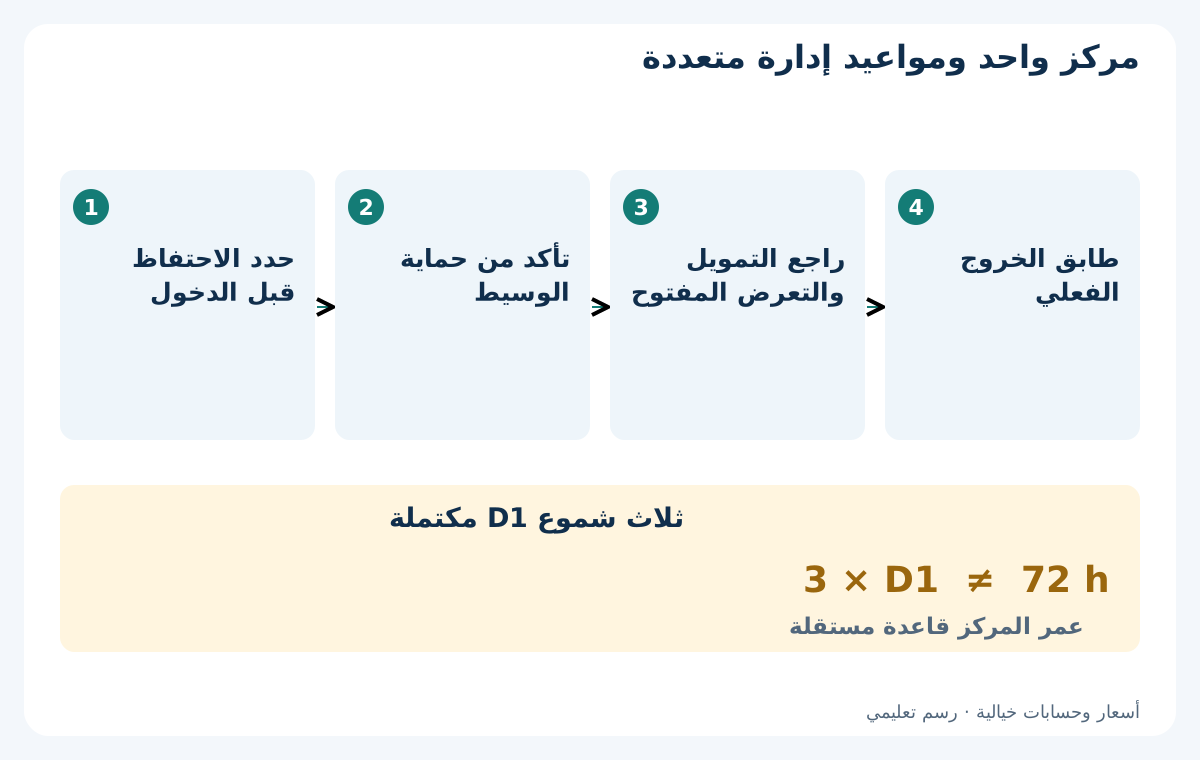
حدد قبل الدخول انتهاء صلاحية الإعداد وطريقة الوقف والهدف وأقصى عمر للمركز ومواعيد المراجعة وسياسة نهاية الأسبوع. وحدد أيضًا ما إذا كانت الإشارة الجديدة ستتجاهل عند وجود مركز مفتوح. وخطة الاحتفاظ لأيام لا تبيح إبقاء صفقة فاشلة إلى أجل غير محدد أو تحويل خسارة قصيرة الأجل إلى استثمار غير مخطط.
للتوضيح فقط، يمكن أن تطلب إحدى قواعد العمر الخروج بعد ثلاث شموع D1 مكتملة للرمز المتداول، مع احتساب شمعة الدخول أولى عند إغلاقها. هذا عد للشموع، وليس بالضرورة 72 ساعة. وقد يغلق موعد خروج يوم الجمعة، المحدد مسبقًا بصورة مستقلة، المركز أبكر. استخدم أول سعر قابل للتنفيذ عند استحقاق الطلب؛ وقد تؤخر الإغلاقات أو الأعطال التنفيذ. يعرض نموذج تدوير الزخم اليومي دورة متعددة الأيام مختلفة ومحددة بوضوح.
6. ميز حماية الوسيط عن الإجراءات المعتمدة على المنصة
يمكن أن يبقى الوقف والهدف المقبولان من الوسيط لديه عند انقطاع المنصة. أما الخروج الزمني بالمنصة أو المستشار الآلي والتنبيه المحلي والمراجعة التقديرية فتعتمد على عمل العملية المعنية. تأكد مما قبله الوسيط فعلًا؛ فالخط المرسوم على الرسم لا يثبت الحماية، ولا يستطيع المستشار إدارة المركز عند تعطل العملية اللازمة له.
قد تنفذ أوامر الوقف العادية بعد المستوى المطلوب عند حدوث فجوة أو تدهور التنفيذ. حدد طريقة تسوية حالة أمر غير مؤكدة أو إغلاق فاشل دون مضاعفة المركز. ولا يلغي توقيت الإشارة الأبطأ هذا العمل التشغيلي. يربط بروتوكول التحقق الأمامي القرارات المقصودة بأحداث الحساب المرصودة.
7. اقرأ BUY وSELL وفق جانب السعر القابل للتنفيذ
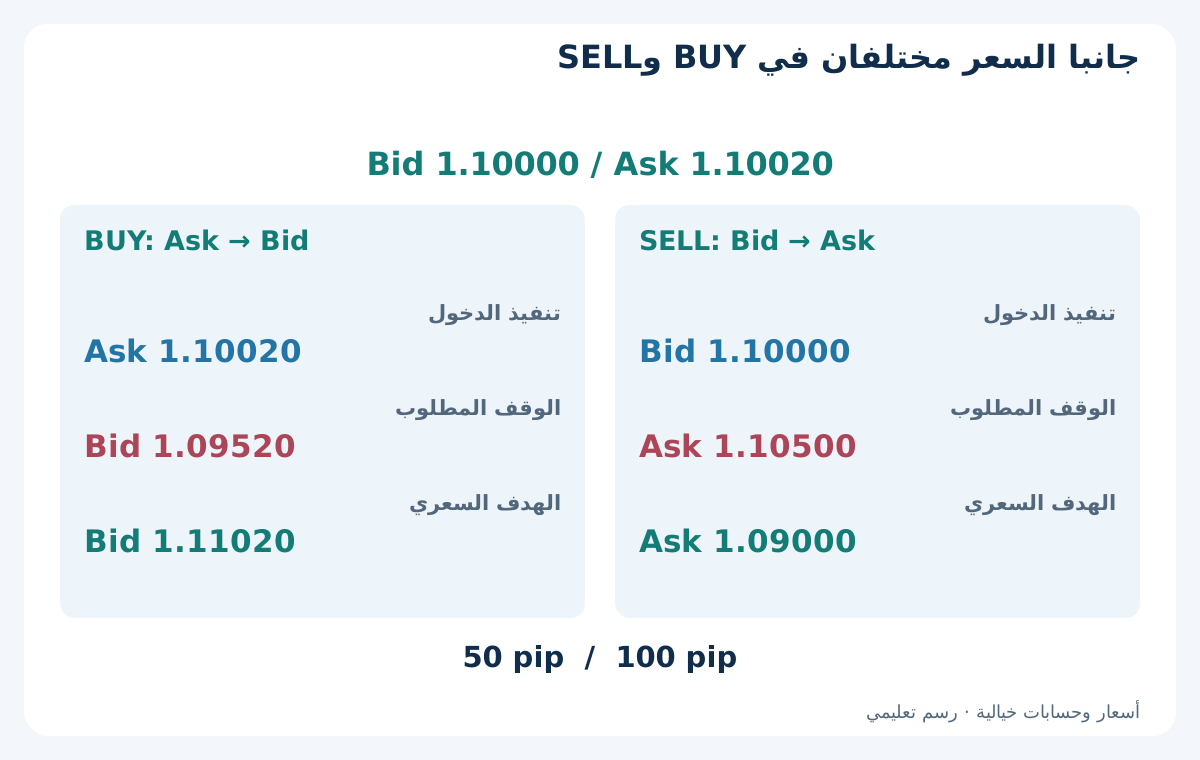
افترض عرضًا مزدوجًا Bid 1.10000 / Ask 1.10020. ينفذ BUY افتراضي عند Ask 1.10020 ويخرج لاحقًا على Bid؛ وينفذ SELL افتراضي عند Bid 1.10000 ويخرج على Ask. استخدم للشراء وقفًا على Bid 1.09520 وهدفًا على Bid 1.11020. ولمثال البيع المستقل استخدم وقفًا على Ask 1.10500 وهدفًا على Ask 1.09000. لكل منهما مخاطر سعر إجمالية 50 pip وعائد سعري إجمالي محتمل 100 pip وفق افتراضات التنفيذ الدقيقة هذه.
المركزان بديلان، وليسا تحوطًا أو تعليمات لفتحهما معًا. ينعكس فارق السعر بالفعل في المسافة بين الدخول والخروج القابلين للتنفيذ؛ فلا تخصمه مرة أخرى. العمولة والتمويل المسجل وانحراف التنفيذ الإضافي بنود منفصلة. تحقق من ضبط الأسعار وقواعد مسافة الوقف والهامش والحماية المتاحة قبل اعتبار أي مثال قابلًا للتنفيذ.
| البديل | الدخول | خروج الوقف | خروج الهدف |
|---|---|---|---|
| BUY | Ask 1.10020 | Bid 1.09520 | Bid 1.11020 |
| SELL | Bid 1.10000 | Ask 1.10500 | Ask 1.09000 |
8. احسب الحجم من خطة الخسارة بما يشمل الاحتفاظ
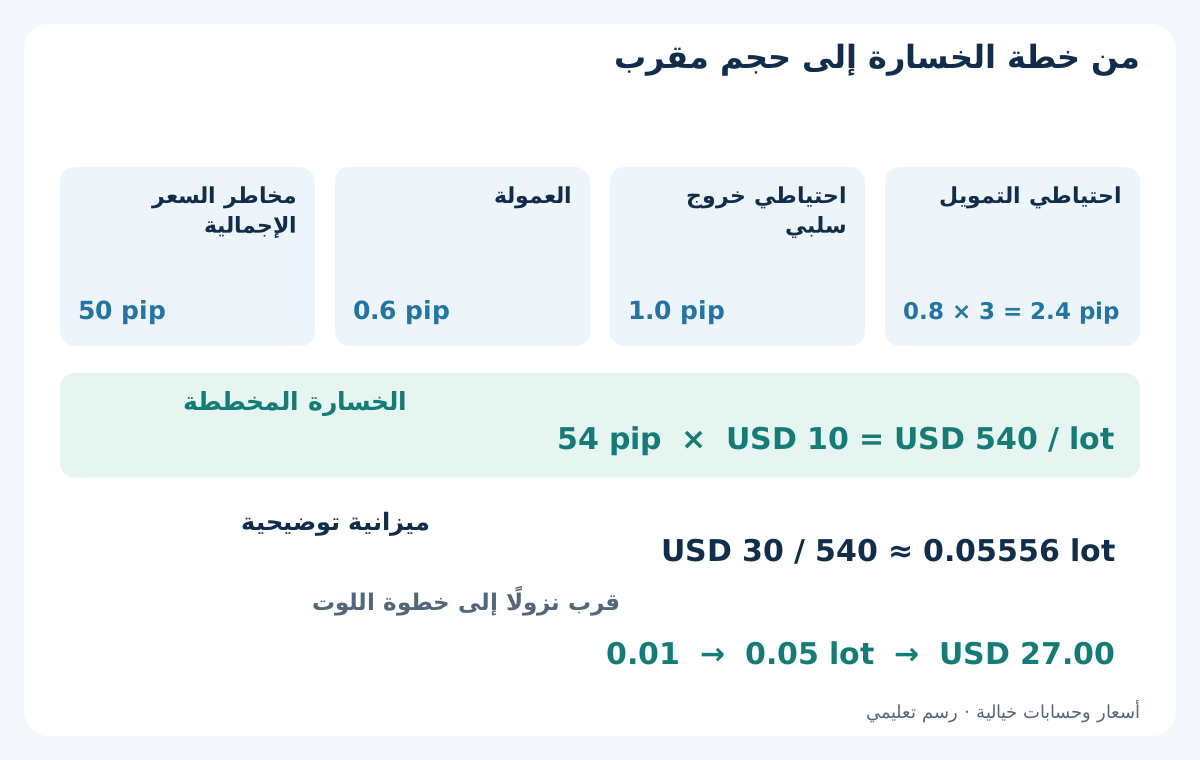
افترض للشراء عمولة دخول وخروج 0.6 pip، واحتياطي تنفيذ خروج سلبي 1.0 pip، واحتياطي خصم تمويل 0.8 pip لكل يوم تمويل محتسب. خصص لثلاثة أيام تمويل: 2.4 pip. الخسارة المخططة هي 50 + 0.6 + 1.0 + 2.4 = 54 pip. هذه مدخلات بحثية بسيطة وليست جدول رسوم وسيط حاليًا. وقد تحتسب عدة أيام تمويل معًا عند موعد واحد، لذا لا يمثل ذلك بالضرورة عدد الليالي.
عند USD 10 لكل pip لكل لوت، تصبح القيمة USD 540 لكل لوت. تعطي ميزانية توضيحية USD 30 الحساب 30 / 540 ≈ 0.05556 لوت. ومع خطوة 0.01 لوت، قرب نزولًا إلى 0.05 لوت: الخسارة المخططة USD 27.00. تجاوز الصفقة إن منع الحد الأدنى للحجم أو الهامش الخطة، ولا تقرب صعودًا لإجبار الدخول. يشرح دليل حجم المركز فحوص العقد والتحويل. وقد تتجاوز الفجوات الميزانية رغم ذلك.
9. هدف سعري 2:1 لا يعني عائدًا صافيًا 2:1
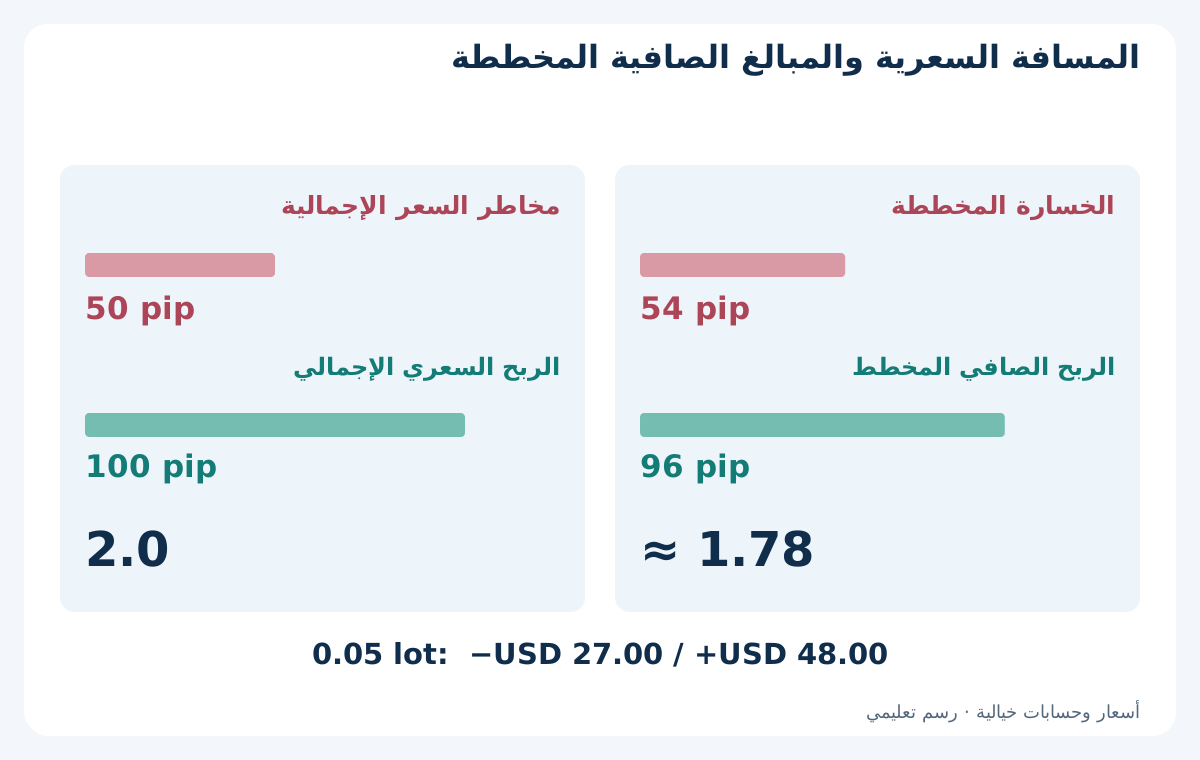
للشراء ربح سعري محتمل 100 pip مقابل 50 pip حتى الوقف، فتكون النسبة السعرية الإجمالية 2.0. وبافتراضات التخطيط نفسها يبلغ مجموع المخصصات الإضافية 0.6 + 1.0 + 2.4 = 4.0 pip. يصبح الربح الصافي المحتمل 96 pip والخسارة الصافية المخططة 54 pip: 96 / 54 ≈ 1.78. وعند 0.05 لوت تساوي القيمتان USD 48.00 وUSD 27.00.
هذه مقارنة حسابية مشروطة، وليست عائدًا متوقعًا. لا تخبرنا باحتمال أي نتيجة أو المسار إليها أو تكرار الطلبات الفاشلة. وقد تقلل رسوم احتفاظ إضافية أو دخول أسوأ النسبة أكثر. لا تحرك مستوى إبطال الفرضية ولا تفترض رصيد تمويل دائنًا مستقبليًا لمجرد تمرير خطة غير جذابة. راجع دليل ATR والمخاطر النقدية للمسألة المنفصلة المتعلقة باختيار مسافة وقف مبررة.
10. طابق التكاليف المسجلة ولا تحتسب الاحتياطيات مرتين
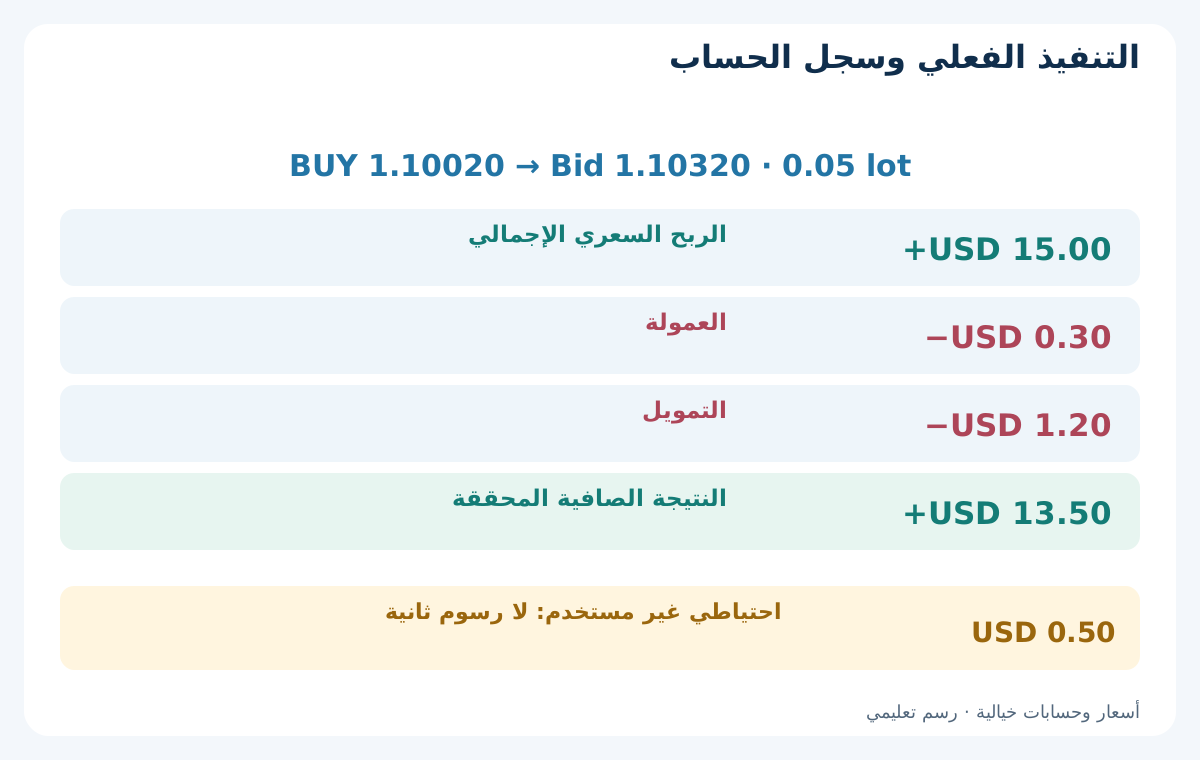
افترض أن BUY التوضيحي نفذ فعلًا عند 1.10020 بحجم 0.05 لوت، ثم أغلق على Bid عند 1.10320. الربح بين التنفيذين 30 pip، أو USD 15.00. وافترض أن سجل الوسيط يثبت عمولة كاملة USD 0.30 وخصم تمويل USD 1.20. النتيجة الصافية المحققة 15.00 − 0.30 − 1.20 = USD 13.50. هذا سيناريو خروج خيالي واحد، وليس توقعًا.
كان احتياطي الخروج غير المستخدم البالغ 1.0 pip مخصصًا للتخطيط، لا مصروفًا إضافيًا USD 0.50 يسجل فعليًا. ويعكس سعر التنفيذ الفعلي أي انحراف حدث بالفعل. في MT4 تحقق مما يشمله كل حقل ربح، وطابق العمولة والمبادلة مع كشف الحساب. ينتمي رصيد التمويل الدائن إلى السجل إذا قيد فعلًا، لكن الرصيد المستقبلي غير المؤكد لا يبرر زيادة الحجم. يوضح دليل تكاليف التداول هذا التمييز المحاسبي.
| البند المقيد | مبلغ USD توضيحي | المعالجة المحاسبية |
|---|---|---|
| الربح السعري بين التنفيذين | +15.00 | يشمل سعري الدخول والخروج الفعليين |
| عمولة الدخول والخروج | −0.30 | الرسم الفعلي |
| التمويل | −1.20 | صافي الخصم الفعلي |
| النتيجة الصافية المحققة | +13.50 | 15.00 − 0.30 − 1.20 |
| احتياطي الخروج غير المستخدم | 0.00 رسوم إضافية | مخصص تخطيط لا مصروف ثان |
11. التمويل الليلي والمراجعات لهما توقيتان مختلفان
يمكن أن يؤدي استمرار المركز عبر موعد احتساب التمويل لدى الوسيط إلى خصم أو إضافة، بشروط مختلفة للشراء والبيع. وتهم النسبة المطبقة والمضاعف والعطلات والأداة. لا تساو ثلاث شموع D1 بثلاثة خصومات تمويل، ولا تفترض أن جميع الأزواج تشترك في يوم الرسوم الثلاثية نفسه. سجل الجدول الفعلي، ولا تستبدل الرسوم التاريخية بسعر اليوم.
مراجعات الإشارة المجدولة تعمل بتوقيت آخر. بين قرارات H4 أو D1 قد تتفعل الحماية أو يصدر خبر أو تتغير حقوق الحساب. اختر التنبيهات وفحوص المطابقة الملائمة لهذه الأحداث. لا يزيل تقليل مراجعة الرسم التعرض، كما أن تحريك الوقف مرارًا بعد حركة سلبية يغير خطة المخاطر. استخدم دليل التقويم الاقتصادي للتمييز بين الأحداث المعروفة المجدولة والصدمة غير المتوقعة.
12. اختبر ضغط فجوة تتجاوز الوقف
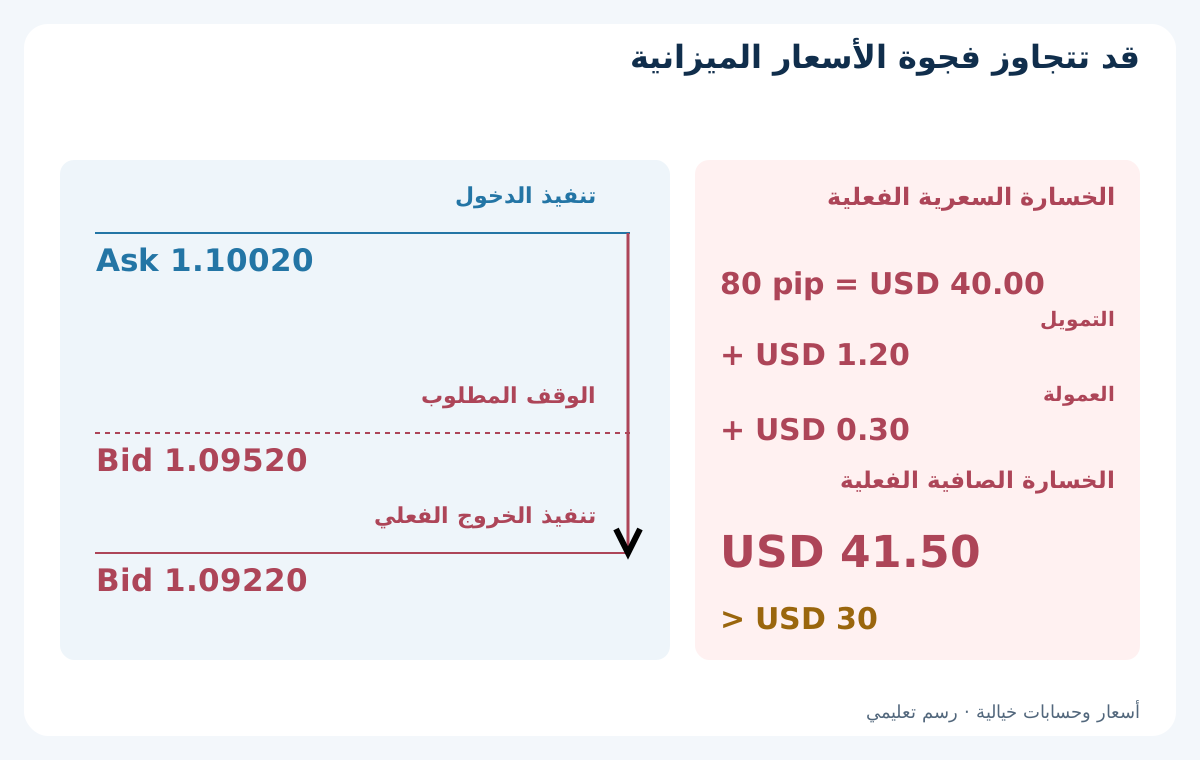
خذ سيناريو خروج بديلًا للشراء نفسه عند 1.10020 وبحجم 0.05 لوت. الوقف المطلوب على Bid هو 1.09520، لكن بعد فجوة أسعار ينفذ الخروج الفعلي على Bid 1.09220. الخسارة السعرية 80 pip، لا 50 المخططة. افترض أن خصم التمويل الفعلي في هذا السيناريو أيضًا USD 1.20 والعمولة USD 0.30. تصبح الخسارة الصافية USD 40.00 + 1.20 + 0.30 = USD 41.50، متجاوزة ميزانية المثال USD 30.
لا تخصم الاحتياطي غير المستخدم أو فارق الدخول مجددًا، ولا تسجل تنفيذًا وهميًا عند الوقف. قد ينتج إغلاق نهاية الأسبوع أو خبر أو تأخر تشغيلي مسارًا مختلفًا؛ ولا نتنبأ بأي منها هنا. يمكن لخروج الجمعة المحدد مسبقًا تقليل التعرض المقصود لنهاية الأسبوع فقط إذا نجح الإغلاق. احتفظ بالإغلاق الفاشل والمركز المفتوح الناتج عنه في السجل، بدل اعتبار الموعد المقصود خروجًا منجزًا.
13. راجع التعرض المشترك على مستوى الحساب
قد تتجاوز صفقتان مقبولتان منفردتين ميزانية مشتركة. مثلًا، خطتان افتراضيتان بخسارة مخططة USD 27.00 لكل منهما تجمعان USD 54.00 قبل أي ضغط مشترك إضافي. وتقسيمهما إلى تذكرتين لا يلغي هذا الحساب. وقد تتضرر اتجاهات العملات المتشابهة معًا حتى لو اختلفت أسماء الأزواج.
افحص مراكز الحساب الحالية وحقوقه المتغيرة والهامش والخسائر المتزامنة الممكنة قبل إضافة احتفاظ متعدد الأيام. قد يخفي تقرير الرصيد وحده خسائر مفتوحة، والارتباط التاريخي المنخفض ليس حدًا للخسارة. يخص قرار المخاطر الحساب كله إلى جانب كل إعداد؛ وعدد المراكز وحده ليس قاعدة تنويع.
14. تجنب الاختصارات التي تغير الفرضية
ليس H4 أكثر ربحية بطبيعته من D1، وليس D1 أقل خطورة تلقائيًا. يزيد الوقف الأوسع بالحجم نفسه المبلغ النقدي المعرض للخطر. وقد يخفض حجم أصغر المبلغ المخطط، لكنه لا يزيل الفجوات ولا يجعل فرضية سعرية غير مدعومة مربحة. قارن نماذج مكتملة المواصفات بدل نقل نسبة نجاح من إطار لآخر.
تشمل الأخطاء الأخرى استخدام إغلاق يومي ما زال يتكون، أو تجاهل شمعة الأحد القصيرة، أو اختيار الصفقات التي نجت من ليلة سلبية فقط، أو تمديد الاحتفاظ بعد خسارة. اكتب التغييرات كإصدار جديد واحتفظ بالنتائج الأصلية. تحسن القائمة الواضحة قابلية التكرار، لكن وجودها لا يثبت ميزة تداول.
15. اختبر المسار الكامل عبر الأيام
احتفظ ببيانات الوسيط وتحويل توقيته التاريخي وقاعدة الشموع المكتملة وسعر الدخول والحماية الأصلية وعداد العمر وجميع التنفيذات الفعلية. أضف شروط العمولة والتمويل التاريخية والعطلات واتساع الفوارق والفجوات والطلبات الفاشلة. لا يكشف أعلى وأدنى D1 أي الخروجين تحقق أولًا عندما يقع المستويان داخل شمعة واحدة. صنف التسلسل غير المحسوم غير قابل للاختبار بدل اختلاق ترتيب موات.
حافظ على الترتيب الزمني بين التطوير والاختبار اللاحق الذي لم يستخدم في التطوير والمراقبة الأمامية. اعرض المرشحين والدخول المرفوض إلى جانب التنفيذات والنتائج المغلقة وحقوق الحساب المفتوحة والتراجع والتكاليف المقيدة واستثناءات التنفيذ. اختبر ضغط تكاليف الاحتفاظ ضمن شروط الأهلية والإدارة، لا بخصم رسم من الرصيد النهائي فقط. ويمكن للحساب التجريبي فحص التطبيق دون إثبات تنفيذ حي مطابق أو عوائد مستقبلية.
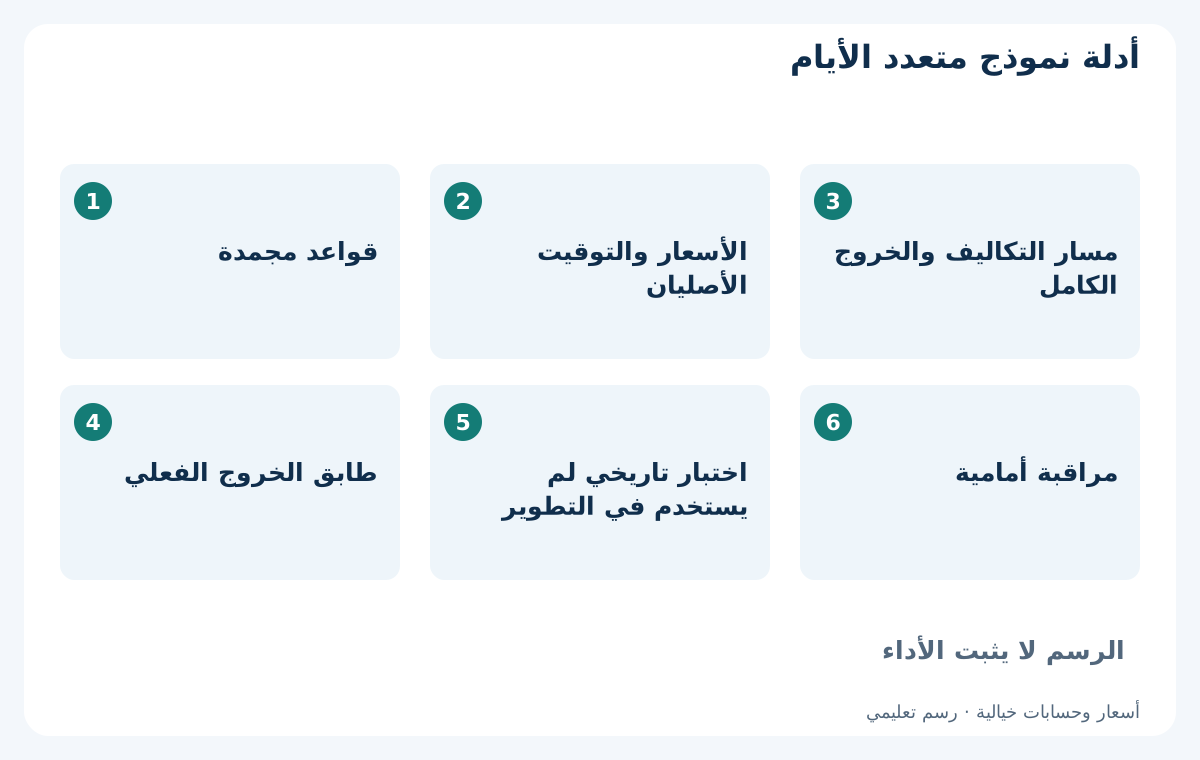
16. استخدم الدليل لصياغة سؤال بحثي
قبل دراسة نموذج متأرجح، ينبغي أن تستطيع تحديد توقيت قراره على H4 أو D1 وآخر معلومات متاحة وقاعدة عمر المركز وسياسة نهاية الأسبوع وجوانب أسعار الخروج ومخصص الحجم الكامل وإجراء مطابقة السجل. إذا غاب أحدها، أكمل المواصفات قبل تفسير رسم أو جدول أداء.
الهدف العملي خطة متعددة الجلسات قابلة للاختبار، لا الادعاء بأن التداول الأبطأ لا بد أن ينجح. رفض الفرضية أو جمع مزيد من الأدلة نتيجتان مقبولتان. ويحتاج المستشارون الآليون التجاريون إلى قواعد ونتائج موثقة خاصة بهم؛ ولا تثبت هذه الأمثلة الخيالية أن أي روبوت معروض على الموقع يتبع خطة الاحتفاظ هذه أو يحقق نتائجها الموضحة.
أسئلة شائعة
هل H4 أم D1 أفضل للتداول المتأرجح في الفوركس؟
لا أفضلية عامة لأي منهما؛ فهما يحددان فترتي قرار مختلفتين. قارن الإشارة الكاملة وتوقيت المعلومات وسياسة الاحتفاظ والتكاليف والأدلة اللاحقة. لا يثبت الرسم الأبطأ انخفاض المخاطر النقدية أو الربحية.
كم ينبغي إبقاء الصفقة المتأرجحة مفتوحة؟
يجب أن تحدد الاستراتيجية ذلك قبل الدخول. عدة أيام وصف للأسلوب، وليس أمرًا بإبقاء كل صفقة مدة ثابتة. وقد تعطي قاعدة عمر الشموع المكتملة وموعد الجمعة والخروج القابل للتنفيذ فعليًا أوقاتًا مختلفة.
هل يضمن وقف الخسارة الحد الليلي للخسارة؟
لا يضمن الوقف العادي سعر تنفيذه عبر الفجوات أو مشاكل التنفيذ. سجل الخروج والتكاليف الفعلية؛ فخسارة الضغط الخيالية USD 41.50 تتجاوز ميزانية التخطيط USD 30 في المثال.
هل المبادلة دائمًا خصم أو تتضاعف ثلاث مرات كل أربعاء؟
لا. قد تختلف شروط تمويل الشراء والبيع، وقد تكون الرسوم خصمًا أو إضافة. تحدد التسوية والعطلات وشروط الحساب وجدول الوسيط المبلغ والمضاعف. لا تستنتجهما من عدد الشموع اليومية.
هل يعني الهدف السعري 2:1 أن العائد الصافي أيضًا 2:1؟
لا. في المثال ينخفض الربح الإجمالي المحتمل 100 pip إلى 96 بعد التكاليف الإضافية المخططة، بينما ترتفع مخاطر السعر من 50 إلى 54. النسبة الصافية المخططة نحو 1.78، وليست عائدًا متوقعًا أو إثباتًا للربحية.
هل هذه استراتيجية مختبرة تاريخيًا أو مستشار آلي جاهز للتشغيل؟
لا. إنها مادة تعليمية بأسعار وأمثلة محاسبية خيالية. ما زال يلزم نموذج دخول كامل وفحوص التطبيق وبيانات تاريخية مناسبة وأدلة أمامية. ويحتاج المستشارون المعروضون إلى وثائق منفصلة خاصة بهم.
المصادر والملاحظات التعليمية
تصف IG التداول المتأرجح بأنه أسلوب يمتد لعدة أيام مع تعرض ليلي. وتوثق OANDA رسوم التمويل وأرصدته الدائنة وتأثير أيام التسوية حسب الأداة. كما روجعت وثائق MetaQuotes لفهرسة الشموع المكتملة وجوانب أسعار BUY وSELL. الأمثلة والافتراضات التالية مادة تعليمية خيالية أصلية، وليست اختبارًا تاريخيًا أو نتيجة حية أو عرض سعر من وسيط، ولا تثبت أن أي مستشار آلي معروض يطبق هذا الدليل.
محتوى تعليمي. جميع أسعار الأمثلة وتكاليفها وأحجامها ونتائجها خيالية. ينطوي تداول الفوركس على مخاطر. لا يضمن الوقف أو الاحتياطي أو ميزانية التخطيط سعر خروج أو حدًا أقصى للخسارة أو أداءً مستقبليًا.