

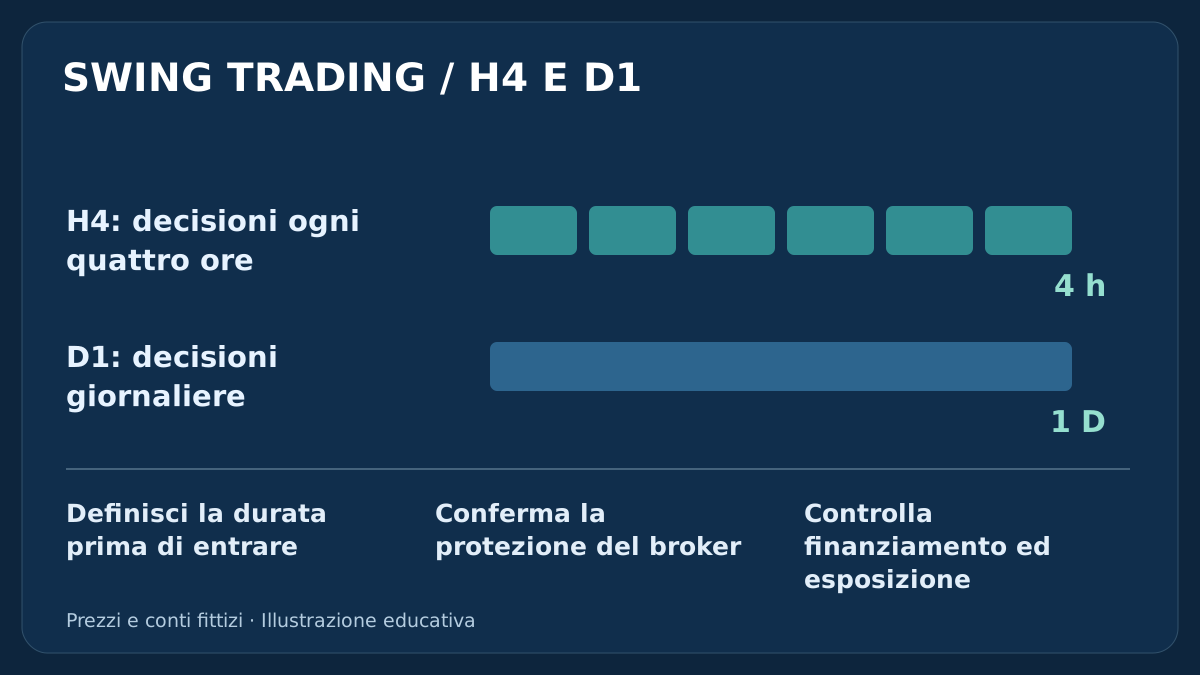
Tenere una posizione più a lungo lascia tempo al movimento, ma anche ai costi, alle notizie e ai gap. Questa guida confronta H4 e D1, sviluppa un esempio trasparente di finanziamento e spiega perché una perdita pianificata non è un limite garantito.
1. Che cosa significa swing trading nel Forex
Lo swing trading Forex cerca di cogliere una parte di un movimento nell’arco di più sessioni, spesso giorni e talvolta settimane. Questo orizzonte lo distingue da un piano che chiude tutte le posizioni nella stessa giornata di negoziazione. Non definisce però un segnale d’ingresso, non promette una curva di capitale più regolare e non rende l’operazione più sicura solo perché il grafico è più lento.
Un ritracciamento in tendenza, un’inversione o un breakout possono essere studiati come modelli swing. Ognuno richiede un riferimento preciso, una condizione d’ingresso, un’invalidazione e una politica d’uscita. Qui affrontiamo il problema comune della durata, senza creare un’altra variante EMA o di breakout di sessione. La guida alla gestione del rischio offre il quadro complessivo del conto.
Per controllare i costi di mantenimento, la guida a swap e rollover Forex collega unità quotata, calendario di finanziamento e movimenti nella valuta del conto prima di interpretare i risultati netti.
2. H4 o D1: assegna una funzione al grafico
Una candela H4 raggruppa quattro ore; una D1 raggruppa l’intervallo giornaliero definito dal broker. H4 consente decisioni durante la giornata, mentre un modello D1 attende la chiusura della propria candela giornaliera. Nessuno dei due indica quanti giorni mantenere la posizione. Un ingresso H4 può attraversare più chiusure D1 e un segnale D1 può essere scartato alla quotazione successiva.
Un intervallo completo di 24 ore contiene matematicamente sei intervalli di quattro ore, non sei opportunità. Chiusure del mercato, brevi sessioni domenicali e convenzioni dei dati possono cambiare le candele disponibili. Scegli un orologio per il segnale e una regola distinta per l’età della posizione. Aggiungere un grafico inferiore dopo un movimento contrario modifica la specifica, non migliora le prove originarie.
| Domanda | H4 | D1 |
|---|---|---|
| Intervallo decisionale | Candele di quattro ore | Candele giornaliere del broker |
| Durata della posizione | Definita separatamente | Definita separatamente |
| Fra decisioni | Protezione ed esposizione restano rilevanti | Protezione ed esposizione restano rilevanti |
| Confronto | Stesse informazioni disponibili e costi completi | Stesse informazioni disponibili e costi completi |
3. Usa candele chiuse e un orologio del broker documentato
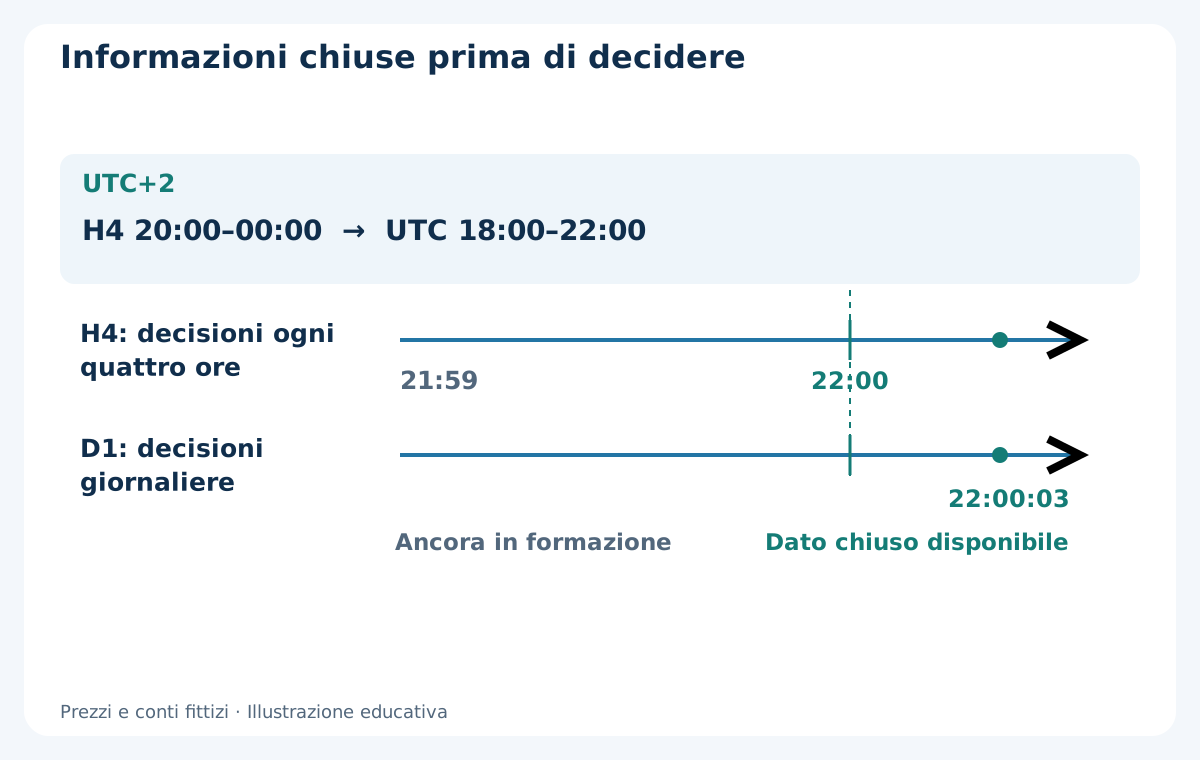
Considera un broker fittizio con server UTC+2 nella sessione illustrata. La sua candela H4 20:00–00:00 copre 18:00–22:00 UTC e la D1 raggiunge lo stesso confine nominale alle 22:00 UTC. Alle 21:59 UTC entrambe sono ancora in formazione. Se la prima quotazione della nuova candela arriva alle 22:00:03 UTC, i valori appena conclusi diventano osservabili allora, non tramite un’esecuzione inventata esattamente alle 22:00.
UTC+2 è un’ipotesi dell’esempio, non un’impostazione universale MT4. Occorre registrare offset storici, ora legale, quotazioni mancanti e costruzione delle candele giornaliere del flusso effettivo. Confronta informazioni disponibili in istanti equivalenti prima di confrontare H4 e D1. La guida a sessioni e fusi orari spiega lo spostamento di un’ora locale fissa rispetto a UTC.
4. Scegli uno strumento misurabile
Parti dal contratto e dai dati, non da una graduatoria universale delle migliori coppie swing. Verifica simbolo MT4 esatto, dimensione contrattuale, tick eseguibile, spread normale e sotto stress, quotazioni disponibili, passo del volume e conversione nella valuta del conto. Un’ampia escursione giornaliera non dimostra un’opportunità né compensa un ingresso scadente.
Gli esempi usano EUR/USD, 1 pip = 0.0001, punto e tick eseguibile = 0.00001, conto USD e contratto standard di EUR 100000. Ne derivano USD 10 per pip per lotto. Quotazione JPY, altro contratto o altra valuta del conto richiedono una conversione specifica. Consulta la guida alle specifiche dei simboli del broker prima di trasferire automaticamente le cifre.
5. Scrivi il piano di mantenimento prima dell’ordine
Definisci scadenza del setup, metodo di stop e target, età massima, controlli programmati e politica del fine settimana prima di entrare. Specifica anche se ignorare nuovi segnali quando esiste già una posizione. Mantenere per giorni non autorizza a prolungare indefinitamente un trade invalidato né a trasformare una perdita di breve periodo in un investimento improvvisato.
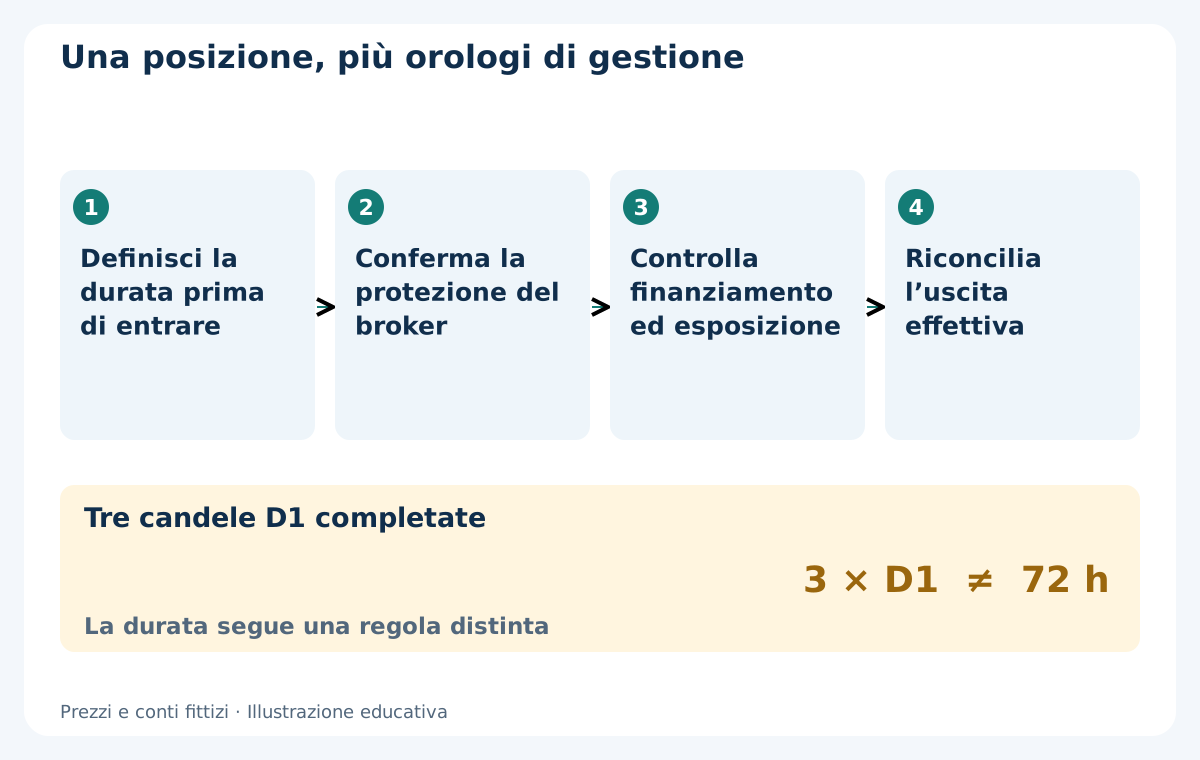
A solo scopo illustrativo, una regola potrebbe richiedere l’uscita dopo tre candele D1 completate del simbolo, contando quella d’ingresso come prima alla sua chiusura. È un conteggio di barre, non necessariamente 72 ore. Una scadenza del venerdì definita separatamente può anticipare la chiusura. Usa la prima quotazione eseguibile quando la richiesta è dovuta; chiusure di mercato o guasti possono ritardare l’esecuzione. Il modello di rotazione giornaliera del momentum mostra un diverso ciclo di più giorni esplicitamente definito.
6. Protezione del broker e azioni dipendenti dal terminale
Stop e target accettati dal broker possono restare presso il broker mentre il terminale è scollegato. Un’uscita temporale del terminale o dell’EA, un avviso locale o una verifica manuale dipendono ancora dal processo interessato. Controlla cosa è stato accettato: una linea sul grafico non prova la protezione e un EA non gestisce la posizione se il processo necessario non è disponibile.
Uno stop ordinario può essere eseguito oltre il livello richiesto in presenza di gap o esecuzione deteriorata. Definisci come riconciliare uno stato incerto o una chiusura fallita senza duplicare la posizione. Un ritmo più lento dei segnali non elimina il lavoro operativo. Il protocollo di validazione forward collega decisioni previste ed eventi osservati sul conto.
7. Leggi BUY e SELL dal lato di prezzo eseguibile
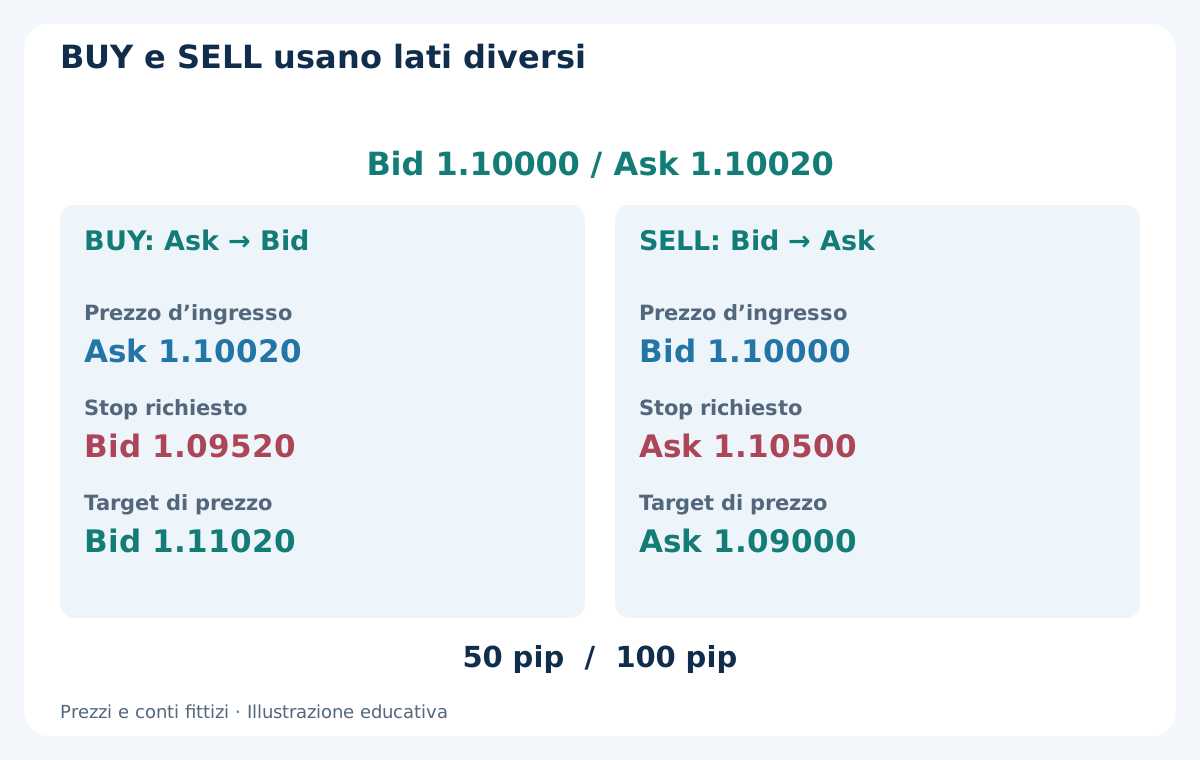
Supponi Bid 1.10000 / Ask 1.10020. Un BUY ipotetico entra ad Ask 1.10020 ed esce a Bid; un SELL ipotetico entra a Bid 1.10000 ed esce ad Ask. Per BUY, stop Bid 1.09520 e target Bid 1.11020. Nell’esempio SELL separato, stop Ask 1.10500 e target Ask 1.09000. Entrambi hanno 50 pip di rischio lordo di prezzo e 100 pip di guadagno lordo potenziale con queste precise ipotesi di esecuzione.
Sono posizioni alternative, non una copertura né un invito ad aprirle entrambe. Lo spread è già incluso nella distanza fra ingresso e uscita eseguibili; non sottrarlo di nuovo. Commissione, finanziamento contabilizzato e ulteriore deviazione d’esecuzione sono voci distinte. Verifica normalizzazione, distanze minime, margine e protezione prima di considerare l’esempio eseguibile.
| Alternativa | Ingresso | Uscita stop | Uscita target |
|---|---|---|---|
| BUY | Ask 1.10020 | Bid 1.09520 | Bid 1.11020 |
| SELL | Bid 1.10000 | Ask 1.10500 | Ask 1.09000 |
8. Calcola il volume includendo i costi di mantenimento
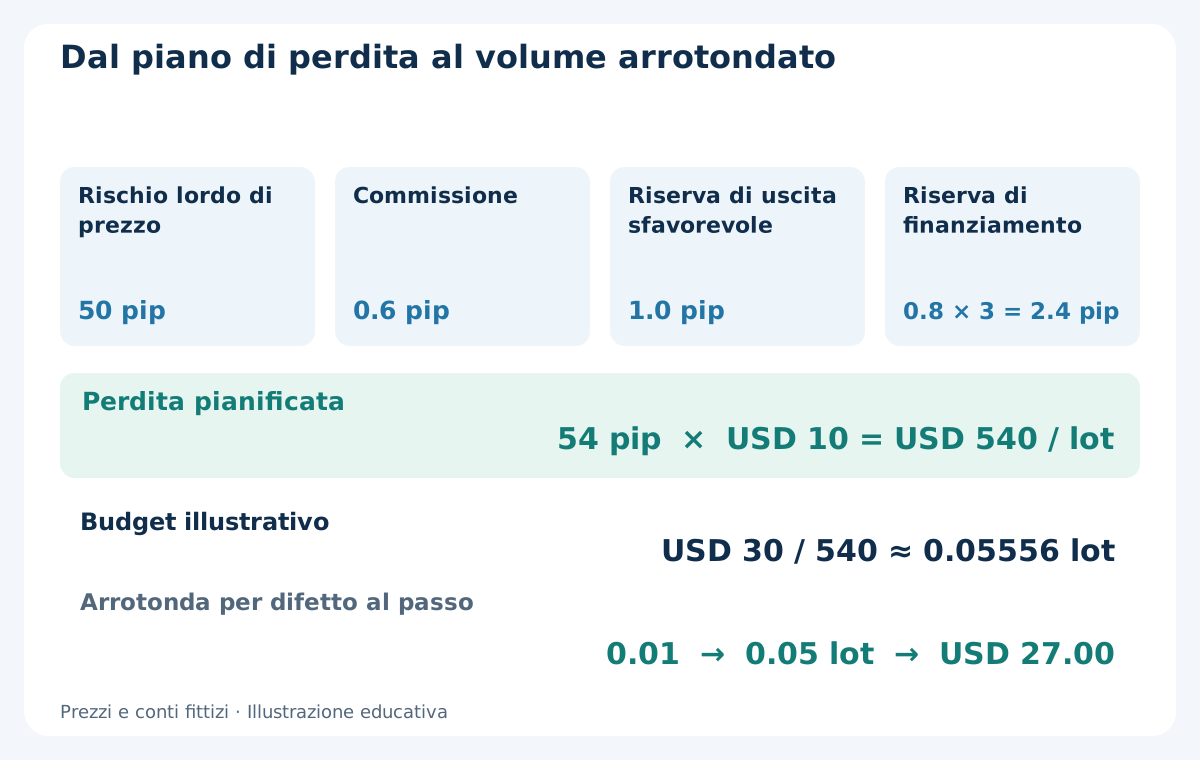
Per BUY, ipotizza commissione completa di 0.6 pip, riserva per uscita sfavorevole di 1.0 pip e riserva di finanziamento di 0.8 pip per ogni giorno di finanziamento addebitato. Prevedi tre giorni: 2.4 pip. La perdita pianificata è 50 + 0.6 + 1.0 + 2.4 = 54 pip. Sono semplici ipotesi di ricerca, non le tariffe correnti di un broker. Più giorni di finanziamento possono essere addebitati insieme a una sola scadenza e non coincidono necessariamente con il numero di notti.
Con USD 10 per pip per lotto, sono USD 540 per lotto. Un budget illustrativo di USD 30 dà 30 / 540 ≈ 0.05556 lotti. Con passo 0.01, arrotonda per difetto a 0.05 lotti: perdita prevista USD 27.00. Salta l’operazione se minimo o margine impediscono il piano; non arrotondare per eccesso per forzarla. La guida al dimensionamento spiega contratto e conversioni. I gap possono comunque superare il budget.
9. Un target di prezzo 2:1 non è un risultato netto 2:1
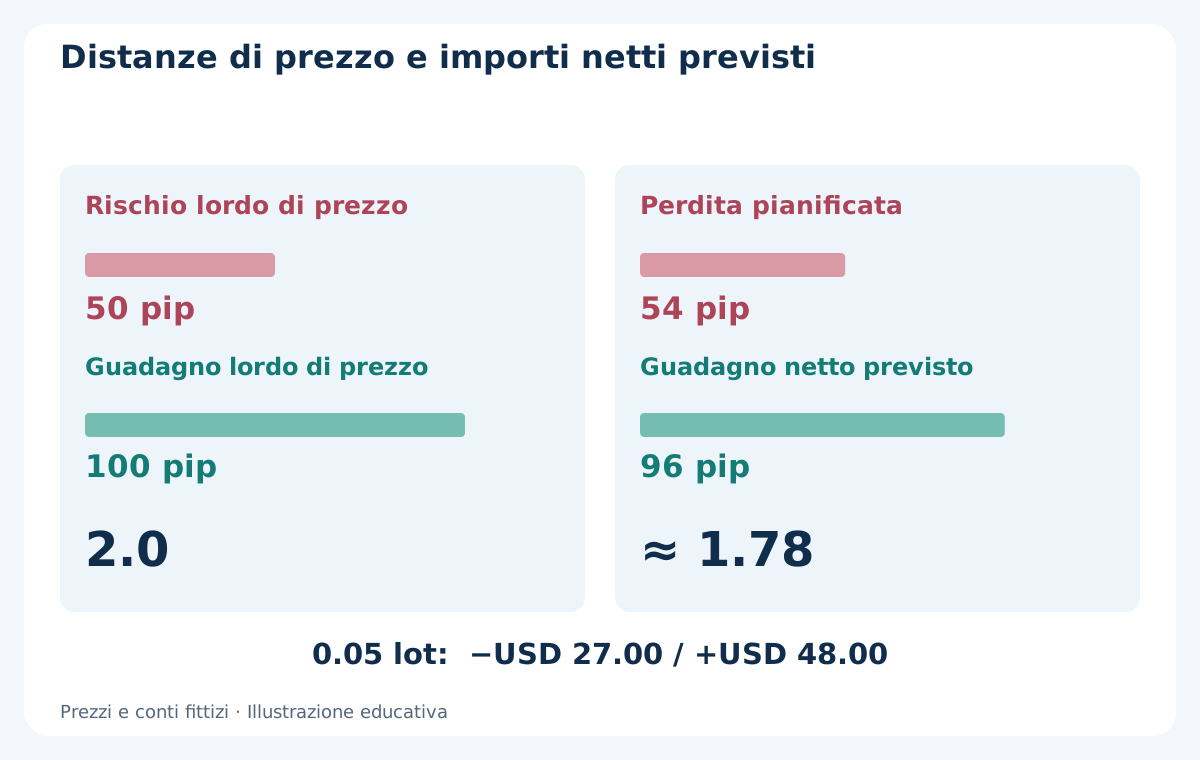
BUY ha 100 pip di guadagno potenziale contro 50 fino allo stop, quindi rapporto lordo 2.0. Le stesse ipotesi aggiungono 0.6 + 1.0 + 2.4 = 4.0 pip. Il guadagno netto potenziale diventa 96 pip e la perdita netta pianificata 54: 96 / 54 ≈ 1.78. A 0.05 lotti, gli importi sono USD 48.00 e USD 27.00.
È aritmetica condizionata, non rendimento atteso. Non indica probabilità delle uscite, percorso dei prezzi o frequenza di richieste fallite. Più finanziamento o un ingresso peggiore possono ridurre ancora il rapporto. Non spostare l’invalidazione né supporre un accredito futuro per rendere accettabile un piano debole. La guida ATR e rischio monetario affronta separatamente la scelta di una distanza di stop giustificata.
10. Riconcilia le registrazioni senza addebitare due volte le riserve
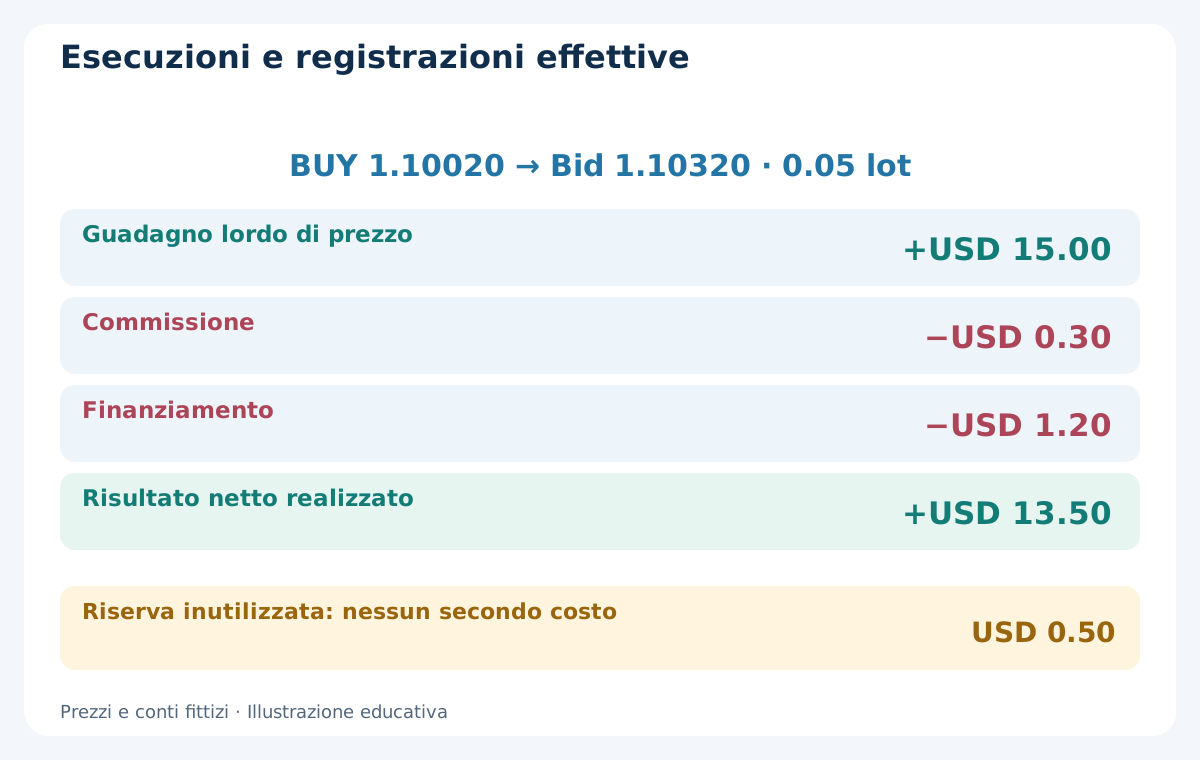
Supponi che BUY venga eseguito a 1.10020 con 0.05 lotti e chiuso successivamente a Bid 1.10320. Il guadagno tra esecuzioni è 30 pip, ossia USD 15.00. Il registro fittizio riporta USD 0.30 di commissione complessiva e USD 1.20 di finanziamento addebitato. Il netto realizzato è 15.00 − 0.30 − 1.20 = USD 13.50. È uno scenario di uscita inventato, non una previsione.
La riserva di uscita di 1.0 pip non utilizzata non è un’ulteriore spesa di USD 0.50. Il prezzo effettivo incorpora già le deviazioni avvenute. In MT4, verifica cosa comprende ciascun campo di profitto e riconcilia commissione e swap con l’estratto. Un accredito realmente contabilizzato appartiene al risultato; un credito futuro incerto non giustifica più volume. La guida ai costi di trading approfondisce la distinzione.
| Voce contabilizzata | Importo illustrativo USD | Trattamento |
|---|---|---|
| Guadagno fra esecuzioni | +15.00 | Comprende prezzi effettivi di ingresso e uscita |
| Commissione complessiva | −0.30 | Addebito reale |
| Finanziamento | −1.20 | Debito netto effettivo |
| Risultato netto realizzato | +13.50 | 15.00 − 0.30 − 1.20 |
| Riserva di uscita inutilizzata | 0.00 di costo aggiuntivo | Accantonamento previsto, non seconda spesa |
11. Finanziamento e controlli seguono orari diversi
Attraversare la scadenza di finanziamento del broker può generare un addebito o un accredito, con condizioni separate per long e short. Contano tasso, moltiplicatore, festività e strumento. Tre candele D1 non equivalgono a tre addebiti e il giorno del costo triplo non è uguale per ogni coppia. Conserva il calendario reale e non sostituire i costi storici con la quotazione attuale.
Le verifiche del segnale hanno un altro ritmo. Fra decisioni H4 o D1 può scattare una protezione, uscire una notizia o cambiare il patrimonio. Scegli avvisi e riconciliazioni adatti a questi eventi. Guardare meno spesso il grafico non elimina l’esposizione e spostare ripetutamente lo stop dopo movimenti avversi cambia il piano. La guida al calendario economico distingue eventi programmati e shock inattesi.
12. Metti alla prova un gap oltre lo stop
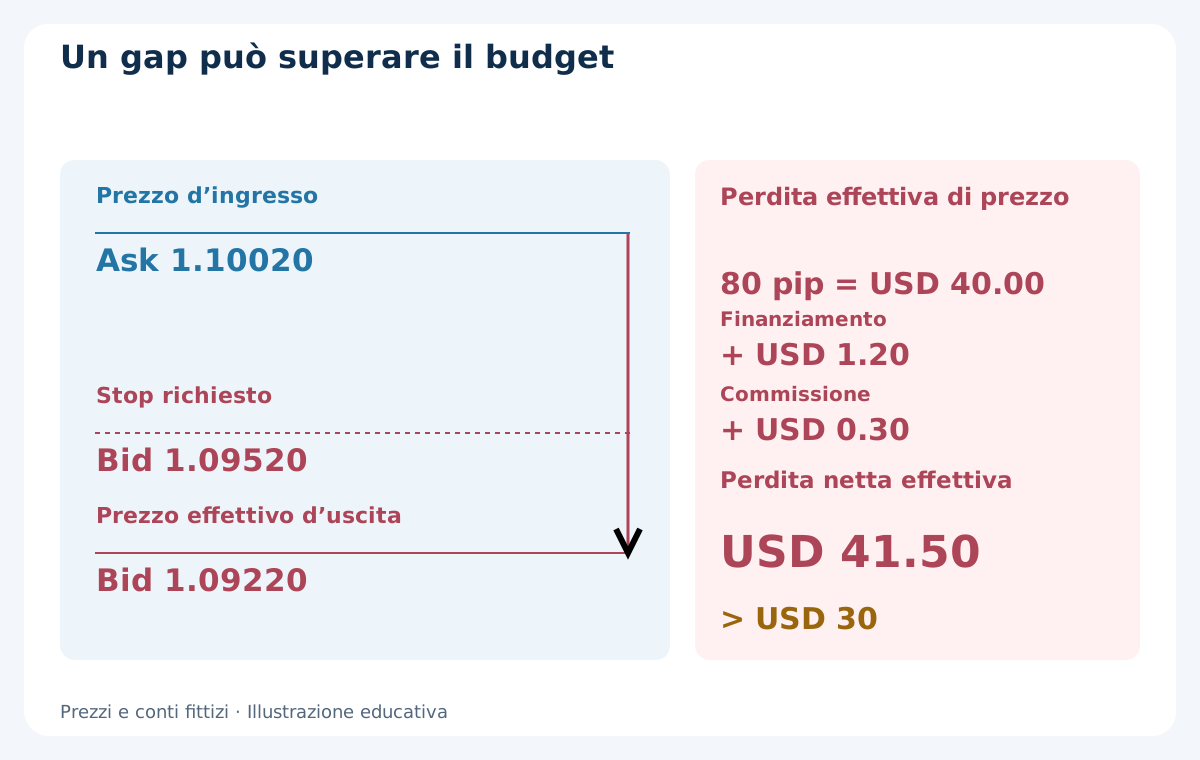
Considera un’uscita alternativa dello stesso BUY a 1.10020 e 0.05 lotti. Lo stop Bid richiesto è 1.09520, ma dopo un gap l’uscita effettiva avviene a Bid 1.09220. La perdita di prezzo è 80 pip, non i 50 pianificati. Supponi anche in questo scenario finanziamento realmente addebitato di USD 1.20 e commissione di USD 0.30. La perdita netta è USD 40.00 + 1.20 + 0.30 = USD 41.50, oltre il budget illustrativo di USD 30.
Non sottrarre di nuovo riserva inutilizzata o spread d’ingresso e non registrare un’esecuzione immaginaria allo stop. Una chiusura del fine settimana, una notizia o un ritardo operativo possono produrre un percorso diverso; qui non ne prevediamo nessuno. Un’uscita del venerdì predefinita riduce l’esposizione voluta del weekend solo se la chiusura riesce. Registra la richiesta fallita e la posizione aperta, senza trattare l’orario previsto come un’uscita compiuta.
13. Esamina l’esposizione condivisa dell’intero conto
Due operazioni accettabili separatamente possono superare un budget comune. Due piani ipotetici con USD 27.00 di perdita prevista ciascuno sommano USD 54.00 prima di ulteriori stress congiunti. Distribuirli su ticket diversi non cancella la somma. Direzioni valutarie simili possono perdere insieme anche se le coppie hanno nomi diversi.
Controlla posizioni esistenti, patrimonio variabile, margine e possibili perdite simultanee prima di aggiungere un mantenimento di più giorni. Un report sul solo saldo può nascondere perdite aperte e una correlazione storica bassa non limita la perdita. La decisione riguarda sia ogni setup sia il conto complessivo. Il numero di posizioni non costituisce da solo una regola di diversificazione.
14. Evita scorciatoie che cambiano l’ipotesi
H4 non è intrinsecamente più redditizio di D1 e D1 non è automaticamente meno rischioso. Uno stop più largo a parità di volume aumenta l’importo monetario esposto. Ridurre il volume può ridurre la perdita prevista, ma non elimina gap né rende redditizia un’ipotesi priva di riscontri. Confronta modelli completi, senza trasferire un tasso di successo tra timeframe.
Altri errori sono usare una chiusura giornaliera ancora in formazione, ignorare una breve candela domenicale, selezionare solo trade sopravvissuti a una notte avversa o prolungare la durata dopo una perdita. Registra le modifiche come nuova versione e conserva gli esiti originari. Una checklist chiara migliora la riproducibilità, non dimostra un vantaggio.
15. Verifica il percorso completo su più giorni
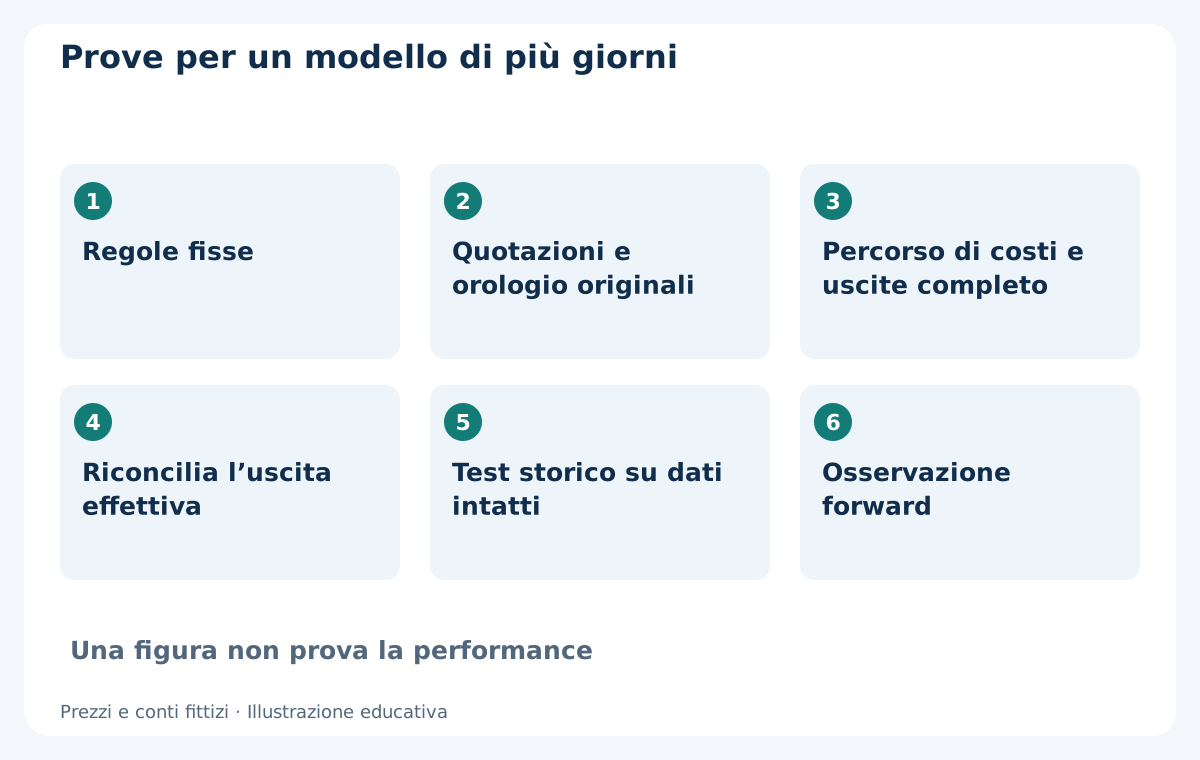
Conserva flusso del broker, mappatura oraria storica, regola di candela chiusa, quotazione d’ingresso, protezione originaria, conteggio dell’età e tutte le esecuzioni effettive. Includi commissioni e finanziamento storici, festività, spread ampliati, gap e richieste fallite. Massimo e minimo D1 non stabiliscono quale uscita sia avvenuta prima se entrambi i livelli cadono nella stessa candela. Segnala la sequenza irrisolta come non verificabile anziché inventare un ordine favorevole.
Separa cronologicamente sviluppo, test successivi su dati intatti e osservazione forward. Riporta candidati e ingressi scartati insieme a esecuzioni, risultati chiusi, patrimonio aperto, drawdown, costi contabilizzati ed eccezioni operative. Applica lo stress di mantenimento alle regole di ammissione e gestione, non solo come costo sottratto dal saldo finale. Demo può verificare l’implementazione senza provare esecuzione live identica o rendimento futuro.
16. Usa la guida per definire una domanda di ricerca
Prima di studiare un modello swing, identifica l’orologio H4 o D1, l’ultima informazione disponibile, la regola di età e weekend, i lati di quotazione delle uscite, l’intera riserva di rischio e la riconciliazione. Se manca un elemento, completa la specifica prima di interpretare grafico o tabella di performance.
L’obiettivo è un piano di più sessioni verificabile, non affermare che operare più lentamente debba funzionare. Scartare l’ipotesi o raccogliere altre prove sono risultati validi. Gli EAs commerciali richiedono proprie regole e risultati documentati: questi esempi non dimostrano che un robot del sito segua il piano o produca gli esiti illustrati.
Domande frequenti
È meglio H4 o D1 per lo swing trading Forex?
Nessuno è universalmente migliore. Sono intervalli decisionali diversi. Confronta segnale, disponibilità delle informazioni, durata, costi e prove successive; un grafico più lento non dimostra meno rischio monetario o redditività.
Quanto deve durare uno swing trade?
La strategia deve definirlo prima dell’ingresso. Più giorni descrive uno stile, non un obbligo di durata fissa. Un conteggio di barre chiuse, il limite del venerdì e l’uscita realmente eseguibile possono dare orari diversi.
Lo stop garantisce la perdita massima overnight?
Uno stop ordinario non garantisce il prezzo con gap o problemi di esecuzione. Registra uscita e costi effettivi: la perdita fittizia di USD 41.50 supera il budget previsto di USD 30.
Lo swap è sempre negativo o sempre triplo il mercoledì?
No. Long e short possono avere condizioni diverse e dare addebiti o accrediti. Regolamento, festività, conto e calendario del broker determinano importo e moltiplicatore, non il numero di candele giornaliere.
Un target di prezzo 2:1 equivale a un netto 2:1?
No. Nell’esempio, 100 pip di guadagno lordo potenziale diventano 96 dopo i costi previsti, mentre 50 pip di rischio diventano 54. Il rapporto netto pianificato è circa 1.78, non un rendimento atteso o una prova di redditività.
È una strategia backtestata o un EA pronto all’uso?
No. È una guida educativa con quotazioni e conti fittizi. Servono ancora modello completo d’ingresso, controlli dell’implementazione, dati adatti e prove forward. Gli EAs elencati richiedono documentazione propria.
Fonti e note didattiche
IG descrive lo swing trading come uno stile di più giorni con esposizione overnight. OANDA documenta addebiti, accrediti e giorni di regolamento specifici degli strumenti. Sono stati consultati anche i riferimenti MetaQuotes sulle candele chiuse e sui lati di quotazione BUY/SELL. Esempi e ipotesi sono materiale didattico originale e fittizio, non backtest, risultati live o tariffe offerte da un broker. Non dimostrano che un EA elencato applichi questa guida.
Contenuto educativo. Prezzi, costi, volumi ed esiti degli esempi sono fittizi. Il Forex comporta rischi. Stop, riserva o budget pianificato non garantiscono prezzo d’uscita, perdita massima o risultati futuri.