

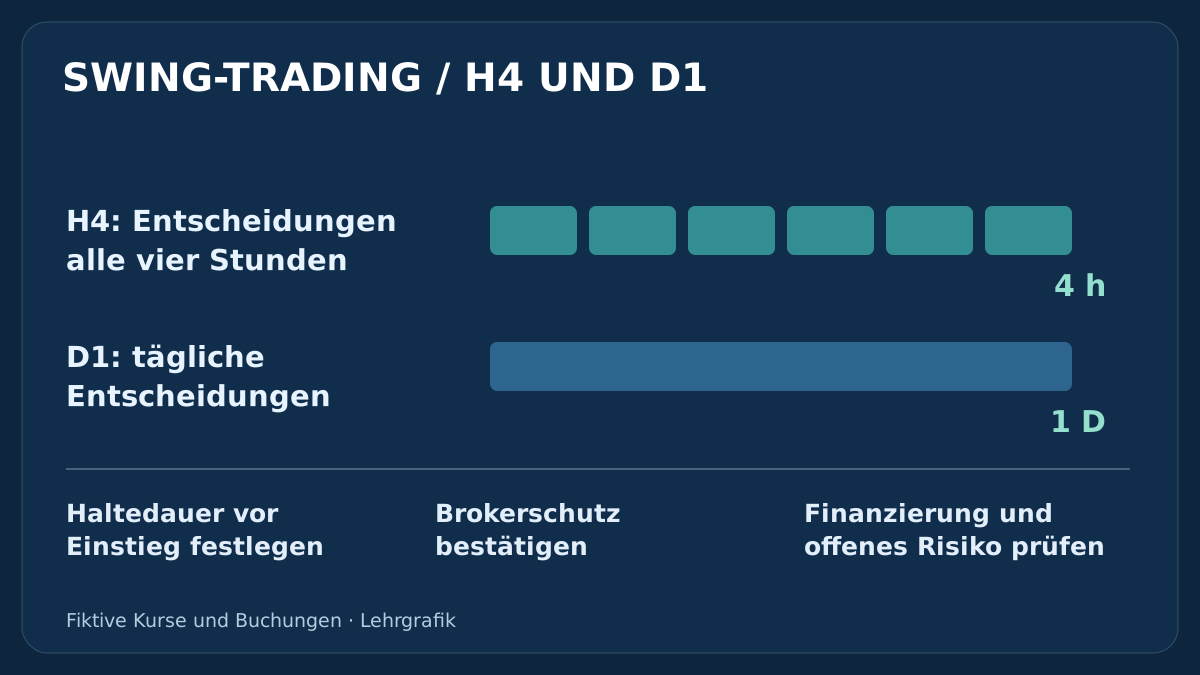
Eine längere Haltedauer gibt einer Bewegung mehr Zeit. Gleichzeitig wirken Finanzierung, Nachrichten und Kurslücken länger auf das Konto. Dieser Leitfaden vergleicht H4 und D1, rechnet die Haltekosten transparent vor und zeigt, warum eine geplante Verlustsumme keine garantierte Obergrenze ist.
1. Was Swing-Trading im Forex bedeutet
Forex-Swing-Trading versucht, einen Teil einer Kursbewegung über mehrere Handelssitzungen, häufig Tage und gelegentlich Wochen, zu erfassen. Dieser Zeithorizont unterscheidet es von einem Plan, der alle Positionen am selben Handelstag schließt. Er definiert jedoch weder ein Einstiegssignal noch garantiert er eine ruhigere Eigenkapitalkurve oder ein geringeres Risiko durch einen langsameren Chart.
Trendrückläufe, Umkehrformationen und Ausbrüche können als Swing-Modelle untersucht werden. Jedes Modell benötigt eine eindeutige Referenz, eine Einstiegsbedingung, eine Ungültigkeitsregel und eine Ausstiegspolitik. Hier geht es um das gemeinsame Problem der Haltedauer, nicht um eine weitere EMA- oder Sitzungsausbruch-Variante. Der Leitfaden zum Risikomanagement liefert den übergeordneten Kontorahmen.
Für eine genaue Prüfung der Haltekosten verbindet der Leitfaden zu Forex-Swap und Rollover die angegebene Einheit, den Finanzierungskalender und die Buchungen in Kontowährung, bevor Nettoergebnisse ausgewertet werden.
2. H4 und D1: Welche Aufgabe hat der Chart?
Eine H4-Kerze fasst vier Stunden zusammen, eine D1-Kerze ein vom Broker definiertes Tagesintervall. H4 erlaubt Entscheidungen innerhalb des Handelstages, während ein D1-Modell auf den Abschluss seiner Tageskerze wartet. Daraus ergibt sich nicht, wie viele Tage eine Position offenbleiben soll. Ein H4-Einstieg kann mehrere Tagesschlüsse überdauern; ein D1-Signal kann bereits am nächsten Kurs scheitern.
Ein vollständiges 24-Stunden-Intervall enthält rechnerisch sechs Vierstundenintervalle, nicht sechs Handelsgelegenheiten. Marktschließungen, kurze Sonntagskerzen und Datenkonventionen verändern die tatsächlich vorhandenen Kerzen. Legen Sie Signalzeitrahmen und Altersgrenze der Position getrennt fest. Nach einer ungünstigen Bewegung einen kleineren Chart hinzuzunehmen, verändert die Spezifikation statt die ursprüngliche Evidenz zu verbessern.
| Frage | H4 | D1 |
|---|---|---|
| Entscheidungsintervall | Vierstundenkerzen | Tageskerzen des Brokers |
| Haltedauer | Gesondert definiert | Gesondert definiert |
| Zwischen Entscheidungen | Schutz und Exponierung bleiben relevant | Schutz und Exponierung bleiben relevant |
| Vergleich | Gleiche verfügbare Information und volle Kosten | Gleiche verfügbare Information und volle Kosten |
3. Abgeschlossene Kerzen und dokumentierte Brokerzeit
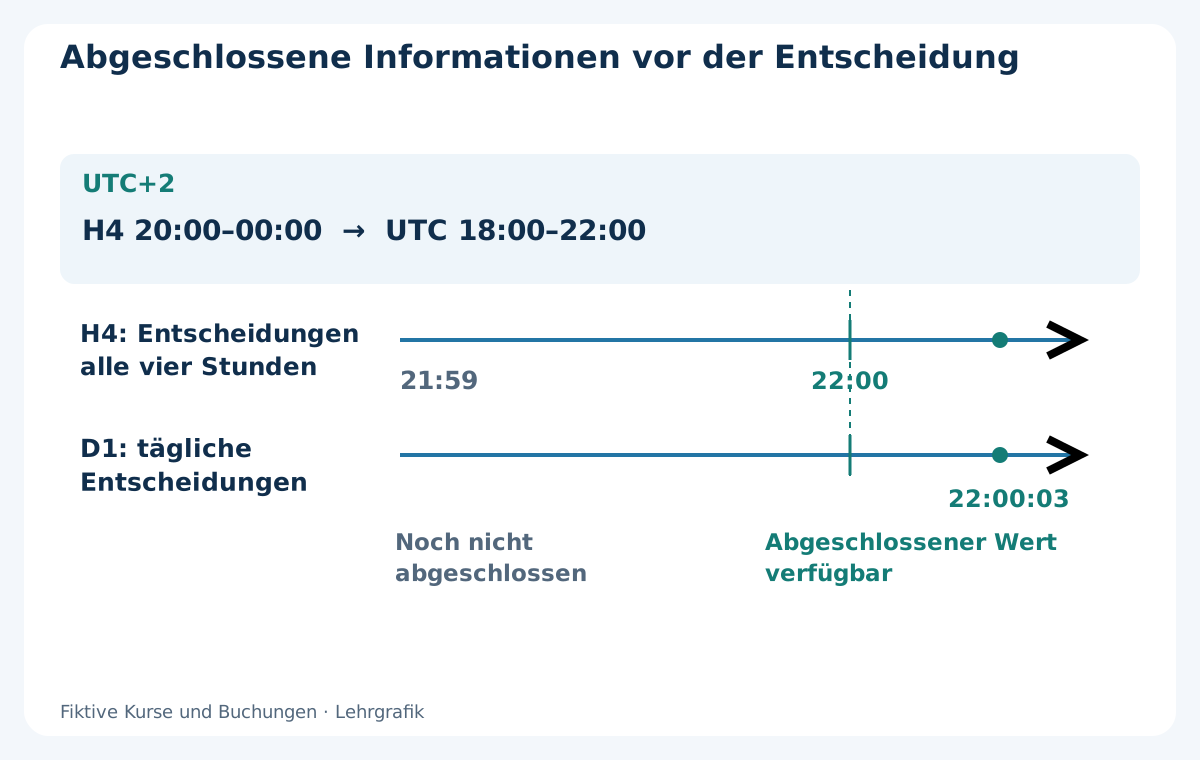
Nehmen wir einen fiktiven Broker an, dessen Server in der Beispielsitzung UTC+2 verwendet. Seine H4-Kerze von 20:00–00:00 entspricht 18:00–22:00 UTC; die D1-Kerze erreicht dieselbe nominelle Grenze um 22:00 UTC. Um 21:59 UTC sind beide noch nicht abgeschlossen. Trifft der erste Kurs der neuen Kerze um 22:00:03 UTC ein, werden die gerade abgeschlossenen Werte dann beobachtbar, nicht durch eine erfundene Ausführung genau um 22:00.
UTC+2 ist eine Beispielannahme, keine allgemeine MT4-Einstellung. Historische Zeitversätze, Sommerzeitwechsel, fehlende Kurse und Tageskerzenbildung müssen für den tatsächlichen Datenstrom festgehalten werden. Vergleichen Sie zuerst gleichwertige Informationszeitpunkte und danach H4 mit D1. Der Leitfaden zu Sitzungen und Zeitzonen erklärt die Verschiebung fester Ortszeiten gegenüber UTC.
4. Ein messbares Instrument auswählen
Beginnen Sie mit Kontrakt und Daten statt mit einer universellen Rangliste der besten Swing-Paare. Prüfen Sie das genaue MT4-Symbol, die Kontraktgröße, den handelbaren Preistick, normale und gestresste Spreads, verfügbare Kurse, Volumenschritt und Umrechnung in Kontowährung. Eine große Tagesspanne belegt keine Gelegenheit und gleicht keinen schlechten Einstieg aus.
Die Zahlenbeispiele verwenden EUR/USD, 1 Pip = 0.0001, Punkt und handelbaren Preistick = 0.00001, ein USD-Konto und einen Standardkontrakt über EUR 100000. Daraus folgen USD 10 je Pip und Lot. JPY-Notierung, anderer Kontrakt oder andere Kontowährung erfordern eine eigene Umrechnung. Nutzen Sie den Leitfaden zu Brokersymbolen und Kontraktspezifikationen, statt die Zahlen ungeprüft zu übertragen.
5. Den Halteplan vor der Orderanfrage festlegen
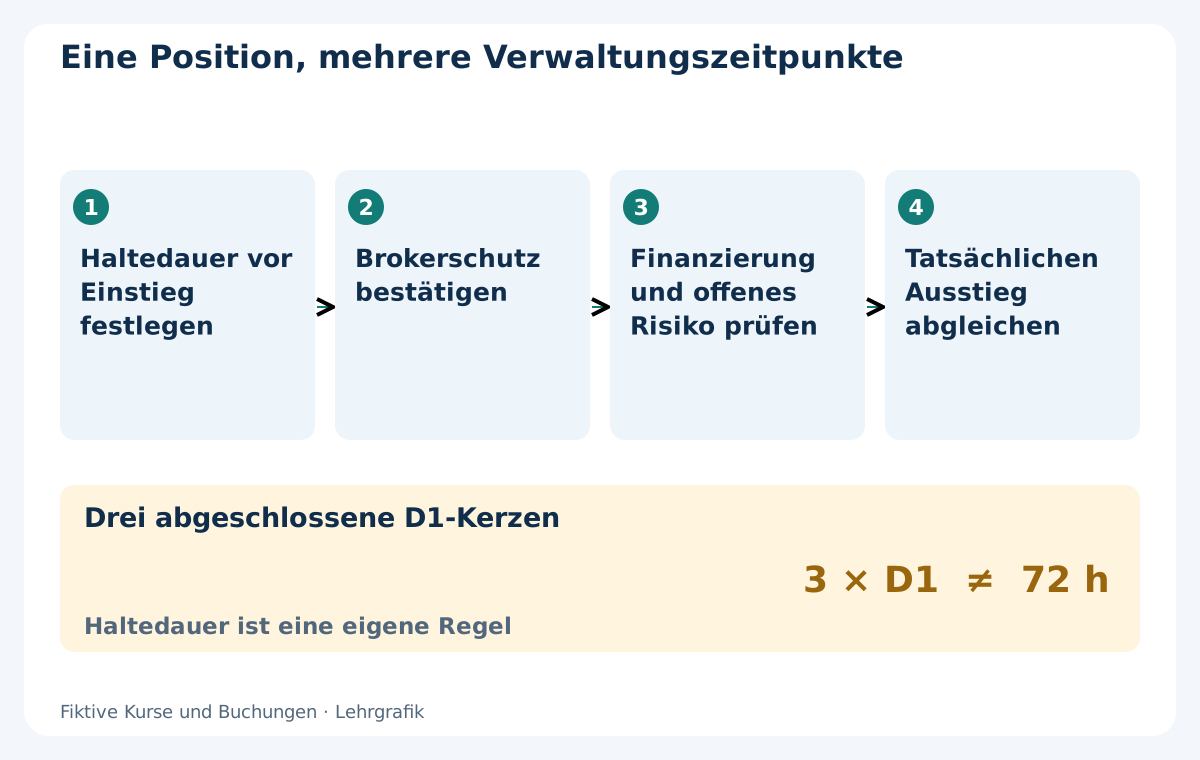
Bestimmen Sie Signalablauf, Stop- und Zielmethode, maximale Haltedauer, Kontrollzeitpunkte und Wochenendregel vor dem Einstieg. Halten Sie auch fest, ob ein neues Signal bei bestehender Position ignoriert wird. Mehrtägiges Halten erlaubt weder das unbegrenzte Weiterführen eines ungültigen Trades noch die nachträgliche Umdeutung eines kurzfristigen Verlusts in eine Investition.
Eine rein illustrative Altersregel könnte nach drei abgeschlossenen D1-Kerzen des gehandelten Symbols einen Ausstieg anfordern. Die Einstiegskerze zählt bei ihrem Abschluss als erste. Das ist eine Kerzenzahl, nicht zwingend 72 Stunden. Ein vorher festgelegter Freitagsschluss kann früher greifen. Verwenden Sie den ersten ausführbaren Kurs, sobald die Anfrage fällig ist; Marktschließungen oder Ausfälle können die Ausführung verzögern. Das Modell der täglichen Momentum-Rotation zeigt einen anderen ausdrücklich definierten mehrtägigen Ablauf.
6. Brokerschutz von terminalabhängigen Aktionen trennen
Vom Broker akzeptierte Stop- und Zielorders können dort bestehen bleiben, wenn das Terminal getrennt ist. Ein zeitgesteuerter EA-Ausstieg, lokaler Alarm oder manueller Kontrollschritt hängt weiterhin vom jeweiligen Prozess ab. Prüfen Sie die tatsächlich akzeptierten Aufträge: Eine Chartlinie belegt keinen Schutz, und ein EA verwaltet nichts, wenn sein erforderlicher Prozess nicht läuft.
Gewöhnliche Stops können bei Kurslücken oder schlechter Ausführung jenseits des angefragten Niveaus ausgeführt werden. Definieren Sie die Klärung ungewisser Orderzustände und fehlgeschlagener Schließungen, ohne Positionen zu verdoppeln. Ein langsamerer Signalrhythmus beseitigt diese Betriebsaufgaben nicht. Das Forward-Validierungsprotokoll verbindet geplante Entscheidungen mit beobachteten Kontoereignissen.
7. BUY und SELL über die ausführbaren Kursseiten lesen
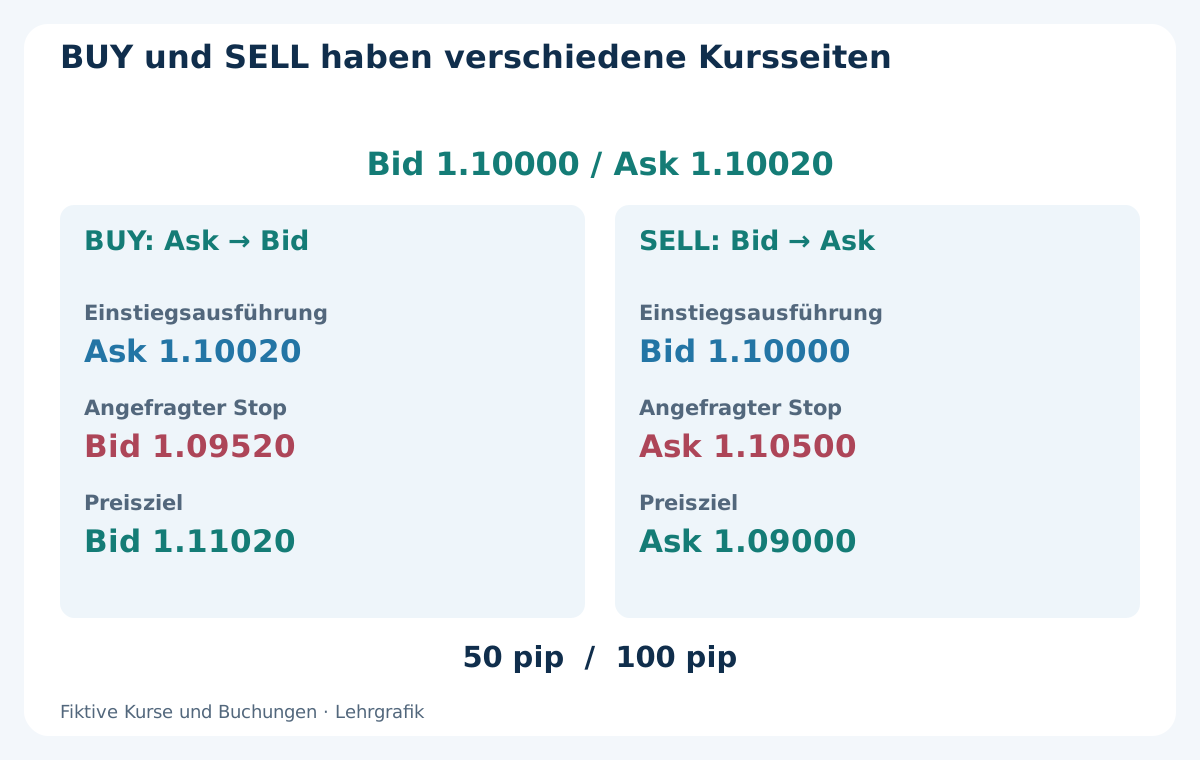
Angenommen wird Bid 1.10000 / Ask 1.10020. Ein hypothetischer BUY wird zu Ask 1.10020 eröffnet und später zu Bid geschlossen; ein hypothetischer SELL eröffnet zu Bid 1.10000 und schließt zu Ask. Für BUY gelten Bid-Stop 1.09520 und Bid-Ziel 1.11020. Im getrennten SELL-Beispiel gelten Ask-Stop 1.10500 und Ask-Ziel 1.09000. Beide haben unter diesen exakten Ausführungsannahmen 50 Pips Brutto-Preisrisiko und 100 Pips potenziellen Brutto-Preisgewinn.
Dies sind Alternativen, weder eine Absicherung noch die Anweisung, beide zu eröffnen. Der Spread steckt bereits in der Strecke vom ausführbaren Einstieg zum ausführbaren Ausstieg. Ziehen Sie ihn nicht erneut ab. Provision, gebuchte Finanzierung und zusätzliche Ausführungsabweichung sind eigene Posten. Prüfen Sie Preisnormalisierung, Brokerabstände, Margin und verfügbaren Schutz, bevor Sie das Beispiel als ausführbar behandeln.
| Alternative | Einstieg | Stop-Ausstieg | Ziel-Ausstieg |
|---|---|---|---|
| BUY | Ask 1.10020 | Bid 1.09520 | Bid 1.11020 |
| SELL | Bid 1.10000 | Ask 1.10500 | Ask 1.09000 |
8. Positionsgröße aus Verlustplan einschließlich Haltedauer
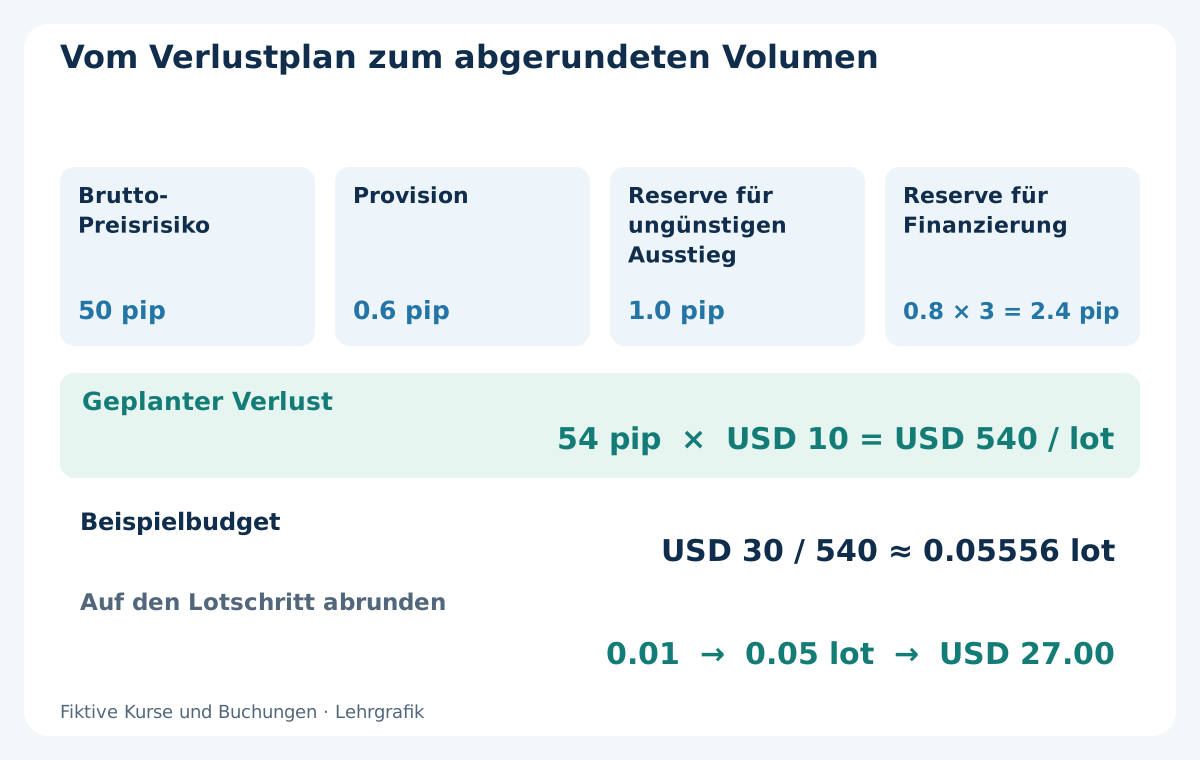
Für BUY nehmen wir 0.6 Pip Provision für Eröffnung und Schließung, 1.0 Pip Reserve für ungünstigen Ausstieg und 0.8 Pip Finanzierungsreserve je berechnetem Finanzierungstag an. Drei Finanzierungstage werden eingeplant: 2.4 Pips. Der Planverlust beträgt 50 + 0.6 + 1.0 + 2.4 = 54 Pips. Das sind einfache Forschungsannahmen, keine aktuellen Brokergebühren. Mehrere Finanzierungstage können an einem Stichtag gemeinsam berechnet werden und entsprechen daher nicht zwingend der Zahl vergangener Nächte.
Bei USD 10 je Pip und Lot sind das USD 540 pro Lot. Ein Beispielbudget von USD 30 ergibt 30 / 540 ≈ 0.05556 Lot. Bei 0.01 Lot Schrittgröße wird auf 0.05 Lot abgerundet: geplanter Verlust USD 27.00. Überspringen Sie den Trade, falls Mindestvolumen oder Margin den Plan verhindern; runden Sie nicht auf. Der Leitfaden zur Positionsgröße erklärt Kontrakt- und Umrechnungsprüfungen. Kurslücken können das Budget trotzdem überschreiten.
9. Ein 2:1-Preisziel ist kein 2:1-Nettoergebnis
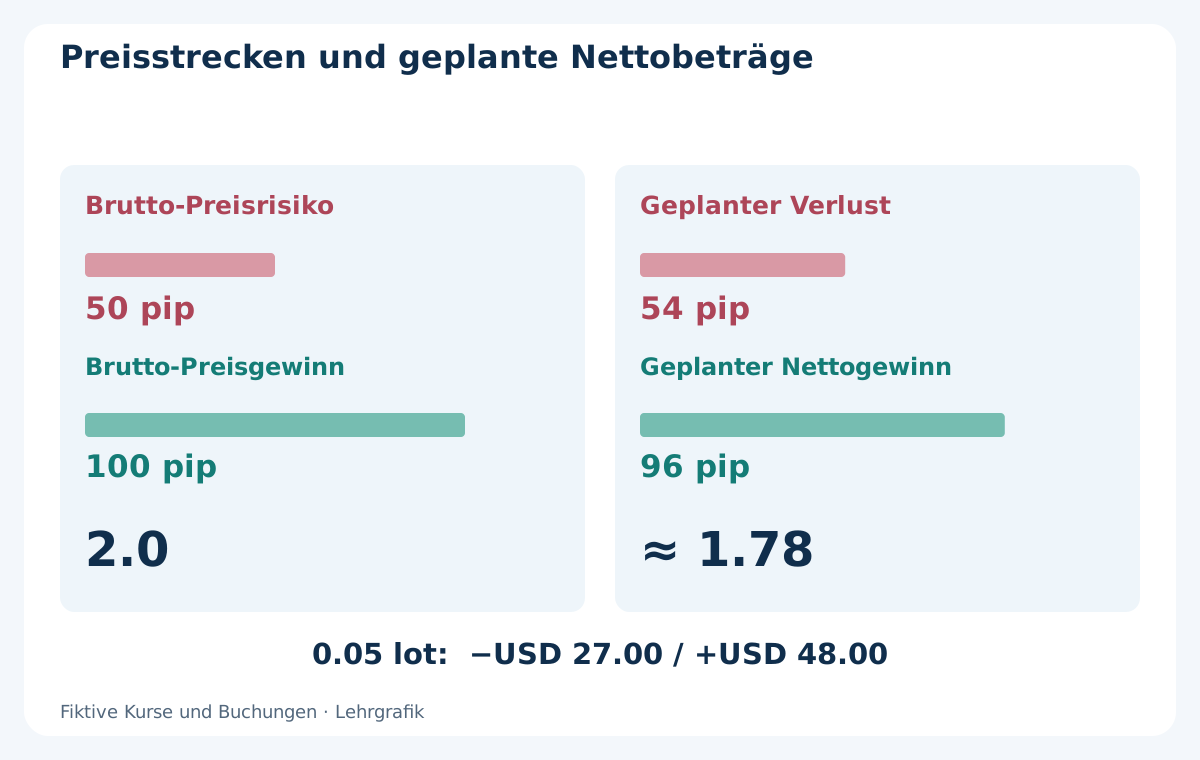
Beim BUY stehen 100 Pips möglicher Preisgewinn 50 Pips bis zum Stop gegenüber: brutto 2.0. Nach denselben Annahmen beträgt die Zusatzreserve 0.6 + 1.0 + 2.4 = 4.0 Pips. Der potenzielle Nettogewinn sinkt auf 96 Pips, der geplante Nettoverlust steigt auf 54: 96 / 54 ≈ 1.78. Bei 0.05 Lot entspricht das USD 48.00 und USD 27.00.
Das ist bedingte Arithmetik, keine Renditeerwartung. Sie sagt nichts über Eintrittswahrscheinlichkeit, Kursweg oder Häufigkeit gescheiterter Anfragen. Weitere Finanzierung oder ein schlechterer Einstieg können das Verhältnis zusätzlich verringern. Verschieben Sie weder die Ungültigkeitsgrenze noch unterstellen Sie eine künftige Gutschrift, um einen schwachen Plan passend zu machen. Der Leitfaden zu ATR und Geldrisiko behandelt die gesonderte Wahl eines sachlich begründeten Stopabstands.
10. Tatsächliche Buchungen abgleichen, Reserven nicht doppelt belasten
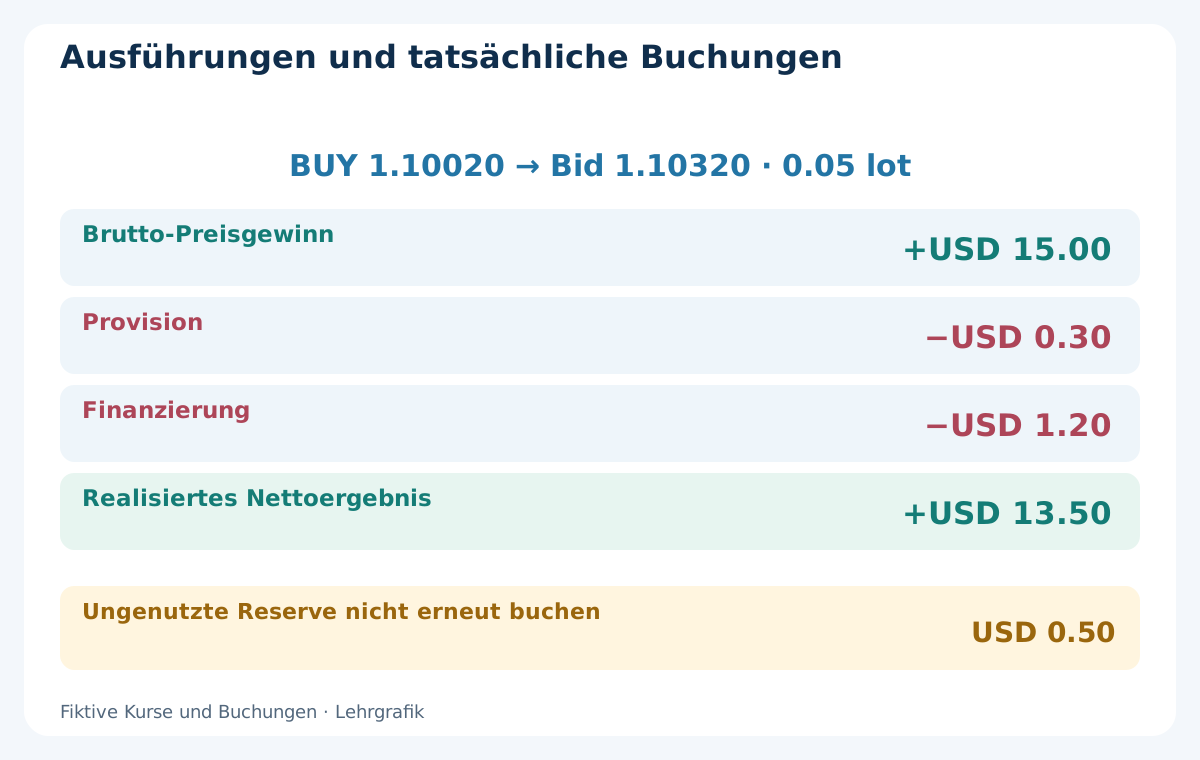
Angenommen, der illustrative BUY wird zu 1.10020 mit 0.05 Lot ausgeführt und später zu Bid 1.10320 geschlossen. Der Ausführungsabstand ergibt 30 Pips oder USD 15.00 Gewinn. Die fiktiven Kontobuchungen enthalten USD 0.30 Gesamtprovision und USD 1.20 Finanzierungsbelastung. Realisiert bleiben 15.00 − 0.30 − 1.20 = USD 13.50 netto. Dies ist ein erfundenes Ausstiegsszenario, keine Prognose.
Die ungenutzte Ausstiegsreserve von 1.0 Pip ist kein weiterer Aufwand von USD 0.50. Eine tatsächlich eingetretene Preisabweichung steckt bereits im Ausführungspreis. Prüfen Sie in MT4 den Inhalt der Gewinnfelder und gleichen Sie Provision und Swap mit dem Auszug ab. Eine tatsächlich gebuchte Finanzierungsgutschrift gehört ins Kontoergebnis; eine unsichere künftige Gutschrift rechtfertigt kein größeres Volumen. Der Leitfaden zu Handelskosten vertieft diese Trennung.
| Gebuchter Posten | Beispielbetrag USD | Behandlung |
|---|---|---|
| Gewinn zwischen Ausführungen | +15.00 | Tatsächliche Ein- und Ausstiegspreise enthalten |
| Gesamtprovision | −0.30 | Tatsächliche Belastung |
| Finanzierung | −1.20 | Tatsächlicher Netto-Belastung |
| Realisiertes Nettoergebnis | +13.50 | 15.00 − 0.30 − 1.20 |
| Ungenutzte Ausstiegsreserve | 0.00 Zusatzbelastung | Planreserve, kein zweiter Aufwand |
11. Finanzierung und Kontrollen haben unterschiedliche Zeitpunkte
Eine Position über den Finanzierungsschnitt des Brokers zu halten, kann eine Belastung oder Gutschrift auslösen. Für Long und Short gelten eigene Bedingungen. Satz, Multiplikator, Feiertage und Instrument sind entscheidend. Drei D1-Kerzen sind nicht automatisch drei Finanzierungsbelastungen; auch der Wochentag einer Dreifachberechnung ist nicht für jedes Paar gleich. Dokumentieren Sie den tatsächlichen Kalender und ersetzen Sie historische Gebühren nicht durch den heutigen Satz.
Signalkontrollen folgen einem anderen Rhythmus. Zwischen H4- oder D1-Entscheidungen kann Schutz auslösen, eine Nachricht erscheinen oder das Eigenkapital schwanken. Richten Sie Alarme und Abgleiche auf diese Ereignisse aus. Seltener auf den Chart zu schauen beseitigt keine Exponierung; den Stop nach Verlustbewegungen wiederholt zu verschieben verändert den Risikoplan. Der Wirtschaftskalender-Leitfaden trennt bekannte Termine von unerwarteten Schocks.
12. Eine Kurslücke über den Stop hinaus untersuchen
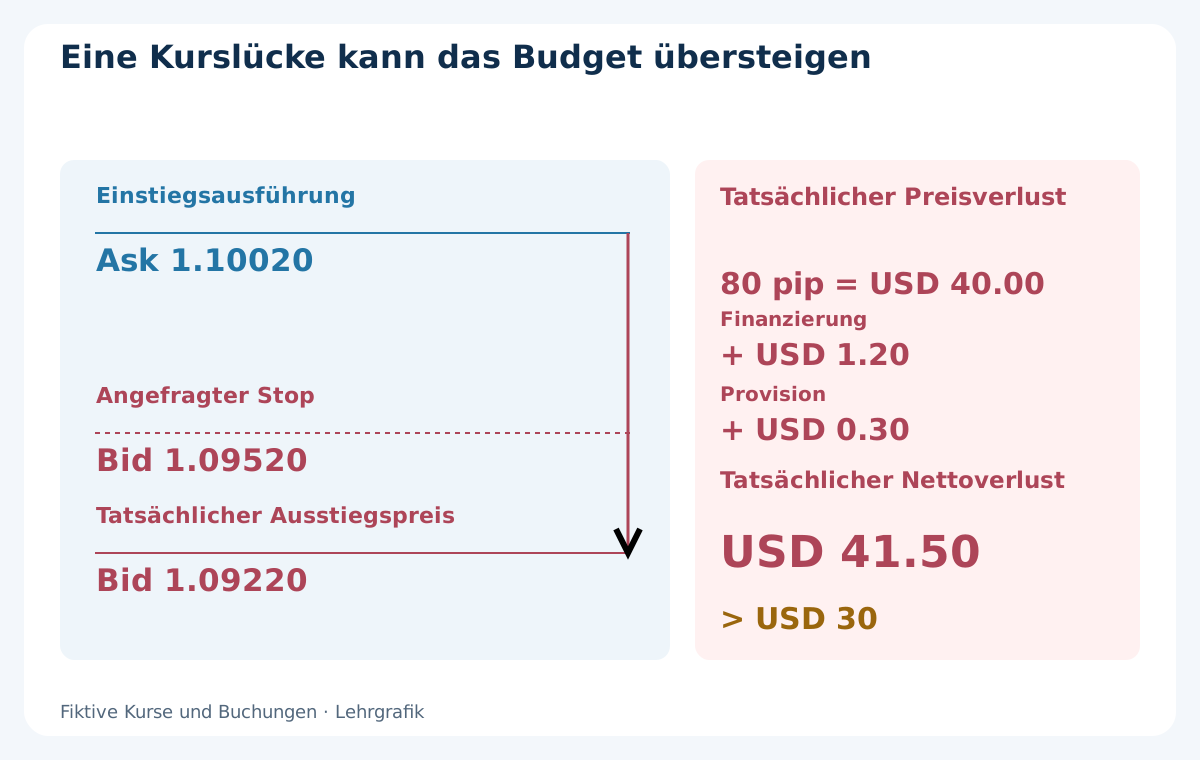
Betrachten Sie einen alternativen Ausstieg desselben BUY zu 1.10020 und 0.05 Lot. Der angefragte Bid-Stop liegt bei 1.09520, nach einer Kurslücke erfolgt die tatsächliche Schließung aber zu Bid 1.09220. Der Preisverlust beträgt 80 statt der geplanten 50 Pips. Unterstellt werden auch hier tatsächlich gebuchte USD 1.20 Finanzierung und USD 0.30 Provision. Der Nettoverlust ist USD 40.00 + 1.20 + 0.30 = USD 41.50 und überschreitet das Beispielbudget von USD 30.
Ziehen Sie ungenutzte Reserve und Einstiegsspread nicht nochmals ab und erfinden Sie keine Ausführung am Stop. Eine Wochenendschließung, Nachricht oder Betriebsverzögerung kann einen anderen Verlauf schaffen; keiner wird hier prognostiziert. Ein vorab geplanter Freitagsausstieg verringert beabsichtigte Wochenendexponierung nur bei erfolgreicher Schließung. Erfassen Sie einen fehlgeschlagenen Close und die verbleibende Position, statt einen geplanten Termin als erfolgte Ausführung zu behandeln.
13. Gemeinsames Risiko auf Kontoebene prüfen
Zwei einzeln passende Trades können ein gemeinsames Budget überschreiten. Zwei hypothetische Pläne mit jeweils USD 27.00 Planverlust ergeben USD 54.00 vor zusätzlichem gemeinsamem Stress. Die Aufteilung auf verschiedene Tickets ändert daran nichts. Ähnliche Währungsrichtungen können gleichzeitig verlieren, auch bei unterschiedlich benannten Paaren.
Prüfen Sie bestehende Positionen, schwankendes Eigenkapital, Margin und mögliche gleichzeitige Verluste vor einer zusätzlichen mehrtägigen Position. Ein reiner Balancebericht kann offene Verluste verbergen; niedrige historische Korrelation begrenzt keinen Verlust. Risiko ist eine Entscheidung für das gesamte Konto und für jeden einzelnen Aufbau. Positionszahl allein ist keine Diversifikationsregel.
14. Abkürzungen vermeiden, die die Hypothese verändern
H4 ist nicht grundsätzlich profitabler als D1, und D1 ist nicht automatisch risikoärmer. Ein weiterer Stop bei gleichem Volumen erhöht den möglichen Geldverlust. Kleineres Volumen kann die geplante Summe senken, aber weder Kurslücken abschaffen noch eine unbelegte Preishypothese profitabel machen. Vergleichen Sie vollständige Modelle, statt eine Trefferquote auf einen anderen Zeitrahmen zu übertragen.
Weitere Fehler sind ein noch laufender Tagesschluss, eine ignorierte kurze Sonntagskerze, die Auswahl nur jener Trades, die eine schlechte Nacht überlebt haben, oder eine nach Verlusten verlängerte Haltedauer. Änderungen gehören in eine neue Version; die ursprünglichen Ergebnisse bleiben erhalten. Eine saubere Checkliste erhöht die Reproduzierbarkeit, beweist aber keinen Vorteil.
15. Den vollständigen mehrtägigen Verlauf testen
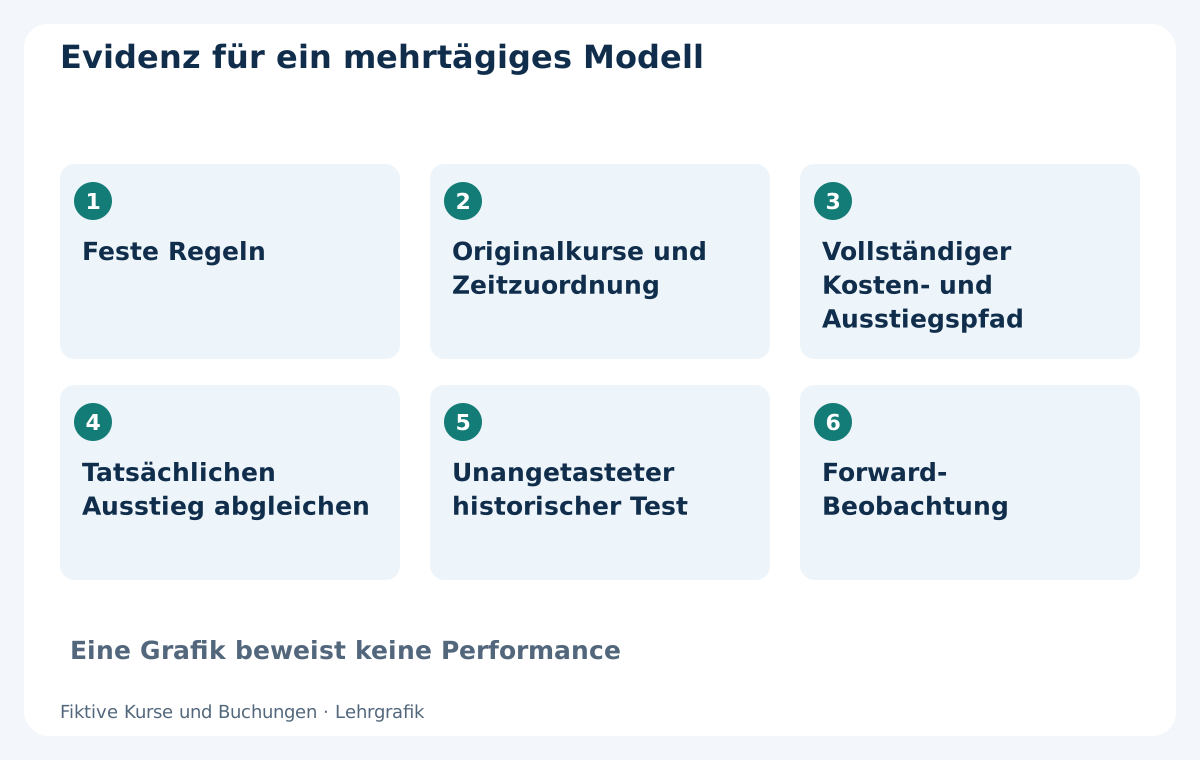
Bewahren Sie Brokerdaten, historische Zeitzuordnung, Abschlussregel, Einstiegskurs, ursprünglichen Schutz, Alterszähler und sämtliche tatsächlichen Ausführungen auf. Ergänzen Sie historische Provision und Finanzierung, Feiertage, breite Spreads, Kurslücken und gescheiterte Anfragen. D1-Hoch und -Tief zeigen nicht, welche Ausstiegsmarke zuerst erreicht wurde, wenn beide innerhalb einer Kerze liegen. Kennzeichnen Sie ungeklärte Reihenfolgen als nicht prüfbar statt einen günstigen Ablauf zu erfinden.
Trennen Sie Entwicklung, spätere unangetastete Tests und Forward-Beobachtung chronologisch. Berichten Sie Kandidaten und abgelehnte Einstiege ebenso wie Ausführungen, geschlossene Ergebnisse, offenes Eigenkapital, Drawdown, Buchungen und Ausführungsfehler. Haltekostenstress muss in Zulassungs- und Verwaltungsregeln einfließen, nicht nur als Abzug von der Schlussbalance. Demo kann die Umsetzung prüfen, beweist aber keine identische Live-Ausführung oder künftige Rendite.
16. Aus dem Leitfaden eine Forschungsfrage ableiten
Vor der Untersuchung eines Swing-Modells sollten Entscheidungszeitrahmen H4 oder D1, zuletzt verfügbare Informationen, Altersregel und Wochenendpolitik, Kursseiten der Ausstiege, vollständige Kostenreserve und Abgleichverfahren feststehen. Fehlt etwas, vervollständigen Sie die Spezifikation vor der Deutung eines Charts oder einer Ergebnistabelle.
Das Ziel ist ein prüfbarer mehrtägiger Plan, nicht die Behauptung, langsamerer Handel müsse funktionieren. Die Hypothese zu verwerfen oder weitere Daten zu sammeln sind gültige Ergebnisse. Kommerzielle EAs benötigen eigene dokumentierte Regeln und Ergebnisse. Diese fiktiven Beispiele belegen weder, dass ein gelisteter Roboter dem Plan folgt, noch dass er die dargestellten Ergebnisse erzielt.
Häufige Fragen
Ist H4 oder D1 für Forex-Swing-Trading besser?
Keiner ist allgemein überlegen. Es sind unterschiedliche Entscheidungsintervalle. Vergleichen Sie Signal, Informationszeit, Halteplan, Kosten und spätere Evidenz. Ein langsamerer Chart belegt weder geringeres Geldrisiko noch Profitabilität.
Wie lange sollte ein Swing-Trade offenbleiben?
Das muss die Strategie vor dem Einstieg festlegen. Mehrere Tage beschreiben den Stil, nicht eine feste Haltedauer für jeden Trade. Eine Kerzenaltersregel, ein Freitagsschnitt und die tatsächliche ausführbare Schließung können unterschiedliche Zeitpunkte ergeben.
Garantiert ein Stop den maximalen Übernachtverlust?
Ein gewöhnlicher Stop garantiert bei Kurslücken oder Ausführungsproblemen keinen Preis. Tatsächlicher Ausstieg und Kosten bleiben im Bericht: Der fiktive Stressverlust von USD 41.50 übersteigt das Beispielbudget von USD 30.
Ist Swap immer negativ oder immer mittwochs dreifach?
Nein. Long- und Short-Bedingungen können abweichen und Belastungen oder Gutschriften ergeben. Abwicklung, Feiertage, Kontobedingungen und Brokerkalender bestimmen Betrag und Multiplikator, nicht die Zahl der Tageskerzen.
Ergibt ein 2:1-Preisziel auch 2:1 netto?
Nein. Im Beispiel werden aus 100 Pips möglichem Bruttogewinn nach Plankosten 96; aus 50 Pips Preisrisiko werden 54. Das geplante Nettoverhältnis beträgt ungefähr 1.78 und ist weder Renditeerwartung noch Profitabilitätsbeweis.
Ist dies ein getestetes System oder ein startfertiger EA?
Nein. Es ist ein Bildungsleitfaden mit fiktiven Kursen und Buchungen. Vollständiges Einstiegsmodell, Implementierungsprüfung, geeignete historische Daten und Forward-Evidenz fehlen noch. Gelistete EAs brauchen eigene Dokumentation.
Quellen und Erläuterungen
IG beschreibt Swing-Trading als mehrtägigen Handelsstil mit Übernachtrisiken. OANDA erläutert instrumentabhängige Finanzierungskosten, Gutschriften und Abrechnungstage. Zusätzlich wurden MetaQuotes-Angaben zu abgeschlossenen Kerzen und BUY/SELL-Kursseiten geprüft. Alle Beispiele und Annahmen sind eigene, erfundene Lehrbeispiele, kein Backtest, Live-Ergebnis oder Brokerangebot. Daraus folgt nicht, dass ein gelisteter EA diese Regeln umsetzt.
Bildungsinhalt. Beispielkurse, Kosten, Volumina und Ergebnisse sind fiktiv. Forex-Handel birgt Risiken. Stop, Reserve oder Planbudget garantieren weder Ausstiegspreis noch Höchstverlust oder künftige Performance.