

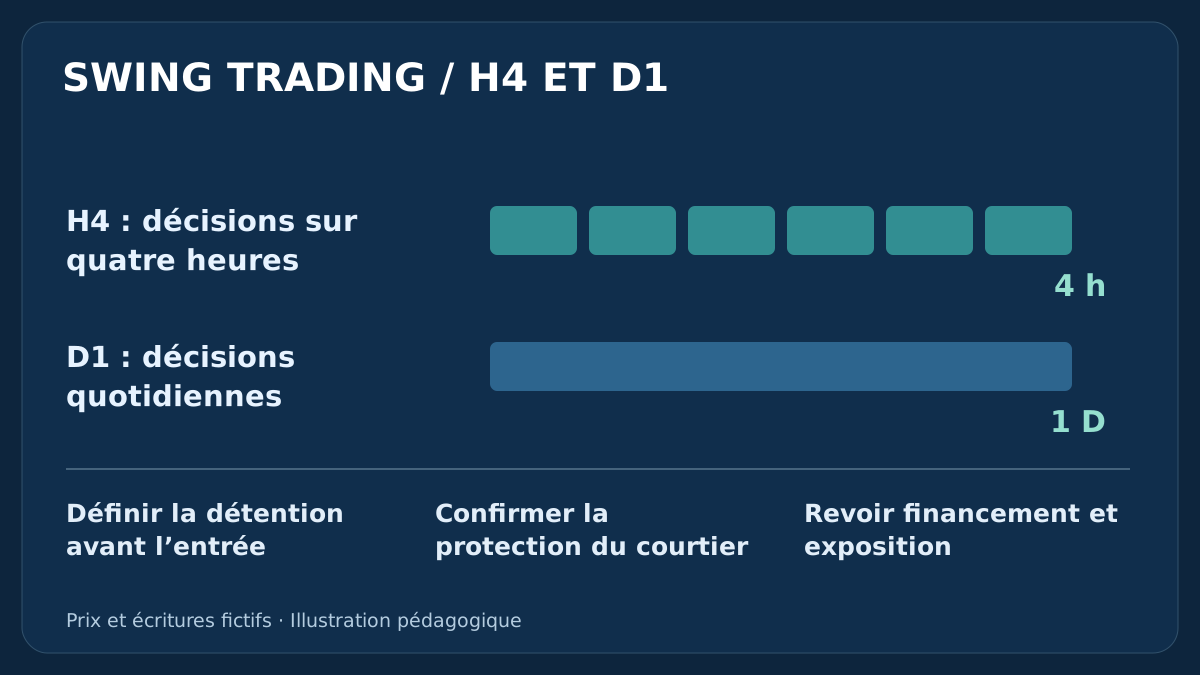
Une position conservée plusieurs jours laisse davantage de temps au mouvement, mais aussi aux coûts, aux annonces et aux gaps. Ce guide compare H4 et D1, construit un exemple transparent de frais de détention et distingue perte prévue et perte maximale garantie.
1. Ce que signifie le swing trading sur le Forex
Le swing trading Forex cherche à capter une partie d’un mouvement sur plusieurs séances, souvent quelques jours, parfois plusieurs semaines. Cet horizon le distingue d’un plan clôturant toutes les positions dans la même journée de négociation. Il ne définit toutefois aucun signal d’entrée, ne promet pas une courbe de capitaux plus régulière et ne réduit pas le risque du seul fait d’un graphique plus lent.
Un repli de tendance, un retournement ou une cassure peuvent être étudiés comme modèles de swing. Chacun nécessite une référence précise, une condition d’entrée, une invalidation et une politique de sortie. Ce guide traite leur problème commun de détention, sans créer une autre variante d’EMA ou de cassure de séance. Le guide de gestion du risque fournit le cadre global du compte.
Pour examiner les coûts de détention, le guide du swap et du rollover Forex relie l’unité annoncée, le calendrier de financement et les écritures en devise du compte avant d’interpréter le résultat net.
2. H4 ou D1 : attribuer un rôle à chaque graphique
Une bougie H4 regroupe quatre heures ; une D1 regroupe l’intervalle quotidien défini par le courtier. H4 permet des décisions pendant la journée, alors qu’un modèle D1 attend la fin de sa bougie quotidienne. Aucun des deux n’indique combien de jours conserver la position. Une entrée H4 peut traverser plusieurs clôtures journalières et un signal D1 être rejeté dès la cotation suivante.
Un intervalle complet de 24 heures contient mathématiquement six intervalles de quatre heures, pas six occasions de trading. Fermetures, courtes séances du dimanche et conventions du flux peuvent modifier les bougies disponibles. Choisir un rythme pour le signal et une règle distincte pour l’âge de la position. Ajouter une unité inférieure après un mouvement défavorable modifie la spécification ; cela n’améliore pas les éléments de preuve initiaux.
| Question | H4 | D1 |
|---|---|---|
| Intervalle de décision | Bougies de quatre heures | Bougies quotidiennes du courtier |
| Durée de détention | Définie séparément | Définie séparément |
| Entre les décisions | Protection et exposition restent présentes | Protection et exposition restent présentes |
| Comparaison | Même information disponible et coûts complets | Même information disponible et coûts complets |
3. Bougies clôturées et horloge du courtier documentée
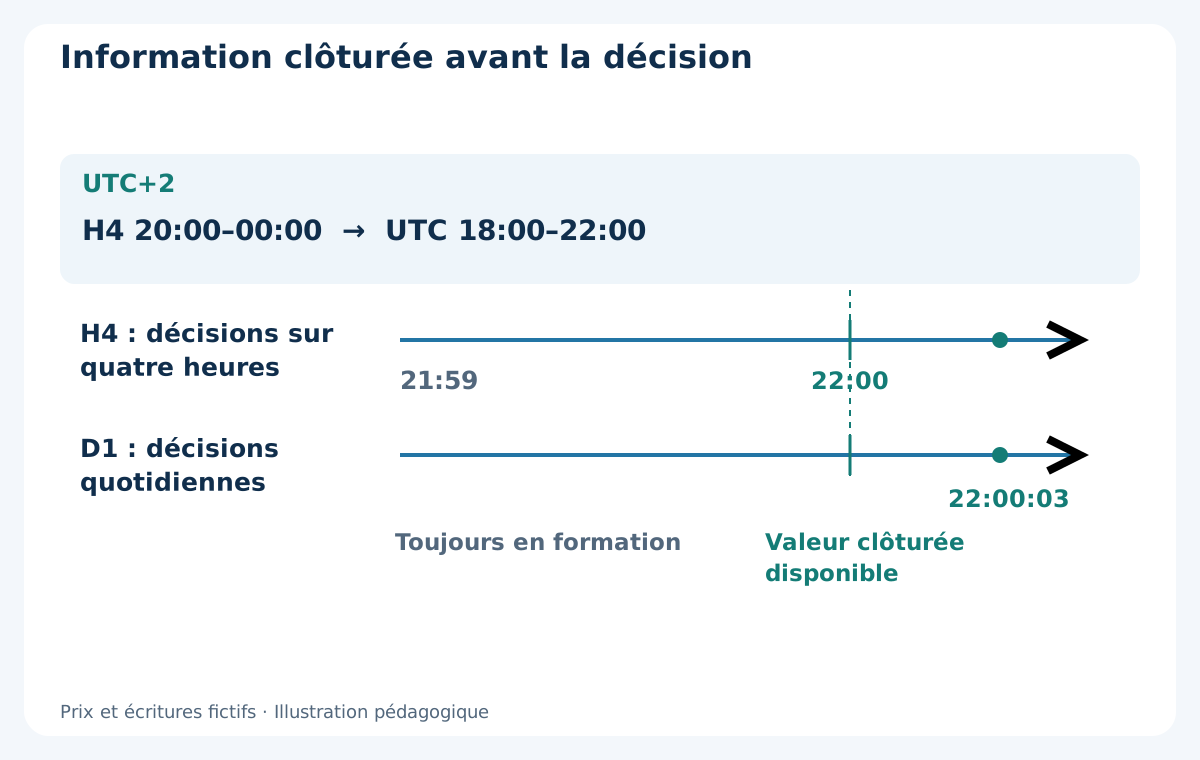
Prenons un courtier fictif dont le serveur est en UTC+2 pendant la séance étudiée. Sa bougie H4 20:00–00:00 couvre 18:00–22:00 UTC, et sa D1 atteint la même limite théorique à 22:00 UTC. À 21:59 UTC, les deux se forment encore. Si la première cotation de la nouvelle bougie arrive à 22:00:03 UTC, les valeurs venant de clôturer deviennent observables à cet instant, pas lors d’une exécution inventée exactement à 22:00.
UTC+2 est une hypothèse d’exemple, pas un réglage MT4 universel. Il faut documenter décalages historiques, changements d’heure, cotations manquantes et construction des bougies du flux réel. Comparer des informations disponibles à des instants équivalents avant de comparer H4 et D1. Le guide des séances et fuseaux horaires explique pourquoi une heure locale fixe peut se déplacer par rapport à UTC.
4. Choisir un instrument mesurable
Commencer par le contrat et les données plutôt que par une liste universelle des meilleures paires de swing. Vérifier symbole MT4 exact, taille du contrat, tick négociable, spread habituel et dégradé, disponibilité des cotations, pas de volume et conversion dans la devise du compte. Une grande amplitude quotidienne ne prouve pas une opportunité et ne compense pas une mauvaise entrée.
Les exemples utilisent EUR/USD, 1 pip = 0.0001, point et tick négociable = 0.00001, un compte USD et un contrat standard de EUR 100000. Cela donne USD 10 par pip et par lot. Cotation en JPY, autre contrat ou autre devise du compte exigent leur propre conversion. Consulter le guide des spécifications des symboles plutôt que recopier ces chiffres mécaniquement.
5. Écrire le plan de détention avant l’ordre
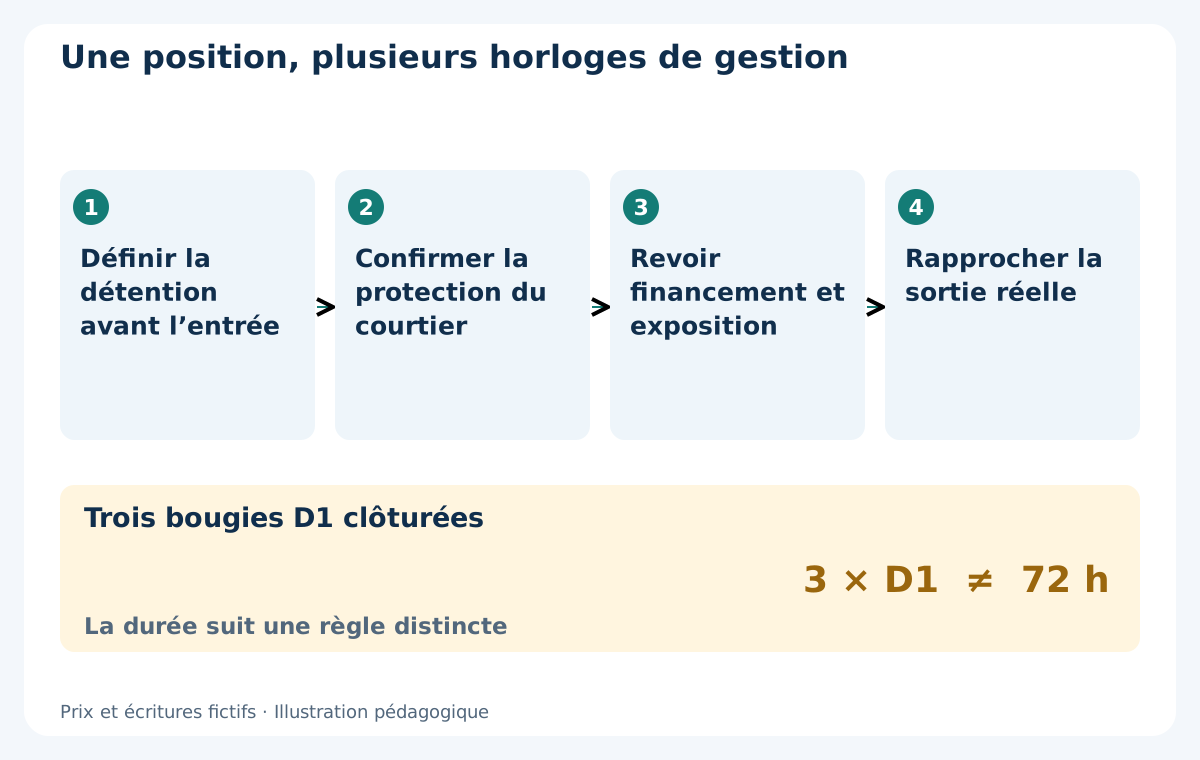
Définir avant l’entrée l’expiration du signal, la méthode de stop et d’objectif, l’âge maximal, les contrôles programmés et la politique de week-end. Préciser aussi si une position déjà ouverte fait ignorer un nouveau signal. Détenir plusieurs jours n’autorise ni à prolonger indéfiniment un trade invalidé ni à transformer une perte de court terme en investissement improvisé.
À titre d’illustration uniquement, une règle d’âge pourrait demander la sortie après trois bougies D1 clôturées du symbole, la bougie d’entrée comptant pour la première à sa clôture. C’est un nombre de bougies, pas forcément 72 heures. Une limite du vendredi définie séparément peut déclencher plus tôt. Utiliser la première cotation exécutable à l’échéance ; fermeture du marché ou panne peuvent retarder l’exécution. Le modèle de rotation quotidienne du momentum illustre un autre cycle de détention explicitement défini.
6. Distinguer protection du courtier et actions du terminal
Un stop et un objectif acceptés par le courtier peuvent rester chez lui lorsque le terminal est déconnecté. Une sortie temporelle gérée par le terminal ou l’EA, une alerte locale ou une revue manuelle dépendent toujours du processus concerné. Vérifier les ordres réellement acceptés : une ligne tracée ne prouve pas la protection et un EA ne gère rien si son processus nécessaire est indisponible.
Un stop ordinaire peut être exécuté au-delà du niveau demandé lors d’un gap ou d’une exécution dégradée. Définir le rapprochement d’un statut incertain ou d’une clôture échouée sans doubler la position. Un rythme de signal plus lent ne supprime pas ce travail opérationnel. Le protocole de validation forward relie décisions prévues et événements observés du compte.
7. Lire BUY et SELL du bon côté de la cotation
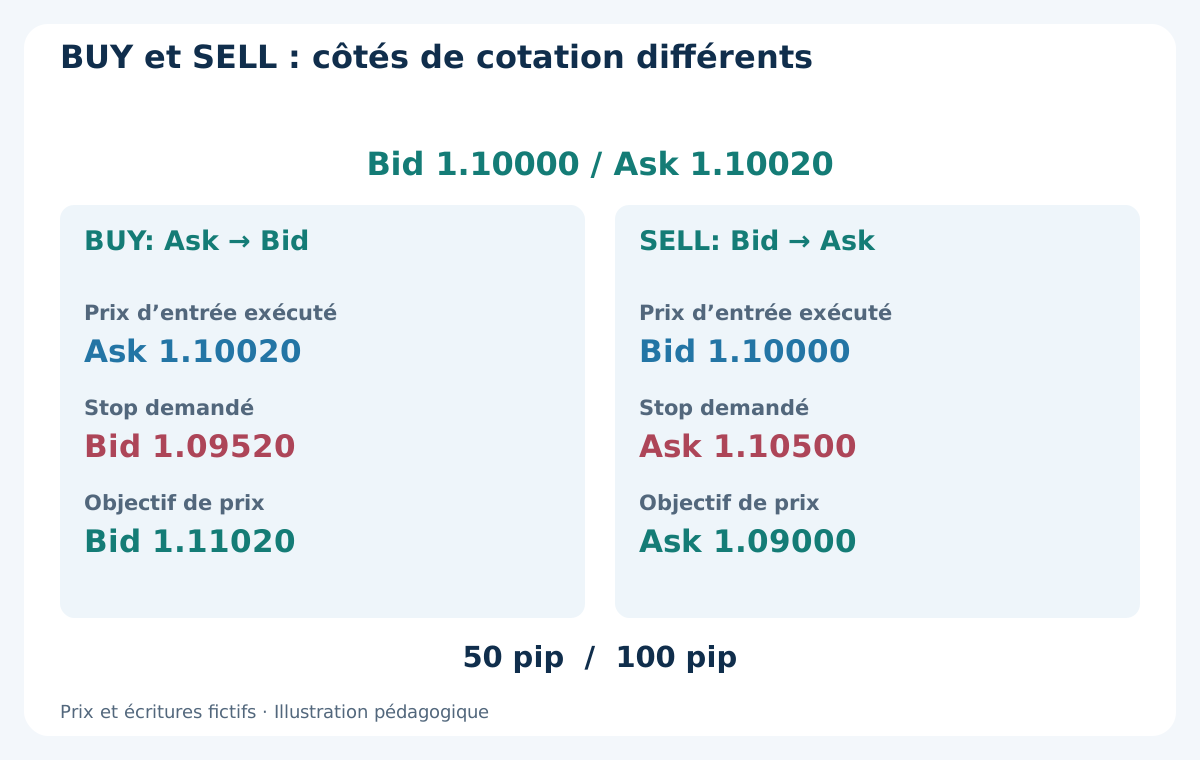
Supposons Bid 1.10000 / Ask 1.10020. Un BUY hypothétique entre à l’Ask 1.10020 et sort au Bid ; un SELL hypothétique entre au Bid 1.10000 et sort à l’Ask. Pour BUY, stop Bid 1.09520 et objectif Bid 1.11020. Pour l’exemple SELL distinct, stop Ask 1.10500 et objectif Ask 1.09000. Les deux présentent 50 pips de risque de prix brut et 100 pips de gain de prix brut potentiel sous ces hypothèses exactes d’exécution.
Ce sont des positions alternatives, ni une couverture ni une invitation à ouvrir les deux. Le spread est déjà inclus dans la distance entre entrée et sortie exécutables : ne pas le déduire une seconde fois. Commission, financement comptabilisé et déviation supplémentaire sont des éléments distincts. Vérifier normalisation, distances imposées, marge et protection avant de considérer un exemple comme exécutable.
| Alternative | Entrée | Sortie au stop | Sortie à l’objectif |
|---|---|---|---|
| BUY | Ask 1.10020 | Bid 1.09520 | Bid 1.11020 |
| SELL | Bid 1.10000 | Ask 1.10500 | Ask 1.09000 |
8. Dimensionner la position en intégrant la détention
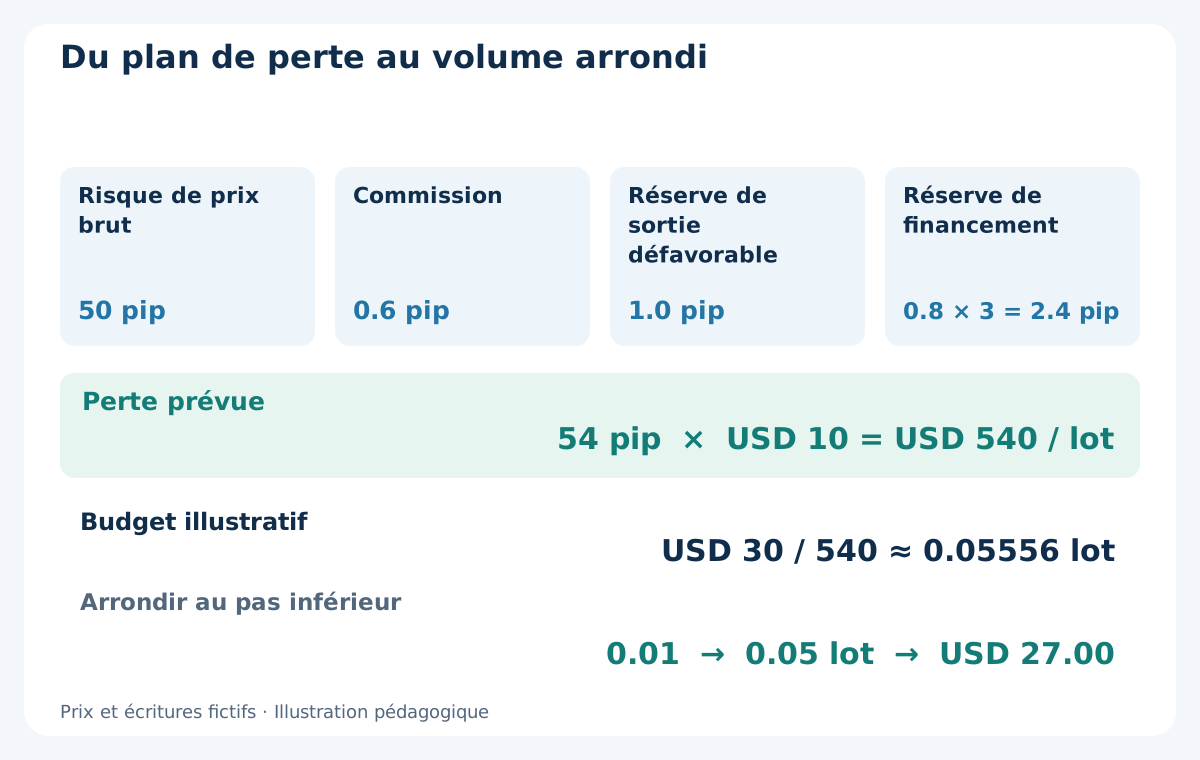
Pour BUY, retenons une commission aller-retour de 0.6 pip, une réserve de sortie défavorable de 1.0 pip et 0.8 pip de réserve par jour de financement facturé. Prévoir trois jours de financement : 2.4 pips. La perte prévue est 50 + 0.6 + 1.0 + 2.4 = 54 pips. Ce sont des hypothèses simples de recherche, pas le tarif actuel d’un courtier. Plusieurs jours de financement peuvent être facturés lors d’une seule échéance ; ce nombre ne correspond donc pas nécessairement aux nuits écoulées.
À USD 10 par pip et par lot, cela représente USD 540 par lot. Un budget illustratif de USD 30 donne 30 / 540 ≈ 0.05556 lot. Avec un pas de 0.01 lot, arrondir vers le bas à 0.05 lot : perte prévue USD 27.00. Renoncer si volume minimal ou marge empêchent le plan, sans arrondir vers le haut pour forcer l’opération. Le guide du dimensionnement explique contrat et conversion. Un gap peut néanmoins dépasser le budget.
9. Un objectif de prix 2:1 ne donne pas 2:1 net
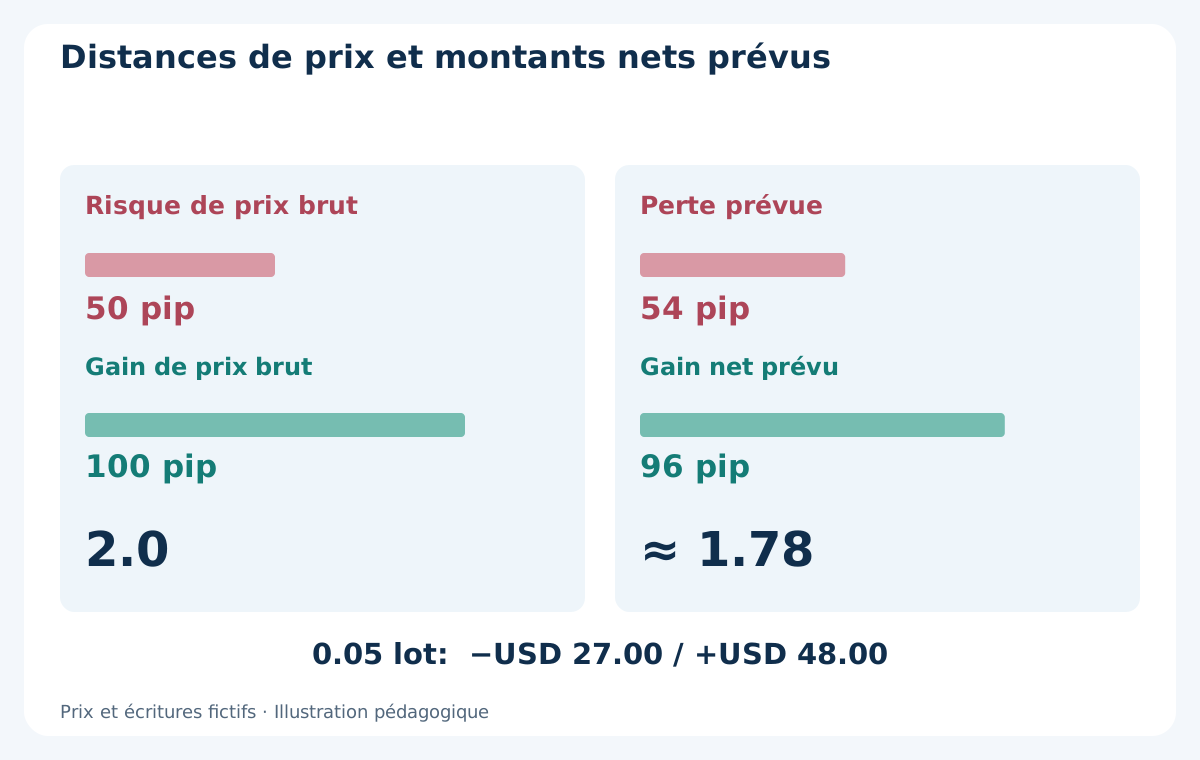
Le BUY présente 100 pips de gain potentiel de prix contre 50 jusqu’au stop, soit un ratio brut de 2.0. Les mêmes hypothèses ajoutent 0.6 + 1.0 + 2.4 = 4.0 pips. Le gain net potentiel devient 96 pips et la perte nette prévue 54 : 96 / 54 ≈ 1.78. À 0.05 lot, les montants sont USD 48.00 et USD 27.00.
Il s’agit d’un calcul conditionnel, pas d’un rendement attendu. Il ne donne ni probabilité des issues, ni parcours, ni fréquence des demandes échouées. Plus de financement ou une entrée moins bonne peuvent encore réduire le ratio. Ne pas déplacer l’invalidation ou supposer un crédit futur pour rendre acceptable un mauvais plan. Le guide ATR et risque monétaire traite séparément du choix d’une distance de stop justifiée.
10. Rapprocher les écritures sans débiter deux fois les réserves
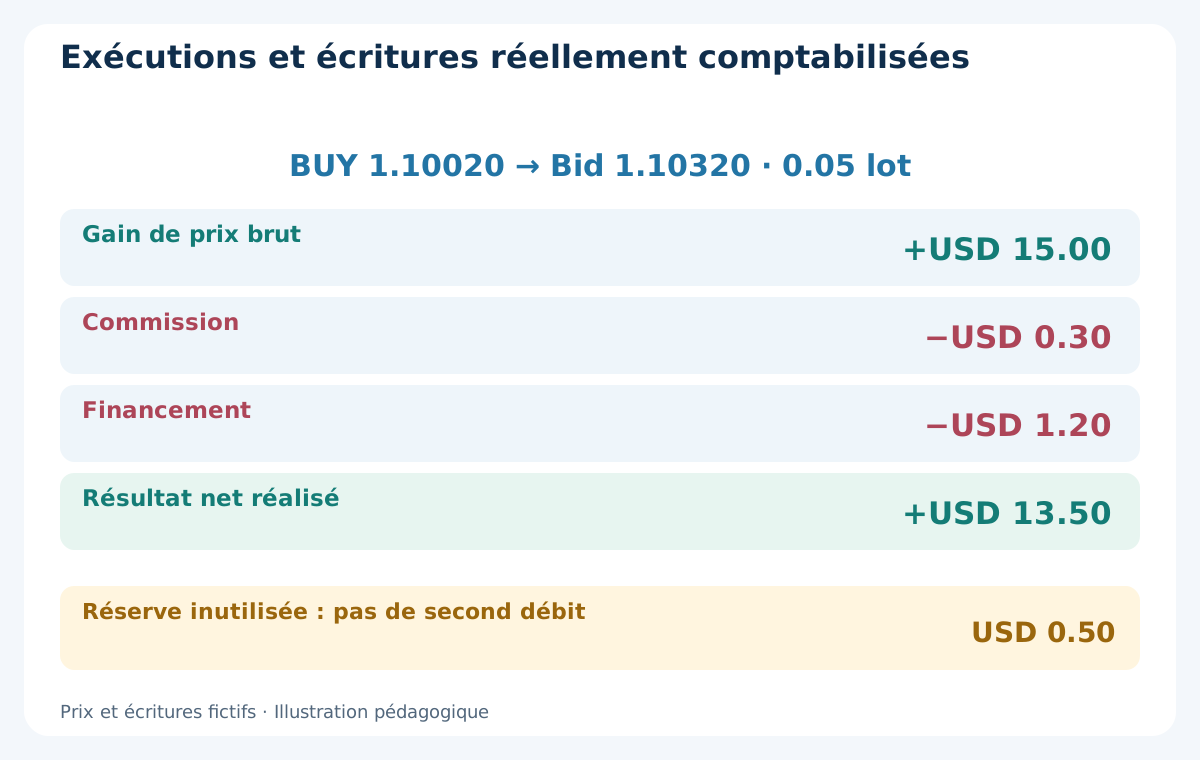
Supposons le BUY exécuté à 1.10020 pour 0.05 lot, puis clôturé au Bid 1.10320. Le gain entre les deux exécutions est de 30 pips, soit USD 15.00. Le registre fictif montre USD 0.30 de commission aller-retour et USD 1.20 de financement débité. Le résultat net réalisé est 15.00 − 0.30 − 1.20 = USD 13.50. C’est un scénario de sortie inventé, pas une prévision.
La réserve de sortie de 1.0 pip non utilisée n’est pas une dépense supplémentaire de USD 0.50. Le prix exécuté inclut déjà la déviation éventuellement survenue. Dans MT4, vérifier les éléments de chaque champ de profit et rapprocher commission et swap avec le relevé. Un crédit effectivement comptabilisé entre dans le résultat ; un crédit futur incertain ne justifie pas un volume supérieur. Le guide des coûts de trading approfondit cette distinction.
| Écriture | Montant fictif USD | Traitement |
|---|---|---|
| Gain entre exécutions | +15.00 | Prix réels d’entrée et sortie inclus |
| Commission aller-retour | −0.30 | Frais réellement débités |
| Financement | −1.20 | Débit net réel |
| Résultat net réalisé | +13.50 | 15.00 − 0.30 − 1.20 |
| Réserve de sortie inutilisée | 0.00 de frais en plus | Provision prévue, pas une seconde dépense |
11. Financement et contrôles ont des horloges différentes
Conserver une position au-delà de l’échéance de financement peut produire un débit ou un crédit, avec des conditions différentes en long et en short. Taux, multiplicateur, jours fériés et instrument comptent. Trois bougies D1 ne signifient pas trois débits ; toutes les paires n’ont pas non plus le même jour de facturation triple. Conserver le calendrier réel et ne pas remplacer les frais historiques par le taux d’aujourd’hui.
Les revues de signal suivent un autre rythme. Entre deux décisions H4 ou D1, une protection peut se déclencher, une annonce paraître et les capitaux varier. Adapter alertes et rapprochements à ces événements. Regarder moins souvent le graphique ne supprime pas l’exposition ; déplacer régulièrement le stop après un mouvement défavorable modifie le plan. Le guide du calendrier économique distingue annonces connues et choc imprévu.
12. Tester un gap qui dépasse le stop
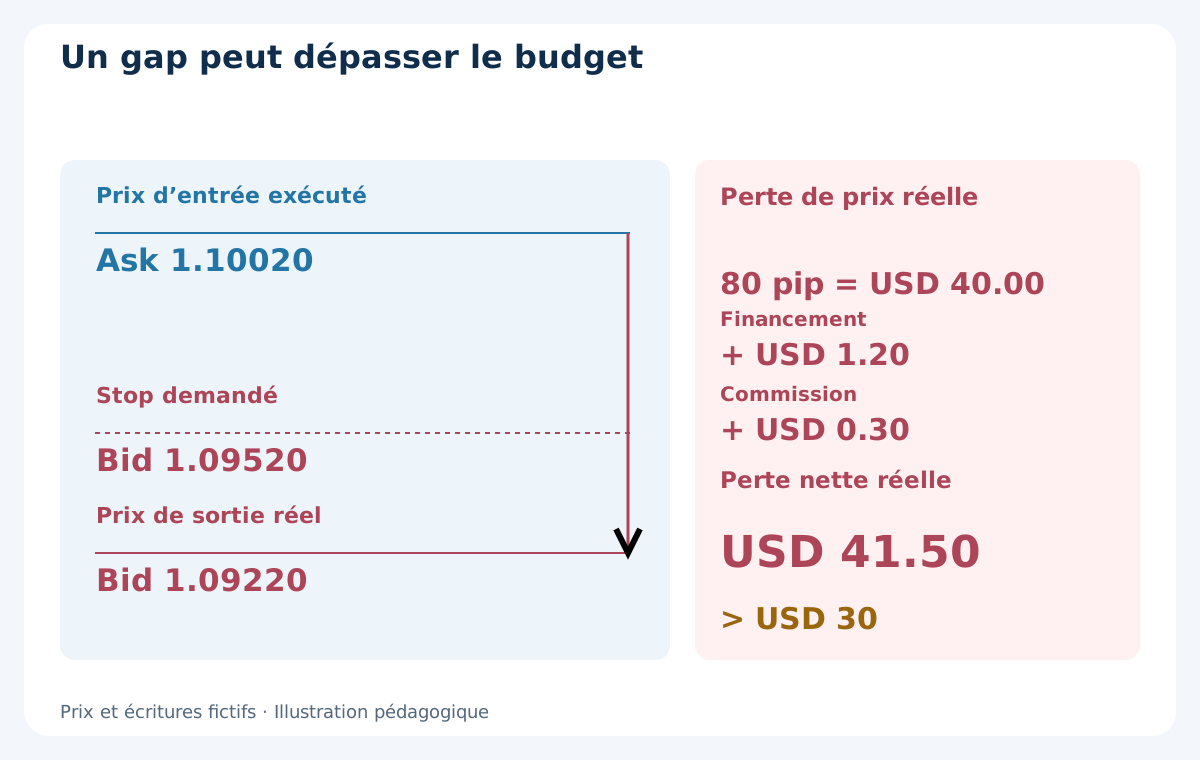
Prenons une autre sortie pour le même BUY à 1.10020 et 0.05 lot. Le stop Bid demandé est 1.09520, mais un gap conduit à une exécution réelle au Bid 1.09220. La perte de prix est de 80 pips, pas les 50 prévus. Supposons à nouveau USD 1.20 de financement réellement débité et USD 0.30 de commission dans ce scénario. La perte nette vaut USD 40.00 + 1.20 + 0.30 = USD 41.50, au-delà du budget illustratif de USD 30.
Ne pas redéduire réserve inutilisée ou spread d’entrée et ne pas inventer une exécution au stop. Fermeture de week-end, annonce ou retard opérationnel peuvent produire un autre chemin ; aucun n’est prédit ici. Une sortie du vendredi prédéfinie ne réduit l’exposition de week-end prévue que si la clôture réussit. Conserver l’échec et la position encore ouverte au lieu de présenter l’échéance souhaitée comme une sortie accomplie.
13. Examiner l’exposition commune au niveau du compte
Deux trades acceptables isolément peuvent dépasser un budget commun. Deux plans fictifs exposant chacun USD 27.00 de perte prévue totalisent USD 54.00 avant tout stress conjoint supplémentaire. Les répartir entre tickets ne change pas l’addition. Des directions monétaires proches peuvent aussi perdre ensemble malgré des noms de paires différents.
Vérifier positions existantes, capitaux flottants, marge et pertes simultanées possibles avant d’ajouter une détention de plusieurs jours. Un rapport limité au solde peut masquer des pertes ouvertes ; une faible corrélation historique n’est pas une limite de perte. La décision concerne le compte entier autant que chaque configuration. Le nombre de positions ne constitue pas une règle de diversification.
14. Éviter les raccourcis qui modifient l’hypothèse
H4 n’est pas intrinsèquement plus rentable que D1, et D1 n’est pas automatiquement moins risqué. Élargir le stop à volume constant augmente le montant monétaire exposé. Réduire le volume peut diminuer la perte prévue sans supprimer les gaps ni rendre rentable une hypothèse non étayée. Comparer des modèles complets plutôt que transposer un taux de réussite entre unités de temps.
Autres erreurs : utiliser une clôture journalière encore en formation, ignorer une courte bougie dominicale, ne sélectionner que les trades ayant survécu à une nuit difficile ou prolonger la détention après une perte. Consigner toute modification comme une nouvelle version et conserver les résultats initiaux. Une liste précise améliore la reproductibilité, pas la preuve d’un avantage.
15. Tester le parcours complet sur plusieurs jours
Conserver flux du courtier, correspondance horaire historique, règle de clôture, cotation d’entrée, protection d’origine, compteur d’âge et toutes les exécutions réelles. Ajouter commissions et financement historiques, jours fériés, spreads élargis, gaps et demandes échouées. Le plus haut et le plus bas D1 ne donnent pas l’ordre des sorties si les deux niveaux apparaissent dans la même bougie. Déclarer une séquence indécidable non testable plutôt qu’inventer un ordre favorable.
Séparer chronologiquement développement, tests ultérieurs sur données intactes et observation forward. Rapporter candidats et entrées rejetées avec exécutions, résultats clôturés, capitaux ouverts, drawdown, frais et exceptions d’exécution. Appliquer les tensions de financement aux règles d’admission et de gestion, pas seulement en déduisant des frais du solde final. La démo peut vérifier l’implémentation sans prouver une exécution réelle identique ni un rendement futur.
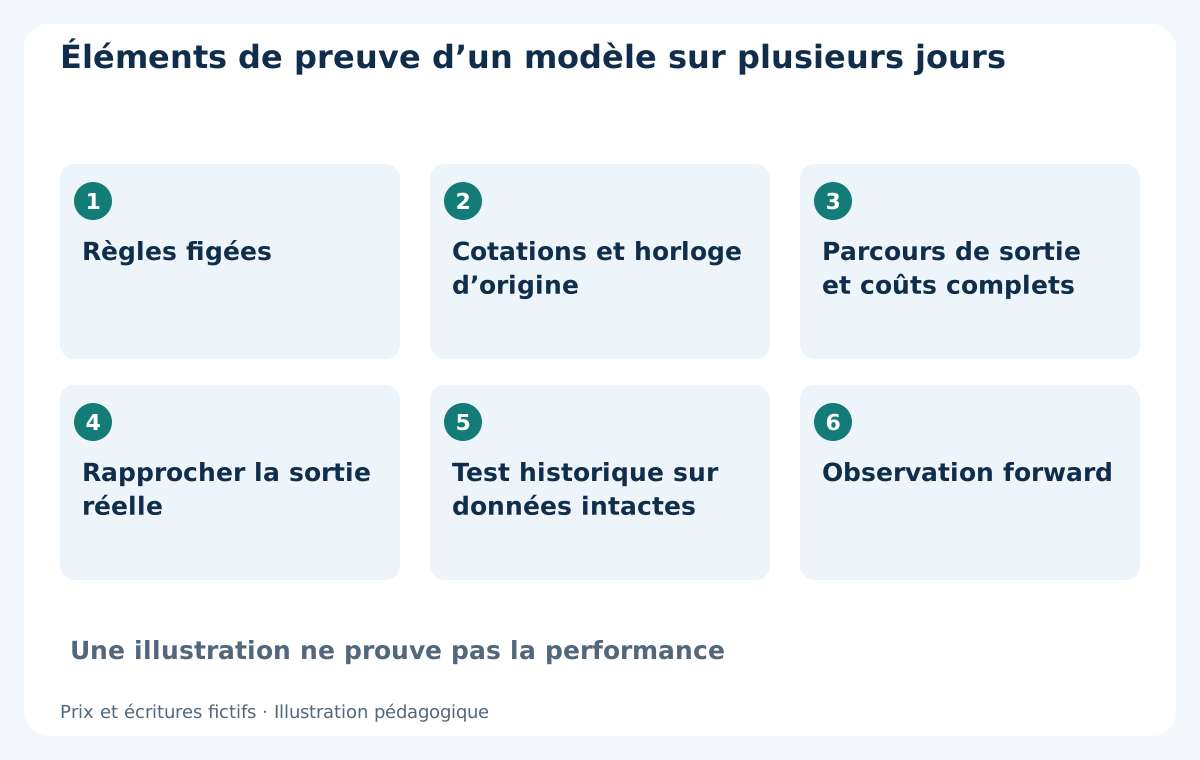
16. Transformer le guide en question de recherche
Avant d’étudier un modèle swing, identifier son horloge H4 ou D1, la dernière information disponible, la règle d’âge et de week-end, les côtés de cotation des sorties, la provision complète de risque et la procédure de rapprochement. Si un point manque, finir la spécification avant d’interpréter graphique ou tableau de performance.
Le but est un plan vérifiable sur plusieurs séances, pas l’affirmation qu’un rythme plus lent doit fonctionner. Rejeter l’hypothèse ou recueillir davantage d’éléments sont des résultats valables. Les EAs commerciaux exigent leurs propres règles et résultats documentés : ces exemples ne démontrent pas qu’un robot du site applique ce plan ou produit les montants illustrés.
Questions fréquentes
H4 ou D1 est-il préférable pour le swing trading Forex ?
Aucun n’est universellement meilleur. Ce sont des intervalles de décision différents. Comparer signal, disponibilité de l’information, durée, coûts et preuves ultérieures ; un graphique plus lent ne démontre ni moindre risque monétaire ni rentabilité.
Combien de temps conserver un swing trade ?
La stratégie doit le fixer avant l’entrée. Plusieurs jours décrit un style, pas une obligation de durée fixe. L’âge en bougies clôturées, une échéance du vendredi et la sortie réellement exécutable peuvent différer.
Un stop garantit-il la perte maximale pendant la nuit ?
Un stop ordinaire ne garantit pas son prix en cas de gap ou de problème d’exécution. Conserver sortie et frais réels : la perte fictive de USD 41.50 dépasse le budget de USD 30.
Le swap est-il toujours débiteur ou toujours triple le mercredi ?
Non. Les conditions long et short peuvent différer et donner débit ou crédit. Règlement, jours fériés, compte et calendrier du courtier fixent montant et multiplicateur, pas le nombre de bougies quotidiennes.
Un objectif de prix 2:1 donne-t-il 2:1 net ?
Non. Dans l’exemple, 100 pips de gain brut potentiel deviennent 96 après coûts prévus, tandis que 50 pips de risque deviennent 54. Le ratio net prévu est environ 1.78, sans constituer rendement attendu ou preuve de rentabilité.
S’agit-il d’une stratégie backtestée ou d’un EA prêt à lancer ?
Non. Ce guide éducatif utilise des cotations et écritures fictives. Il reste à définir l’entrée complète, vérifier l’implémentation et réunir données historiques adaptées et preuves forward. Les EAs listés nécessitent une documentation distincte.
Sources et notes pédagogiques
IG présente le swing trading comme un style sur plusieurs jours avec exposition nocturne. OANDA détaille les débits, crédits et effets des jours de règlement sur le financement. La documentation MetaQuotes a aussi été vérifiée pour les bougies clôturées et les côtés de cotation BUY/SELL. Les exemples et hypothèses sont des créations pédagogiques fictives, sans backtest, résultat réel ni tarif proposé par un courtier. Ils ne prouvent pas qu’un EA du catalogue suit ce guide.
Contenu pédagogique. Prix, coûts, volumes et résultats des exemples sont fictifs. Le Forex comporte des risques. Stop, réserve ou budget prévu ne garantissent ni prix de sortie, ni perte maximale, ni performance future.