

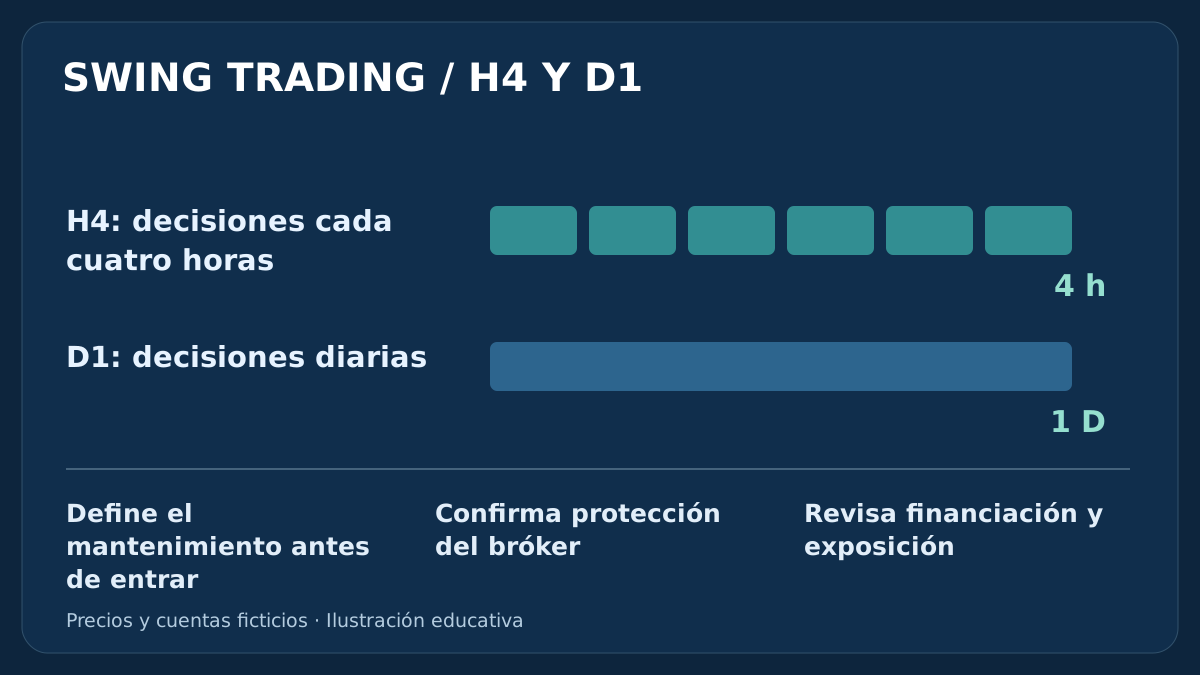
Mantener una posición varios días da más tiempo al movimiento, pero también a los costes, las noticias y los gaps. Comparamos las decisiones H4 y D1, calculamos un ejemplo transparente de financiación y explicamos por qué una pérdida prevista no es un límite garantizado.
1. Qué significa swing trading en Forex
El swing trading en Forex busca aprovechar una parte de un movimiento durante varias sesiones, normalmente días y a veces semanas. Ese horizonte lo distingue de un plan que cierra todas las posiciones dentro del mismo día de negociación. Por sí solo no define una señal de entrada, promete una curva de capital más estable ni reduce el riesgo porque el gráfico sea más lento.
Un retroceso en tendencia, un giro o una ruptura pueden estudiarse como modelos de swing. Todos requieren una referencia precisa, una condición de entrada, invalidación y una política de salida. Esta guía aborda el problema común de mantener una posición, sin crear otra variante de una estrategia EMA o de ruptura de sesión. La guía de gestión del riesgo ofrece el marco general de la cuenta.
Para revisar el coste de mantener una posición, utiliza la guía sobre swap y rollover en Forex: relaciona la unidad cotizada, el calendario y los asientos en la divisa de la cuenta antes de interpretar el resultado neto.
2. H4 frente a D1: qué función cumple cada gráfico
Una vela H4 agrupa cuatro horas; una D1 agrupa el intervalo diario definido por el bróker. H4 permite tomar decisiones durante la jornada; un modelo D1 espera a que termine su vela diaria. Ninguno determina cuántos días debe durar la posición. Una entrada H4 puede atravesar varios cierres diarios y una señal D1 puede rechazarse en la siguiente cotización.
Un intervalo completo de 24 horas contiene matemáticamente seis intervalos de cuatro horas, no seis oportunidades. Los cierres del mercado, las sesiones dominicales cortas y las convenciones de los datos pueden alterar las velas disponibles. Elige un reloj para la señal y otra regla para la antigüedad de la posición. Añadir un gráfico inferior después de que el precio se vuelva en contra cambia la especificación, no mejora la evidencia original.
| Pregunta | H4 | D1 |
|---|---|---|
| Intervalo de decisión | Velas de cuatro horas | Velas diarias del bróker |
| Duración de la posición | Se define por separado | Se define por separado |
| Entre decisiones | Persisten protección y exposición | Persisten protección y exposición |
| Comparación | Misma información disponible y costes completos | Misma información disponible y costes completos |
3. Velas cerradas y reloj del bróker documentado
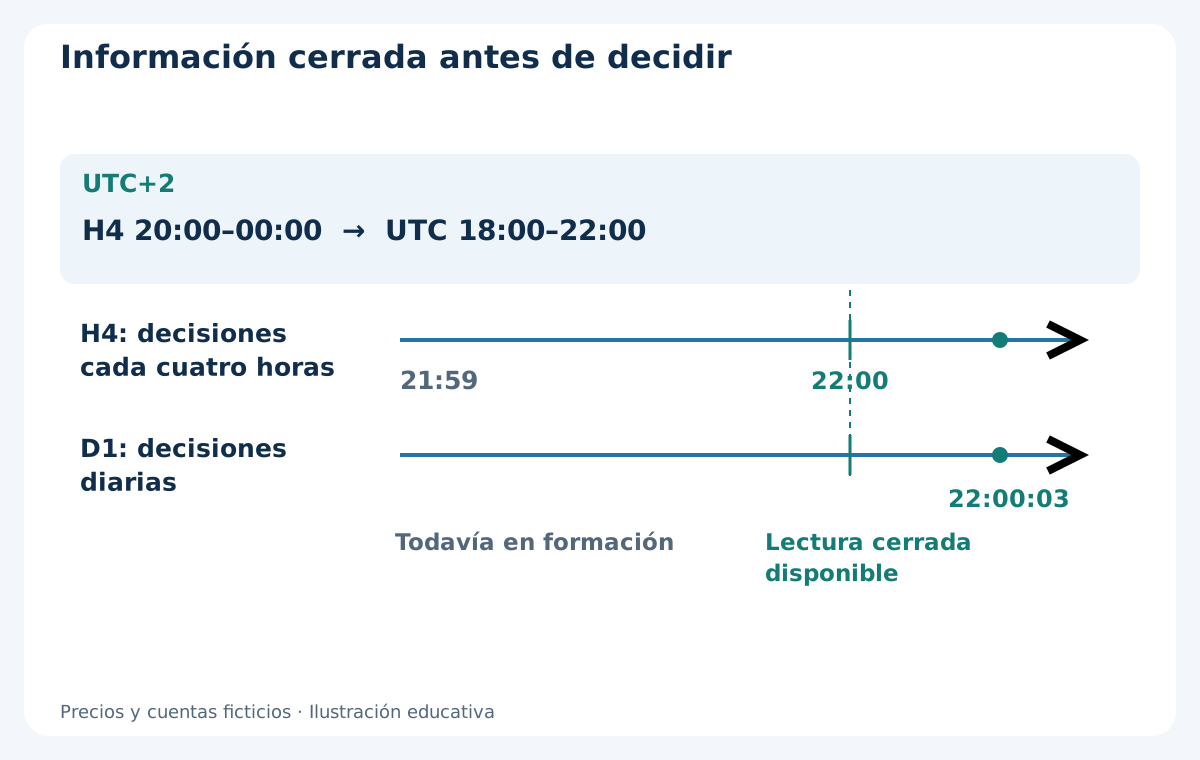
Imagina un bróker ficticio cuyo servidor utiliza UTC+2 en la sesión del ejemplo. Su vela H4 de 20:00–00:00 cubre 18:00–22:00 UTC y su D1 llega al mismo límite nominal a las 22:00 UTC. A las 21:59 UTC ambas siguen formándose. Si la primera cotización de la nueva vela llega a las 22:00:03 UTC, las lecturas recién cerradas se pueden observar entonces, no mediante una ejecución inventada exactamente a las 22:00.
UTC+2 es un supuesto del ejemplo, no una configuración universal de MT4. Hay que registrar los desfases históricos, cambios de horario, cotizaciones ausentes y construcción diaria del flujo real. Compara información disponible en momentos equivalentes antes de comparar H4 y D1. La guía de sesiones y husos horarios explica por qué una hora local fija puede desplazarse respecto a UTC.
4. Elige un instrumento que puedas medir
Empieza por el contrato y los datos, no por una lista universal de los mejores pares para swing. Revisa el símbolo MT4 exacto, tamaño del contrato, tick ejecutable, spread habitual y bajo tensión, cotizaciones, paso de volumen y conversión a la moneda de la cuenta. Un rango diario amplio no demuestra una oportunidad ni compensa una entrada deficiente.
Los ejemplos usan EUR/USD, 1 pip = 0.0001, punto y tick ejecutable = 0.00001, cuenta USD y contrato estándar de EUR 100000. De ahí resulta USD 10 por pip y lote. Una cotización en JPY, otro contrato u otra moneda de cuenta requieren su conversión. Consulta la guía de especificaciones de símbolos antes de copiar las cifras.
5. Escribe el plan de mantenimiento antes de enviar la orden
Define la caducidad de la señal, el método de stop y objetivo, la antigüedad máxima, las revisiones programadas y la política de fin de semana. Aclara también si se ignora una nueva señal cuando ya existe una posición. Mantener durante días no autoriza a prolongar una operación invalidada indefinidamente ni a convertir una pérdida de corto plazo en una inversión improvisada.
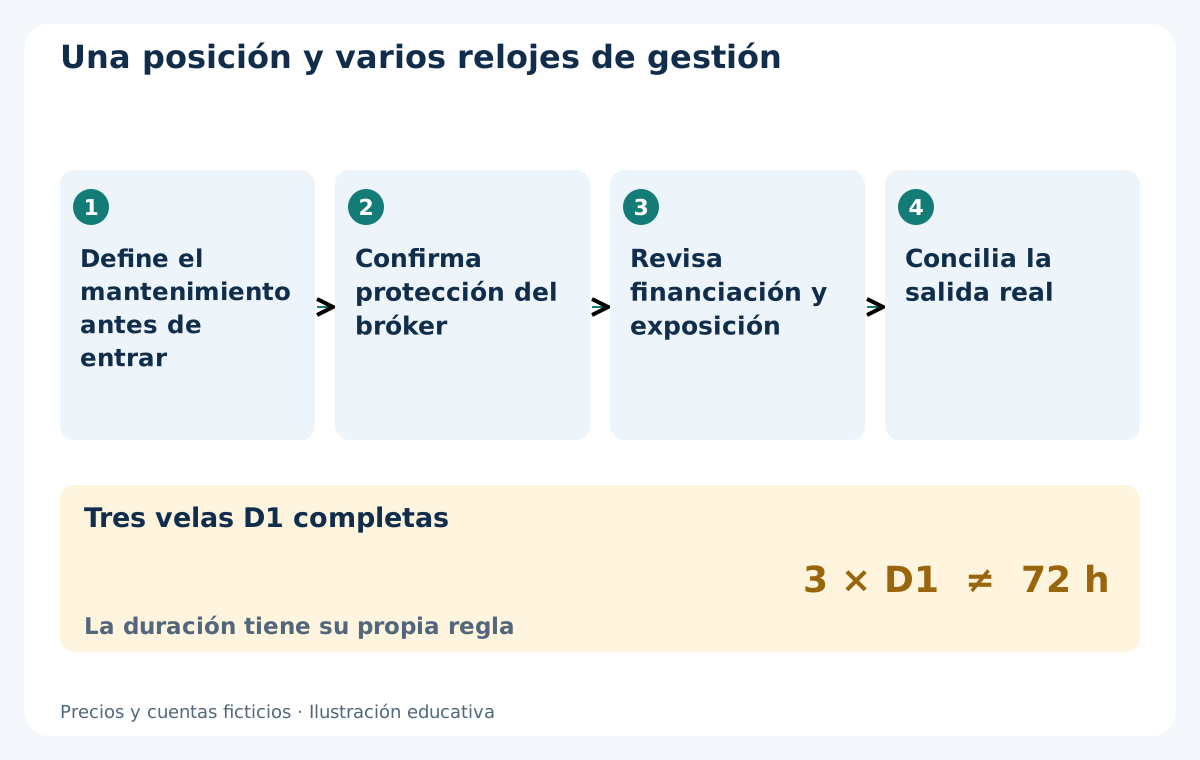
Solo como ejemplo, una regla podría solicitar la salida tras tres velas D1 completas del símbolo, contando como primera la vela de entrada cuando cierre. Es un recuento de velas, no necesariamente 72 horas. Un cierre del viernes previamente definido puede adelantar la salida. Usa la primera cotización ejecutable cuando corresponda enviar la solicitud; un cierre de mercado o una avería puede retrasar la ejecución. El modelo de rotación diaria por momentum muestra otro ciclo de varios días con reglas explícitas.
6. Protección del bróker y acciones que dependen del terminal
Un stop y un objetivo aceptados por el bróker pueden permanecer en su servidor mientras el terminal está desconectado. Una salida temporal del EA, una alerta local o una revisión manual siguen dependiendo del proceso correspondiente. Confirma lo aceptado: una línea en el gráfico no acredita protección y un EA no gestiona una posición si el proceso necesario no funciona.
Los stops ordinarios pueden ejecutarse más allá del precio solicitado cuando hay gaps o deterioro de ejecución. Define cómo conciliar un estado incierto o un cierre fallido sin duplicar la posición. Un reloj de señales más lento no elimina ese trabajo operativo. El protocolo de validación forward conecta las decisiones previstas con los eventos observados de la cuenta.
7. BUY y SELL utilizan lados distintos de la cotización
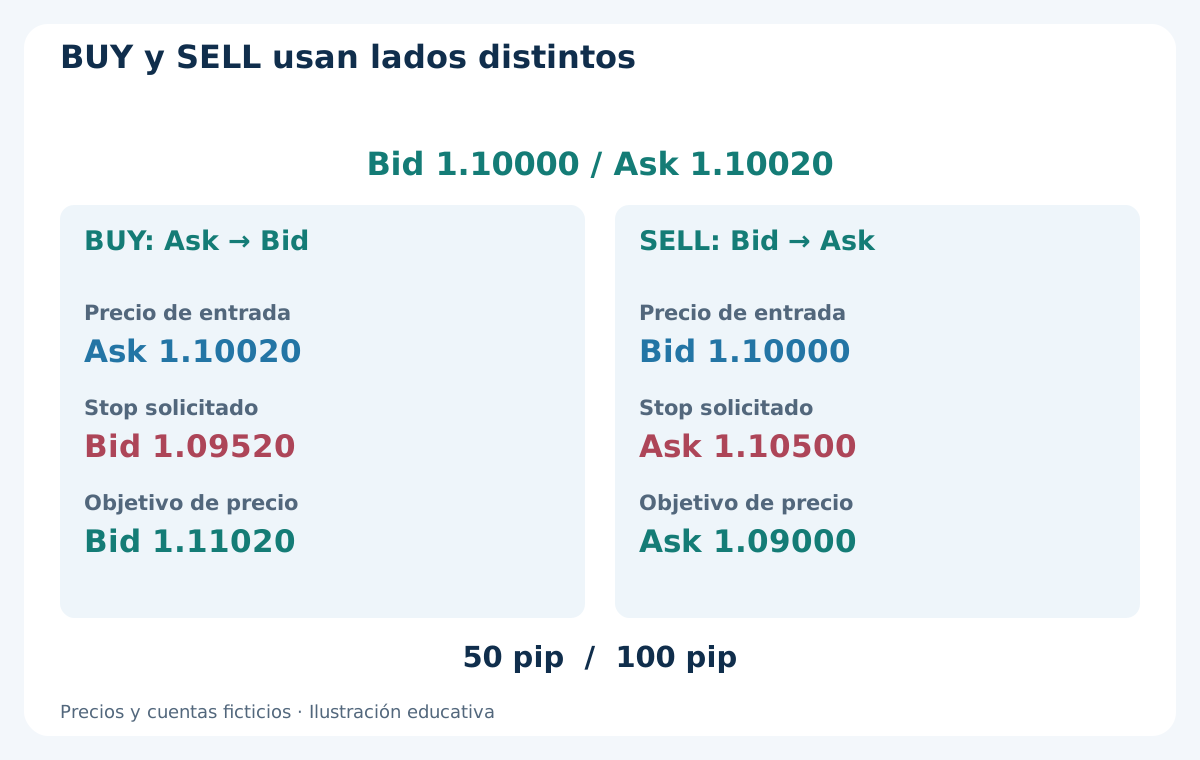
Supón Bid 1.10000 / Ask 1.10020. Un BUY hipotético entra al Ask 1.10020 y sale al Bid; un SELL hipotético entra al Bid 1.10000 y sale al Ask. Para BUY, stop Bid 1.09520 y objetivo Bid 1.11020. En el ejemplo SELL independiente, stop Ask 1.10500 y objetivo Ask 1.09000. Ambos tienen 50 pips de riesgo bruto de precio y 100 pips de beneficio bruto potencial bajo esos supuestos exactos de ejecución.
Son posiciones alternativas, no una cobertura ni una instrucción para abrir ambas. El spread ya está reflejado en la distancia entre los precios ejecutables de entrada y salida; no lo restes de nuevo. Comisión, financiación contabilizada y desviaciones adicionales son conceptos distintos. Verifica normalización, distancias mínimas, margen y protección antes de tratar el ejemplo como ejecutable.
| Alternativa | Entrada | Salida stop | Salida objetivo |
|---|---|---|---|
| BUY | Ask 1.10020 | Bid 1.09520 | Bid 1.11020 |
| SELL | Bid 1.10000 | Ask 1.10500 | Ask 1.09000 |
8. Calcula el volumen con el mantenimiento incluido
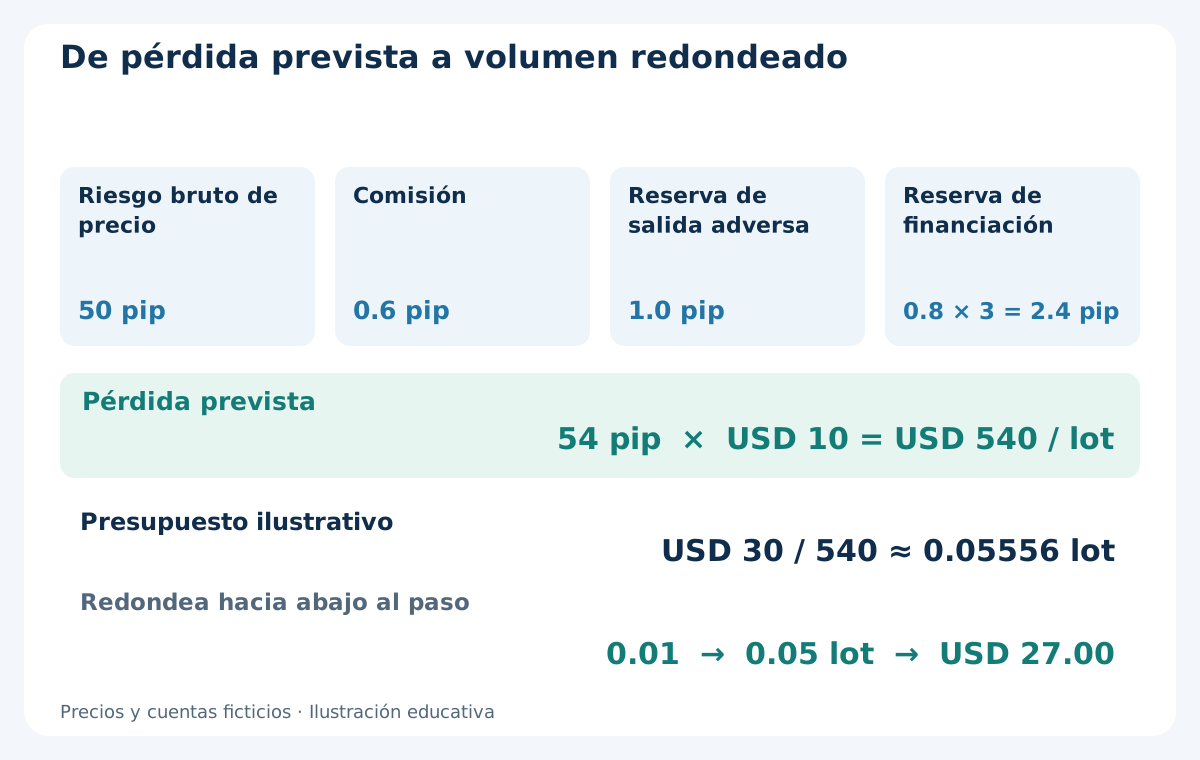
Para BUY, supón comisión de ida y vuelta de 0.6 pip, reserva de salida adversa de 1.0 pip y reserva de financiación de 0.8 pip por cada día de financiación cobrado. Presupuesta tres días: 2.4 pips. La pérdida prevista es 50 + 0.6 + 1.0 + 2.4 = 54 pips. Son datos sencillos de investigación, no las tarifas actuales de un bróker. Varios días de financiación pueden cobrarse juntos en un único corte; no equivalen necesariamente a noches transcurridas.
Con USD 10 por pip y lote, son USD 540 por lote. Un presupuesto ilustrativo de USD 30 da 30 / 540 ≈ 0.05556 lote. Con paso de 0.01, redondea hacia abajo a 0.05 lote: pérdida prevista USD 27.00. Omite la operación si el mínimo o el margen la impiden; no redondees hacia arriba para forzarla. La guía de tamaño de posición desarrolla las verificaciones del contrato y la conversión. Los gaps aún pueden superar el presupuesto.
9. Un objetivo 2:1 en precio no implica un resultado neto 2:1
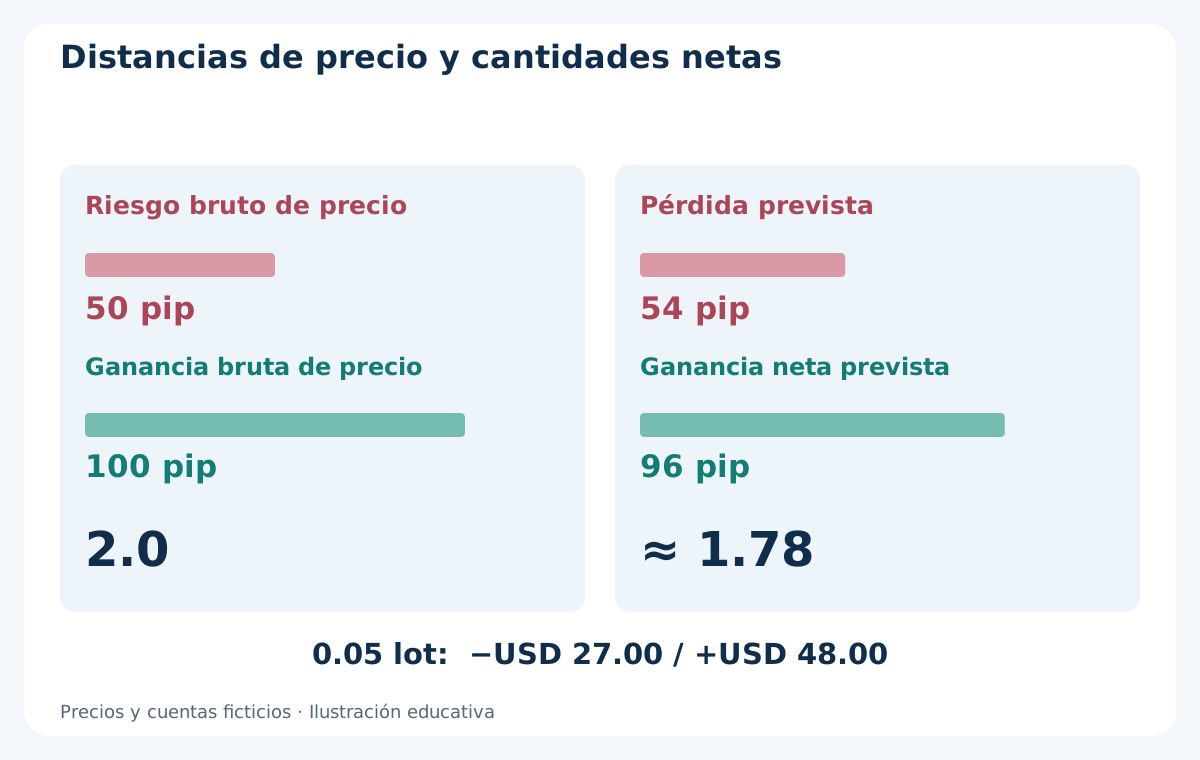
BUY ofrece 100 pips de ganancia potencial de precio frente a 50 hasta el stop: proporción bruta 2.0. Con los mismos supuestos, el coste adicional previsto es 0.6 + 1.0 + 2.4 = 4.0 pips. La ganancia neta potencial queda en 96 pips y la pérdida neta prevista en 54: 96 / 54 ≈ 1.78. Para 0.05 lote, son USD 48.00 y USD 27.00.
Es aritmética condicionada, no rentabilidad esperada. No establece la probabilidad de cada resultado, su recorrido ni la frecuencia de solicitudes fallidas. Más financiación o una entrada peor pueden reducir la proporción. No desplaces la invalidación ni supongas un abono futuro para salvar un plan poco atractivo. La guía de ATR y riesgo monetario aborda la cuestión distinta de elegir una distancia de stop defendible.
10. Concilia los cargos reales sin descontar reservas dos veces
Supón que BUY se ejecuta realmente a 1.10020 con 0.05 lote y cierra después al Bid 1.10320. La diferencia es 30 pips, o USD 15.00. El registro ficticio muestra USD 0.30 de comisión total y USD 1.20 de financiación debitada. El resultado neto realizado es 15.00 − 0.30 − 1.20 = USD 13.50. Es un escenario de salida inventado, no una previsión.
La reserva de salida de 1.0 pip que no se utilizó no es otro gasto de USD 0.50. El precio ejecutado ya incorpora la desviación que haya ocurrido. En MT4, verifica qué incluye cada campo de beneficio y concilia comisión y swap con el extracto. Un abono efectivamente contabilizado pertenece al registro; un crédito futuro incierto no debe justificar más volumen. La guía de costes de negociación explica esa diferencia.
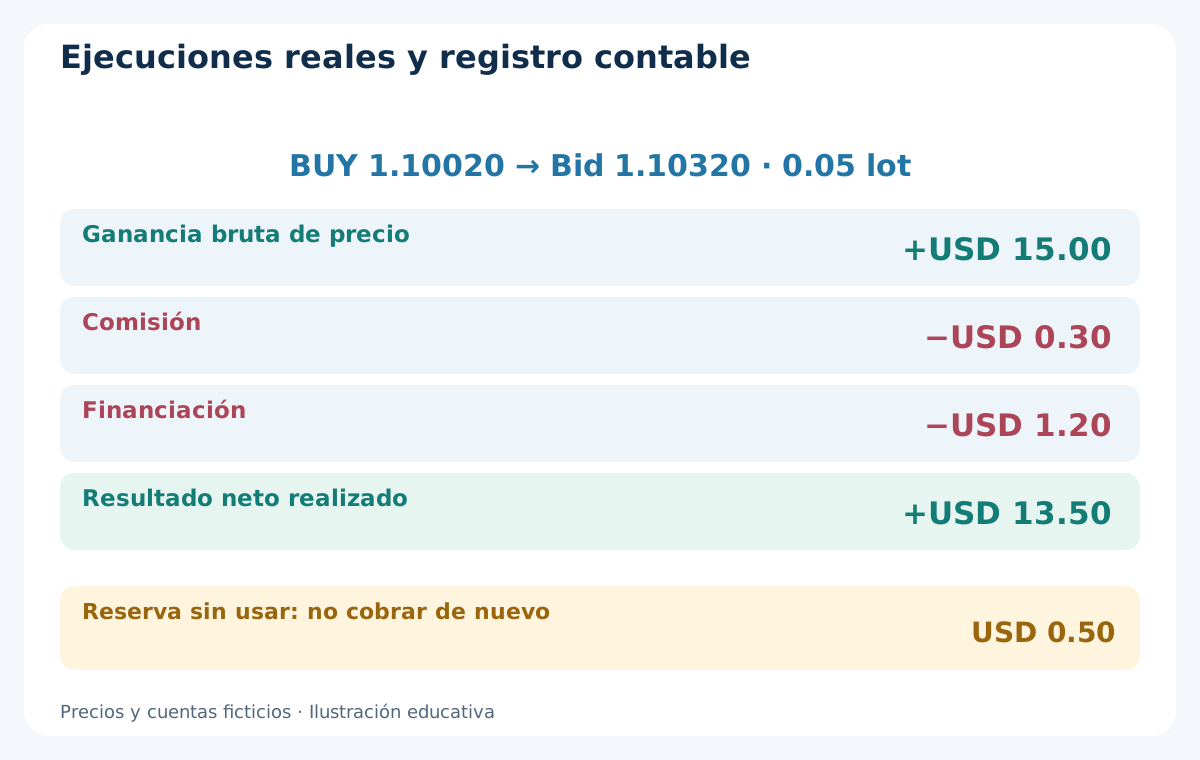
| Concepto registrado | Importe ilustrativo USD | Tratamiento contable |
|---|---|---|
| Ganancia entre ejecuciones | +15.00 | Incluye precios reales de entrada y salida |
| Comisión total | −0.30 | Cargo real |
| Financiación | −1.20 | Débito neto real |
| Resultado neto realizado | +13.50 | 15.00 − 0.30 − 1.20 |
| Reserva de salida sin usar | 0.00 de cargo adicional | Previsión, no segundo gasto |
11. Financiación y revisiones siguen relojes diferentes
Cruzar el corte de financiación del bróker puede generar un cargo o un abono con condiciones distintas para posiciones largas y cortas. Importan la tasa, el multiplicador, los festivos y el instrumento. No equipares tres velas D1 con tres débitos ni presupongas un mismo día de triple cargo para todos los pares. Conserva el calendario real y no sustituyas cargos históricos por la tasa de hoy.
Las revisiones de señal tienen otro reloj. Entre decisiones H4 o D1 puede actuar la protección, publicarse una noticia o variar el patrimonio. Elige alertas y conciliaciones adecuadas a esos eventos. Mirar menos el gráfico no elimina exposición y mover repetidamente el stop tras una caída cambia el plan de riesgo. La guía del calendario económico distingue eventos programados de shocks inesperados.
12. Prueba un gap que atraviese el stop
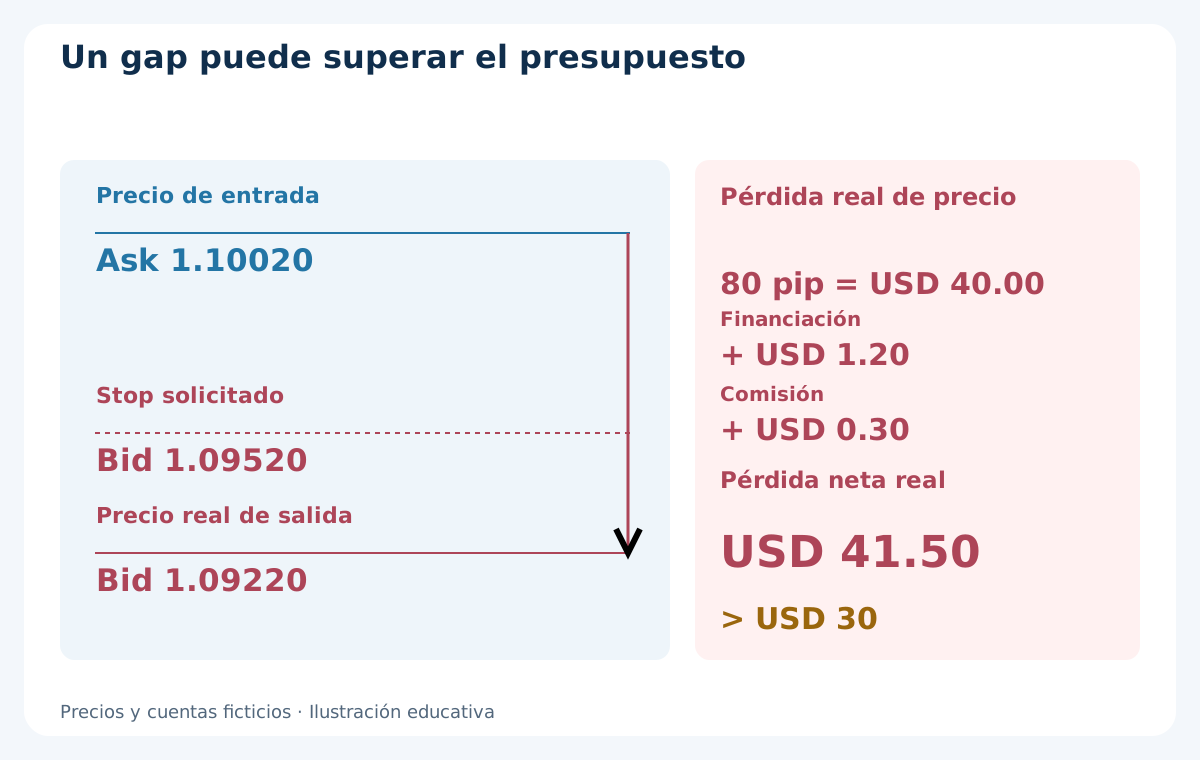
Considera otra salida para el mismo BUY a 1.10020 y 0.05 lote. El stop Bid solicitado es 1.09520, pero tras un gap la salida real se ejecuta al Bid 1.09220. La pérdida de precio es 80 pips, no los 50 previstos. Supón que en este escenario la financiación realmente debitada vuelve a ser USD 1.20 y la comisión USD 0.30. La pérdida neta es USD 40.00 + 1.20 + 0.30 = USD 41.50, superior al presupuesto ilustrativo de USD 30.
No vuelvas a restar la reserva sin usar ni el spread de entrada; tampoco registres una ejecución imaginaria al stop. Un fin de semana, una noticia o un retraso operativo pueden crear otro recorrido; aquí no se predice ninguno. Una salida del viernes predefinida solo reduce la exposición de fin de semana prevista si el cierre se ejecuta. Conserva el cierre fallido y la posición abierta en el registro, sin confundir el horario deseado con una salida conseguida.
13. Evalúa la exposición compartida de la cuenta
Dos operaciones aceptables por separado pueden superar un presupuesto común. Dos planes hipotéticos con USD 27.00 de pérdida prevista cada uno suman USD 54.00 antes de cualquier estrés conjunto adicional. Repartirlos entre tickets no elimina esa suma. Direcciones de divisa similares también pueden sufrir a la vez aunque los pares tengan nombres diferentes.
Revisa posiciones existentes, patrimonio flotante, margen y pérdidas simultáneas posibles antes de añadir una posición de varios días. Un informe basado solo en balance puede ocultar pérdidas abiertas; una correlación histórica baja no limita la pérdida. La decisión de riesgo corresponde tanto a cada señal como a la cuenta completa. Contar posiciones no es una regla de diversificación.
14. Evita atajos que cambian la hipótesis
H4 no es intrínsecamente más rentable que D1, y D1 no es automáticamente menos arriesgado. Un stop más ancho al mismo volumen aumenta el riesgo monetario. Un volumen menor reduce la pérdida prevista, pero no elimina gaps ni vuelve rentable una hipótesis sin respaldo. Compara modelos completos sin trasladar una tasa de acierto de un marco a otro.
También son errores usar un cierre diario aún en formación, ignorar una vela dominical corta, seleccionar solo operaciones que sobrevivieron a una noche adversa o alargar la duración después de una pérdida. Registra los cambios como otra versión y conserva los resultados iniciales. Una lista clara mejora la reproducibilidad, pero no demuestra una ventaja.
15. Comprueba el recorrido completo de varios días
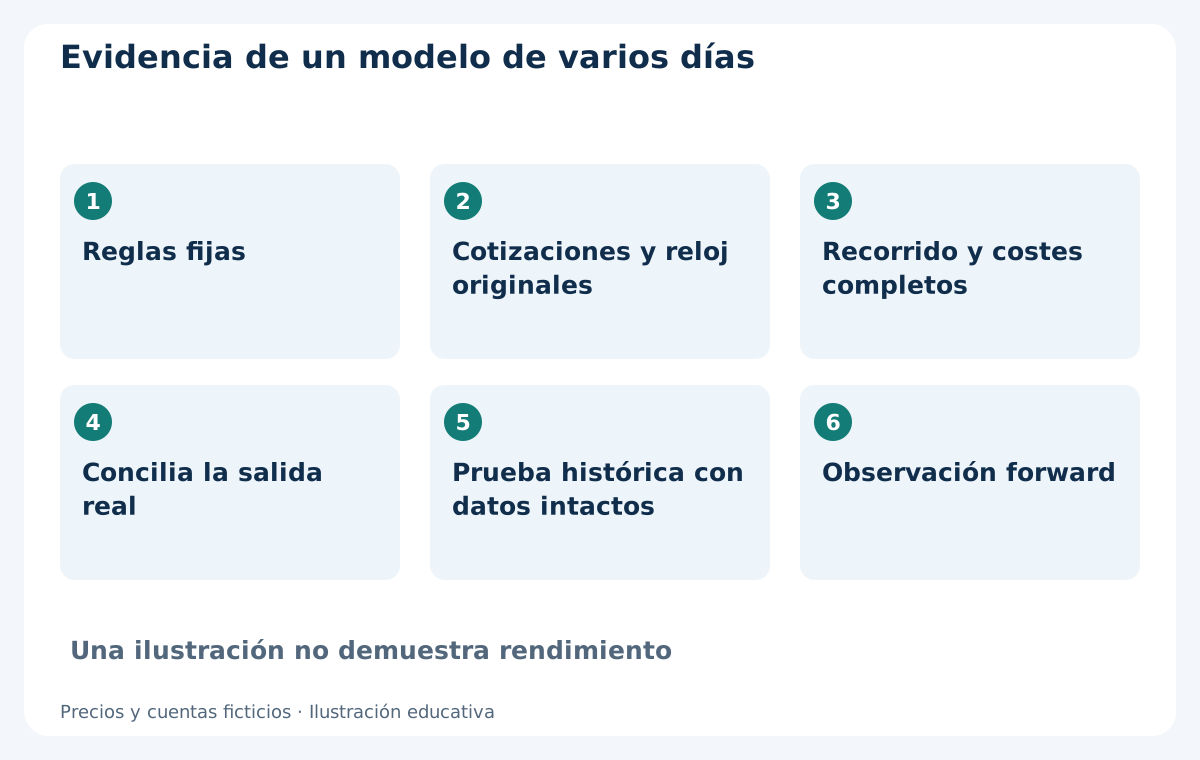
Conserva el flujo del bróker, su horario histórico, la regla de vela cerrada, cotización de entrada, protección original, contador de antigüedad y todas las ejecuciones reales. Añade comisión y financiación históricas, festivos, spreads ampliados, gaps y solicitudes fallidas. El máximo/mínimo D1 no revela qué salida ocurrió primero si ambas caben en la misma vela. Marca la secuencia no resuelta como no verificable en lugar de inventar un orden favorable.
Separa cronológicamente desarrollo, pruebas posteriores con datos intactos y observación forward. Informa de candidatos y entradas rechazadas junto con ejecuciones, resultados cerrados, patrimonio abierto, drawdown, cargos y excepciones operativas. Aplica el estrés de mantenimiento a las reglas de admisión y gestión, no solo como una comisión restada al balance final. Demo puede comprobar la implementación sin demostrar ejecución real idéntica ni rentabilidad futura.
16. Convierte la guía en una pregunta de investigación
Antes de estudiar un modelo swing, identifica su reloj H4 o D1, la última información disponible, la antigüedad máxima y política de fin de semana, los lados de cotización de las salidas, la provisión completa de riesgo y el procedimiento de conciliación. Si falta algo, termina la especificación antes de interpretar un gráfico o una tabla de resultados.
El objetivo práctico es un plan de varias sesiones verificable, no afirmar que operar más despacio debe funcionar. Descartar la hipótesis o reunir más evidencia son resultados válidos. Los EAs comerciales necesitan reglas y resultados propios documentados: estos ejemplos no establecen que un robot del sitio siga el plan ni produzca los resultados ilustrados.
Preguntas frecuentes
¿Es mejor H4 o D1 para swing trading en Forex?
Ninguno es universalmente mejor. Son intervalos de decisión distintos. Compara señal, disponibilidad de información, mantenimiento, costes y evidencia posterior; un gráfico más lento no demuestra menor riesgo monetario ni rentabilidad.
¿Cuánto debe durar una operación swing?
Debe definirlo la estrategia antes de entrar. Varios días describe un estilo, no una orden de mantener todas las operaciones un plazo fijo. Un límite por velas completas, el corte del viernes y la salida ejecutable pueden producir horas diferentes.
¿Un stop garantiza la pérdida máxima durante la noche?
Un stop ordinario no garantiza el precio de ejecución ante gaps o problemas operativos. Registra salida y costes reales: la pérdida ficticia de USD 41.50 supera el presupuesto previsto de USD 30.
¿El swap siempre es negativo o se triplica siempre el miércoles?
No. Las condiciones largas y cortas pueden diferir y generar cargos o abonos. Liquidación, festivos, cuenta y calendario del bróker determinan importe y multiplicador. No se deducen del número de velas diarias.
¿Un objetivo 2:1 en precio equivale a 2:1 neto?
No. Los 100 pips de ganancia bruta potencial quedan en 96 tras los costes previstos, mientras que 50 pips de riesgo pasan a 54. La proporción prevista es aproximadamente 1.78, no una rentabilidad esperada ni una prueba de beneficio.
¿Es una estrategia backtesteada o un EA listo para usar?
No. Es una guía educativa con cotizaciones y cuentas ficticias. Aún hacen falta modelo completo de entrada, verificación de implementación, datos adecuados y evidencia forward. Cada EA del catálogo requiere documentación independiente.
Fuentes y notas educativas
IG describe el swing trading como un estilo de varios días con exposición nocturna. OANDA documenta cargos y abonos de financiación y sus particularidades de liquidación. También se consultó MetaQuotes sobre velas cerradas y precios BUY/SELL. Los ejemplos y supuestos son material didáctico original e inventado, no un backtest, resultado real ni cotización de un bróker. No demuestran que un EA del catálogo aplique este método.
Contenido educativo. Precios, costes, volúmenes y resultados de los ejemplos son ficticios. Forex implica riesgo. Un stop, reserva o presupuesto no garantiza precio de salida, pérdida máxima ni rendimiento futuro.