

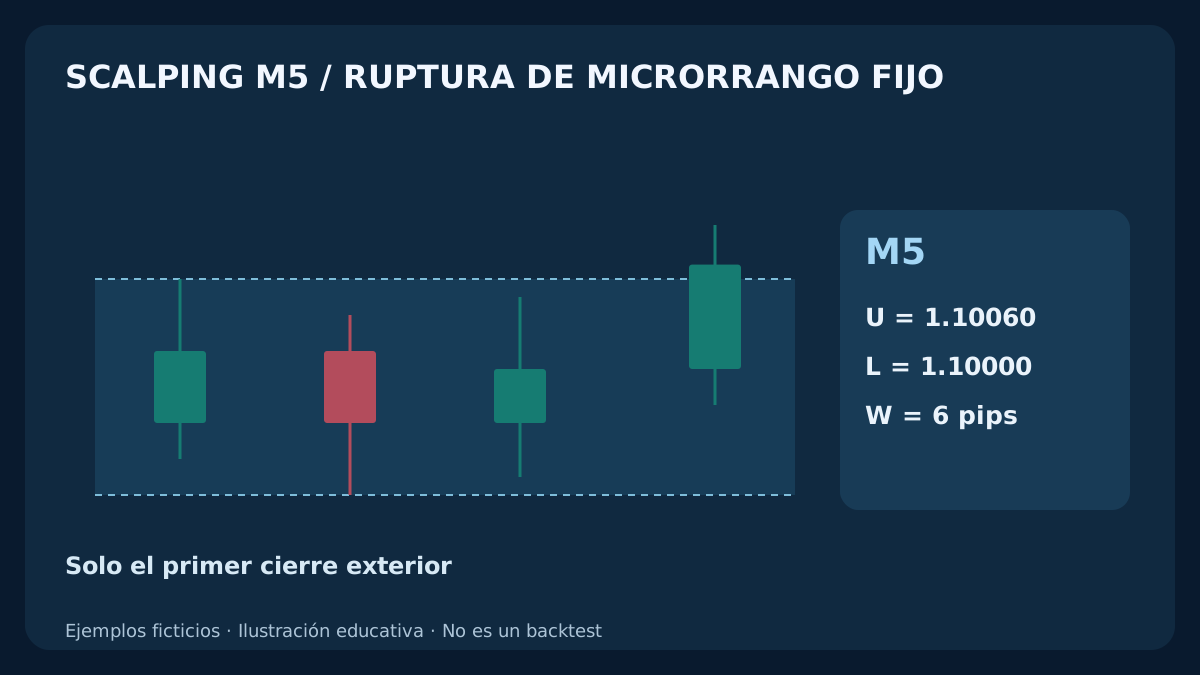
Un rango pequeño solo sirve para una investigación reproducible si sus límites, su ventana de observación y la primera oportunidad se fijan antes de la ruptura. Esta plantilla distingue la señal cerrada de una entrada ejecutable y conserva las cancelaciones.
1. Qué pone a prueba esta estrategia de cinco minutos
La hipótesis es que una consolidación breve puede dar paso a un movimiento negociable más allá de un límite fijo. Tres velas M5 de Bid ya cerradas definen el rango; el primer cierre posterior fuera de él determina la dirección. Una mecha no basta. M5 es el marco de la señal; la permanencia máxima prevista es de diez minutos desde la ejecución real, siempre que haya una salida ejecutable.
Es una especificación original de investigación, no un sistema cuya rentabilidad esté probada ni parámetros optimizados. Los ejemplos son inventados para permitir su reproducción. A diferencia de la estrategia de retroceso a la EMA en M1, no hay filtro de tendencia EMA, banda de retroceso ni pareja de reacción. Tampoco usa el rango inicial de Londres, un pivote diario o un retesteo. La guía de scalping explica el contexto de plazos y costes.
2. Fijar instrumento, reloj y parámetros
Usamos EUR/USD ilustrativo: 1 pip = 0.0001; punto y tick de precio ejecutable = 0.00001. Las señales proceden del OHLC de Bid. La ventana de investigación es 09:00–11:00 UTC, con bloques de media hora a las 09:00, 09:30, 10:00 y 10:30. Son horas de muestra, no la mejor sesión. Documenta la conversión histórica de la hora del bróker a UTC, incluidos los cambios de horario estacional.
Las tres primeras velas M5 forman el rango. Su anchura W debe estar entre 4 y 8 pips, ambos incluidos, y los tres intervalos máximo-mínimo deben tener una intersección común. Solo se observan las dos velas siguientes. El primer cierre exterior debe superar el borde al menos 0.3 pip y tener cuerpo en esa dirección. El margen fijo del stop es 0.5 pip; el objetivo queda dos anchuras de rango más allá del borde de ruptura. La distancia máxima de entrada prevista desde ese borde es 2 pips.
Exige spread ≤ 0.8 pip, antigüedad documentada de cotización ≤ 2 segundos y envío estrictamente antes de transcurrir 10 segundos desde el cierre nominal. Reserva de entrada: 0.2 pip; comisión de ida y vuelta: 0.6; reserva adversa de salida futura: 0.4. Relación neta mínima: 1.1. Una posición y como máximo un candidato y una solicitud por bloque. Son supuestos de investigación; la guía de pares y filtros de costes explica por qué no se trasladan automáticamente a otro contrato.
| Parámetro | Valor ilustrativo | Interpretación |
|---|---|---|
| Rango | 3 velas M5; W = 4–8 pips | Intersección común; fijar U/L/W al completarse |
| Oportunidad | 2 velas; margen 0.3 pip | Primer cierre exterior; cuerpo direccional; ambos bordes cancelan |
| Entrada | 0.8 pip / 2 segundos / <10 segundos / 2 pips | Máximos de spread, antigüedad, plazo y distancia |
| Salidas fijas | Margen stop 0.5 pip; objetivo 2W desde borde | BUY en Bid; SELL en Ask |
| Costes | 0.2 / 0.6 / 0.4 pip; relación neta ≥ 1.1 | Reserva entrada / comisión completa / reserva salida |
| Exposición | 1 posición; 1 candidato/solicitud por bloque | Solicitar salida 10 minutos tras ejecución real |
3. Construir un único rango con información disponible
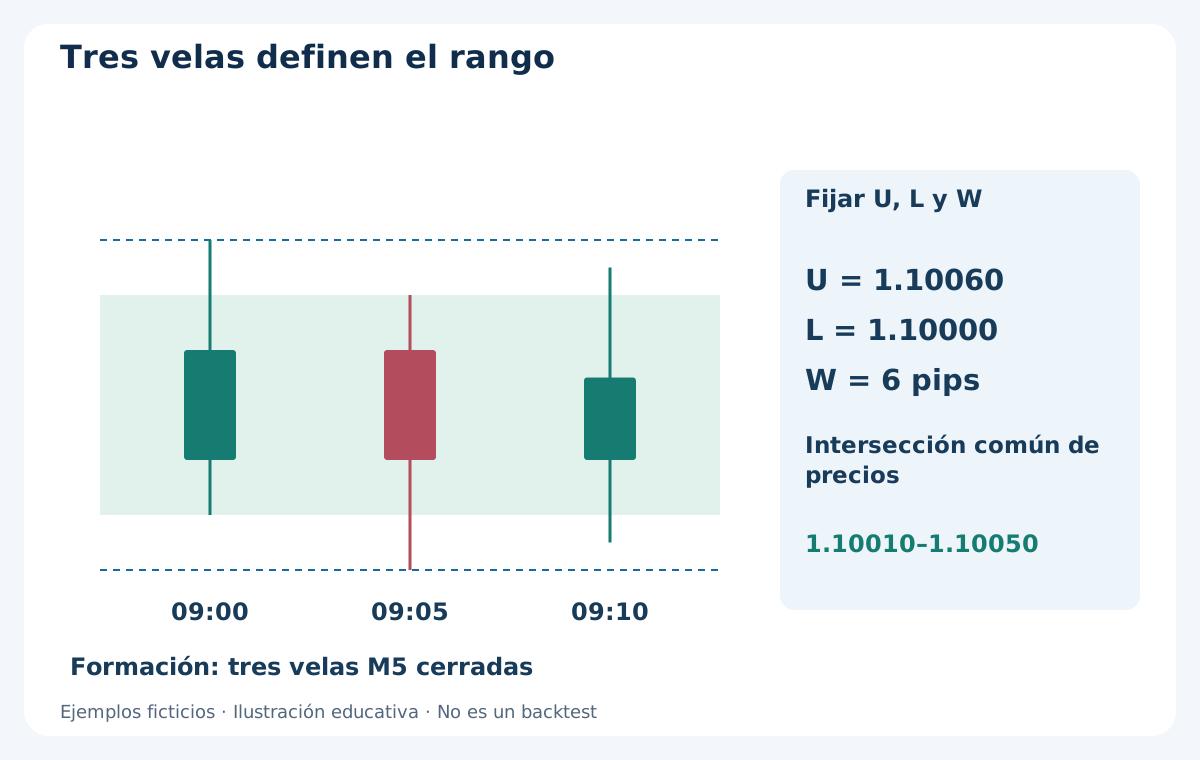
En el bloque de las 09:00 usa exactamente las velas abiertas a las 09:00, 09:05 y 09:10. Al completarse, fija U = máximo de sus máximos, L = mínimo de sus mínimos y W = U − L. La intersección común exige max(low1, low2, low3) ≤ min(high1, high2, high3); la igualdad cuenta. La anchura se comprueba por separado. No elijas después otro grupo más atractivo.
Valores ficticios Open/High/Low/Close: 09:00 = 1.10020 / 1.10060 / 1.10010 / 1.10040; 09:05 = 1.10040 / 1.10050 / 1.10000 / 1.10020; 09:10 = 1.10020 / 1.10055 / 1.10005 / 1.10035. Resultan U = 1.10060, L = 1.10000, W = 6 pips e intersección 1.10010–1.10050. El rango solo se conoce después de las 09:15, no al abrir la última vela a las 09:10.
Activa únicamente si no había posición al empezar el bloque y la observación se mantuvo durante la formación. La primera cotización observada tras ella debe llegar antes de las 09:15:10 y cumplir la frescura documentada. Si no, cancela. También cancelan una vela ausente, OHLC inválido o reiniciar a mitad del bloque. U, L y W quedan inmóviles; los máximos posteriores son evidencia de ruptura, no permiso para redibujarlos.
4. El primer cierre exterior consume la oportunidad
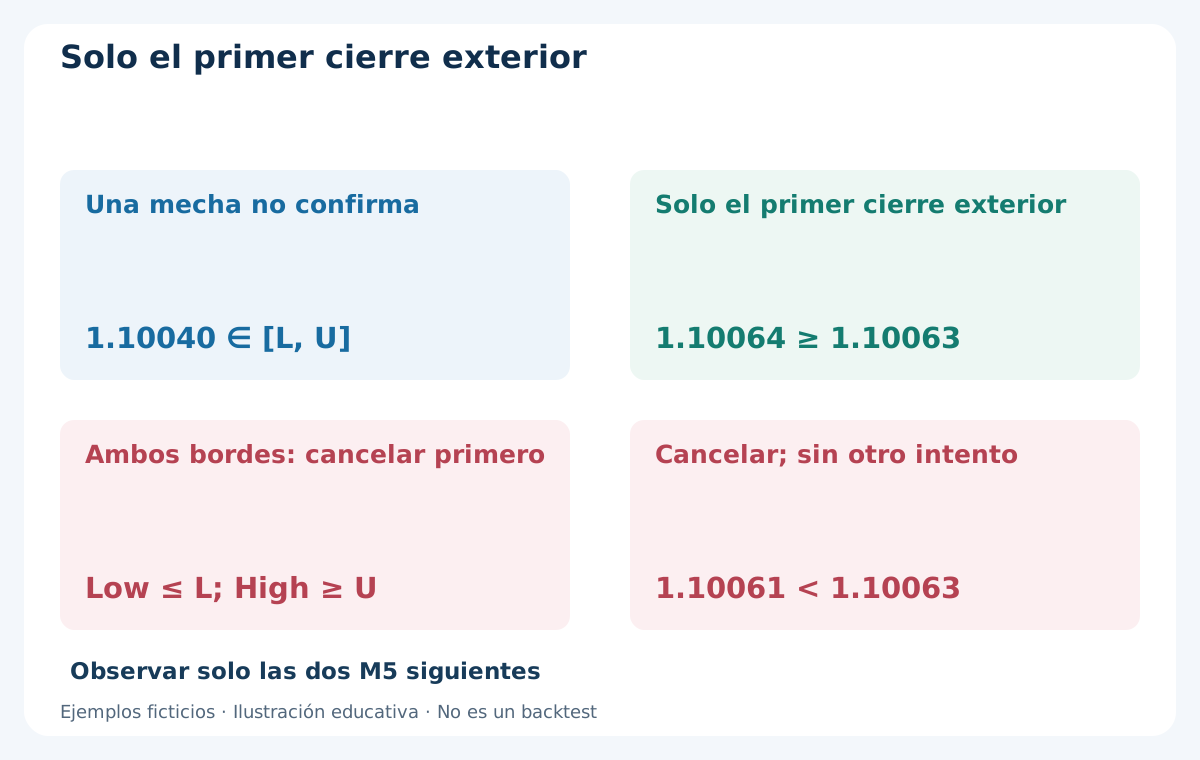
Observa las velas abiertas a las 09:15 y 09:20, que cierran nominalmente a las 09:20 y 09:25. Cerrar exactamente en U o L sigue contando como interior. Una mecha exterior con cierre dentro deja disponible la segunda vela, salvo cancelación por tocar ambos bordes. Si las dos cierran dentro, no hubo ruptura. Una tercera no puede rescatar el bloque.
El primer cierre estrictamente sobre U o bajo L es el único candidato. BUY exige Close ≥ U + 0.3 pip y Close > Open; SELL, Close ≤ L − 0.3 pip y Close < Open. Un primer cierre exterior más débil consume el bloque y falla. No lo ignores para elegir la siguiente vela. La igualdad pasa el margen de 0.3 pip, pero falla la condición estricta del cuerpo.
En BUY, la vela 09:15–09:20 tiene Open 1.10035, High 1.10075, Low 1.10025 y Close 1.10064. Es alcista y cierra 0.4 pip sobre U, superando 1.10063. Solo confirma un candidato cuando se observa realmente su cierre; no demuestra que una orden pudiera ejecutarse al precio histórico de cierre.
5. Barrido de ambos bordes e invalidación
Antes de interpretar el cierre de cualquiera de las dos velas, cancela si Low ≤ L y High ≥ U. Ha tocado ambos bordes congelados en una sola vela M5: esta versión rechaza ese recorrido ambiguo incluso con un cierre convincente. La comprobación tiene prioridad sobre la ruptura. No se aplica a las velas de formación.
Una vez existe candidato, dirección, stop y objetivo quedan fijos. BUY: stop L − 0.5 pip y objetivo U + 2W, ambos de Bid. SELL: stop U + 0.5 pip y objetivo L − 2W, ambos de Ask. Si antes de entrar se rebasa el nivel protector o el objetivo en su lado ejecutable, cancela. No se permite otra dirección, rango sustituto ni ampliar límites. Un stop no garantiza la pérdida máxima.
6. Distinguir cierre, cotización y envío
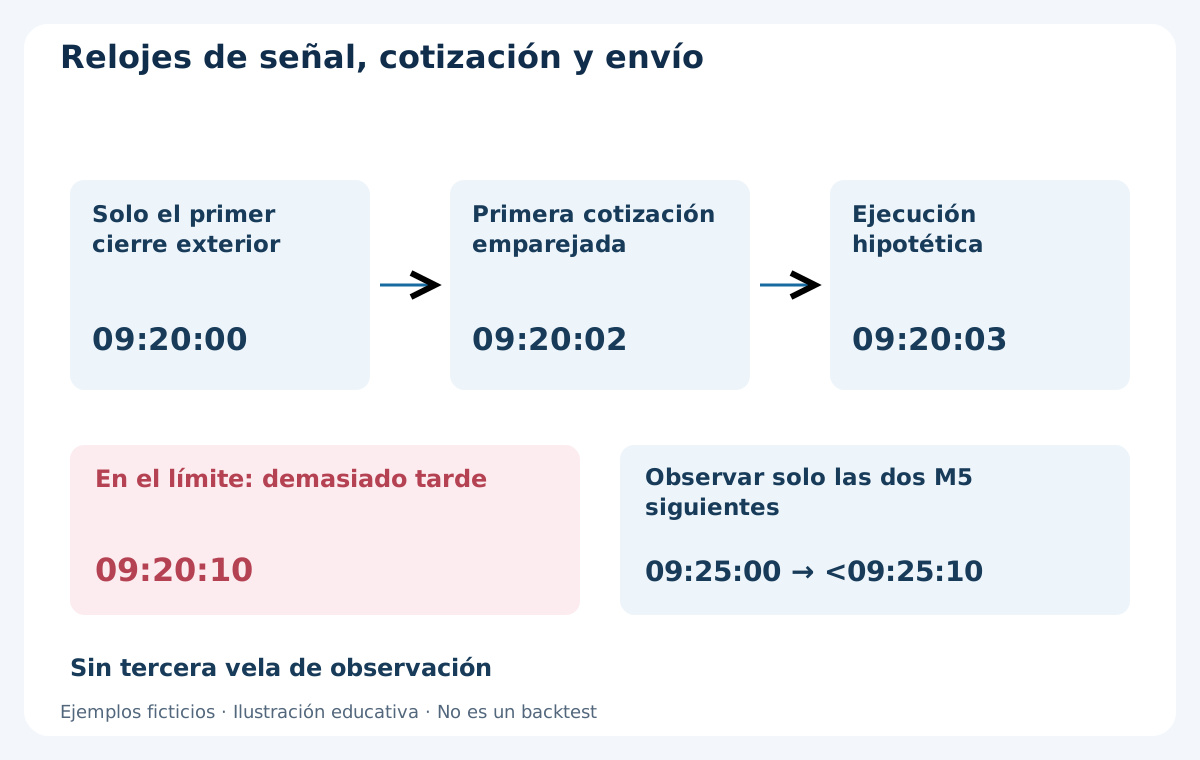
Evalúa solo la primera cotización Bid/Ask del símbolo observada tras completarse la señal. Bid debe conservar ≥ U + 0.3 pip en BUY o ≤ L − 0.3 pip en SELL. Exige precios positivos válidos, Ask ≥ Bid, múltiplos legales del tick, spread ≤ 0.8 pip y antigüedad ≤ 2 segundos según un método documentado. La recepción local y la marca del servidor son relojes distintos; no restes tiempos incompatibles para inventar frescura.
Envía antes del cierre nominal + 10 segundos, antes del fin del bloque y dentro de 09:00–11:00 UTC. La igualdad con el límite llega tarde. Tras un cierre 09:20:00, una cotización 09:20:02 y un envío anterior a 09:20:10 pueden cumplir; una primera cotización o envío a 09:20:10 no. Una señal de la segunda vela a las 09:25 tiene sus propios diez segundos, sin autorizar otra vela de observación.
Si falla la primera cotización, cancela; esperar otro spread o precio cambia el método. Solo una solicitud después de filtros y tamaño. Una cotización intermedia que invalide condiciones antes del envío también cancela. Una ejecución posterior no prueba la validez del precio inicial o del plazo. La guía de deslizamiento y latencia explica cómo conciliar respuestas inciertas.
7. Valorar el plan fijo antes del volumen
Entrada prevista E*: Ask actual + 0.2 pip en BUY, Bid actual − 0.2 pip en SELL. Exige distancia direccional E* − U o L − E* entre cero y 2 pips, inclusive. La reserva es una provisión de cálculo, no un precio máximo garantizado. Stop y objetivo deben quedar a los lados correctos de E* y de la cotización actual de salida. Comprueba tick, stops mínimos, volumen y margen. Rechaza un plan no permitido en vez de cambiar su geometría.
Desde E*, calcula distancias brutas al stop y objetivo. Suma comisión y reserva futura de salida, 1.0 pip aquí, a la pérdida; réstalas de la ganancia potencial. Exige valores positivos y ganancia neta potencial / pérdida neta prevista ≥ 1.1 antes de dimensionar. Incluye protección en la solicitud solo si ese procedimiento está admitido; no lo sustituyas silenciosamente por entrada sin protección. Verifica las restricciones y el modo de ejecución de la cuenta real.
8. Ejemplo BUY con los lados ejecutables
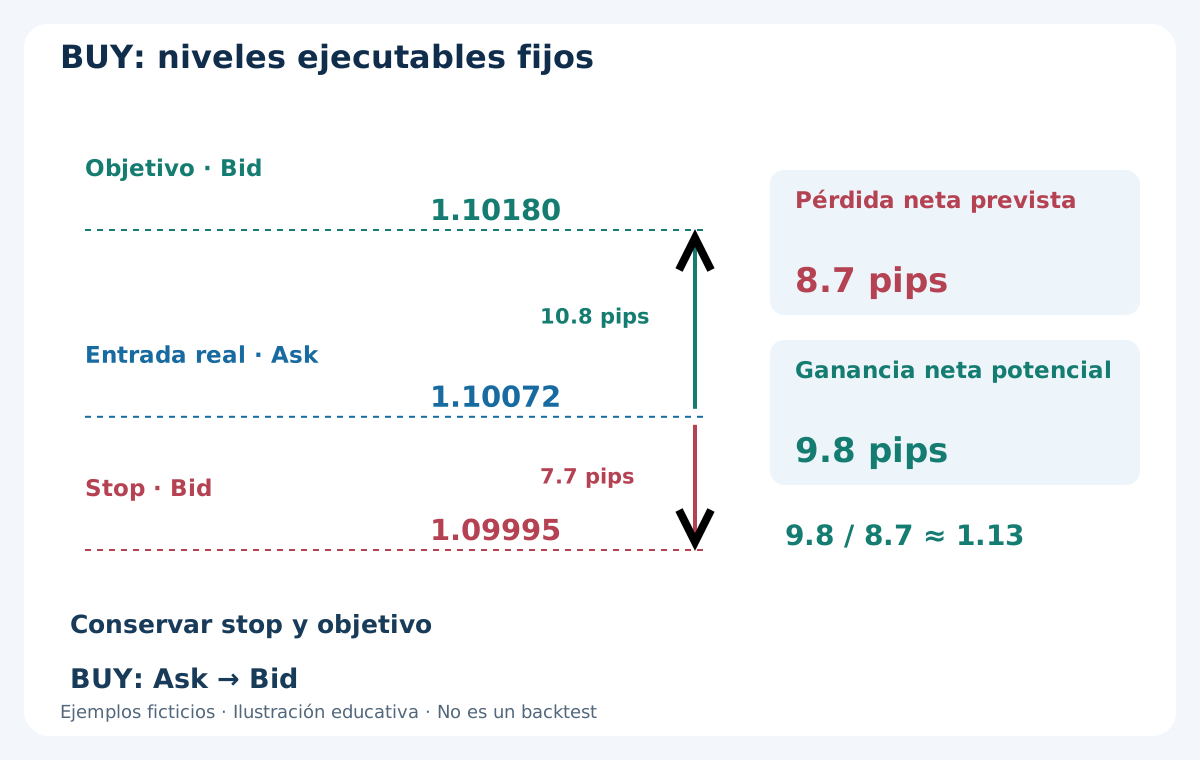
Mantén U = 1.10060, L = 1.10000 y W = 6 pips; señal alcista con cierre 1.10064. Supón primera cotización a las 09:20:02: Bid 1.10064 / Ask 1.10070. El spread es 0.6 pip y Bid conserva el margen. E* = 1.10072, a 1.2 pips de U. Supón solicitud válida y ejecución BUY a ese mismo 1.10072 a las 09:20:03. Son hechos ficticios, no una garantía medida.
Stop Bid 1.09995; objetivo Bid 1.10180. Riesgo bruto: (1.10072 − 1.09995) / 0.0001 = 7.7 pips; ganancia bruta potencial: (1.10180 − 1.10072) / 0.0001 = 10.8. Pérdida neta prevista: 7.7 + 0.6 + 0.4 = 8.7; ganancia neta potencial: 10.8 − 0.6 − 0.4 = 9.8. La relación 9.8 / 8.7 ≈ 1.13 supera 1.1.
El spread y la desviación de entrada ya están incluidos en las distancias desde la ejecución Ask a las salidas Bid; no los deduzcas otra vez. La reserva futura de salida puede ser superada por un gap o cierre fallido. La guía de costes distingue provisión prevista y registro realizado.
9. Otro precio ejecutable invalida el mismo patrón
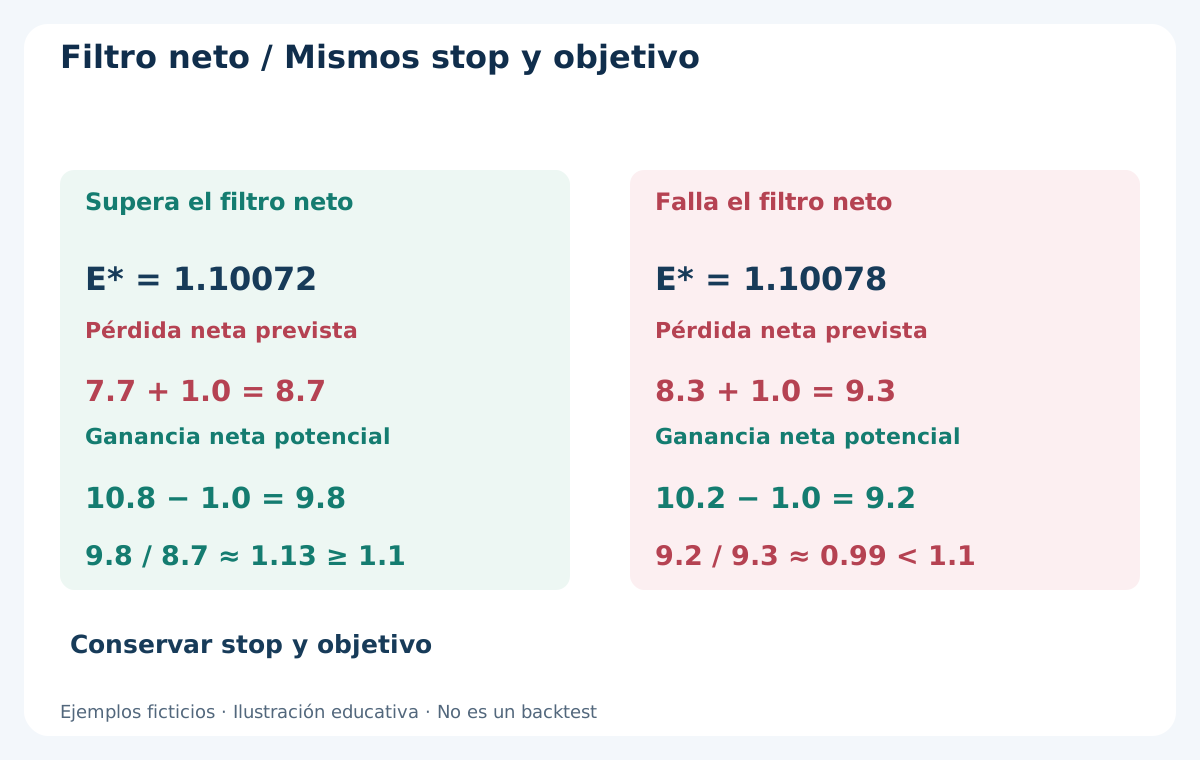
Como primera cotización alternativa, usa Bid 1.10070 / Ask 1.10076 con los mismos niveles. Spread 0.6 pip; E* = 1.10078, a 1.8 pips de U. Pasa spread y distancia, pero el riesgo bruto es 8.3 y la ganancia bruta 10.2 pips. Tras 1.0 pip de comisión más reserva, la pérdida es 9.3 y la ganancia 9.2.
9.2 / 9.3 ≈ 0.99 falla 1.1. Cancela sin mover objetivo, acercar stop o rebajar el umbral. Son primeras cotizaciones hipotéticas alternativas, no dos intentos. Una entrada prevista por encima de 1.10080 incumple además la distancia de 2 pips; exactamente 1.10080 todavía debe superar los demás filtros.
10. Redondear hacia abajo desde la pérdida completa
Supón contrato EUR/USD de EUR 100000, cuenta USD y USD 10 por pip por lote. Los 8.7 pips equivalen a USD 87 por lote. Un presupuesto ilustrativo de USD 25 da 25 / 87 ≈ 0.28736 lote. Con paso 0.01, redondea a 0.28: pérdida prevista USD 24.36 y objetivo conservador 0.28 × 9.8 × 10 = USD 27.44.
Son cálculos, no beneficios esperados ni volumen recomendado. Comprueba valor del pip, límites, margen y tarifas mínimas o por orden. Si el volumen queda bajo el mínimo, omite; no redondees hacia arriba. Otra moneda de cuenta exige conversión. La guía de tamaño de posición lo desarrolla. El presupuesto no limita pérdidas por gaps, rechazos o fallos.
11. SELL requiere recalcular las distancias
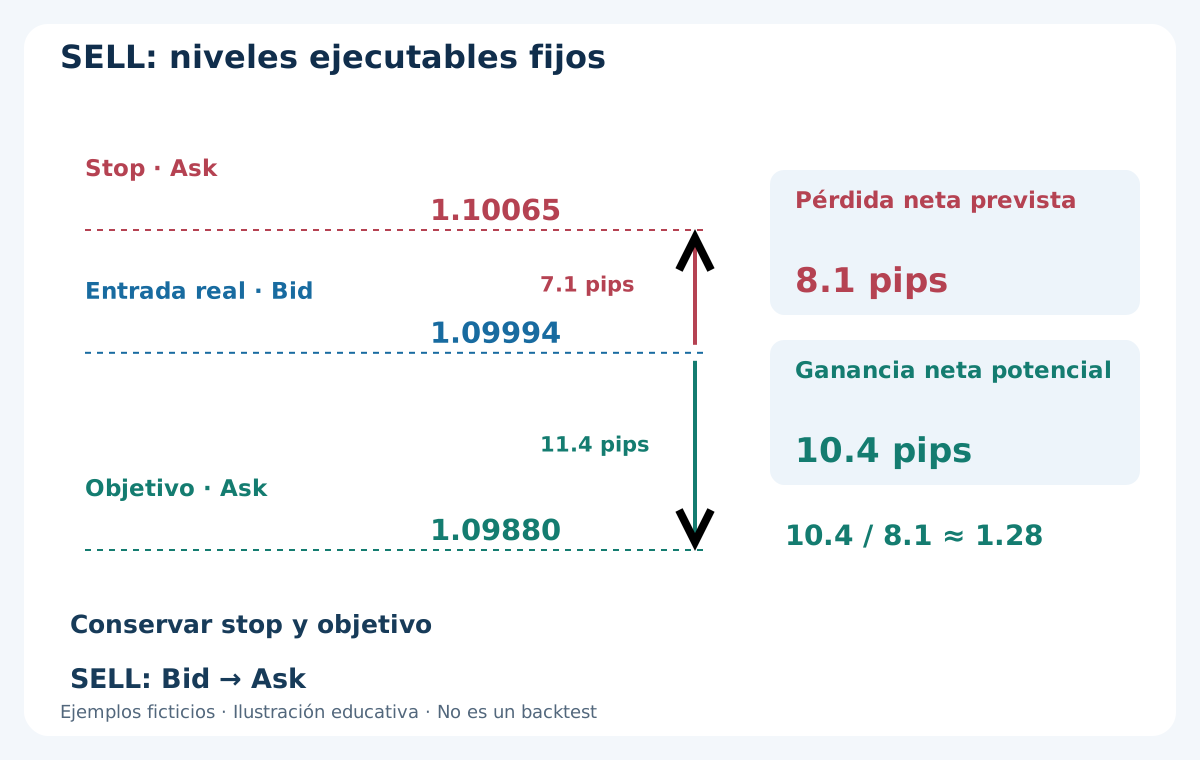
Para una ruptura bajista independiente, conserva el rango. La primera vela tiene Open 1.10020, High 1.10040, Low 1.09990 y Close 1.09996. Es bajista, no toca ambos bordes y supera L − 0.3 pip = 1.09997. Supón válidos reloj y cuenta. Bid 1.09996 / Ask 1.10002 da spread 0.6; E* = Bid − 0.2 pip = 1.09994, a 0.6 pip bajo L.
Supón SELL ejecutado a 1.09994. Stop Ask 1.10065; objetivo Ask 1.09880. Riesgo bruto 7.1; ganancia bruta potencial 11.4 pips. Tras comisión y reserva: pérdida 8.1, ganancia 10.4; 10.4 / 8.1 ≈ 1.28 pasa. Recalcula tamaño y margen, sin copiar el volumen ni los importes BUY.
Las dos señales usan velas Bid, pero BUY abre en Ask y cierra en Bid; SELL abre en Bid y cierra en Ask. Los niveles respetan esa convención. Que un mínimo Bid toque 1.09880 no demuestra que el objetivo SELL fuera ejecutable en Ask. Se necesitan cotizaciones emparejadas y orden de eventos; reflejar el dibujo no resuelve las cuentas.
12. Los diez minutos empiezan en la ejecución
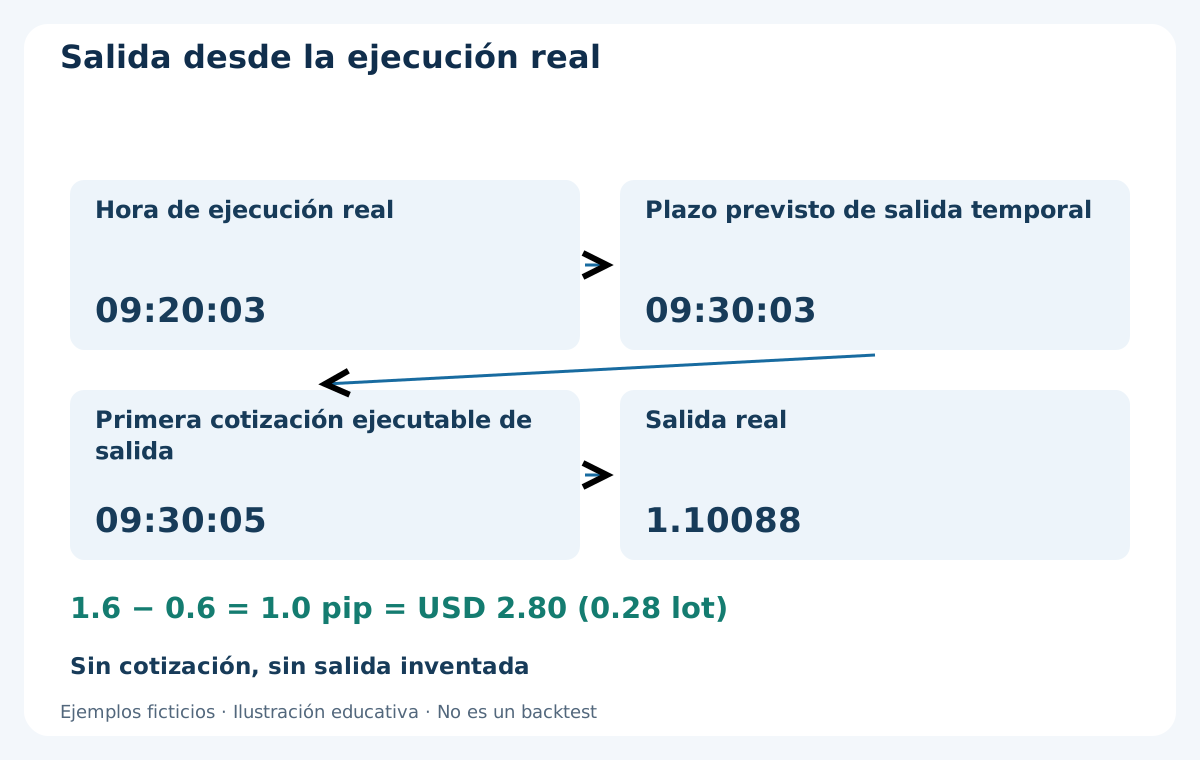
Conserva stop y objetivo sin trailing, breakeven ni cierres parciales. Si la posición sigue abierta, solicita salida con la primera cotización ejecutable a los diez minutos de la ejecución real o después. Concilia primero cualquier cierre protector o estado incierto. Conserva el orden de precios, solicitudes y confirmaciones incluso con marcas temporales iguales.
Ejecutar BUY a las 09:20:03 fija el plazo 09:30:03. Si no hay cotización hasta 09:30:05, no inventes una salida anterior. Supón Bid 1.10090 y cierre BUY real 1.10088: ganancia entre ejecuciones 1.6 pips; menos comisión 0.6, resultado neto realizado 1.0 pip, USD 2.80 con 0.28 lote. No deduzcas de nuevo la reserva no utilizada.
Diez minutos es un límite solicitado, no duración garantizada. La posición necesita gestión después del horario de entradas. Si empieza otro bloque con una posición abierta, omítelo entero aunque cierre poco después. El bloque nuevo no mueve protección, reinicia el reloj ni autoriza una sustitución inmediata.
13. Conservar cancelaciones y excepciones
Distingue rango inelegible, observación ausente, barrido de ambos bordes, primer cierre débil, ausencia de ruptura, cotización inválida, caducidad y rechazo. Cada caso consume o termina el bloque según sus reglas. Máximo un candidato y una solicitud, incluso si falla antes del envío. No inviertas dirección tras un BUY fallido ni reconstruyas el rango después de reiniciar a mitad.
Una respuesta incierta debe conciliarse con la cuenta; un timeout no demuestra rechazo. Una ejecución confirmada fuera del plan es una excepción: conserva la protección disponible y pide salida ordenada en la primera cotización utilizable según el procedimiento registrado, sin reabrir. Registra resultado y cargos reales; las excepciones no se borran porque estropeen la ilustración.
14. Dónde puede fallar la hipótesis
La intersección y un rango de seis pips no prueban presión compradora o vendedora acumulada. Una caja pequeña puede ser ruido y la ruptura cerrada revertirse enseguida. Fijar límites reduce retrospectiva, sin demostrar ventaja. Anchura, dos velas y múltiplo objetivo deben evaluarse, no llamarse óptimos universales.
Spread variable, selección adversa, rechazos y retrasos pueden dominar la oportunidad. Una deducción constante no reproduce una cotización que cancelaría la entrada. Cambiar sesión, añadir noticias, esperar retesteo o permitir otro intento crea otra versión. Registra variantes y experimentos fallidos, no solo la mejor curva histórica.
15. Probar la secuencia completa
Reproduce elegibilidad del bloque, tres velas exactas, cotización de activación, U/L/W fijos, primer cierre exterior, prioridad del barrido, primera cotización de entrada, filtros, tamaño, solicitud única, ejecución y salidas. Mantén los casos sin ruptura y rechazados en sus denominadores. El fallo de la primera vela no se sustituye por la segunda. Prueba igualdad en bordes, margen 0.3 pip y plazo exclusivo de diez segundos.
Every tick estándar de MT4 no certifica Bid/Ask históricos emparejados, antigüedad local real o latencia realista. Las velas M5 no resuelven el orden stop/objetivo si ambos aparecen en la misma vela. Si los datos no permiten comprobar un filtro o secuencia, decláralo no comprobable. La guía de backtesting de scalping en MT4 detalla los límites.
Separa cronológicamente desarrollo, validación, prueba histórica intacta y observación futura. Informa candidatos, cancelaciones, solicitudes, ejecuciones, cierres, exposición abierta, cargos, drawdown y excepciones. Somete costes y plazos a escenarios adversos dentro del proceso completo. Un porcentaje de modelado alto o un dibujo claro no predicen éxito; aquí no hay un backtest rentable.
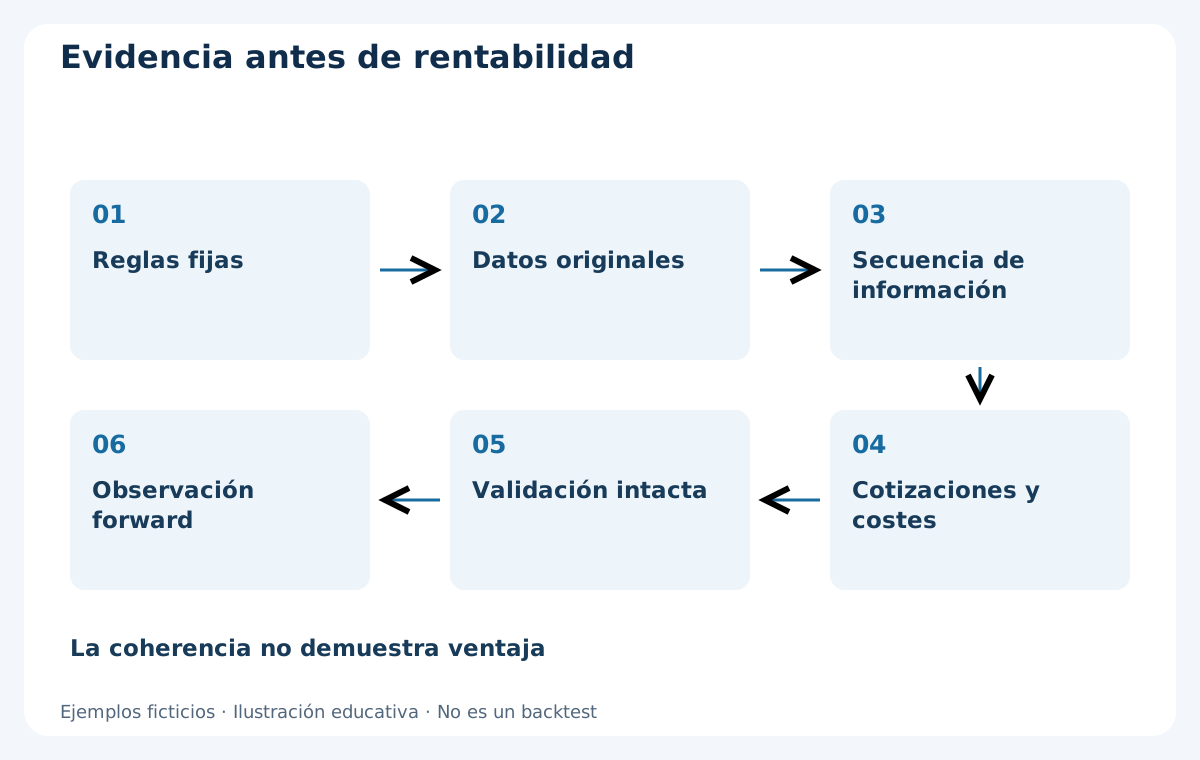
16. Revisar evidencia antes de observar en forward
Conserva versión de reglas, conversión UTC, datos originales, parámetros, registro por bloque e informes sin alterar. Cada candidato admitido o cancelado debe remitir a sus tres velas, primer cierre exterior y primera cotización. Comprueba que el rango no se movió y que ninguna vela futura intervino. Separa dibujos educativos de resultados monitorizados.
El protocolo de validación forward estructura observación y conciliación. Demo ayuda a comprobar fidelidad sin probar liquidez idéntica a live. La conclusión puede ser evidencia insuficiente, otra prueba controlada o descartar la hipótesis. Los EA comerciales necesitan pruebas propias; este ejemplo no demuestra que un EA listado use estas reglas ni gane con ellas.
Preguntas frecuentes
¿M5 significa que cada operación dura cinco minutos exactos?
No. Es el marco de la señal. Esta versión solicita salir diez minutos después de ejecutarse; puede tardar más si no hay cotización utilizable.
¿Puedo mover el rango cuando aparece otro máximo o mínimo?
No. U, L y W se fijan tras las tres velas indicadas. Los precios posteriores aportan ruptura o cancelación, no límites sustitutos.
¿Basta una mecha fuera del rango?
No. Hace falta el primer cierre exterior con margen mínimo 0.3 pip y cuerpo direccional. Tocar ambos bordes cancela antes de evaluar el cierre.
¿La segunda vela puede sustituir un primer cierre exterior débil?
No. Ese primer cierre consume la oportunidad. La segunda solo está disponible si la primera no consumió ni canceló el bloque.
¿Por qué puede fallar una entrada que cumple spread y distancia?
Stop y objetivo siguen fijos. Con BUY previsto a 1.10078, ganancia neta 9.2 / pérdida 9.3 ≈ 0.99, por debajo de 1.1.
¿Es un backtest rentable o recomendación de EA?
No. Precios y resultados son ejemplos ficticios. Hipótesis, costes, ejecución y robustez necesitan pruebas independientes; no se afirma rentabilidad verificada.
Fuentes y notas de investigación
MetaQuotes documenta los lados de cotización de las órdenes a mercado, la normalización de precios y las restricciones de stops. Esa mecánica respalda las explicaciones de ejecución, no valida las reglas originales del rango ni sus umbrales. Todos los precios, cotizaciones, ejecuciones e importes son ficticios. No se realizó un backtest rentable ni una medición de ejecución de un bróker para este artículo.
Plantilla educativa de investigación. Parámetros, precios, ejecuciones e importes son ficticios, no resultados verificados. Forex implica riesgo. Stop, reserva, presupuesto y backtest no garantizan resultados futuros ni pérdida máxima.