

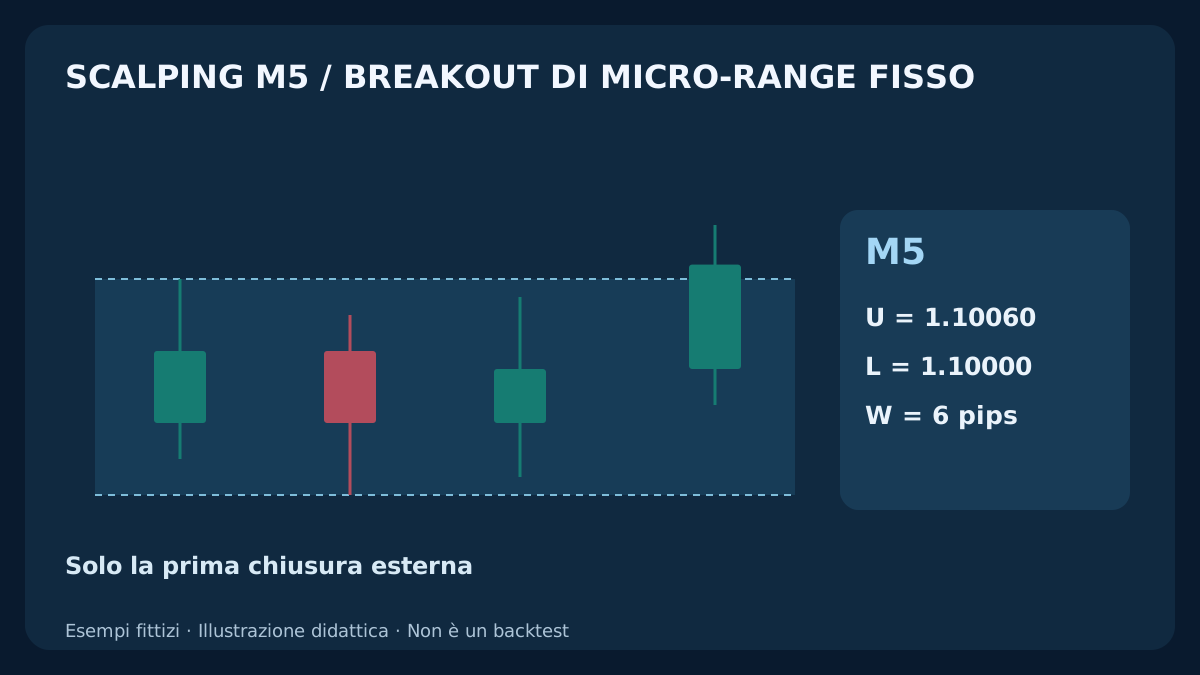
Un piccolo range è utile alla ricerca solo se confini, finestra di osservazione e prima opportunità sono stabiliti prima del breakout. Questo schema distingue il segnale chiuso dall’ingresso eseguibile e conserva anche gli annullamenti.
1. Cosa verifica questa strategia a cinque minuti
L’ipotesi è che una breve congestione possa essere seguita da un movimento negoziabile oltre un confine fisso. Tre candele M5 Bid chiuse definiscono il range; la prima chiusura successiva esterna sceglie la direzione. Una sola ombra non basta. M5 indica il timeframe del segnale; la permanenza massima prevista è dieci minuti dall’eseguito effettivo, purché sia disponibile un’uscita eseguibile.
È una specifica originale di ricerca, non un sistema di comprovata redditività o parametri ottimizzati. Gli esempi inventati rendono verificabili le regole. Rispetto al pullback EMA su M1 non ci sono filtro di trend EMA, banda di ritracciamento o coppia di reazione. Non si usano neppure range iniziale di Londra, pivot giornalieri o retest. La guida allo scalping spiega il contesto di tempi e costi.
2. Fissare strumento, orologio e impostazioni
L’esempio usa EUR/USD: 1 pip = 0.0001; point e tick di prezzo eseguibile = 0.00001. Segnali su OHLC Bid. Finestra di ricerca 09:00–11:00 UTC, con intervalli di mezz’ora da 09:00, 09:30, 10:00 e 10:30. Sono orari campione, non la sessione migliore. Documentare la conversione storica dall’orario del broker a UTC, inclusa l’ora legale.
Le prime tre M5 formano il range. Larghezza W fra 4 e 8 pips inclusi e intersezione comune non vuota fra i tre intervalli massimo-minimo. Osservare soltanto le due M5 successive. La prima chiusura esterna deve superare il confine di almeno 0.3 pip e avere corpo nella stessa direzione. Buffer fisso dello stop 0.5 pip; obiettivo due larghezze oltre il bordo rotto. Distanza massima dell’ingresso pianificato da quel bordo: 2 pips.
Spread massimo 0.8 pip, anzianità documentata della quotazione massima 2 secondi e invio strettamente prima di 10 secondi dalla chiusura nominale. Riserva ingresso 0.2 pip; commissione completa 0.6; riserva per uscita futura sfavorevole 0.4. Rapporto netto minimo 1.1. Una posizione e al massimo un candidato e una richiesta per intervallo. Sono ipotesi di ricerca; la guida a coppie e filtri di costo spiega perché non trasferirle automaticamente a un altro contratto.
| Parametro | Valore illustrativo | Interpretazione |
|---|---|---|
| Range | 3 M5; W = 4–8 pips | Intersezione comune; fissare U/L/W dopo formazione |
| Opportunità | 2 candele; margine 0.3 pip | Primo esterno, corpo direzionale; due bordi annullano |
| Ingresso | 0.8 pip / 2 secondi / <10 secondi / 2 pips | Spread, anzianità, termine esclusivo e distanza massimi |
| Uscite fisse | Buffer stop 0.5 pip; target 2W oltre bordo | BUY su Bid; SELL su Ask |
| Costi | 0.2 / 0.6 / 0.4 pip; rapporto netto ≥ 1.1 | Riserva ingresso / commissione completa / riserva uscita |
| Esposizione | 1 posizione; 1 candidato/richiesta per intervallo | Chiedere uscita 10 minuti dall’eseguito reale |
3. Costruire un solo range con dati già disponibili
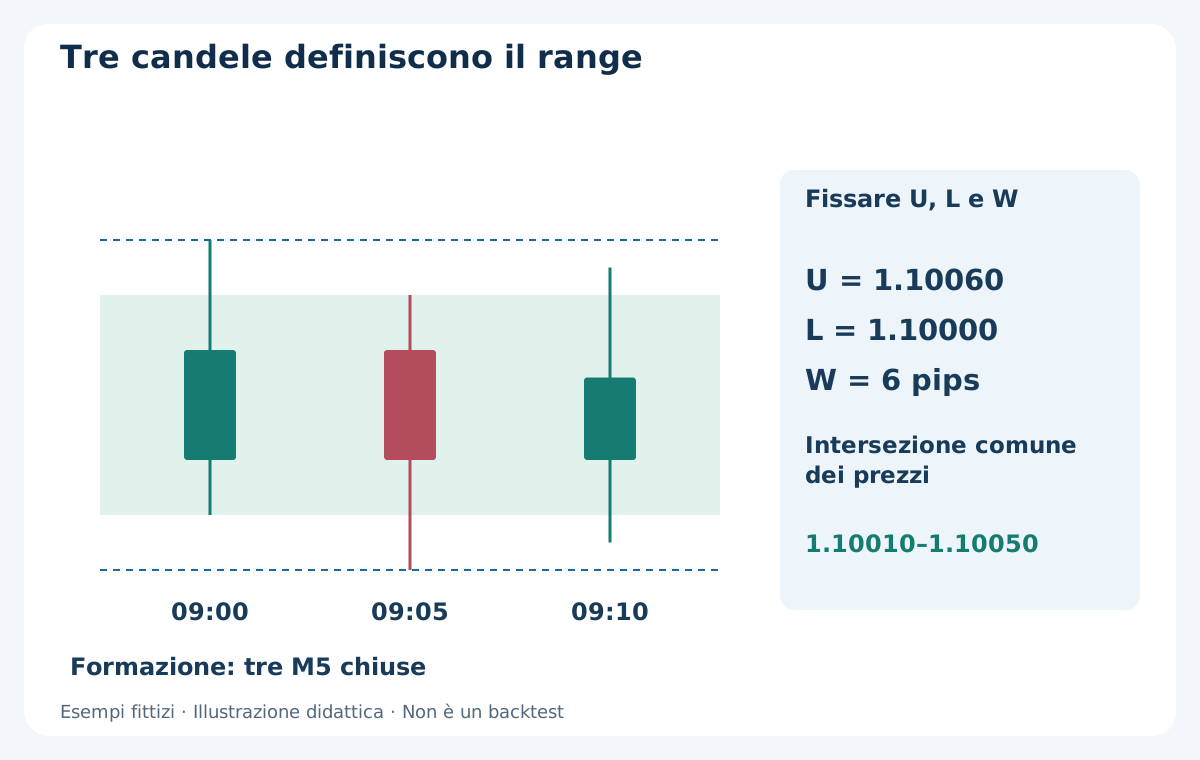
Per l’intervallo 09:00 usare esattamente le candele aperte a 09:00, 09:05 e 09:10. Dopo la chiusura, fissare U = massimo dei massimi, L = minimo dei minimi e W = U − L. Intersezione comune: max(low1, low2, low3) ≤ min(high1, high2, high3); l’uguaglianza vale. Il filtro di larghezza è separato. Non scegliere dopo un terzetto più bello.
Open/High/Low/Close inventati: 09:00 = 1.10020 / 1.10060 / 1.10010 / 1.10040; 09:05 = 1.10040 / 1.10050 / 1.10000 / 1.10020; 09:10 = 1.10020 / 1.10055 / 1.10005 / 1.10035. Quindi U = 1.10060, L = 1.10000, W = 6 pips e intersezione 1.10010–1.10050. Il range si conosce solo dopo 09:15, non all’apertura dell’ultima candela a 09:10.
Attivare solo senza posizione all’inizio e con osservazione continua durante la formazione. La prima quotazione osservata dopo deve arrivare prima di 09:15:10 e rispettare l’aggiornamento documentato, altrimenti annullare. Annullano anche candele mancanti, OHLC non valido o riavvio a intervallo iniziato. U, L e W restano invariati; i nuovi massimi documentano il breakout, non consentono di ridisegnare.
4. La prima chiusura esterna consuma l’opportunità
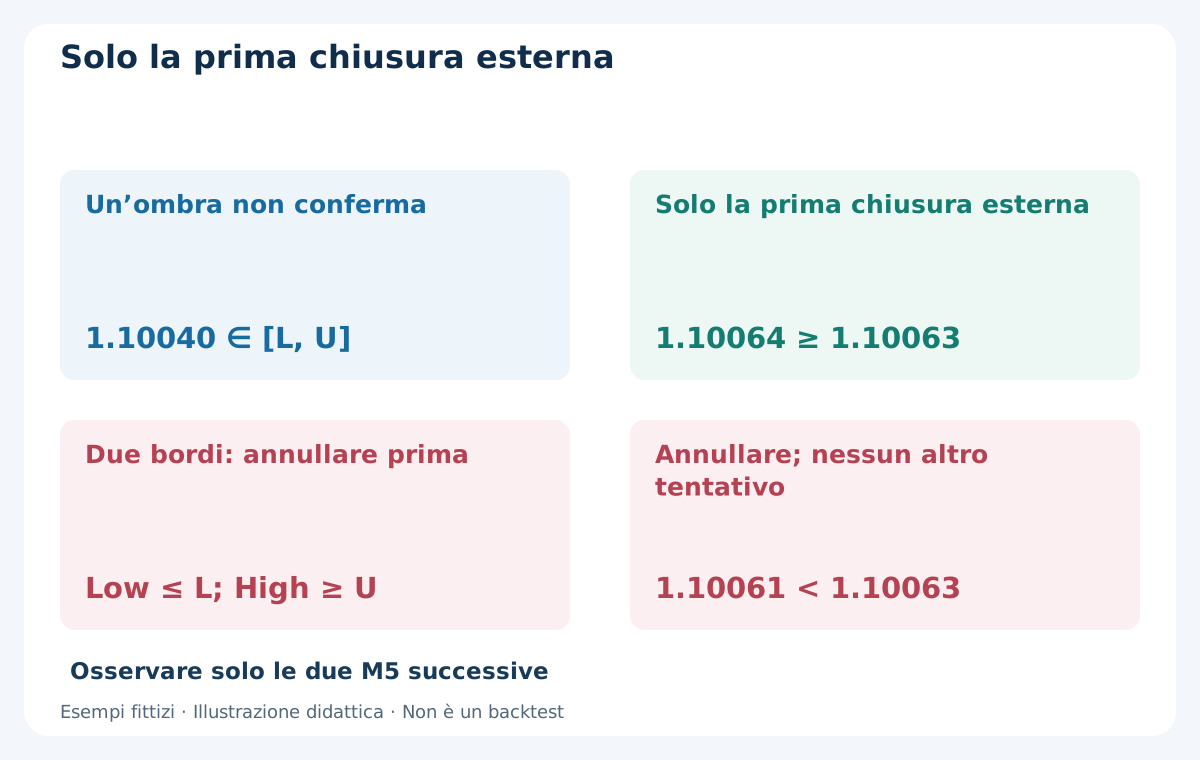
Osservare le candele aperte a 09:15 e 09:20, con chiusure nominali a 09:20 e 09:25. Chiudere esattamente su U o L conta ancora come interno. Un’ombra esterna con chiusura interna lascia la seconda candela disponibile, salvo annullamento per tocco di entrambi i bordi. Due chiusure interne terminano senza breakout. Una terza candela non può recuperare il setup.
Il primo Close strettamente sopra U o sotto L è l’unico candidato. BUY richiede Close ≥ U + 0.3 pip e Close > Open; SELL richiede Close ≤ L − 0.3 pip e Close < Open. Una prima chiusura esterna più debole consuma l’occasione e fallisce. Non ignorarla per una candela più forte. L’uguaglianza supera il margine 0.3 pip, ma non la condizione stretta del corpo.
La BUY 09:15–09:20 ha Open 1.10035, High 1.10075, Low 1.10025, Close 1.10064. È rialzista e chiude 0.4 pip sopra U, oltre 1.10063. Conferma un candidato solo quando la candela chiusa è osservabile; non dimostra un eseguito possibile al prezzo storico di chiusura.
5. Tocco dei due bordi e invalidazione
Prima di leggere la chiusura di ciascuna candela osservata, annullare se Low ≤ L e High ≥ U. Ha toccato entrambi i bordi fissi in una M5: questa versione scarta quel percorso ambiguo anche con una chiusura convincente. Il controllo precede il breakout e non si applica alle candele di formazione.
Scelto il candidato, direzione, stop e obiettivo restano fissi. BUY: stop L − 0.5 pip e target U + 2W, entrambi Bid. SELL: stop U + 0.5 pip e target L − 2W, entrambi Ask. Il superamento prima dell’ingresso del livello protettivo o target sul relativo lato eseguibile annulla. Nessuna inversione, range sostitutivo o ampliamento. Uno stop non garantisce la perdita massima.
6. Separare chiusura, quotazione e richiesta
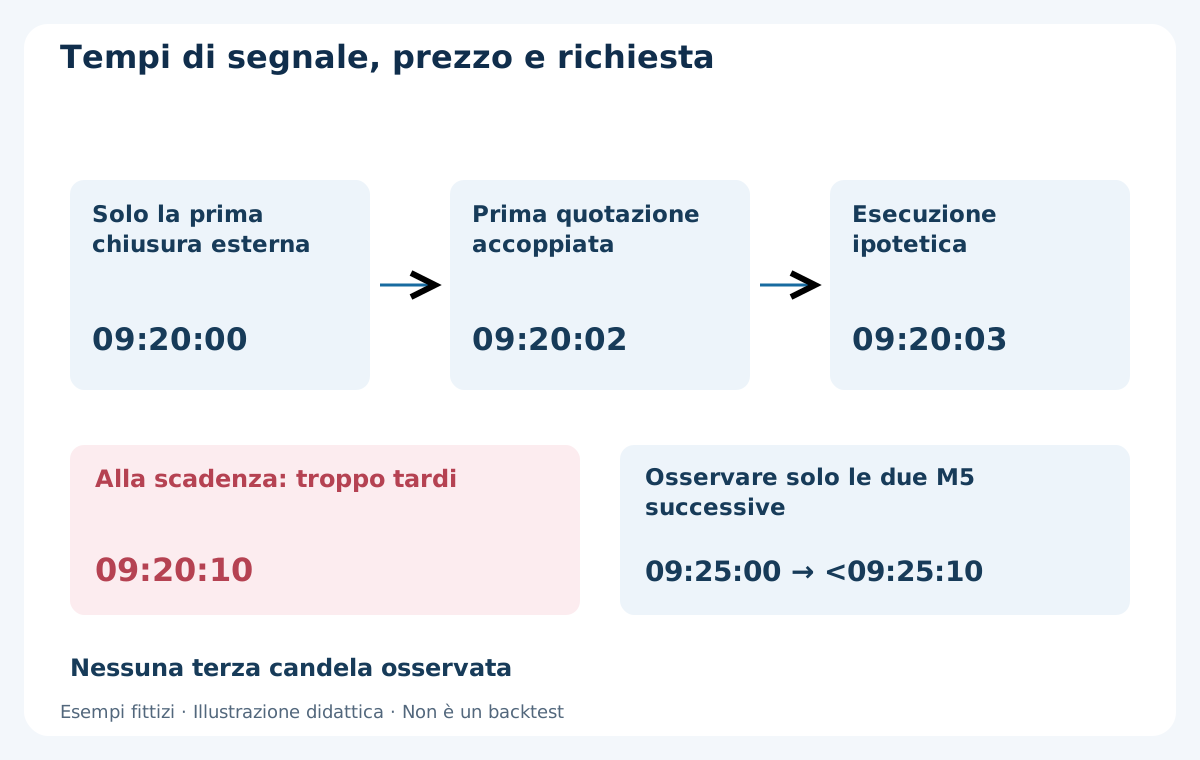
Valutare solo la prima coppia Bid/Ask del simbolo osservata dopo la chiusura del segnale. Bid deve mantenersi ≥ U + 0.3 pip per BUY o ≤ L − 0.3 pip per SELL. Prezzi positivi validi, Ask ≥ Bid, tick legale, spread ≤ 0.8 pip e anzianità ≤ 2 secondi misurata in modo documentato. Ricezione locale e timestamp server sono orologi diversi; non sottrarre tempi incompatibili per dichiarare freschezza.
Inviare prima della chiusura nominale + 10 secondi, prima della fine dell’intervallo e dentro 09:00–11:00 UTC. All’uguaglianza si è in ritardo. Chiusura 09:20:00, quotazione 09:20:02 e richiesta prima di 09:20:10 possono passare; prima quotazione o richiesta a 09:20:10 falliscono. Un segnale della seconda candela a 09:25 ha dieci secondi propri, senza autorizzare una terza osservazione.
Il primo prezzo non valido annulla; aspettare spread o prezzo migliori cambia strategia. Una sola richiesta dopo filtri e dimensionamento. Una quotazione intermedia che invalida una condizione prima dell’invio annulla anch’essa. Un eseguito successivo non prova la validità del prezzo o del termine iniziali. La guida a slippage e latenza tratta la riconciliazione delle risposte incerte.
7. Valutare il piano prima del volume
Ingresso previsto E*: Ask attuale + 0.2 pip per BUY, Bid attuale − 0.2 pip per SELL. Distanza direzionale E* − U o L − E* fra zero e 2 pips inclusi. La riserva è un’ipotesi di calcolo, non un limite di eseguito garantito. Stop e target devono stare dai lati corretti di E* e della quotazione attuale d’uscita. Verificare normalizzazione al tick, stop minimi, volume e margine. Se il piano esatto non è consentito, rifiutare senza cambiarne la geometria.
Calcolare distanze lorde da E*. Aggiungere commissione e riserva futura d’uscita, qui 1.0 pip, alla perdita e sottrarle al guadagno potenziale. Servono valori positivi e guadagno netto potenziale / perdita netta prevista ≥ 1.1 prima della size. Includere protezione nella richiesta solo dove supportato; non sostituire implicitamente con ingresso scoperto. Verificare vincoli e modalità di esecuzione del conto effettivo.
8. BUY completo con i lati eseguibili
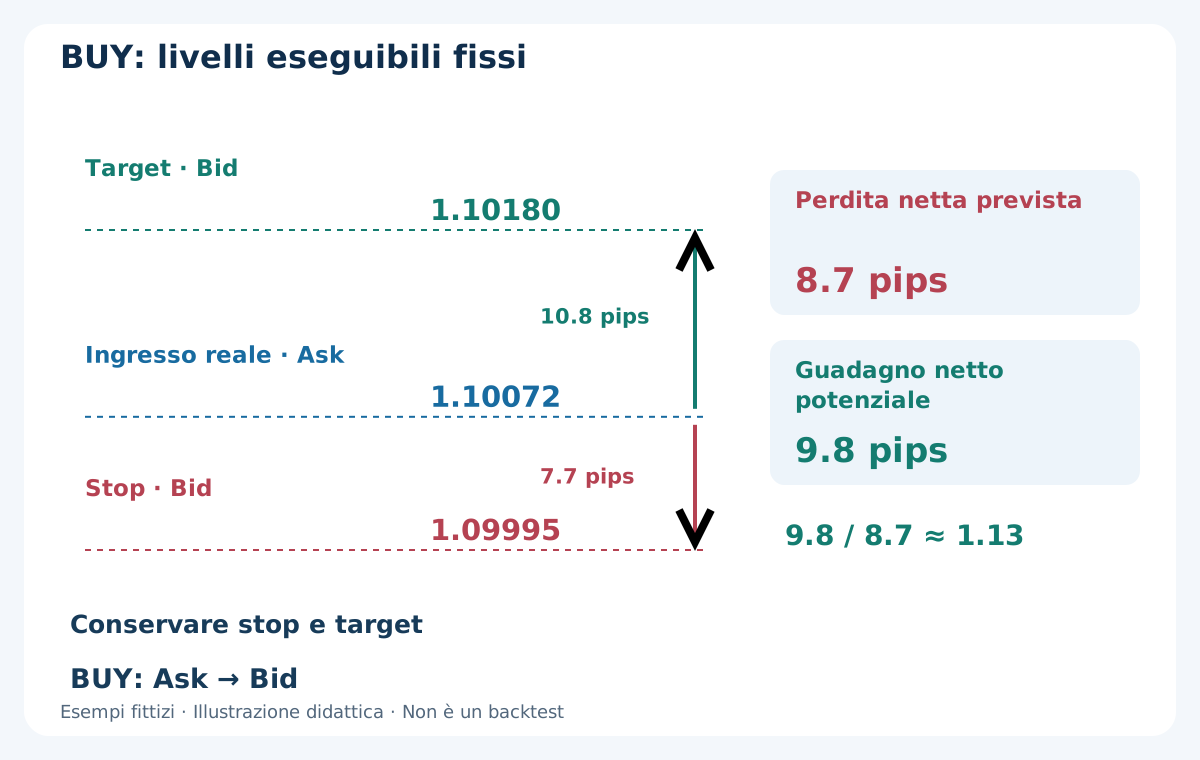
Tenere U = 1.10060, L = 1.10000 e W = 6 pips; segnale rialzista chiuso a 1.10064. Prima quotazione ipotetica a 09:20:02: Bid 1.10064 / Ask 1.10070. Spread 0.6 pip, margine Bid conservato. E* = 1.10072, a 1.2 pips da U. Supporre richiesta valida ed eseguito BUY allo stesso 1.10072 a 09:20:03. Eventi inventati, non garanzia misurata.
Stop Bid 1.09995; target Bid 1.10180. Rischio lordo (1.10072 − 1.09995) / 0.0001 = 7.7 pips; guadagno lordo potenziale (1.10180 − 1.10072) / 0.0001 = 10.8. Perdita netta prevista 7.7 + 0.6 + 0.4 = 8.7; guadagno netto potenziale 10.8 − 0.6 − 0.4 = 9.8. Il rapporto 9.8 / 8.7 ≈ 1.13 passa 1.1.
Spread e deviazione d’ingresso sono già nelle distanze dall’Ask effettivo alle uscite Bid; non sottrarli due volte. Gap o chiusura fallita possono superare la riserva futura. La guida ai costi distingue accantonamenti di piano e contabilità realizzata.
9. Un altro prezzo invalida lo stesso pattern
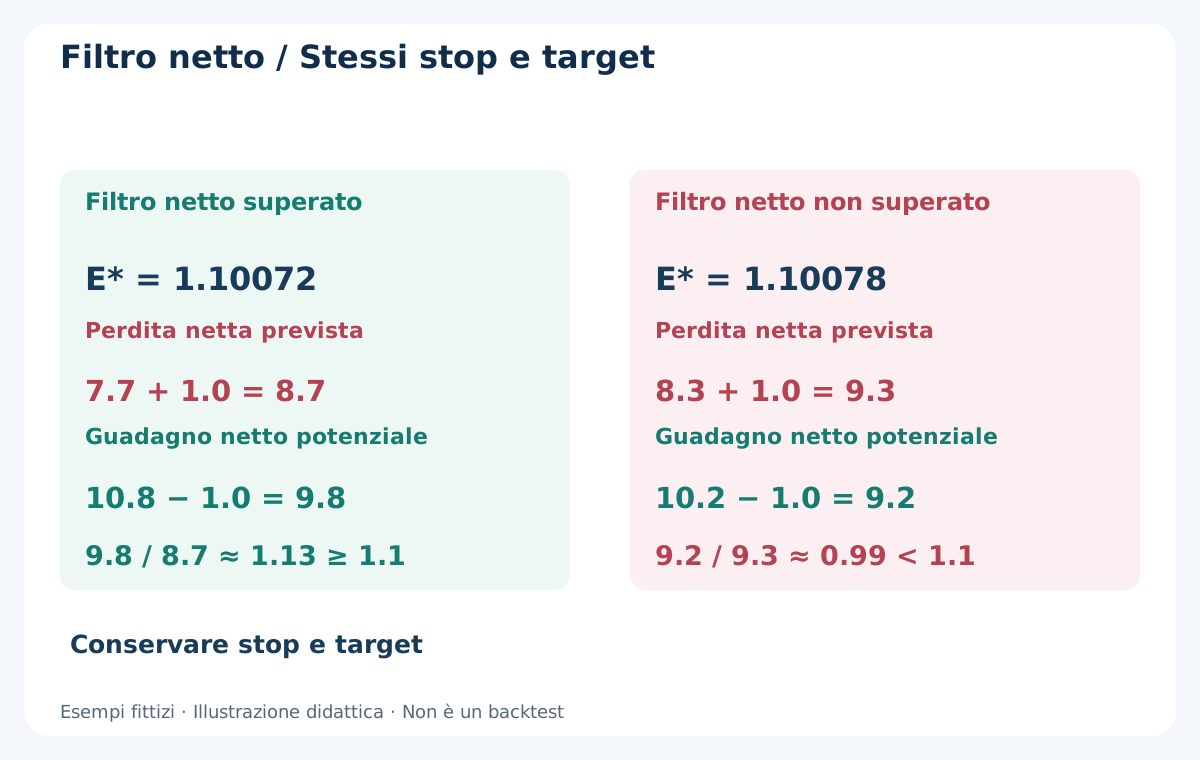
Scenario alternativo della prima quotazione: Bid 1.10070 / Ask 1.10076, stessi segnale e livelli. Spread ancora 0.6 pip; E* = 1.10078, a 1.8 pips da U. Spread e distanza passano, ma rischio lordo 8.3 e guadagno lordo 10.2. Dopo 1.0 pip di commissione e riserva: perdita 9.3, guadagno 9.2.
9.2 / 9.3 ≈ 0.99 non raggiunge 1.1. Annullare senza muovere target, stringere stop o abbassare soglia. Sono prime quotazioni alternative, non due tentativi. Sopra E* 1.10080 si viola anche la distanza 2 pips; esattamente 1.10080 restano da verificare tutti gli altri filtri.
10. Arrotondare per difetto dalla perdita completa
Supporre contratto standard EUR 100000, conto USD e USD 10 per pip per lotto. Gli 8.7 pips valgono USD 87 per lotto. Budget illustrativo USD 25: 25 / 87 ≈ 0.28736 lotto. Con step 0.01, scendere a 0.28: perdita prevista USD 24.36 e target prudente 0.28 × 9.8 × 10 = USD 27.44.
Sono calcoli, non profitti attesi o volume consigliato. Verificare pip value, limiti, margine libero e commissioni minime o per ticket. Sotto il minimo, saltare anziché arrotondare in eccesso. Un’altra valuta richiede conversione. La guida al dimensionamento spiega il procedimento. Il budget non limita perdite da gap, rifiuto o guasto.
11. SELL richiede distanze proprie
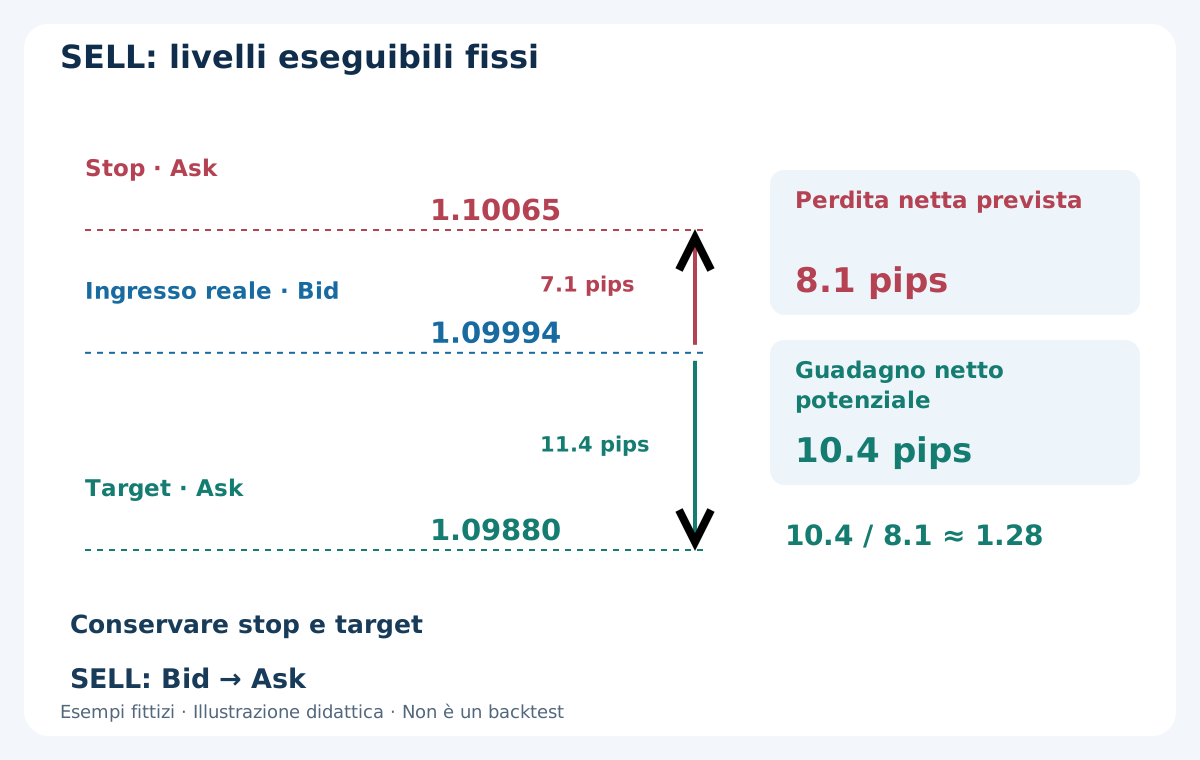
Per un breakout ribassista indipendente mantenere il range. Prima candela: Open 1.10020, High 1.10040, Low 1.09990, Close 1.09996. Ribassista, non tocca entrambi i bordi e supera verso il basso L − 0.3 pip = 1.09997. Supporre verificati tempi e conto. Bid 1.09996 / Ask 1.10002 dà spread 0.6; E* = Bid − 0.2 pip = 1.09994, a 0.6 pip sotto L.
Supporre SELL eseguito a 1.09994. Stop Ask 1.10065 e target Ask 1.09880. Rischio lordo 7.1, guadagno lordo potenziale 11.4 pips. Dopo commissione e riserva: perdita 8.1, guadagno 10.4; 10.4 / 8.1 ≈ 1.28 passa. Ricalcolare volume e margine senza copiare lotti o importi BUY.
Entrambi i segnali usano Bid. BUY apre su Ask e chiude su Bid; SELL apre su Bid e chiude su Ask. I livelli seguono questa convenzione. Un minimo Bid a 1.09880 non prova l’eseguibilità del target SELL su Ask. Servono quotazioni accoppiate e sequenza degli eventi; una figura speculare non risolve i conti.
12. I dieci minuti partono dall’eseguito
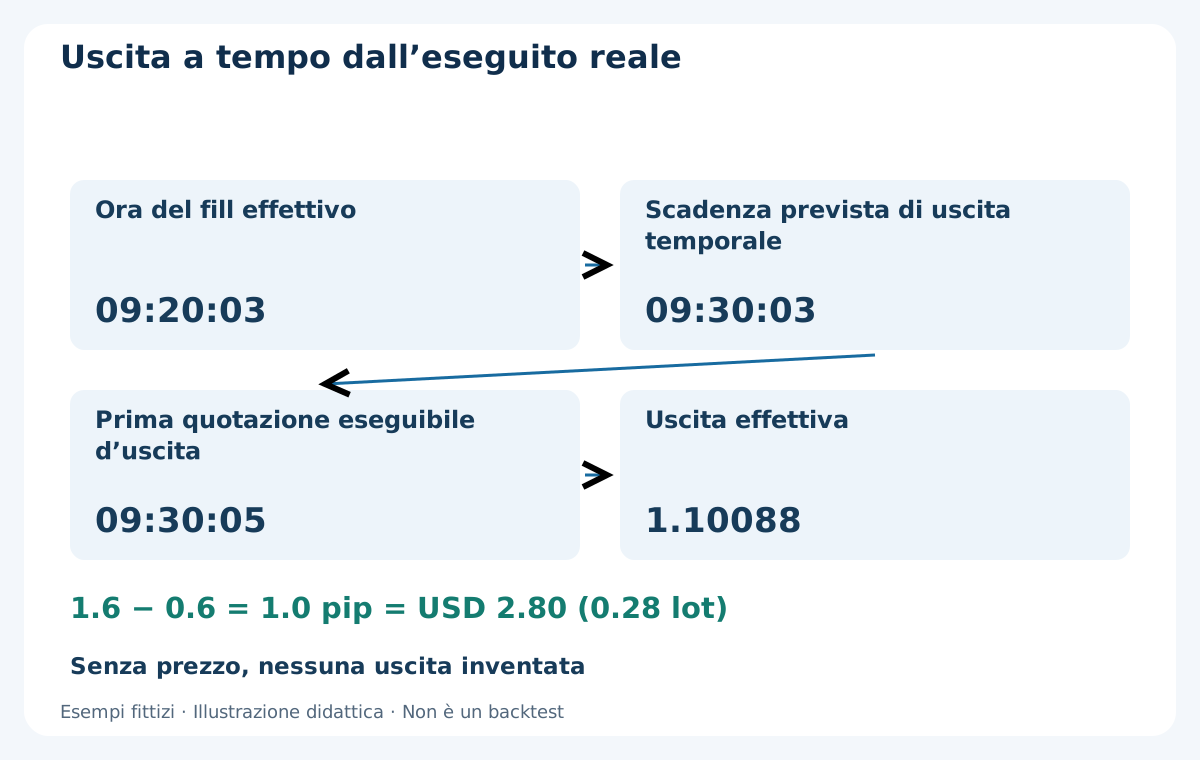
Tenere stop e target senza trailing, pareggio o chiusure parziali. Se ancora aperta, chiedere uscita sulla prima quotazione eseguibile a dieci minuti dall’eseguito effettivo o dopo. Riconciliare prima eventuale uscita protettiva o stato incerto. Conservare l’ordine di quotazioni, richieste e conferme anche con timestamp uguali.
Eseguito BUY 09:20:03: termine previsto 09:30:03. Se manca quotazione fino a 09:30:05, non inventare un’uscita precedente. Supporre Bid 1.10090 e chiusura BUY effettiva 1.10088: guadagno fra eseguiti 1.6 pips; meno 0.6 di commissione, netto realizzato 1.0 pip, USD 2.80 a 0.28 lotto. Non detrarre ancora la riserva non utilizzata.
Dieci minuti è un limite richiesto, non durata garantita. La gestione continua dopo la finestra d’ingresso. Se un nuovo intervallo parte con posizione aperta, saltarlo interamente anche se chiude poco dopo. Il nuovo intervallo non sposta la protezione, azzera il tempo o autorizza sostituzioni immediate.
13. Conservare annullamenti ed eccezioni
Separare range non idoneo, osservazione mancante, tocco dei due bordi, prima chiusura debole, nessun breakout, quotazione inadatta, scadenza e richiesta respinta. Ogni caso consuma o termina l’intervallo secondo le regole. Un candidato e una richiesta al massimo, anche se fallisce prima dell’invio. Non invertire dopo BUY fallito né ricostruire dopo riavvio a intervallo iniziato.
Uno stato incerto va riconciliato col conto: timeout non significa rifiuto. Un eseguito confermato fuori piano è un’eccezione. Mantenere protezione disponibile e chiedere uscita ordinata alla prima quotazione utilizzabile secondo la procedura registrata, senza riaprire. Registrare risultato e costi veri. Non cancellare le eccezioni perché rovinano il disegno.
14. Dove può fallire l’ipotesi
Intersezione e range di sei pips non dimostrano pressione accumulata di acquisto o vendita. Un box piccolo può essere rumore e il breakout chiuso invertirsi subito. Confini fissi riducono il senno di poi senza provare vantaggio. Banda di larghezza, due candele e multiplo target possono essere deboli economicamente: vanno testati, non proclamati ottimali.
Spread, selezione avversa, rifiuti e ritardi possono dominare occasioni brevi. Una sottrazione costante non riproduce la quotazione che annullerebbe il trade in tempo reale. Cambiare sessione, aggiungere filtro notizie, retest o altro tentativo crea una versione diversa. Contare varianti ed esperimenti falliti, non solo promuovere la curva migliore.
15. Testare l’intera sequenza
Riprodurre idoneità, tre candele esatte, quotazione d’attivazione, U/L/W fissi, prima chiusura esterna, priorità dei due bordi, prima quotazione d’ingresso, filtri, size, richiesta unica, eseguito e uscite. Conservare nessun breakout e candidati scartati con denominatori corretti. Il fallimento della prima candela non si sostituisce con la seconda. Testare uguaglianza sui bordi, margine 0.3 pip e scadenza esclusiva di dieci secondi.
Every tick standard di MT4 non certifica Bid/Ask storici registrati in coppia, vera anzianità locale o latenza realistica. Le sole M5 non determinano l’ordine stop/target nella stessa candela. Se i dati non permettono un controllo, dichiararlo non verificabile. La guida al backtest di scalping MT4 approfondisce i limiti.
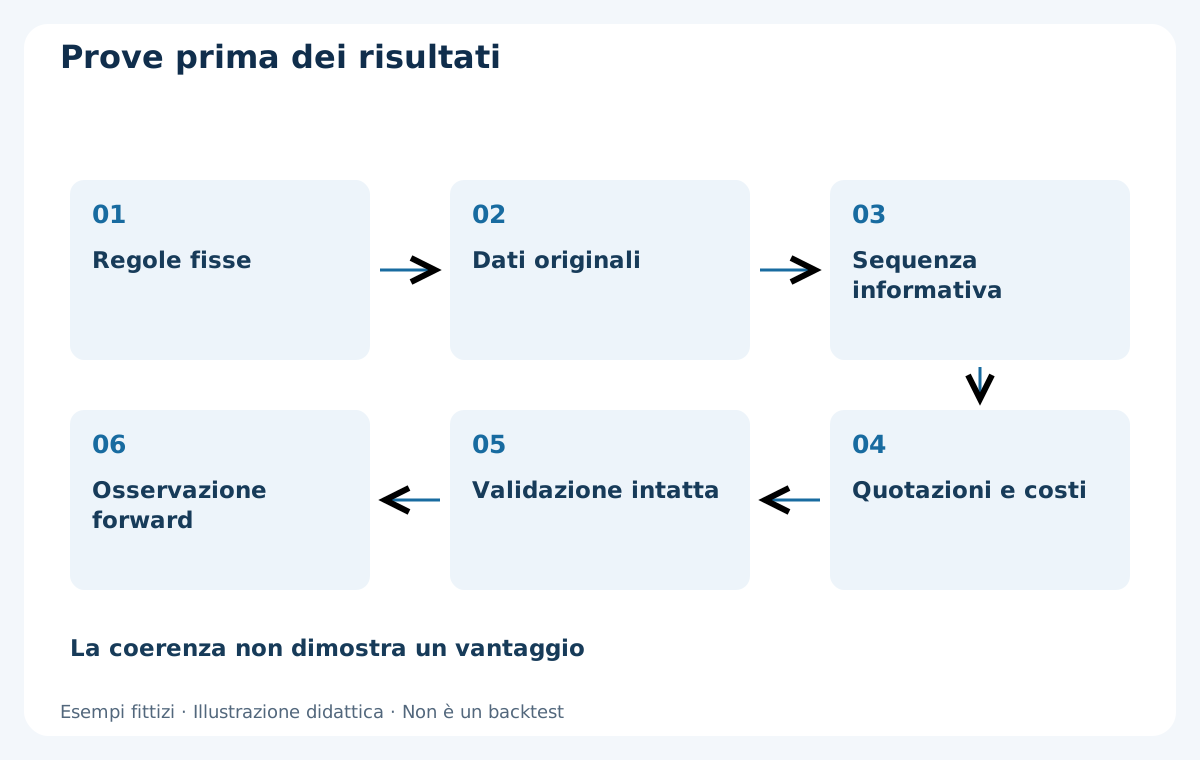
Separare cronologicamente sviluppo, validazione, test storico intatto e osservazione forward. Riportare candidati, annullamenti, richieste, eseguiti, chiusure, esposizione, costi, drawdown ed eccezioni. Stressare tempi e costi nel processo completo d’idoneità. Percentuale di modellazione alta o grafico pulito non significano probabilità di successo. Qui non si presenta un backtest redditizio.
16. Rivedere le prove prima del forward
Conservare versione, conversione UTC, dati originali, parametri, registro per intervallo e report inalterati. Ogni candidato ammesso o annullato deve rimandare a tre candele, prima chiusura esterna e prima quotazione. Verificare range immobile e nessuna informazione futura. Distinguere schemi didattici e risultati monitorati.
Il protocollo di validazione forward organizza osservazione e riconciliazione. Demo aiuta a controllare fedeltà senza provare liquidità live identica. La conclusione può essere prove insufficienti, nuovo test controllato o rifiuto dell’ipotesi. Gli EA commerciali richiedono prove proprie: questo esempio non dimostra che un prodotto elencato usi le regole o vi guadagni.
Domande frequenti
M5 significa cinque minuti esatti per operazione?
No. M5 è il timeframe del segnale. Si chiede l’uscita dieci minuti dopo l’eseguito reale; senza quotazione utile può avvenire più tardi.
Posso spostare il range dopo un nuovo massimo o minimo?
No. U, L e W restano fissi dopo le tre candele definite. I prezzi successivi documentano breakout o annullamento, non nuovi confini.
Basta un’ombra esterna?
No. Prima chiusura esterna con almeno 0.3 pip e corpo direzionale. Toccare entrambi i bordi annulla prima della valutazione della chiusura.
La seconda candela può sostituire una prima chiusura debole?
No. La prima chiusura esterna consuma l’opportunità. La seconda vale solo se la prima non ha consumato o annullato l’intervallo.
Perché fallire pur rispettando spread e distanza?
Stop e target restano fissi. BUY pianificato 1.10078: guadagno netto 9.2 / perdita 9.3 ≈ 0.99, inferiore a 1.1.
È un backtest redditizio o consiglio su un EA?
No. Prezzi ed esiti sono esempi inventati. Ipotesi, costi, esecuzione e robustezza richiedono test indipendenti; non si dichiara redditività verificata.
Fonti e note di ricerca
MetaQuotes documenta i lati di quotazione degli ordini a mercato, la normalizzazione dei prezzi e i vincoli sugli stop. Questi meccanismi sostengono le spiegazioni operative, senza convalidare le regole originali del range o le soglie. Prezzi, quotazioni, eseguiti e importi sono inventati. Per questo articolo non è stato svolto un backtest redditizio né misurata l’esecuzione di un broker.
Schema educativo di ricerca. Parametri, prezzi, eseguiti e importi sono fittizi, non risultati verificati. Forex comporta rischi. Stop, riserva, budget e backtest non garantiscono risultati futuri o perdita massima.