

フェアバリューギャップは確定足どうしの関係であり、価格が必ず戻るという約束ではありません。本ガイドでは架空のM15 Bid足8本を使い、認識、部分的な戻り、反対側の境界への到達、異なる2つの無効化規則を追います。後から生じる入れ子の形成も、最初の形成を復活させず別記録として扱います。独立したBid/Askの同時観測と仮定約定の計算により、色付き区間、条件を満たす注文、実際の約定を区別します。
1. 市場の物語より先にローソク足の関係を定義する
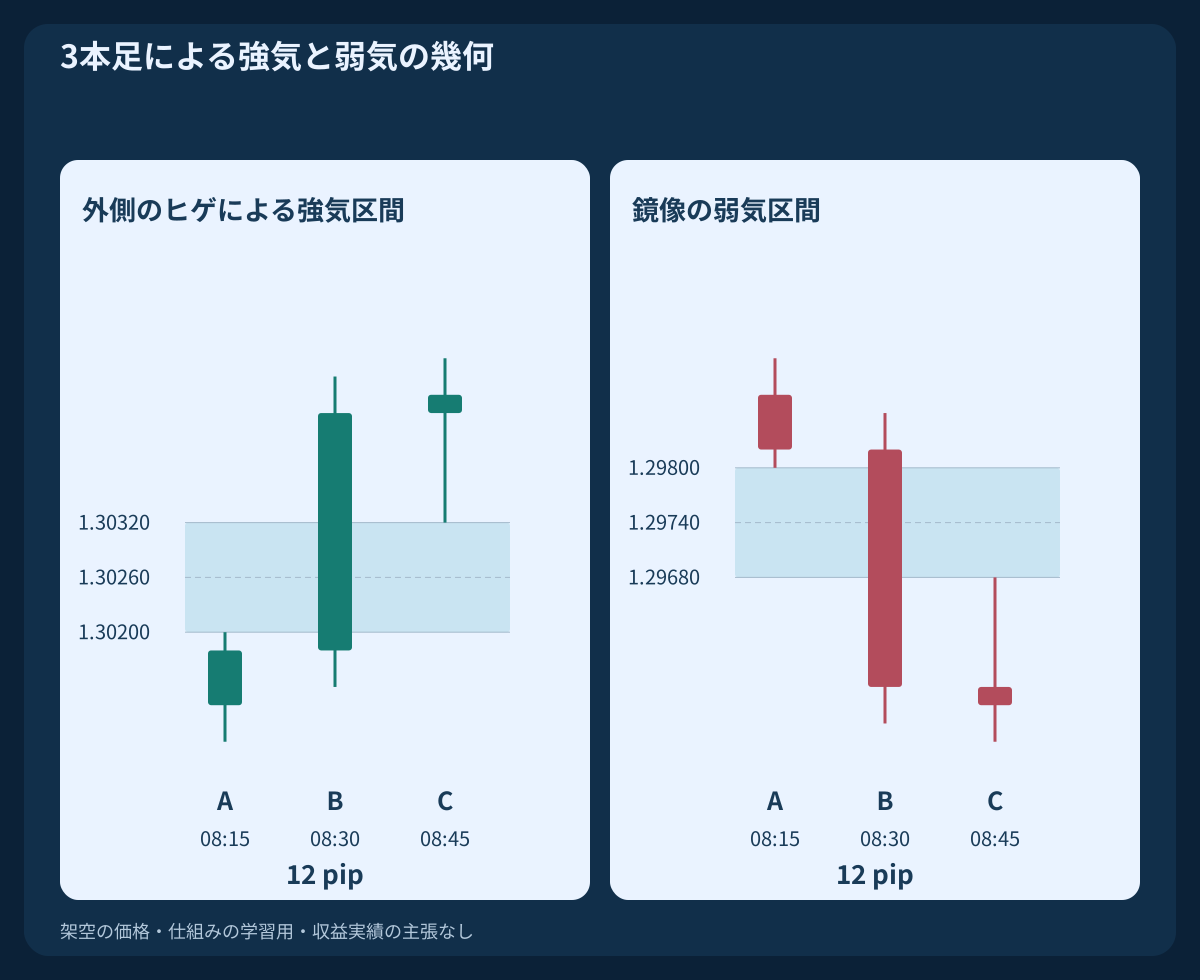
FVGは一般に、3本の足のうち外側2本のヒゲが重ならない区間を指します。中央の足の価格範囲はその区間を通り得るため、注文板が空だったことや、その価格で取引がなかったことの証明にはなりません。ここで与えるのはBid気配であり、全取引の履歴や機関投資家の保有注文を示す記録ではありません。
本ガイドの基準は、明示した幾何条件だけを使います。中央足の実体の最小幅、先行する構造突破、トレンドフィルターを加えれば、別の選別規則となり標本が変わります。戻りの結果を見る前に規則を固定してください。既存のH1 FVG戦略は独自のエントリー・決済条件を持つ別資料であり、ここでの観測は新しい売買指示ではありません。
2. 両方向とも外側のヒゲに厳密な不等式を使う
連続するA・B・Cの3本では、Low(C)>High(A)なら強気の区間が存在し、境界は[High(A),Low(C)]です。弱気の区間にはHigh(C)<Low(A)が必要で、境界は[High(C),Low(A)]となります。この基準では等号は幅ゼロを意味し、正の幅を持つFVGにはなりません。
3本とも同じ価格側、時間足、精度を使います。実体どうしの非重複は別の定義であり、ヒゲの規則と黙って入れ替えることはできません。中央足が大きいことや、長方形がきれいなことだけでは不等式を満たした証明になりません。ダウンロードできる鏡像は弱気の幾何を示すためのもので、変換後の観測を独立した証拠として数えません。
3. 3本目の確定後に初めて区間を認識する
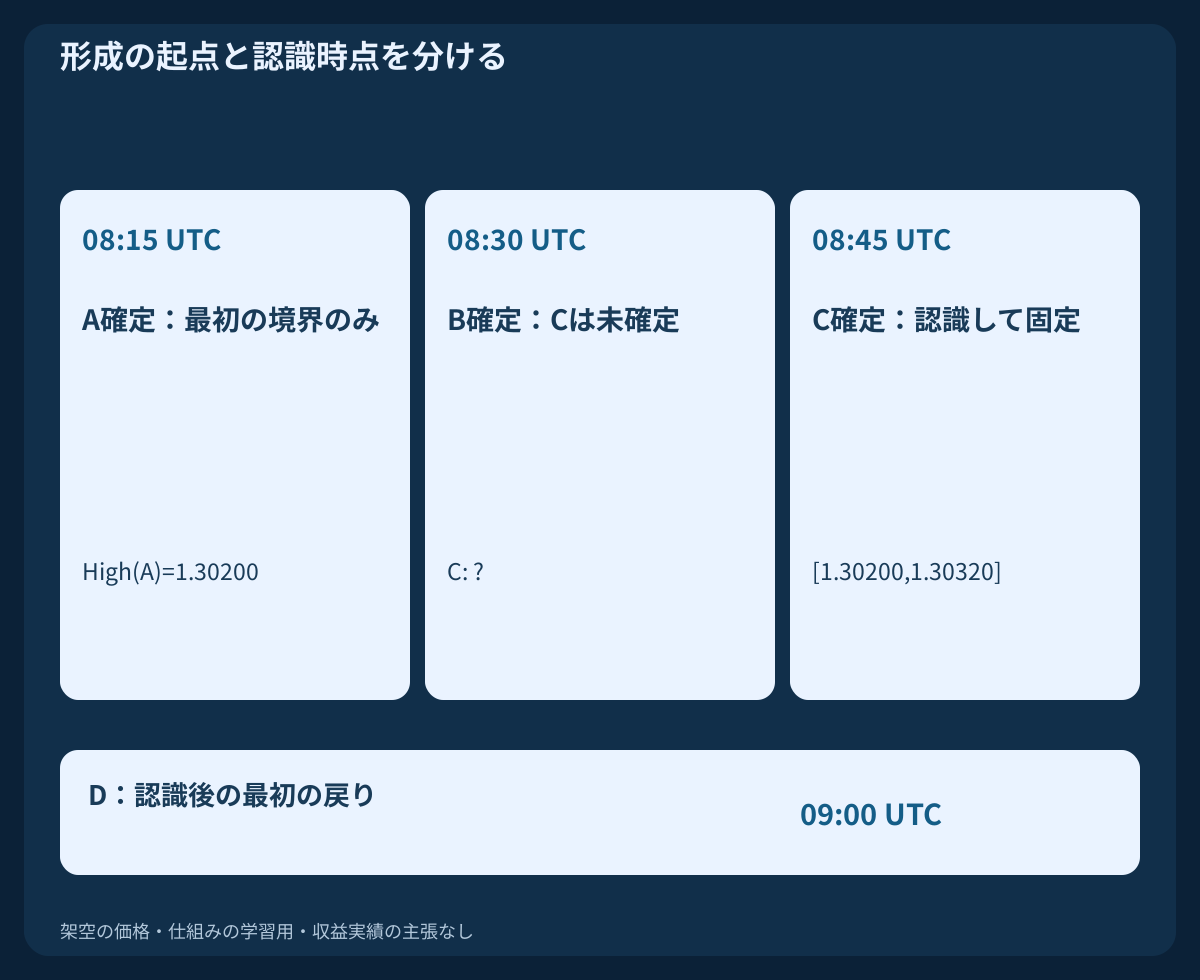
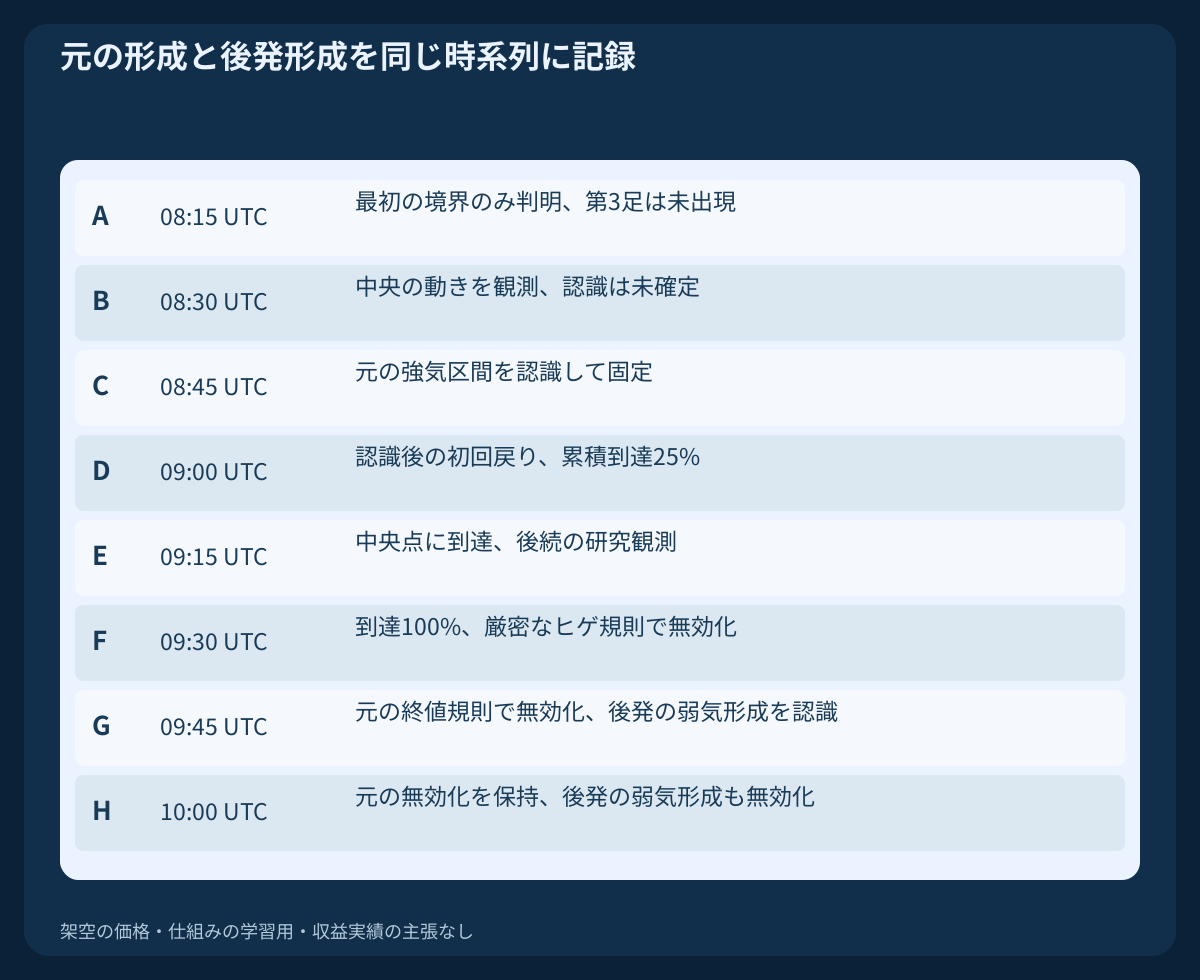
元の系列ではAの確定が08:15 UTC、Bが08:30 UTC、Cが08:45 UTCです。Aの確定後にはAの高値が分かりますが、Cの形成中にCの最終安値は分かりません。したがって、このA-B-C区間の認識時点はCの確定時であり、Aの高値やBの勢いが出た時点ではありません。
Bの位置まで過去にさかのぼって長方形を描くと、形成場所を説明できます。それでも観測記録にはrecognised=08:45 UTCを残す必要があります。形成中の接触を、既知の区間への後日の再テストとして扱うことはできません。足の欠落、未確定のC、結果を見てからの時間足変更があれば、連続する確定足を使うこの検出条件はそのまま適用できません。
4. 12 pipの区間と中央点を固定する
与えた外側の価格はHigh(A)=1.30200; Low(C)=1.30320です。L=1.30200; U=1.30320を固定すると、U−L=0.00120=12 pipになります。ここで宣言した小数点以下5桁のEURUSD例ではpip=0.0001; point=tick=0.00001であり、同じ幅は120 ticksです。
中央点はM=(L+U)/2=1.30260です。これは算術上の基準であり、確認済みのエントリー価格や経済的な適正価値の推定ではありません。Bの高安の気配範囲は区間をまたぐため、外側2本の関係を気配や取引の不在の証拠と呼ばないでください。後の研究で残余部分も追跡する場合でも、元のLとUは保存します。
5. 経路を作らず、認識後の最初の戻りを記録する
Dは認識後に与えた最初の足です。09:00 UTCにLow(D)=1.30290で確定し、その気配範囲が元の区間と重なります。宣言した範囲重複の規則では境界への接触も戻りと数えます。認識後の最初の戻りはDです。Cの安値は境界を作る材料なので、その戻りへ分類し直すことはできません。
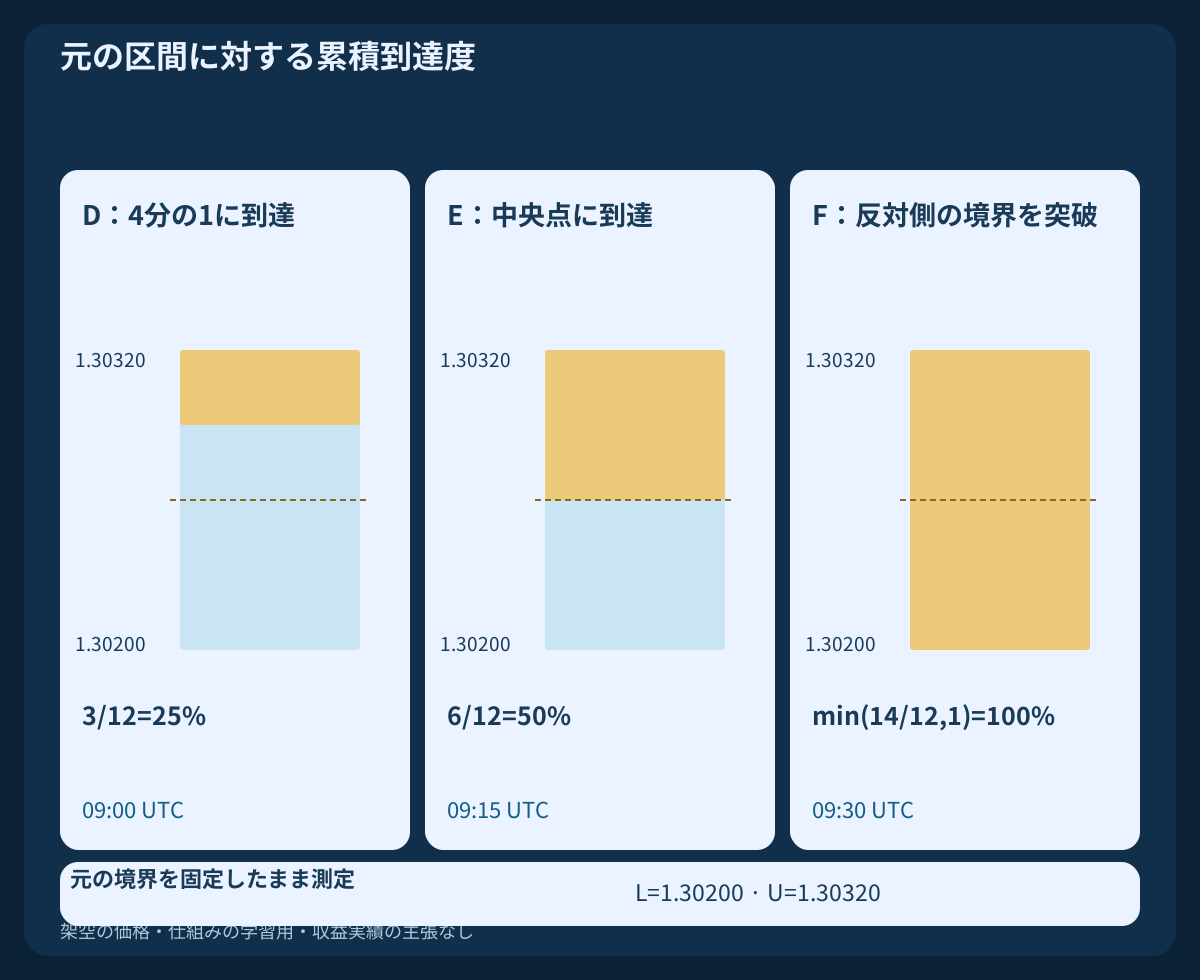
DはUより3 pip下まで到達し、元の幅の3/12=25%に相当します。下側の幾何学的な残余は9 pipです。これは気配の極値による記述で、連続したtick列、価格ごとの出来高、他者の待機注文の量を保証するものではありません。確定済みのM15足から、足の内部で到達した正確な時刻も分かりません。
6. 部分的な到達を元の幅に対して累積測定する
Eは09:15 UTCに確定し、その安値はLow(E)=1.30260です。累積の最深到達は6/12=50%で、元の中央点に当たります。この強気の範囲指標では、元の区間と気配範囲が重なった後続足の最小安値をmとし、P=min(1,max(0,(U−m)/(U−L)))と定義します。重複をまだ観測していない段階では「未訪問」と記録します。
その後FはLow(F)=1.30180まで達します。Uからの生の距離は14 pipですが、元の区間幅は12 pipだけなので、上限を設けた指標はP=100%です。元の長方形を広げたり、100%を超える数値を機関投資家の追加約定量と解釈したり、分母を縮小する残余幅に取り替えたりしません。繰り返す観測は1つの形成の後の経路であり、独立した新形成ではありません。
7. 遠い境界への到達、ヒゲ突破、終値の無効化を分ける
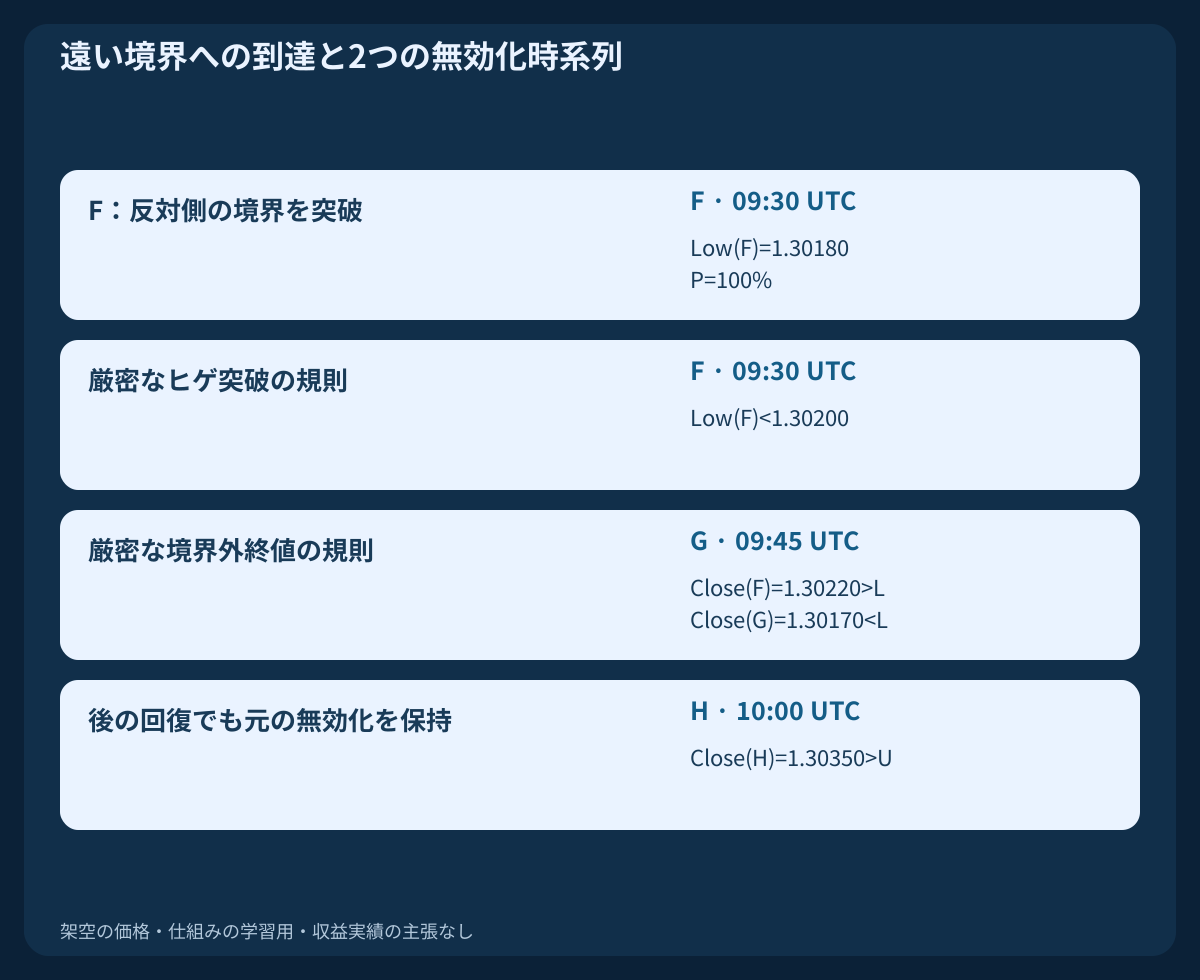
Fは09:30 UTCにClose(F)=1.30220で確定します。安値はLより下なので、厳密なヒゲ突破で無効化する規則は、この確定までに失敗しています。一方、終値が厳密に下回る規則はまだ失敗していません。Fの終値は元の区間内です。反対側の境界への到達は宣言した幾何指標を確定するだけで、無効化規則の選択や保護注文の実約定を示しません。
Gは09:45 UTCにClose(G)=1.30170<Lで確定し、終値基準の強気仮説を無効化します。Lと等しいだけなら、どちらの厳密な比較にも該当しません。後にHは10:00 UTCにClose(H)=1.30350>Uで確定します。この回復は、選んだ規則ですでに棄却された元の仮説を復活させません。新しい形成や逆転ゾーン戦略には、別の条件と新しい記録が必要です。
8. 最初の戻りの売買資格と研究用の観測を区別する
完全な戦略は認識後の最初の戻りだけを許可することも、エントリー前の複数観測を明示的に認めることもあります。FVGという名称はその方針を選びません。最初の戻り限定のモデルが09:00 UTCのDを却下したなら、Eの深い戻りで同じ機会を再開できません。E・F・G・Hを残すのは測定と無効化規則を比較するためで、エントリー許可を更新するためではありません。
有効期限も独立の条件です。別の期限例では、09:15 UTCを含む締切ならEの確定を認め、09:30 UTCのFは除外できます。この仮の締切は、主例の8本による無効化記録には適用していません。中央点に待機する注文にも発注、期限、取り下げ、注文状態照合の規則が別途必要です。上側の境界に触れたことだけでその規則は決まりません。
9. 入れ子や逆向きの形成には別の識別子を付ける
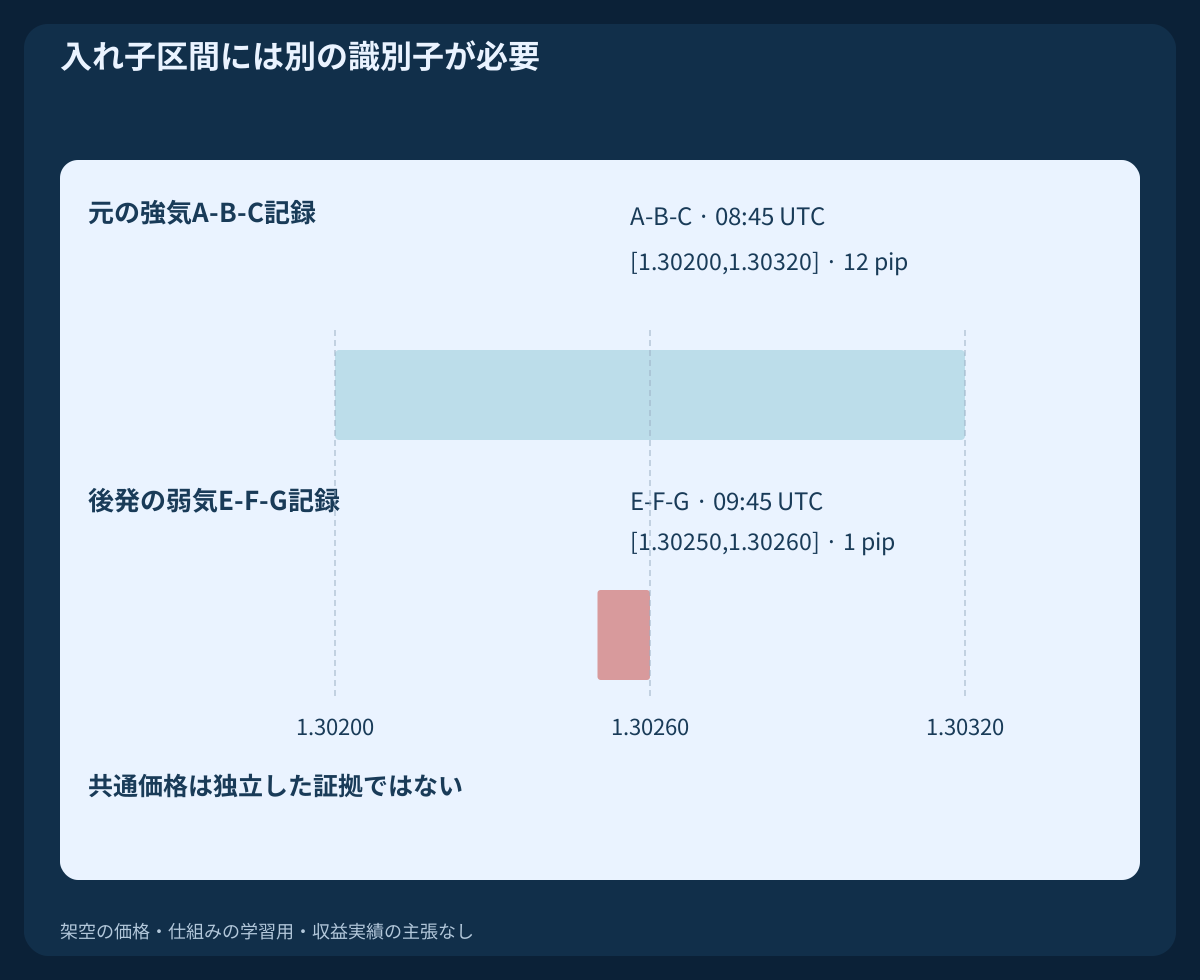
与えた系列では、条件を満たす3本の組が1つだけとは限りません。E・F・Gにも後発の弱気の幾何条件High(G)=1.30250<Low(E)=1.30260があります。その区間は[1.30250,1.30260]、幅はわずか1 pipで、09:45 UTCに認識可能になります。Dの以前の戻りを確認したことにはならず、元の強気検出条件を後から変更することもできません。
小さい区間は元の12 pipの長方形に含まれます。幾何学的な共通部分は1 pip、和集合は12 pipであり、両者の幅の単純合計ではありません。方向と認識時点は異なっても、足と価格を共有しています。独立した確認として数えないでください。Hは新しい区間と重なり、その上限を上回って確定するため、この別の終値基準の弱気仮説も10:00 UTCに無効になります。どちらの記録からもエントリーは推定しません。
10. 約定条件を対称と決めずに幾何だけを鏡映する
最初のCSVにはp'=2.60000−pによる決定論的な鏡像もあり、高値と安値を適切に交換しています。鏡像の弱気A-B-C区間は[1.29680,1.29800]、幅は同じ12 pipで、中央点は1.29740です。鏡像DとEの高値は、下から元の区間の4分の1と半分まで達します。
鏡像Fは高値で反対側の境界を超えますが、終値は内側です。その後の鏡像Gの終値が、上抜け終値の規則を無効化します。この対称性は宣言した価格幾何を確認しますが、Bidの高値を過去のAsk高値へ変換したり、SELLの保護決済を証明したりはしません。決定論的な鏡像は依存する教材用変換であり、独立観測8本の追加や2回目の実証テストではありません。
11. Bidの戻りとAsk側の買い条件を区別する
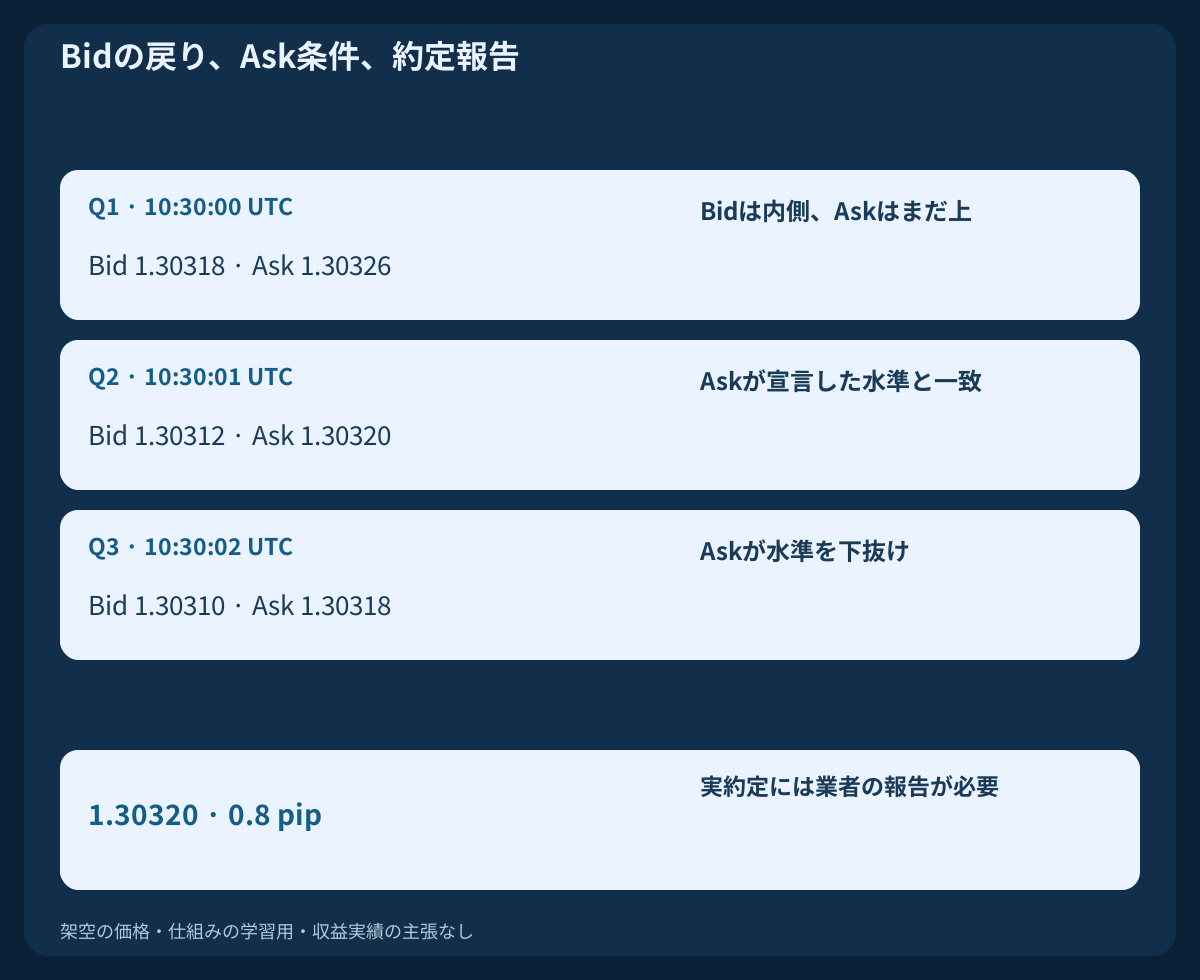
独立した同時気配の例は10:30:00 UTCにBid=1.30318; Ask=1.30326から始まり、スプレッドは0.8 pipです。Bidは元の上限1.30320より下ですが、Askはまだ上にあります。Bidチャートの観測だけでは、その価格に置いたBuy Limitの価格条件が満たされたとは言えません。
次の独立気配はBid=1.30312; Ask=1.30320、その次はBid=1.30310; Ask=1.30318です。すでに有効な待機注文が存在する場合、Askの一致または下抜けは宣言した価格条件を満たし得ますが、実際の約定には業者の証拠が必要です。これらの気配は無効化済みのM15記録とは別です。MT4の履歴足はBidを使い、BUYはAskで建ててBidで決済し、SELLはBidで建ててAskで決済します。
12. 上端と中央点を独立した仮定計算で比較する
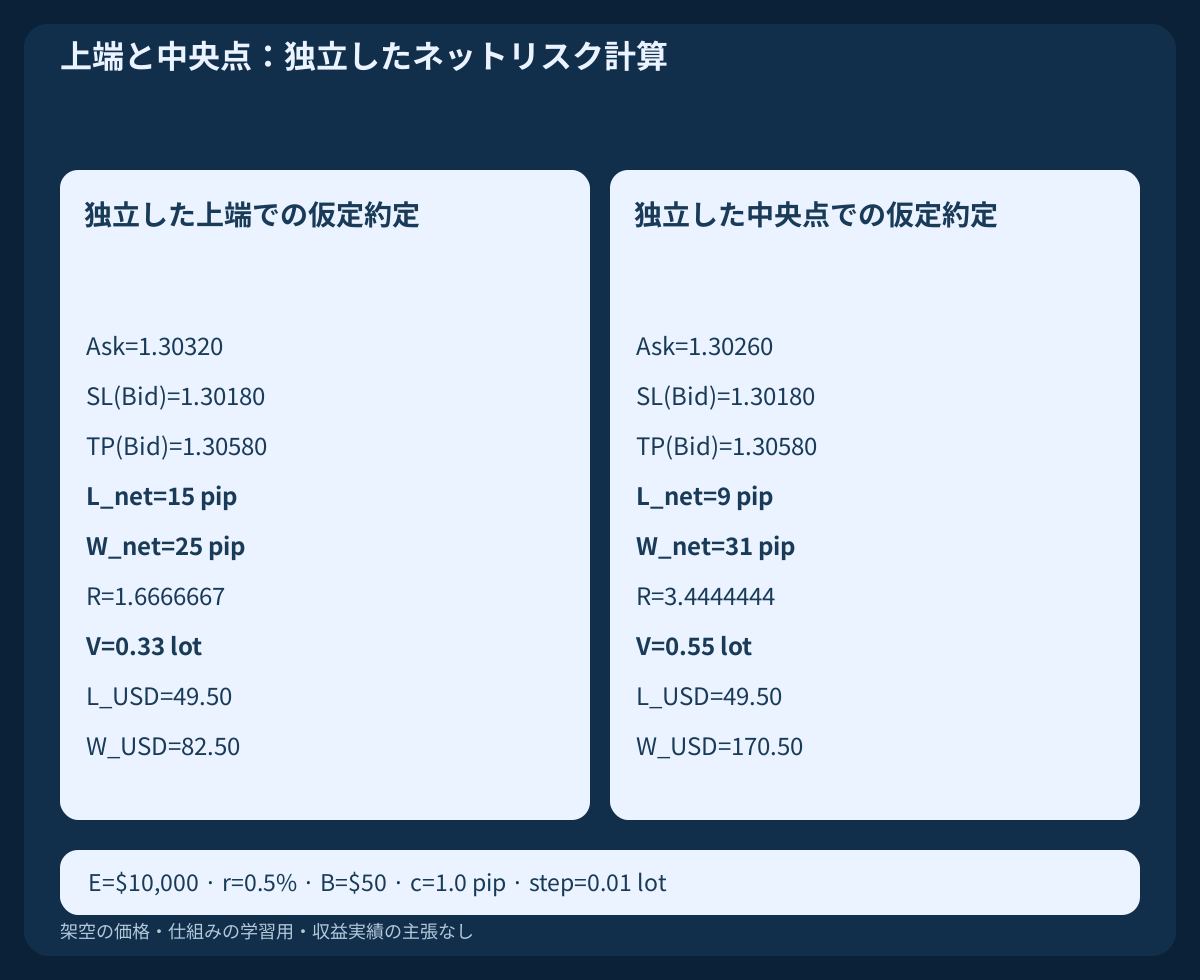
与えた足から発生した売買ではなく、独立した2つの買いエントリー計算を仮定します。entry_edge Ask=1.30320; entry_mid Ask=1.30260です。どちらもstop Bid=1.30180; target Bid=1.30580を使います。コスト前の損失距離は14 pipと8 pip、目標までの距離は26 pipと32 pipです。いずれの仮定約定も実際に起きたとは主張しません。
決済価格悪化の想定余裕0.3 pipと、線形の往復手数料0.7 pipを加えてc=1.0 pipとします。ネットの損失・利益の組はL_edge=15; W_edge=25とL_mid=9; W_mid=31になり、予定利益/リスク比は25/15=1.6666667と31/9=3.4444444です。正しい建値側と決済側を使った距離にはスプレッドの影響が含まれるので、再度加算しません。この想定余裕は実際のギャップやスリッページの上限ではありません。
13. 口座リスクを計算し、未約定も残す
例示したEURUSD契約ではcontract=EUR100,000/lot; account=USD; pip_value=$10/pip/lotです。equity=$10,000; risk=0.5%; budget=$50; step=0.01 lotと設定します。上端での仮定約定の場合はfloor_step(50/(15×10),0.01)=0.33 lotで、予定ネット損失は$49.50、目標での予定ネット利益は$82.50になります。
中央点の場合はfloor_step(50/(9×10),0.01)=0.55 lotで、予定ネット損失$49.50、予定ネット利益$170.50です。両者とも対応する取引量制約、十分な証拠金、受理される保護価格、宣言した線形コストを仮定しています。見かけの比率が良くても期待値が高い証拠にはなりません。中央点に到達せず、実際の約定が異なることもあります。都合のよい約定例だけを比べず、未到達、却下、期限切れも分母に残します。
14. 時間足集約、欠測、通常の寄り付きギャップを区別する
FVGは連続3本の外側のヒゲを比較し、通常の寄り付きギャップは隣り合う期間の価格に生じる不連続を表します。片方の観測をもう片方で代用しません。足の欠落、サーバー時刻差の変更、別の時間足への集約により外側2本の関係は変わり得ます。検出条件を比較する前に、配信元、価格側、時間境界、取引セッションの扱いを記録します。
強気区間の完全に下にある後続足は、その区間を連続的に通過した証拠ではありません。気配や取引の横断を復元できなくても、その終値で終値基準の仮説が無効になる場合があります。tickや以前の初回戻りを作らず、経路不明と明記してください。最小幅、幅に対するスプレッド上限、変位フィルターにも、事前に宣言するしきい値と精度規則が必要です。きれいな1 pipの入れ子区間も、自動的に執行可能ではありません。
15. 分類を再現し、元の記録を保持する
最初のCSVには元のM15 Bid足A〜Hの8本と、決定論的に鏡映した弱気系列8本があり、UTCの開始・確定時刻を含みます。下の表は元の系列だけです。2つ目のCSVには独立した3回のBid/Ask同時観測があります。いずれも架空の教材用データで、過去相場の標本、注文報告、実績ではありません。
形成ごとに足の識別子、元のLとU、認識時刻、最初の戻りの識別、累積幾何到達度、選択した無効化規則を別欄に保存します。後発E-F-Gは独立の記録にし、新しい長方形が現れても元の強気形成の失敗を消しません。実際の注文要求、約定、保護決済は証拠が存在するときだけ追加します。未訪問や欠測には固有の状態が必要で、勝ちと仮定しません。
架空の元M15 Bid足8本と鏡像8本をダウンロード(CSV)
| 足 | 開始 UTC | 終了 UTC | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|---|
| A | 08:00 | 08:15 | 1.30120 | 1.30200 | 1.30080 | 1.30180 |
| B | 08:15 | 08:30 | 1.30180 | 1.30480 | 1.30140 | 1.30440 |
| C | 08:30 | 08:45 | 1.30440 | 1.30500 | 1.30320 | 1.30460 |
| D | 08:45 | 09:00 | 1.30460 | 1.30480 | 1.30290 | 1.30360 |
| E | 09:00 | 09:15 | 1.30360 | 1.30380 | 1.30260 | 1.30300 |
| F | 09:15 | 09:30 | 1.30300 | 1.30310 | 1.30180 | 1.30220 |
| G | 09:30 | 09:45 | 1.30220 | 1.30250 | 1.30140 | 1.30170 |
| H | 09:45 | 10:00 | 1.30170 | 1.30400 | 1.30150 | 1.30350 |
16. 共通の形成日と固定した時系列で定義を検証する
ヒゲ規則と終値規則を比べる場合は元の検出日をそろえ、早い却下と後の観測を両方残します。上端と中央点での執行を比べるなら、発注時刻、有効な待機期間、価格側条件、拒否された要求、未約定も記録します。そうしなければ残った売買の分母が異なり、仮定約定だけの優れた比率は手法全体をほとんど説明しません。
結果を見る前に定義を固定し、後の時系列データを別途確保して、幅・コスト・時間条件の小さな変化を確認します。重複形成、鏡像、複数時間足のシグナルは同じ値動きを共有する場合があるため、その依存関係を明示して扱います。完全な戦略には別途、エントリー許可、決済、エクスポージャー制限、不確実な執行への対応が必要です。本ガイドが提供するのは再現可能な分類用語であり、収益的な優位性の証拠ではありません。
よくある質問
FVGは週末の寄り付きギャップと同じですか?
違います。この基準は連続3本の外側のヒゲを比べます。中央足は区間内を通る気配を含み得ます。寄り付きの不連続は別の観測で、どちらも後の戻りを保証しません。
例のFVGはいつ認識できますか?
Cが確定する08:45 UTCです。Aの高値やBの動きからCの最終安値を先に知ることはできません。長方形は以前の形成場所を示せても、認識時刻をさかのぼらせることはできません。
部分的な戻りは銀行注文の一部が約定した意味ですか?
違います。宣言した割合は、気配の極値による累積到達を元の幅で割った幾何指標です。機関の在庫、取引量、連続したtick経路、注文の約定を測定していません。
反対側の境界に達すると区間は無効になりますか?
選んだ規則がそう定める場合だけです。Fは安値で境界を超えますが、終値は内側です。そのため厳密なヒゲ規則と終値規則の無効化時点は異なります。等号はどちらの厳密な比較も満たしません。
中央点は自動的に優れたエントリーですか?
違います。中央点は算術上の基準です。仮定約定の利益/リスク比が良くても、価格条件に達しない、注文が期限切れになる場合があります。選んだ約定だけでなく、全対象例、コスト、執行証拠を比較してください。
Bidの接触はBuy Limitの約定を証明しますか?
いいえ。Buy Limitの価格条件はAskを使い、実約定には有効な待機注文と業者の証拠が必要です。後の独立気配は、選択規則ですでに無効となった区間を復活させません。
出典と検証上の注記
図、架空データ、累積到達度の定義、無効化の比較は、条件を宣言した独自の教材例です。参考資料は一般的なFVG用語と価格側の仕組みを説明するもので、これらの例の収益性を裏付けるものではありません。
教育用FVGガイド。架空のBid足、決定論的な鏡像、仮定約定の独立計算であり、実注文、過去相場のバックテスト、収益性の測定はありません。