

EMAによるトレンド判定とRSIの回復は、スキャルピングの着想を「背景となる方向」と「押し目の後に起きた新しい変化」に分けて捉える方法です。重要なのは、その変化をいつまで新しいものと扱い、どの条件で無効にし、次の約定可能な気配値にコスト控除後の余地が残っているかを判断することです。本ガイドでは、完成した売買戦略を定める前に、再計算できるM5の観測モデルを組み立てます。
1. 組み合わせによって変える判断を先に定める
EMAもRSIも過去の価格から計算します。役割を分ければ規則は確認しやすくなりますが、両者の一致が独立した二つの証拠になるわけではありません。ここではEMAが方向の背景を、RSIが押し目の発生とその後の回復を表します。価格が移動平均より上にあり、RSIが中間水準より上にあるだけでは、新しいイベントを定義するまで単なる状態です。
検討するのは、直近のリセットを条件に加えることで、比較可能なモメンタム観測を有用に絞り込めるかです。本稿が定義するのは買い側の観測Qであり、発注指示ではありません。取引時間、保護価格の決め方、発注期限、決済、ポートフォリオ上限は、別途完全な仕様を作り検証する必要があります。
位置とタイミングをスキャルピングで捉える方法はボリンジャーバンドとストキャスティクスのFXスキャルピングで解説します。固定下限の最初の回復、バンド移動、遅れた確認を比較する別の観測モデルです。本ページの規則を置き換えません。
2. 基準設定とデータの時間軸を固定する
架空のEURUSDのBid OHLCをM5で使用し、終値に基づくEMA20/50とRSI14を計算します。EMAの描画シフトは0で、新しい足を確認してから確定足をshift=1で参照します。傾きは遅いEMAと3本前の確定足の値を比べます。入力も観測判定も同じ時間足に統一します。
閾値45 / 50 / 35と回復期限3 barsは、明示した研究用の選択であり、最適設定の推奨ではありません。比較には丸める前の値を使います。必要な足の欠落や指標の未準備があれば、進行中の観測を終了し、十分な連続データを待つと先に定めます。欠落部分を架空の足で埋めません。
| 構成要素 | 基準 | 判定上の役割 |
|---|---|---|
| 価格と時刻 | EURUSD・Bid・M5・終値 | 確定足の時系列を統一 |
| EMA | 20 / 50・描画シフト0・傾き3 | トレンド環境T |
| RSI | 14・Wilder型平滑化 | リセット45・回復50・下限35 |
| 観測期間 | P+1...P+3 | 期限延長なし |
3. EMAの環境を計算し、支持線と決めつけない
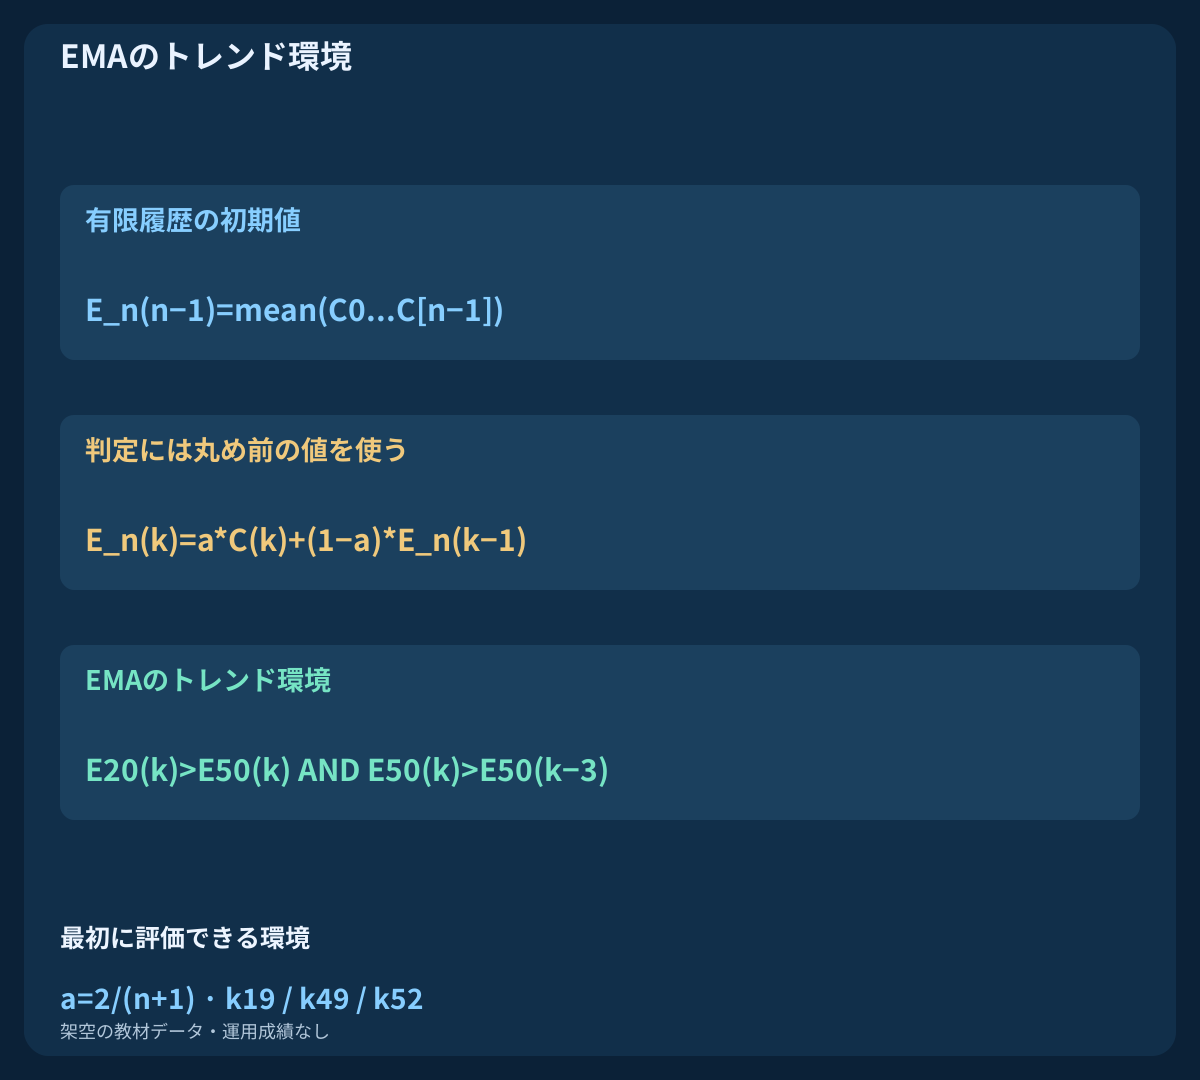
期間nにはalpha=2/(n+1)を使います。有限の計算例ではk=n-1で最初のn個の終値の算術平均を初期値とし、その後はE_n(k)=alpha*C(k)+(1-alpha)*E_n(k-1)で更新します。EMA20とEMA50の最初の値はそれぞれk19とk49です。初期化の方法や利用できる先行履歴により、特に閾値付近では端末との比較結果が変わる場合があります。
環境条件はT(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k-3)]で、最初に評価できるのはk52です。等しい場合は、いずれの厳密な不等号も満たしません。押し目では価格が速いEMAを下回ることを許容し、TはEMAへの接触や再突破を要求しません。平滑化された平均の上昇は、支持価格の成立や下落停止を保証しません。
4. RSIの平滑化とゼロの場合を再現可能にする
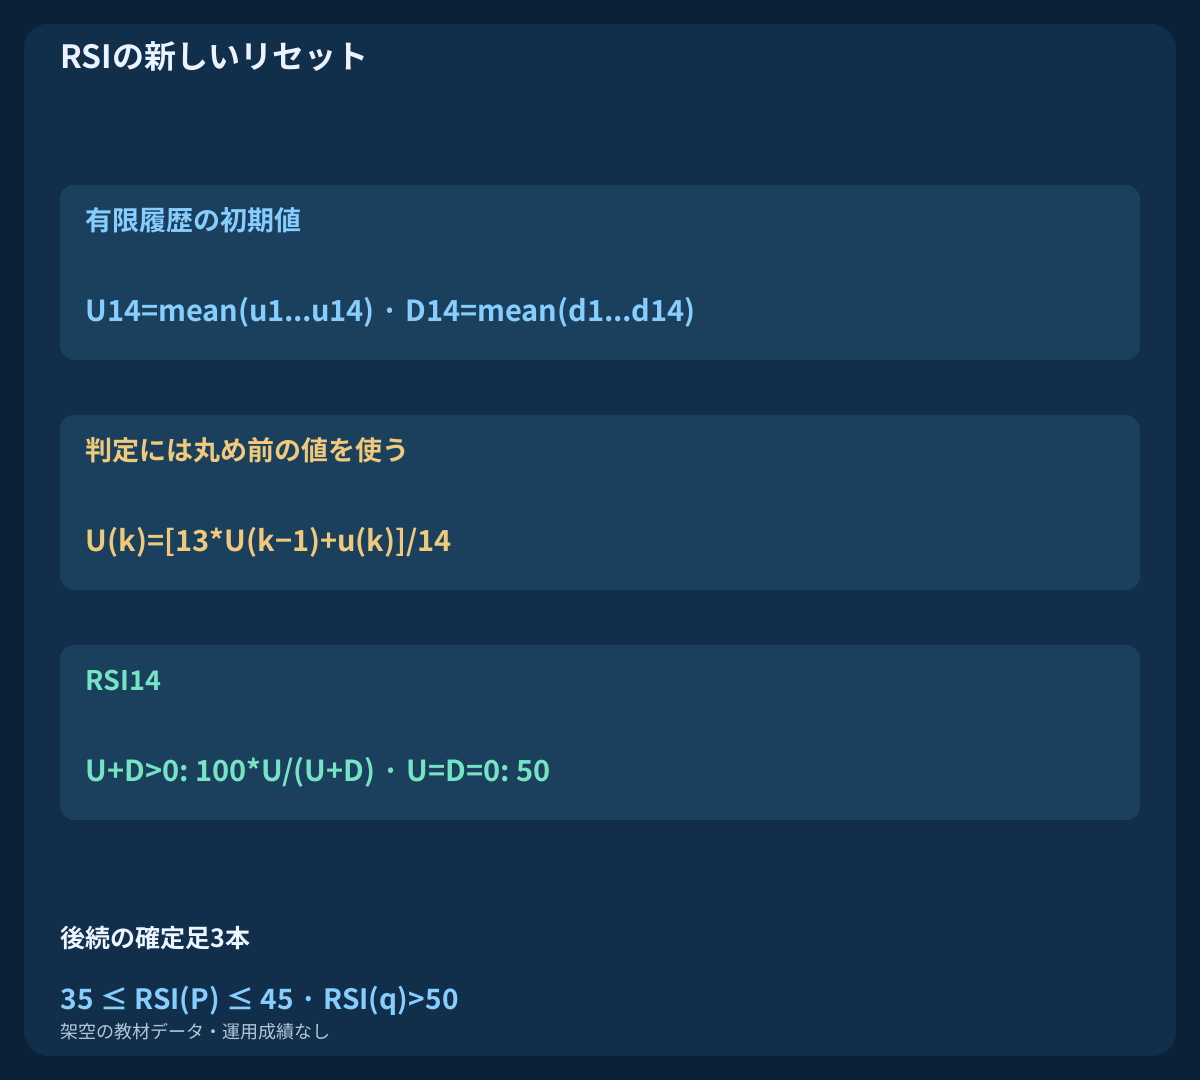
各終値変化についてu(k)=max(C(k)-C(k-1),0)とd(k)=max(C(k-1)-C(k),0)を定めます。k14で、k1...k14の変化それぞれの平均をUとDの初期値にします。以後はU(k)=[13*U(k-1)+u(k)]/14を使い、Dも同じ漸化式で更新します。分母が正ならRSI=100*U/(U+D)を計算します。
DだけがゼロならRSIは100、Uだけがゼロなら0です。両方がゼロなら、この有限モデルでは50とします。一定価格に対するこの処理は明示した規約であり、すべての実装が同じという意味ではありません。RSIは平滑化した上昇幅と下落幅を要約します。上昇中に高値、下落中に低値が続くこともあり、極端な値だけで逆張り注文を決めることはできません。
5. リセット、回復、継続中の状態を区別する
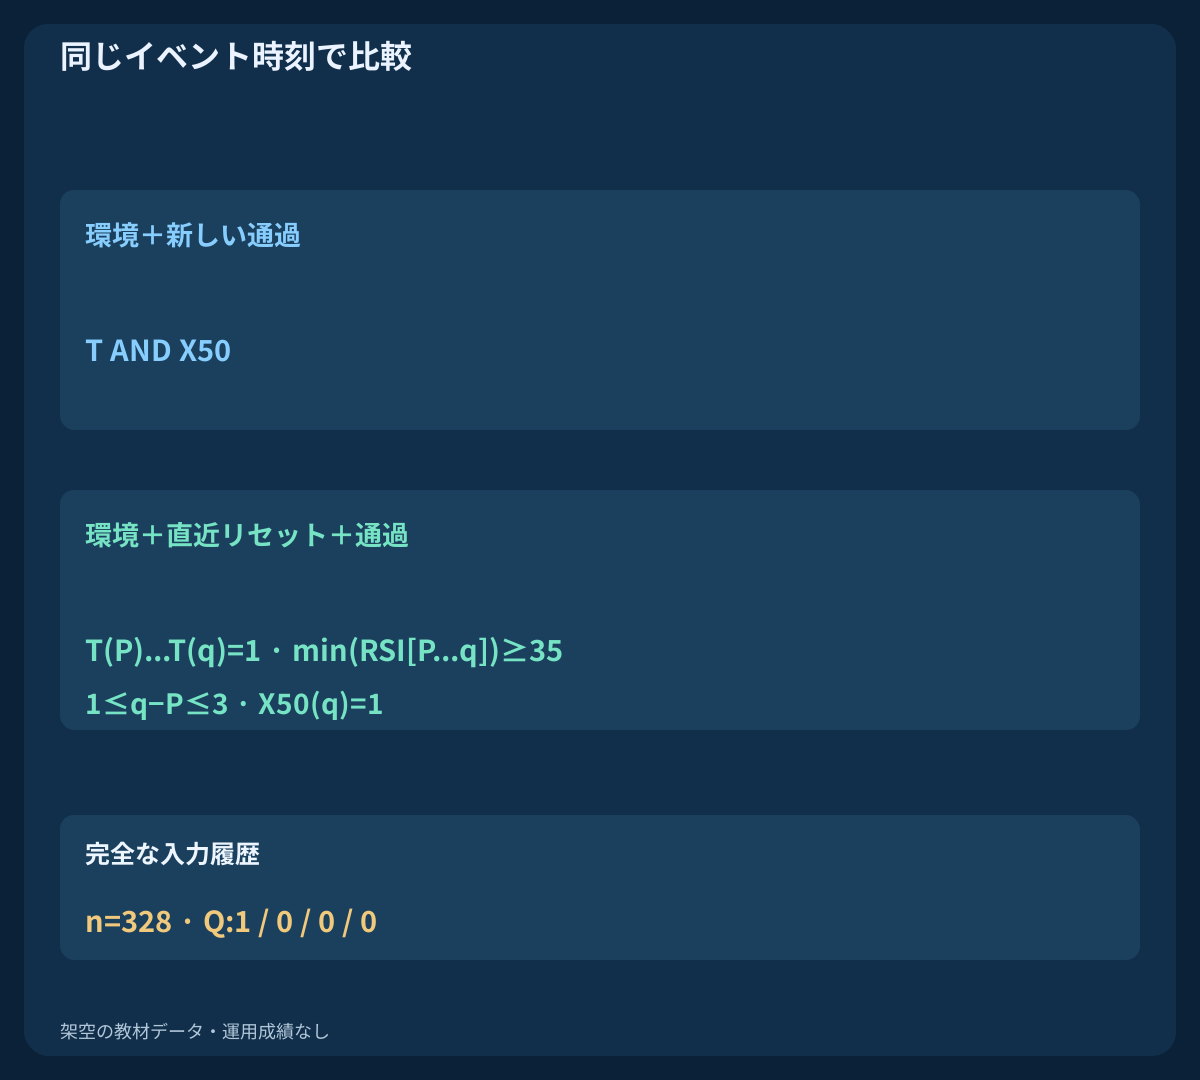
新しいリセットの通過条件はRSI(k-1)>45 AND 35<=RSI(k)<=45です。Tを満たし、先行する観測が進行中でない場合だけ新しい観測を開始します。その確定足をPとして記録します。RSIが何本も前からリセット水準を下回っていても、チャートを見るたびに起点を作り直しません。 ここでいうリセットは閾値を通過するイベントの名称であり、RSIの計算を最初からやり直す操作ではありません。
中間水準を新たに回復する条件はX50(k)=[RSI(k-1)<=50 AND RSI(k)>50]です。中間水準と等しいだけでは回復にならず、次の足でも上にとどまるだけでは新しい通過になりません。有効期限内のリセットが進行中でないX50は、開始条件のない観測のままです。同じ価格変動を新しいシグナルとして繰り返し数えることを防ぎます。
6. 有効期間と判定の優先順位を明確にする
Pでリセットが起きた後、条件を満たせるのはP+1, P+2, P+3だけです。後続の確定足ごとに、まずT=0なら取り消し、次にRSI<35なら取り消し、その次にk>P+3なら期限切れにします。その後でのみ新しいX50がQ=1を発生させます。環境条件は回復足で戻ればよいのではなく、観測の進行中を通して満たす必要があります。
成立、取消し、期限切れはいずれもその観測を終了させ、同じ足では再開しません。進行中に別のリセット通過があっても無視し、Pや期限を動かしません。後日の独立した新しいリセットからは別の観測を開始できます。待機延長、下限変更、環境の回復待ちは異なるモデルとして個別に比較します。
7. イベントの解釈前に架空の履歴を再計算する
入力ファイルは独立した4履歴で、各82本、合計328行です。うち三つは最初の70終値が共通で、1.10000から1本ごとに0.00005上昇します。その後、timely、expired、invalidは明示した別々の変化をたどり、四つ目は終値一定です。OHLC、EMA初期値、平滑化した上昇・下落幅、RSI、イベント値、観測起点を含みます。
各行はUTCで予定された足の終了時刻を示し、ブローカーの足開始時刻や約定時刻ではありません。最初の終値は01:55 UTC、共通のリセットは08:00 UTCです。各履歴の先頭から、途中で丸めずに再計算してください。人工的な経路は計算と時間順序を検証するためのもので、整った形や発生頻度は実市場の収益性を示しません。
8. 最後の有効足で起きる回復を読む
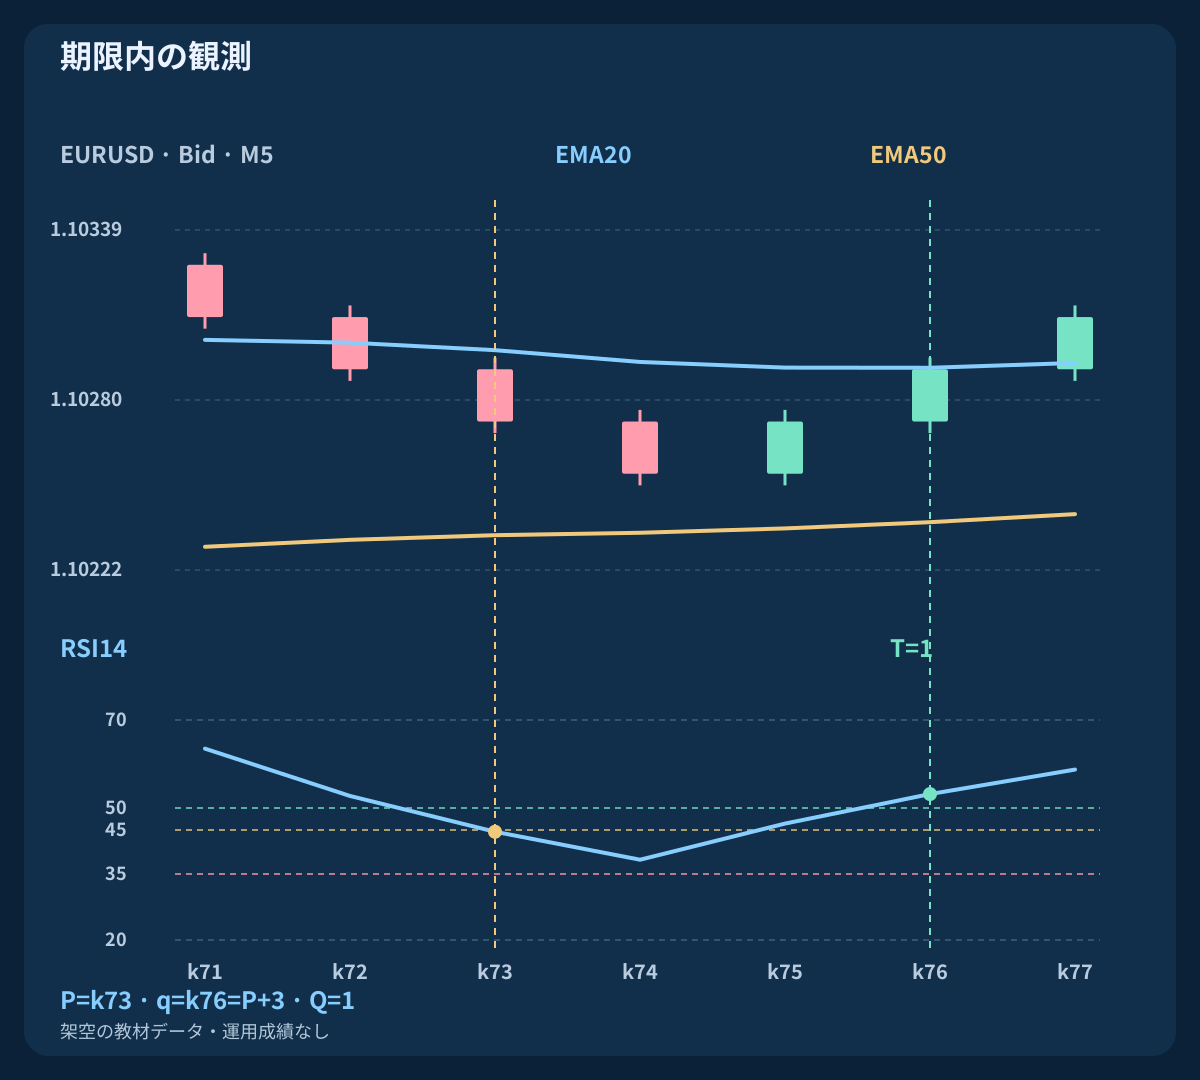
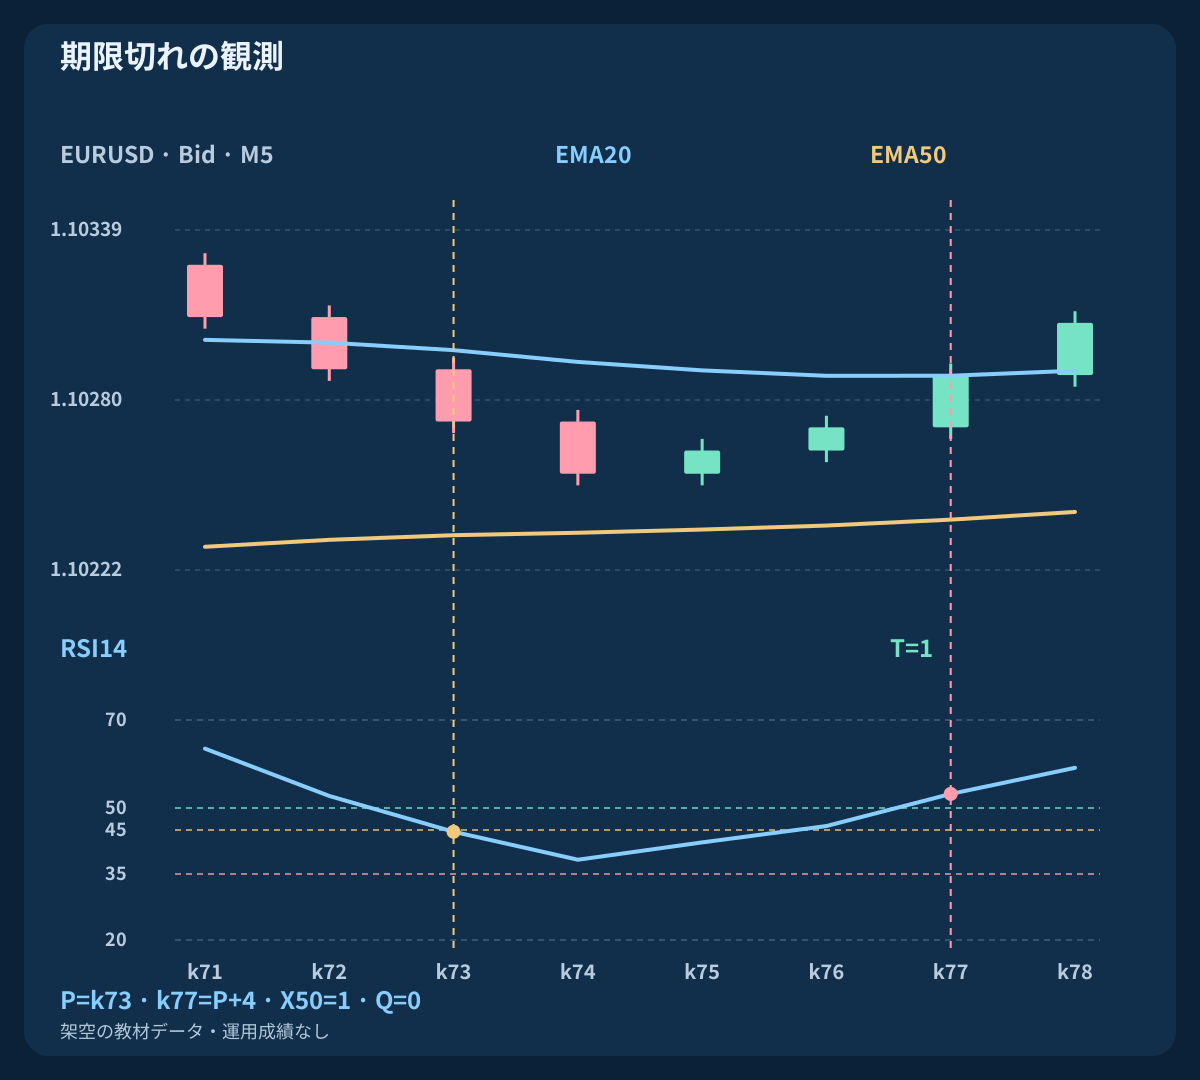
timelyではk73、08:00 UTCに、4桁表示でRSI=44.5994のリセットが起きます。Tは成立しています。次の足のRSIは38.2459で下限を保ち、その後k75では46.4598まで回復します。この間は観測が継続しますが、中間水準の上抜けはまだありません。
k76 / 08:15 UTCでRSIは53.1680になります。ちょうどP+3の新しいX50で、Tも継続して成立しているためQ=1です。このイベントを知ることができるのは足が確定し、データが届いてからです。以前の終値でのエントリーを認めるものでも、次の気配値が特定の売買計画を満たす証明でもありません。
| 履歴 / 足 | 終了UTC | RSI14 | T | X50 | Q | 状態 |
|---|---|---|---|---|---|---|
| timely · k73 | 08:00:00 | 44.5994 | 1 | 0 | 0 | RSIの新しいリセット |
| timely · k76 | 08:15:00 | 53.1680 | 1 | 1 | 1 | 期限内の観測 |
| expired · k76 | 08:15:00 | 45.9063 | 1 | 0 | 0 | 後続の確定足3本 |
| expired · k77 | 08:20:00 | 53.2002 | 1 | 1 | 0 | 期限切れの観測 |
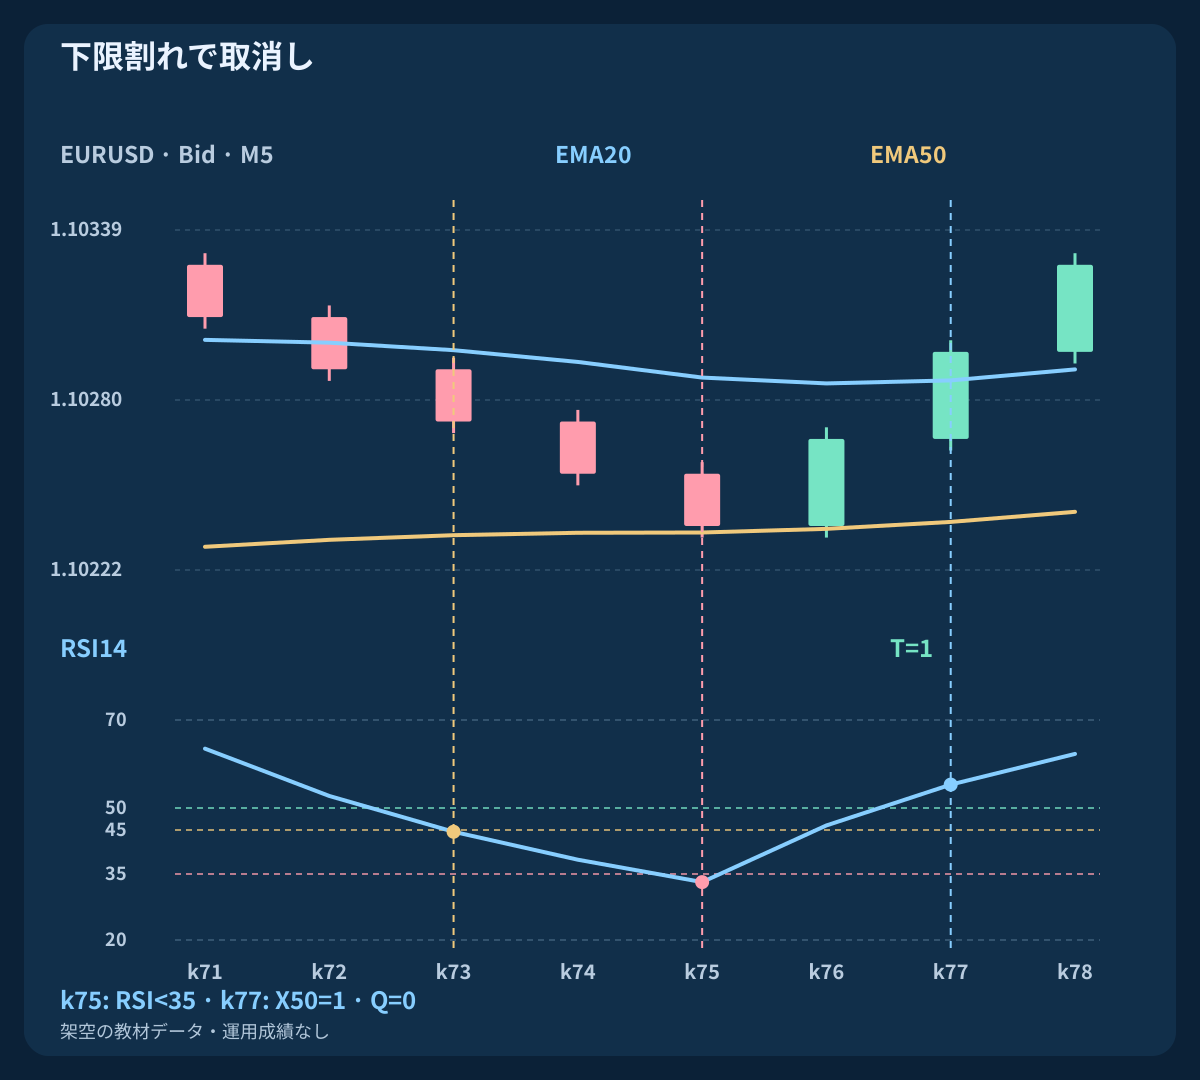
| invalid · k75 | 08:10:00 | 33.1588 | 1 | 0 | 0 | 下限割れで取消し |
| invalid · k77 | 08:20:00 | 55.3151 | 1 | 1 | 0 | 有効なリセットのない通過 |
| flat · k76 | 08:15:00 | 50.0000 | 0 | 0 | 0 | 一定価格:環境不成立 |
9. 4本目の回復は期限切れのまま扱う
expiredも同じリセットから始まります。回復が遅く、最後に許されるk76まで中間水準を下回ります。k77 / 08:20 UTCでRSIは53.2002となり、Tが成立したまま新しいX50が発生します。しかし3本の期限を超えているのでQ=0です。
この足では回復より先に期限切れを判定します。Pを通過点の近くへ描き直したり、緩やかな回復を新しいリセットに読み替えたり、その後の上昇を理由に延長したりしません。遅れた通過も記録に残します。4本の窓を調べるなら独立した候補として固定し、同じ時間軸で追加のコストと失敗も含めて評価します。
10. 無効になった観測を、その後の反発で再開しない
invalidでは共通リセットの後も下落が続きます。k75 / 08:10 UTCでRSIは33.1588となり、設定した下限を下回ります。Tは成立していても観測を取り消します。k77でRSIは55.3151へ回復しますが、進行中のPがないのでQ=0です。反発しても取り消した観測は再開しません。
EMAの環境条件を失った場合も、定めた優先順位に従い回復より先に取り消します。一定価格の履歴では、初期化後に両EMAが価格と一致し、RSIは一定価格用の規約値となり、Tは成立せずリセットも有効になりません。実際のレンジはもっと不規則で、一見有効な観測が繰り返されます。フィルターの価値はコスト控除後に検証する必要があります。
11. 足の開始、終了、最初の利用可能な気配値を分ける
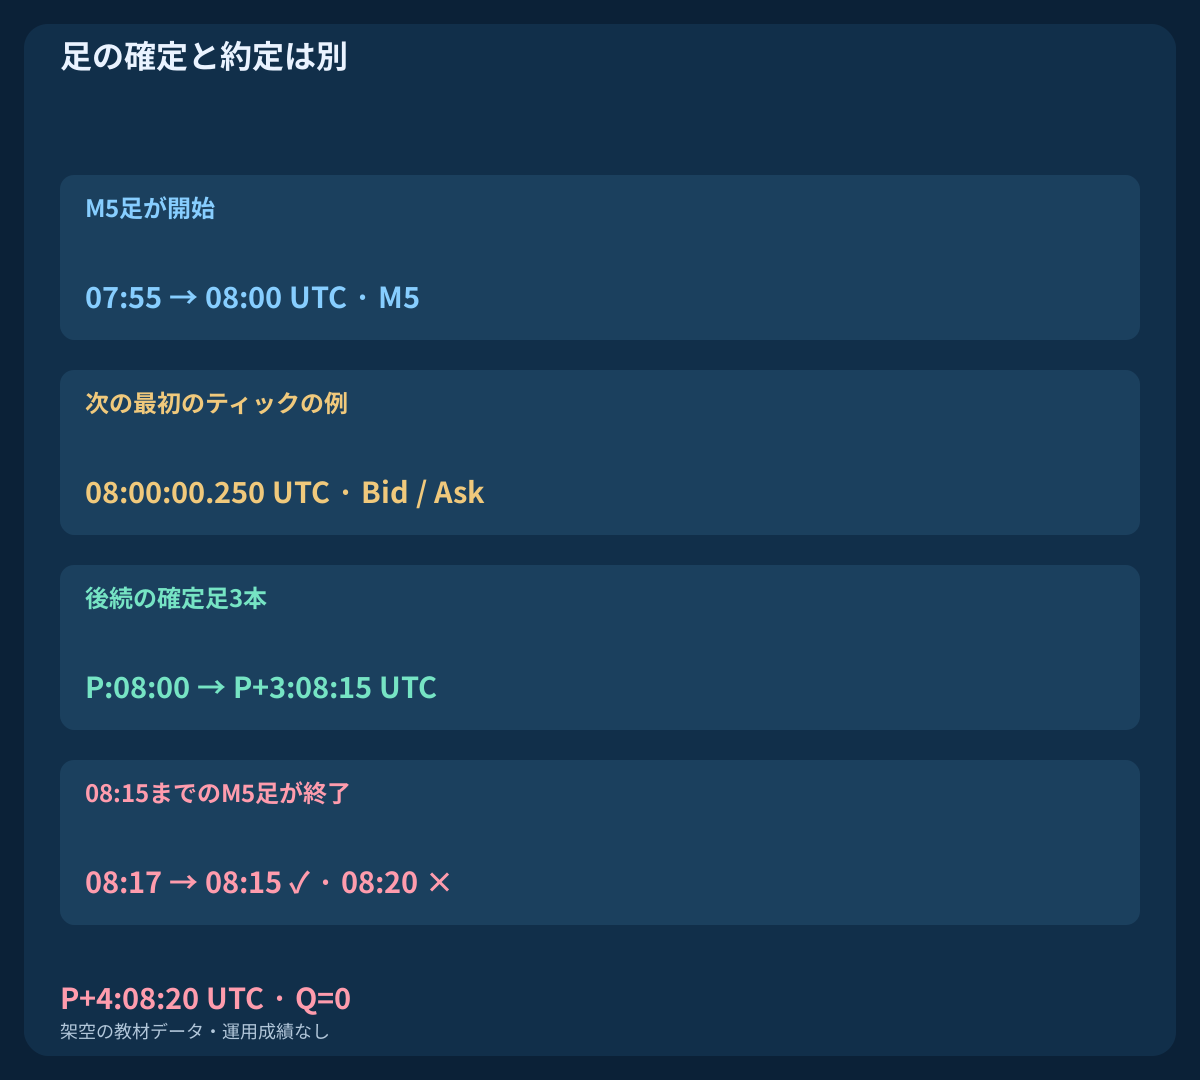
MT4の足時刻は開始時刻です。07:55 UTCに始まる足は、本稿のM5では08:00 UTCまでの区間を表します。確定したデータは次の最初のティックで観測でき、例として08:00:00.250 UTCに届くなら予定境界より後です。履歴の時刻だけでは、その到着、注文要求、約定の時刻は分かりません。
対象日に実際に適用される時差でサーバー時刻をUTCへ変換し、規則を保存します。08:17 UTC時点で予定上確定している最新M5足は08:15 UTC終了分であり、08:20 UTC終了分は未確定です。完全な執行モデルでは気配値の古さと要求までの遅延を別々に制限します。回復に3本を認めても、注文をさらに3本試し続けてよいわけではありません。
| 時刻UTC | 利用できる情報 | まだ利用できない情報 |
|---|---|---|
| 07:55 | M5足が開始 | 最終的な終値 |
| 08:00:00.250 | 次の最初のティックの例 | それ以前の約定の証拠 |
| 08:17 | 08:15までのM5足が終了 | 08:20のM5終値 |
12. M1は別の実験として扱う
同じ期間数でも、M1とM5では価格系列と間隔が異なります。名目上の20 barsはM1の20 minutes、M5の100 minutesに相当しますが、EMAにはそれ以前の情報も減衰する重みで残ります。5分ごとの終値変化から求めたRSIは、1分RSIを五つ平均した値ではありません。
M1への変更はリセット、通過、期限の実時間を変えます。観測の増加は売買回転とコスト負担も増やし得ます。本稿のイベントはM5に固定し、M1版は独立に規則を固定して、同等に現実的な執行条件で比較します。将来の複数時間足モデルでは、下位足の各判断時点で利用できる確定済み上位足の値を指定する必要があります。
13. 同じ固定計画で二つの約定可能な気配値を比べる
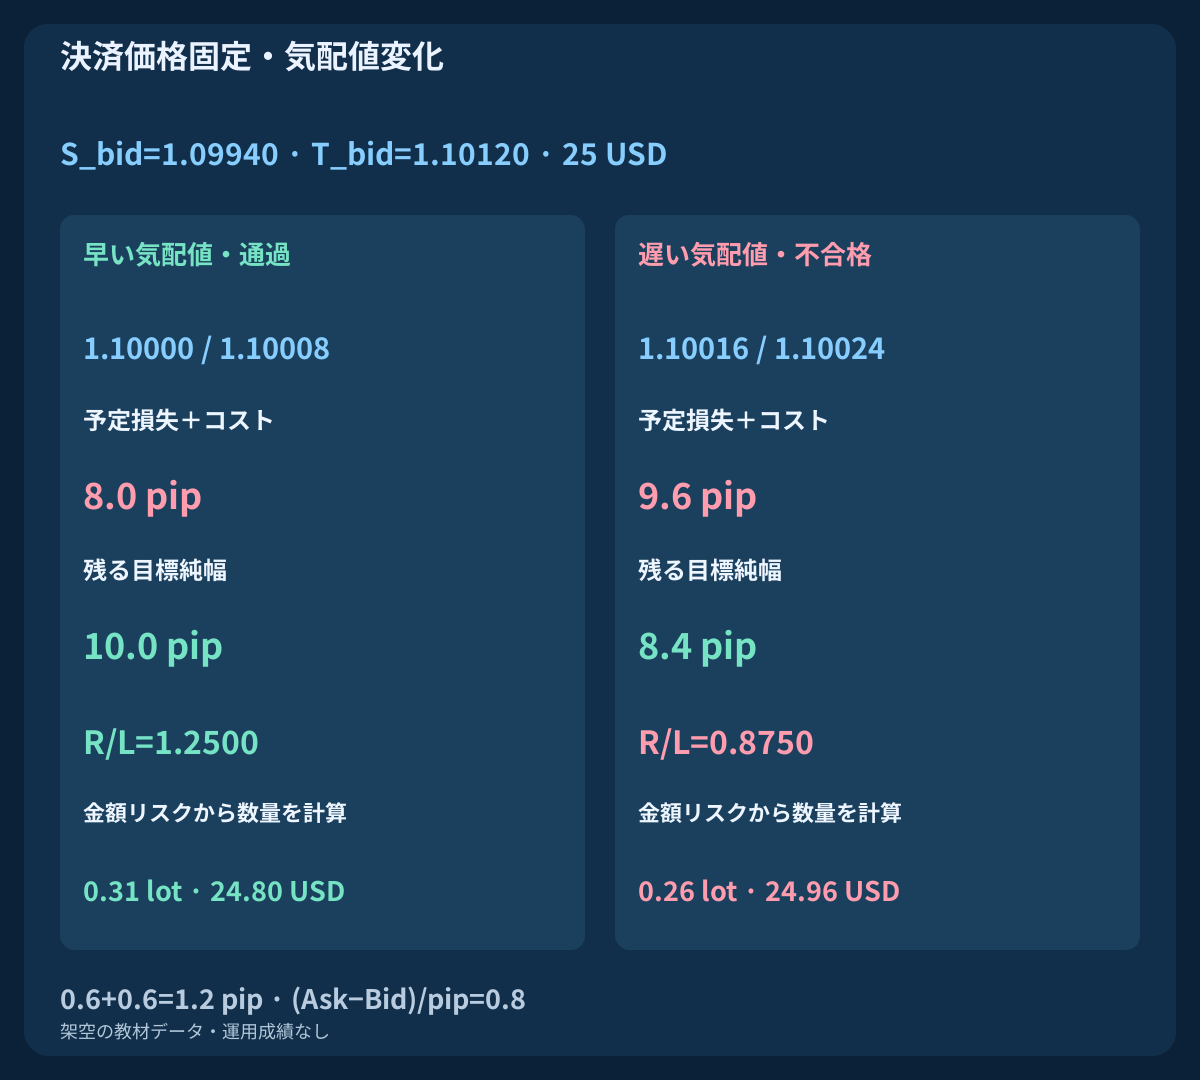
独立したBUYの価格例ではAskで入り、Bid側の固定ストップを1.09940、目標を1.10120とします。早い時点のBid/Askは1.10000 / 1.10008、後では1.10016 / 1.10024で、いずれもスプレッドは0.8 pipです。往復手数料0.6 pipと不利な執行への合計予備幅0.6 pipを加えます。最初の予定損失は6.8+1.2=8.0 pips、残る目標純幅は11.2-1.2=10.0 pips、比率は1.2500です。後では順に9.6 pips、8.4 pips、0.8750へ変わります。
明示した比較フィルターnet reward / planned loss >=1.20なら、最初の気配値は通過し、後のものは不合格です。有効証拠金10000 USD、予算0.25%=25 USD、標準ロット当たりのpip価値10 USD、数量刻み0.01では、切り下げて0.31 lots、予定リスク24.80 USDとなります。後の計算上は0.26 lots / 24.96 USDですが、数量を減らしても不合格の比率は改善しません。履歴とは独立した代替気配値で、注文や実測約定ではありません。
| 気配値 | Bid / Ask | ストップ(pip) | 損失+コスト | 目標純幅 | 比率 | ロット | リスクUSD |
|---|---|---|---|---|---|---|---|
| 早い気配値・通過 | 1.10000 / 1.10008 | 6.8 | 8.0 | 10.0 | 1.2500 | 0.31 | 24.80 |
| 遅い気配値・不合格 | 1.10016 / 1.10024 | 8.4 | 9.6 | 8.4 | 0.8750 | 0.26 | 24.96 |
14. 気配値の側、単位、実際の執行リスクを明示する
BUYの手数料・予備幅前の損失距離は(Ask-S_bid)/pip、目標までの距離は(T_bid-Ask)/pipです。執行する側の価格を使った距離にスプレッドの影響はすでに含まれています。SELLではそれぞれ(S_ask-Bid)/pip、(Bid-T_ask)/pipです。表示スプレッドをもう一度加えません。この売り側の価格説明だけで、対称なSELL観測モデルが定義されるわけではありません。
例ではEURUSDのpipを0.0001、pointとtickを0.00001、契約数量を100000 EUR、口座通貨をUSDと仮定します。実銘柄の仕様、口座通貨換算、最小数量、証拠金、ストップ制限を確認してください。ストップや予備幅は実損失の上限を保証しません。窓開け、気配変化、保護注文拒否、結果不明の要求で結果は変わります。タイムアウト後は再要求前に実注文と約定を照合します。
15. 共通のイベント時刻でリセットの追加効果を調べる
T AND X50を観測の基準とし、期限付きの直近リセットを要求するQモデルと比べます。起点なし、期限切れ、取消しを含む全通過時刻を保存します。完全な売買規則を定めた後は、気配値選択、保護、決済、数量、コストを両モデルで統一します。除外された観測を後の都合のよい価格へ移したり、拒否された要求を消したりしません。
開発時の選択を固定し、未使用の後続データを確保し、試した全期間・閾値・窓を記録します。純期待値、ドローダウン、回転、推定の不確かさ、スプレッドと不利な執行への感応度を調べます。同一足内でストップと目標の両方に届くなら時系列ティックが必要です。ダウンロードは定義の確認用で、シグナル減少や選別後の勝率上昇だけでは信頼できる優位性を示せません。
16. 戦略にする前に仕様を見直す
別の読者も同じ完全履歴から同じ環境、リセット、回復を得られる必要があります。式と初期値、銘柄と気配側、時間足、バッファ参照、等号、欠落データ、取消し優先順位、有効期間、シグナル時刻と執行時刻の関係を記録します。入力の精度と表示上の丸めを分けて管理します。
この最初の組み合わせガイドは、後の完全なEMA・RSIスキャルピング戦略の土台です。続編はBollinger BandsとStochastic、EMAとMACDを扱います。関連記事でコスト、取引時間、検証手順を補い、既存のM1 EMA押し目戦略とは異なるイベント順序であることを保ちます。参考記事を結びつけつつ、個々の研究仮説を区別してください。
よくある質問
EMA20/50とRSI14はスキャルピングの最適設定ですか?
明示した計算例の基準値です。最適化結果や実測優位性は示していません。初期値、閾値、時間足、執行、コストも比較を変えるため、後続データを試す前に候補を固定します。
RSIが50より上なら新しいBUYシグナルですか?
それは状態です。新しい通過には前回50以下、今回50超が必要です。Qには進行中の直近リセットと、途切れていないEMA環境も必要です。
取り消したリセットはRSI上昇で復活しますか?
その観測は終了したままです。別の新しいリセットがない反発は有効になりません。invalid履歴に例があります。取消し後も回復を待つ規則は別モデルです。
ちょうど後続3本目の回復は認められますか?
環境と下限を守れば認めます。P+1、P+2、P+3が対象です。P+4では同じ確定足でRSIが50を超えても期限切れが優先します。
同じ規則をM1に使えますか?
別の実験になります。指標経路、イベント数、期限の実時間が変わります。M1データで再計算し、執行モデルを別途固定して検証します。M5の結論はそのまま移せません。
条件を満たす観測は収益性の証明ですか?
いいえ。Qは明示した条件のイベントです。注文、保護、決済、コスト、リスクの完全な仕様と、適切な市場データによる検証が必要です。提供する履歴と気配値は架空です。
出典と研究上の注記
MetaQuotesは移動平均、RSI、指標バッファの参照位置、足の開始時刻、注文に使う気配値を文書化しています。本稿の有限履歴における初期化、閾値、イベント優先順位、合成履歴、独立した気配値比較は、明示した独自の教材モデルです。プラットフォームの既定値、実端末との一致検証、最適設定の証明ではありません。両ダウンロードで例の数値を確認できます。
- MQL4 Reference: iMA
- MQL4 Reference: iRSI
- MetaTrader 4 Help: Relative Strength Index
- MQL4 Reference: iTime
- MQL4 Reference: OrderSend
学習用コンテンツです。履歴と気配値例はすべて架空です。FX取引にはリスクがあります。指標の一致、予定ストップ、コスト予備幅は収益のある約定や実損失の上限を保証しません。