

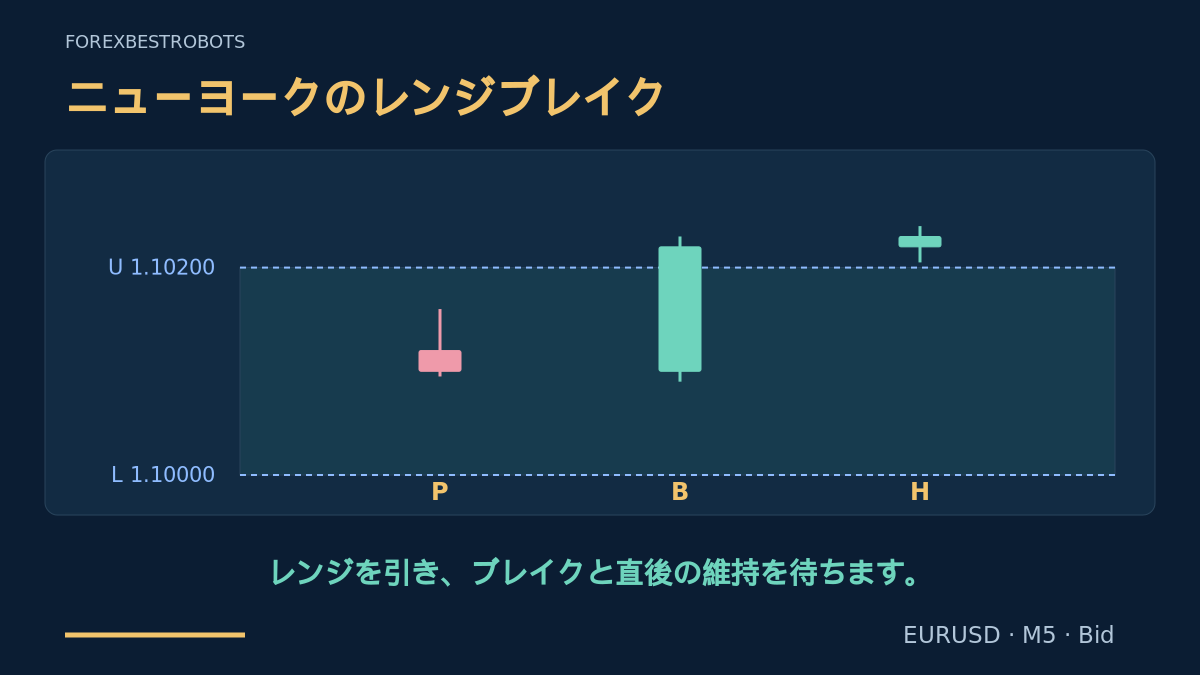
レンジの外側で確定した直後に、価格が内側へ戻ることがあります。このモデルではさらに次の足を待ちます。最初の足が固定レンジの外で確定し、その次の足は抜けた境界に触れず、足全体で外側を維持する必要があります。簡単に言えば、レンジを引き、ブレイクを待ち、直後の足が外側に残るか確認します。ただし待つほどエントリー価格が不利になる場合もあるため、確認がコストとリスクの検証に代わることはありません。
1. このモデルの役割を明確にする
ロンドンのオープニングレンジ戦略は、ロンドン開始後のレンジと、その後の外側での終値を使います。アジア時間レンジのダマシモデルは、直後の内側への戻りを対象にします。一方、このモデルはニューヨークの判断時間前にレンジを固定し、外側での終値が2本続くことを要求します。広いニューヨーク時間の枠組みとは別の、具体的な継続検証です。境界のリテストはこのモデルの確認ではなく、別仕様として扱います。
2. ニューヨークの現地時刻を基準にする
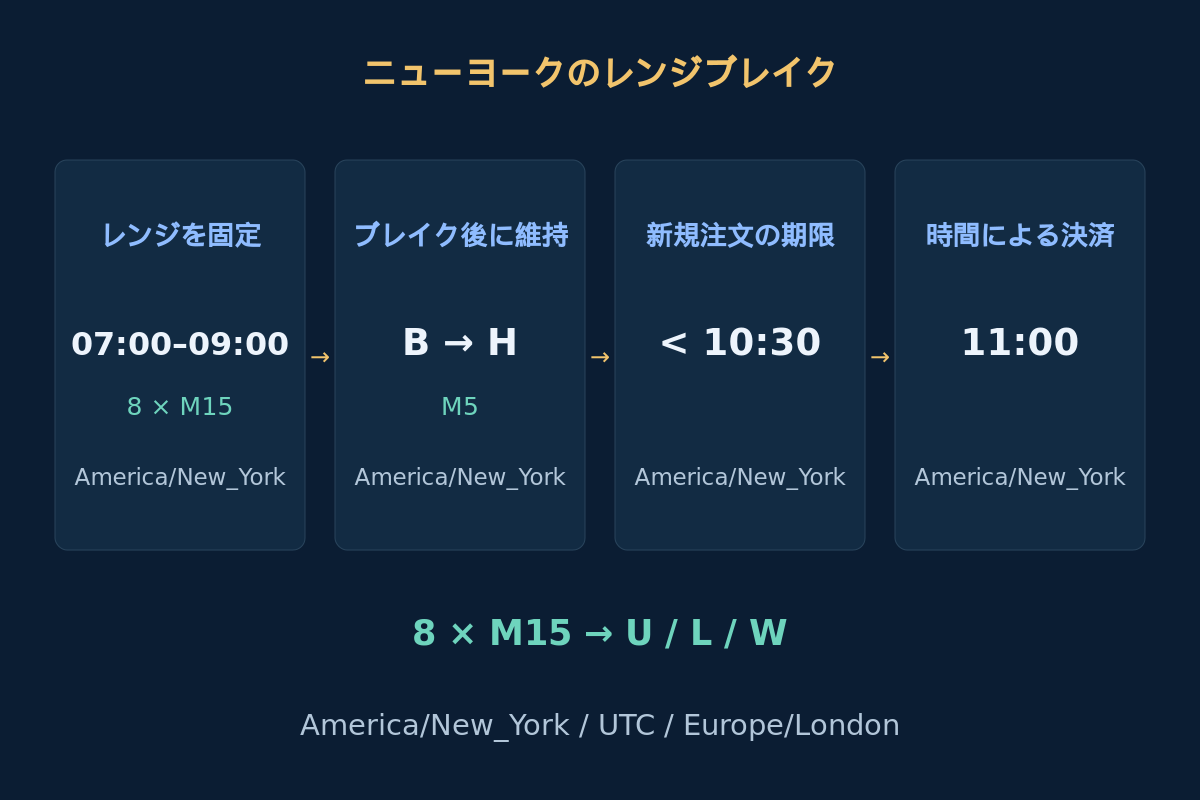
取引日の[07:00, 09:00) America/New_Yorkで基準を作ります。研究上選んだ時間帯であり、FXや株式市場の寄り付きの普遍的な定義ではありません。Bは09:05から10:20まで、両端を含めて確定可能です。Hは必ず直後のM5足で、09:10から10:25までに確定します。発注は厳密に10:30より前とし、残った建玉はニューヨーク11:00に決済を要求します。
過去の各日付を個別にUTC、Europe/London、業者時刻へ変換します。2026-03-16のニューヨーク09:00は、UTC 13:00、ロンドン13:00です。2026-04-13の同じニューヨーク時刻は、UTC 13:00ですがロンドン14:00になります。米国と英国で時計を切り替える日が異なるため、季節によって関係が変わります。MT4の足のタイムスタンプは開始時刻で、例のラベルは確定時刻です。取引時間帯とタイムゾーンのガイドを参照してください。
3. レンジを固定し、その日の条件を確認する
ニューヨーク07:00から08:45に始まる、有効で連続したEURUSD・M15・Bid足を8本使います。09:00にU = max(High)、L = min(Low)、W = U − Lを固定します。Wは20から60 pipsを両端含めて許容します。1 pipは0.00010、例のティック幅は0.00001です。履歴欠損、市場休場、無効な幅なら取引しません。後からレンジを引き直さないでください。
09:00に直前に確定したM5 Bidの終値Pが、中央半分に入ることを要求します:L + 0.25 × W ≤ P_close ≤ U − 0.25 × W。Pは有効で、最後のM15終値と一致する必要があります。満たさなければ、その日は待機状態に入りません。この開始位置ルールは端に価格がある状態から始めるのを防ぐもので、均衡や今後の拡大を示すものではありません。
待機開始前とエントリー前に、EUR/USDに関係するイベントを完全に網羅した最新カレンダーを確認します。選択した高重要度イベントの除外区間[event − 15 minutes, event + 15 minutes)がニューヨークの[09:00, 11:00)と重なる日は見送ります。提供元、イベント群、重要度の定義を検証前に固定してください。網羅性が欠ける場合や未確認の場合は新規エントリーを禁止します。ニュースリスクのガイドで区間の重なりや予定外の発表を説明しています。
4. 最初の外側終値Bで、その日の候補枠を使い切る
Bの許可時間内で最初にレンジの厳密な外側で確定したM5足が、売買共通のその日の唯一の候補です。後で除外されても候補枠は復活しません。BUY候補は0 < B_close − U ≤ 0.20 × WとB_high ≤ U + 0.50 × W、SELL候補は0 < L − B_close ≤ 0.20 × WとB_low ≥ L − 0.50 × Wを要求します。どちらも0 < B_high − B_low ≤ Wを満たす必要があります。
Bの実体は陽線でも陰線でも構いません。必要なのは確定した外側終値です。ヒゲだけの突破や、境界ちょうどの終値はBではありません。最初の外側終値が制限を超えたら、その日は終了です。後のブレイクに置き換えたり、反対側へ切り替えたり、損失や確認失敗後に同じレンジを使って再試行したりしません。
5. 直後の足Hが完全に外側に残ることを要求する
BUYには陽線HでH_low > U、H_close ≥ B_close、H_high ≤ U + 0.25 × Wが必要です。SELLには陰線HでH_high < L、H_close ≤ B_close、H_low ≥ L − 0.25 × Wが必要です。足全体が外側にあり、終値がレンジ方向へ後退せず、伸びが制限内に収まる条件です。終値比較と伸びの上限では等号を認めますが、境界への接触は失格です。
確認できるのは直後のM5足だけです。実体のないH、欠損区間、後の足での維持、境界への接触、10:25後のH確定は候補とその日の終了を意味します。後からのブレイク後リテストは別モデルです。Hを待てば一部の即時回帰を除外できても、ほかの機会を逃すことがあります。総合的な効果は同条件の比較検証でしか判断できません。
6. 最初の気配値を確認し、固定の保護を設定する
H確定後15秒以内に受信した対象通貨ペアの最初の気配値を調べます。検証済み時計で受信後の経過時間は最大2秒です。取引可能なBid < Ask、2 pips以下かつ0.05 × W以下のスプレッド、abs(Bid − H_close) ≤ 0.05 × Wを要求します。Bidは抜けた境界の厳密な外側に残り、境界からの距離は0.25 × W以内とします。H後にBidが境界へ戻ったこと、または発注前に想定Bid目標へ達したことを観測したら取り消します。欠損や矛盾するデータは除外し、より良い気配値を待ちません。ニューヨーク10:30より前に発注します。
BUYはAskで入り、固定BidストップS = U − 0.25 × Wと目標T = U + Wを使い、両方を有効ティックへ切り下げます。SELLはBidで入り、固定AskストップS = L + 0.25 × W + 0.00020と目標T = L − W + 0.00020を使い、両方を切り上げます。SELLの想定Bid目標はL − Wです。売り側の2 pips変換は明示的な仮定であり、過去のAsk記録やスプレッド予測ではありません。最終的な価格の順序と業者の最小距離を確認し、比率を通すためにストップを狭めないでください。
口座全体にEURUSDの建玉やEURUSDの未約定の予約注文がないことを要求します。取引権限、合計エクスポージャー、証拠金、数量、後述のコスト条件を確認します。最初の注文と同時に有効なストップと目標を設定できなければ新規建てしません。約定確認後は実際のエントリー価格を使い、同じ固定水準、丸め前のコスト控除後比率、損失予算を再確認します。条件違反や保護欠損なら決済を要求し、費用を記録します。要求の失敗や応答不明でもその日の枠は終了です。次の操作前に業者側の状態と照合します。
7. 架空のBUYを確認時点まで追う
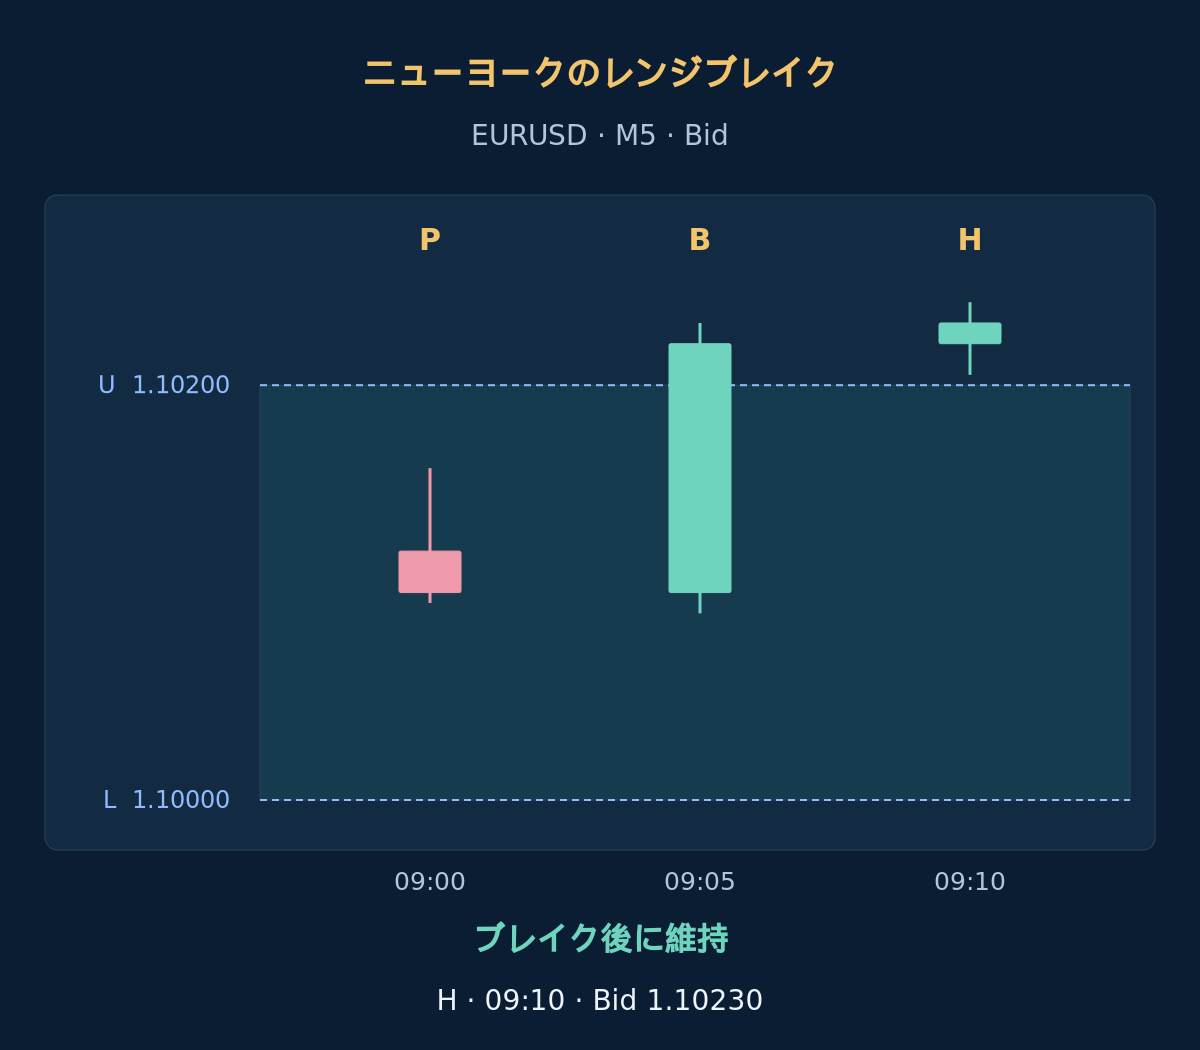
有効な固定値U = 1.10200、L = 1.10000、W = 20 pipsを仮定します。表は2026-03-16のニューヨーク確定時刻を付けた架空のM5 Bid足です。Pは中央半分で確定します。BはUより2 pips上で確定し、終値上限4 pips以内です。高値はUより3 pips上で、極値上限10 pips以内です。足の値幅14 pipsはW未満です。
| ニューヨーク確定時刻 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| 09:00 P | 1.10120 | 1.10160 | 1.10095 | 1.10100 |
| 09:05 B | 1.10100 | 1.10230 | 1.10090 | 1.10220 |
| 09:10 H | 1.10220 | 1.10240 | 1.10205 | 1.10230 |
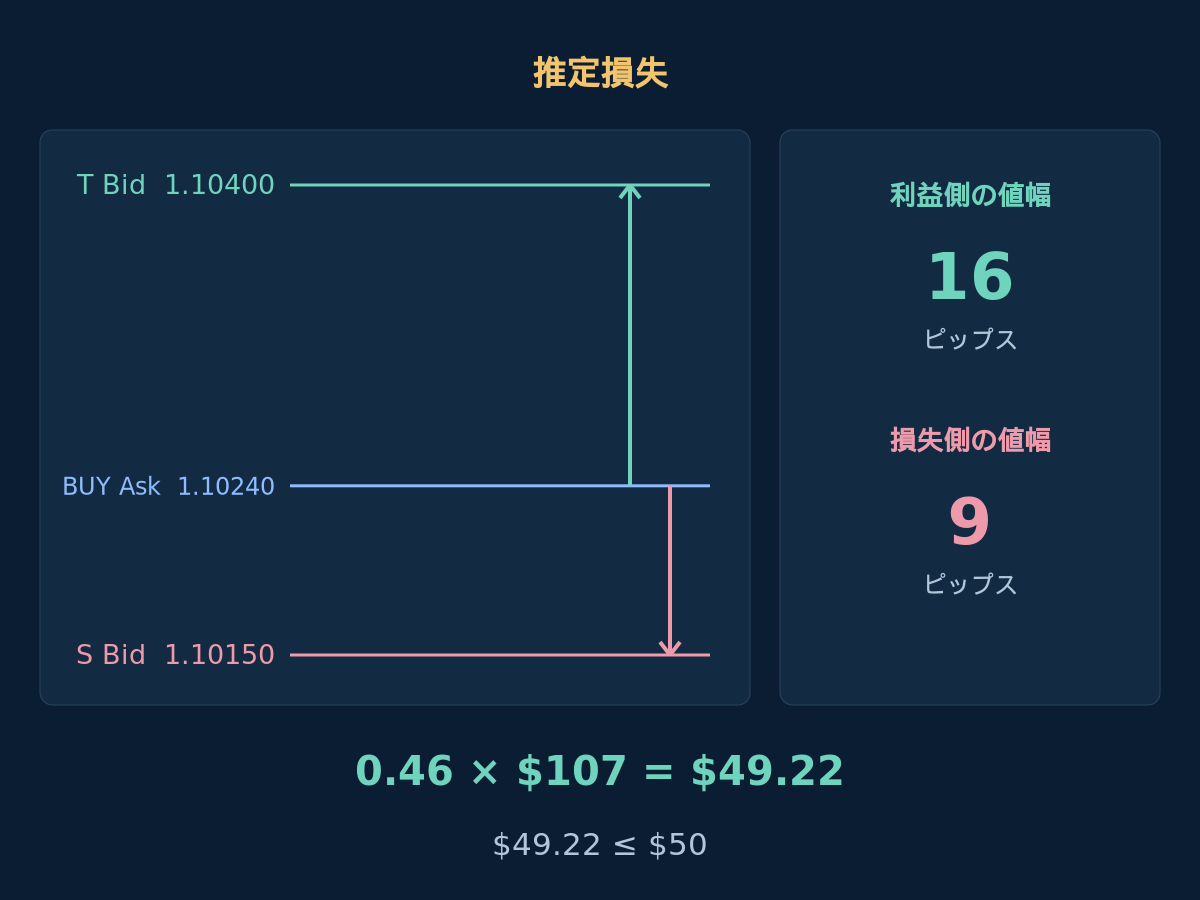
Hは陽線で、安値は厳密にUより上、終値はBの終値より上、高値はUより4 pips上で伸びの上限5 pips以内です。カレンダー、データ、注文条件はすべて通過したと仮定します。09:10:01の最初の気配値はBid 1.10230 / Ask 1.10240で、途中の取消条件もありません。そのAskでBUYが約定するとS = 1.10150、T = 1.10400となり、損失幅9 pips、利益幅16 pipsです。その後の決済は示しません。
最初の気配値がBid 1.10240 / Ask 1.10250なら、スプレッドは1 pipのまま、Bidの変位1 pipも制限内です。しかし損失幅は10 pips、利益幅は15 pipsになります。下記コスト込みではReward1 / Loss1 = $133 / $117 ≈ 1.14と、1.25未満です。目標を遠ざけたりストップを狭めたりせず、この気配値は見送ります。
8. コストと損失予算から数量を決める
例の口座純資産は$10,000、損失予算は$50、すなわち0.5%です。採用した気配値では1ロット当たり推定損失$107。0.46ロットなら推定損失$49.22ですが、次の0.47ロットでは$50.29となり予算超過です。確認足が増えても予算を超える理由にはなりません。これは計画上の仮定で、推奨リスクや保証された損失上限ではありません。
正確なコスト、ロット計算、基準足の作り方を表示
dSLとdTPは、約定可能なエントリーからストップと目標までの正の距離をpipsで表します。USD口座、1ロット100,000 EUR、1ロット当たりのpip価値V = $10、各結果に対する追加の不利な約定幅合計s = 1 pip、1ロット当たりの往復手数料c = $7、資金調達費用の予備f = $0を仮定します。手数料は最低額なしで数量に比例します。Loss1 = (dSL + s) × V + c + fとReward1 = (dTP − s) × V − c − fを使い、距離内のスプレッドは一度だけ計上します。推定値が正であり、丸め前の値でReward1 / Loss1 ≥ 1.25を満たすことが必要です。 例の数値は小数点にピリオド、桁区切りにカンマを使います。
この例ではLoss1 = (9 + 1) × $10 + $7 = $107、Reward1 = (16 − 1) × $10 − $7 = $143で、$143 / $107 ≈ 1.34です。最小数量と刻みが0.01ロットなら、floor(($50 / $107) / 0.01) × 0.01 = 0.46ロット。したがって0.46 × $107 = $49.22、0.46 × $143 = $65.78です。別々の想定結果の推定であり、費用の二重計上や実現損益ではありません。実際の契約仕様、換算、手数料、証拠金を確認し、最小ロットでも大きすぎれば見送ります。取引コストと口座リスクを参照してください。
基準を再現するには、下記R1–R4を順番どおり2回繰り返します。ニューヨーク07:00から08:45に始まり09:00に終わる、連続8本のM15足になります。各終値は次の始値につながります。最後のM15終値はPと一致し、Pに示したM5価格はその最後のM15内に収まります。基準OHLCは途中のすべてのM5足やティックを指定するものではありません。再現可能な価格例であって過去の約定証拠ではなく、コスト控除後比率はリターン、勝率、期待値を証明しません。
| 基準行 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| R1 | 1.10100 | 1.10160 | 1.10000 | 1.10070 |
| R2 | 1.10070 | 1.10200 | 1.10050 | 1.10160 |
| R3 | 1.10160 | 1.10180 | 1.10080 | 1.10130 |
| R4 | 1.10130 | 1.10170 | 1.10090 | 1.10100 |
9. 決済水準を固定し、期限を守る
採用したSとTは変更せず、トレーリング、建値移動、部分決済、ナンピン、自動反転は行いません。先に実際に成立したストップ・目標決済を優先します。ニューヨーク11:00に建玉が残れば、最初の取引可能な気配値で決済を要求します。BUYはBid、SELLはAskで閉じます。接続障害は期限を延ばしませんが、実際の執行は遅れる場合があります。損失、入り損ね、応答不明の後も、その日の再候補はありません。
保有中に必要価格、時刻変換、カレンダー網羅性が無効になった場合、または新たに選択されたニュース除外が残りの予定保有時間と重なった場合、採用済みの保護は維持し、執行可能になり次第決済を要求します。新規エントリーを禁止し、再起動後は注文状態を照合します。描かれた目標や送信済みの決済要求は約定ではありません。EAの時間帯・ニュースフィルターガイドで仕組みを説明しています。ギャップ、不利な約定、費用変更により推定損失を超える場合があります。
10. 次の終値を待つ価値があるか検証する
固定M15基準、P、最初のB、直後のH、気配値、注文応答、決済を時刻順に再現します。売買側別の条件には実際の過去Bid/Askティックを使い、売り側変換をAsk履歴とみなしません。OHLCで足内のストップ・目標到達順序が決まらなければ、詳細データを使うか、明示した保守的な規約で未解決と記録します。MT4のモデルティックは元の記録とは限りません。EAの適切なバックテストを参照してください。
維持失敗、ニュース停止、古い気配値、注文拒否、約定後の条件違反による決済を含め、除外候補と取引しなかった日も残します。終値が1本の仕様と2本の仕様を、同じ日付、データ、コストモデルで別々に比較します。ダマシの件数だけでなく、遅いエントリーの代償、逃した値動き、時間決済も測ります。後の時系列区間を評価用に残し、デモでフォワード確認します。幅、維持条件、コスト、米英の時刻差がずれる期間を検証し、最良仕様だけを報告しません。同じ通貨へのエクスポージャーは合算します。
- 日付ごとのニューヨーク、UTC、ロンドン、サーバー時刻の対応を検証済み。
- 基準M15足8本とPが有効で、固定幅と開始位置の条件を満たす。
- 最新カレンダーが必要なニュース方針を完全に網羅する。
- 最初の外側終値Bがすべての伸びの制限を満たす。
- 直後のHが伸びすぎず、足全体で外側を維持する。
- 最初の気配値、固定保護、丸め前のコスト控除後比率が合格。
- 数量、証拠金、合計エクスポージャーが予算内で、EURUSD注文・建玉による禁止がない。
- その日の試行、業者状態、11:00決済を追跡して照合する。
11. 2本の終値確認についての質問
終値を2本確認すればダマシは必ず減りますか?
いいえ。特定の直後の戻りは除外しますが、その後の失敗は起こります。不利な価格で入ったり、値動き全体を逃したりすることもあります。確認が多いほど良いと決めつけず、取引なしの日も含む完全な純損益を比較してください。
Hが境界に触れても有効ですか?
この基本仕様では無効です。Hは足全体が外側に残る必要があるため、後で外側に確定しても境界接触は失格です。接触後の維持やリテストは別の仕様と検証が必要です。
ロンドンは常に5時間先と考えてよいですか?
いいえ。米国と英国では時刻変更の日が異なります。日付に応じてAmerica/New_YorkとEurope/Londonを変換し、業者時刻へ対応させます。固定差を使うと、ずれのある期間だけ検証時間が気付かないうちに変わります。
比率が1.25を超えれば期待値は正ですか?
いいえ。候補の予定損失と予定利益の推定を比較するだけです。結果の確率、時間決済の頻度、コストと約定の分布全体は測りません。期待値を評価するには、定義を固定して検証した一連の結果が必要です。
12. 参考資料と適用範囲
NISTは米国の時刻規則を、MetaQuotes OrderSendはエントリー時の気配値と注文制約を説明しています。英国の時刻変換は時間帯ガイドで扱います。これらの資料がブレイクのルールや収益性を認めているわけではありません。レンジ、連続終値、期限、コスト条件は著者が定めた研究上の選択です。
FXとレバレッジ取引には大きなリスクがあります。本資料は学習用であり、投資助言ではありません。過去やシミュレーションの結果は将来の成績を保証しません。