

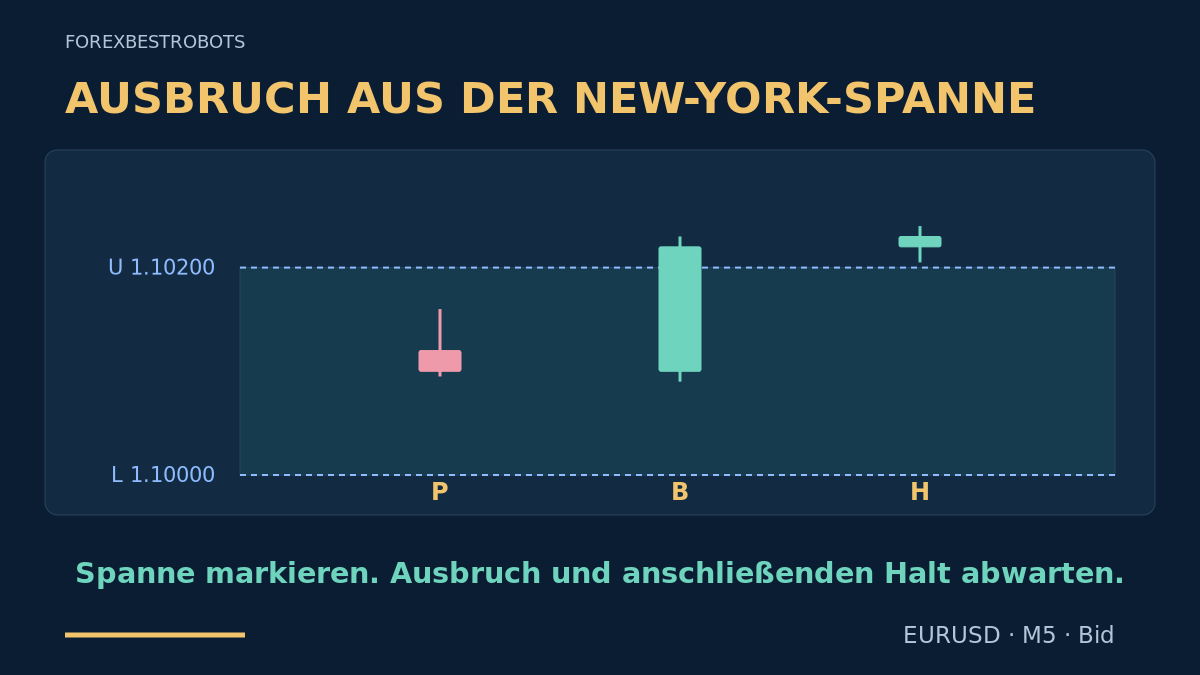
Ein Ausbruch kann außerhalb einer Spanne schließen und sofort wieder zurückfallen. Dieses Modell wartet eine weitere Kerze ab: Die erste schließt jenseits der fixierten Spanne, die nächste muss vollständig außerhalb bleiben, ohne die durchbrochene Grenze zu berühren. Einfach gesagt: Spanne markieren, Ausbruch abwarten und prüfen, ob die nächste Kerze draußen bleibt. Das zusätzliche Warten kann den Einstiegskurs verschlechtern. Eine Bestätigung ersetzt deshalb keine Kosten- und Risikoprüfung.
1. Dem dritten Modell eine eigene Aufgabe geben
Die Londoner Eröffnungsspannen-Strategie verwendet eine nach Londoner Handelsbeginn gebildete Spanne und einen späteren Außenschluss. Das Asien-Fehlausbruchsmodell handelt die sofortige Rückkehr nach innen. Dieses Modell fixiert dagegen eine Spanne vor einem New Yorker Entscheidungsfenster und verlangt zwei aufeinanderfolgende Außenschlüsse. Es ist ein konkreter Fortsetzungstest, getrennt vom breiteren New-York-Session-Rahmen. Ein Rücktest der Grenze bestätigt hier keinen Einstieg; behandeln Sie diese Variante separat.
2. Die Regeln an New Yorker Ortszeit ausrichten
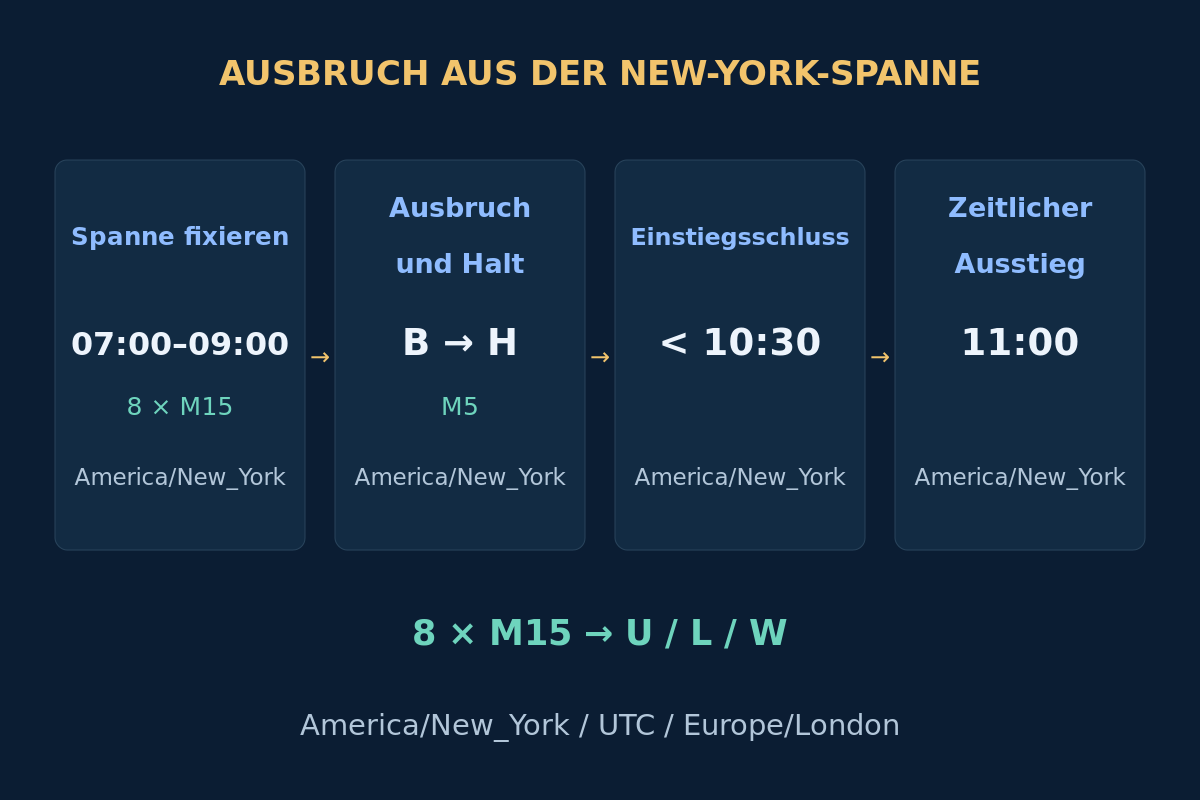
Bilden Sie die Referenz am Handelstag während [07:00, 09:00) America/New_York. Dies ist ein gewähltes Forschungsfenster, keine allgemeingültige Definition der Forex- oder Aktienmarkteröffnung. B darf von 09:05 bis einschließlich 10:20 schließen; H muss die unmittelbar nächste M5-Kerze sein und von 09:10 bis 10:25 schließen. Senden Sie strikt vor 10:30; fordern Sie um 11:00 New Yorker Zeit die Schließung einer verbleibenden Position an.
Rechnen Sie jedes historische Datum separat in UTC, Europe/London und Brokerzeit um. Am 2026-03-16 entspricht New York 09:00 UTC 13:00 und London 13:00. Am 2026-04-13 entspricht dieselbe New Yorker Uhrzeit UTC 13:00, aber London 14:00. Das saisonale Verhältnis ändert sich, weil die USA und Großbritannien ihre Uhren an verschiedenen Tagen umstellen. MT4-Kerzen tragen Eröffnungszeiten; das Beispiel nennt Schlusszeiten. Siehe den Leitfaden zu Handelszeiten und Zeitzonen.
3. Die Spanne fixieren und den Handelstag prüfen
Verwenden Sie 8 gültige, aufeinanderfolgende EURUSD-M15-Bid-Kerzen mit Eröffnungen von 07:00 bis 08:45 New Yorker Zeit. Fixieren Sie um 09:00 U = max(High), L = min(Low) und W = U − L. Akzeptieren Sie W von 20 bis einschließlich 60 Pips; ein Pip entspricht 0.00010, der beispielhafte Tick 0.00001. Bei fehlender Historie, geschlossenem Markt oder ungültiger Breite wird nicht gehandelt. Zeichnen Sie die Spanne später nicht neu.
Um 09:00 muss der gerade abgeschlossene M5-Bid-Schluss P in der mittleren Hälfte liegen: L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. P muss gültig sein und mit dem letzten M15-Schluss übereinstimmen. Andernfalls wird der Tag nicht freigeschaltet. Die Startregel verhindert einen Beginn direkt am Rand; sie belegt weder Gleichgewicht noch eine bevorstehende Expansion.
Prüfen Sie vor der Freischaltung und erneut vor dem Einstieg einen aktuellen Kalender mit vollständiger Abdeckung relevanter EUR/USD-Ereignisse. Lassen Sie den Tag aus, wenn der Ausschluss eines ausgewählten Ereignisses hoher Bedeutung, [event − 15 minutes, event + 15 minutes), das Fenster [09:00, 11:00) New Yorker Zeit überschneidet. Legen Sie Anbieter, Ereignisgruppen und Einstufungen vor dem Test fest. Fehlende oder ungeprüfte Abdeckung verhindert den Einstieg. Der Leitfaden zum Nachrichtenrisiko erläutert Überschneidungen und unangekündigte Überraschungen.
4. Den ersten Außenschluss B nur einmal verwenden
Der erste M5-Schluss strikt außerhalb der Spanne im zulässigen B-Fenster verbraucht den einzigen Tageskandidaten für beide Richtungen, auch bei späterer Ablehnung. Für einen möglichen BUY gelten 0 < B_close − U ≤ 0.20 × W und B_high ≤ U + 0.50 × W. Für einen möglichen SELL gelten 0 < L − B_close ≤ 0.20 × W und B_low ≥ L − 0.50 × W. In beiden Fällen gilt 0 < B_high − B_low ≤ W.
Der Körper von B darf in beide Richtungen weisen; erforderlich ist der abgeschlossene Außenschluss. Ein einzelner Docht oder ein Schluss genau auf der Grenze gilt nicht als B. Überschreitet der erste Außenschluss ein Limit, endet der Tag. Ersetzen Sie ihn nicht durch einen späteren Ausbruch, wechseln Sie nicht die Seite und verwenden Sie die Spanne nach Verlust oder fehlgeschlagener Bestätigung nicht erneut.
5. Die unmittelbar nächste H muss vollständig draußen bleiben
BUY benötigt eine bullische H mit H_low > U, H_close ≥ B_close und H_high ≤ U + 0.25 × W. SELL benötigt eine bärische H mit H_high < L, H_close ≤ B_close und H_low ≥ L − 0.25 × W. Die Kerze muss vollständig außerhalb liegen, ihr Schluss darf nicht zur Spanne zurückweichen, und die Ausdehnung bleibt begrenzt. Beim Schlussvergleich und Ausdehnungslimit ist Gleichheit zulässig; eine Berührung der Spannengrenze verwirft den Kandidaten.
Nur die unmittelbar nächste M5-Kerze darf bestätigen. Eine H ohne Körper, ein fehlendes Intervall, ein späteres Halten, eine Grenzberührung oder ein H-Schluss nach 10:25 beenden Kandidat und Tag. Ein späterer Ausbruchsrücktest gehört zu einem anderen Modell. Das Warten auf H kann manche sofortigen Rückläufe herausfiltern und andere Chancen kosten. Nur vergleichbare Tests zeigen den Nettoeffekt.
6. Einen Kurs prüfen und feste Schutzaufträge setzen
Prüfen Sie den ersten nach H-Schluss empfangenen Kurs des eigenen Symbols innerhalb von 15 Sekunden, mit höchstens 2 Sekunden Empfangsalter bei überprüften Uhren. Verlangen Sie handelbares Bid < Ask, einen Spread höchstens 2 Pips und höchstens 0.05 × W sowie abs(Bid − H_close) ≤ 0.05 × W. Bid muss strikt jenseits der durchbrochenen Grenze bleiben und darf höchstens 0.25 × W darüber hinaus liegen. Eine beobachtete Bid-Rückkehr zur Grenze nach H oder eine Berührung des projizierten Bid-Ziels vor dem Senden verwirft den Kandidaten. Fehlende oder widersprüchliche Daten ablehnen; nicht auf einen besseren Kurs warten. Vor 10:30 New Yorker Zeit senden.
BUY steigt zum Ask ein, mit festem Bid-Stopp S = U − 0.25 × W und Ziel T = U + W, beide auf gültige Ticks abgerundet. SELL steigt zum Bid ein, mit festem Ask-Stopp S = L + 0.25 × W + 0.00020 und Ziel T = L − W + 0.00020, beide aufgerundet. Das projizierte Bid-Ziel für SELL ist L − W. Die Umrechnung um 2 Pips auf der Short-Seite ist ein ausdrücklicher Zuschlag, keine Ask-Historie und keine Spread-Prognose. Prüfen Sie endgültige Kursreihenfolge und Brokerabstände; ziehen Sie keinen Stopp enger, nur damit das Verhältnis passt.
Im gesamten Konto darf weder eine EURUSD-Position noch ein schwebender EURUSD-Auftrag bestehen. Prüfen Sie Berechtigungen, Gesamtexposure, Margin, Volumen und den folgenden Kostentest. Gültige Stopp- und Zielabsicherung müssen mit dem Erstauftrag bestehen; andernfalls nicht eröffnen. Nach bestätigter Ausführung dieselben festen Marken, das ungerundete Verhältnis nach Kosten und das Verlustbudget mit dem tatsächlichen Einstieg erneut prüfen. Ein verletztes Kriterium oder fehlender Schutz erfordert eine Schließungsanforderung und Kostenerfassung. Eine fehlgeschlagene oder unklare Antwort verbraucht den Tag; vor weiteren Aktionen den Brokerzustand abgleichen.
7. Einen erfundenen BUY bis zur Bestätigung verfolgen
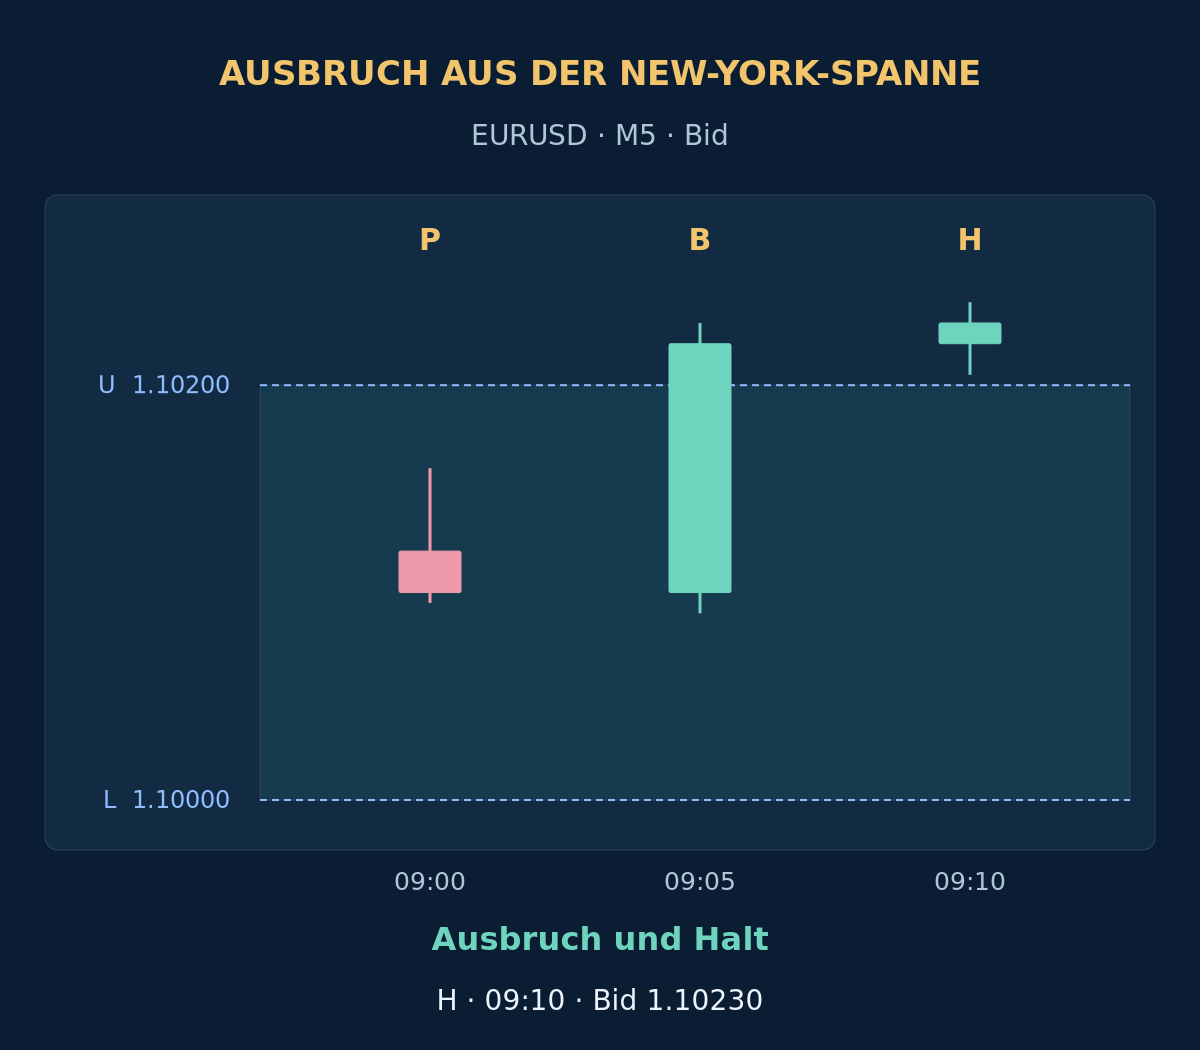
Angenommen, U = 1.10200, L = 1.10000 und W = 20 Pips sind gültig fixiert. Die Tabelle enthält erfundene M5-Bid-Kerzen mit New Yorker Schlusszeiten am 2026-03-16. P schließt in der mittleren Hälfte. B schließt 2 Pips über U innerhalb des Schlusslimits von 4 Pips; sein Hoch liegt 3 Pips über U innerhalb des Extremwertlimits von 10 Pips. Seine Spanne von 14 Pips liegt unter W.
| New Yorker Schluss | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| 09:00 P | 1.10120 | 1.10160 | 1.10095 | 1.10100 |
| 09:05 B | 1.10100 | 1.10230 | 1.10090 | 1.10220 |
| 09:10 H | 1.10220 | 1.10240 | 1.10205 | 1.10230 |
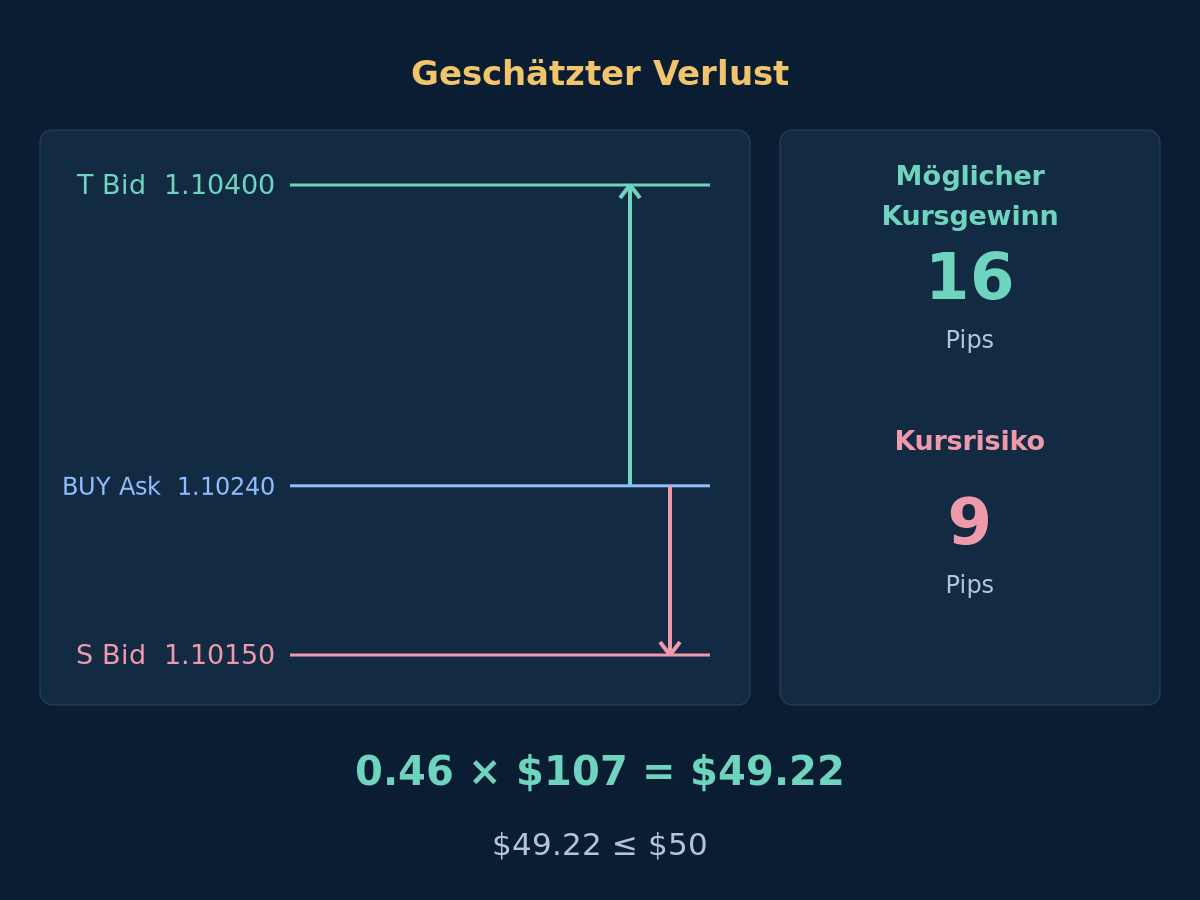
H ist bullisch, ihr Tief liegt strikt über U, ihr Schluss über dem B-Schluss und ihr Hoch 4 Pips über U innerhalb des Ausdehnungslimits von 5 Pips. Alle Kalender-, Daten- und Auftragsprüfungen seien bestanden. Der erste Kurs um 09:10:01 lautet Bid 1.10230 / Ask 1.10240, ohne zwischenzeitlichen Ausschlussgrund. Ein BUY zum dortigen Ask ergibt S = 1.10150 und T = 1.10400: 9 Pips Risiko und 16 Pips möglicher Kursgewinn. Ein späterer Ausstieg wird nicht angegeben.
Lautete der erste Kurs stattdessen Bid 1.10240 / Ask 1.10250, wäre der Spread weiterhin 1 Pip und die Bid-Abweichung von 1 Pip noch zulässig. Das Risiko stiege jedoch auf 10 Pips und der mögliche Kursgewinn sänke auf 15 Pips. Mit den folgenden Kosten gilt Reward1 / Loss1 = $133 / $117 ≈ 1.14, weniger als 1.25. Diesen Kurs ablehnen, statt Ziel zu verlängern oder Stopp zu verengen.
8. Kosten und Verlustbudget bestimmen das Volumen
Das Beispiel verwendet Kontoequity $10,000 und ein Verlustbudget von $50 beziehungsweise 0.5%. Beim akzeptierten Kurs beträgt der geschätzte Verlust $107 je Lot. 0.46 Lots ergeben geschätzt $49.22 Verlust; der nächste Schritt von 0.47 Lots ergibt $50.29 und überschreitet das Budget. Die zusätzliche Bestätigungskerze rechtfertigt keine Überschreitung. Dies sind Planungsannahmen, keine Risikoempfehlung und keine garantierte Verlustobergrenze.
Genaue Kosten, Lotberechnung und Referenzkerzen anzeigen
dSL und dTP sind positive Abstände vom ausführbaren Einstieg zu Stopp und Ziel in Pips. Angenommen werden ein USD-Konto, 100,000 EUR je Lot, Pipwert V = $10 je Lot, insgesamt zusätzliche ungünstige Ausführung s = 1 Pip je Ausgang, Kommission für Eröffnung und Schließung c = $7 je Lot und Finanzierungsreserve f = $0. Gebühren skalieren linear ohne Mindestbetrag. Verwenden Sie Loss1 = (dSL + s) × V + c + f und Reward1 = (dTP − s) × V − c − f. Der in den Abständen enthaltene Spread wird einmal erfasst. Verlangen Sie positive Schätzwerte und Reward1 / Loss1 ≥ 1.25 mit ungerundeten Werten. Die Beispielzahlen verwenden Dezimalpunkte; Kommas trennen Tausender.
Hier gelten Loss1 = (9 + 1) × $10 + $7 = $107 und Reward1 = (16 − 1) × $10 − $7 = $143, also $143 / $107 ≈ 1.34. Bei Mindestvolumen und Schritt 0.01 Lot ergeben sich floor(($50 / $107) / 0.01) × 0.01 = 0.46 Lots. Daraus folgen 0.46 × $107 = $49.22 und 0.46 × $143 = $65.78. Das sind alternative Ergebnisschätzungen, keine doppelten Gebühren oder realisierten Ergebnisse. Tatsächliche Vertragswerte, Umrechnung, Gebühren und Margin prüfen; bei zu großem Mindestlot auslassen. Siehe Handelskosten und Kontorisiko.
Wiederholen Sie zur Reproduktion R1–R4 unten zweimal der Reihe nach: 8 aufeinanderfolgende M15-Kerzen mit Eröffnungen von 07:00 bis 08:45 New Yorker Zeit und Ende um 09:00. Jeder Schluss schließt an die nächste Eröffnung an. Der letzte M15-Schluss entspricht P; die angegebenen M5-Kurse von P passen in diese letzte M15-Kerze. Referenz-OHLC legen nicht jede dazwischenliegende M5-Kerze oder jeden Tick fest. Dies ist ein reproduzierbares Kursbeispiel, kein Nachweis historischer Ausführungen. Das Verhältnis nach Kosten belegt weder Rendite noch Trefferquote oder Erwartungswert.
| Referenzzeile | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| R1 | 1.10100 | 1.10160 | 1.10000 | 1.10070 |
| R2 | 1.10070 | 1.10200 | 1.10050 | 1.10160 |
| R3 | 1.10160 | 1.10180 | 1.10080 | 1.10130 |
| R4 | 1.10130 | 1.10170 | 1.10090 | 1.10100 |
9. Ausstiege fest lassen und rechtzeitig beenden
Akzeptierte S und T unverändert lassen: kein Trailing, Einstandsstopp, Teilausstieg, Nachkaufen zur Durchschnittsverbesserung oder automatischer Richtungswechsel. Bereits erfolgte Stopp-/Zielausführungen haben Vorrang. Ist die Position um 11:00 New Yorker Zeit noch offen, beim ersten handelbaren Kurs die Schließung anfordern: BUY zum Bid, SELL zum Ask schließen. Ein Ausfall verlängert die Frist nicht, kann die tatsächliche Ausführung aber verzögern. Nach Verlust, verpasstem Einstieg oder unklarer Antwort gibt es keinen zweiten Tageskandidaten.
Werden erforderliche Kurse, Zeitzuordnung oder Kalenderabdeckung während der Position ungültig, oder überschneidet ein neu gewählter Nachrichtenausschluss die verbleibende geplante Haltedauer, akzeptierten Schutz beibehalten und bei möglicher Ausführung Schließung anfordern. Neue Einstiege sperren und Aufträge nach Neustarts abgleichen. Ein eingezeichnetes Ziel oder gesendeter Schließungswunsch ist keine Ausführung. Der Leitfaden zu EA-Zeit- und Nachrichtenfiltern erklärt die Abläufe. Kurslücken, schlechtere Ausführung und geänderte Gebühren können den geschätzten Verlust übersteigen.
10. Prüfen, ob der zweite Schluss die Verzögerung rechtfertigt
Feste M15-Referenz, P, erste B, unmittelbar nächste H, Kurse, Auftragsantworten und Ausstiege in Zeitreihenfolge nachspielen. Echte historische Bid-/Ask-Ticks für seitengerechte Auslöser verwenden; die Short-Umrechnung ersetzt keine Ask-Historie. Ist die Stopp-/Zielreihenfolge innerhalb einer Kerze aus OHLC nicht auflösbar, feinere Daten verwenden oder den Fall nach offengelegter konservativer Konvention als ungeklärt markieren. Modellierte MT4-Ticks sind nicht automatisch Originalaufzeichnungen. Siehe verantwortungsvolle EA-Rücktests.
Abgelehnte Kandidaten und Tage ohne Handel behalten, einschließlich fehlgeschlagener Haltekerzen, Nachrichtenblockaden, veralteter Kurse, abgelehnter Aufträge und Abbrüche nach Ausführung. Varianten mit einem oder zwei Schlusskursen als getrennte Systeme mit denselben Tagen, Daten und Kosten vergleichen. Nachteile späterer Einstiege, verpasste Bewegungen und Zeitausstiege messen, nicht nur Fehlausbrüche zählen. Einen späteren Zeitabschnitt für die Bewertung sowie Demoprüfungen unter laufenden Marktbedingungen vorsehen. Spannenbreite, Haltebedingungen, Kosten und US-/UK-Zeitumstellungsphasen unter verschiedenen Annahmen prüfen, ohne nur die beste Variante zu zeigen; gemeinsames Währungsrisiko zusammenfassen.
- New Yorker, UTC-, Londoner und Serverzeiten sind für das Datum geprüft.
- Alle 8 M15-Referenzkerzen und P sind gültig; feste Breite und Startposition bestehen die Prüfung.
- Der aktuelle Kalender deckt die Nachrichtenregeln vollständig ab.
- Der erste Außenschluss B erfüllt alle Ausdehnungsgrenzen.
- Die unmittelbar nächste H hält vollständig außerhalb ohne übermäßige Ausdehnung.
- Erster Kurs, fester Schutz und ungerundetes Verhältnis nach Kosten bestehen die Prüfung.
- Volumen, Margin und Gesamtexposure passen ins Budget; kein EURUSD-Auftrag oder -Position blockiert den Einstieg.
- Tagesversuch, Brokerzustand und Ausstieg um 11:00 werden verfolgt und abgeglichen.
11. Fragen zur Bestätigung durch zwei Schlusskurse
Garantieren zwei Schlusskurse weniger Fehlausbrüche?
Nein. Die Regel verwirft eine bestimmte sofortige Rückkehr, kann aber spätere Fehlschläge zulassen. Sie kann schlechter einsteigen oder eine Bewegung ganz verpassen. Vollständige Nettoergebnisse einschließlich Tagen ohne Handel vergleichen, statt mehr Bestätigung grundsätzlich für besser zu halten.
Darf H die Grenze berühren und trotzdem gültig bleiben?
In dieser Grundversion nicht. H muss vollständig außerhalb bleiben; eine Grenzberührung verwirft den Kandidaten auch bei anschließendem Außenschluss. Eine Berührungs- oder Rücktestvariante braucht eigene Regeln und Tests.
Liegt London immer fünf Stunden voraus?
Nein. Die USA und Großbritannien stellen an verschiedenen Tagen um. America/New_York und Europe/London für das jeweilige Datum umrechnen und anschließend der Brokerzeit zuordnen. Ein fester Abstand verändert während der Übergangsphasen unbemerkt das getestete Fenster.
Belegt ein Verhältnis über 1.25 einen positiven Erwartungswert?
Nein. Es vergleicht geschätzten geplanten Verlust und Gewinn eines Kandidaten. Wahrscheinlichkeiten, Häufigkeit der Zeitausstiege und die vollständige Kosten- und Ausführungsverteilung misst es nicht. Nur eine definierte, validierte Ergebnisserie kann den Erwartungswert untersuchen.
12. Quellen und Geltungsbereich
NIST dokumentiert die US-Zeitkonventionen; MetaQuotes OrderSend dokumentiert Einstiegskurse und Auftragsgrenzen. Die britische Zeitzuordnung behandelt der Session-Leitfaden. Diese Quellen bestätigen weder die Ausbruchsregeln noch deren Profitabilität. Spanne, Zwei-Schluss-Bedingung, Zeitlimits und Kostenschwelle sind Forschungsentscheidungen des Autors.
Forex und gehebelter Handel sind mit erheblichen Risiken verbunden. Dieses Material dient der Bildung und ist keine Anlageberatung. Vergangene oder simulierte Ergebnisse garantieren keine zukünftige Wertentwicklung.