

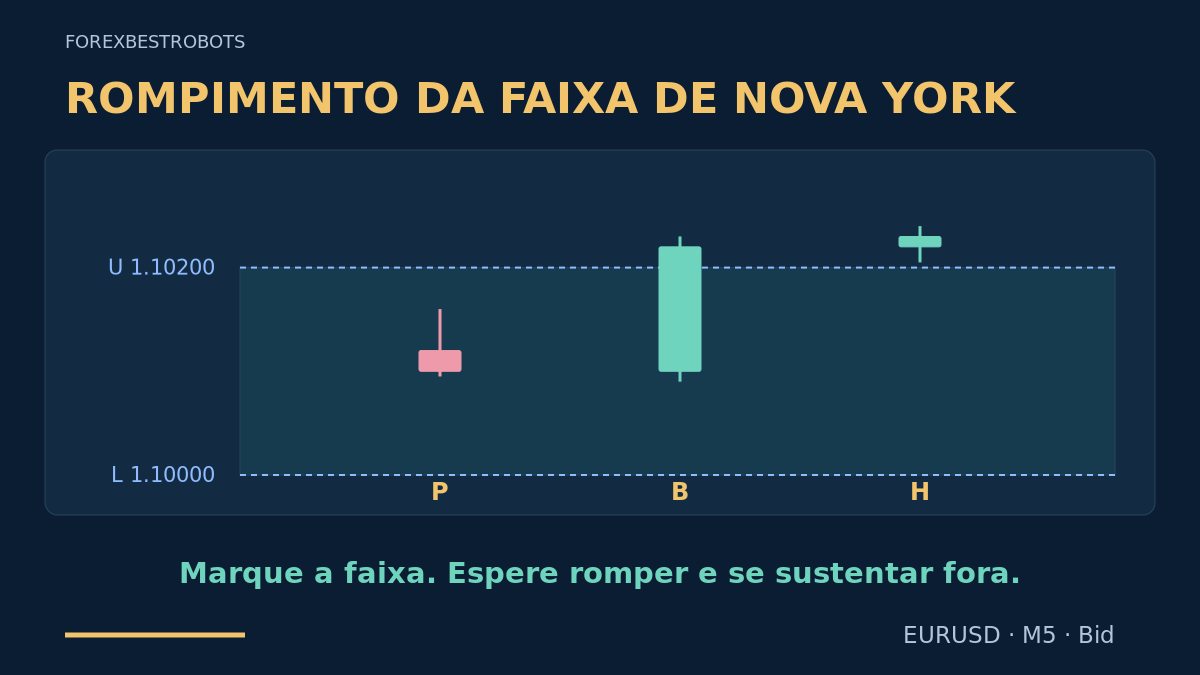
Um rompimento pode fechar fora de uma faixa e voltar para dentro logo depois. Este modelo espera mais um candle: o primeiro fecha além da faixa fixa e o seguinte precisa ficar inteiramente fora, sem tocar o limite rompido. Em linguagem simples: marque a faixa, espere o rompimento e confira se o próximo candle se sustenta fora. A espera adicional também pode piorar o preço de entrada; por isso, a confirmação nunca substitui a verificação de custos e risco.
1. Dê uma função própria ao terceiro modelo
A estratégia da faixa de abertura de Londres usa uma faixa formada após o início de Londres e um fechamento externo posterior. O modelo de falso rompimento asiático opera o retorno imediato para dentro. Este modelo fixa uma faixa antes de uma janela de decisão de Nova York e exige dois fechamentos externos consecutivos. É um teste específico de continuação, separado do modelo amplo da sessão de Nova York. Um reteste do limite não confirma esta entrada; trate essa variante separadamente.
2. Use o horário local de Nova York como referência
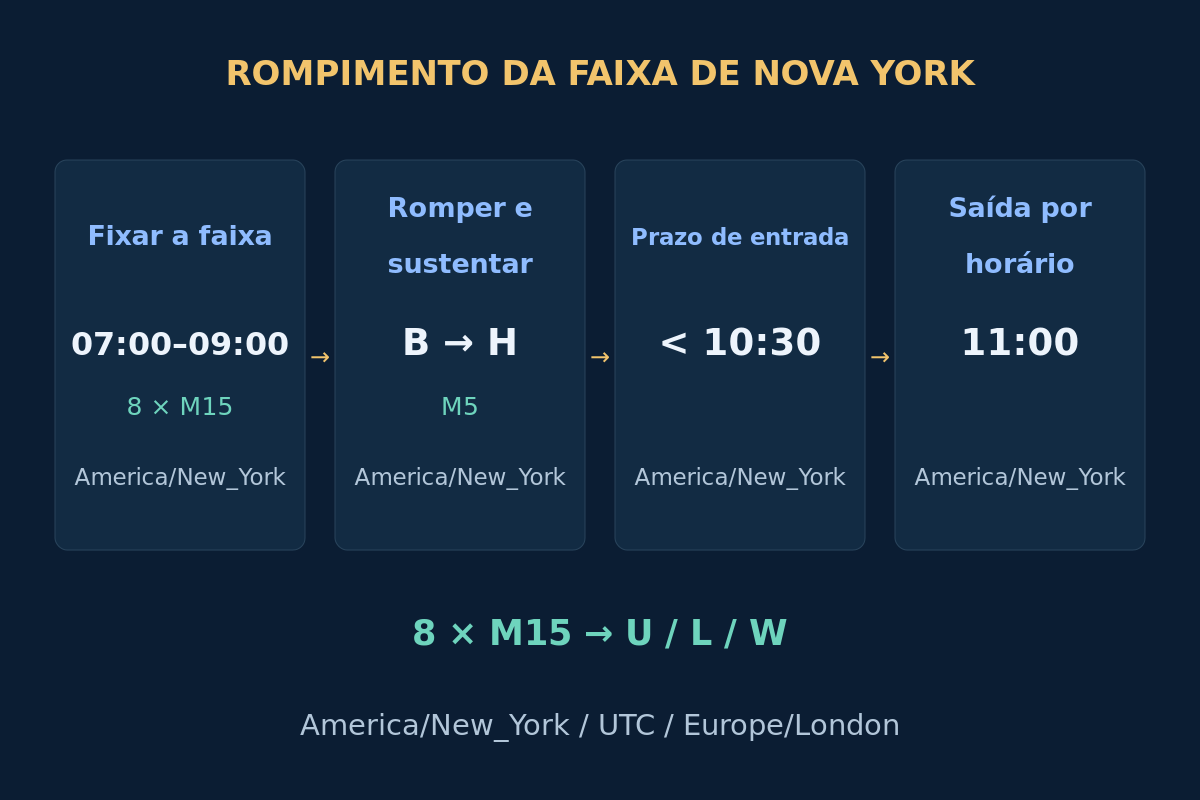
Forme a referência durante [07:00, 09:00) America/New_York na data de negociação. É uma janela escolhida para pesquisa, não uma definição universal da abertura do Forex ou do mercado de ações. B pode fechar de 09:05 a 10:20, inclusive; H deve ser o candle M5 imediatamente seguinte, fechando de 09:10 a 10:25. Envie estritamente antes de 10:30; solicite encerrar qualquer posição restante às 11:00 de Nova York.
Converta cada data histórica separadamente para UTC, Europe/London e horário da corretora. Em 2026-03-16, Nova York 09:00 corresponde a UTC 13:00 e Londres 13:00. Em 2026-04-13, o mesmo horário de Nova York corresponde a UTC 13:00, mas Londres 14:00. A relação sazonal muda porque Estados Unidos e Reino Unido ajustam seus relógios em datas diferentes. Os horários dos candles MT4 indicam a abertura; o exemplo marca os fechamentos. Veja o guia de sessões e fusos horários.
3. Fixe a faixa e confira se o dia está apto
Use 8 candles Bid M15 de EURUSD válidos e consecutivos, com aberturas de 07:00 a 08:45 de Nova York. Às 09:00, fixe U = max(High), L = min(Low) e W = U − L. Aceite W de 20 a 60 pips, inclusive; um pip vale 0.00010 e o tick ilustrativo é 0.00001. Histórico incompleto, mercado fechado ou largura inválida significam não operar; não redesenhe a faixa depois.
Às 09:00, exija que o fechamento Bid M5 recém-concluído P esteja na metade central: L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. P precisa ser válido e coincidir com o último fechamento M15. Caso contrário, não habilite o dia. Essa regra evita começar com o preço já na borda; não comprova equilíbrio nem prevê expansão.
Antes de habilitar o dia e novamente antes da entrada, verifique um calendário atualizado que cubra todos os eventos relevantes para EUR/USD. Pule o dia se a exclusão de um evento selecionado de alto impacto, [event − 15 minutes, event + 15 minutes), se sobrepuser a [09:00, 11:00) de Nova York. Fixe provedor, famílias de eventos e definições de impacto antes do teste. Cobertura ausente ou não verificada bloqueia a entrada. O guia de risco de notícias explica sobreposições e surpresas não programadas.
4. Use apenas o primeiro fechamento externo B
O primeiro fechamento M5 estritamente fora da faixa na janela permitida para B consome o único candidato do dia, compartilhado pelos dois sentidos, mesmo que depois seja rejeitado. Para um possível BUY, exija 0 < B_close − U ≤ 0.20 × W e B_high ≤ U + 0.50 × W. Para um possível SELL, exija 0 < L − B_close ≤ 0.20 × W e B_low ≥ L − 0.50 × W. Nos dois casos, exija 0 < B_high − B_low ≤ W.
B pode ter corpo de alta ou de baixa; o requisito é fechar fora. Um pavio isolado ou um fechamento exatamente no limite não é B. Se o primeiro fechamento externo exceder um limite, o dia termina. Não substitua B por um rompimento posterior, não troque de lado nem reutilize a faixa após prejuízo ou falha na confirmação.
5. O candle seguinte H precisa se sustentar inteiramente fora
BUY exige uma H de alta com H_low > U, H_close ≥ B_close e H_high ≤ U + 0.25 × W. SELL exige uma H de baixa com H_high < L, H_close ≤ B_close e H_low ≥ L − 0.25 × W. O candle deve ficar inteiramente fora, sem recuo do fechamento em direção à faixa e com extensão limitada. A igualdade é aceita na comparação dos fechamentos e no limite de extensão; tocar a borda da faixa invalida o candidato.
Somente o candle M5 imediatamente seguinte pode confirmar. Uma H sem corpo, um intervalo ausente, uma sustentação posterior, um toque no limite ou H fechando após 10:25 encerram o candidato e o dia. Um reteste de rompimento posterior pertence a outro modelo. Esperar H pode filtrar alguns retornos imediatos e perder outras oportunidades; apenas testes comparáveis estabelecem o efeito líquido.
6. Verifique uma cotação e coloque proteção fixa
Examine a primeira cotação do próprio símbolo recebida após o fechamento de H, dentro de 15 segundos, com no máximo 2 segundos decorridos desde o recebimento e relógios verificados. Exija Bid < Ask negociável, spread não superior a 2 pips nem a 0.05 × W, e abs(Bid − H_close) ≤ 0.05 × W. Bid deve continuar estritamente além do limite rompido e a no máximo 0.25 × W dele. Qualquer retorno Bid observado ao limite depois de H, ou toque no alvo Bid projetado antes do envio, cancela o candidato. Rejeite dados ausentes ou inconsistentes; não espere uma cotação melhor. Envie antes de 10:30 de Nova York.
BUY entra em Ask, com stop Bid fixo S = U − 0.25 × W e alvo T = U + W, ambos arredondados para baixo em ticks válidos. SELL entra em Bid, com stop Ask fixo S = L + 0.25 × W + 0.00020 e alvo T = L − W + 0.00020, ambos arredondados para cima. O alvo Bid projetado de SELL é L − W. A conversão de 2 pips no lado vendido é uma margem explícita, não histórico Ask nem previsão de spread. Confira a ordem final dos preços e as distâncias da corretora; não aproxime o stop para fazer a relação passar.
Não pode existir posição EURUSD nem ordem pendente EURUSD em toda a conta. Confira permissão, exposição agregada, margem, volume e o teste de custos abaixo. Estabeleça stop e alvo válidos na ordem inicial ou não abra. Após execução confirmada, verifique novamente os mesmos níveis fixos, a relação sem arredondamento após custos e o orçamento de perda com a entrada real. Uma condição descumprida ou proteção ausente exige solicitar encerramento e registrar custos. Uma solicitação malsucedida ou resposta incerta consome o dia; confira a correspondência com o estado real na corretora antes de agir novamente.
7. Acompanhe um BUY inventado até a confirmação
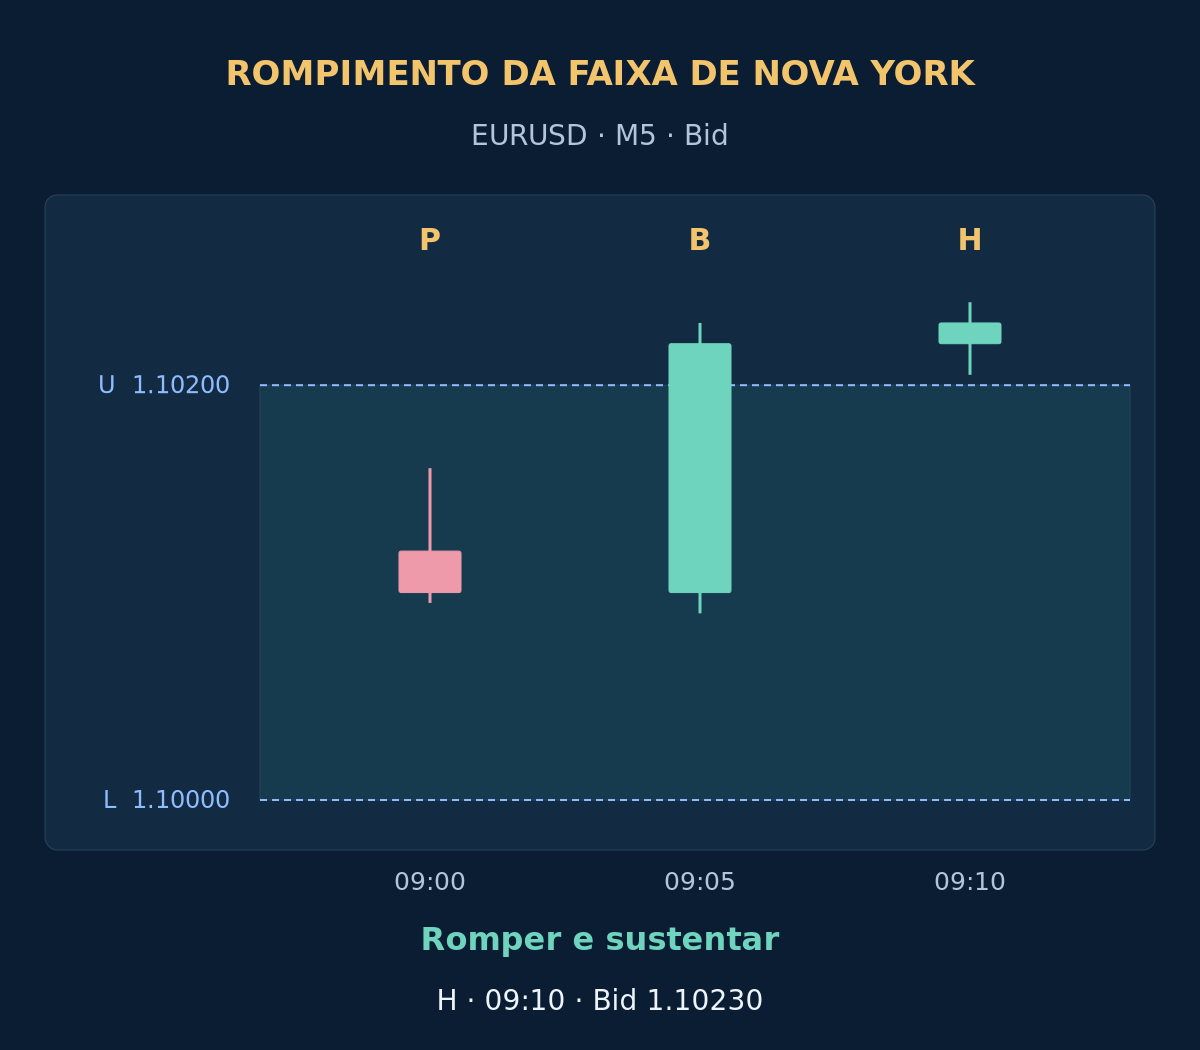
Suponha U = 1.10200, L = 1.10000 e W = 20 pips válidos e fixos. A tabela contém candles Bid M5 inventados, marcados pelo fechamento de Nova York em 2026-03-16. P fecha na metade central. B fecha 2 pips acima de U, dentro do limite de fechamento de 4 pips; sua máxima fica 3 pips acima de U, dentro do limite do extremo de 10 pips. Sua amplitude de 14 pips é menor que W.
| Fechamento Nova York | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| 09:00 P | 1.10120 | 1.10160 | 1.10095 | 1.10100 |
| 09:05 B | 1.10100 | 1.10230 | 1.10090 | 1.10220 |
| 09:10 H | 1.10220 | 1.10240 | 1.10205 | 1.10230 |
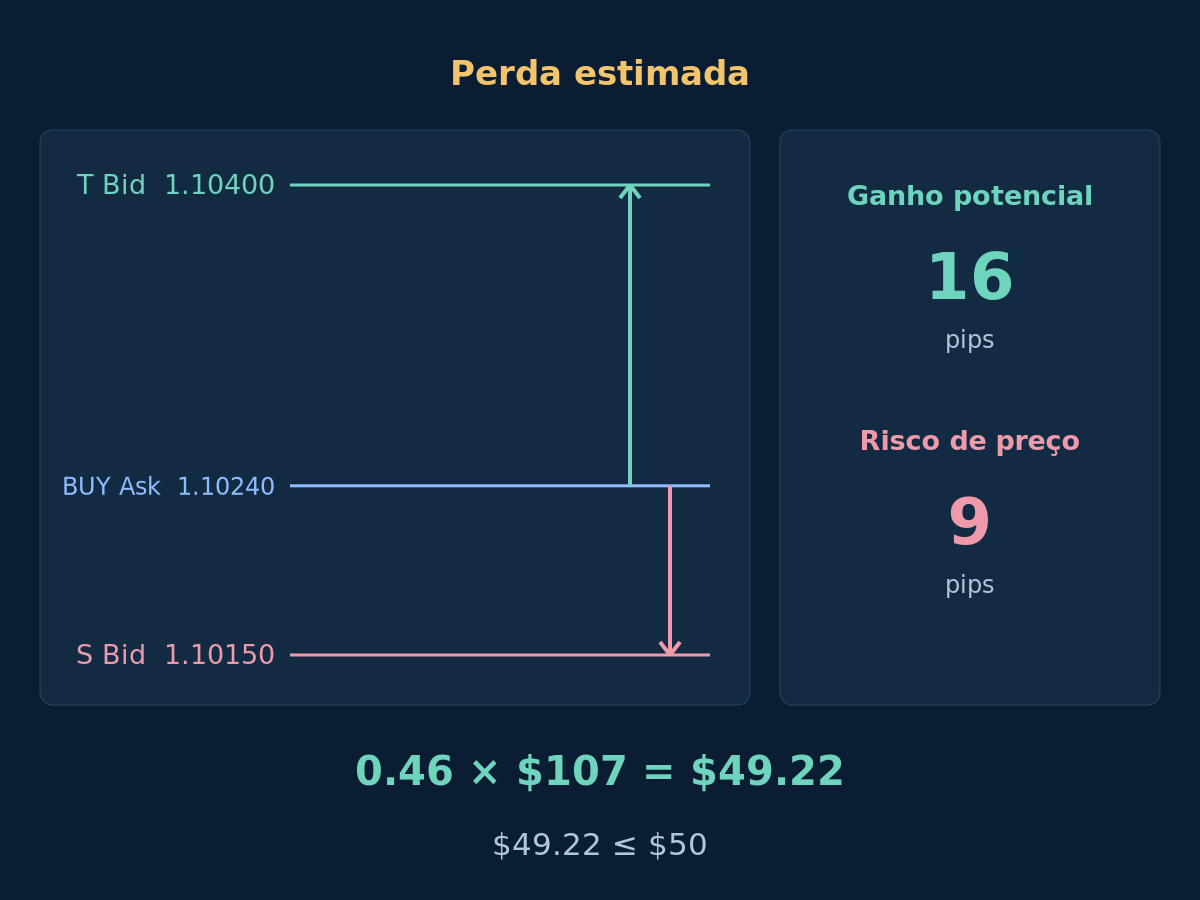
H é de alta, sua mínima está estritamente acima de U, seu fechamento supera o de B e sua máxima fica 4 pips acima de U, dentro do limite de extensão de 5 pips. Suponha que calendário, dados e ordens passem em todas as verificações. A primeira cotação às 09:10:01 é Bid 1.10230 / Ask 1.10240, sem cancelamento intermediário. Uma execução BUY nesse Ask dá S = 1.10150 e T = 1.10400: risco de 9 pips e ganho potencial de 16 pips. Não há uma saída posterior especificada.
Se a primeira cotação fosse Bid 1.10240 / Ask 1.10250, o spread continuaria em 1 pip e o deslocamento Bid de 1 pip respeitaria o limite. Porém, o risco passaria a 10 pips e o ganho potencial a 15 pips. Com os custos abaixo, Reward1 / Loss1 = $133 / $117 ≈ 1.14, abaixo de 1.25. Rejeite essa cotação em vez de alongar o alvo ou apertar o stop.
8. Deixe custos e orçamento de perda definirem o volume
Use patrimônio ilustrativo de $10,000 e orçamento de perda de $50, ou 0.5%. Na cotação aceita, a perda estimada é $107 por lote. Um volume de 0.46 lote estima perda de $49.22; o próximo passo, 0.47 lote, estima $50.29 e supera o orçamento. O candle adicional não justifica ultrapassá-lo. São premissas de planejamento, não risco recomendado nem teto de perda garantido.
Mostrar custos exatos, cálculo dos lotes e formação dos candles de referência
dSL e dTP são distâncias positivas, em pips, da entrada executável ao stop e ao alvo. Suponha conta USD, 100,000 EUR por lote, valor do pip V = $10 por lote, margem adicional total de execução adversa s = 1 pip por desfecho, comissão de abertura e fechamento c = $7 por lote e reserva de financiamento f = $0. As taxas são lineares, sem mínimo. Use Loss1 = (dSL + s) × V + c + f e Reward1 = (dTP − s) × V − c − f. O spread contido nas distâncias é contado uma vez. Exija estimativas positivas e Reward1 / Loss1 ≥ 1.25 com valores sem arredondar. Os números do exemplo usam ponto decimal e vírgula para separar milhares.
Aqui, Loss1 = (9 + 1) × $10 + $7 = $107 e Reward1 = (16 − 1) × $10 − $7 = $143, então $143 / $107 ≈ 1.34. Com mínimo e passo de 0.01 lote, floor(($50 / $107) / 0.01) × 0.01 = 0.46 lote. Depois, 0.46 × $107 = $49.22 e 0.46 × $143 = $65.78. São desfechos estimados alternativos, não duas cobranças nem resultados realizados. Confira contrato, conversão, taxas e margem reais; pule se o lote mínimo for grande demais. Veja custos de negociação e risco da conta.
Para reproduzir a referência, repita R1–R4 abaixo duas vezes em ordem: 8 candles M15 consecutivos com aberturas de 07:00 a 08:45 de Nova York e término às 09:00. Cada fechamento se conecta à próxima abertura. O último fechamento M15 coincide com P; os preços M5 informados para P cabem naquele M15 final. As OHLC de referência não especificam todos os candles M5 ou ticks intermediários. É um exemplo de preços reproduzível, não prova de execução histórica, e a relação após custos não estabelece retorno, taxa de acerto ou expectativa matemática.
| Linha de referência | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| R1 | 1.10100 | 1.10160 | 1.10000 | 1.10070 |
| R2 | 1.10070 | 1.10200 | 1.10050 | 1.10160 |
| R3 | 1.10160 | 1.10180 | 1.10080 | 1.10130 |
| R4 | 1.10130 | 1.10170 | 1.10090 | 1.10100 |
9. Mantenha as saídas fixas e respeite o horário
Mantenha S e T aceitos sem alteração: sem trailing, deslocamento do stop para o preço de entrada, saída parcial, aumento de posição para melhorar o preço médio ou reversão automática. Execuções anteriores de stop ou alvo que realmente ocorreram têm prioridade. Se a posição continuar aberta às 11:00 de Nova York, solicite encerramento na primeira cotação negociável: Bid para fechar BUY e Ask para fechar SELL. Uma falha de conexão não prorroga o prazo, embora possa atrasar a execução real. Não há segundo candidato diário após perda, entrada não realizada ou resposta incerta.
Se os preços exigidos, a conversão de horários ou a cobertura do calendário ficarem inválidos durante a posição, ou uma exclusão de notícia recém-selecionada se sobrepuser ao tempo planejado restante, mantenha a proteção aceita e solicite encerramento quando for possível executar. Bloqueie novas entradas e reconcilie as ordens após reinicializações. Um alvo desenhado ou um pedido de encerramento enviado não é uma execução. O guia de filtros de sessão e notícias para EA explica os mecanismos. Gaps, execução pior e mudanças de taxas podem superar a perda estimada.
10. Teste se o segundo fechamento compensa a espera
Reproduza em ordem temporal a referência M15 fixa, P, a primeira B, H imediatamente seguinte, cotações, respostas às ordens e saídas. Use ticks Bid/Ask históricos reais para acionamento no lado correto; a conversão vendida não é histórico Ask. Se OHLC não resolver a ordem intrabar de stop e alvo, use dados mais detalhados ou marque o caso como não resolvido sob uma convenção conservadora declarada. Ticks modelados do MT4 não são automaticamente registros originais. Veja backtesting responsável de EA.
Preserve candidatos rejeitados e dias sem operações, incluindo falhas de sustentação, bloqueios de notícias, cotações antigas, ordens rejeitadas e encerramentos por condições violadas após a execução. Compare versões de um e dois fechamentos como sistemas separados nas mesmas datas, dados e modelo de custos. Meça o custo da entrada tardia, movimentos perdidos e saídas por horário, não apenas a quantidade de falsos rompimentos. Reserve um período cronológico posterior para avaliação e verificações em demo em tempo real. Teste largura, condições de sustentação, custos e períodos de desencontro dos relógios dos EUA e Reino Unido sem mostrar só a variante vencedora; some a exposição compartilhada às moedas.
- As conversões da data entre Nova York, UTC, Londres e servidor estão verificadas.
- Os 8 candles M15 de referência e P são válidos; largura fixa e posição inicial passam nos controles.
- O calendário atual cobre integralmente a política de notícias.
- O primeiro fechamento externo B atende a todos os limites de extensão.
- H imediatamente seguinte fica inteiramente fora sem extensão excessiva.
- Primeira cotação, proteção fixa e relação sem arredondamento após custos passam.
- Volume, margem e exposição conjunta cabem no orçamento; nenhuma ordem ou posição EURUSD bloqueia a entrada.
- A tentativa diária, o estado da corretora e a saída das 11:00 serão acompanhados e reconciliados.
11. Perguntas sobre a confirmação com dois fechamentos
Dois fechamentos garantem menos falsos rompimentos?
Não. A regra rejeita um retorno imediato específico, mas pode aceitar falhas posteriores. Pode entrar a um preço pior ou perder todo o movimento. Compare resultados líquidos completos, inclusive dias sem operações, em vez de presumir que mais confirmação é sempre melhor.
H pode tocar o limite e continuar válida?
Não nesta versão. H precisa ficar inteiramente fora; tocar o limite invalida o candidato mesmo que depois feche fora. Uma variante com toque e sustentação ou reteste precisa de regras e testes separados.
Londres está sempre cinco horas à frente?
Não. Estados Unidos e Reino Unido mudam os relógios em datas diferentes. Use conversões America/New_York e Europe/London específicas para a data e depois o horário da corretora. Um deslocamento fixo altera silenciosamente a janela testada nos períodos de desencontro.
Uma relação acima de 1.25 comprova expectativa positiva?
Não. Ela compara perda e ganho planejados estimados para um candidato. Não mede probabilidades, frequência das saídas por horário nem a distribuição completa de custos e execuções. Somente uma série de resultados definida e validada permite avaliar a expectativa matemática.
12. Referências e escopo
O NIST documenta as convenções de horário dos EUA; MetaQuotes OrderSend documenta cotações de entrada e restrições de ordens. O guia de sessões cobre a conversão britânica. Essas fontes não endossam as regras do rompimento nem sua rentabilidade. Faixa, dois fechamentos, prazos e limite após custos são escolhas de pesquisa do autor.
Forex e negociação alavancada envolvem riscos substanciais. Este material é educativo, não é recomendação de investimento. Resultados passados ou simulados não garantem desempenho futuro.