

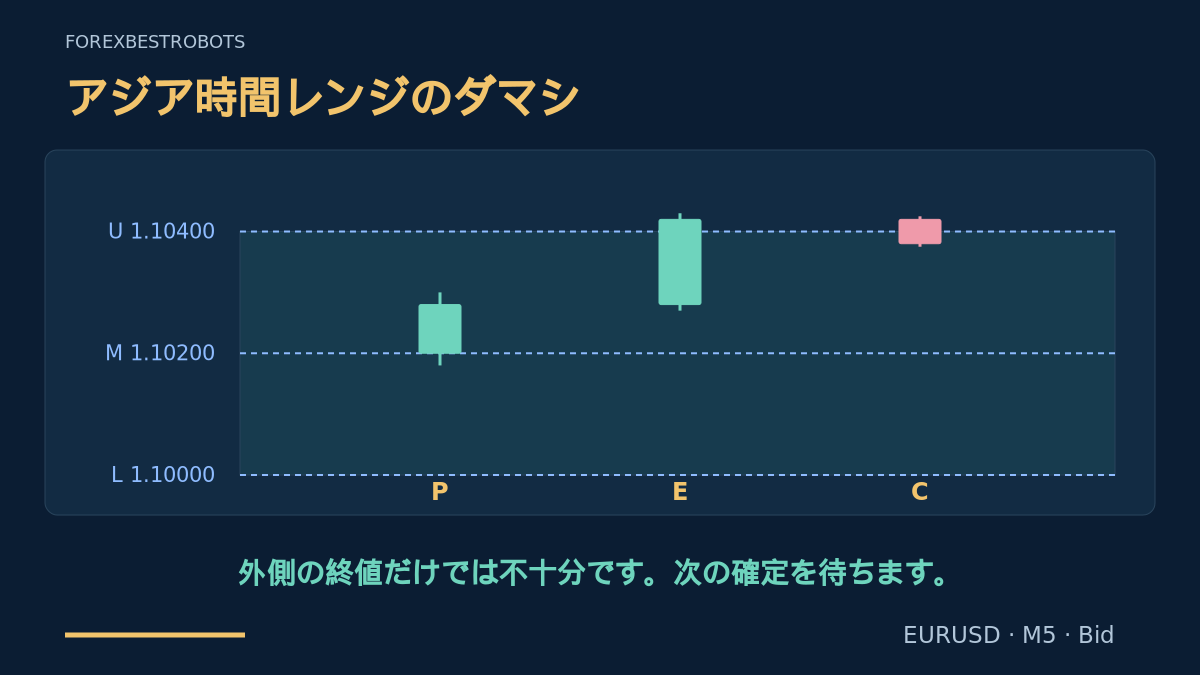
価格がレンジの外で確定しても、次の足ですぐ内側へ戻ることがあります。このモデルは、先に形成したアジア時間の基準レンジを使い、限定したロンドン時間帯に起こる拡大失敗を調べます。考え方は単純で、復帰を待ってから元の中央に向かう取引を検討します。ヒゲだけでは足りず、遅れて戻った場合も対象外です。
1. このモデル独自の役割を決める
開始時レンジのブレイク戦略は、ロンドン開始後に作ったレンジからの確定ブレイクに追随します。本モデルは、以前に固定したレンジからの拡大失敗に逆らう方向です。一般的なアジア時間のレンジ手法とは異なり、外側終値の直後に内側終値を必要とします。D1のダマシ戦略と違い、基準は前ブローカー日ではなく固定UTC区間です。別々に検証し、損失中のブレイク取引を後からこの反転モデルに読み替えないでください。
2. 基準形成とエントリーの時計を分ける
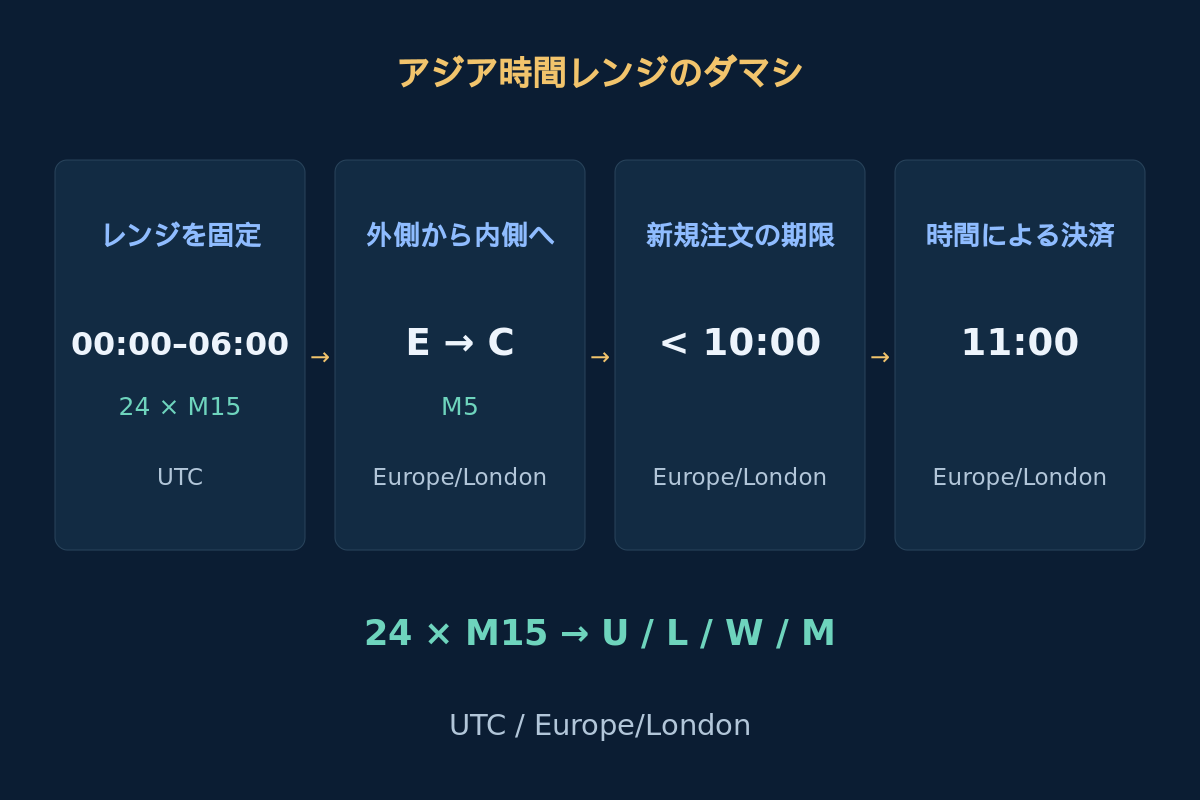
取引日のUTC [00:00, 06:00)で基準を作ります。これは選んだアジア時間の参考区間であり、アジアの全取引時間を普遍的に定義するものではありません。その後はEurope/Londonを使い、Eの確定を08:05から09:50まで両端含みで許可します。Cは直後の足で、確定は08:10から09:55です。10:00より前に送信し、11:00ロンドンには残存ポジションの決済を要求します。
ロンドン08:00は冬季UTC 08:00、英国夏時間中はUTC 07:00です。固定基準とエントリー時間帯の間隔は季節で変わります。過去の各日付について両方をサーバー時間に換算し、現在の時差を使い回さないでください。MT4足の時刻は始値の時刻ですが、例では確定時刻を表示します。セッションとタイムゾーンのガイドを参照してください。
3. レンジを固定し、その日の判定を有効にする
UTC 00:00から05:45に始まる、有効で連続したEURUSD・M15のBid足24本を使います。06:00にU = max(High)、L = min(Low)、W = U − L、M = (U + L) / 2を保存し、固定します。Wは20~60ピップスを両端含みで許容します。1ピップは0.00010、例のティックは0.00001です。履歴欠落、幅の不適合、休場時は見送ります。
ロンドン08:00に、確定したばかりのM5 Bid終値Pが中央半分にあることを要求します:L + 0.25 × W ≤ P_close ≤ U − 0.25 × W。外れていればその日は判定を有効にしません。確認しているのは開始位置であり、市場の均衡を証明する条件ではありません。このロンドン区間より前の外側への動き自体は、本ルールの候補ではありません。
判定の有効化前とエントリー前に、EUR/USD関連イベントを完全にカバーする最新カレンダーを確認します。選択した重要イベントの除外区間[event − 15 minutes, event + 15 minutes)がロンドン[08:00, 11:00)と重なる日は見送ります。提供元、イベント群、重要度定義は検証前に固定します。情報不足や未確認のカバレッジでは新規禁止です。区間重複と突発ニュースはニュースリスクのガイドで説明しています。
4. 最初に外側で確定したEだけを使う
Eの許可時間内で、レンジを厳密に外れた最初のM5終値を探します。これが売買両方向で共用するその日唯一の候補枠を消費し、後で却下されても復活しません。SELL候補には0 < E_close − U ≤ 0.25 × WとE_high ≤ U + 0.50 × W、BUY候補には0 < L − E_close ≤ 0.25 × WとE_low ≥ L − 0.50 × Wを要求します。どちらも0 < E_high − E_low ≤ Wが必要です。
Eの実体は陽線でも陰線でも構いません。必要なのは外側終値です。ヒゲだけ外に出て終値が内側、または境界ちょうどの終値はEではありません。最初の外側終値が上限条件に違反すればその日は終了します。Eの高値と安値を保存し、後の足に置き換えたり、方向を切り替えたり、結果を見て基準を描き直したりしません。
5. 直後のC足にだけ確認の機会を与える
SELLは陰線CでU − 0.25 × W < C_close < U、C_high < E_high、C_low > Mを要求します。BUYは陽線CでL < C_close < L + 0.25 × W、C_low > E_low、C_high < Mを要求します。厳密な条件により、復帰を突破側の境界近くに限定し、再度の外側への伸びや、すでに中央へ到達した候補を却下します。
次の足ですぐ戻らなければなりません。等号、実体のない足、M5区間欠落、後続足での復帰、09:55を過ぎたC確定はいずれも候補と当日の終了です。これらはエントリー前のBid足に対する棄却条件であり、ストップや目標の仮想約定ではありません。中央は算術的な目標であって価格を引き寄せる磁石ではなく、内側で確定しても再ブレイクし得ます。
6. 気配を一度確認して固定保護を設定する
C確定後、最初に受信した対象銘柄の気配を確認します。15秒以内に到着し、確認済み時計で受信後経過時間が2秒以下であることが必要です。取引可能なBid < Ask、スプレッドが2ピップス以下かつ0.05 × W以下、さらにabs(Bid − C_close) ≤ 0.10 × Wを要求します。BidはCで指定した復帰ゾーン内に残っている必要があります。C後から送信までに、Eの外側極値またはMへのBid接触を観測したら取消しです。データ不足や矛盾は却下し、好転する気配を待ちません。送信はロンドン10:00より厳密に前です。
BUYはAskで入り、固定BidストップS = E_low − 0.00010と目標T = Mを、ともに有効ティックへ切り下げます。SELLはBidで入り、固定AskストップS = E_high + 0.00010 + 0.00020と目標T = M + 0.00020を、ともに切り上げます。売り側の2ピップス換算は明示した仮定で、過去のAskやスプレッド予測ではありません。最終価格の順序とブローカー距離制約を確認します。
口座にEURUSDポジションも待機注文もないことを要求します。合計リスク、取引許可、証拠金、数量、後述のコスト条件を確認します。初期注文と同時に有効なストップと目標を設定できなければ開きません。約定確認後、実建値で固定水準、費用後比率、損失予算を再確認します。制約違反や保護欠落なら決済を要求し、費用を記録します。失敗や応答不明でも当日の機会は消費済みです。次の操作前にブローカー側の状態を照合します。
7. 架空のSELLの流れを読む
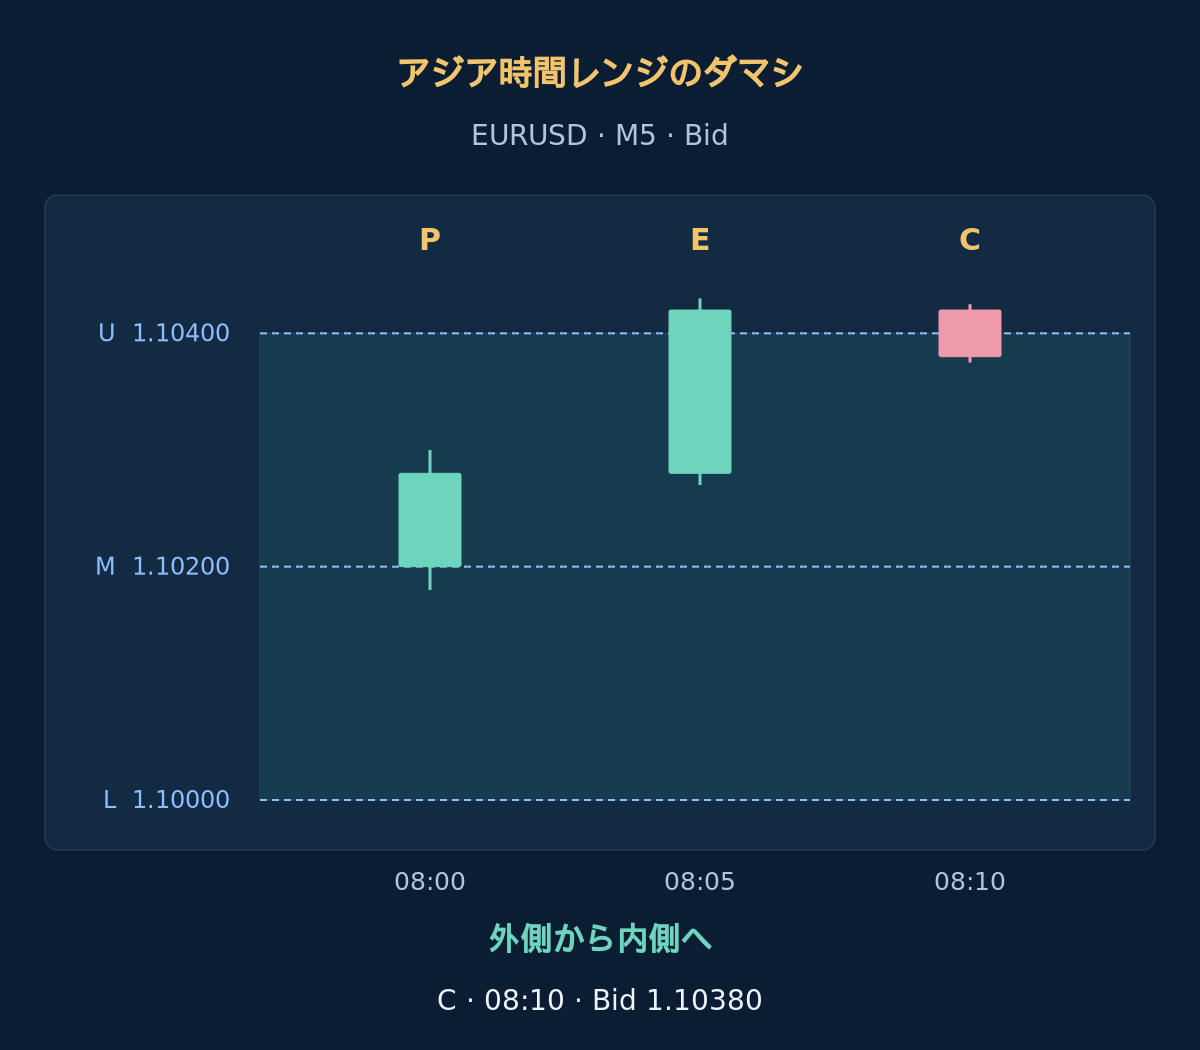
有効な基準をU = 1.10400、L = 1.10000、W = 40ピップス、M = 1.10200と仮定します。表は2026-03-16の架空M5 Bid足で、時刻はロンドンでの確定です。この日はロンドンがUTCです。Pは中央半分で確定。EはUより2ピップス上で確定し、高値は3ピップス上なので、終値上限10ピップス、極値上限20ピップス以内です。値幅16ピップスもW未満です。
| ロンドン確定時刻 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| 08:00 P | 1.10200 | 1.10300 | 1.10180 | 1.10280 |
| 08:05 E | 1.10280 | 1.10430 | 1.10270 | 1.10420 |
| 08:10 C | 1.10420 | 1.10425 | 1.10375 | 1.10380 |
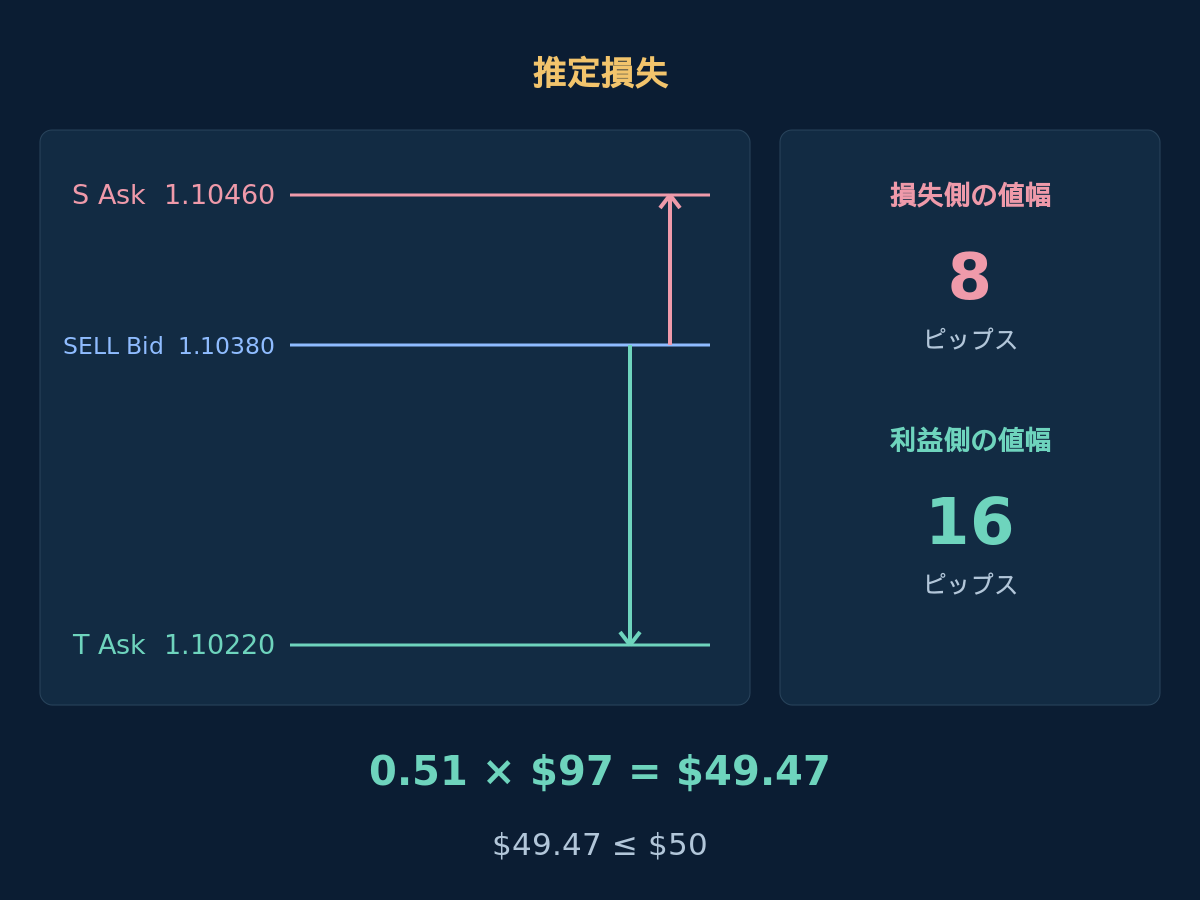
Cは陰線で1.10300より上の復帰ゾーン内で確定し、E高値より下、Mより上にとどまります。ニュース・データ・注文条件はすべて満たすと仮定します。08:10:01の最初の気配はBid 1.10380 / Ask 1.10390で、途中の取消条件もありません。そのBidでSELL約定ならS = 1.10460、T = 1.10220で、損失側8ピップス、利益側16ピップスです。その後の決済は示しません。
最初のBidが代わりに1.10340で、スプレッドは同じ1ピップなら、許容する変位4ピップスの条件は通ります。しかし損失側も利益側も12ピップスです。下記コストならReward1 / Loss1 = $103 / $137 ≈ 0.75となり、1.25未満です。遅いエントリーは却下します。目標を反対の境界へ移したり、ストップを狭めたりして余地を作ってはいけません。
8. 費用後の条件で判定しロットを切り下げる
例では有効証拠金$10,000、損失予算$50、すなわち0.5%を仮定します。条件を満たす気配での推定損失は1ロット当たり$97です。0.51ロットなら推定$49.47ですが、次の0.52ロットでは$50.44と予算超過です。計画上の仮定であり、リスク推奨や損失上限の保証ではありません。
コスト・ロット計算・基準足を詳しく見る
dSLとdTPは約定可能な建値からストップと目標までの正の距離で、単位はピップスです。USD口座、1ロット100,000 EUR、1ロット当たりピップ価値V = $10、各結果に対する追加の不利な約定幅合計s = 1ピップ、往復手数料c = 1ロット当たり$7、金利等の予備費f = $0を仮定します。手数料は最低額なしの比例制です。Loss1 = (dSL + s) × V + c + fとReward1 = (dTP − s) × V − c − fを使います。距離に含まれるスプレッドは一度だけ計上し、両推定値が正で、丸め前の値でReward1 / Loss1 ≥ 1.25を要求します。
ここではLoss1 = (8 + 1) × $10 + $7 = $97、Reward1 = (16 − 1) × $10 − $7 = $143で、$143 / $97 ≈ 1.47です。最小単位と刻みが0.01ロットなら、floor(($50 / $97) / 0.01) × 0.01 = 0.51ロット。したがって0.51 × $97 = $49.47、0.51 × $143 = $72.93です。別々の結果の推定であり、二重課金でも実現損益でもありません。実際の契約価値、通貨換算、料金、証拠金を確認し、最小ロットが大きすぎるなら見送ります。取引コストと口座リスクも参照してください。
基準を再現するには下のR1–R6を順に4回繰り返し、UTC 00:00から06:00までの連続したM15足24本にします。各終値は次の始値につながります。この架空の冬季日では、06:00から07:50までの間のM5足を始値・終値1.10200、高値1.10220、安値1.10180とし、次にPが07:55に始まります。再現できるのは価格例で、過去のティック約定ではありません。費用後比率からリターン、勝率、期待値は証明できません。
| 基準足 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| R1 | 1.10200 | 1.10300 | 1.10100 | 1.10240 |
| R2 | 1.10240 | 1.10400 | 1.10160 | 1.10320 |
| R3 | 1.10320 | 1.10360 | 1.10060 | 1.10120 |
| R4 | 1.10120 | 1.10220 | 1.10000 | 1.10080 |
| R5 | 1.10080 | 1.10240 | 1.10040 | 1.10160 |
| R6 | 1.10160 | 1.10300 | 1.10100 | 1.10200 |
9. 固定決済と時間制限を守る
受理済みSとTは変更せず、トレーリング、建値移動、部分決済、平均価格調整のための追加、自動反転を行いません。実際に先に起きたストップ・目標の約定を優先します。ロンドン11:00にまだ保有中なら、最初の取引可能な気配で決済を要求し、BUYはBid、SELLはAskで閉じます。接続切れは期限延長を意味しませんが、実際の執行は遅れ得ます。損失後や応答不明後も含め、その日に次の候補はありません。
保有中に必要な価格、時刻対応、カレンダー範囲が無効になった場合や、新しく選んだニュース除外区間が残りの予定保有時間と重なった場合は、受理済みの保護を残し、執行可能になり次第決済を要求します。新規を止め、再起動後は注文を照合します。描画水準や送信済み決済要求は約定ではありません。EAフィルターガイドで仕組みを分けています。窓開け、不利な約定、料金変化で推定損失を超えることがあります。
10. レンジ内復帰を独立した手法として検証する
固定M15基準、P、最初のE、直後のC、受信気配、注文応答、決済を時系列で再生します。売買側の判定には本物の過去Bid/Askティックを使い、売り側換算をAsk履歴の代用にしません。OHLCで足内のストップ・目標の順序が分からなければ、細かいデータを使うか、事前の保守的ルールで未解決と記録します。MT4生成ティックは自動的に元記録と同じにはなりません。EAの適切なバックテストを参照してください。
開始位置不適合、戻り失敗、ニュース除外、古い気配、注文拒否、約定後中止も含め、却下候補と取引なしの日を残します。後続の期間を時系列で評価用に確保し、デモでフォワード確認します。コスト、幅、復帰の深さ、季節の時刻変更への感度を調べ、最良仕様だけを報告しません。継続と復帰を別々に比較し、純損益、ドローダウン、連敗、共通通貨リスクを評価します。確定復帰と中央目標だけで優位性は証明できません。
- 対象日のUTC・ロンドン・サーバー時刻を確認した。
- M15基準足24本とPが有効で、固定幅と開始位置が条件を満たす。
- 最新カレンダーが必要なニュース方針全体をカバーする。
- 最初のEが外側終値と伸びの上限を満たす。
- すぐ次のCが取消条件に触れず正しいゾーンへ戻る。
- 最初の気配、固定決済、丸め前の費用後比率が条件を満たす。
- ロット・証拠金・合計リスクが予算内で、EURUSD注文や保有が新規を妨げていない。
- 当日の試行、実際の注文状態、11:00決済を記録して照合する。
11. アジア時間レンジのダマシに関する疑問
アジア高値を超えるヒゲだけで売れますか?
いいえ。本仕様は外側終値Eの後、直後のCが指定した内側ゾーンで確定する必要があります。ヒゲだけを根拠にした反発狙いは別モデルです。どちらの形も中央到達を証明しません。
戻るまで数本待ってもよいですか?
この仕様では認めません。確認できるのはすぐ次のM5足だけで、遅い復帰は取引なしです。期間を延ばすなら、別仕様と別検証が必要です。
なぜ基準はUTCでエントリーはロンドン時間なのですか?
基準を固定UTC時間に置き、判断時間をロンドン現地時間に合わせる設計だからです。季節で両者の関係が変わります。通年で固定UTCのエントリー窓を使えば別システムになります。
費用後比率が1.25超なら正の期待値がありますか?
いいえ。候補について想定した二つの結果の推定値を比較しているだけです。各結果の確率、時間決済の頻度、全体の損益分布は測っていません。実際のコストや約定は異なり得ます。
12. 参照資料と適用範囲
GOV.UKでは英国の時刻規則、MetaQuotes OrderSendではエントリー気配と注文制約を確認できます。どちらもこのダマシ戦略や収益性を承認していません。レンジ、時刻、直後の復帰、費用後基準は筆者の検証上の選択です。
FXおよびレバレッジ取引には大きなリスクがあります。本稿は学習用であり、投資助言ではありません。過去やシミュレーションの結果は将来の成果を保証しません。