

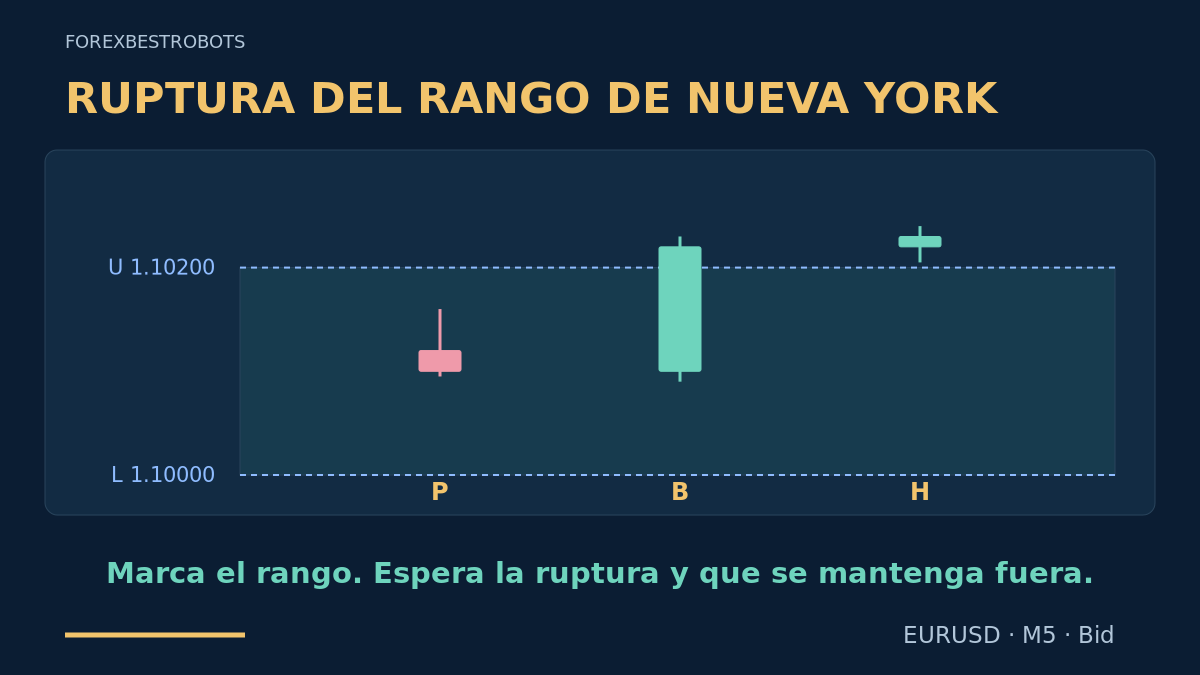
Una ruptura puede cerrar fuera de un rango y volver dentro de inmediato. Este modelo espera otra vela: la primera cierra más allá del rango fijo y la siguiente debe permanecer fuera sin tocar el límite roto. Dicho de forma sencilla: marca el rango, espera la ruptura y comprueba si la siguiente vela se mantiene fuera. Esa espera adicional también puede empeorar el precio de entrada, por lo que la confirmación nunca sustituye al control de costes y riesgo.
1. Asigna una función propia al tercer modelo
La estrategia del rango de apertura de Londres utiliza un rango formado tras el inicio de Londres y un cierre exterior posterior. El modelo de falsa ruptura del rango asiático opera una vuelta inmediata al interior. Este modelo fija un rango antes de una ventana de decisión de Nueva York y exige dos cierres exteriores consecutivos. Es una prueba concreta de continuación, separada del marco general de la sesión de Nueva York. Aquí un retesteo del límite no confirma la entrada; trata esa variante por separado.
2. Vincula las reglas a la hora local de Nueva York
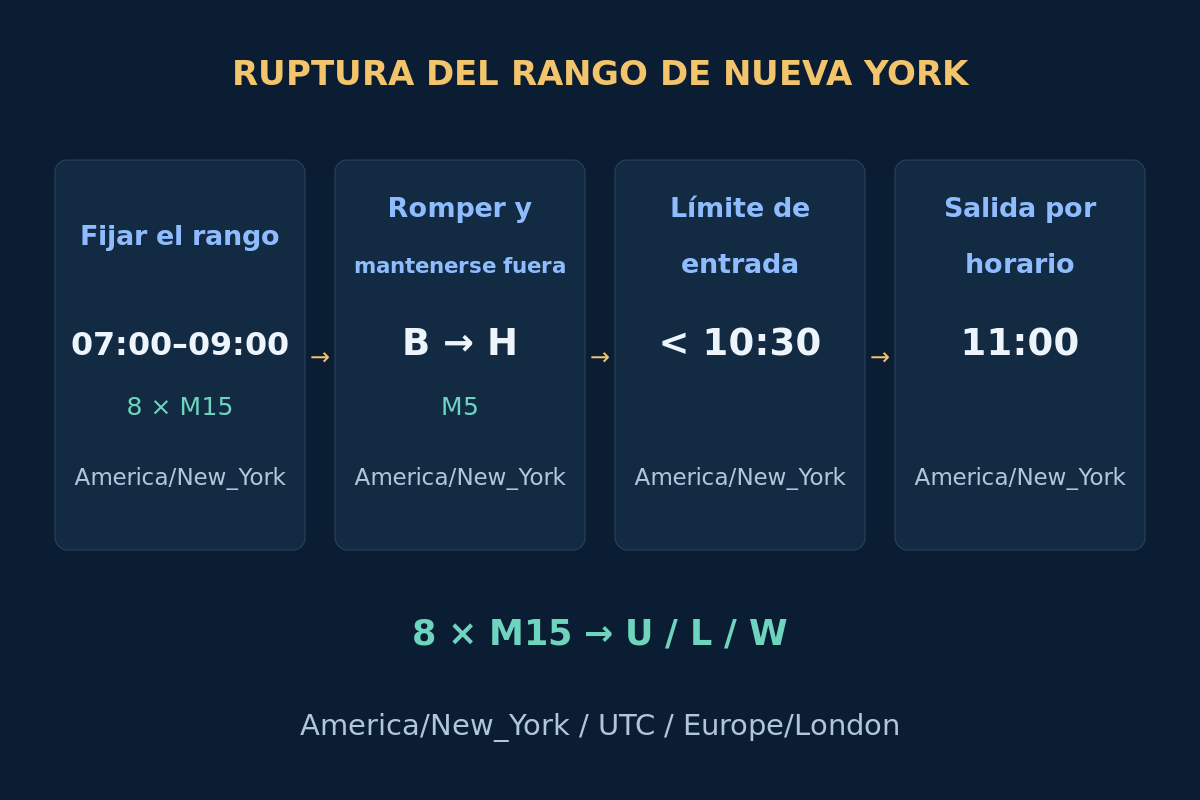
Forma la referencia durante [07:00, 09:00) America/New_York de la fecha de negociación. Es una ventana elegida para investigar, no una definición universal de la apertura de Forex o de la bolsa. B puede cerrar entre 09:05 y 10:20, ambos inclusive; H debe ser la vela M5 inmediatamente siguiente y cerrar entre 09:10 y 10:25. Envía estrictamente antes de 10:30; solicita cerrar cualquier posición restante a las 11:00 de Nueva York.
Convierte cada fecha histórica por separado a UTC, Europe/London y la hora del bróker. El 2026-03-16, las 09:00 de Nueva York son las 13:00 UTC y las 13:00 de Londres. El 2026-04-13, la misma hora de Nueva York es 13:00 UTC, pero 14:00 en Londres. La relación estacional cambia porque Estados Unidos y Reino Unido ajustan el reloj en fechas distintas. Las marcas temporales de las velas MT4 indican la apertura; el ejemplo etiqueta los cierres. Consulta la guía de sesiones y zonas horarias.
3. Fija el rango y comprueba si el día cumple los requisitos
Usa 8 velas Bid M15 de EURUSD válidas y consecutivas, con aperturas de 07:00 a 08:45 de Nueva York. A las 09:00 fija U = max(High), L = min(Low) y W = U − L. Acepta W entre 20 y 60 pips inclusive; un pip equivale a 0.00010 y el tick ilustrativo es 0.00001. Si faltan datos, el mercado está cerrado o la anchura no es válida, no operes; no redibujes el rango después.
A las 09:00 exige que el cierre Bid M5 recién completado P esté en la mitad central: L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. P debe ser válido y coincidir con el cierre de la última M15. De lo contrario, no habilites ese día. Esta regla evita empezar con el precio ya en un extremo; no demuestra equilibrio ni predice expansión.
Antes de habilitar el día y de nuevo antes de entrar, verifica un calendario actualizado con cobertura completa de los eventos relevantes para EUR/USD. Omite el día si la exclusión de un evento seleccionado de alto impacto, [event − 15 minutes, event + 15 minutes), se solapa con [09:00, 11:00) de Nueva York. Fija proveedor, familias de eventos y definiciones de impacto antes de probar. Una cobertura ausente o sin verificar bloquea la entrada. La guía de riesgo por noticias explica solapamientos y sorpresas no programadas.
4. Consume una sola vez el primer cierre exterior B
El primer cierre M5 estrictamente fuera del rango en la ventana permitida para B consume el único candidato diario para ambos sentidos, aunque luego sea rechazado. Para un posible BUY exige 0 < B_close − U ≤ 0.20 × W y B_high ≤ U + 0.50 × W. Para un posible SELL exige 0 < L − B_close ≤ 0.20 × W y B_low ≥ L − 0.50 × W. En ambos casos exige 0 < B_high − B_low ≤ W.
El cuerpo de B puede apuntar en cualquier dirección; lo necesario es su cierre completado fuera del rango. Una mecha aislada o un cierre exactamente sobre el límite no son B. Si el primer cierre exterior supera un límite, termina el día. No lo sustituyas por otra ruptura, no cambies de lado ni reutilices el rango tras una pérdida o una confirmación fallida.
5. Exige que la vela siguiente H se mantenga fuera
BUY necesita una H alcista con H_low > U, H_close ≥ B_close y H_high ≤ U + 0.25 × W. SELL necesita una H bajista con H_high < L, H_close ≤ B_close y H_low ≥ L − 0.25 × W. Estas condiciones exigen una vela completamente exterior, sin retroceso del cierre hacia el rango y con extensión limitada. Se admite igualdad al comparar cierres y en el límite de extensión, pero tocar el límite del rango invalida el candidato.
Solo puede confirmar la vela M5 inmediatamente siguiente. Una H sin cuerpo, un intervalo ausente, una permanencia exterior posterior, un toque del límite o un cierre H después de 10:25 terminan el candidato y el día. Un retesteo de ruptura posterior pertenece a otro modelo. Esperar H puede filtrar algunas vueltas inmediatas y hacer perder otras oportunidades; solo una comparación completa puede establecer el efecto neto.
6. Comprueba una cotización y coloca protección fija
Examina la primera cotización del propio símbolo recibida después del cierre de H, dentro de 15 segundos, con antigüedad de recepción máxima de 2 segundos y relojes verificados. Exige Bid < Ask negociable, spread no superior a 2 pips ni a 0.05 × W, y abs(Bid − H_close) ≤ 0.05 × W. Bid debe seguir estrictamente fuera del límite roto y a no más de 0.25 × W de él. Cualquier vuelta Bid observada a ese límite después de H, o un toque del objetivo Bid proyectado antes del envío, cancela el candidato. Rechaza datos ausentes o incoherentes; no esperes una cotización mejor. Envía antes de 10:30 de Nueva York.
BUY entra en Ask, con stop Bid fijo S = U − 0.25 × W y objetivo T = U + W, ambos redondeados hacia abajo a ticks válidos. SELL entra en Bid, con stop Ask fijo S = L + 0.25 × W + 0.00020 y objetivo T = L − W + 0.00020, ambos redondeados hacia arriba. El objetivo Bid proyectado de SELL es L − W. La conversión de 2 pips del lado corto es un margen explícito, no datos Ask históricos ni una previsión del spread. Comprueba el orden final de precios y las distancias del bróker; no acerques el stop para hacer pasar la ratio.
No debe existir ninguna posición EURUSD ni orden pendiente EURUSD en toda la cuenta. Comprueba permisos, exposición agregada, margen, volumen y el filtro de costes siguiente. Establece stop y objetivo válidos con la orden inicial o no abras. Tras una ejecución confirmada, vuelve a comprobar esos niveles fijos, la ratio sin redondear y el presupuesto de pérdida con la entrada real. Un requisito incumplido o la falta de protección obligan a solicitar el cierre y registrar costes. Una respuesta fallida o incierta consume el día; concilia el estado del bróker antes de actuar de nuevo.
7. Sigue un BUY inventado hasta la confirmación
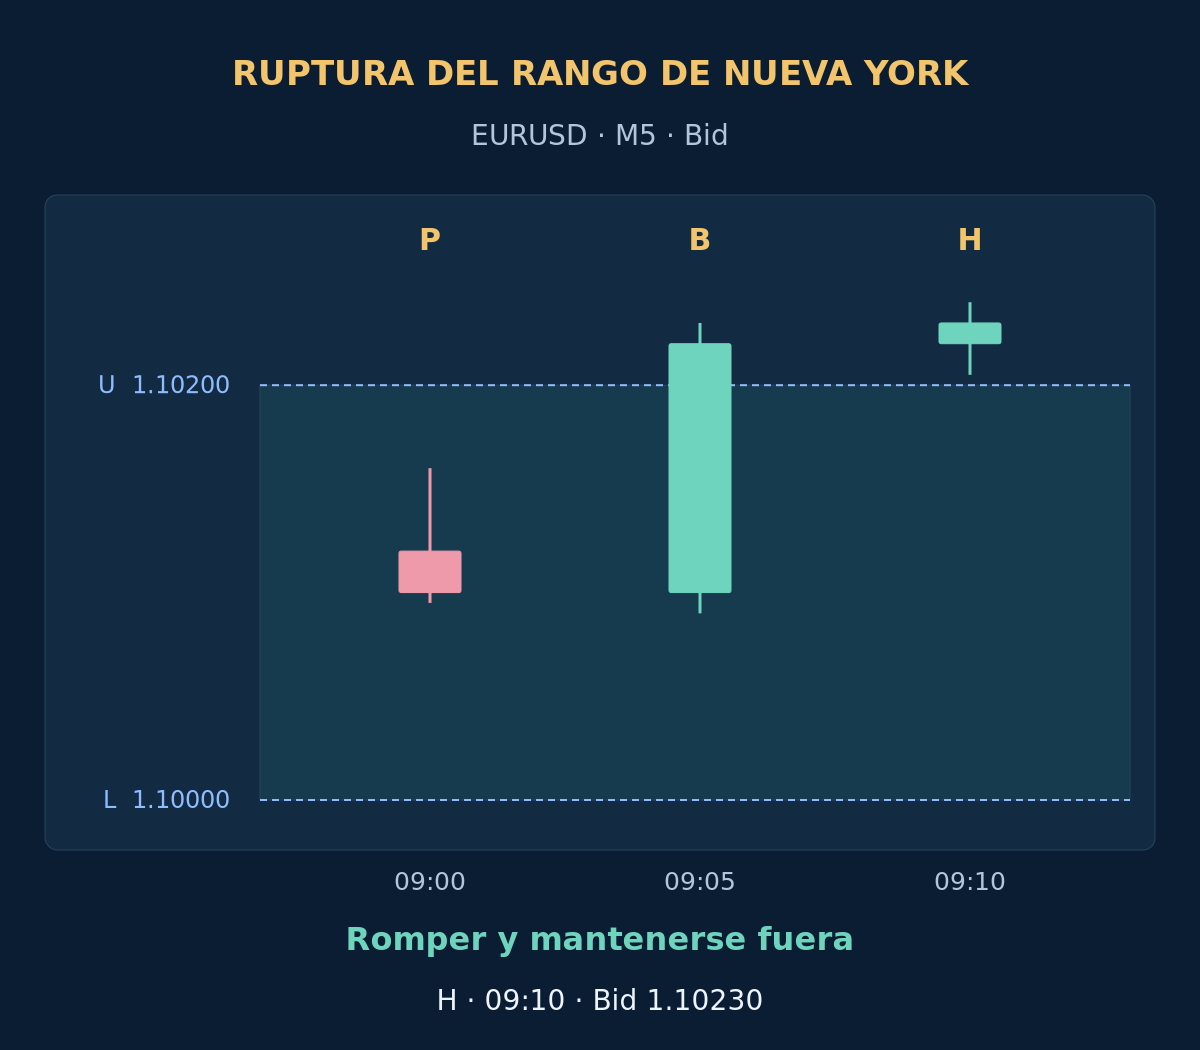
Supón U = 1.10200, L = 1.10000 y W = 20 pips, válidos y fijos. La tabla contiene velas Bid M5 inventadas, etiquetadas por hora de cierre de Nueva York del 2026-03-16. P cierra en la mitad central. B cierra 2 pips por encima de U, dentro del límite de cierre de 4 pips; su máximo está 3 pips por encima de U, dentro del límite del extremo de 10 pips. Su rango de 14 pips es inferior a W.
| Cierre Nueva York | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| 09:00 P | 1.10120 | 1.10160 | 1.10095 | 1.10100 |
| 09:05 B | 1.10100 | 1.10230 | 1.10090 | 1.10220 |
| 09:10 H | 1.10220 | 1.10240 | 1.10205 | 1.10230 |
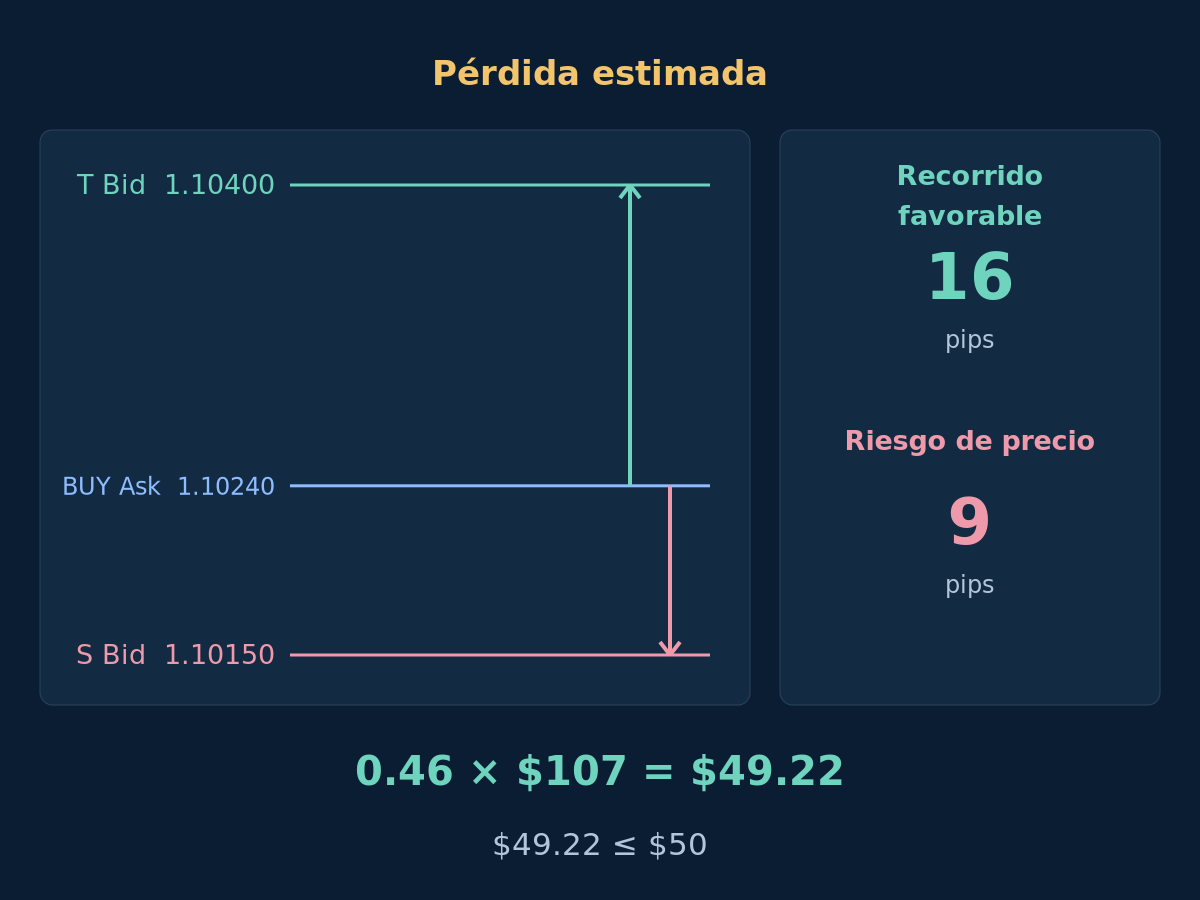
H es alcista, su mínimo queda estrictamente por encima de U, su cierre supera el de B y su máximo está 4 pips por encima de U, dentro del límite de extensión de 5 pips. Supón que se cumplen las comprobaciones de calendario, datos y órdenes. La primera cotización a las 09:10:01 es Bid 1.10230 / Ask 1.10240, sin invalidación intermedia. Ejecutar BUY en ese Ask da S = 1.10150 y T = 1.10400: riesgo de 9 pips y recorrido favorable de 16 pips. No se proporciona una salida posterior.
Si la primera cotización fuera Bid 1.10240 / Ask 1.10250, el spread seguiría siendo 1 pip y el desplazamiento Bid de 1 pip cumpliría el límite. Sin embargo, el riesgo pasaría a 10 pips y el recorrido favorable a 15 pips. Con los costes siguientes, Reward1 / Loss1 = $133 / $117 ≈ 1.14, inferior a 1.25. Rechaza esa cotización en vez de alejar el objetivo o acercar el stop.
8. Deja que costes y presupuesto de pérdida determinen el volumen
Usa un patrimonio ilustrativo de $10,000 y un presupuesto de pérdida de $50, o 0.5%. En la cotización aceptada se estima una pérdida de $107 por lote. Un volumen de 0.46 lotes estima $49.22 de pérdida; el siguiente paso, 0.47 lotes, estima $50.29 y excede el presupuesto. La vela adicional no justifica superarlo. Son supuestos de planificación, no un riesgo recomendado ni un límite de pérdida garantizado.
Mostrar costes exactos, lotaje y construcción de las velas de referencia
dSL y dTP son distancias positivas, en pips, desde la entrada ejecutable hasta el stop y el objetivo. Supón una cuenta USD, 100,000 EUR por lote, valor del pip V = $10 por lote, ejecución adversa adicional total s = 1 pip por desenlace, comisión de apertura y cierre c = $7 por lote y reserva de financiación f = $0. Los costes son lineales, sin mínimo. Usa Loss1 = (dSL + s) × V + c + f y Reward1 = (dTP − s) × V − c − f. El spread incluido en las distancias se cuenta una vez. Exige estimaciones positivas y Reward1 / Loss1 ≥ 1.25 con valores sin redondear. Las cifras del ejemplo usan punto decimal y coma para separar miles.
Aquí Loss1 = (9 + 1) × $10 + $7 = $107 y Reward1 = (16 − 1) × $10 − $7 = $143, por lo que $143 / $107 ≈ 1.34. Con mínimo y paso de 0.01 lote, floor(($50 / $107) / 0.01) × 0.01 = 0.46 lotes. Después, 0.46 × $107 = $49.22 y 0.46 × $143 = $65.78. Son desenlaces estimados alternativos, no dos cargos ni resultados realizados. Verifica contrato, conversión, costes y margen reales; omite la operación si el lote mínimo es demasiado grande. Consulta costes de negociación y riesgo de la cuenta.
Para reproducir la referencia, repite R1–R4 de abajo dos veces en orden: 8 velas M15 consecutivas con aperturas de 07:00 a 08:45 de Nueva York y final a las 09:00. Cada cierre enlaza con la siguiente apertura. El cierre de la última M15 coincide con P; los precios M5 indicados para P caben dentro de esa M15. Las OHLC de referencia no especifican cada vela M5 o tick intermedio. Es un ejemplo de precios reproducible, no evidencia de ejecución histórica, y la ratio después de costes no establece rentabilidad, tasa de acierto ni esperanza matemática.
| Fila de referencia | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| R1 | 1.10100 | 1.10160 | 1.10000 | 1.10070 |
| R2 | 1.10070 | 1.10200 | 1.10050 | 1.10160 |
| R3 | 1.10160 | 1.10180 | 1.10080 | 1.10130 |
| R4 | 1.10130 | 1.10170 | 1.10090 | 1.10100 |
9. Mantén las salidas fijas y respeta el horario
Mantén S y T aceptados sin cambios: sin trailing, paso a equilibrio, salida parcial, promediado ni giro automático. Las ejecuciones reales anteriores del stop u objetivo tienen prioridad. Si sigue abierta a las 11:00 de Nueva York, solicita cerrar con la primera cotización negociable: Bid para cerrar BUY o Ask para cerrar SELL. Una desconexión no amplía el plazo, aunque puede retrasar la ejecución real. No hay segundo candidato diario tras una pérdida, una oportunidad no ejecutada o una respuesta incierta.
Si durante la operación dejan de ser válidos los precios requeridos, la conversión horaria o la cobertura del calendario, o una exclusión de noticias seleccionada recientemente se solapa con el tiempo de mantenimiento previsto restante, conserva la protección aceptada y solicita cerrar cuando sea posible ejecutar. Bloquea entradas nuevas y concilia órdenes tras reinicios. Un objetivo dibujado o una solicitud de cierre enviada no son una ejecución. La guía de filtros de sesión y noticias para EA explica los mecanismos. Gaps, peores ejecuciones y cambios de comisiones pueden superar la pérdida estimada.
10. Comprueba si el segundo cierre compensa la espera
Reproduce por orden temporal la referencia M15 fija, P, la primera B, la H inmediatamente siguiente, cotizaciones, respuestas y salidas. Usa ticks Bid/Ask históricos reales para activar cada lado; la conversión corta no es un historial Ask. Si OHLC no resuelve la secuencia intravela del stop y objetivo, usa datos más detallados o marca el caso como no resuelto bajo una convención conservadora declarada. Los ticks modelados de MT4 no son automáticamente registros originales. Consulta backtesting responsable de EA.
Conserva candidatos rechazados y días sin operaciones, incluidos fallos de permanencia exterior, bloqueos por noticias, cotizaciones antiguas, órdenes rechazadas y cierres por requisitos incumplidos tras la ejecución. Compara variantes de uno y dos cierres como sistemas separados en las mismas fechas, datos y costes. Mide el coste de entrar después, movimientos perdidos y salidas por horario, no solo las rupturas fallidas. Reserva una evaluación cronológica posterior y seguimiento en una cuenta demo. Somete a prueba anchura, condiciones de H, costes y desfases estacionales EE. UU./Reino Unido sin mostrar solo la variante ganadora; agrega la exposición compartida a divisas.
- Están verificadas las conversiones de la fecha entre Nueva York, UTC, Londres y el servidor.
- Las 8 velas M15 de referencia y P son válidas; cumplen la anchura fija y la posición inicial.
- El calendario actual cubre íntegramente la política de noticias.
- El primer cierre exterior B cumple todos los límites de extensión.
- La H inmediatamente siguiente se mantiene completamente fuera sin extensión excesiva.
- La primera cotización, protección fija y ratio después de costes sin redondear cumplen los requisitos.
- Volumen, margen y exposición conjunta caben en el presupuesto; no bloquea la entrada ninguna orden o posición EURUSD.
- Se seguirán y conciliarán el intento diario, el estado del bróker y la salida de las 11:00.
11. Preguntas sobre la confirmación con dos cierres
¿Dos cierres garantizan menos falsas rupturas?
No. La regla descarta una vuelta inmediata concreta, pero puede admitir fallos posteriores. Puede entrar a peor precio o perder el movimiento entero. Compara resultados netos completos, incluidos los días sin operaciones, en vez de suponer que más confirmación siempre es mejor.
¿Sigue siendo válida H si toca el límite?
No en esta versión. H debe permanecer completamente fuera, por lo que tocar el límite invalida el candidato aunque después cierre fuera. Una variante de toque y mantenimiento o retesteo necesita reglas y pruebas separadas.
¿Se puede asumir siempre que Londres va cinco horas por delante?
No. Estados Unidos y Reino Unido cambian el reloj en fechas distintas. Usa las conversiones de America/New_York y Europe/London de cada fecha y después la del bróker. Un desfase fijo altera silenciosamente la ventana probada durante esos periodos.
¿Una ratio superior a 1.25 demuestra esperanza matemática positiva?
No. Compara la pérdida y el resultado favorable estimados de un candidato. No mide probabilidades, frecuencia de salidas por horario ni la distribución completa de costes y ejecuciones. Solo una serie de resultados definida y validada permite evaluar la esperanza matemática.
12. Referencias y alcance
NIST documenta los horarios de EE. UU.; MetaQuotes OrderSend documenta cotizaciones de entrada y restricciones de órdenes. La guía de sesiones cubre la conversión británica. Estas referencias no avalan las reglas de ruptura ni su rentabilidad. Rango, dos cierres, horarios y umbral de costes son decisiones de investigación del autor.
Forex y la negociación con apalancamiento implican un riesgo considerable. Este material es educativo, no asesoramiento de inversión. Los resultados pasados o simulados no garantizan resultados futuros.