

移動平均より上の価格、高いADX、上昇するATRは、それぞれ異なる性質を表します。一致してもエントリー条件が完成するわけではありません。本ガイドは各指標の役割を分け、入力をすべて定義した架空のH1履歴で確認します。別の気配値の例では、方向の見方が同じでも、ボラティリティの拡大により数量を減らす必要があることを示します。
1. 組み合わせる前に三つの異なる問いを置く
EMAは価格と平滑化した経路との位置関係を示せます。ADXは上向きと下向きの方向性ムーブメントの偏りを要約します。ATRは最近のTrue Rangeを測り、距離の尺度を与えます。すべてを確認と呼ぶと役割の違いが隠れます。各条件で変わる観測と、まだ決まっていない判断を書き出してください。
これは組み合わせの読み方と検証のガイドであり、すぐに売買する完成戦略ではありません。確定足の背景を分類し、エントリーや収益は作りません。完成モデルには価格トリガー、有効期限、執行、保護、決済、数量、全体のリスク制限も必要です。MACD–RSIガイドでは継続する状態と新しいイベントの違いを扱っています。
2. 銘柄、入力、役割を固定する
参照例は架空のEURUSD Bid H1、Closeに適用するEMA 20とEMA 50、14期間のWilder方式によるADXとATRです。EMAの組は一つの方向背景であり、独立した二票ではありません。ADXは定義した強さの条件、ATRは後の別の計画例で使う尺度を担います。期間は実験を識別するもので、最適と証明した値ではありません。
銘柄、足の区切り、気配値の側、履歴、計算法、初期値をセットで記録します。期間名だけでは実装を再現できません。MT4では線を表示上ずらす設定と、過去の足を読むバッファのshiftを区別してください。データウィンドウと保存値を使います。画面の拡大率で線の見かけの角度は変わっても、計算は変わりません。
| 成分 | この例での役割 | 未定義の部分 |
|---|---|---|
| EMA 20 / 50 | 方向の背景 | 新しいエントリーイベント |
| ADX 14 | 強さの条件 | 方向と執行 |
| ATR 14 | 距離の尺度 | 将来の値幅や損失上限の保証 |
3. EMAの関係を次の足の予測と混同しない
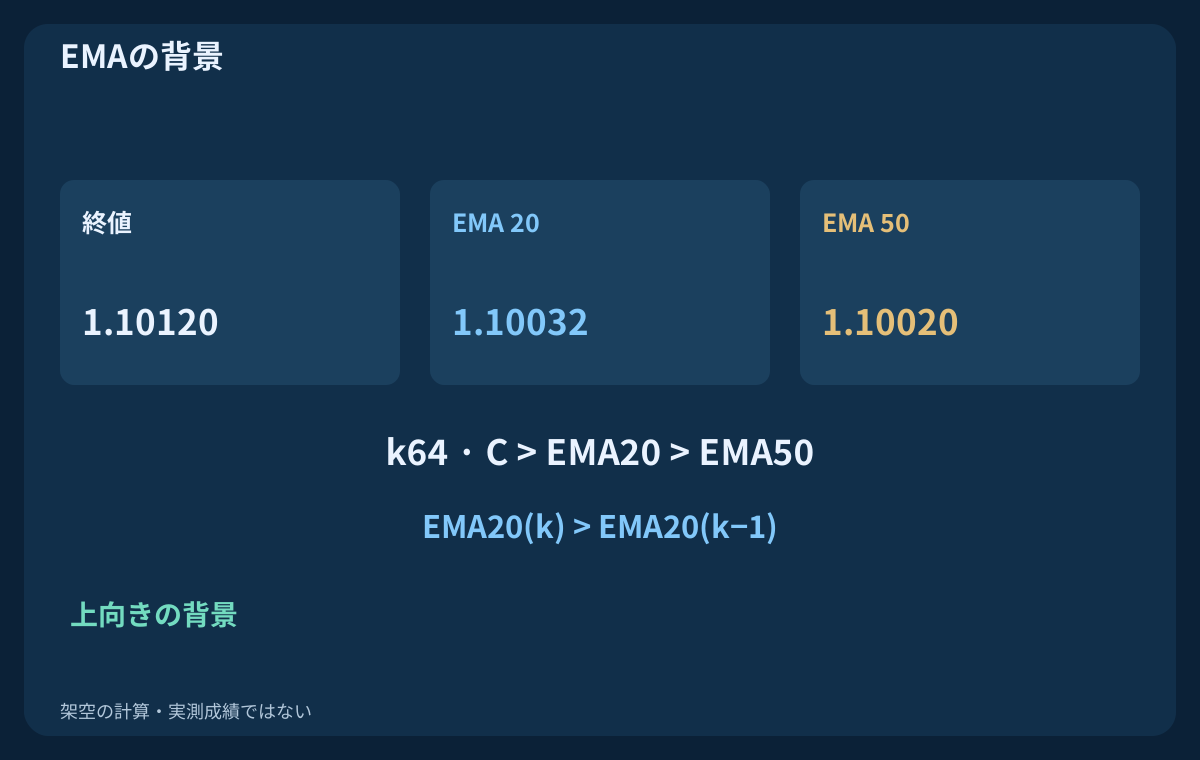
n期間についてα = 2/(n+1)、E(k) = E(k−1) + α × [C(k) − E(k−1)]を使い、最初のn終値の算術平均で初期化します。速い系列はk19、遅い系列はk49から存在します。終値が両平均より上、速い平均が遅い平均より上で上昇中という関係は、選んだ上向き背景の定義であり、次の上昇を証明しません。
大きな下落の中の反発でも価格はEMAを上回ります。近い二本の平均はレンジで順序を入れ替えることがあります。間隔は価格単位で、期間と履歴に依存します。後からATRで距離を正規化するなら、それ自体を追加ルールとして宣言し検証します。見栄えのよい傾きや間隔を、記録しない採用条件にしないでください。
4. ADXの強さと方向性ムーブメントを分ける
高値の上向き変化はH(k)−H(k−1)、安値の下向き変化はL(k−1)−L(k)です。+DMは上向き変化が正で、下向き変化を厳密に上回る場合だけその値を採用します。−DMは逆の比較です。同値なら両方ゼロにします。終値間の符号付きリターンではありません。DMとTrue Rangeを平滑化してからDIを計算します。
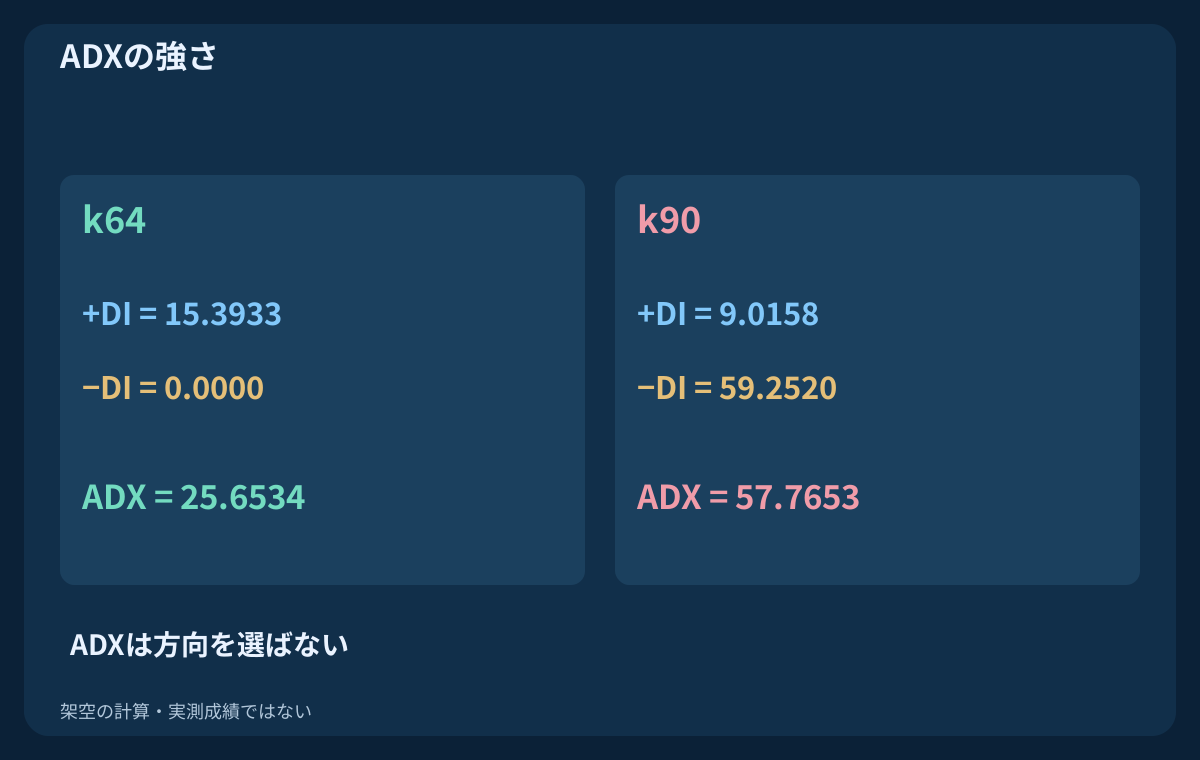
本例は+DI = 100 × W(+DM)/W(TR)、−DI = 100 × W(−DM)/W(TR)、DX = 100 × |+DI − (−DI)| / [+DI + (−DI)]です。ADXはDXのWilder平滑値です。偏りの符号を取り除くため、どちらの方向でも高くなります。DIの大小関係は方向情報を加えますが、方向を持たないADX線とは別の系列です。
5. MT4との一致を期待する前に平滑化を定義する
Wは最初の有効な14観測の平均から始め、以後W(k) = [13 × W(k−1) + x(k)]/14とします。平滑TRとDMはk14で初めて存在します。最初のADXはk14からk27のDXの平均で、その後は同じ漸化式です。平滑TRが正で両DIがゼロなら、DXをゼロと明示的に決めます。履歴不足をゼロで代用せず、TRの分母がゼロなら比較は無効です。
MT4のADXはMODE_MAIN、MODE_PLUSDI、MODE_MINUSDIで読み分けます。iATRには適用価格や平滑化の選択引数がなく、iMAでは方式、価格、表示ずらし、バッファshiftが別です。同じ14という表示だけで、このWilder再構成と標準・カスタム指標が一致するとは限りません。実装、初期値、履歴をそろえて確定値を比較します。端末との一致は検証したと主張していません。
6. ATRを方向の票ではなく尺度として使う
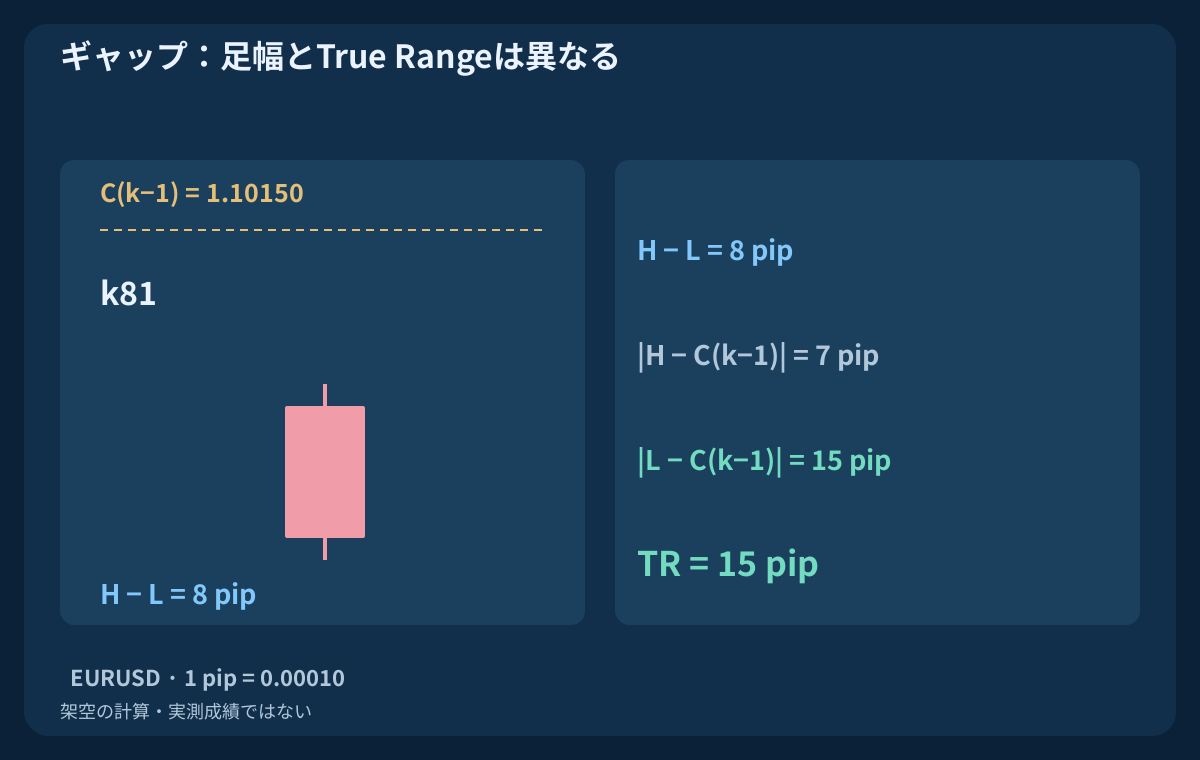
True RangeはTR(k) = max[H(k) − L(k), |H(k) − C(k−1)|, |L(k) − C(k−1)|]です。本例のATRは宣言した漸化式によるW(TR)です。ギャップがあるとTRは足の高値−安値より大きくなります。大きな上昇も下落もギャップもATRを押し上げるため、ATR上昇だけではBUYかSELLかを選べません。
ATRは価格単位です。EURUSDでは1 pip = 0.00010なので、0.00100は10 pipsです。小数5桁のポイントは1pipより小さく、別銘柄には別の刻みと価値の規約があります。Z(k) = [C(k) − EMA20(k)]/ATR14(k)は選んだ履歴尺度での乖離です。確率、将来の値幅保証、過大乖離の自動拒否条件ではありません。
7. 確定足の時刻をそろえてから比較する
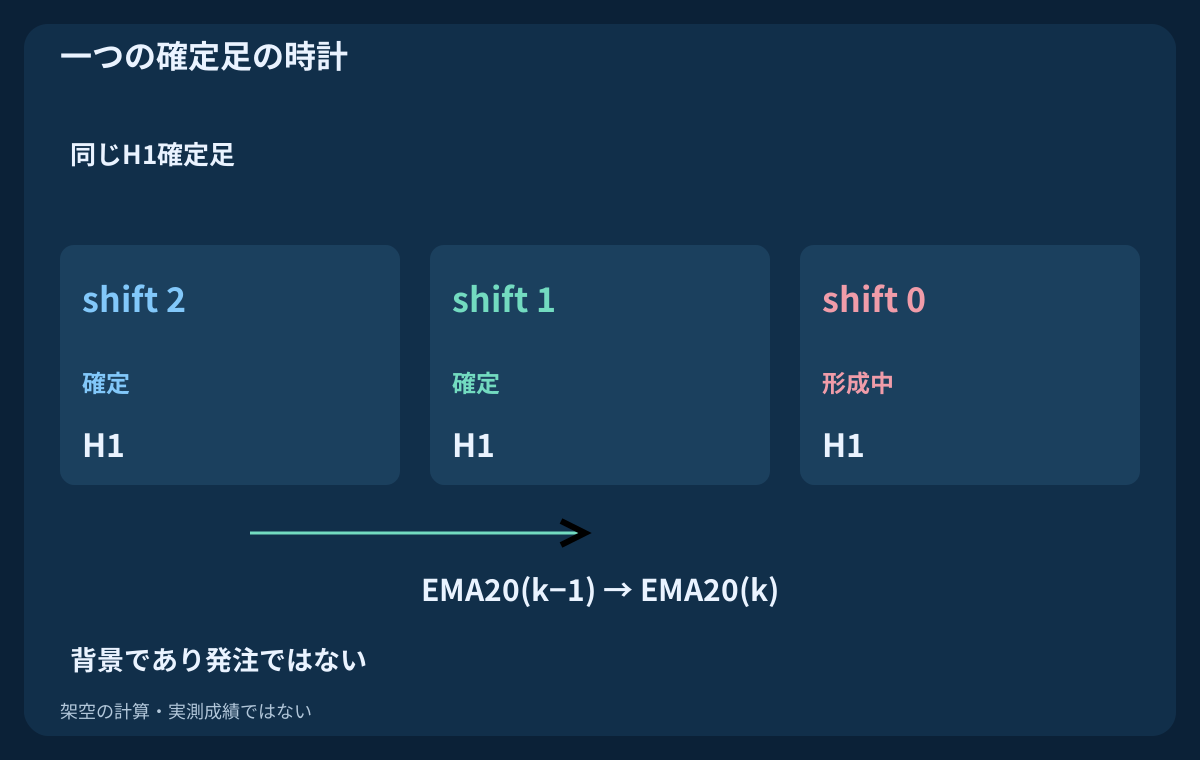
H1の判定は、足が確定し次の足と必要な履歴が利用できてから行います。MT4の現在のH1系列ではshift 1が直近の確定足、shift 2がその前、shift 0は形成中です。EMAの傾きは二つの確定時刻で比較します。表示ずらしがゼロでも、このルールでバッファshift 0を使ってよいことにはなりません。
三つとも同じH1確定足を読みます。別時間足を加えるなら同じ配列番号ではなく、実際の期間と利用可能時刻を合わせます。丸める前の値で比較し、入力と時刻を保存してください。状態が何本続いても毎tickの再注文は許可されません。ポジションと未確定の要求の照合は別の運用作業です。
8. 架空の入力をすべて再現する
共通CSVには2026-07-06 00:00 UTCからの架空EURUSD Bid H1が101本あり、足の終了時刻で表示します。k0のOpenとCloseは1.10000、Highは1.10030、Lowは1.09990です。k1–k60のClose−Openはpip単位で(+2,−2) × 30を反復し、k61–k75は+3 pips、k76–k90は−6 pips、k91–k100は+2 pipsです。観測した業者価格や予測ではありません。
k0の後はOpenを前のCloseとし、k81だけ8 pips低くします。その後のHighはOpenとCloseの大きい方より1pip上、Lowは小さい方より1pip下です。k81の足幅は8 pipsですが、TRは15 pipsです。CSVにはOHLC、TR、DM、DI、EMA、ADX、ATR、観測列があります。空欄は利用不能です。有限履歴の初期値が、古い履歴を持つ端末への収束を証明するわけではありません。
9. 背景状態を定義して計算表を読む
上向き背景UをC(k) > EMA20(k) > EMA50(k)かつEMA20(k) > EMA20(k−1)とします。下向き背景Dは両比較を逆にします。A(k) = [ADX14(k) ≥ 25]、Q↑(k) = U(k) AND A(k)、Q↓(k) = D(k) AND A(k)と定義します。25を含む閾値は説明用で、最適性は示していません。ATRは尺度として記録し、隠れた方向条件にはしません。
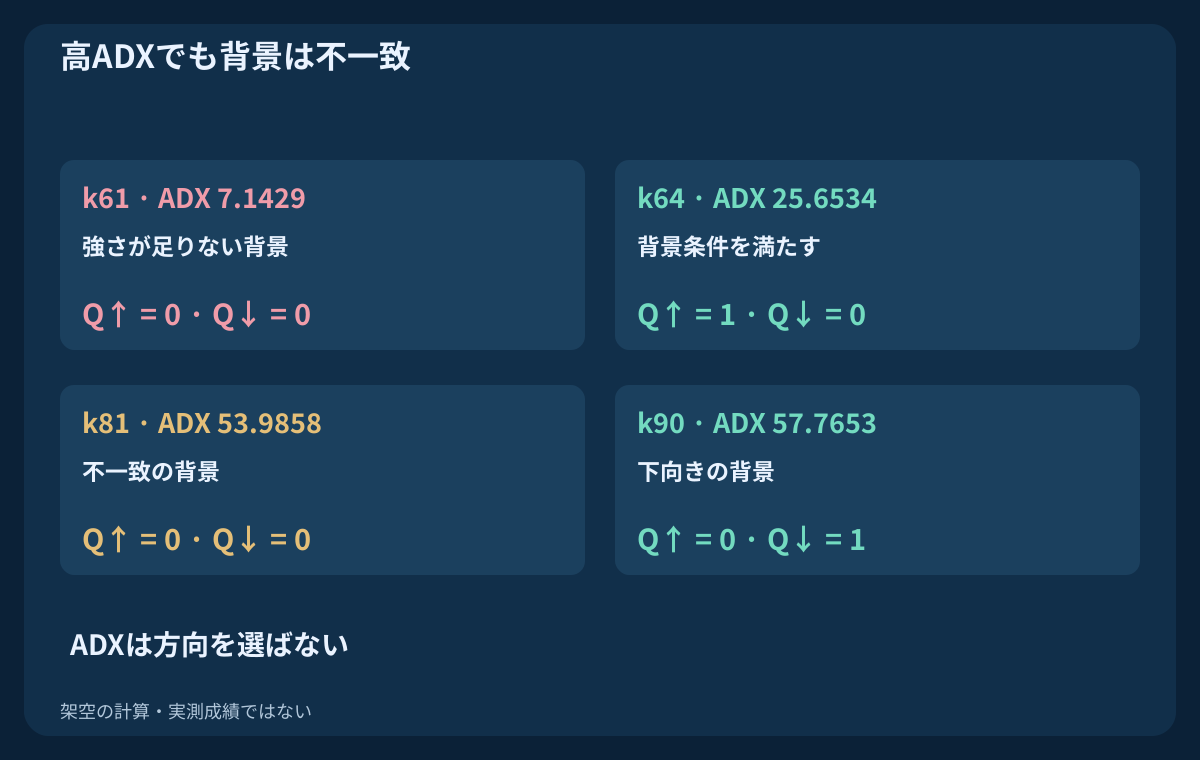
k61はUですがADXが7.1429なのでQ↑はゼロです。k64はADX25.6534でQ↑が1になります。k75の終値はEMA20より約4.6965 ATR上ですが、背景は引き続き適格です。乖離上限は定義していません。表のEMAは小数5桁、その他は4桁で表示し、フラグは元の精度で計算します。取引実績や実測勝率ではありません。
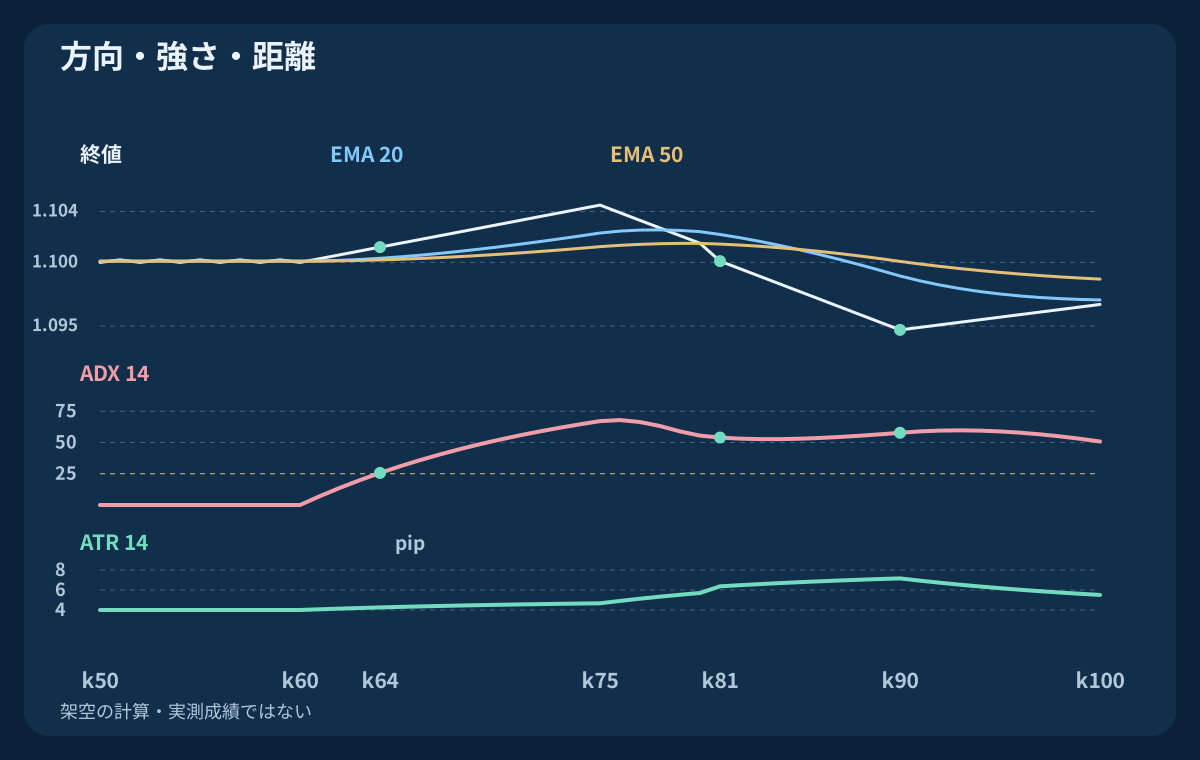
| 足 | Bid終値 | EMA 20 | EMA 50 | ADX 14 | ATR (pip) | Q↑ | Q↓ |
|---|---|---|---|---|---|---|---|
| k60 | 1.10000 | 1.10009 | 1.10010 | 0.0000 | 4.0000 | 0 | 0 |
| k61 | 1.10030 | 1.10011 | 1.10010 | 7.1429 | 4.0714 | 0 | 0 |
| k64 | 1.10120 | 1.10032 | 1.10020 | 25.6534 | 4.2565 | 1 | 0 |
| k75 | 1.10450 | 1.10231 | 1.10124 | 67.0974 | 4.6710 | 1 | 0 |
| k81 | 1.10010 | 1.10219 | 1.10144 | 53.9858 | 6.3659 | 0 | 0 |
| k90 | 1.09470 | 1.09893 | 1.10008 | 57.7653 | 7.1613 | 0 | 1 |
| k100 | 1.09670 | 1.09706 | 1.09869 | 50.7920 | 5.5067 | 0 | 1 |
10. 価格背景が変わったときの高いADXを読む
k81でもADXは53.9858ですが、どちらのEMA背景も成立しません。価格は両平均より下なのに速いEMAはまだ遅いEMAより上です。Qは両方ゼロです。k90ではADX57.7653と下向き背景が成立します。高い強さが上向きの見方の継続を保証したことはなく、別に定義した背景と合わせて解釈します。
k100では価格が低い水準から戻っても下向きEMA背景が残り、ADXは50.7920です。ADX低下だけで上向き反転が決まるわけではありません。ADX上昇、DI一致、別閾値、乖離上限を要求すればそれぞれ別仕様です。研究対象にはできますが、都合の悪い行を見てから追加すると公正な比較になりません。
11. 価格トリガーと背景フィルターを分離する
背景分類はエントリー時点を決めません。後の戦略で、持ち合いの確定ブレイクや押し戻しの新しい価格イベントを研究できますが、そのトリガーと時刻を定義する必要があります。Q↑の各行を新シグナルと呼ばず、拒否したトリガーをADXが好転するまで無期限に保存しないでください。判断対象と執行時刻が変わります。
確定足で一度だけ評価するか、宣言した待機期間内に保持するかを決めます。期限、反対イベント、欠損、一つの意図した要求、取消理由を定義します。中断後の再試行前に未確定要求と既存ポジションを照合します。指標一致は注文受理、保護設定、取引の安全を証明しません。
12. 数量を求める前にストップ方針を選ぶ
ATRは最小距離を与えられますが、構造的な無効化水準を特定せず、通常の値動きへの耐性も保証しません。構造ストップ、ATRストップ、両者の組合せは別仮説です。別のBUY計画例はBid側構造ストップを固定し、d = max[Ask − structural stop, 1.5 × ATR]を使います。結果のストップはAsk − dです。一般的な推奨倍率ではなく、明示した計画方式です。
意図した保護方向で実際の価格刻みに合わせ、丸めた後の距離を再計算します。業者の最小距離、スプレッド、新しい執行可能な気配値を確認します。古い気配値や無効ストップは拒否を記録し、都合のよい過去価格で代用しません。ギャップや急変では悪い価格で決済され得るため、距離や余裕は実損失の上限ではありません。
13. 一つの予算を二つのボラティリティで追う
独立したEURUSD例のBid/Askは1.10500 / 1.10512、構造ストップは1.10300、Bid側目標は1.10900です。ATRが10 pipsなら下限は15 pipsなので構造が優先され、dは21.2 pipsです。往復手数料0.8 pip相当と執行悪化の総余裕1.2 pipsを加えます。計画損失距離は23.2 pips、純目標距離は36.8 pips、比率は約1.586です。AskとBid側決済価格の比較には入口スプレッドが含まれます。
USD口座、標準契約100000 EUR、標準ロット当たりpip価値10 USD、予算100 USD、ロット刻み0.01を仮定します。100 / (23.2 × 10)を切り下げて0.43 lotsとし、計画リスクは99.76 USDです。ATRだけが20 pipsへ倍増すると下限は30 pips、ストップは1.10212、総損失距離は32.0 pipsです。数量は0.31 lots、計画リスクは99.20 USD、比率は1.150となります。約定や最大損失の保証ではありません。
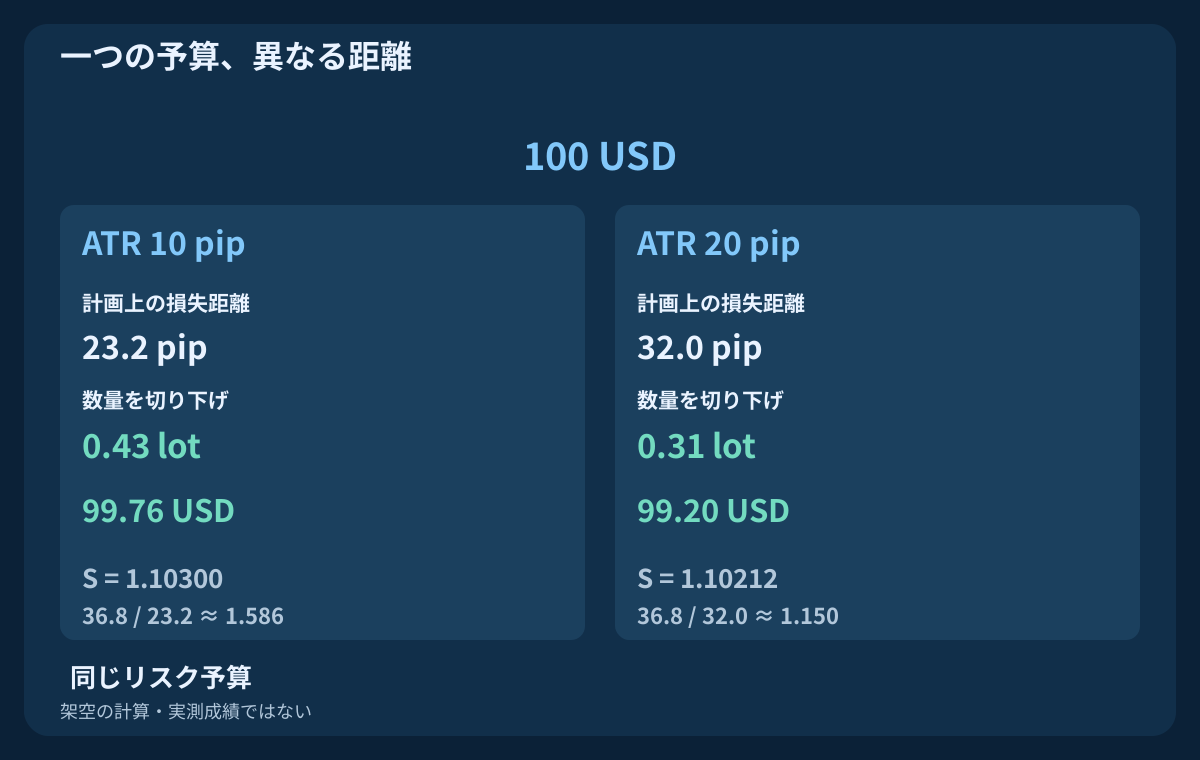
| ケース | ATR (pip) | Bidストップ | 距離 (pip) | 損失+コスト | ロット | リスク USD | 目標比率 |
|---|---|---|---|---|---|---|---|
| 当初のATR | 10.0 | 1.10300 | 21.2 | 23.2 | 0.43 | 99.76 | 1.586 |
| ATRが倍増 | 20.0 | 1.10212 | 30.0 | 32.0 | 0.31 | 99.20 | 1.150 |
14. 変動率への調整をリスク拡大の許可と混同しない
二つのケースはATRだけの影響を見るため、気配値、構造、目標、予算、コストを固定しています。後の気配値なら再び変わります。別の口座通貨では関連レートでpip・tick価値を換算し、契約を確認します。ATRの生の値だけではロット数は出ません。最小数量、刻み、証拠金、相関する全体のエクスポージャーも確認します。
既存ストップを広げながら当初の大きい数量を残す形で、二番目のケースを適用してはいけません。別の検証済み管理ルールがなければ計画リスクが増えます。ここで扱うのは固定予算で新たに評価するポジションです。保有中の管理、スワップ、ニュース、累積損失、再起動後の照合は別途定義します。
15. 追加した成分の効果を一つずつ検証する
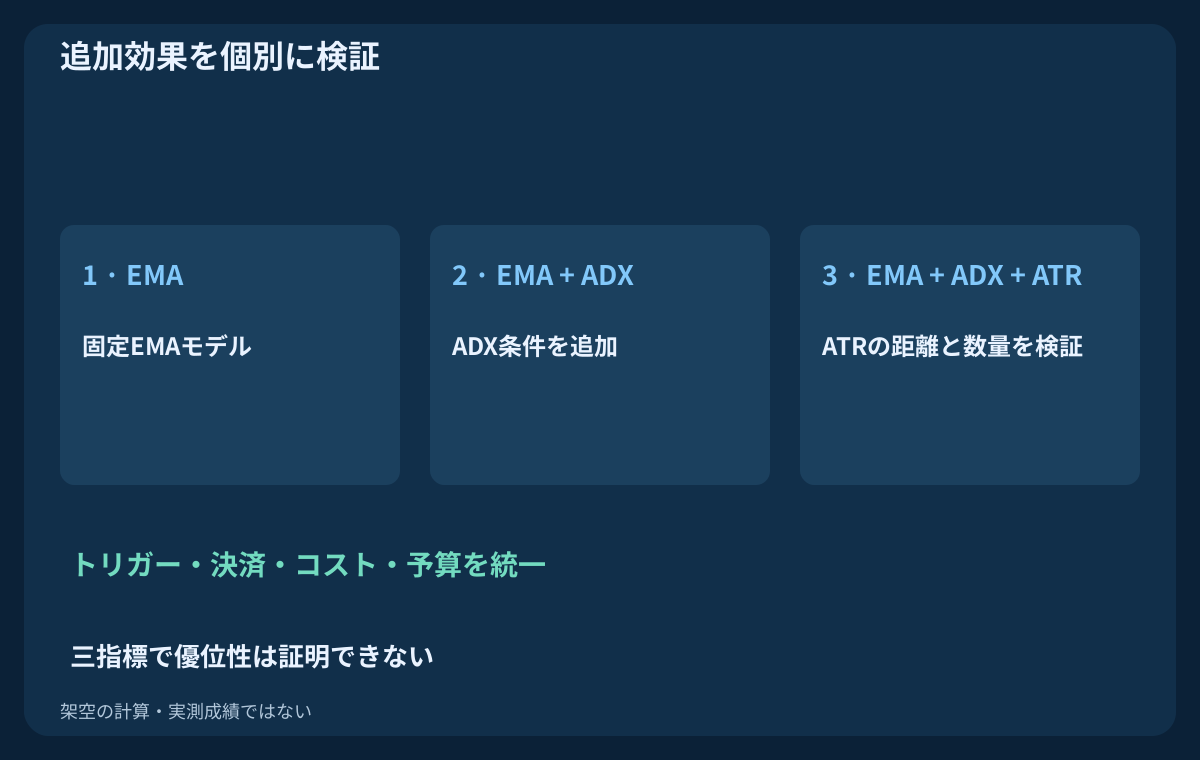
EMA背景、一つの価格トリガー、固定決済を持つ完成モデルを固定します。同じモデルにADX条件だけを追加したものと比較します。その後、同じリスク予算と執行条件で、ATRによる距離・数量方針を定義した別方式と比較します。拒否、遅延、ストップ距離、ロット、保有リスク、コストを記録します。トリガー、決済、予算を同時に変えると寄与を分離できません。
後のデータを評価用に残し、試した全版を保存し、期間ごとに新しい勝者を選ばず近傍パラメータを確認します。損失、見逃した利益、純期待値、ドローダウン、執行失敗、不確実性を見ます。架空表は算数と時系列のみを確認します。利益、安全なリスク率、最良の組合せを示す取引結果は含みません。
16. 戦略に進む前の短い点検
入力履歴、気配値の側、時間足、EMA方式と初期値、ADX・ATR平滑化、確定時刻、欠損処理を明示します。背景比較、閾値同値の扱い、診断専用の値も定めます。その後、新しい価格イベント、有効期限、保護、決済、コスト、数量制限を書きます。別の読者が事後に便利なチャートを選ばず同じ判断を再現できる必要があります。
次の研究は、適格な背景すべてを売買することではなく、別に定義した戦略仮説です。将来のBollinger Bands–RSIガイドや他の実験と証拠を混ぜないでください。役割と追加効果が明確で検証可能な組合せを目指します。方向、強さ、変動率を一枚に描くだけで信頼性は得られません。
よくある質問
EMA・ADX・ATRは何を担当しますか?
EMAは選んだ方向背景、ADXは符号を除いた方向性ムーブメントの強さ、ATRはTrue Rangeの価格尺度です。補完は可能でも入力価格は重複します。一致は独立性、エントリーイベント、収益性の証明ではありません。
EMA 20/50、ADX 14、ATR 14が最適設定ですか?
最適性は示していません。例を特定する参照期間です。平滑化、初期値、履歴、時間足、コストも関係します。完成仕様を固定し、過去の見栄えだけで選ばず近傍値と後のデータで評価します。
ADXが25を超えると上昇を意味しますか?
いいえ。ADXは方向を選ばず強さを測ります。例では高い値がk81の矛盾したEMA背景、k90の下向き背景と両立します。DI順序やADX上昇を求めるなら、別の検証ルールになります。
ATRは目標を予測しストップを保証しますか?
いいえ。指定した平均方式で過去のTrue Rangeを要約します。倍率は選んだ距離であって、予測、信頼区間、損失上限ではありません。ギャップ、スリッページ、執行条件で計画水準と余裕を超えることがあります。
MT4の値がCSVと違うのはなぜですか?
CSVは架空足に宣言したWilder参照計算とEMA初期値を適用します。端末やカスタム指標は計算法、初期化、古い履歴、足の区切り、価格配信が異なる場合があります。同じ期間名では不十分です。確定足と実装をそろえて比較します。
ATRが増えるとロットが減るのはなぜですか?
固定予算では、広いATR下限がロット当たりの計画損失を増やすため、数量を0.43から0.31ロットへ切り下げます。これは仮定した条件の新規ポジションについての計算です。既存ストップを同じ数量で広げる許可ではありません。
出典と学習上の注記
MetaQuotesは指標の概念とMQL4インターフェースを説明しています。本例の平滑化、初期値、架空OHLC、観測条件は明示的に定めた学習用の定義です。特定のMT4端末を検証済みで再現したもの、商用EAの仕様、実測成績ではありません。CSVには入力と途中計算を含めます。気配値と数量の例は価格系列とは独立しています。
- MetaQuotes — Moving Average
- MetaQuotes — Average Directional Movement Index
- MetaQuotes — Average True Range
学習用コンテンツです。OHLC履歴、指標値、気配値は架空です。FXには損失リスクがあります。指標の一致や計画上の余裕は利益、執行、最大損失を保証しません。