

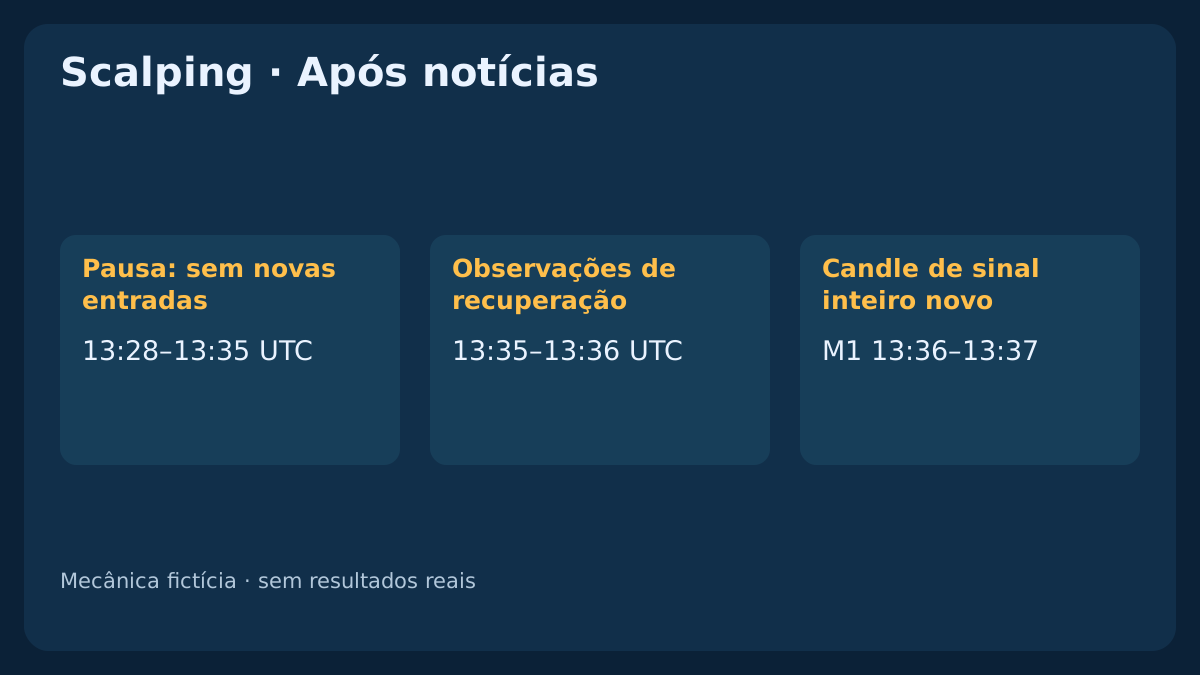
O fim de uma pausa por notícias não restaura as condições anteriores do mercado. Um Ask maior pode consumir um alvo pequeno, enquanto um sinal na fila pode descrever uma oportunidade que já desapareceu. Este guia acompanha a passagem da pausa programada à recuperação das cotações e a um novo candidato.
1. A pergunta prática é quando voltar a considerar um scalp
Uma divulgação programada pode mudar preços e condições para negociá-los. Volatilidade descreve movimento; liquidez trata da capacidade de negociar aos preços e tamanhos disponíveis. Um candle grande não prova que uma operação com alvo curto pode ser executada a baixo custo. Um spread exibido estreito também não comprova quantidade disponível nem execução futura.
Este guia acrescenta um protocolo específico de recuperação aos guias de calendário econômico e filtros para EAs. Ele não transforma uma surpresa em relação à previsão em sinal BUY ou SELL. O exemplo separa restrição de horário, qualidade observada das cotações, nova configuração e decisão final de custos/risco. Nenhuma verificação cria, isoladamente, uma estratégia lucrativa.
A estratégia de scalping M5 com MACD e ATR define uma entrada com etapas finitas: a primeira retomada é consumida mesmo se a confirmação ou a execução falhar.
2. O mesmo Bid pode esconder uma compra mais cara
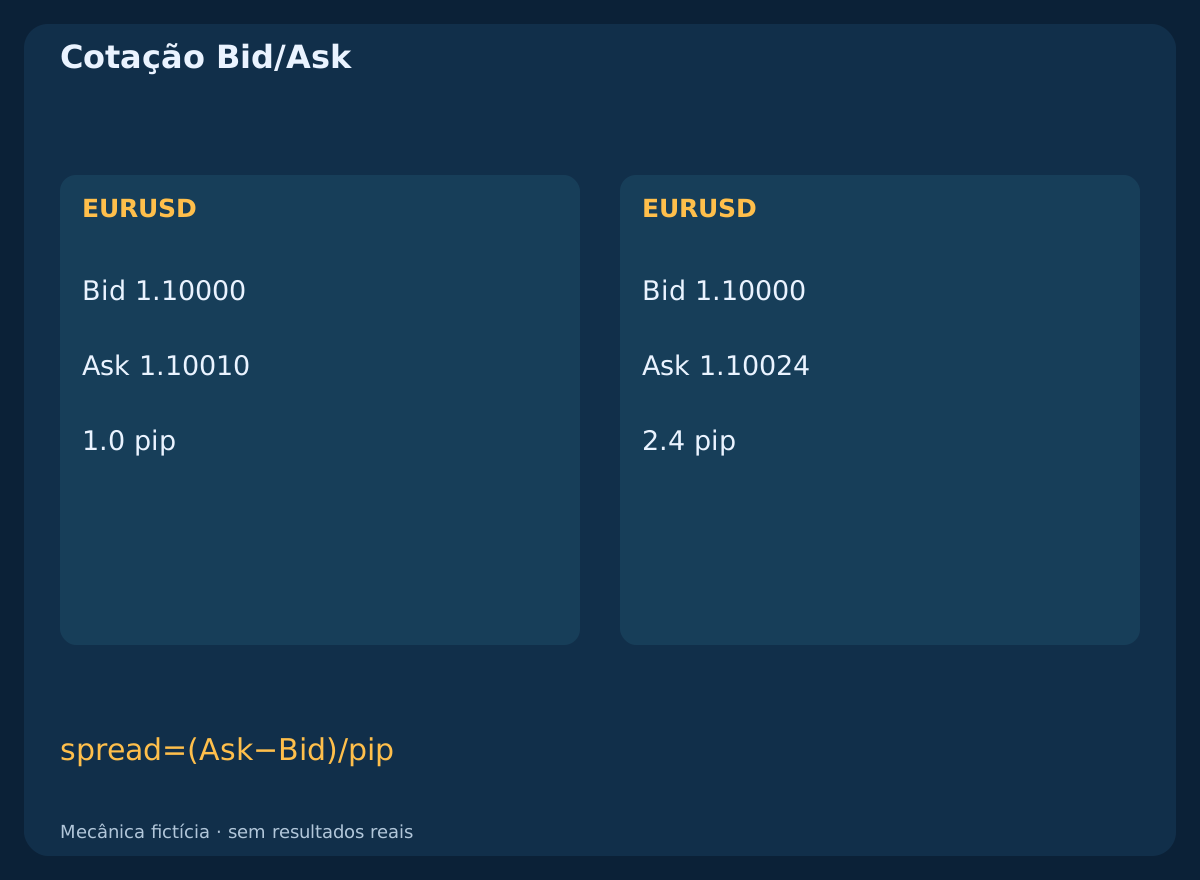
Suponha EURUSD, pip=0.0001 e point=tick=0.00001. Com Bid=1.10000, Ask de 1.10010 dá spread 1.0 pip; Ask de 1.10024 dá 2.4 pips. O Bid do gráfico pode permanecer igual enquanto a entrada BUY fica mais cara.
Meça spread=(Ask-Bid)/pip no símbolo e na conta pretendidos. BUY entra no Ask e SELL no Bid, com a saída correspondente pelo lado oposto. Idade da cotação, comissões, execução adversa e restrições de tamanho exigem verificações próprias. Um teto de spread filtra uma observação; não garante um custo máximo de negociação.
3. Defina a cobertura dos eventos e converta a data completa
Selecione eventos relevantes para ambas as moedas e a exposição total da conta, incluindo etapas distintas do anúncio. Confirme emissor original, data exata, fuso exibido e programação vigente. Os calendários do BLS, por exemplo, indicam Eastern Time. O exemplo de horário 08:30 America/New_York corresponde a 13:30 UTC em 2026-01-15, mas a 12:30 UTC em 2026-07-15. São conversões, não afirmações de que houve divulgação nessas datas.
Converta UTC para o deslocamento do servidor verificado naquela data; não copie a hora do calendário para um parâmetro do EA. Registre quando cada versão se tornou disponível. Horário desconhecido, cobertura ausente ou adiamento não resolvido mantêm suspensas as novas entradas dependentes. O calendário não exclui notícias inesperadas, e uma classificação de impacto esperado não é probabilidade medida de grande movimento.
4. Una as pausas antes de procurar recuperação
Na data UTC fictícia 2026-01-15, o evento A está marcado para 13:30 e B para 13:32; ambos eram conhecidos às 13:20. Escolha margem anterior de 2 min e posterior de 3 min. Os intervalos semiabertos são [13:28,13:33) e [13:30,13:35), com união [13:28,13:35).
O início é incluído e o fim excluído. Às 13:33 B ainda bloqueia; às 13:35 a união termina somente se o calendário continuar verificado e sem alterações. Começa então a observação da recuperação, não a permissão de entrada. As margens são escolhas didáticas, não ajustes recomendados nem prova de estabilização em três minutos. Etapas posteriores, atrasos ou novas restrições podem ampliar a pausa.
Baixar janelas fictícias de notícias (CSV)
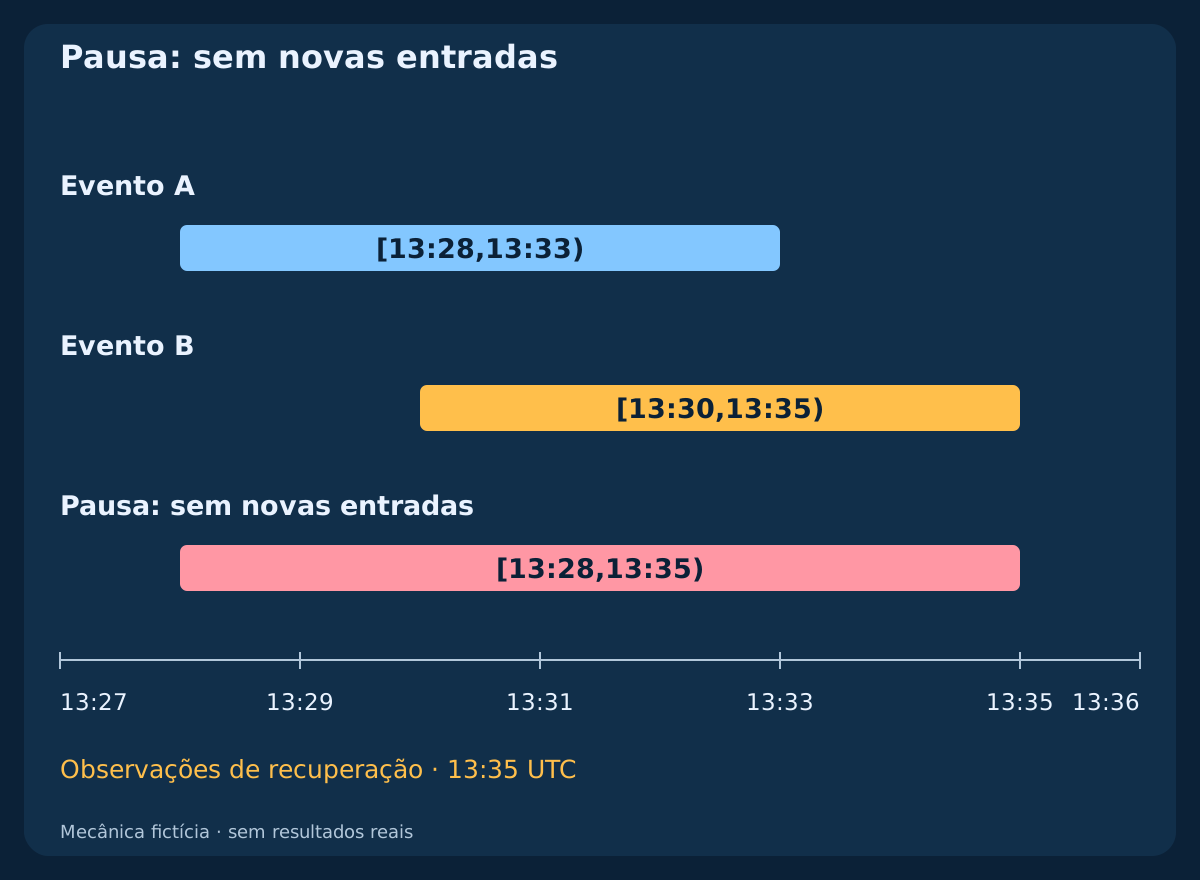
| Evento | Início | Fim |
|---|---|---|
| Evento A | 13:28 | 13:33 |
| Evento B | 13:30 | 13:35 |
| Pausa: sem novas entradas | 13:28 | 13:35 |
5. Separe novas entradas, ordens pendentes e exposição existente
Antes da pausa, aplique a política definida para pendentes com tempo operacional suficiente para conferir a resposta. Pedir cancelamento não confirma o cancelamento; uma ordem no servidor da corretora pode executar enquanto o terminal espera. Concilie o estado confirmado de ordens e posições: uma posição descoberta tarde continua sendo exposição real. O guia de execução explica cancelamentos e timeout.
A exposição existente segue suas regras previamente definidas, dados válidos e permissões. Uma pausa de entradas não deve desligar silenciosamente proteção, monitoramento ou uma saída de risco necessária. AutoTrading no MT4 também pode proibir solicitações usadas pelo gerenciamento automático; não é uma trava exclusiva para novas entradas. Stop ou fechamento planejado antes do evento não garantem preço nem perda efetiva máxima.
6. Verifique os dados do símbolo, não só o relógio do terminal
Acompanhe Bid/Ask válidos do símbolo e a idade desde o recebimento local com um método verificado de tempo decorrido. Recebimento recente não prova que o preço na origem seja atual ou executável. Conexão, validade do feed, calendário, correspondência de relógios e conciliação das ordens são requisitos separados. Um tick de outro par não atualiza o par negociado.
Em MQL4, TimeCurrent() dentro de OnTick() se refere ao tick processado; fora dele, pode refletir outro símbolo do Market Watch. Não é um relógio independente que avança continuamente nem prova de atualização em milissegundos. O exemplo pressupõe uma medida verificada da idade de recebimento; timestamps do MT4, sozinhos, não a fornecem. Após reinício ou incerteza de relógio, reconstrua o estado verificado antes de admitir novos candidatos.
7. Especifique um teste de observação com limites claros
Depois do fim da pausa verificada, exija 3 verificações programadas consecutivas, espaçadas em 10 s, com spread<=1.2 pips e idade de recebimento do símbolo age<=500 ms. Bid/Ask devem ser válidos e os outros dados e estados de ordens necessários, resolvidos. Uma falha conhecida zera o contador; uma verificação ausente ou intervalo >10 s também. Igualdade no limite aprova somente este teste de observação.
São parâmetros inventados. Três observações amostradas não provam estabilidade contínua entre verificações, profundidade de mercado nem execução segura. Considere também falhas observadas entre pontos e confira todos os critérios na decisão e solicitação efetivas. Um pico não observado continua possível. A recuperação é um teste operacional de elegibilidade, não uma previsão nem receita universal para operar após notícias.
8. Siga a recuperação sem pular observações reprovadas
Às 13:35:00, spread 2.4 reprova. Às 13:35:10, spread 1.0 e idade 100 ms dão contador 1. Às 13:35:20, spread 1.4 o zera. Às 13:35:30, spread 1.0 parece estreito, mas idade 800 ms reprova; o contador continua zero.
As verificações de 13:35:40, 13:35:50 e 13:36:00 têm spreads 1.0,1.1,1.0 com idade 100 ms. Os contadores passam a 1,2,3; a recuperação fica pronta às 13:36:00. Não se supõem falhas observadas adicionais entre as verificações registradas. O CSV guarda cada observação programada e os controles posteriores de sinais. Chegar a três não cria ordem nem execução.
Baixar registro fictício de recuperação e sinais (CSV)
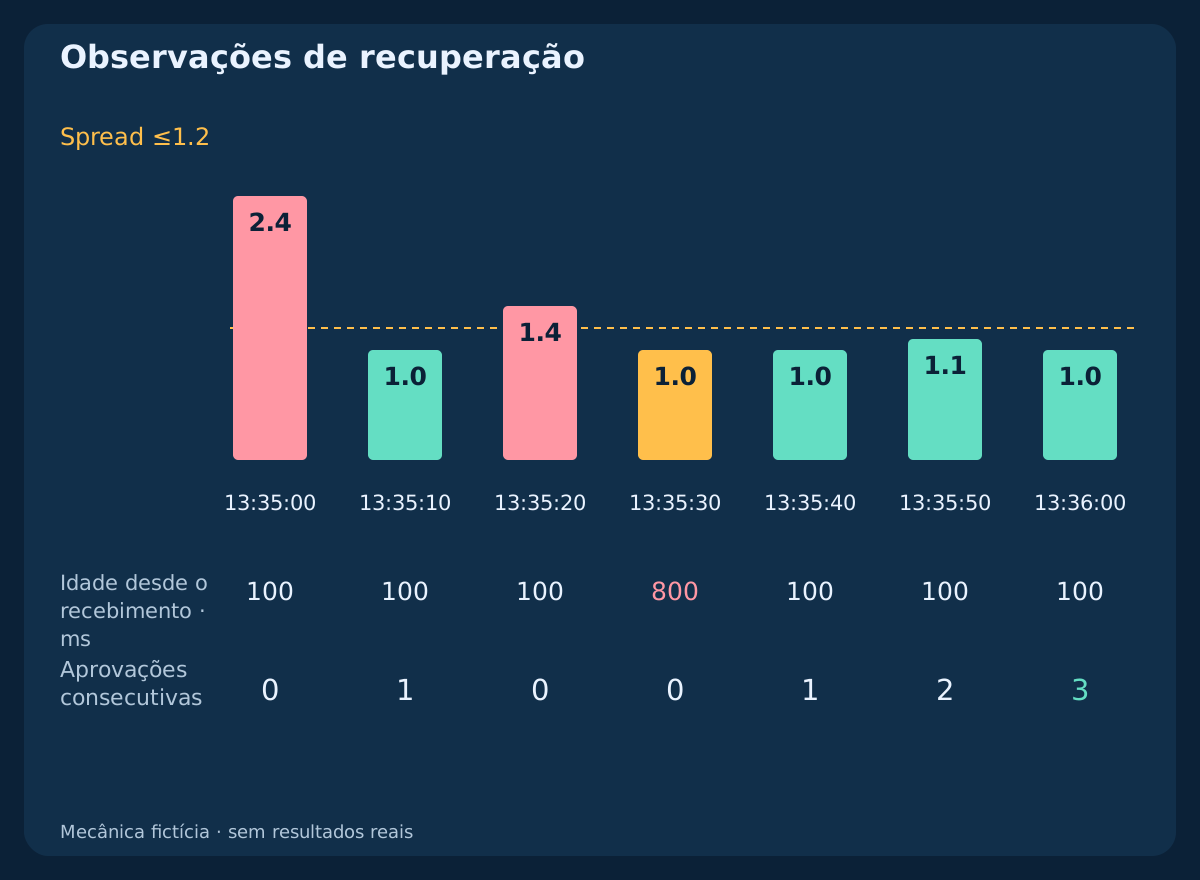
| Hora UTC | Spread, pips | Idade, ms | Contador | Estado |
|---|---|---|---|---|
| 13:35:00 | 2.4 | 100 | 0 | Observações de recuperação |
| 13:35:10 | 1.0 | 100 | 1 | Observações de recuperação |
| 13:35:20 | 1.4 | 100 | 0 | Observações de recuperação |
| 13:35:30 | 1.0 | 800 | 0 | Observações de recuperação |
| 13:35:40 | 1.0 | 100 | 1 | Observações de recuperação |
| 13:35:50 | 1.1 | 100 | 2 | Observações de recuperação |
| 13:36:00 | 1.0 | 100 | 3 | Recuperação pronta |
9. Revogue a prontidão quando as evidências mudarem
Depois de pronta, qualquer falha observada em requisito obrigatório suspende novas entradas e revoga a prontidão. Spread excessivo, recebimento antigo, ponto perdido, calendário alterado, desconexão ou estado de ordem não resolvido não podem deixar um sinal verde memorizado para outra solicitação. Recomece a contagem do zero quando o contexto ficar válido; uma nova pausa tem prioridade.
Um intervalo de 20 s excede, por exemplo, o máximo de 10 s mesmo que as duas cotações das extremidades pareçam boas. Não invente a observação intermediária ausente. Após uma interrupção, descarte qualquer intenção de pesquisa na fila e concilie a exposição antes de retomar a recuperação. Tratamento de falhas e gerenciamento ficam separados da permissão de entrada.
10. Exija que todo o candle de sinal comece depois da prontidão
Na regra M1 de candle fechado deste exemplo, o candle deve abrir no instante mais recente de prontidão ou depois e fechar enquanto esse estado permanecer válido. O candle [13:35,13:36) é excluído mesmo fechando exatamente quando a recuperação fica pronta: começou antes. Toda intenção formada antes é descartada, em vez de ficar na fila.
O candle novo [13:36,13:37) pode ser considerado no fechamento de 13:37 se todos os requisitos continuarem aprovados. Pressupõe-se uma configuração separada, já definida; o guia não a cria a partir do movimento da notícia. Sinal novo não é uma entrada atrasada no pico original. M5 ou outro modelo precisam de sua própria regra de candle completo e tempo.
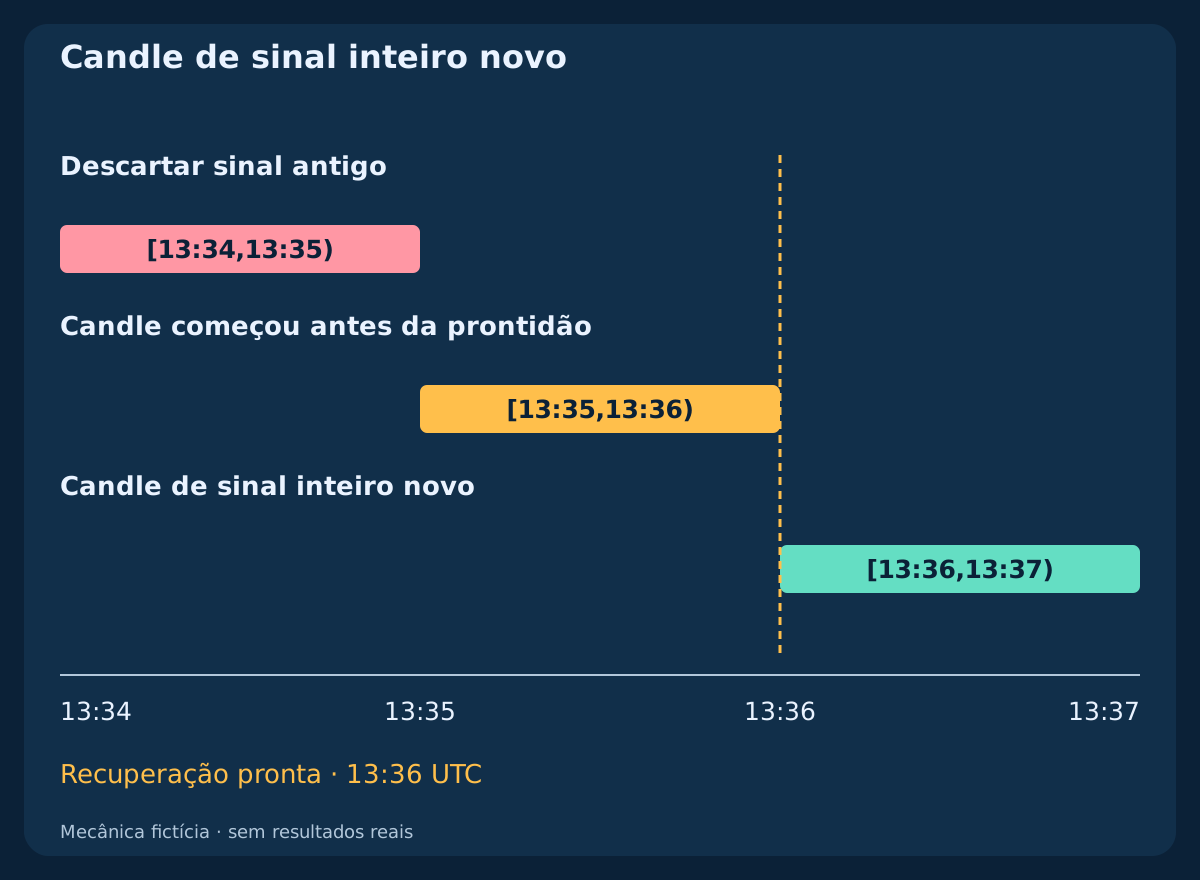
| Resultado | Abertura do candle UTC | Fechamento do candle UTC | Estado |
|---|---|---|---|
| Descartar sinal antigo | 13:34 | 13:35 | Reprovado |
| Candle começou antes da prontidão | 13:35 | 13:36 | Reprovado |
| Candle de sinal inteiro novo | 13:36 | 13:37 | Candidato elegível |
11. Recalcule os custos completos antes de aprovar o candidato
Use conta USD, contrato 100000 EUR por lote padrão e valor do pip 10 USD/pip/lot. Fixe saídas BUY pelo Bid em S=1.09950 e T=1.10110 contra a referência Bid=1.10000: distâncias brutas 5/11 pips. Assuma comissão de abertura e fechamento 0.7 pip, reserva de entrada adversa 0.3 pip e reserva de saída 0.2 pip. Antes de solicitar, o atrito total planejado é C=spread+1.2; portanto L=5+C, W=11-C e R_net=W/L. As taxas são consideradas proporcionais ao volume.
Com spread 1.0, L/W são 7.2/8.8 pips e a relação 1.2222. Patrimônio 10000 USD e orçamento escolhido 0.25%=25 USD dão lots=floor((25/(L*10))/0.01)*0.01: 0.34 lots, risco planejado 24.48 USD e alvo líquido 29.92 USD. O passo de volume suposto é 0.01; margem, volume mínimo, distâncias de stops e exposição agregada também devem permitir a ordem. Caso contrário, rejeite sem deslocar os níveis.
Baixar filtros fictícios de custos do scalping (CSV)
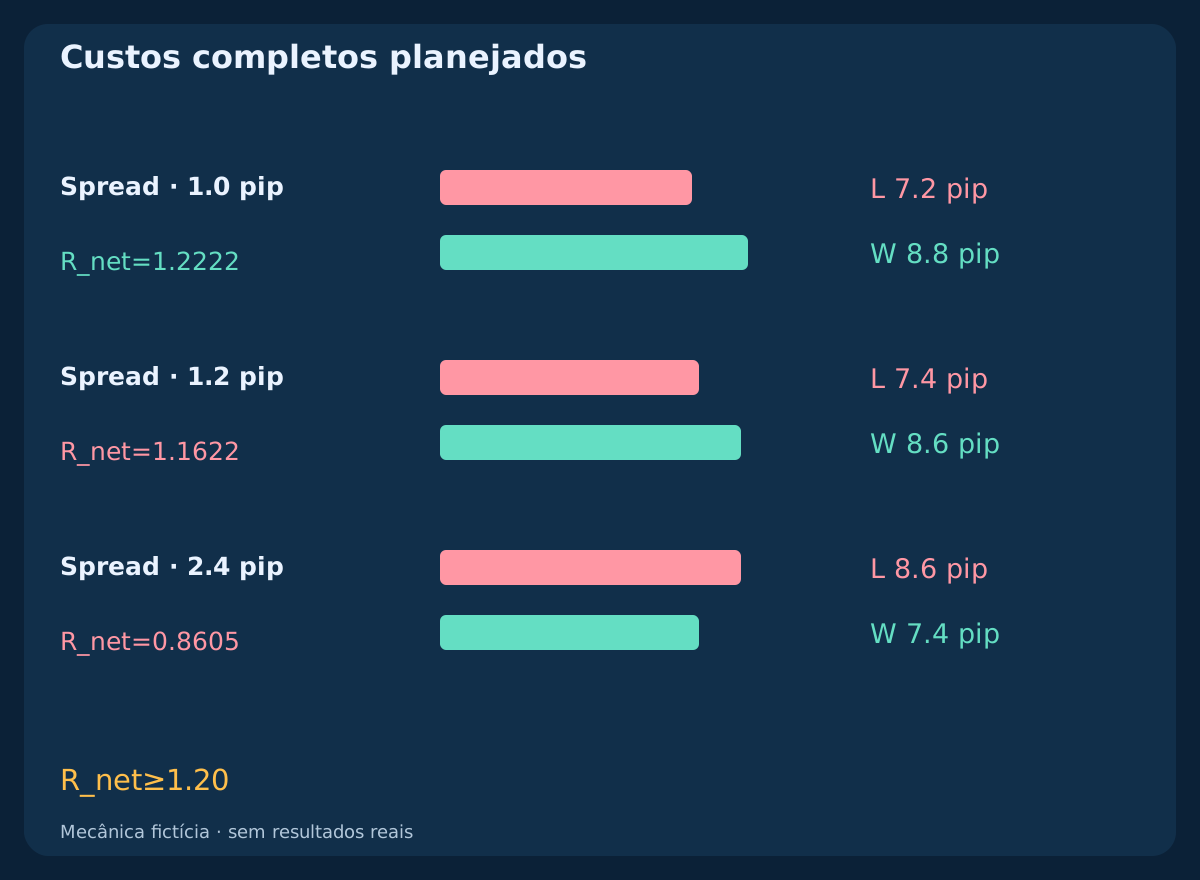
| Spread, pips | Perda prevista, pips | Alvo líquido, pips | Relação líquida | Lotes | Risco USD | Alvo USD | Resultado |
|---|---|---|---|---|---|---|---|
| 1.0 | 7.2 | 8.8 | 1.2222 | 0.34 | 24.48 | 29.92 | Aprovado |
| 1.2 | 7.4 | 8.6 | 1.1622 | 0.33 | 24.42 | 28.38 | Reprovado |
| 2.4 | 8.6 | 7.4 | 0.8605 | 0.29 | 24.94 | 21.46 | Reprovado |
12. Um spread aprovado ainda pode reprovar a relação líquida
Declare o filtro de pesquisa R_net>=1.20. Com spread 1.2 pips, o teto de observação passa, mas L=7.4, W=8.6 e R_net=1.1622 reprovam esse filtro separado. Em 2.4 pips, spread e relação reprovam. Um lote menor reduz a exposição monetária planejada; não corrige a relação entre alvo e risco.
Todas as reservas são hipóteses, não limites garantidos de execução. Com o preço de execução F conhecido, use a entrada Ask e saídas Bid efetivas, adicionando somente comissão e custos de saída restantes: aqui C_remaining=0.9 pip. Não cobre novamente spread ou slippage de entrada já representados. Uma execução pior pode exceder o orçamento: gerencie a exposição real conforme o procedimento, sem reduzir retrospectivamente um volume histórico imaginário.
13. Trate a solicitação como decisão nova e com prazo
No fechamento fictício do sinal 13:37:00, exija cotação atual válida e permita no máximo uma solicitação inicial dentro de 1 s. A decisão ilustrada em 13:37:00.300 usa cotação recebida em 13:37:00.200, com idade 100 ms. Antes de enviar, confira pausa, prontidão, validade da configuração, preço, custos, permissões e exposição. O CSV marca verificações aprovadas, não execução.
Se um requisito falhar, retire o candidato pela regra definida; não espere indefinidamente por uma cotação mais favorável para reutilizá-lo. Rejeição, requote ou resultado incerto seguem a política separada de execução. Em particular, uma solicitação sem resposta não autoriza reenvio, e uma posição descoberta precisa de proteção. Variantes a mercado e limitadas exigem hipóteses próprias de tempo e execução.
14. Preserve a informação disponível em cada instante
Guarde versão do calendário, programação original, tempos de origem/recebimento, moedas relevantes, intervalos unidos, versão das regras, mapeamento datado, observações, lacunas, motivos de reset e transições de prontidão. Registre limites do candle, identidade do candidato e todos os estados posteriores de solicitação/ordem. Preserve candidatos rejeitados e observações ausentes, além das aprovações.
Um calendário revisado baixado depois não pode substituir silenciosamente a versão usada antes. OHLC não revela trajetória histórica do spread, idade de recebimento nem falha intermediária não observada. Ticks sem os relógios e campos Bid/Ask necessários também deixam lacunas. Os CSVs de eventos e recuperação ilustram lógica; o de custos calcula hipóteses. Nenhum fornece liquidez real ou resultados de negociação.
15. Teste o protocolo separadamente de um benefício alegado
Primeiro reproduza casos fixos de limites e falhas: pausas sobrepostas, fim exato, etapa adiada, spread no teto, cotações antigas, ponto ausente, reinício e perda de prontidão. Inclua candle que fecha na prontidão mas abriu antes, um candle inteiro novo e spread aprovado com relação insuficiente. Verifique gerenciamento e pendentes enquanto novas entradas estão suspensas.
Depois avalie a estratégia completa nas mesmas origens dos candidatos, com e sem filtro, custos realistas e observações posteriores separadas. Vencedores excluídos também entram no comparativo. Não ajuste dezenas de margens e limites nos mesmos dias de notícias para mostrar apenas o melhor. Transições corretas demonstram consistência operacional, não lucro futuro nem proteção contra anúncios inesperados.
16. Siga uma sequência curta antes de reconsiderar a entrada
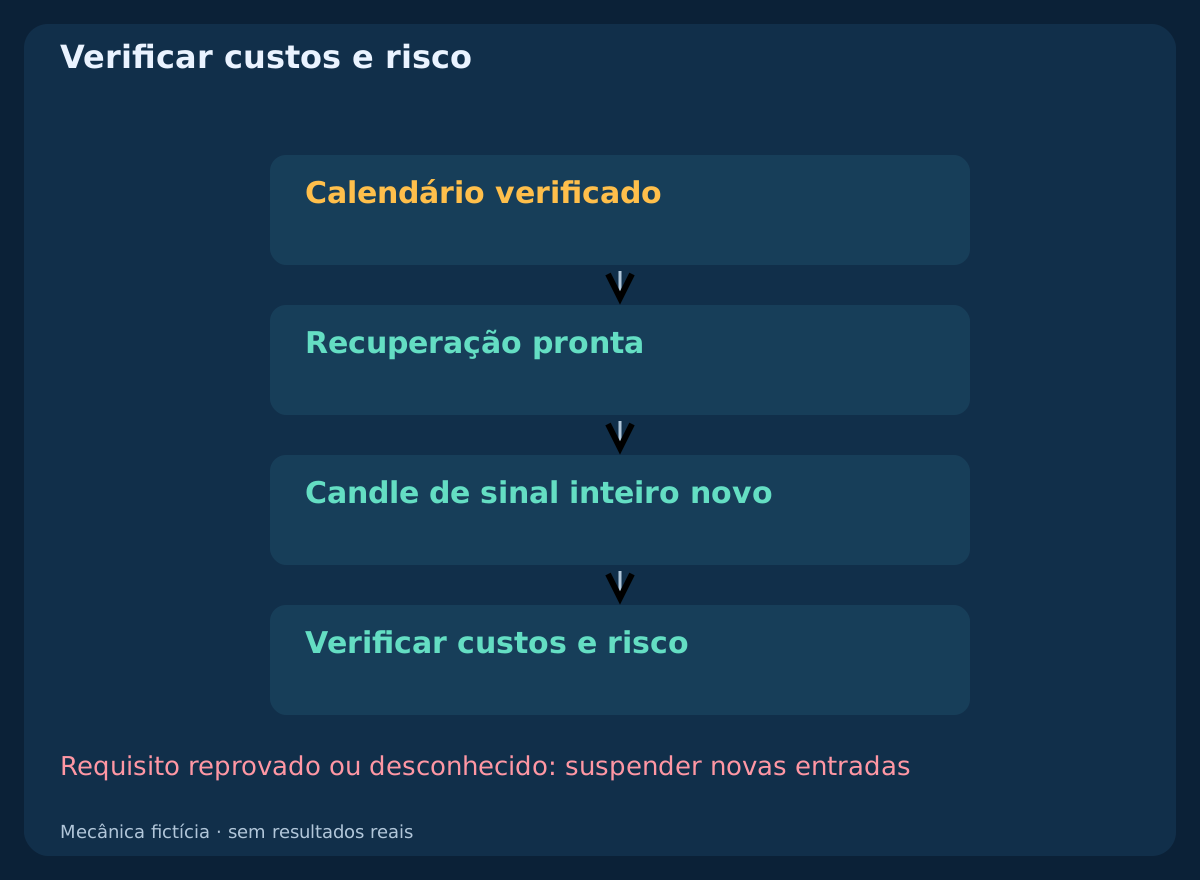
Confirme cobertura atual e relógio datado, espere toda a pausa unificada, observe a recuperação pelas regras de amostragem/falhas e exija uma configuração inteiramente nova. Recalcule então custos líquidos e risco monetário e concilie o estado real de solicitações e ordens. Qualquer requisito obrigatório não resolvido suspende novas entradas enquanto o gerenciamento previsto continua.
O resultado permite avaliar um candidato; não manda negociar a notícia. Use os guias anteriores de calendário, filtros de sessão, execução e stop/alvo em suas funções separadas. Mantenha registro versionado reproduzível. Seis diagramas e três CSVs fictícios explicam o processo sem afirmar que uma espera fixa torna o scalping seguro.
Perguntas frequentes
Posso voltar ao scalping assim que a pausa por notícias termina?
A restrição de horário pode ter acabado, mas cotações, dados, pendentes e risco ainda precisam de verificação. Aqui as observações de recuperação começam nesse ponto; depois é necessária uma configuração nova completa.
Três observações de spread estreito provam liquidez normal?
Não. Elas cumprem apenas o teste de amostragem declarado. Não mostram estabilidade contínua, tamanho executável nem execuções futuras; pico não observado ou deterioração posterior continuam possíveis.
Um sinal anterior à divulgação pode ser usado após a pausa?
Não pela regra deste exemplo. Intenções antigas são descartadas. Todo o candle novo deve começar na prontidão mais recente ou depois e fechar enquanto o estado exigido permanecer válido.
Por que rejeitar um spread dentro do teto?
O teto verifica uma diferença de preços. Comissão, reservas de execução, distâncias de stop/alvo e relação líquida ainda podem falhar. Reduzir o volume não melhora essa relação.
Parar novas entradas significa desligar AutoTrading?
São controles diferentes. AutoTrading também pode proibir solicitações de gerenciamento automático. Pendentes e exposição existente precisam de tratamento verificado separado; a pausa não deve contornar o gerenciamento.
Este guia recomenda um tempo universal de espera após notícias?
Não. Margens, espaçamento e limites são parâmetros didáticos inventados. Não demonstram uma estratégia lucrativa, garantem execução nem eliminam riscos de notícias inesperadas e da conta.
Fontes e notas de pesquisa
Calendários oficiais documentam publicações programadas; a MetaQuotes descreve as funções de tempo da plataforma. Eventos, trajetórias de cotações, limites e cálculos abaixo são exemplos didáticos originais e fictícios. Não são apresentadas execuções ou resultados reais em dias de notícias.
- BLS release calendar: verify dates and Eastern Time
- Federal Reserve: FOMC calendar and separate release stages
- MQL4: TimeCurrent and its quote-time scope
Conteúdo educativo. Eventos, cotações, limites e cálculos são fictícios. Forex envolve risco; pausas, tetos de spread, stops e reservas de execução não garantem execução, lucro ou perda efetiva máxima.