

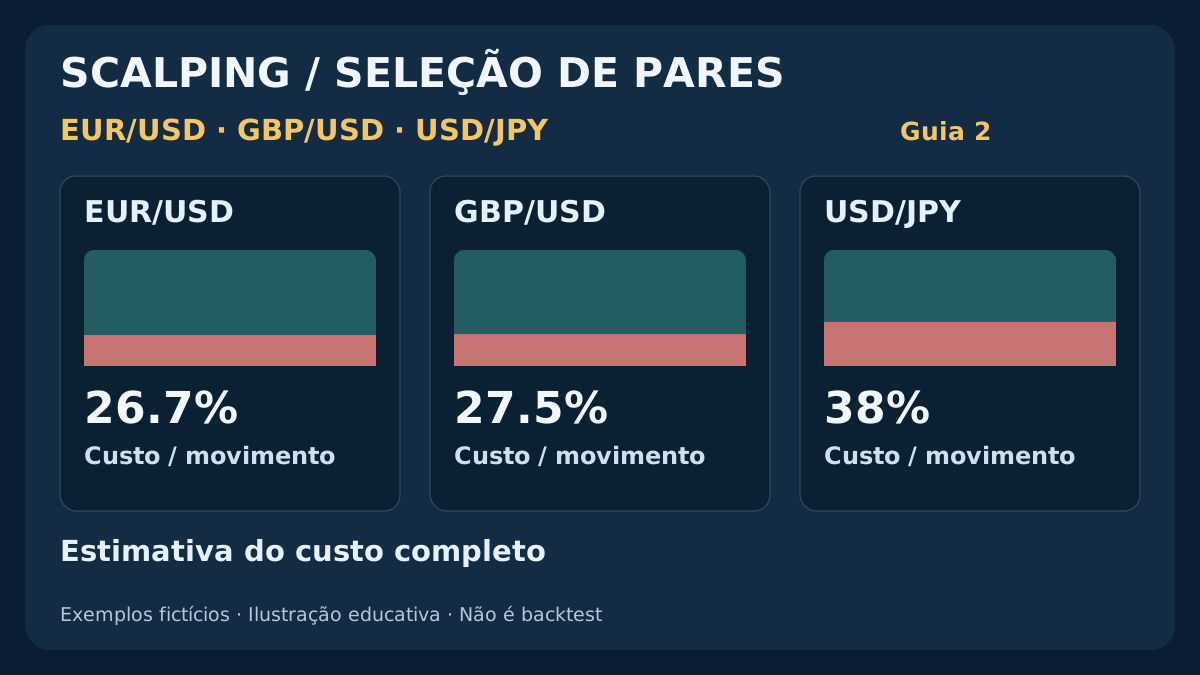
O menor spread é apenas o começo. Uma seleção útil combina preços executáveis, comissão convertida para a moeda correta, horário da sessão e um limite fixo de custos. Veja três cenários fictícios e use o mesmo processo para decidir o que merece testes na sua conta.
1. Quais pares de Forex são adequados para scalping?
EUR/USD, GBP/USD e USD/JPY formam uma lista inicial útil, e não um ranking universal. O melhor candidato para um estudo é aquele cujos custos executáveis, movimento disponível e condições se ajustam a um método claramente definido na conta pretendida. Mesmo um par popular pode ser inadequado quando o spread aumenta ou o movimento desejado é pequeno demais.
A pesquisa cambial do BIS oferece contexto sobre o volume global de negociações, não um ranking de rentabilidade do scalping de varejo. Ela inclui instrumentos e participantes diferentes de uma conta individual em corretora. Uma moeda muito negociada justifica investigar a liquidez, mas depois é preciso medir as próprias condições. Volume mundial não demonstra spread específico, qualidade de execução nem vantagem operacional.
Este guia desenvolve um processo de comparação com preços e cenários de custos inteiramente fictícios. Não apresenta ranking de corretoras, pesquisa de spreads ao vivo ou estratégia de entrada validada. Comece pelo guia de scalping que compara M1 e M5 se ainda não estiver clara a diferença entre movimento no gráfico, lucro executável e risco em dinheiro. Aqui escolhemos qual par e sessão merecem mais testes.
Antes de interpretar um relatório de operações muito curtas, confira dados, horário dos sinais e execução no backtest de scalping MT4.
2. Monte a lista a partir do horário em que você realmente pode operar
Para EUR/USD, investigue a conta nas janelas europeias e americanas que consegue observar regularmente. Para GBP/USD, reúna uma amostra separada: ambos serem cotados em dólar não garante o mesmo perfil de custos e movimentos. Para USD/JPY, inclua o dia de negociação japonês quando pertinente, além das janelas usadas para os outros candidatos.
São direções de pesquisa, não promessas de spread estreito ou tendência aproveitável em determinada sessão. Um par pode ficar ativo perto de um anúncio e, ainda assim, menos executável para um alvo pequeno. Feriados bancários, condições dos fornecedores e configurações do símbolo também influenciam. Um gráfico aparentemente tranquilo ou líquido não substitui Bid e Ask registrados ao mesmo tempo.
Limite o estudo inicial a poucos candidatos definidos antes. Adicionar pares após ver capturas lucrativas aumenta viés de seleção e carga operacional. Registre símbolo completo e sufixo, contrato, tipo de conta, moeda e tabela de comissão. EUR/USD de duas corretoras não é automaticamente intercambiável. Confira se o método é permitido e se limites de volume, distância de stop ou alterações impedem sua aplicação. Exclua antes da comparação o que não pode funcionar conforme as regras.
3. Padronize pip, point e tick antes de comparar spreads
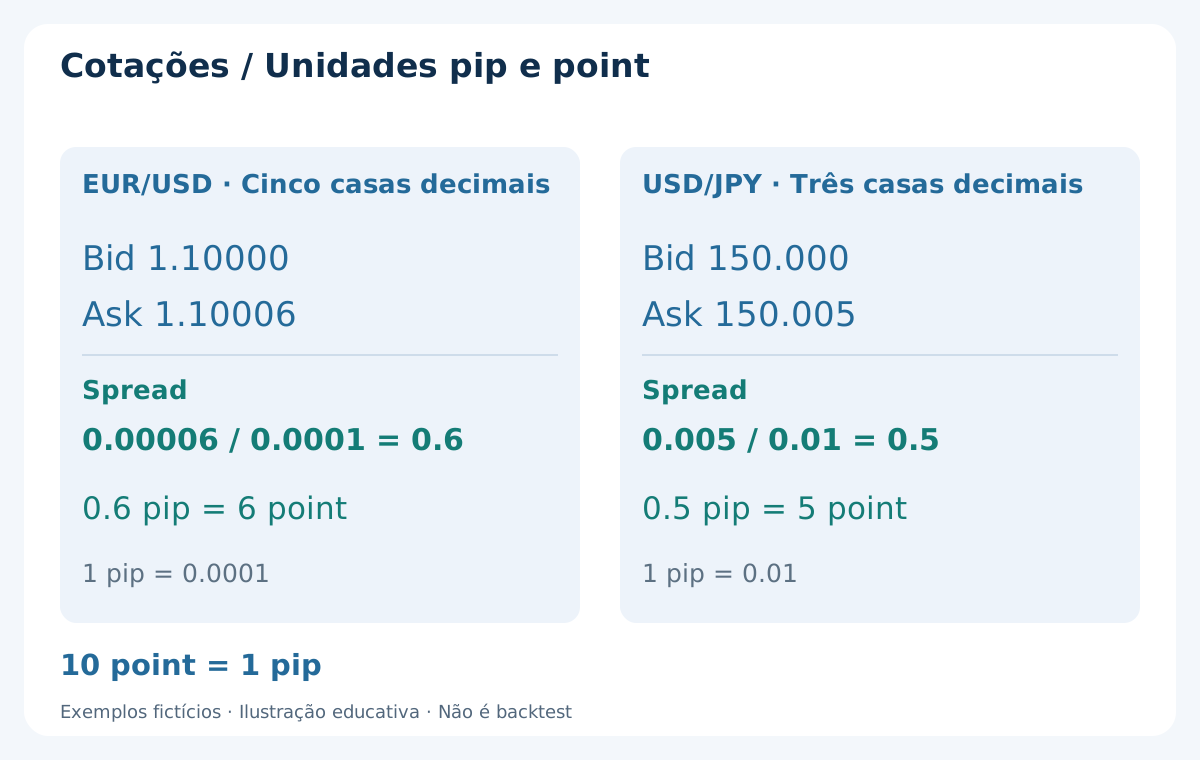
Neste guia, um pip equivale a 0.0001 em EUR/USD e GBP/USD, e a 0.01 em USD/JPY. EUR/USD com cinco casas decimais costuma ter point de 0.00001; USD/JPY com três casas tem point de 0.001. Nesses formatos específicos, 10 points equivalem a 1 pip. Não aplique a conversão a outro símbolo sem verificar as especificações.
Por exemplo, EUR/USD Bid 1.10000 e Ask 1.10006 produzem spread de 0.6 pip, ou 6 points no formato de cinco casas. USD/JPY Bid 150.000 e Ask 150.005 produzem 0.5 pip, ou 5 points no formato de três casas. Comparar diretamente as diferenças brutas 0.00006 e 0.005 mistura unidades e cria um ranking enganoso.
Tick pode significar uma atualização de cotação; tick size descreve um incremento de preço permitido. Nenhum equivale automaticamente a um pip ou point. Os campos da plataforma também usam unidades diferentes: MarketInfo do MQL4 retorna MODE_TICKSIZE em points e MODE_TICKVALUE na moeda de depósito. Confirme o campo antes de converter. O guia de pip, point e valor do pip aprofunda essas distinções.
4. Converta a comissão para a moeda da conta e para pips
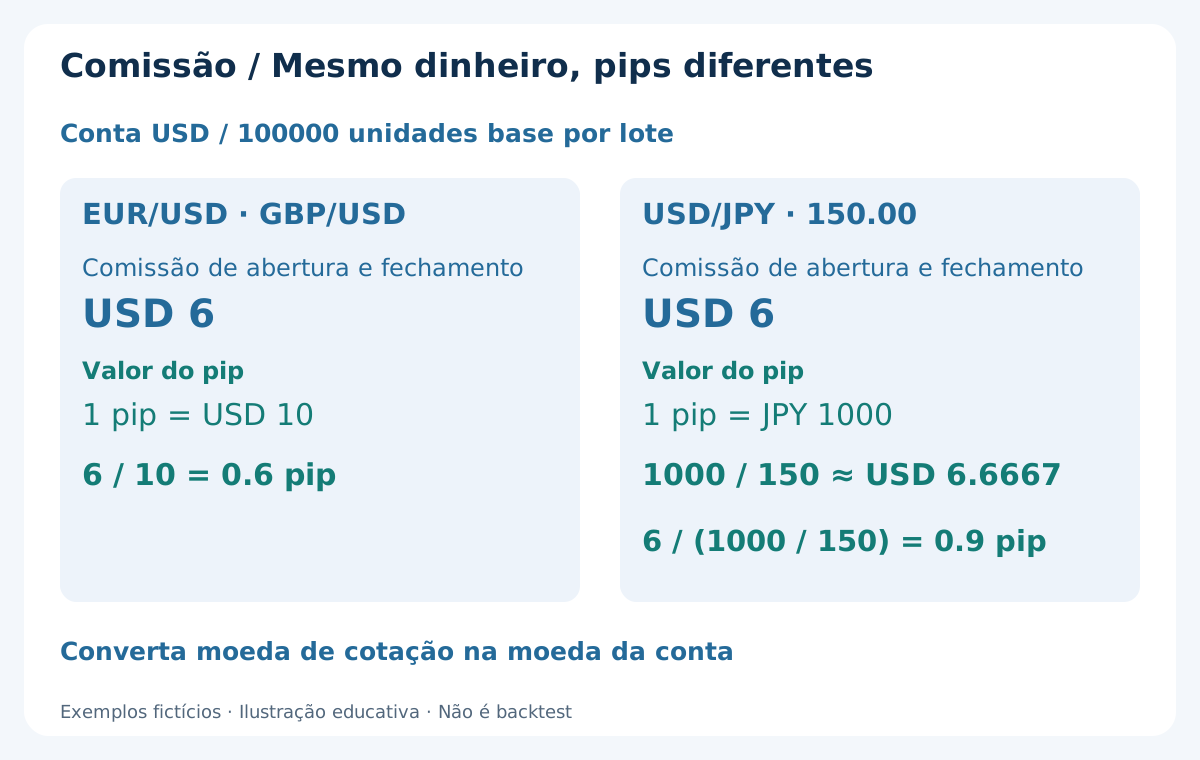
Suponha conta USD, contrato padrão de 100000 unidades da moeda-base e comissão total de abertura e fechamento de USD 6 por lote. São hipóteses didáticas, não oferta de corretora. Em EUR/USD e GBP/USD, um pip vale USD 10 por esse lote, então 6 / 10 = 0.6 pip. Se a tarifa for por lado, primeiro inclua abertura e fechamento.
Em USD/JPY, um pip desse contrato vale JPY 1000. Ao câmbio ilustrativo USD/JPY 150.00, isso equivale a 1000 / 150 ≈ USD 6.6667 por pip. A mesma comissão de USD 6 custa aproximadamente 0.9 pip, e não 0.6 pip. O valor em dinheiro não muda; o equivalente em pips depende da moeda de cotação e do valor do pip.
O câmbio pode variar, e uma conta que não seja USD precisa de sua própria conversão. Comissões mínimas, faixas e cobranças não proporcionais alteram custos de volumes pequenos. Preserve a moeda original e a taxa aplicada a cada cobrança. Confira o tick value da plataforma com especificações e extratos; não use silenciosamente USD 10 como constante para todos os candidatos.
5. Escolha uma contabilidade de custos com ponto de partida claro
Partindo de um movimento hipotético de referência, some spread, comissão completa em pips e uma reserva para execução desfavorável ainda não incluída. O movimento restante é cálculo de cenário, não lucro esperado. O preço pode não chegar, atingir o stop antes ou a ordem não ser executada. Defina também a origem, como uma variação de Bid a Bid em horizonte fixo; isso difere de um alvo medido desde um Ask efetivamente executado. O filtro não fornece as probabilidades ausentes.
Em uma operação encerrada, calcule o resultado de preço pelas execuções reais de entrada e saída, descontando comissão e financiamento contabilizados separadamente, quando aplicáveis. Os preços já refletem spread e desvios realizados. Não desconte novamente spread hipotético e reserva de slippage. Preserve o sinal do slippage real, porque a execução também pode melhorar a cotação de referência.
Defina cotação de referência, instante da decisão e lado executável antes de medir desvios. BUY entra no Ask e sai no Bid; SELL entra no Bid e sai no Ask. Um fechamento conhecido depois não substitui o preço disponível na decisão. O guia de spreads, comissões e swaps apresenta a estrutura contábil mais ampla.
6. Três pares na prática: custo em relação ao movimento
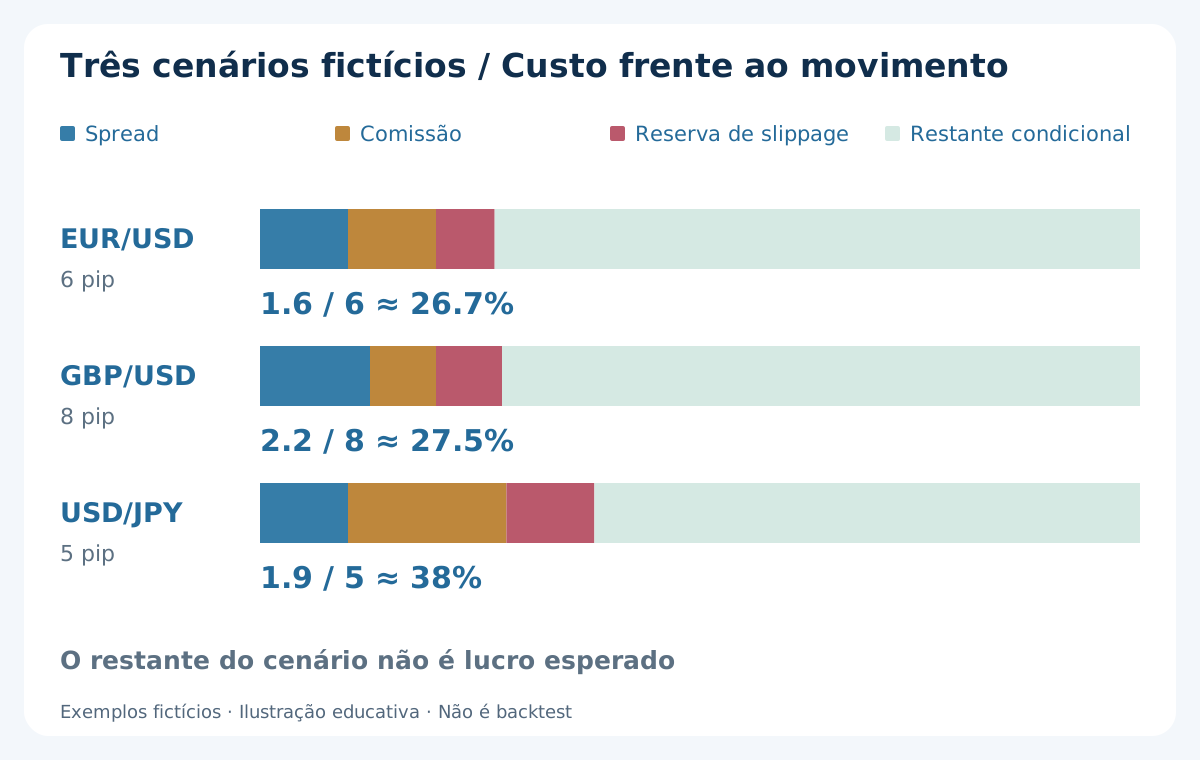
Use três cenários deliberadamente fictícios na conta USD descrita. EUR/USD tem movimento de referência de 6 pips, spread de 0.6 pip, comissão de 0.6 pip e reserva conjunta de slippage de entrada e saída de 0.4 pip. O total é 1.6 pips, cerca de 26.7% do movimento. Os 4.4 pips restantes dependem de ele acontecer; não são resultado médio observado por operação.
Para GBP/USD, use movimento de 8 pips, spread de 1.0 pip, comissão de 0.6 pip e reserva de 0.6 pip. Total: 2.2 pips, ou 27.5%, deixando 5.8 pips no cenário. Para USD/JPY ao câmbio indicado, use respectivamente 5 pips, 0.5 pip, 0.9 pip e 0.5 pip. O total é 1.9 pips, ou 38%, restando 3.1 pips.
USD/JPY tem o menor spread, mas a maior proporção de custos no exemplo. GBP/USD deixa mais pips, sem provar ser a melhor operação: probabilidades, stops e valores monetários são diferentes. Escolher o alvo após ver o caminho futuro invalida a comparação. Defina o movimento antes e teste, em vez de atribuir um alvo atraente a cada vencedor.
| Par | Movimento de referência (pips) | Spread (pips) | Comissão (pips) | Reserva de slippage (pips) | Custo total (pips) | Custo / movimento |
|---|---|---|---|---|---|---|
| EUR/USD | 6 | 0.6 | 0.6 | 0.4 | 1.6 | 26.7% |
| GBP/USD | 8 | 1.0 | 0.6 | 0.6 | 2.2 | 27.5% |
| USD/JPY | 5 | 0.5 | 0.9 | 0.5 | 1.9 | 38% |
7. Fixe o filtro de custos antes de olhar os resultados
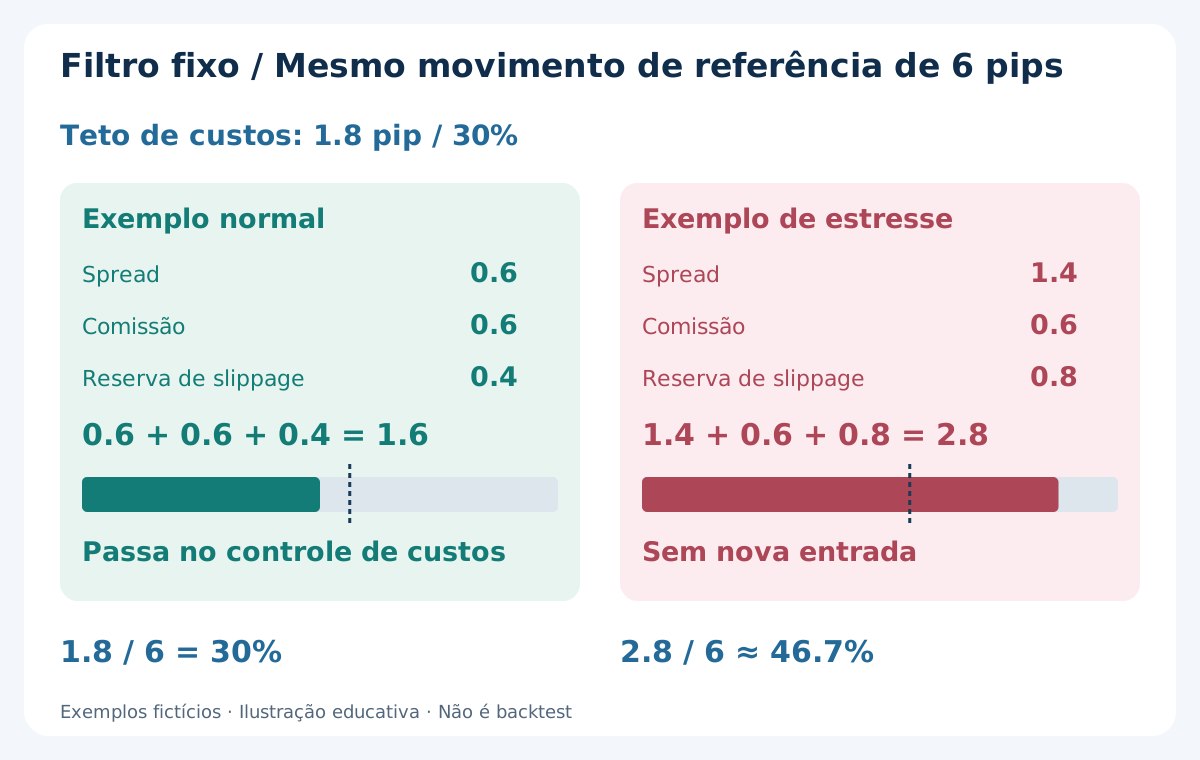
Suponha que o estudo permita custo estimado de até 30% de um movimento de 6 pips. O teto é 1.8 pips. No EUR/USD normal, 0.6 + 0.6 + 0.4 = 1.6 pips passa na verificação de custos. Esse limiar didático arbitrário não é recomendação e não autoriza entrada sem os demais controles de sinal e risco.
No cenário de estresse, o spread sobe para 1.4 pips e a reserva de slippage para 0.8 pip, com comissão mantida em 0.6 pip. O total vira 2.8 pips, cerca de 46.7% dos mesmos 6 pips. Ultrapassa o teto inalterado de 1.8 pips, então a regra proíbe novas entradas. Não aumente o alvo depois de observar spread maior apenas para aprovar a proporção.
Use a cotação candidata atual para o spread e um método previamente definido, apoiado em evidências, para a reserva de execução. Um percentil histórico ajuda, mas não garante o pior preço possível. Registre sinais rejeitados e seus custos. Caso contrário, o filtro pode parecer eficaz só porque as oportunidades inconvenientes desapareceram do registro.
8. Sobreposição Londres–Nova York: calcule os relógios por data
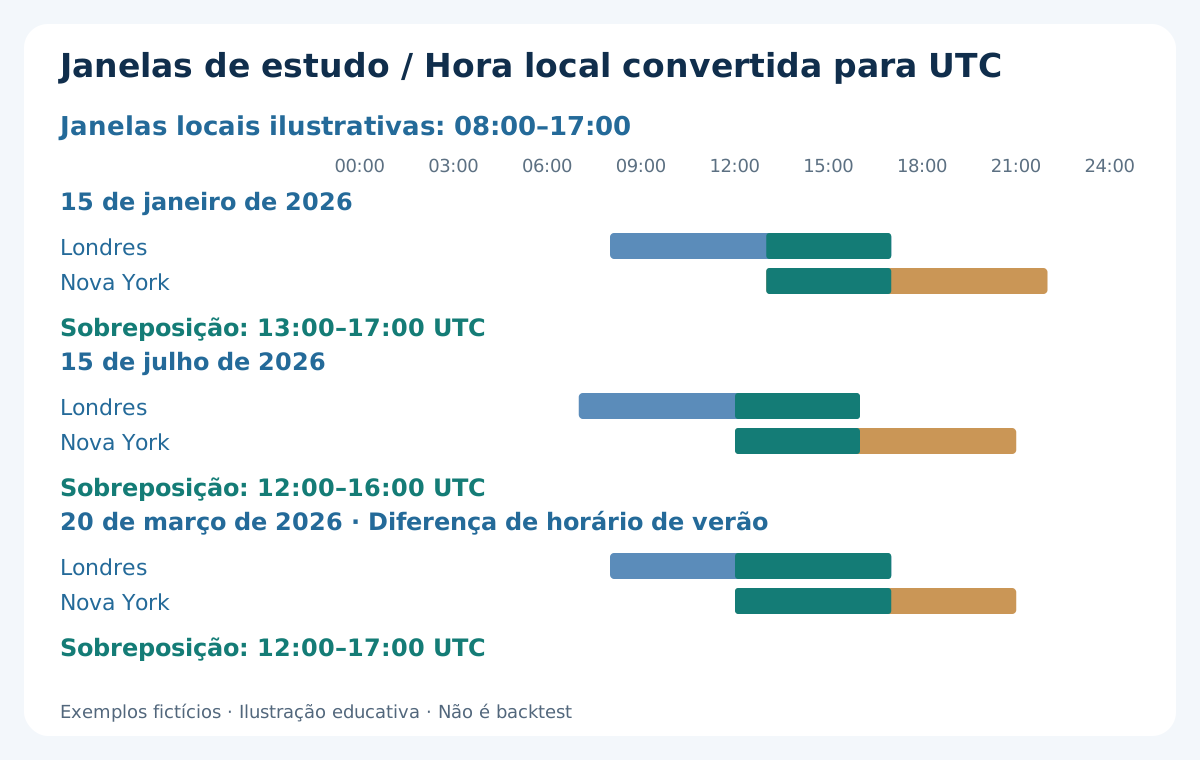
Não há uma única bolsa central com sino de abertura para todo o Forex à vista. Para ilustrar a questão, definimos janelas de estudo de 08:00–17:00 locais em Londres e Nova York. São horários ilustrativos de observação, não horários oficiais. Use Europe/London e America/New_York, converta a data para UTC e depois para o deslocamento do servidor registrado.
Em 15 de janeiro de 2026, as janelas são Londres 08:00–17:00 UTC e Nova York 13:00–22:00 UTC, sobrepondo-se em 13:00–17:00 UTC. Em 15 de julho de 2026, tornam-se 07:00–16:00 e 12:00–21:00 UTC, com sobreposição 12:00–16:00 UTC. Essas datas mostram conversão de relógios, não rentabilidade do scalping.
As duas regiões nem sempre mudam o horário de verão no mesmo dia. Em 20 de março de 2026, a sobreposição do exemplo é 12:00–17:00 UTC. Não fixe quatro horas o ano inteiro nem identifique sessões apenas pela hora do servidor. O guia de sessões, fusos e horário de verão explica o mapeamento por data e a consistência dos registros históricos.
9. O melhor horário também precisa passar por notícias e rollover
Estude o mesmo par em janelas separadas, em vez de misturar o dia inteiro em uma média. A sobreposição Londres–Nova York pode merecer pesquisa, mas seu nome não avalia uma cotação específica. Mais movimento também pode vir com spreads largos, mudanças adversas rápidas e maior chance de perder a entrada pretendida.
Defina o tratamento de divulgações das duas moedas, decisões de bancos centrais e fechamentos incomuns. A pausa precisa de base temporal e regra para posições abertas, não apenas uma instrução vaga de evitar notícias. O rollover da corretora é outra fronteira específica da conta, com possíveis mudanças de financiamento, disponibilidade de cotações e spread. Pretender ficar pouco tempo não garante evitá-la.
Faça as verificações de calendário econômico e risco de notícias antes da aprovação do filtro de custos. Retome só quando as condições escritas forem cumpridas, não automaticamente após algumas velas tranquilas. Anúncios inesperados continuam possíveis. Filtro de horário, teto de spread e stop protetor lidam com problemas diferentes; nenhum garante execução dentro da reserva.
10. Compare distribuições de spread, não o mínimo anunciado
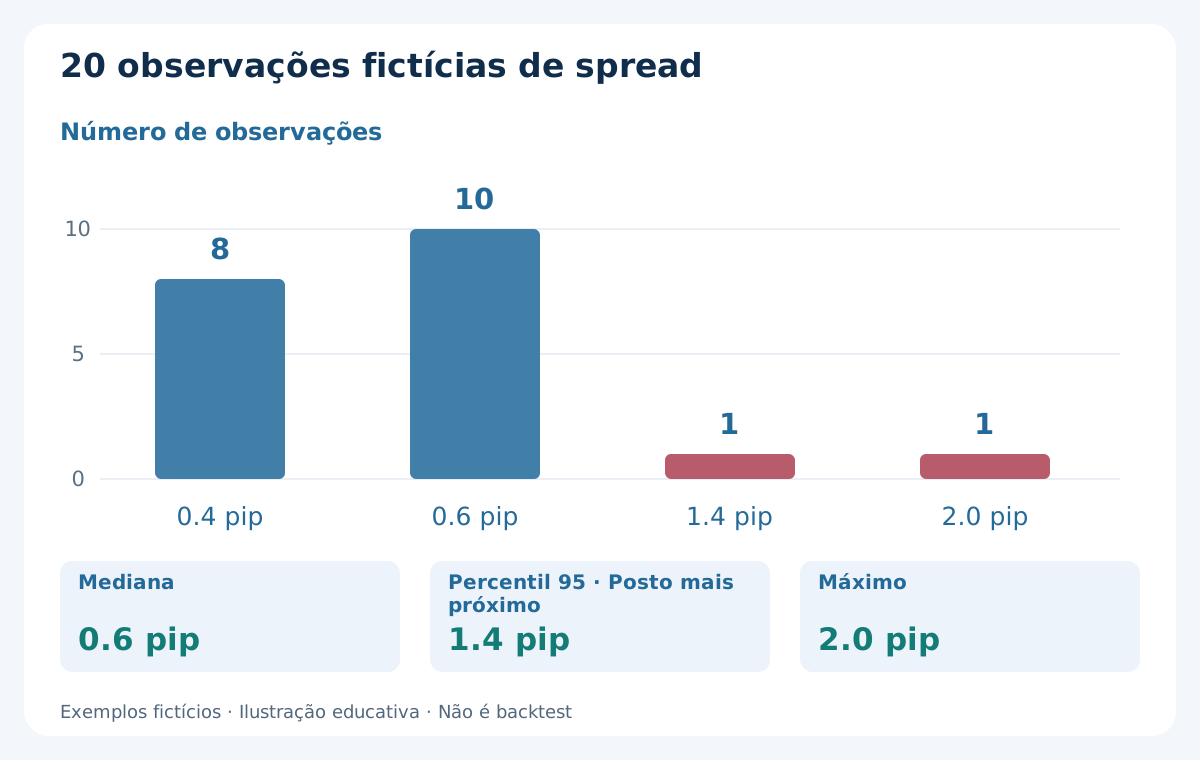
Spread anunciado “a partir de” é um piso comercial, não a distribuição nos instantes de decisão. Meça condições normais e de estresse. Um exemplo fictício pequeno tem 20 observações: oito em 0.4 pip, dez em 0.6 pip, uma em 1.4 pips e uma em 2.0 pips. A mediana é 0.6 pip e o máximo 2.0 pips.
Pela definição de posto mais próximo, o percentil 95 é a observação ceil(0.95 × 20) = 19 na ordem crescente: aqui, 1.4 pips. Informe a convenção, pois interpolações de software podem dar outro valor. A amostra inventada pequena ensina apenas o cálculo. Não estima uma cauda real estável nem permite tratar 1.4 pips como limite garantido de execução.
O método de amostragem também importa. Cada tick pode dar peso excessivo a surtos ativos; intervalos fixos respondem outra pergunta. Para o filtro de entrada, preserve todos os instantes elegíveis, incluindo rejeitados e não executados. Compare datas, janelas e contas equivalentes e revele lacunas. Mediana estreita pode coexistir com caudas caras na hora de operar. Guarde marcações de eventos e limites de sessão para investigar observações ruins sem apagá-las após saber o resultado; publique a amostragem junto ao percentil.
11. Meça a qualidade de execução separadamente do spread mostrado
Spread estreito não comprova o preço ou a velocidade final. Registre idade da cotação, envio e confirmação, preços pedido e executado, volume e resultado. Distinga rejeição explícita de estado temporariamente desconhecido. Antes de reenviar, reconcilie a conta real para evitar posições duplicadas. Especifique origem do relógio e resolução: hora de servidor arredondada em segundos não sustenta medição precisa em milissegundos.
Cada métrica exige um denominador adequado. A rejeição por spread usa sinais elegíveis; a taxa de execução usa solicitações executáveis enviadas conforme a definição; o slippage realizado usa execuções com referência válida. Misturar populações pode favorecer a conta que só rejeita ordens difíceis. Separe executadas, rejeitadas, canceladas e não resolvidas, informando o tamanho de cada amostra.
Compare no volume pretendido: uma pequena execução demonstrativa não valida volumes maiores. VPS pode melhorar continuidade sem garantir liquidez ou latência em todas as etapas. Use o guia de slippage, latência e requotes para definir as observações. Demo ajuda a testar o registro, mas não comprova execuções reais iguais.
12. O risco em dinheiro continua determinando o tamanho
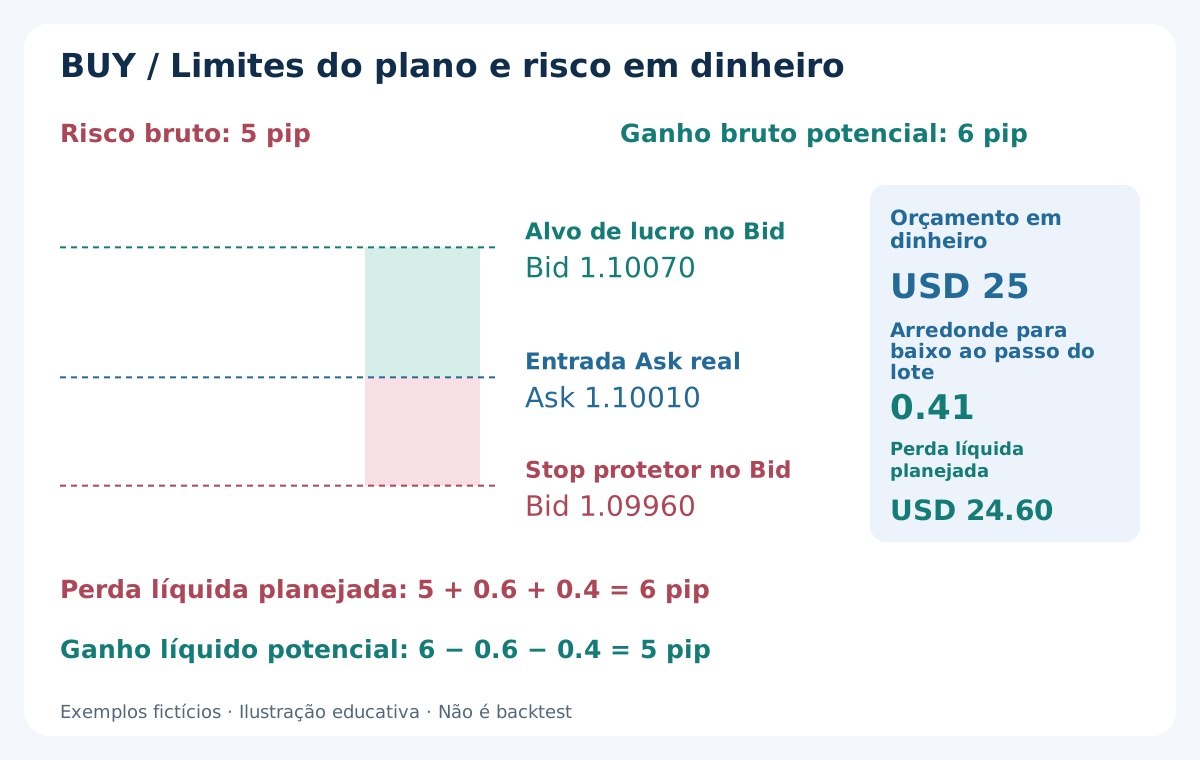
Use um plano BUY fictício separado: entrada Ask real em 1.10010, stop disparado no Bid 1.09960 e alvo verificado no Bid 1.10070. Risco bruto de 5 pips e ganho bruto potencial de 6 pips. Com comissão de 0.6 pip e reserva de 0.4 pip para slippage futuro de saída, os resultados conservadores são perda de 6 pips ou ganho de 5 pips.
A entrada já é execução real: não desconte spread nem reserva de entrada outra vez. Suponha orçamento USD 25 e USD 10 por pip e lote padrão EUR/USD. A perda planejada é USD 60 por lote; 25 / 60 ≈ 0.4167 lote. Com passo 0.01, arredonde para baixo a 0.41 lote, planejando USD 24.60 sem ultrapassar o orçamento.
O stop BUY fica abaixo da entrada, e o alvo acima. SELL inverte os limites e sai pelo Ask. Verifique margem, volume mínimo e restrições separadamente da conta. Se o mínimo ultrapassar o orçamento, pule a operação. O guia de dimensionamento explica conversão e arredondamento; nem stop nem cálculo garantem perda real máxima.
13. Vários pares podem esconder a mesma exposição cambial
Comprar EUR/USD e GBP/USD juntos cria duas posições vendidas em USD, mesmo com gráficos diferentes. Comprar USD/JPY acrescenta exposição comprada no dólar, mas não neutraliza automaticamente a carteira: tamanhos, horários e outras moedas importam. Conte as pernas cambiais e perdas planejadas, em vez de atribuir orçamento independente a cada símbolo.
A correlação descreve uma amostra, não uma proporção de hedge permanente. Pode mudar com notícias de uma moeda ou um choque comum de financiamento em vários mercados. Stops podem disparar juntos. Aplique regras compartilhadas de risco simultâneo e perda diária à conta, incluindo exposição aberta conforme sua definição, sem dar a cada par um orçamento completo separado.
Comece com um método executável e uma lista administrável antes de ampliar a cesta. Veja se novos pares acrescentam oportunidades independentes ou repetem a mesma visão do dólar a outro custo. O guia de exposição cambial e correlação organiza essa revisão. Mais símbolos exigem mais acompanhamento e não melhoram automaticamente diversificação nem retorno esperado.
14. Teste uma hipótese de par e sessão sem escolher a resposta depois
Escreva candidatos, janelas, entradas, saídas, contabilidade de custos, rejeições e risco antes de avaliar. Separe o período de desenvolvimento de um período posterior de avaliação. Mudar a lista após cada teste perdedor consome a separação, mesmo quando os ajustes finais parecem simples ou óbvios.
Use períodos de calendário comparáveis quando possível e informe dados ausentes ou mudanças na conta. Relate oportunidades elegíveis, solicitações, execuções, resultados monetários líquidos, drawdown e falhas por janela. Poucas observações podem deixar o resultado inconclusivo, sem forçar primeiro ou último lugar. Uma média alta pode depender de um dia excepcional: verifique concentração e distribuição completa de perdas. Scalps próximos podem compartilhar episódio; muitos trades não significam muitas observações independentes. Preserve blocos cronológicos ao avaliar incerteza.
Estresse os custos sem reescrever entradas para recuperar resultado atraente. Depois observe em forward o processo congelado, incluindo operações puladas e interrupções. Este guia oferece o quadro de seleção; um backtest específico exige auditoria própria de dados e execução. Nem proporção de custos nem bom ranking histórico provam lucro futuro.
15. Um processo prático para selecionar pares
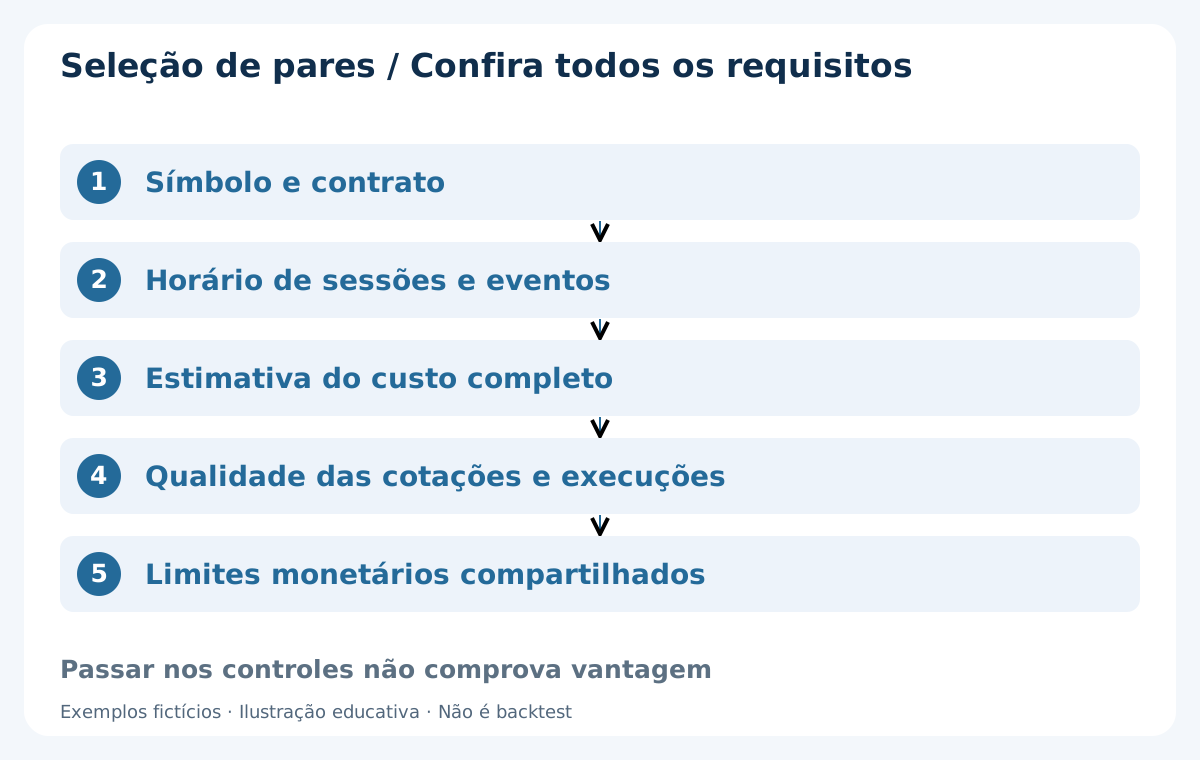
Primeiro confira unidades, contrato, moeda das taxas e fusos. Depois reúna Bid/Ask e horários de sinais elegíveis comparáveis para a lista predefinida. Converta custos de forma consistente, analise distribuições por janela e a execução separadamente. Guarde dados brutos para que outro revisor reproduza as contas sem depender de captura ou nota resumida.
Em cada entrada candidata, aplique sessão e eventos, confira atualidade da cotação, custo frente ao movimento definido e limites monetários. Rejeite qualquer falha. Não troque de par só porque a mesma ideia falhou no teto de custos; o segundo par precisa de sinal válido próprio e de avaliação da exposição conforme o método escrito.
Após executar, reconcilie preços e taxas reais, incluindo financiamento quando houver. Compare condições com hipóteses sem alterar silenciosamente registros antigos. Investigue deterioração persistente antes de voltar ao normal. Passar em todos os controles operacionais significa apenas cumprir os requisitos do estudo, não provar expectativa positiva do sinal.
16. Como formular uma conclusão defensável
Uma conclusão útil identifica conta, símbolo, datas, horários, custos e incertezas. Pode dizer que EUR/USD numa janela merece mais testes, USD/JPY não passou no teto ou faltam evidências. Não transforma três exemplos fictícios em ranking permanente. Reavalie quando contrato, tarifas, janelas ou execução medida mudarem; registre o motivo e inicie outro período em vez de reescrever provas anteriores.
Menor spread, maior amplitude diária e maior taxa histórica de acerto respondem perguntas diferentes. Conecte-os apenas por um método executável com contabilidade monetária coerente e perdas incluídas. Se todos falharem com custos realistas ou não couberem no orçamento, a conclusão correta é nenhum candidato pelas regras atuais, não afrouxar o filtro para fabricar um vencedor.
Antes de uma estratégia de entrada, você deve conseguir explicar valor do pip, custos completos, relógio relevante e motivo da rejeição. Esse é o valor prático da comparação cuidadosa. Uma lista curta com evidências reproduzíveis vale mais que um ranking vistoso cujas cotações, horários e hipóteses não podem ser verificados.
Perguntas frequentes
Qual par de Forex é melhor para scalping?
Não há vencedor universal. EUR/USD, GBP/USD e USD/JPY formam uma lista inicial prática, mas a escolha depende de conta, janela, custos e método testado. Exemplos fictícios não validam lucro nem classificam condições reais de corretoras.
O menor spread é sempre o mais barato?
Não. Some comissão completa, conversão do pip e reserva de execução adversa. No exemplo, USD/JPY tem menor spread e maior proporção de custos frente ao movimento. Isso verifica custos, não prevê lucro.
Por que USD 6 equivalem a quantidades diferentes de pips?
Os valores do pip diferem. No contrato indicado, EUR/USD vale USD 10 por pip: USD 6 são 0.6 pip. USD/JPY vale JPY 1000 por pip; a 150.00, cerca de USD 6.6667, então USD 6 são aproximadamente 0.9 pip. Outros contratos e moedas exigem conversões próprias.
Qual é o melhor horário para scalping?
Escolha uma janela definida e verifique a execução. Londres–Nova York merece estudo, mas nome e atividade não garantem bons preços. Converta por data, considere horário de verão e regras de eventos, rollover e qualidade das cotações.
Desconto o spread novamente do lucro por execuções reais?
Não. Os preços reais de entrada e saída já refletem spread e desvios realizados. Desconte comissão e financiamento contabilizados à parte quando aplicáveis. O movimento de referência começa de outra base e não deve ser misturado.
Passar num filtro de 30% significa entrar?
Não. O limite de 30% é exemplo arbitrário. Ainda são necessários sinal válido, cotação utilizável, sessão permitida, exposição aceitável e volume no orçamento. O filtro não comprova vantagem nem garante perda máxima.
Fontes e notas de medição
O BIS fornece contexto de negociação global, não um ranking de scalping de varejo. A MetaQuotes documenta unidades dos campos e propriedades contratuais. Custos, preços, amostras de spread e resultados são exemplos didáticos fictícios originais. Os horários usam janelas locais ilustrativas convertidas por data, não aberturas oficiais de bolsa. Confira as condições atuais com a corretora.
Conteúdo educativo. Números, preços e amostras de spread são fictícios, não medições de corretoras nem resultados de backtest. Forex envolve risco; stops, filtros e orçamentos não garantem perda máxima.