

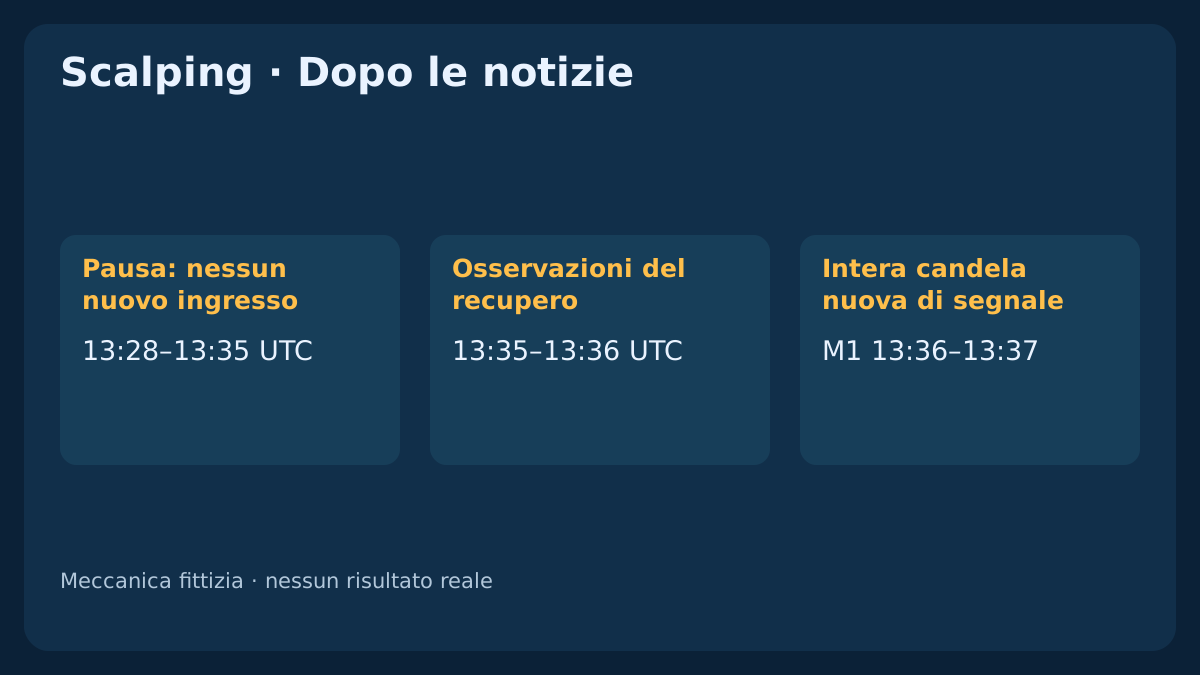
La fine di una pausa per le notizie non ripristina il mercato precedente. Un Ask più alto può assorbire un piccolo obiettivo e un segnale in attesa può riferirsi a un’occasione ormai scomparsa. Questa guida segue il passaggio dalla sospensione programmata al recupero delle quotazioni e a un candidato nuovo.
1. La domanda pratica è quando rivalutare un nuovo scalp
Una pubblicazione programmata può cambiare prezzi e condizioni alle quali è possibile negoziarli. La volatilità descrive il movimento; la liquidità riguarda la possibilità di operare ai prezzi e nelle quantità disponibili. Una candela ampia non dimostra che un’operazione con obiettivo breve sia eseguibile a basso costo. Uno spread visualizzato ridotto non prova neppure quantità disponibile o esecuzione futura.
Questa guida aggiunge un protocollo specifico di recupero alle guide su calendario economico e filtri per EA. Non interpreta una sorpresa rispetto alle previsioni come segnale BUY o SELL. L’esempio separa restrizione temporale, qualità osservata delle quotazioni, nuova configurazione e decisione finale su costi/rischio. Nessuna verifica costituisce da sola una strategia redditizia.
La strategia di scalping M5 con MACD e ATR propone una sequenza finita: la prima svolta resta consumata anche se conferma o esecuzione falliscono.
2. Lo stesso Bid può nascondere un BUY più costoso
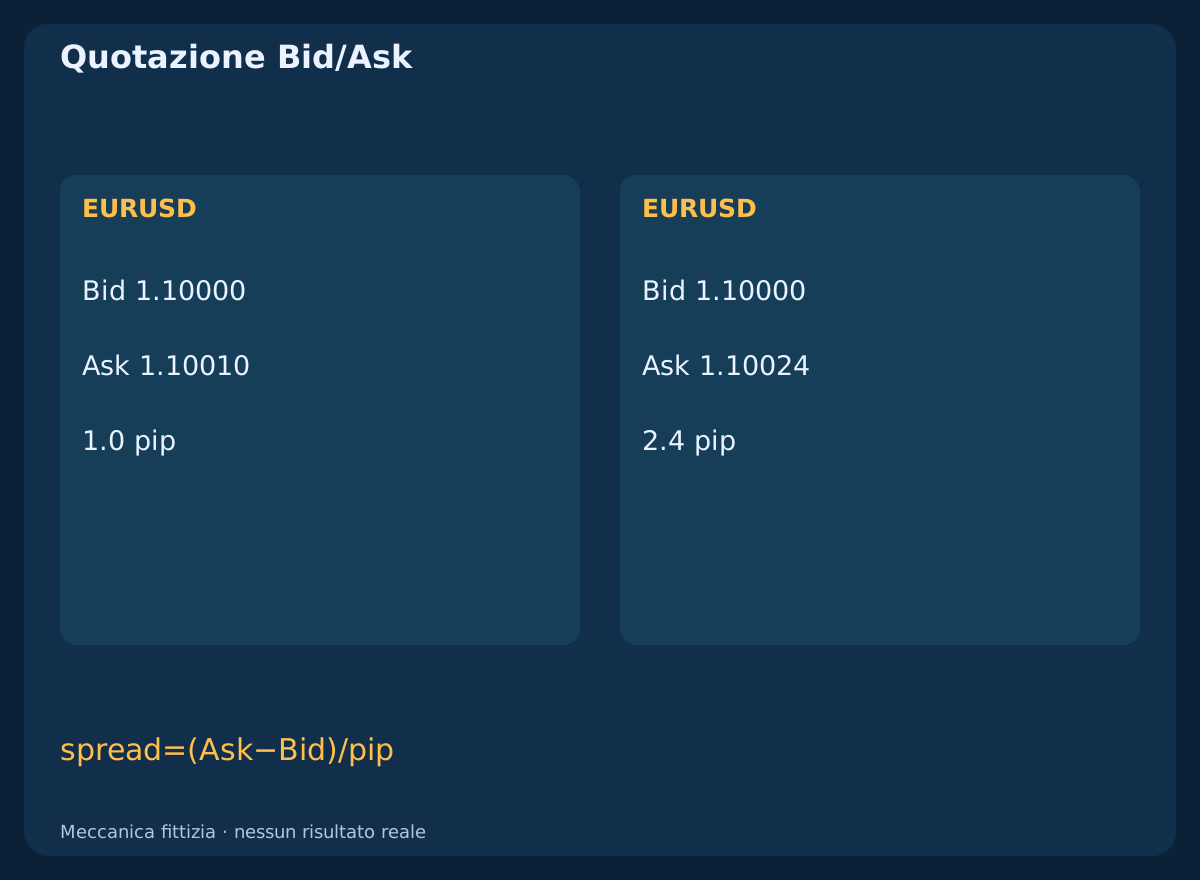
Supponi EURUSD, pip=0.0001 e point=tick=0.00001. Con Bid=1.10000, un Ask di 1.10010 dà spread 1.0 pip; un Ask di 1.10024 dà 2.4 pips. Il Bid del grafico può restare fermo mentre l’ingresso BUY diventa più caro.
Misura spread=(Ask-Bid)/pip sul simbolo e conto previsti. BUY entra all’Ask e SELL al Bid, con uscita sul rispettivo lato opposto. Attualità della quotazione, commissioni, esecuzione avversa e vincoli di quantità richiedono verifiche separate. Un tetto allo spread filtra un’osservazione; non garantisce un costo massimo di negoziazione.
3. Fissa la copertura degli eventi e converti la data completa
Scegli gli eventi pertinenti a entrambe le valute e all’esposizione totale del conto, comprese le diverse fasi dell’annuncio. Conferma fonte originale, data esatta, fuso mostrato e calendario aggiornato. I calendari BLS, per esempio, indicano Eastern Time. L’esempio orario 08:30 America/New_York corrisponde a 13:30 UTC il 2026-01-15, ma a 12:30 UTC il 2026-07-15. Sono conversioni, non affermazioni che vi sia stata una pubblicazione in quei giorni.
Mappa UTC sullo scarto del server verificato per quella data; non copiare l’ora del calendario in un parametro dell’EA. Registra quando ogni versione è divenuta disponibile. Orario ignoto, copertura mancante o rinvio irrisolto sospendono i nuovi ingressi dipendenti. Un calendario non esclude notizie impreviste e una categoria d’impatto atteso non è una probabilità misurata di un grande movimento.
4. Unisci le sospensioni prima di cercare il recupero
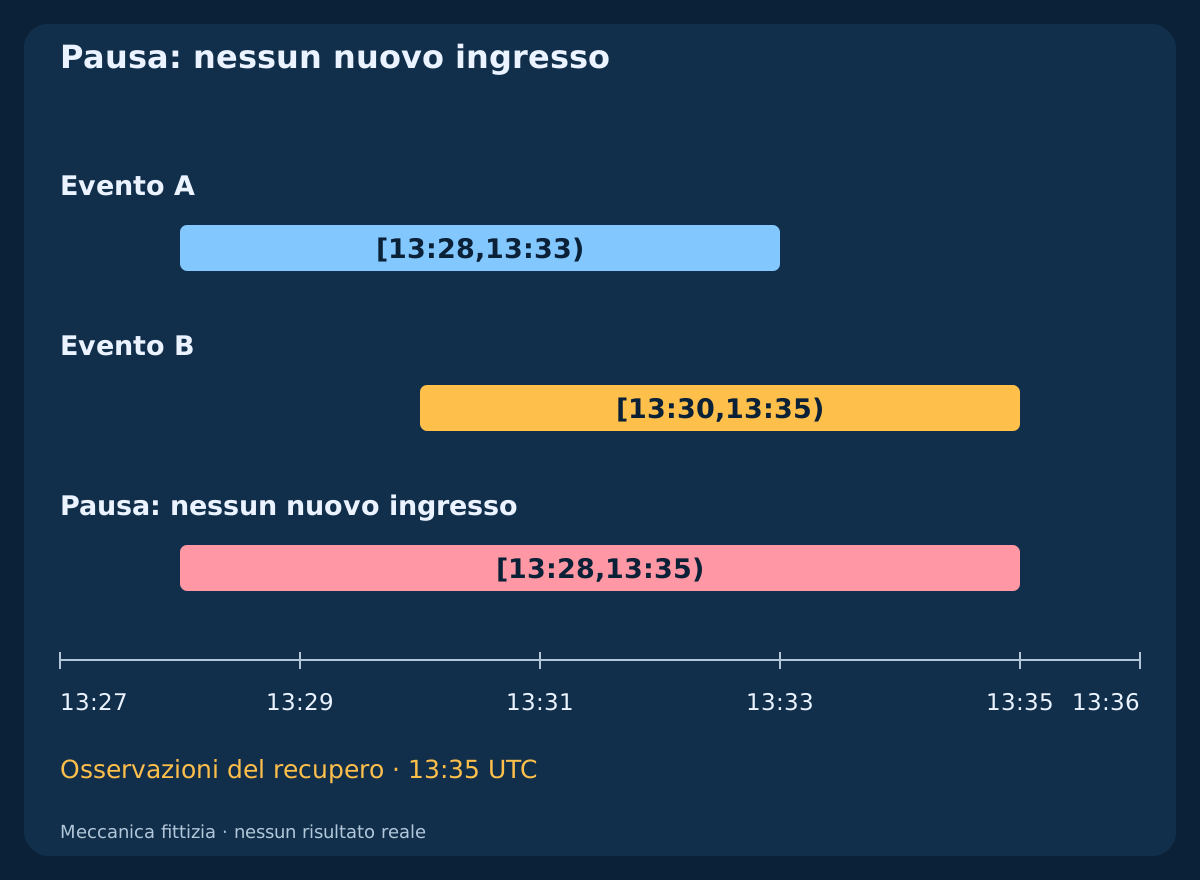
Per la data UTC fittizia 2026-01-15, A è previsto alle 13:30 e B alle 13:32; entrambi erano noti alle 13:20. Scegli un margine precedente di 2 min e successivo di 3 min. Gli intervalli semiaperti sono [13:28,13:33) e [13:30,13:35), con unione [13:28,13:35).
L’inizio è incluso, la fine esclusa. Alle 13:33 B blocca ancora; alle 13:35 l’unione termina soltanto se il calendario rimane verificato e invariato. Comincia allora l’osservazione del recupero, non il permesso di entrare. Sono margini didattici, non impostazioni consigliate né prova che i prezzi si stabilizzino in tre minuti. Fasi successive, ritardi o nuove restrizioni possono prolungare la sospensione.
Scarica le finestre di notizie fittizie (CSV)
| Evento | Inizio | Fine |
|---|---|---|
| Evento A | 13:28 | 13:33 |
| Evento B | 13:30 | 13:35 |
| Pausa: nessun nuovo ingresso | 13:28 | 13:35 |
5. Separa nuovi ingressi, ordini pendenti ed esposizione esistente
Prima della sospensione applica una regola dichiarata agli ordini pendenti, lasciando tempo operativo sufficiente per controllare la risposta. Una richiesta di annullamento non è un annullamento confermato; un ordine presso il broker può essere eseguito mentre il terminale attende. Riconcilia gli stati confermati di ordini e posizioni: una posizione scoperta tardi rimane esposizione reale. La guida all’esecuzione approfondisce annullamenti e timeout.
La gestione dell’esposizione esistente segue regole proprie prestabilite, dati validi e autorizzazioni. La pausa degli ingressi non deve disattivare silenziosamente protezione, monitoraggio o un’uscita di rischio necessaria. AutoTrading di MT4 può vietare anche richieste indispensabili alla gestione automatica; non è un blocco dedicato ai nuovi ingressi. Uno stop o una chiusura prevista prima dell’evento non garantiscono prezzo o perdita effettiva massima.
6. Controlla i dati del simbolo, non soltanto l’orologio del terminale
Monitora Bid/Ask validi del simbolo previsto e l’età dalla ricezione locale con un metodo verificato di tempo trascorso. Una ricezione recente non dimostra che il prezzo a monte sia attuale o eseguibile. Connessione, validità del feed, calendario, mappatura degli orologi e riconciliazione degli ordini sono requisiti distinti. Un tick su un’altra coppia non aggiorna la coppia negoziata.
In MQL4 TimeCurrent() dentro OnTick() si riferisce al tick gestito; altrove può riflettere un altro simbolo di Market Watch. Non è un orologio indipendente in continuo avanzamento né una prova di attualità al millisecondo. L’esempio presuppone una misura verificata dell’età dalla ricezione; i soli timestamp MT4 non la forniscono. Dopo un riavvio o dubbi sull’orologio, ricostruisci lo stato verificato prima di ammettere candidati nuovi.
7. Specifica un test di osservazione con limiti espliciti
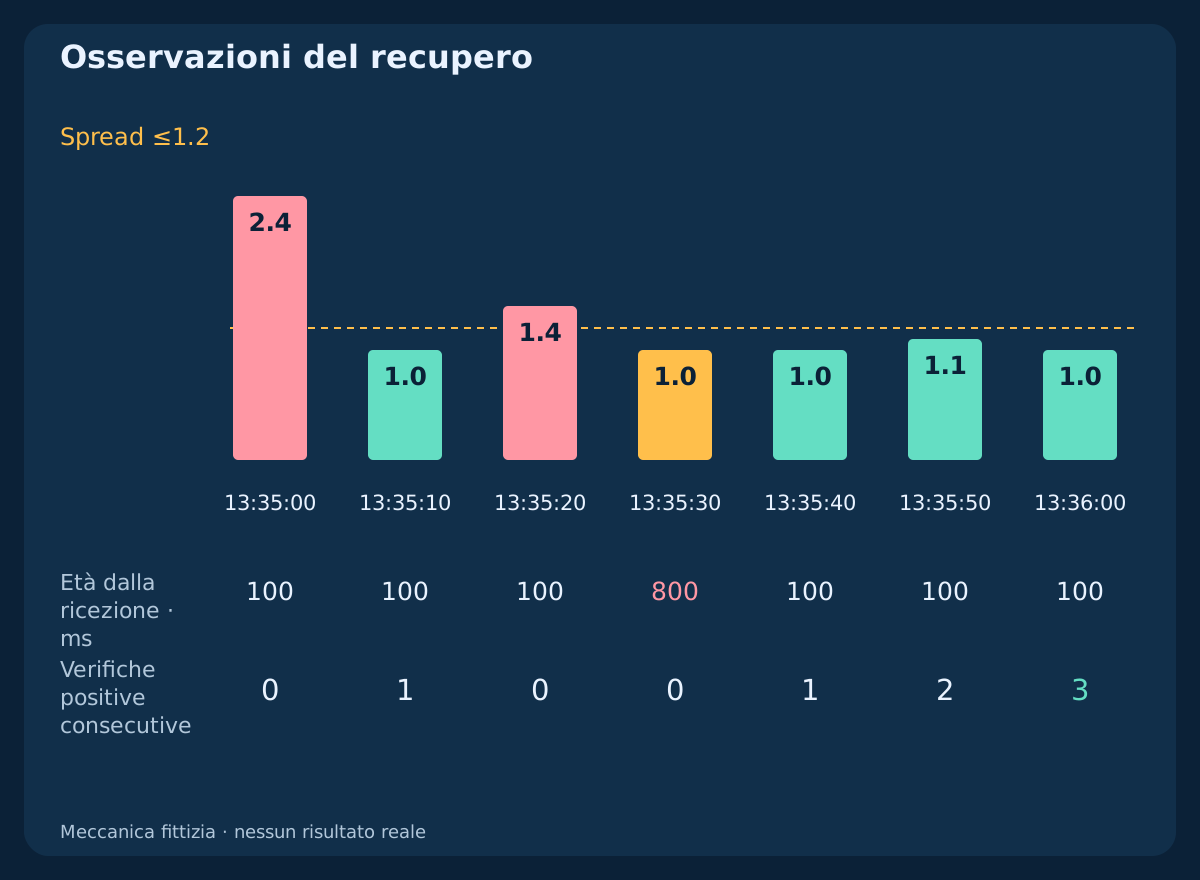
Dopo il termine della sospensione verificata, richiedi 3 controlli programmati consecutivi, distanziati di 10 s, con spread<=1.2 pips ed età dalla ricezione del simbolo age<=500 ms. Bid/Ask devono essere validi e gli altri dati e stati degli ordini richiesti risolti. Un errore noto azzera il contatore; anche un controllo assente o un intervallo >10 s lo azzerano. L’uguaglianza alla soglia supera soltanto questa verifica di osservazione.
Sono parametri inventati. Tre osservazioni campionate non provano stabilità continua fra controlli, profondità del mercato o esecuzione sicura. Considera anche i fallimenti osservati fra i punti e ricontrolla ogni criterio alla decisione e richiesta effettive. Un picco non osservato resta possibile. Il recupero è un requisito operativo di ammissibilità, non una previsione né una ricetta universale per operare dopo le notizie.
8. Segui il recupero senza omettere le osservazioni fallite
Alle 13:35:00 lo spread 2.4 fallisce. Alle 13:35:10 spread 1.0 ed età 100 ms portano il contatore a 1. Alle 13:35:20 spread 1.4 lo azzera. Alle 13:35:30 spread 1.0 sembra ridotto, ma l’età 800 ms fallisce e il contatore resta zero.
I controlli delle 13:35:40, 13:35:50 e 13:36:00 hanno spread 1.0,1.1,1.0 ed età 100 ms. I contatori diventano 1,2,3; le condizioni di recupero delle quotazioni sono soddisfatte alle 13:36:00. Si assume che non vi siano altri fallimenti osservati fra i controlli registrati. Il CSV conserva ogni osservazione programmata e le successive verifiche dei segnali. Raggiungere tre non crea un ordine o un’esecuzione.
Scarica il registro fittizio di recupero e segnali (CSV)
| Ora UTC | Spread, pip | Età, ms | Contatore | Stato |
|---|---|---|---|---|
| 13:35:00 | 2.4 | 100 | 0 | Osservazioni del recupero |
| 13:35:10 | 1.0 | 100 | 1 | Osservazioni del recupero |
| 13:35:20 | 1.4 | 100 | 0 | Osservazioni del recupero |
| 13:35:30 | 1.0 | 800 | 0 | Osservazioni del recupero |
| 13:35:40 | 1.0 | 100 | 1 | Osservazioni del recupero |
| 13:35:50 | 1.1 | 100 | 2 | Osservazioni del recupero |
| 13:36:00 | 1.0 | 100 | 3 | Condizioni di recupero soddisfatte |
9. Revoca lo stato pronto quando cambiano le evidenze
Una volta pronto, ogni fallimento osservato di un requisito sospende nuovi ingressi e revoca lo stato. Spread eccessivo, ricezione vecchia, controllo saltato, calendario cambiato, disconnessione o stato ordine irrisolto non devono lasciare un via libera memorizzato per una richiesta successiva. Riparti da zero quando il contesto richiesto torna valido; una nuova sospensione ha priorità.
Per esempio, un intervallo di 20 s supera il massimo di 10 s anche se le quotazioni ai due estremi sembrano buone. Non inventare l’osservazione intermedia mancante. Dopo un’interruzione, elimina qualsiasi intenzione di ricerca in attesa e riconcilia l’esposizione prima di riprendere il recupero. Gestione dei guasti e delle posizioni restano separate dal filtro d’ingresso.
10. Richiedi che tutta la candela di segnale inizi dopo il recupero
Nella regola M1 a candela chiusa dell’esempio, la candela deve aprire al più recente istante di prontezza o dopo e chiudere mentre quello stato rimane valido. È esclusa [13:35,13:36) anche se chiude esattamente quando il recupero è pronto: è iniziata prima. Ogni intenzione formata prima viene scartata, non conservata in coda.
La nuova candela [13:36,13:37) può essere valutata alla chiusura delle 13:37 purché tutti i requisiti continuino a passare. Si suppone presente una configurazione separata e già definita; la guida non la ricava dal movimento della notizia. Un segnale nuovo non è un ingresso tardivo nell’impulso originale. M5 o un altro modello richiedono una propria regola per candela completa e tempistica.
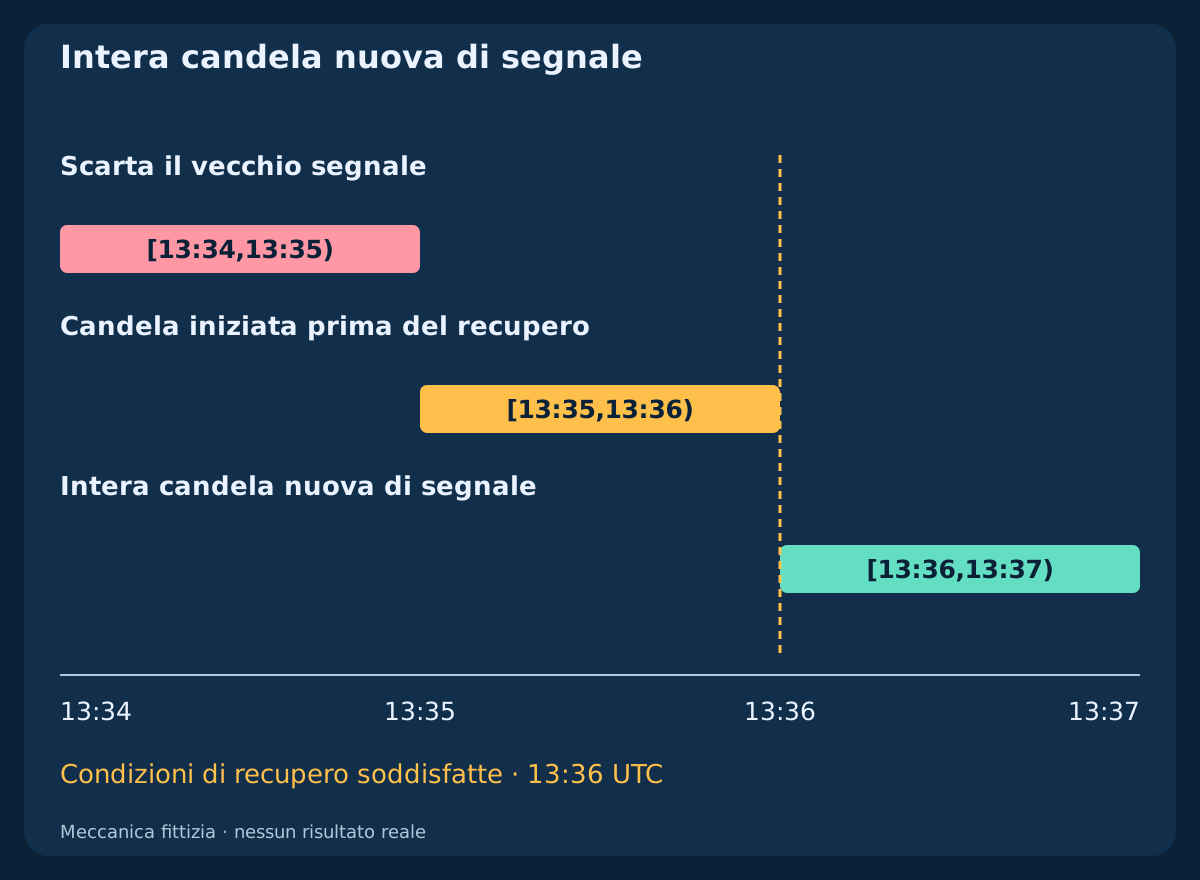
| Esito | Apertura candela UTC | Chiusura candela UTC | Stato |
|---|---|---|---|
| Scarta il vecchio segnale | 13:34 | 13:35 | Fallito |
| Candela iniziata prima del recupero | 13:35 | 13:36 | Fallito |
| Intera candela nuova di segnale | 13:36 | 13:37 | Candidato ammissibile |
11. Ricalcola tutti i costi prima di approvare il candidato
Usa un conto USD, contratto 100000 EUR per lotto standard e valore del pip 10 USD/pip/lot. Fissa uscite BUY sul Bid S=1.09950 e T=1.10110 rispetto al riferimento Bid=1.10000: distanze lorde 5/11 pips. Assumi commissione complessiva di apertura e chiusura 0.7 pip, riserva per ingresso avverso 0.3 pip e riserva d’uscita 0.2 pip. Prima della richiesta, il costo totale previsto è C=spread+1.2; quindi L=5+C, W=11-C e R_net=W/L. Le commissioni si assumono proporzionali al volume.
Con spread 1.0, L/W sono 7.2/8.8 pips e rapporto 1.2222. Patrimonio 10000 USD e budget scelto 0.25%=25 USD danno lots=floor((25/(L*10))/0.01)*0.01: 0.34 lots, rischio pianificato 24.48 USD e obiettivo netto 29.92 USD. Il passo di volume ipotizzato è 0.01; margine, volume minimo, distanze degli stop ed esposizione aggregata devono consentire l’ordine. Altrimenti scartalo senza spostare i livelli.
Scarica i filtri fittizi dei costi di scalping (CSV)
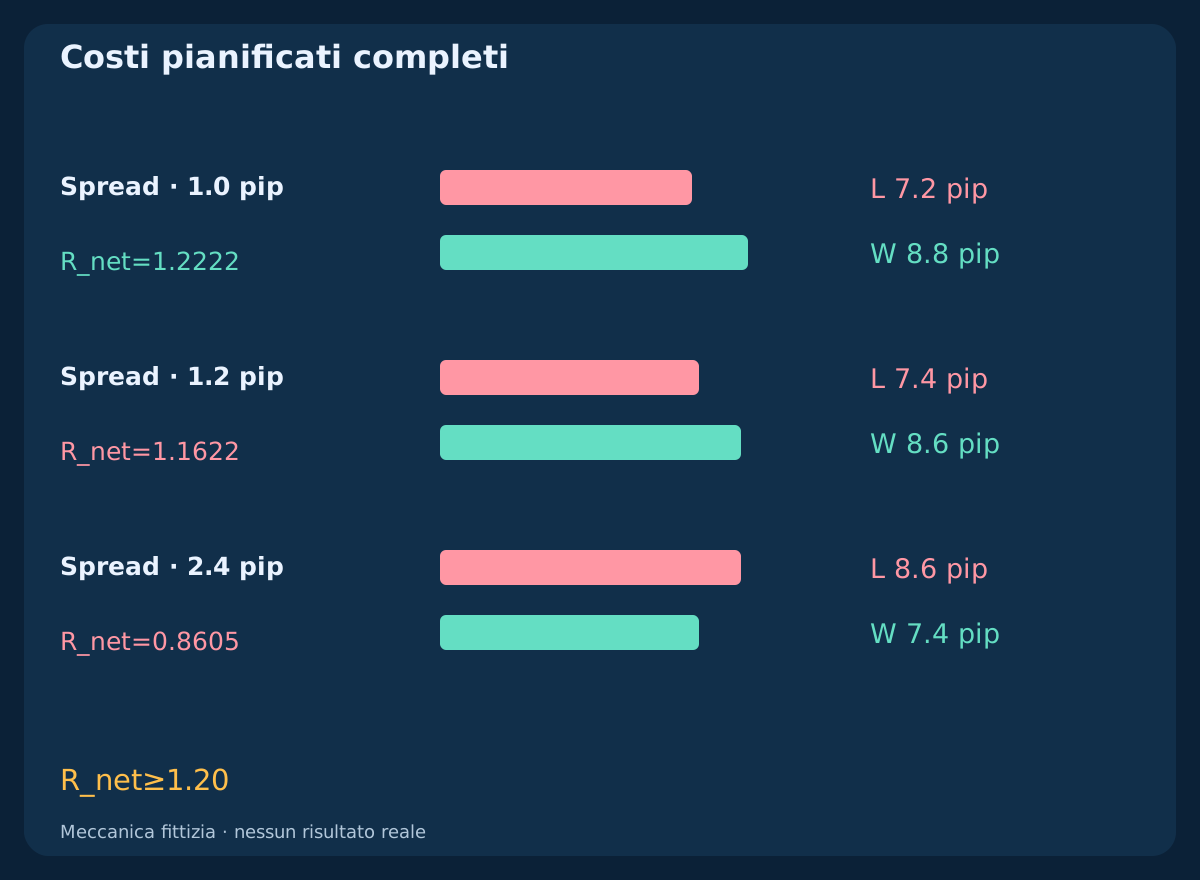
| Spread, pip | Perdita prevista, pip | Obiettivo netto, pip | Rapporto netto | Lotti | Rischio USD | Obiettivo USD | Esito |
|---|---|---|---|---|---|---|---|
| 1.0 | 7.2 | 8.8 | 1.2222 | 0.34 | 24.48 | 29.92 | Superato |
| 1.2 | 7.4 | 8.6 | 1.1622 | 0.33 | 24.42 | 28.38 | Fallito |
| 2.4 | 8.6 | 7.4 | 0.8605 | 0.29 | 24.94 | 21.46 | Fallito |
12. Uno spread ammesso può fallire il rapporto netto
Dichiara il criterio di ricerca R_net>=1.20. Con spread 1.2 pips passa il tetto di osservazione, ma L=7.4, W=8.6 e R_net=1.1622 falliscono il criterio separato. Con 2.4 pips falliscono sia spread sia rapporto. Un lotto minore riduce l’esposizione monetaria pianificata, non corregge il rapporto fra obiettivo e rischio.
Tutte le riserve sono ipotesi, non limiti garantiti all’esecuzione. Una volta noto F, usa ingresso Ask e uscite Bid effettivi, aggiungendo solo commissione e costi d’uscita residui: qui C_remaining=0.9 pip. Non addebitare di nuovo spread o slippage d’ingresso già rappresentati. Un’esecuzione peggiore può superare il budget: gestisci l’esposizione reale secondo la procedura, senza ridimensionare retroattivamente un volume storico immaginario.
13. Tratta la richiesta come una decisione nuova e limitata
Alla chiusura fittizia del segnale 13:37:00 richiedi una quotazione attuale valida e consenti al massimo una richiesta iniziale entro 1 s. La decisione illustrata alle 13:37:00.300 usa una quotazione ricevuta alle 13:37:00.200, con età 100 ms. Prima di inviare, ricontrolla sospensione, prontezza, validità del setup, prezzo, costi, autorizzazioni ed esposizione. Il CSV indica verifiche superate, non un’esecuzione.
Se un requisito fallisce, ritira quel candidato secondo la regola; non aspettare indefinitamente una quotazione migliore per riutilizzarlo. Rifiuto, requote o esito incerto seguono la politica separata d’esecuzione. In particolare, una richiesta senza risposta non autorizza a reinviarla e una posizione scoperta deve essere protetta. Varianti a mercato e limite richiedono ipotesi proprie su tempi ed esecuzione.
14. Conserva le informazioni disponibili a ogni istante
Archivia versione del calendario, orari originali e tempi di fonte/ricezione, valute rilevanti, intervalli uniti, versione delle regole, mappatura datata degli orologi, osservazioni, lacune, motivi di azzeramento e transizioni di prontezza. Registra limiti delle candele, identità del candidato e tutti gli stati successivi di richiesta e ordine. Conserva anche candidati respinti e osservazioni mancanti.
Un calendario rivisto scaricato dopo non può sostituire silenziosamente quello utilizzato prima. OHLC non rivela il percorso storico dello spread, l’età dalla ricezione o un fallimento intermedio non osservato. Anche tick privi di orologi pertinenti e campi Bid/Ask lasciano lacune. I CSV eventi/recupero illustrano la logica, quello dei costi calcola ipotesi. Nessuno fornisce liquidità reale o risultati di trading.
15. Verifica il protocollo separatamente da un vantaggio dichiarato
Riproduci prima casi fissi di confine e guasto: sospensioni sovrapposte, fine esatta, fase rinviata, spread al tetto, quotazioni vecchie, controllo mancante, riavvio e perdita di prontezza. Includi una candela che chiude al recupero ma è iniziata prima, un’intera candela nuova e uno spread ammesso con rapporto insufficiente. Verifica gestione e pendenti durante il blocco dei nuovi ingressi.
Poi valuta la strategia completa sulle stesse origini dei candidati, con e senza filtro, costi realistici e osservazioni successive separate. Anche i vincitori esclusi contano. Non ottimizzare decine di margini e soglie sugli stessi giorni di notizie per mostrare soltanto il migliore. Transizioni corrette dimostrano coerenza operativa, non guadagni futuri o protezione da annunci imprevisti.
16. Segui una breve sequenza prima di rivalutare l’ingresso
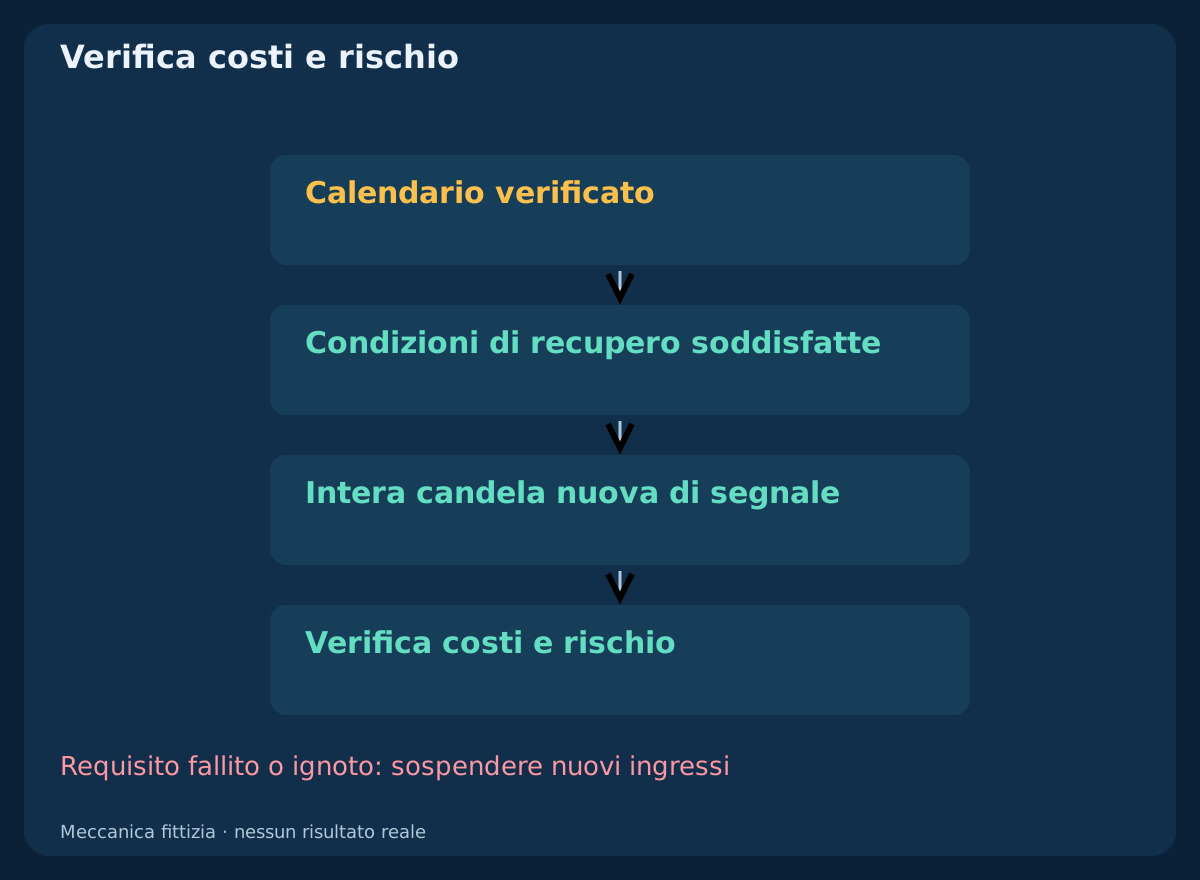
Conferma copertura corrente e orologio datato, attendi tutta la sospensione unita, osserva il recupero secondo la regola di campionamento/fallimento e richiedi una configurazione interamente nuova. Ricalcola poi costi netti e rischio monetario e riconcilia lo stato reale di richieste e ordini. Ogni requisito irrisolto sospende nuovi ingressi mentre prosegue la gestione prevista.
Il risultato permette di valutare un candidato, non impone di negoziare la notizia. Usa le guide precedenti su calendario, filtri di sessione, esecuzione e stop/obiettivi per le rispettive responsabilità. Mantieni un registro versionato riproducibile. Sei schemi e tre CSV fittizi spiegano il processo senza affermare che un’attesa fissa renda sicuro lo scalping.
Domande frequenti
Posso riprendere lo scalping appena termina la sospensione per le notizie?
La restrizione temporale può essere finita, ma restano da verificare quotazioni, dati, pendenti e rischio. Qui comincia allora l’osservazione del recupero; dopo serve una configurazione completa nuova.
Tre osservazioni di spread ridotto dimostrano liquidità normale?
No. Soddisfano soltanto il test di campionamento definito. Non provano stabilità continua, quantità eseguibile o esecuzioni future; restano possibili picchi non osservati o deterioramento successivo.
Si può utilizzare dopo la pausa un segnale precedente alla pubblicazione?
Non con questa regola. Le vecchie intenzioni vengono ritirate. Tutta la nuova candela deve cominciare al più recente recupero o dopo e chiudere mentre lo stato richiesto rimane valido.
Perché respingere uno spread entro il tetto?
Il tetto misura una differenza di prezzo. Commissioni, riserve d’esecuzione, distanze stop/obiettivo e rapporto netto possono ancora fallire. Ridurre il volume non migliora quel rapporto.
Fermare nuovi ingressi significa disattivare AutoTrading?
Sono controlli distinti. AutoTrading può vietare richieste di gestione automatica. Ordini pendenti ed esposizione esistente richiedono una gestione verificata separata; la pausa non deve aggirarla.
Questa guida consiglia un tempo universale di attesa dopo le notizie?
No. Margini, distanze fra controlli e soglie sono input didattici inventati. Non dimostrano una strategia redditizia, garantiscono esecuzione o eliminano i rischi di notizie impreviste e del conto.
Fonti e note di ricerca
I calendari ufficiali documentano le pubblicazioni previste; MetaQuotes descrive le funzioni temporali della piattaforma. Eventi, percorsi delle quotazioni, soglie e calcoli seguenti sono esempi didattici originali e fittizi. Non vengono presentate esecuzioni o performance reali durante le notizie.
- BLS release calendar: verify dates and Eastern Time
- Federal Reserve: FOMC calendar and separate release stages
- MQL4: TimeCurrent and its quote-time scope
Contenuto educativo. Eventi, quotazioni, soglie e calcoli sono fittizi. Il Forex comporta rischi; attese, tetti allo spread, stop e riserve d’esecuzione non garantiscono esecuzione, profitto o perdita effettiva massima.