

La fin d’une pause liée aux annonces ne rétablit pas les conditions précédentes. Un Ask plus élevé peut absorber un petit objectif, tandis qu’un signal en attente peut concerner une occasion déjà disparue. Ce guide suit le passage d’une période d’exclusion à la reprise des cotations puis à un nouveau candidat.
1. La question pratique : quand envisager un nouveau scalp ?
Une publication prévue peut modifier les prix et les conditions auxquelles ils sont négociables. La volatilité décrit les mouvements ; la liquidité concerne la possibilité de traiter aux prix et volumes disponibles. Une grande bougie ne prouve pas qu’un petit objectif peut être négocié à faible coût. Un spread affiché étroit ne démontre ni volume disponible ni exécution future.
Ce guide ajoute un protocole précis de reprise aux guides du calendrier économique et des filtres d’EA. Il ne transforme pas une surprise par rapport au consensus en signal BUY ou SELL. L’exemple sépare restriction horaire, qualité observée des cotations, nouvelle configuration et décision finale sur les coûts et le risque. Aucun contrôle ne constitue à lui seul une stratégie rentable.
La stratégie de scalping M5 avec MACD et ATR définit une entrée à étapes finies : le premier retournement reste consommé même si la confirmation ou l’exécution échoue.
2. Un même Bid peut masquer un BUY plus cher
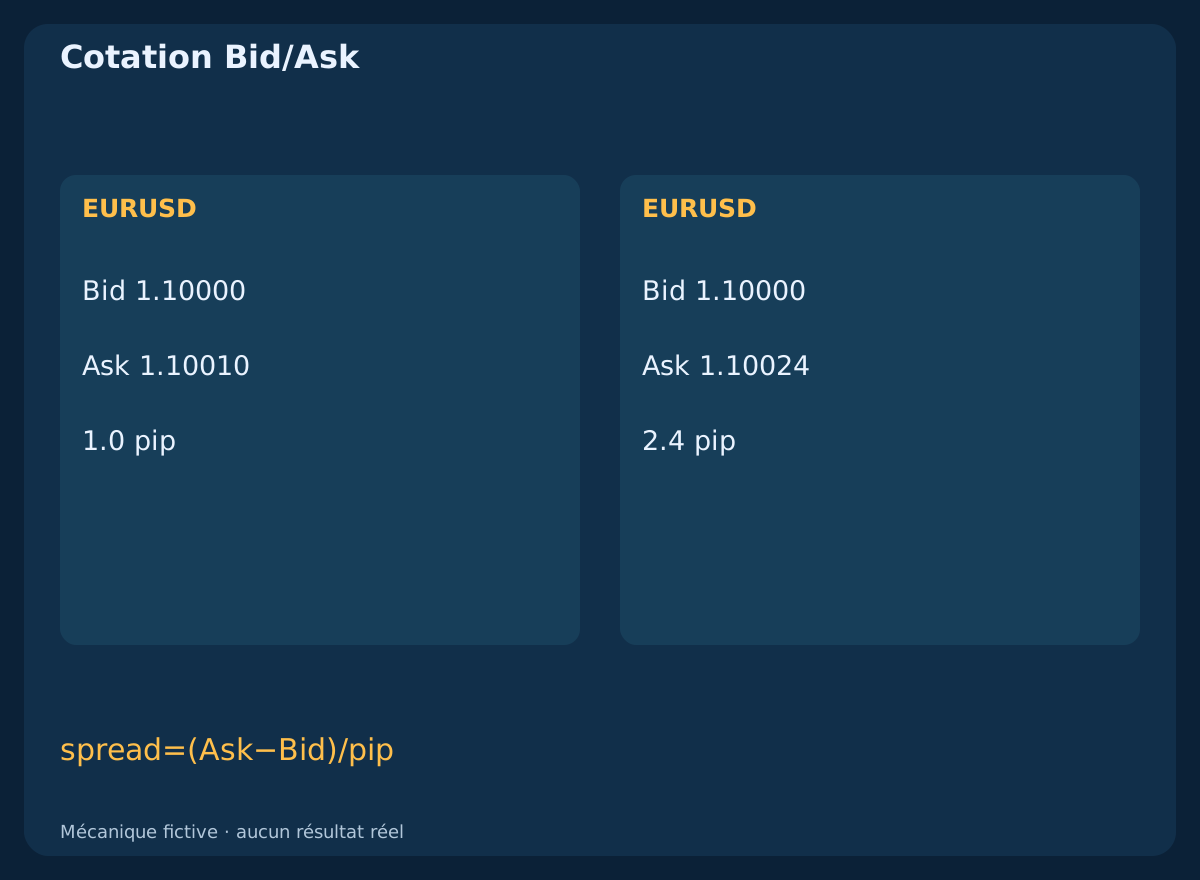
Supposons EURUSD, pip=0.0001 et point=tick=0.00001. Avec Bid=1.10000, un Ask de 1.10010 donne un spread de 1.0 pip ; un Ask de 1.10024 donne 2.4 pips. Le Bid du graphique peut rester inchangé alors que l’entrée BUY devient plus chère.
Mesurez spread=(Ask-Bid)/pip sur le symbole et le compte prévus. BUY entre à l’Ask et SELL au Bid, avec la sortie correspondante sur le côté opposé. Fraîcheur des cotations, commissions, exécution défavorable et limites de volume restent des contrôles séparés. Un plafond de spread filtre une observation ; il ne garantit pas un coût maximal de transaction.
3. Fixer la couverture des événements et convertir la date complète
Choisissez les événements pertinents pour les deux devises et l’exposition totale du compte, y compris les différentes étapes d’une annonce. Vérifiez l’émetteur d’origine, la date, le fuseau affiché et le dernier calendrier. Les calendriers du BLS indiquent par exemple Eastern Time. L’exemple horaire 08:30 America/New_York correspond à 13:30 UTC le 2026-01-15, mais à 12:30 UTC le 2026-07-15. Ce sont des conversions, pas l’affirmation qu’une publication a eu lieu à ces dates.
Convertissez UTC selon le décalage du serveur vérifié pour cette date ; ne recopiez pas l’heure du calendrier dans un paramètre d’EA. Notez quand une version est devenue disponible. Une heure inconnue, une couverture manquante ou un report non résolu suspend les nouvelles entrées concernées. Un calendrier n’exclut pas les nouvelles imprévues, et une catégorie d’impact attendu n’est pas une probabilité mesurée d’un grand mouvement.
4. Fusionner les exclusions avant de chercher une reprise
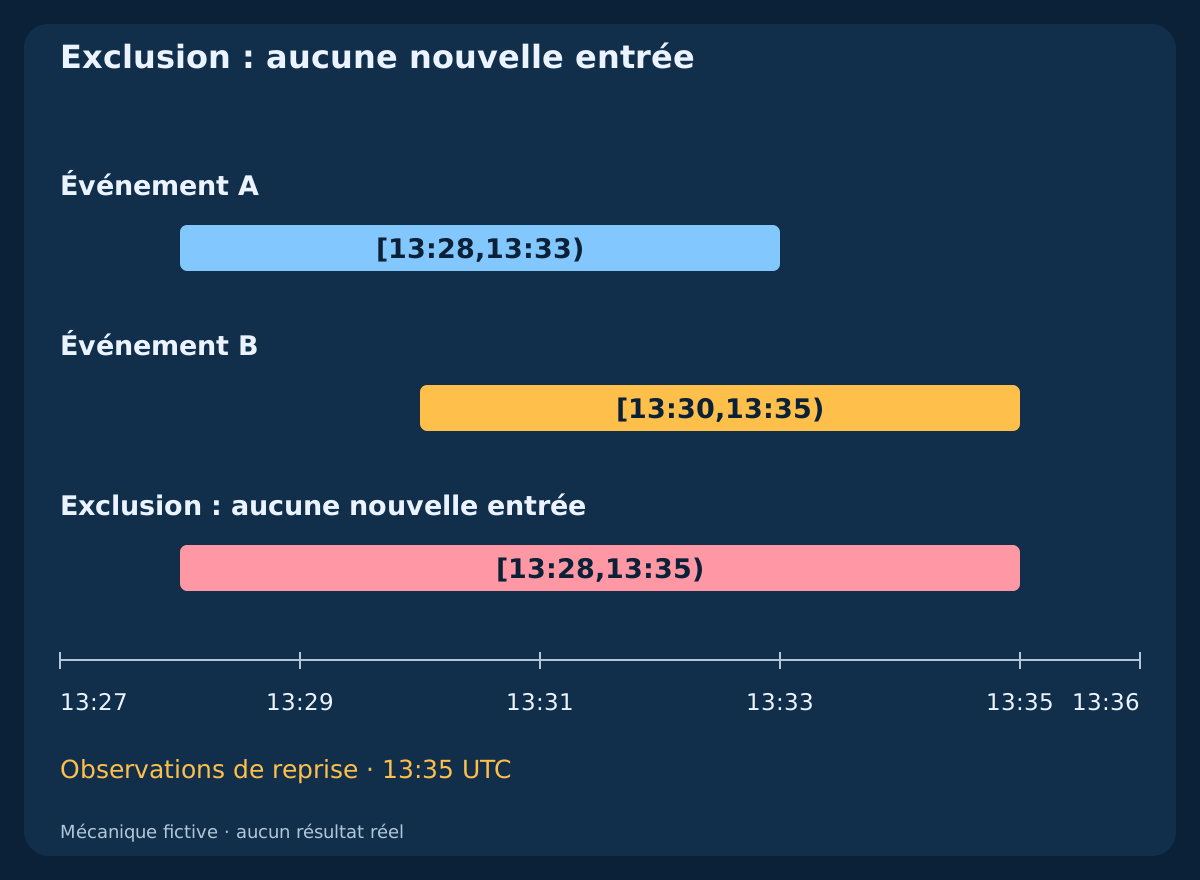
À la date UTC fictive 2026-01-15, A est prévu à 13:30 et B à 13:32 ; tous deux étaient connus à 13:20. Choisissez une marge avant de 2 min et après de 3 min. Les intervalles semi-ouverts sont [13:28,13:33) et [13:30,13:35), soit l’union [13:28,13:35).
Le début est inclus et la fin exclue. À 13:33, B bloque encore ; à 13:35, l’union se termine seulement si le calendrier reste vérifié et inchangé. L’observation de reprise commence alors, sans autoriser une entrée. Ces marges sont pédagogiques, pas des réglages recommandés ni la preuve d’un apaisement en trois minutes. D’autres étapes, retards ou restrictions peuvent prolonger l’attente.
Télécharger les fenêtres d’annonces fictives (CSV)
| Événement | Début | Fin |
|---|---|---|
| Événement A | 13:28 | 13:33 |
| Événement B | 13:30 | 13:35 |
| Exclusion : aucune nouvelle entrée | 13:28 | 13:35 |
5. Séparer nouvelles entrées, ordres en attente et exposition existante
Avant l’exclusion, appliquez la règle prévue pour les ordres en attente avec assez de temps opérationnel pour contrôler la réponse. Une demande d’annulation n’est pas une annulation confirmée ; un ordre chez le courtier peut être exécuté pendant l’attente du terminal. Rapprochez les états confirmés des ordres et positions : une position découverte tard reste une exposition réelle. Le guide d’exécution détaille annulation et expiration du délai de réponse.
La gestion de l’exposition existante suit ses propres règles préalables, données valides et autorisations. Une pause des entrées ne doit pas désactiver silencieusement protection, surveillance ou sortie de risque requise. AutoTrading dans MT4 peut aussi interdire des requêtes nécessaires à la gestion automatique ; ce n’est pas un simple verrou d’entrée. Un stop ou une clôture prévue avant l’événement ne garantit ni prix ni perte réalisée maximale.
6. Contrôler les données du symbole plutôt que l’horloge du terminal
Suivez les Bid/Ask valides du symbole et leur ancienneté depuis la réception locale avec une mesure vérifiée du temps écoulé. Une réception récente ne prouve pas que les prix en amont sont actuels ou exécutables. Connexion, validité du flux, calendrier, correspondance des horloges et rapprochement des ordres restent des conditions distinctes. Un tick d’une autre paire ne rafraîchit pas la paire négociée.
En MQL4, TimeCurrent() dans OnTick() se rapporte au tick traité ; ailleurs, la valeur peut refléter un autre symbole de Market Watch. Ce n’est ni une horloge indépendante qui avance en continu ni une preuve de fraîcheur à la milliseconde. L’exemple suppose une mesure vérifiée depuis la réception ; les horodatages MT4 seuls ne la fournissent pas. Après redémarrage ou incertitude temporelle, reconstituez l’état vérifié avant d’admettre de nouveaux candidats.
7. Définir un test d’observation avec des limites explicites
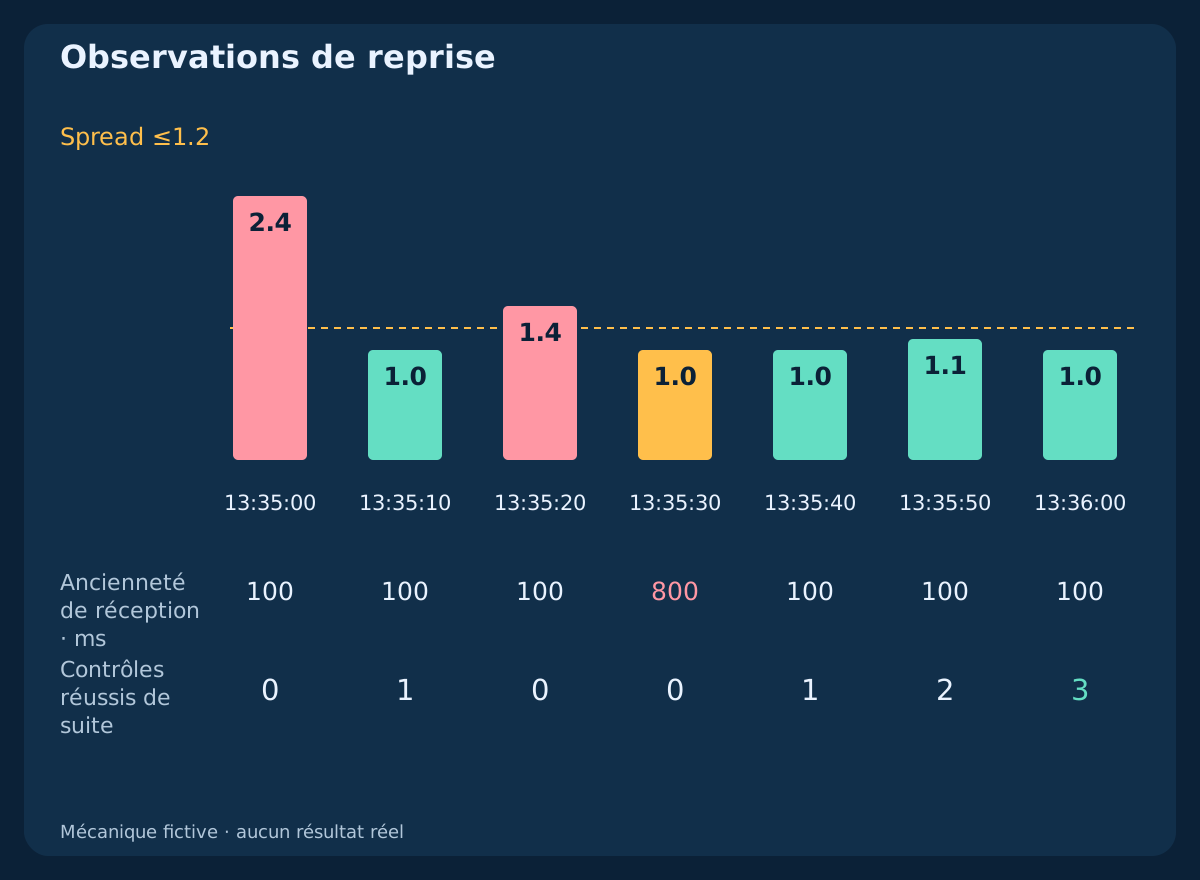
Après la fin de l’exclusion vérifiée, exigez 3 contrôles programmés consécutifs, espacés de 10 s, avec spread<=1.2 pips et une ancienneté de réception du symbole age<=500 ms. Bid/Ask doivent être valides et les autres données et états d’ordres requis résolus. Un échec connu remet le compteur à zéro ; un contrôle absent ou un intervalle >10 s aussi. L’égalité au seuil ne valide que ce test d’observation.
Ces réglages sont inventés. Trois observations échantillonnées ne prouvent ni stabilité continue entre contrôles, ni profondeur de marché, ni exécution sûre. Prenez aussi en compte les échecs observés entre les points et revérifiez tous les critères lors de la décision et de la requête effectives. Un pic non observé reste possible. La reprise est un test opérationnel d’admissibilité, pas une prévision ni une recette universelle après les annonces.
8. Suivre la reprise sans effacer les observations défavorables
À 13:35:00, le spread 2.4 échoue. À 13:35:10, spread 1.0 et ancienneté 100 ms donnent le compteur 1. À 13:35:20, spread 1.4 le remet à zéro. À 13:35:30, spread 1.0 semble étroit, mais l’ancienneté 800 ms échoue ; le compteur reste nul.
Les contrôles de 13:35:40, 13:35:50 et 13:36:00 ont des spreads 1.0,1.1,1.0 avec ancienneté 100 ms. Les compteurs deviennent 1,2,3 ; la reprise des cotations est validée à 13:36:00. Aucun autre échec observé n’est supposé entre les contrôles enregistrés. Le CSV conserve chaque observation programmée et les contrôles de signal ultérieurs. Atteindre trois ne crée ni ordre ni exécution.
Télécharger le journal fictif de reprise et des signaux (CSV)
| Heure UTC | Spread, pips | Ancienneté, ms | Compteur | État |
|---|---|---|---|---|
| 13:35:00 | 2.4 | 100 | 0 | Observations de reprise |
| 13:35:10 | 1.0 | 100 | 1 | Observations de reprise |
| 13:35:20 | 1.4 | 100 | 0 | Observations de reprise |
| 13:35:30 | 1.0 | 800 | 0 | Observations de reprise |
| 13:35:40 | 1.0 | 100 | 1 | Observations de reprise |
| 13:35:50 | 1.1 | 100 | 2 | Observations de reprise |
| 13:36:00 | 1.0 | 100 | 3 | Reprise validée |
9. Retirer la validation si les conditions changent
Une fois la reprise validée, tout échec observé d’une condition requise suspend les nouvelles entrées et annule cet état. Spread excessif, réception ancienne, point manquant, calendrier modifié, déconnexion ou état d’ordre non résolu ne doivent pas laisser un feu vert mémorisé pour une autre requête. Recommencez à zéro lorsque le contexte requis redevient valide ; une nouvelle exclusion a priorité.
Un intervalle de 20 s dépasse ainsi le maximum de 10 s même si les cotations aux deux extrémités paraissent bonnes. N’inventez pas l’observation intermédiaire manquante. Après interruption, abandonnez toute intention de recherche en attente et rapprochez l’exposition avant de reprendre les observations. Traitement des incidents et gestion restent séparés du contrôle d’entrée.
10. Exiger que toute la bougie de signal commence après la validation
Pour la règle M1 sur bougie clôturée de cet exemple, la bougie doit ouvrir au plus tôt à la dernière validation de reprise et clôturer tant que cet état reste valable. La bougie [13:35,13:36) est exclue même si elle clôture exactement à la validation : elle a commencé avant. Toute intention formée auparavant est abandonnée au lieu d’être mise en file d’attente.
La nouvelle bougie [13:36,13:37) peut être examinée à sa clôture de 13:37 si tous les prérequis restent valides. Une configuration distincte préalablement définie est supposée présente ; ce guide ne la déduit pas du mouvement de l’annonce. Un nouveau signal n’est pas une entrée tardive dans le pic initial. M5 ou un autre modèle demande sa propre règle de bougie complète et de délai.
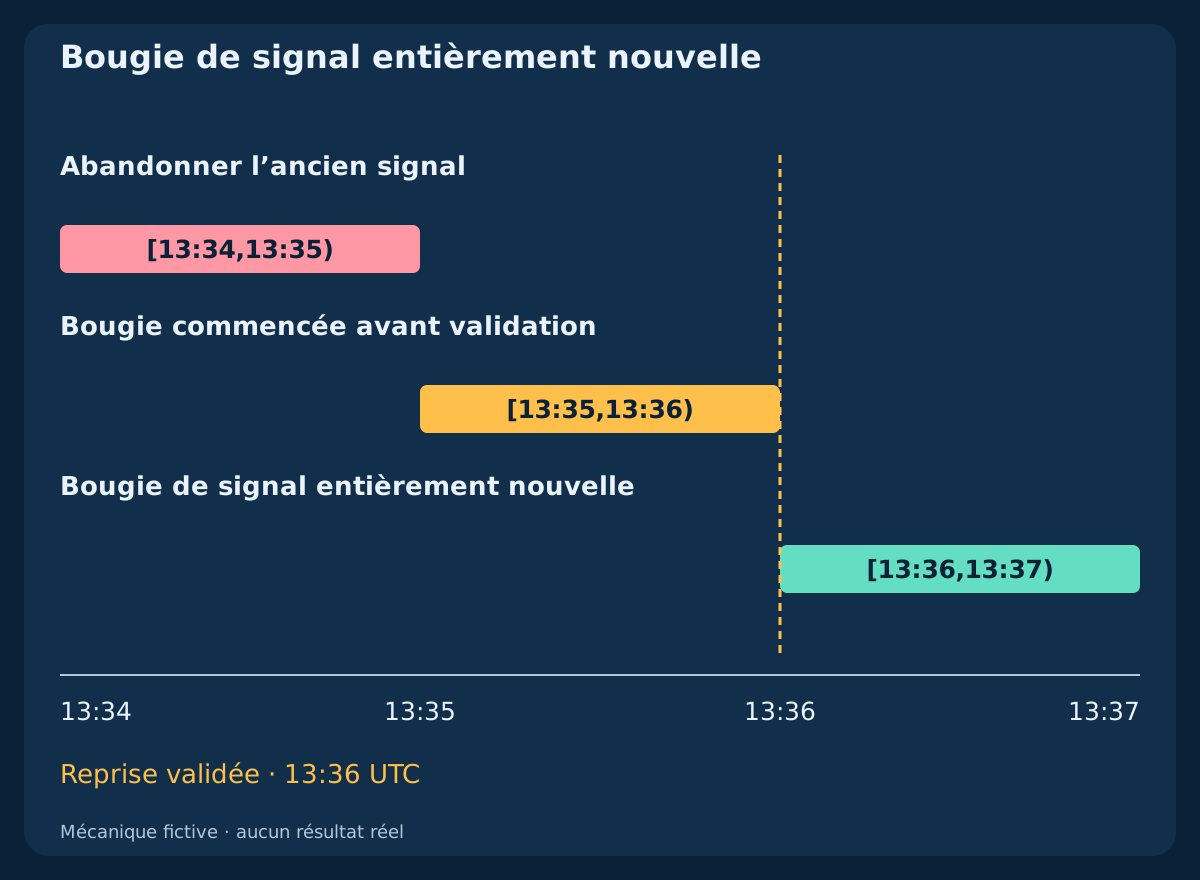
| Résultat | Ouverture bougie UTC | Clôture bougie UTC | État |
|---|---|---|---|
| Abandonner l’ancien signal | 13:34 | 13:35 | Échec |
| Bougie commencée avant validation | 13:35 | 13:36 | Échec |
| Bougie de signal entièrement nouvelle | 13:36 | 13:37 | Candidat admissible |
11. Recalculer tous les coûts avant d’approuver le candidat
Utilisez un compte USD, un contrat de 100000 EUR par lot standard et une valeur du pip de 10 USD/pip/lot. Fixez les sorties BUY au Bid S=1.09950 et T=1.10110 face à la référence Bid=1.10000 : distances brutes 5/11 pips. Supposez une commission aller-retour de 0.7 pip, une provision d’entrée défavorable 0.3 pip et une provision de sortie 0.2 pip. Avant la requête, le coût total prévu est C=spread+1.2 ; donc L=5+C, W=11-C et R_net=W/L. Les frais sont supposés proportionnels au volume.
Avec un spread 1.0, L/W valent 7.2/8.8 pips et le ratio 1.2222. Des fonds propres de 10000 USD et un budget choisi de 0.25%=25 USD donnent lots=floor((25/(L*10))/0.01)*0.01 : 0.34 lots, risque prévu 24.48 USD et objectif net 29.92 USD. Le pas de volume supposé est 0.01 ; marge, minimum de volume, distances des stops et exposition totale doivent aussi permettre l’ordre. Sinon, rejetez-le sans déplacer les niveaux.
Télécharger les critères fictifs de coûts du scalping (CSV)
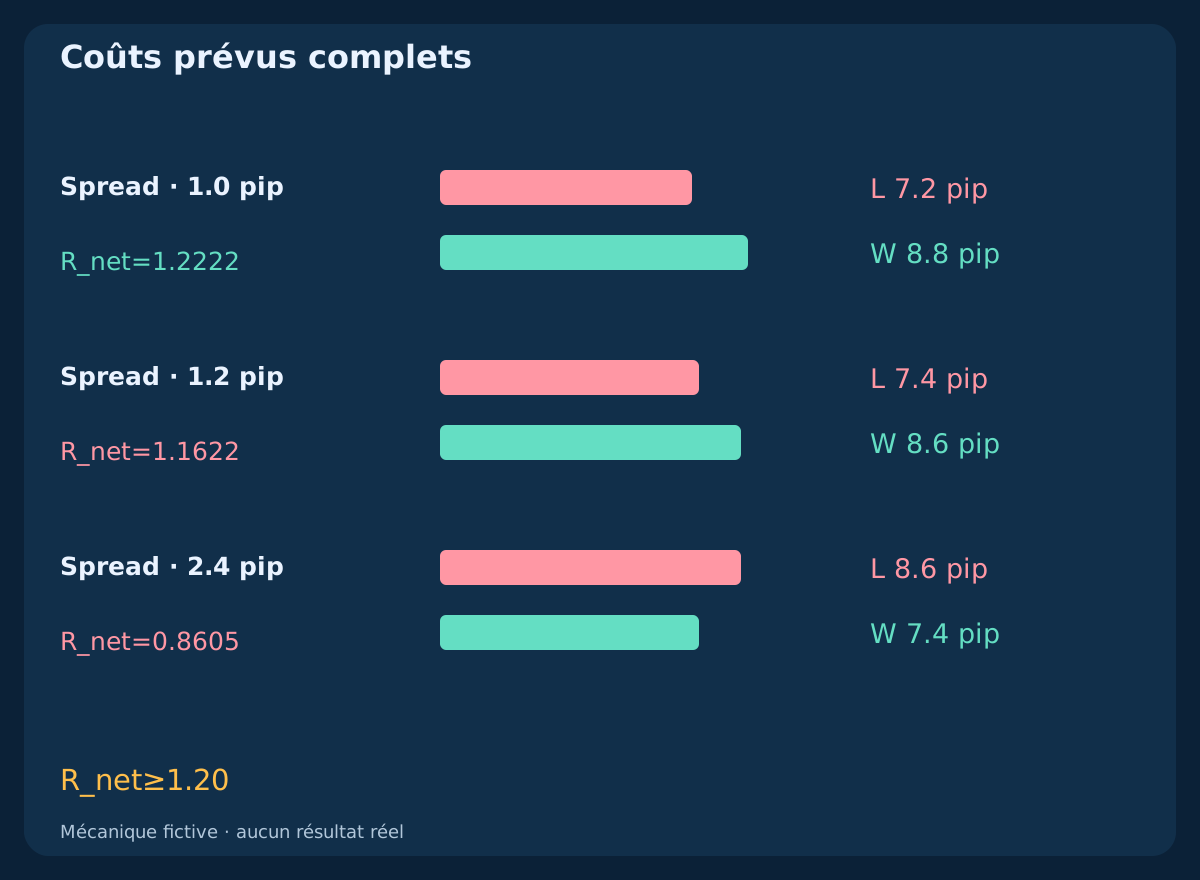
| Spread, pips | Perte prévue, pips | Objectif net, pips | Ratio net | Lots | Risque USD | Objectif USD | Résultat |
|---|---|---|---|---|---|---|---|
| 1.0 | 7.2 | 8.8 | 1.2222 | 0.34 | 24.48 | 29.92 | Validé |
| 1.2 | 7.4 | 8.6 | 1.1622 | 0.33 | 24.42 | 28.38 | Échec |
| 2.4 | 8.6 | 7.4 | 0.8605 | 0.29 | 24.94 | 21.46 | Échec |
12. Un spread acceptable peut encore échouer au ratio net
Déclarez le critère de recherche R_net>=1.20. Avec un spread 1.2 pips, le plafond d’observation passe, mais L=7.4, W=8.6 et R_net=1.1622 échouent à ce critère distinct. À 2.4 pips, spread et ratio échouent tous deux. Un lot plus petit réduit l’exposition monétaire prévue ; il ne répare pas le rapport entre objectif et risque.
Toutes les provisions sont des hypothèses, pas des plafonds d’exécution garantis. Une fois F connu, utilisez l’entrée Ask et les sorties Bid effectives, en ajoutant seulement commission et coûts de sortie restants : ici C_remaining=0.9 pip. Ne comptez pas une seconde fois spread ou slippage d’entrée déjà représentés. Une moins bonne exécution peut dépasser le budget : gérez l’exposition réelle selon la procédure, sans réduire rétroactivement un volume historique imaginaire.
13. Traiter la requête comme une nouvelle décision limitée dans le temps
À la clôture fictive du signal 13:37:00, exigez une cotation actuelle admissible et au plus une requête initiale dans 1 s. La décision illustrée à 13:37:00.300 utilise une cotation reçue à 13:37:00.200, d’ancienneté 100 ms. Juste avant l’envoi, vérifiez exclusion, état de reprise, validité du setup, prix, coûts, autorisations et exposition. Le CSV indique des contrôles réussis, pas une exécution.
Si une condition échoue, abandonnez ce candidat selon la règle ; n’attendez pas indéfiniment une cotation plus favorable pour le réutiliser. Refus, requote ou résultat incertain suivent la politique d’exécution distincte. Une requête sans réponse n’autorise surtout pas un nouvel envoi ; toute position découverte doit être protégée. Les variantes au marché et à cours limité nécessitent leurs propres hypothèses de temps et d’exécution.
14. Conserver l’information disponible à chaque instant
Archivez version du calendrier, horaire initial, temps de source/réception, devises concernées, intervalles fusionnés, version des règles, correspondance datée des horloges, observations, lacunes, motifs de remise à zéro et transitions de disponibilité. Journalisez bornes des bougies, identité du candidat et états ultérieurs de requête/ordre. Gardez aussi candidats rejetés et observations manquantes.
Un calendrier révisé téléchargé ensuite ne peut remplacer silencieusement celui utilisé auparavant. L’OHLC ne révèle ni parcours historique du spread, ni ancienneté de réception, ni échec intermédiaire non observé. Des ticks sans horloges pertinentes et champs Bid/Ask laissent également des lacunes. Les CSV d’événements et de reprise illustrent la logique ; celui des coûts calcule des hypothèses. Aucun ne fournit liquidité réelle ou résultats de trading.
15. Tester le protocole séparément d’un bénéfice revendiqué
Rejouez d’abord des cas fixes de limites et d’incidents : exclusions superposées, fin exacte, phase reportée, spread au plafond, cotations anciennes, point manquant, redémarrage et invalidation de disponibilité. Incluez une bougie clôturant à la validation mais ouverte avant, une bougie entièrement nouvelle, et un spread valide avec un ratio insuffisant. Vérifiez gestion et ordres en attente pendant la suspension des entrées.
Évaluez ensuite la stratégie complète sur les mêmes origines de candidats avec et sans le filtre défini, des coûts réalistes et des observations ultérieures séparées. Les gagnants exclus comptent aussi. Ne réglez pas des dizaines de marges et seuils sur les mêmes journées d’annonces pour ne présenter que le meilleur. Des transitions correctes démontrent une cohérence opérationnelle, pas un gain futur ni une protection contre les annonces imprévues.
16. Suivre une courte séquence avant de reconsidérer l’entrée
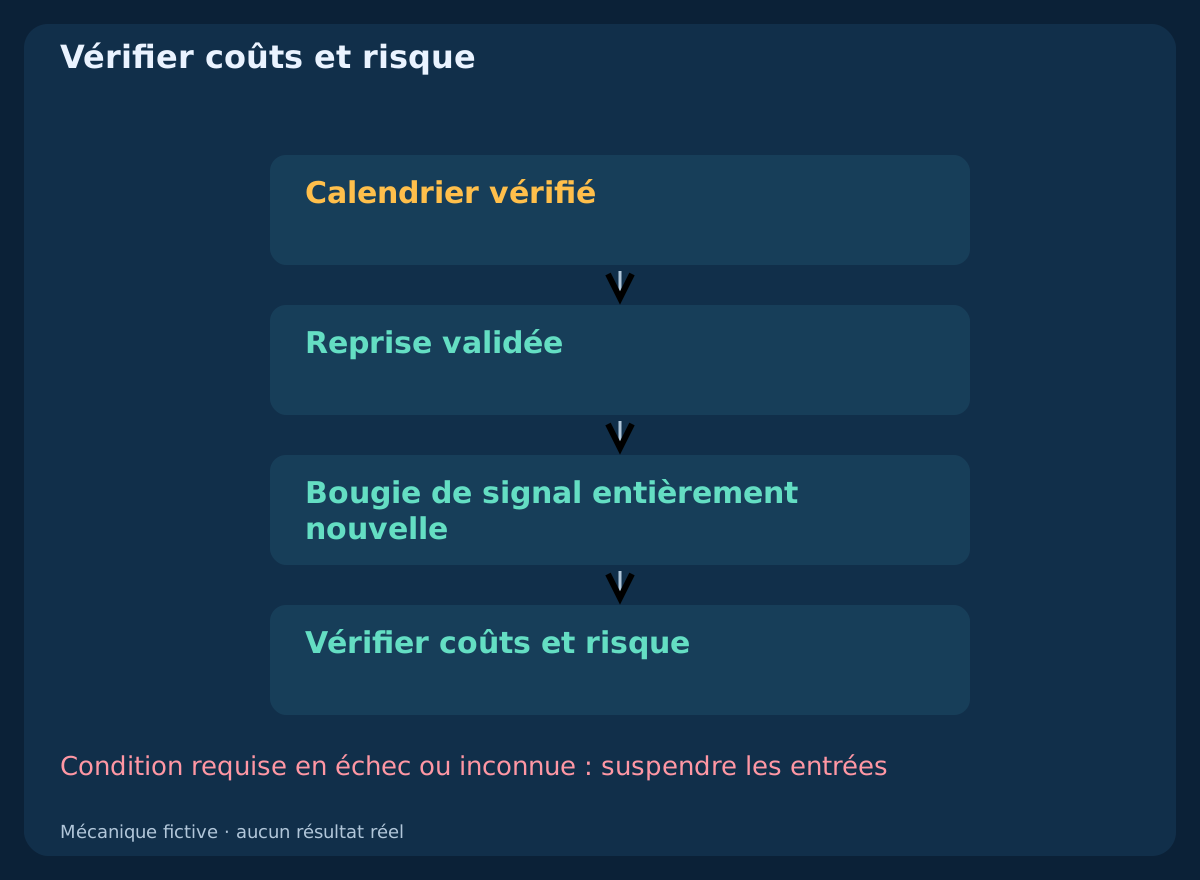
Confirmez couverture actuelle et horloge datée, attendez toute l’exclusion fusionnée, observez la reprise selon la règle d’échantillonnage et d’échec, puis exigez un setup entièrement nouveau. Recalculez ensuite coûts nets et risque monétaire et rapprochez l’état réel des requêtes et ordres. Toute condition requise non résolue suspend les nouvelles entrées tandis que la gestion définie continue.
Le résultat permet d’évaluer un candidat ; il ne demande pas de négocier l’annonce. Utilisez les guides précédents du calendrier, des filtres de session, de l’exécution et des stops/objectifs pour leurs responsabilités respectives. Conservez un journal versionné reproductible. Les six diagrammes et trois CSV fictifs expliquent le processus sans prétendre qu’une attente fixe rende le scalping sûr.
Questions fréquentes
Puis-je reprendre le scalping dès la fin de l’exclusion ?
La restriction horaire peut être terminée, mais cotations, données, ordres en attente et risque restent à contrôler. Ici les observations de reprise commencent alors ; un setup complet nouveau est ensuite requis.
Trois observations de spread étroit prouvent-elles une liquidité normale ?
Non. Elles valident seulement le test d’échantillonnage défini. Elles ne démontrent ni stabilité continue, ni taille exécutable, ni exécutions futures ; un pic non observé ou une dégradation ultérieure reste possible.
Un signal antérieur à la publication peut-il être utilisé après la pause ?
Pas avec cette règle. Les anciennes intentions sont abandonnées. Toute la nouvelle bougie doit commencer au plus tôt à la dernière validation de reprise et clôturer pendant que l’état requis reste valable.
Pourquoi rejeter un spread qui respecte le plafond ?
Le plafond ne vérifie qu’une différence de prix. Commission, provisions d’exécution, distances stop/objectif et ratio net peuvent encore échouer. Réduire le volume n’améliore pas ce ratio.
Suspendre les entrées signifie-t-il désactiver AutoTrading ?
Ce sont deux contrôles différents. AutoTrading peut aussi interdire les requêtes de gestion automatique. Ordres en attente et exposition existante demandent un traitement vérifié séparément ; la pause ne doit pas contourner la gestion.
Ce guide recommande-t-il un délai universel après les annonces ?
Non. Marges, espacement et seuils sont des paramètres pédagogiques inventés. Ils ne démontrent pas une stratégie rentable, ne garantissent aucune exécution et n’éliminent pas les risques d’annonces imprévues ou du compte.
Sources et notes de recherche
Les calendriers officiels documentent les publications prévues ; MetaQuotes décrit les fonctions temporelles de la plateforme. Tous les événements, parcours de cotations, seuils et calculs ci-dessous sont des exemples pédagogiques fictifs originaux. Aucune exécution ni performance réelle lors d’une annonce n’est présentée.
- BLS release calendar: verify dates and Eastern Time
- Federal Reserve: FOMC calendar and separate release stages
- MQL4: TimeCurrent and its quote-time scope
Contenu pédagogique. Événements, cotations, seuils et calculs fictifs. Le Forex comporte des risques ; délais, plafonds de spread, stops et provisions d’exécution ne garantissent ni exécution, ni gain, ni perte réelle maximale.