

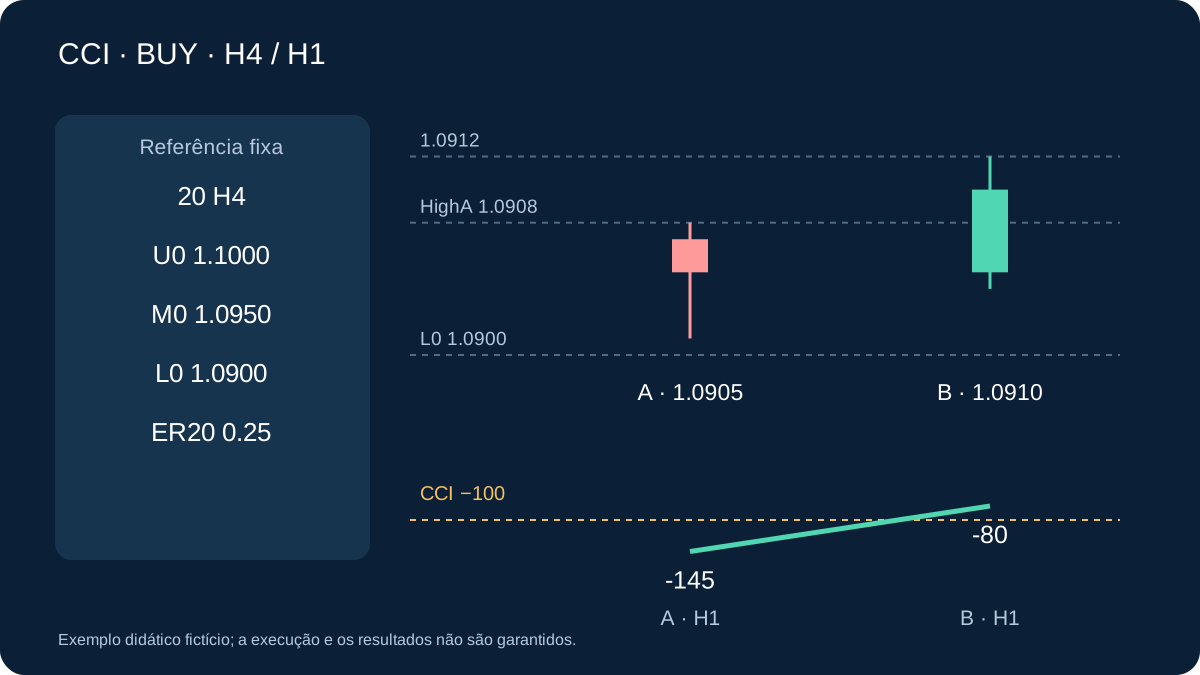
CCI mede desvio da média, não identifica uma commodity nem garante reversão. A regra didática combina uma faixa H4 conhecida antes com recuperação H1 e confirmação de preço. O alvo é o meio fixo da faixa, não a linha zero móvel. Lucro e parâmetros ótimos não estão demonstrados.
1. Calcule CCI na entrada declarada
Use CCI(20) em velas Bid H1 comuns, com TP = (High + Low + Close) / 3. Calcule média dos 20 TP e desvio absoluto médio MD em relação à mesma média. CCI = (TP atual − médiaTP) / (0.015 × MD). Descarte dados ausentes e MD = 0.
CCI não é limitado: +100 e −100 são níveis, não porcentagens ou probabilidades, e podem acompanhar tendência persistente. Recalcule a cada H1 fechada, enquanto a faixa fica fixa. Extremo isolado nunca autoriza entrada.
TP = (H + L + C) / 3; MD = Σ|TP_i − meanTP| / 20; CCI = (TP_current − meanTP) / (0.015 × MD)2. Prepare os dois gráficos e separe funções
Abra EURUSD H4 e H1 do mesmo feed e relógio servidor, velas Bid comuns e pip 0.0001. No H1: CCI período 20, Typical Price (H + L + C) / 3. Outro padrão da plataforma não substitui esse período. Marque −100, 0, +100. H4 fornece faixa fixa; H1 candidato, recuperação CCI e rompimento do preço.
M0 é o meio da máxima–mínima H4, não média de preço típico H1, zero CCI ou preço ponderado por volume. Os cruzamentos podem ocorrer em momentos distintos. Conta separada: TP atual 1.0910, média 1.0922 e MD 0.0010 dão (1.0910 − 1.0922) / (0.015 × 0.0010) = −80. Confere normalização, sem derivar o CCI do trade de apenas duas velas.
3. Fixe a faixa H4 antes de abrir A
Antes da possível H1 A, use as últimas 20 H4 totalmente fechadas. L0 é a menor mínima, U0 a maior máxima, W = U0 − L0 e M0 = (L0 + U0) / 2. Exija W > 0. Exclua a H4 em formação mesmo que termine quando A fechar.
Exija ER20 H4 ≤ 0.35 com denominador positivo: variação líquida absoluta em 20 intervalos dividida pela soma das variações absolutas, usando 21 fechamentos. Não garante estabilidade. Fixe durante candidato e operação. Crie apenas sem posição; espere 20 H1 fechadas após A para rearmar.
Veja a estratégia de múltiplos tempos para outro exemplo de sincronização.
ER20 = |C[t] − C[t−20]| / Σ(k=t−19…t)|C[k] − C[k−1]| ≤ 0.35
4. Confira o snapshot H4 com horários reais
Se H4 abre às 00:00, 04:00, 08:00 e 12:00, para A H1 às 09:00 a última H4 completa é 04:00–08:00. Exclua 08:00–12:00: seus extremos finais não são conhecidos às 09:00. O mesmo vale para A às 11:00, embora H4 termine com A às 12:00. Salve o último fechamento H4 incluído.
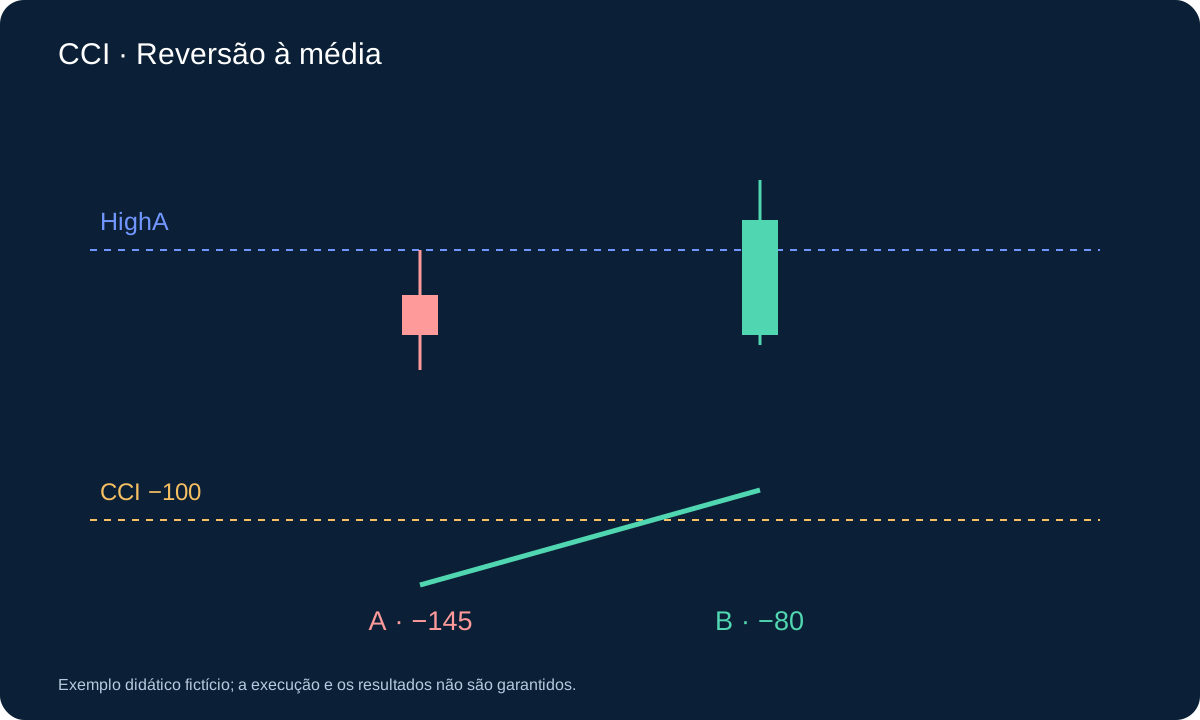
A com CCI −145 e A+1 −110 ainda não recuperou; A+2 −90 é o primeiro cruzamento. Confira o preço nessa hora. Sem fechar acima de HighA, encerre; A+3 não conserta o primeiro cruzamento. Fechamento fora da faixa cancela antes. Sem recuperação até A+3, expira. Pavio posterior fora sozinho é permitido, mas o stop servidor atua independentemente após entrada.
5. BUY: quarto inferior e primeira recuperação
A precisa CCI < −100, amplitude inteira dentro de [L0, U0] e fechamento no quarto inferior inclusivo [L0, L0 + 0.25W]. Espere até três H1 posteriores. Somente a primeira passagem de CCI ≤ −100 a CCI > −100 pode ser B.
Nessa passagem, B deve ser altista, CloseB > HighA e CloseB < M0. Se o preço falhar, termine sem esperar outro cruzamento. Qualquer fechamento H1 fora [L0, U0] na espera cancela. Sem passagem até a terceira vela, expira. Apenas um pavio posterior fora não é esse cancelamento baseado em fechamento.
6. SELL espelha localização e tempo
A SELL exige CCI > +100, amplitude toda dentro e fechamento no quarto superior inclusivo [U0 − 0.25W, U0]. Nas próximas três H1, a primeira passagem de CCI ≥ +100 a CCI < +100 é B. Exija B baixista, CloseB < LowA e CloseB > M0.
Aplicam-se cancelamento, falha no primeiro cruzamento e expiração iguais. É confirmação de preço após recuperação, não divergência nem entrada em A. Os limites escolhidos antes de A não se ampliam com B ou um movimento futuro.
7. SELL numérico no quarto superior
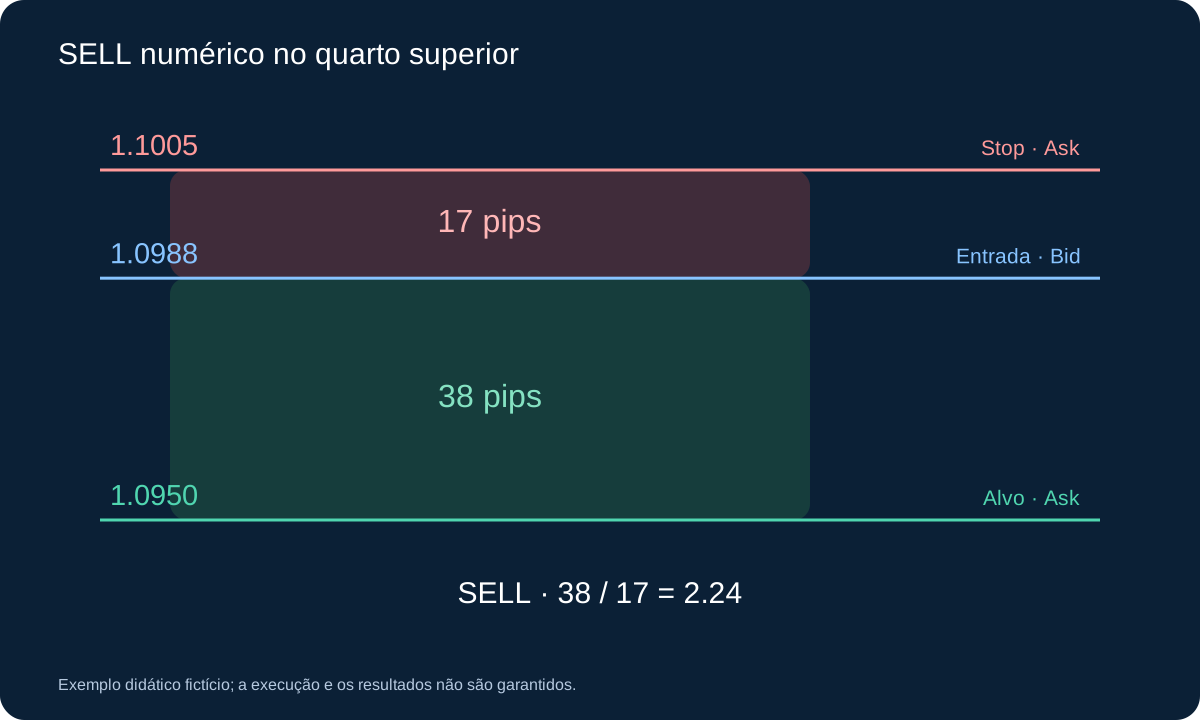
L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950, ER20 H4 prévio 0.25. A tem máxima 1.0999, mínima 1.0992, fechamento 1.0995, CCI suposto +145. Está inteira dentro e fecha no quarto superior. B seguinte abre 1.0995, fecha 1.0990, CCI suposto +80: primeira recuperação de baixa, baixista, abaixo de LowA e acima de M0.
Primeiro Bid/Ask 1.0988/1.0990: SELL 1.0988, stop Ask 1.1005, alvo Ask 1.0950. Risco 17 pips, espaço 38, relação ≈ 2.24, spread 2/17 ≈ 11.8%. Aos custos do BUY, 0.25 lote estima perda USD 49.25 e ganho líquido alvo USD 93.25 antes de outros custos. CCI é suposto: confira os 20 preços típicos. Toque Bid não prova saída SELL.
8. Primeira cotação e saídas fixas
Após B, avalie só a primeira cotação. BUY entra Ask, SELL Bid. Stop BUY L0 − 0.05W, stop SELL U0 + 0.05W, alvo M0. BUY sai Bid e SELL Ask, embora a faixa tenha sido medida em Bid.
Exija distâncias positivas, spread ≤ 15% da distância executável ao stop e espaço alvo ≥ 1.20 vezes ela. Se falhar, descarte sem esperar outro preço. Dimensione com custos, arredonde para baixo e confira margem, tick, limites e aceitação real.
BUY: SL = L0 − 0.05W; SELL: SL = U0 + 0.05W; TP = M09. Meio fixo e invalidação explícita
Mantenha stop e meio originais: sem preço médio, adição, trailing ou equilíbrio. Após entrar, fechamento H1 fora [L0, U0] pede saída completa na próxima cotação se ainda aberto. Pavio não basta; stop do servidor pode agir intrabar.
Caso contrário, feche restante na primeira cotação após oito H1 completas de permanência; vela de entrada = 1. Registre primeira saída real e motivo. Saídas locais precisam sistema ativo e execução; nenhum preço é garantido, e gaps podem superar a perda estimada.
10. Resolva os limites antes de programar
| Observação | Ação | Exigência |
|---|---|---|
| CCI A = −100 | Sem candidato BUY | CCI A estritamente menor |
| Mínima A = L0 | Localização pode passar | A pode tocar a borda |
| CCI B = −100 | Continue esperando | Recuperação acima de −100 |
| Fechamento B = HighA | Primeira recuperação falha | Rompimento estrito |
| Fechamento espera = L0 | Não está fora | Igualdade fica dentro |
| Fechamento espera < L0 | Cancele primeiro | Não confirme aqui |
A terceira vela pode confirmar se primeiro cruzamento e preço passarem. Cruzamento falho não dá três novas chances. Pausa A+1 até A+20; nova A desde A+21, sem posição ou candidato. Processe o existente antes de nova detecção na mesma vela.
11. BUY ilustrado com custos
Suponha L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950 e ER20 H4 0.25. A tem máxima 1.0908, mínima 1.0901, fechamento 1.0905 e CCI suposto −145. A próxima B é altista, fecha 1.0910 e CCI suposto −80: primeira recuperação e HighA passam. Leituras são hipóteses, não cálculo a partir de duas velas.
Primeira Bid/Ask 1.0910/1.0912: stop 1.0895, risco 17 pips, alvo 38, relação 2.24; spread 2/17 ≈ 11.8%. USD 10 por pip e lote, comissão completa USD 7 e reserva 2 pips dão USD 197 estimados por lote. Orçamento USD 50, passo 0.01: 0.25 lote, USD 49.25. Alvo exato gera USD 93.25 líquidos antes de swap e encargos.
loss_per_lot = 17 × 10 + 7 + 2 × 10 = 197 USD; 0.25 × 197 = 49.25 USD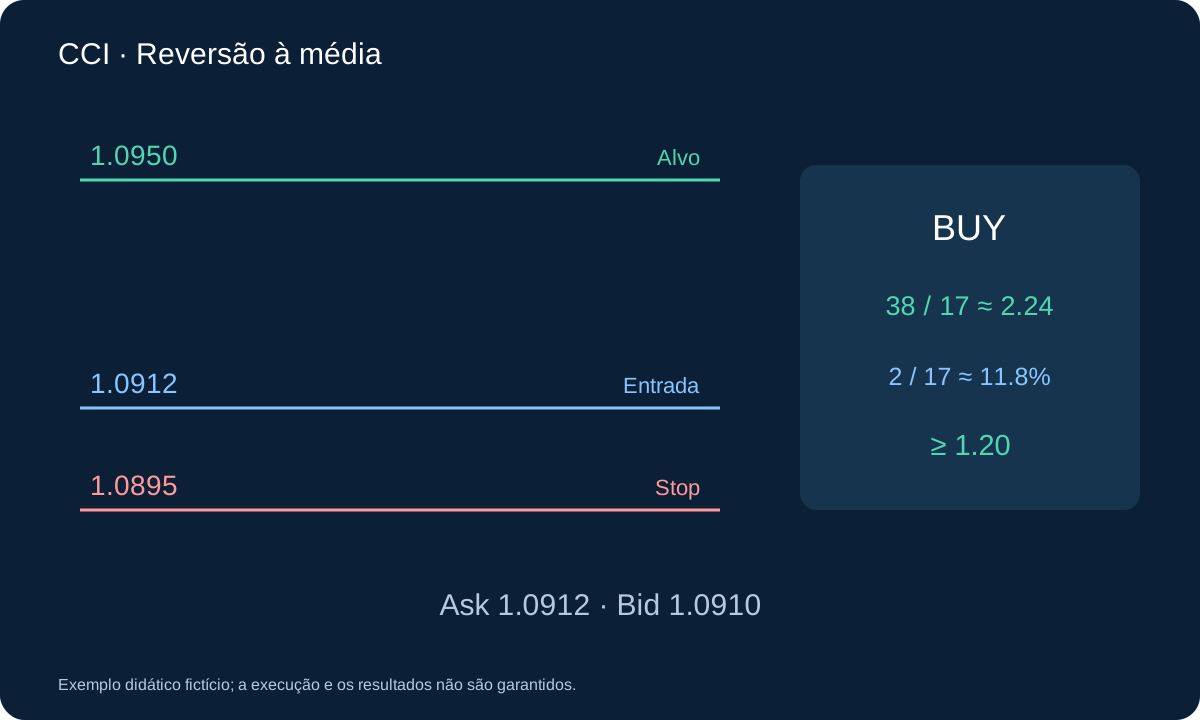
12. Valide hipótese e falhas
Faixa passada pode preceder tendência. CCI pode recuperar enquanto preço cai e três velas podem expirar antes da virada. Registre cancelados, primeiros cruzamentos rejeitados, preços inválidos, faltas e saídas por tempo, não só alvos M0. Não alargue a faixa após perder.
Treinamento cronológico e validação intocada com horários H4/H1 corretos, Bid/Ask e custos. Audite quais H4 estavam completas ao abrir A. Resolva ambiguidade intrabar com ticks ou método conservador. Compare expectativa líquida, drawdown, extremos e sensibilidade; depois forward com especificação fixa.
13. Transforme a regra em teste auditável
Em cada possível abertura A, guarde 20 H4 fechadas, 21 fechamentos H4 para ER e H1 suficientes para CCI. Não invente H4 ausente agregando quatro horas de outra delimitação. Falta ou descontinuidade cancela a espera; reinicie com janela nova completa. Posição aberta exige conciliar proteção e saída local atrasada na próxima cotação.
Entrada na primeira cotação de 13:00–14:00 faz essa H1 ser 1; a 8 termina às 21:00. A próxima cotação pede saída se aberta. Se o servidor já fechou, use o registro real sem somar saída hipotética. Registre horários, primeiro cruzamento consumido e fills. Na validação cronológica intocada inclua quebras da faixa, tempo, custos, perdas e candidatos perdidos.
Perguntas
Posso usar a H4 que contém A?
Ela não estava fechada antes de A abrir e é excluída. Sua máxima ou mínima final posterior introduziria informação futura.
CCI cruzando −100 para cima significa ganhar?
Não. Faixa, localização, primeira recuperação, preço e execução também precisam passar. A regra inteira ainda exige validação independente.
Fontes e escopo
A CQG documenta a fórmula normalizada e a MetaQuotes as entradas iCCI. Faixa H4, ER, três velas, filtros e saídas são especificações didáticas próprias. Preços e leituras são fictícios; não apresentamos desempenho de backtest.
Exemplo didático fictício; a execução e os resultados não são garantidos.