

CCI misura la distanza dalla media, non identifica una merce né garantisce un’inversione. La regola didattica unisce un range H4 noto prima a un recupero H1 e a una conferma del prezzo. Il target è il centro fisso del range, non lo zero mobile dell’indicatore. Redditività e parametri ottimali non sono dimostrati.
1. Calcola CCI sulla base dichiarata
Usa CCI(20) su normali candele Bid H1 con TP = (High + Low + Close) / 3. Calcola media dei 20 TP e deviazione assoluta media MD dalla stessa media. CCI = (TP attuale − mediaTP) / (0.015 × MD). Escludi dati mancanti e MD = 0.
CCI non è limitato: +100 e −100 sono livelli, non percentuali o probabilità, e possono accompagnare trend persistenti. Si aggiorna a ogni H1 chiusa, mentre il range resta fisso. Un estremo isolato non autorizza ordini.
TP = (H + L + C) / 3; MD = Σ|TP_i − meanTP| / 20; CCI = (TP_current − meanTP) / (0.015 × MD)2. Preparare due grafici con compiti distinti
Apri EURUSD H4 e H1 dallo stesso feed e orologio server, con Bid ordinario e pip 0.0001. Su H1 imposta CCI periodo 20, Typical Price (H + L + C) / 3. Un diverso default non sostituisce il periodo. Aggiungi −100, 0 e +100. H4 fornisce il range congelato; H1 candidato, recupero CCI e rottura di prezzo.
M0 è il punto medio massimo–minimo H4, non la media del prezzo tipico H1, lo zero CCI o un prezzo ponderato per volume. I riferimenti possono essere attraversati in tempi diversi. Controllo separato: TP corrente 1.0910, media 1.0922 e MD 0.0010 danno (1.0910 − 1.0922) / (0.015 × 0.0010) = −80. Verifica la normalizzazione, senza derivare il CCI del trade da due candele.
3. Congela il range H4 prima di A
Prima che apra la possibile H1 A, usa le ultime 20 H4 completamente chiuse. L0 è il minimo, U0 il massimo, W = U0 − L0 e M0 = (L0 + U0) / 2. Richiedi W > 0. Escludi la H4 in formazione anche se finirà insieme ad A.
Su H4 richiedi ER20 ≤ 0.35 con denominatore positivo: variazione netta assoluta su 20 intervalli divisa per somma delle variazioni assolute, quindi 21 chiusure. Non garantisce stabilità. Mantieni il range durante candidato e trade. Candidati solo senza posizione e riarmo dopo 20 H1 chiuse da A.
Consulta la strategia multi-timeframe per un altro esempio di tempi.
ER20 = |C[t] − C[t−20]| / Σ(k=t−19…t)|C[k] − C[k−1]| ≤ 0.35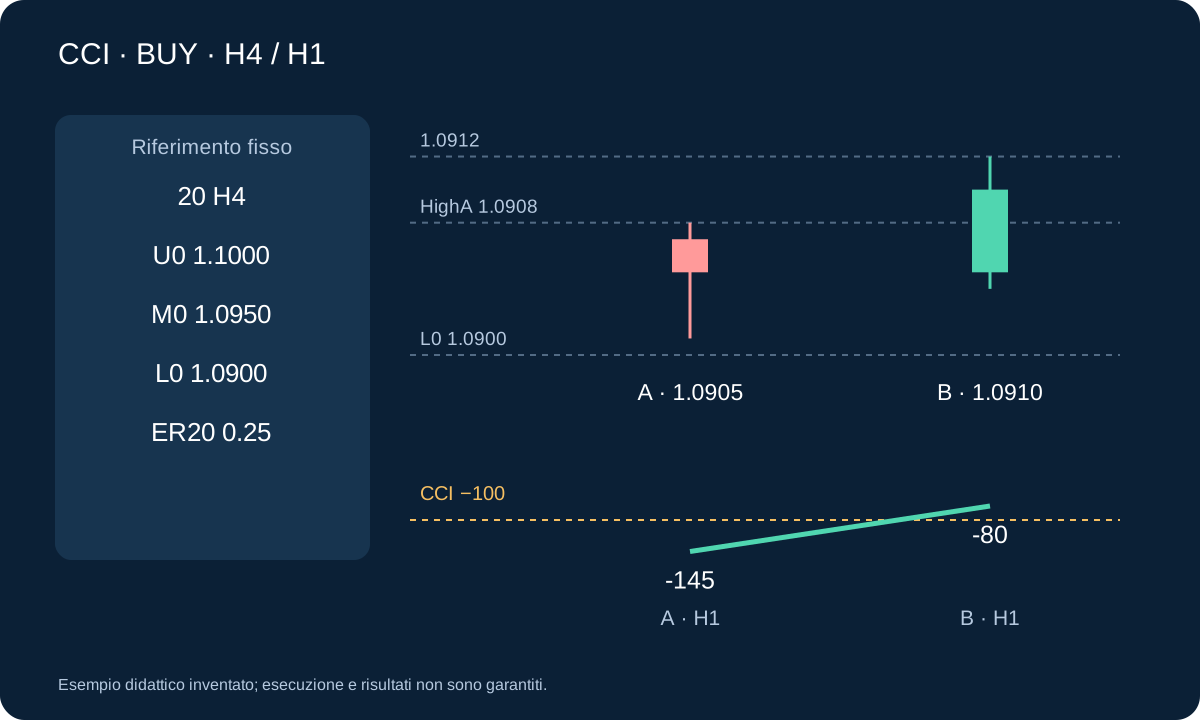
4. Verificare il riferimento H4 con orari reali
Se H4 apre a 00:00, 04:00, 08:00 e 12:00, per A H1 dalle 09:00 l’ultima H4 completata è 04:00–08:00. Escludi 08:00–12:00: gli estremi finali non sono noti alle 09:00. Vale anche per A dalle 11:00, sebbene H4 chiuda insieme ad A alle 12:00. Salva l’ora dell’ultima H4 inclusa.
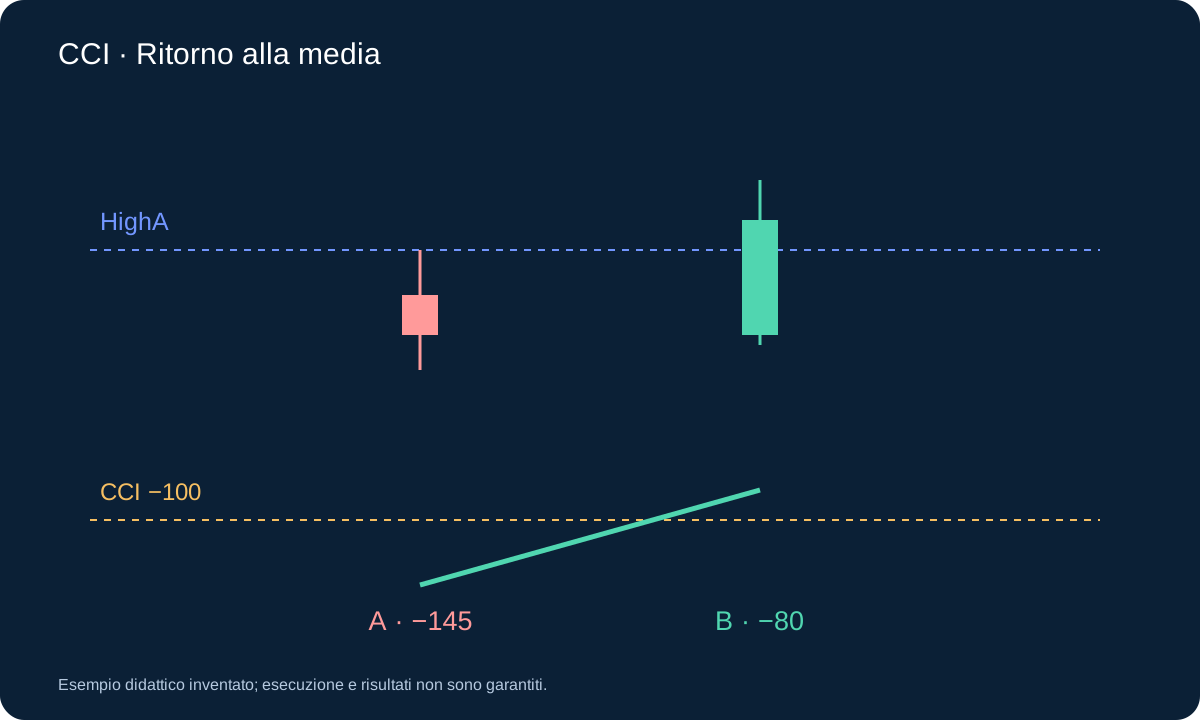
A con CCI −145 e A+1 con −110 non ha recuperato; A+2 a −90 è il primo incrocio. Controlla subito il prezzo: se non chiude sopra HighA, termina; A+3 non lo ripara. La chiusura fuori range annulla prima della conferma. Nessun recupero entro A+3 significa scadenza. Una sola ombra fuori nelle barre successive è consentita, ma lo stop server dopo l’ingresso opera indipendentemente.
5. BUY: quarto inferiore e primo recupero
A richiede CCI < −100, intera escursione massimo–minimo in [L0, U0] e close nel quarto inferiore inclusivo [L0, L0 + 0.25W]. Attendi al massimo tre H1 successive. Solo il primo passaggio da CCI ≤ −100 a CCI > −100 può essere B.
Al primo passaggio B deve essere rialzista, CloseB > HighA e CloseB < M0. Se il prezzo fallisce, termina senza attendere un secondo incrocio. Un close H1 fuori [L0, U0] durante l’attesa annulla. Senza incrocio alla terza candela, scade. Una shadow successiva fuori da sola non è questa cancellazione basata sulla chiusura.
6. SELL rispecchia posizione e tempi
A SELL richiede CCI > +100, tutta la candela dentro il range e close nel quarto superiore inclusivo [U0 − 0.25W, U0]. Nelle tre H1 successive il primo passaggio da CCI ≥ +100 a CCI < +100 è B. Richiedi B ribassista, CloseB < LowA e CloseB > M0.
Valgono gli stessi annullamenti e la stessa scadenza. È conferma del prezzo dopo recupero, non divergenza o ingresso su A. Confini scelti prima di A non vengono ampliati con B o con movimenti futuri.
7. SELL numerico nel quarto superiore
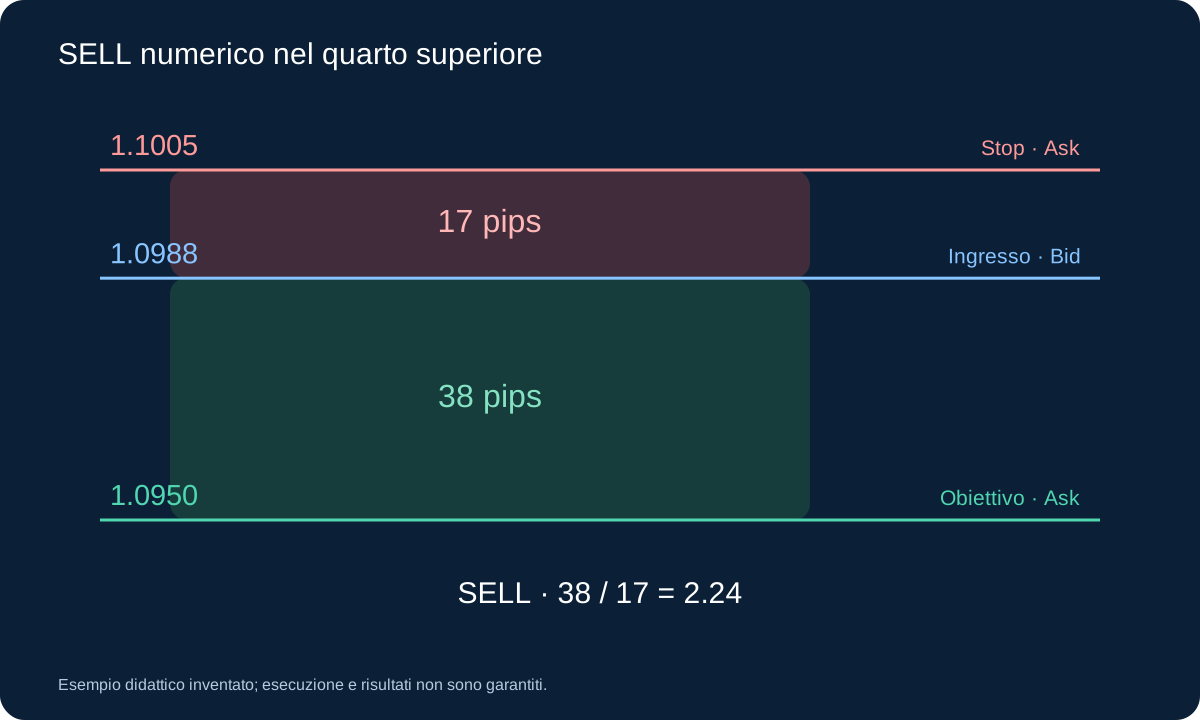
L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950, ER20 H4 precedente 0.25. A ha massimo 1.0999, minimo 1.0992, close 1.0995, CCI ipotetico +145. È interamente dentro e chiude nel quarto superiore. B successiva apre 1.0995, chiude 1.0990, CCI ipotetico +80: primo recupero discendente, ribassista, sotto LowA e sopra M0.
Primo Bid/Ask 1.0988/1.0990: SELL 1.0988, stop Ask 1.1005, target Ask 1.0950. Rischio 17 pip, spazio 38, rapporto ≈ 2.24, spread 2/17 ≈ 11.8%. Ai costi del BUY, 0.25 lotti stimano USD 49.25 di perdita e USD 93.25 di utile netto al target prima di altri costi. CCI è ipotetico: verifica tutti i 20 prezzi tipici. Toccare il target con Bid non dimostra uscita SELL.
8. Prima quotazione e uscite fisse
Dopo B valuta solo la prima quotazione disponibile: BUY ad Ask, SELL a Bid. Stop BUY L0 − 0.05W, stop SELL U0 + 0.05W e target M0. Le uscite BUY usano Bid, le SELL Ask, anche se il range deriva da Bid.
Richiedi distanze positive, spread ≤ 15% della distanza stop eseguibile e spazio target ≥ 1.20 volte tale distanza. Se fallisce, salta senza aspettare altro prezzo. Dimensiona con costi, arrotonda in basso e verifica margine, tick, limiti e accettazione server.
BUY: SL = L0 − 0.05W; SELL: SL = U0 + 0.05W; TP = M09. Centro fisso e invalidazione
Conserva stop e centro originali: niente mediazioni, aggiunte, trailing o pareggio. Dopo ingresso, un close H1 fuori [L0, U0] richiede chiusura completa alla prossima quotazione se ancora aperto. Una shadow non basta, mentre il server stop può agire intrabar.
Altrimenti chiudi il residuo alla prima quotazione dopo otto H1 complete di possesso; la candela d’ingresso è 1. Registra la prima uscita effettiva e il motivo. Uscite locali richiedono sistema attivo ed esecuzione; nessun prezzo garantito e i gap possono superare la stima.
10. Risolvere i confini prima di programmare
| Osservazione | Azione | Requisito |
|---|---|---|
| CCI A = −100 | Nessun candidato BUY | A strettamente inferiore |
| Minimo A = L0 | Posizione può passare | A può toccare il bordo |
| CCI B = −100 | Attendere ancora | Recupero sopra −100 |
| Close B = HighA | Primo recupero fallisce | Rottura stretta |
| Close attesa = L0 | Non è fuori range | Uguaglianza resta dentro |
| Close attesa < L0 | Annullare prima | Non confermare qui |
La terza barra può confermare se primo incrocio e prezzo passano. Un incrocio fallito non concede tre nuovi tentativi. Pausa A+1 fino ad A+20; nuova A da A+21, senza posizione o candidato. Prima elabora l’esistente, poi l’eventuale nuova rilevazione.
11. BUY numerico con costi
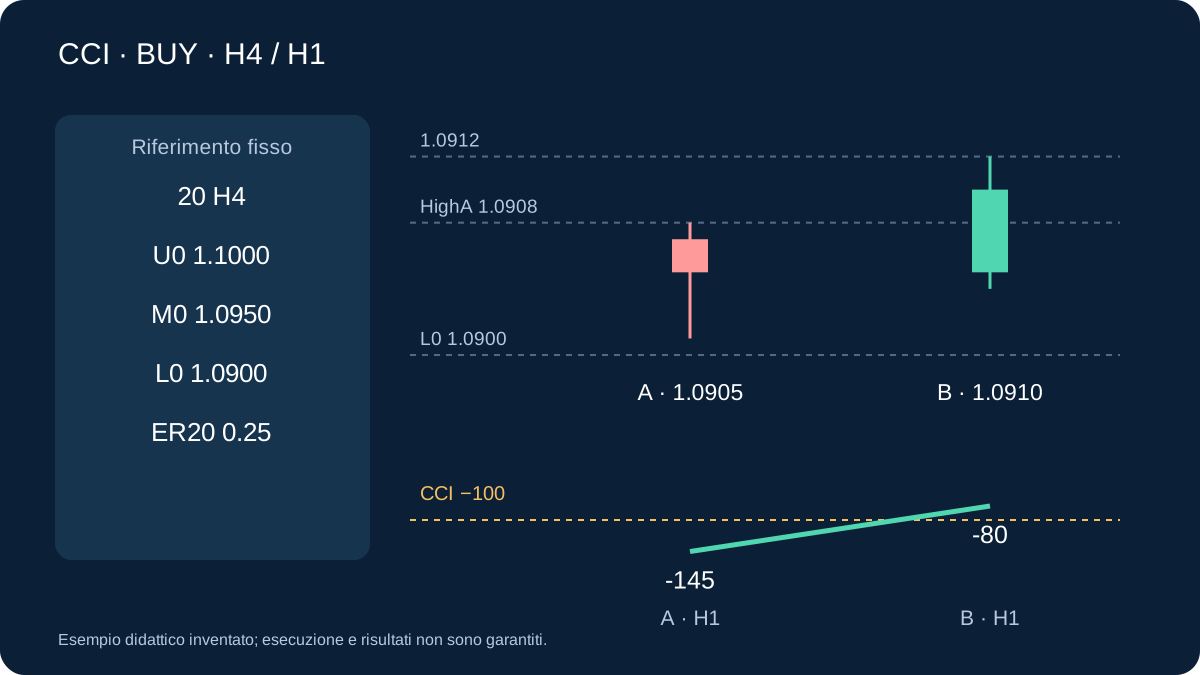
Supponi L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950 ed ER20 H4 0.25. A: massimo 1.0908, minimo 1.0901, close 1.0905, CCI ipotizzato −145. La B successiva è rialzista, close 1.0910 e CCI ipotizzato −80: recupero e HighA passano. I valori CCI sono assunti, non calcolati da sole due candele.
Prima Bid/Ask 1.0910/1.0912: stop 1.0895, rischio 17 pip, target 38, rapporto 2.24; spread 2/17 ≈ 11.8%. USD 10 per pip e lotto, USD 7 commissione completa e riserva 2 pip danno USD 197 per lotto di perdita stimata. Budget USD 50, passo 0.01: 0.25 lotti, USD 49.25. Target esatto: USD 93.25 netti prima di swap e altri costi.
loss_per_lot = 17 × 10 + 7 + 2 × 10 = 197 USD; 0.25 × 197 = 49.25 USD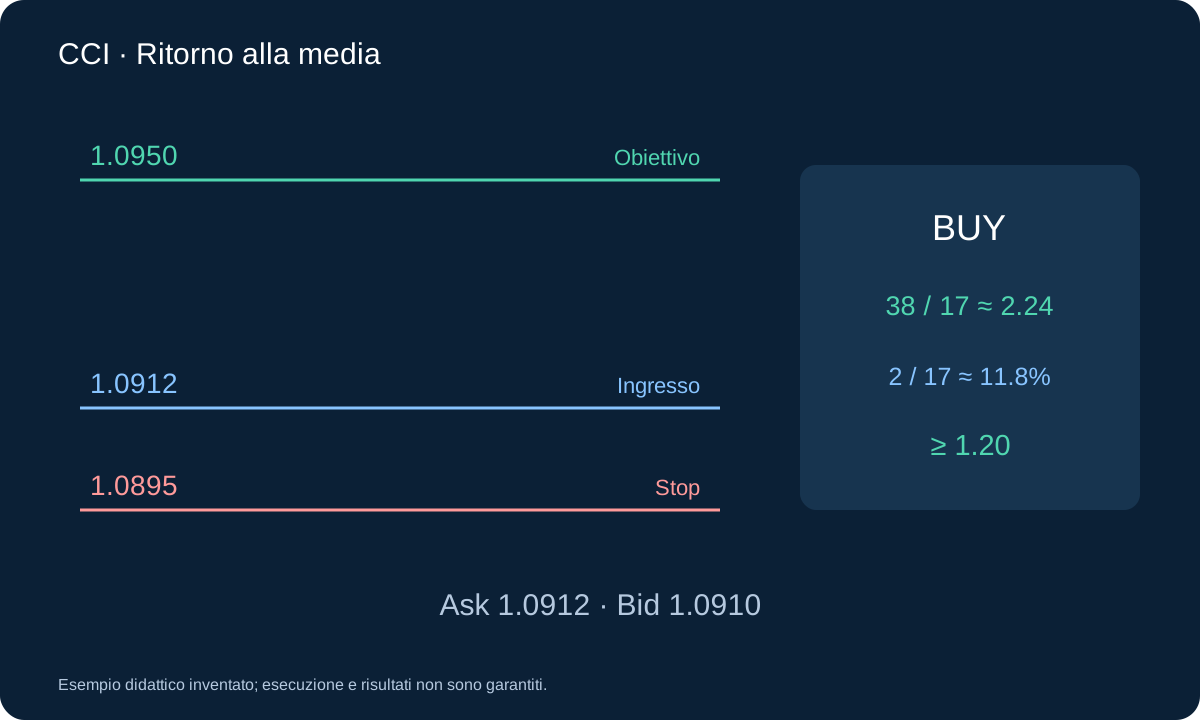
12. Valida anche i fallimenti
Un range passato può precedere un trend. CCI può recuperare mentre il prezzo scende e tre candele possono scadere prima della svolta. Conta annullamenti, primi incroci rifiutati, prezzi non validi, dati mancanti e uscite temporali, non soltanto M0 raggiunto. Non allargare il range dopo una perdita.
Training cronologico e validazione intatta con tempi H4/H1 corretti, Bid/Ask e costi. Verifica quali H4 erano complete all’apertura A. Risolvi ambiguità intrabar con tick o metodo prudente. Confronta valore atteso netto, drawdown, code e sensibilità, poi forward con specifica congelata.
13. Trasformare la specifica in prova verificabile
A ogni possibile apertura A conserva 20 H4 chiuse, 21 close H4 per ER e H1 sufficienti per CCI. Non inventare H4 mancanti aggregando quattro ore con confini diversi. Dati necessari mancanti o discontinui annullano l’attesa; riparti con finestra nuova completa. Posizioni aperte richiedono invece riconciliazione della protezione e dell’uscita locale scaduta alla prossima quotazione.
Un ingresso alla prima quotazione di 13:00–14:00 rende quella H1 barra 1; barra 8 termina alle 21:00. La quotazione seguente richiede l’uscita se ancora aperta. Se il server ha già chiuso, usa il dato reale senza aggiungere un’uscita ipotetica. Registra orari, primo incrocio consumato e fill. In validazione cronologica intatta includi rotture, uscite a tempo, costi, perdite e candidati mancati.
Domande
Posso usare la H4 contenente A?
Non era chiusa prima dell’apertura di A e viene esclusa. Il suo massimo o minimo finale successivo introdurrebbe informazione futura.
CCI sopra −100 significa vincere?
No. Devono passare anche range, posizione, primo recupero, prezzo ed esecuzione. La regola completa richiede validazione indipendente.
Fonti e ambito
CQG documenta la formula normalizzata, MetaQuotes gli input iCCI. Snapshot H4, ER, tre candele, filtri e uscite sono specifiche didattiche nostre. Prezzi e letture sono fittizi; non presentiamo performance di backtest.
Esempio didattico inventato; esecuzione e risultati non sono garantiti.