

CCI misst die Abweichung vom Mittelwert; er identifiziert keine Börsenware und garantiert keine Umkehr. Diese Lehrregel kombiniert eine vorher bekannte H4-Range mit späterer H1-Erholung und Preisbestätigung. Ziel ist die feste Range-Mitte, nicht die bewegliche Nulllinie. Profitabilität und optimale Parameter sind unbewiesen.
1. CCI mit erklärter Preisbasis berechnen
Nutzen Sie CCI(20) auf normalen H1-Bid-Kerzen mit TP = (High + Low + Close) / 3. Berechnen Sie den Mittelwert der 20 TP und deren mittlere absolute Abweichung MD von demselben Mittelwert. CCI = (aktueller TP − meanTP) / (0.015 × MD). Fehlende Daten oder MD = 0 ausschließen.
CCI ist unbeschränkt; +100 und −100 sind weder Prozentsätze noch Wahrscheinlichkeiten. Extreme können einen anhaltenden Trend begleiten. CCI aktualisiert nach jeder abgeschlossenen H1, die Preisrange bleibt fest. Ein Extrem allein erlaubt keinen Auftrag.
TP = (H + L + C) / 3; MD = Σ|TP_i − meanTP| / 20; CCI = (TP_current − meanTP) / (0.015 × MD)2. Beide Charts vorbereiten und Aufgaben trennen
EURUSD H4 und H1 desselben Feeds und derselben Serverzeit verwenden, gewöhnliche Bid-Kerzen, Pipgröße 0.0001. CCI auf H1: Periode 20, Typical Price (H + L + C) / 3. Eine andere Plattformvorgabe ersetzt diese Periode nicht. −100, 0 und +100 als Hilfslinien eintragen. H4 liefert die feste Spanne; H1 Kandidat, CCI-Erholung und Preisbruch.
M0 ist der Mittelpunkt der H4-Hoch-Tief-Spanne, nicht der H1-Typical-Mittelwert, die CCI-Nulllinie oder ein volumengewichteter Kurs. Die Referenzen können zu anderen Zeiten gekreuzt werden. Separate Rechenkontrolle: aktueller TP 1.0910, Mittel 1.0922, MD 0.0010 ergeben (1.0910 − 1.0922) / (0.015 × 0.0010) = −80. Das prüft die Normierung und leitet keinen CCI aus nur zwei Kerzen ab.
3. H4-Range vor Öffnung von A fixieren
Vor einer möglichen H1 A nehmen Sie die letzten 20 vollständig abgeschlossenen H4. L0 ist das tiefste Tief, U0 das höchste Hoch, W = U0 − L0 und M0 = (L0 + U0) / 2. W > 0 erforderlich. Die laufende H4 bleibt ausgeschlossen, selbst wenn sie später mit A schließt.
H4-ER20 muss ≤ 0.35 mit positivem Nenner sein: absolute Nettoänderung über 20 Intervalle durch Summe absoluter Änderungen, mit 21 Schlusskursen. Keine Stabilitätsgarantie. Snapshot während Kandidat und Trade fixieren. Nur ohne Position beginnen und nach A 20 abgeschlossene H1 bis zum nächsten Kandidaten warten.
Die verwandte Multi-Timeframe-Strategie zeigt ein weiteres Timing-Beispiel.
ER20 = |C[t] − C[t−20]| / Σ(k=t−19…t)|C[k] − C[k−1]| ≤ 0.35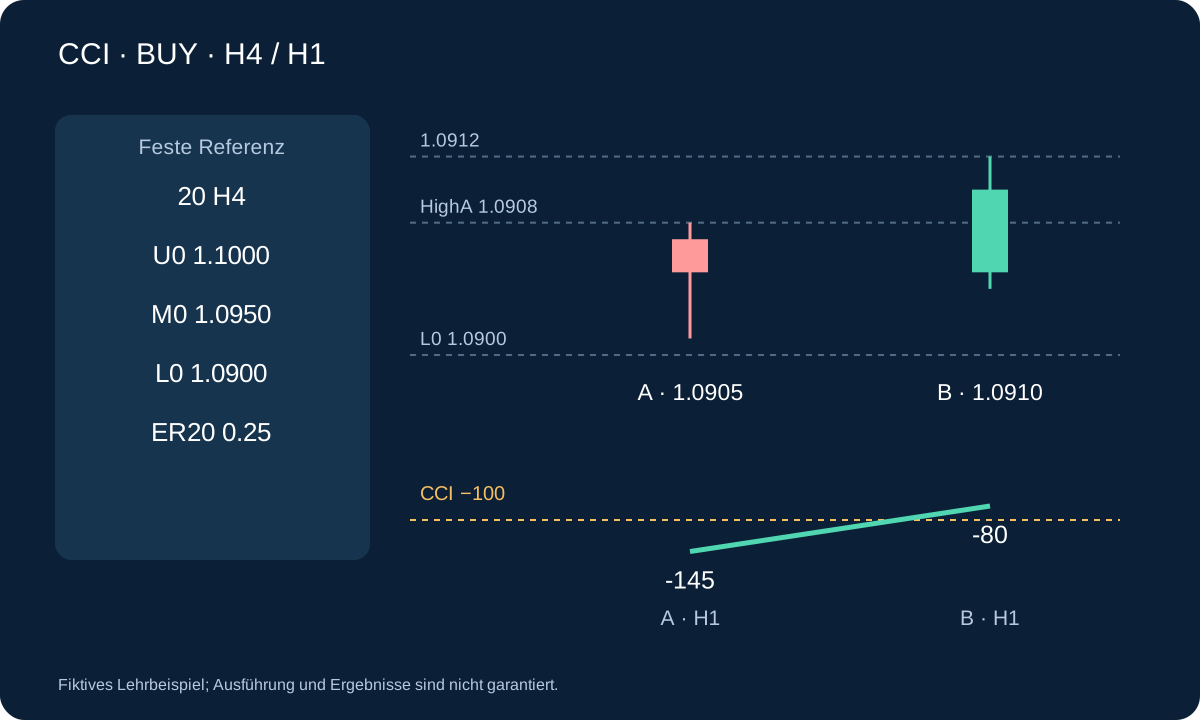
4. Den H4-Snapshot anhand echter Zeitstempel prüfen
Öffnet H4 um 00:00, 04:00, 08:00 und 12:00, ist für H1-A ab 09:00 die letzte fertige H4-Kerze 04:00–08:00. 08:00–12:00 bleibt ausgeschlossen; deren endgültiges Hoch und Tief sind um 09:00 unbekannt. Auch für A ab 11:00 bleibt sie ausgeschlossen, obwohl beide um 12:00 schließen. Letzte eingeschlossene H4-Schlusszeit speichern.
A mit CCI −145, A+1 mit −110: noch keine Erholung. A+2 mit −90 ist der erste Kreuzer; jetzt die Preisbedingungen prüfen. Kein Schluss über HighA beendet den Kandidaten; A+3 repariert das nicht. Einen Schluss außerhalb zuerst als Abbruch verarbeiten. Ohne Erholung bis A+3 verfällt er. Ein späterer Docht außerhalb allein ist erlaubt, ein Serverstop wirkt nach Einstieg unabhängig.
5. BUY: unteres Viertel und erste Erholung
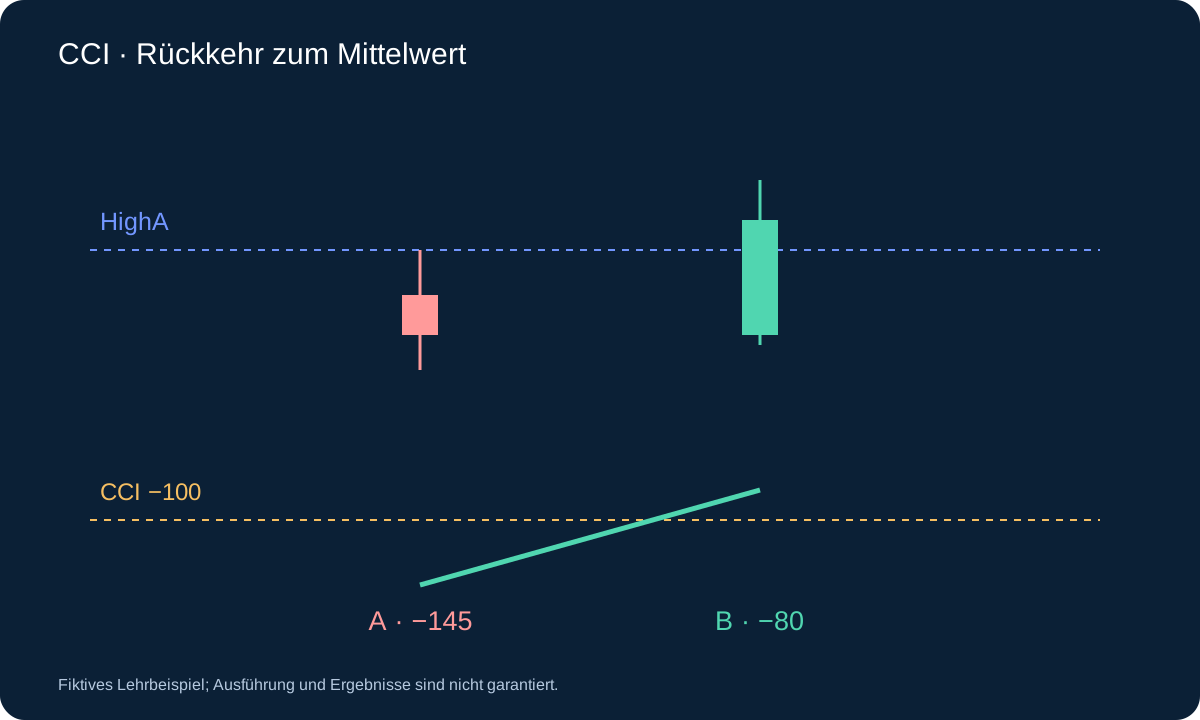
A benötigt CCI < −100, ihr gesamtes Hoch–Tief innerhalb [L0, U0] und Schluss im inklusiven unteren Viertel [L0, L0 + 0.25W]. Höchstens drei spätere H1 abwarten. Nur der erste Übergang von CCI ≤ −100 auf CCI > −100 kann B sein.
Dabei muss B steigend sein, CloseB > HighA und CloseB < M0. Scheitert der Preisfilter, endet der Kandidat ohne zweiten Versuch. Jeder H1-Schluss außerhalb [L0, U0] während des Wartens bricht ab. Ohne Kreuzung bis zur dritten Folgekerze verfällt er. Ein späterer Docht außerhalb allein ist keine Schlusskursannullierung.
6. SELL spiegelt Lage und Zeit
SELL-A benötigt CCI > +100, vollständige Spanne in der Range und Schluss im inklusiven oberen Viertel [U0 − 0.25W, U0]. Innerhalb der nächsten drei H1 ist der erste Übergang von CCI ≥ +100 zu CCI < +100 die B. B muss fallen, CloseB < LowA und CloseB > M0.
Abbruch, erster Fehlversuch und Ablauf gelten spiegelbildlich. Es ist Preisbestätigung nach Indikatorerholung, keine Divergenz und kein Einstieg bei A. Vor A gewählte Grenzen werden weder durch B noch durch spätere Range-Erweiterung verändert.
7. SELL-Beispiel im oberen Viertel
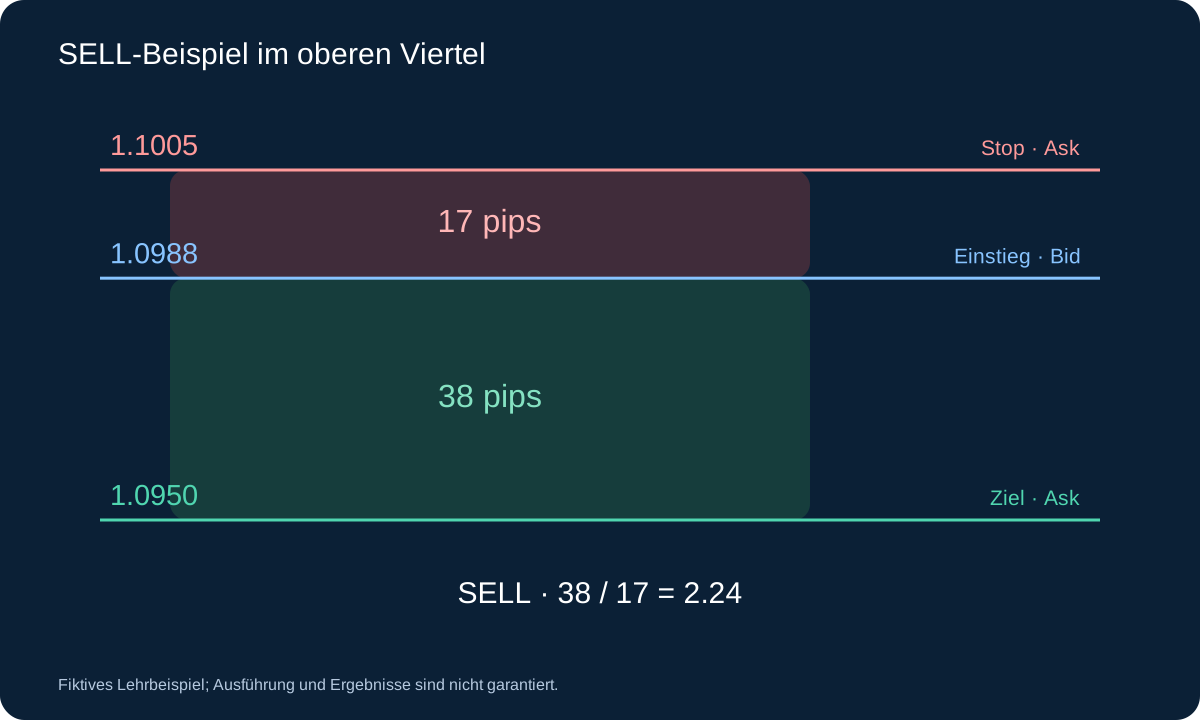
L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950, vorheriger H4-ER20 0.25. A: Hoch 1.0999, Tief 1.0992, Schluss 1.0995, angenommener CCI +145. Ganze Kerze innen, Schluss im oberen Viertel. Nächste B: Eröffnung 1.0995, Schluss 1.0990, angenommener CCI +80; erster Abwärtsrückkreuzer, bärisch, unter LowA und über M0.
Erster Bid/Ask 1.0988/1.0990: SELL 1.0988, Ask-Stop 1.1005, Ask-Ziel 1.0950. Risiko 17 Pips, Zielraum 38, Verhältnis ≈ 2.24, Spread 2/17 ≈ 11.8%. Mit BUY-Kosten schätzen 0.25 Lot USD 49.25 Verlust und USD 93.25 Nettozielgewinn vor weiteren Kosten. CCI ist angenommen; alle 20 Typical-Preise im Programm prüfen. Ein Bid-Zielkontakt beweist keinen SELL-Ausstieg.
8. Ersten Kurs prüfen und feste Ausstiege setzen
Nach B-Schluss nur den ersten verfügbaren Kurs bewerten. BUY zum Ask, SELL zum Bid. BUY-Stop L0 − 0.05W, SELL-Stop U0 + 0.05W, Ziel M0. BUY-Ausstieg Bid, SELL-Ausstieg Ask, obwohl die Range aus Bid entstand.
Positive Stopdistanz und Zielraum, Spread ≤ 15% der ausführbaren Stopdistanz, Zielraum ≥ 1.20-mal diese Distanz. Bei Fehler kein späterer Ersatzkurs. Mit Kosten dimensionieren, Lots abrunden und Margin, Tickraster, Abstände und Serverannahme prüfen.
BUY: SL = L0 − 0.05W; SELL: SL = U0 + 0.05W; TP = M09. Mittelziel und klare Ungültigkeit
Anfangsstop und Range-Mitte unverändert lassen: kein Nachkaufen, Aufstocken, Trailing oder Einstand. Nach Einstieg fordert ein H1-Schluss außerhalb [L0, U0] Gesamtschließung zum nächsten Kurs an, sofern noch offen. Dochte zählen dafür nicht; der Serverstop kann trotzdem intrabar auslösen.
Sonst Rest nach acht vollständigen H1-Haltekerzen zum ersten Kurs schließen; Einstiegsbalken ist 1. Tatsächlich ersten Ausstieg mit Grund erfassen. Lokale Zeit- und Schlussausstiege benötigen laufendes System und Ausführung. Keine Preisgarantie; Gaps können die Verlustschätzung übersteigen.
10. Grenzfälle vor dem Programmieren klären
| Beobachtung | Aktion | Regelanforderung |
|---|---|---|
| CCI A = −100 | Kein BUY-Kandidat | A strikt unter −100 |
| Tief A = L0 | Lage kann passen | A darf Rand berühren |
| CCI B = −100 | Weiter warten | Erholung strikt über −100 |
| B-Schluss = HighA | Erster Kreuzer scheitert | Preisbruch ist strikt |
| Warteschluss = L0 | Nicht außerhalb | Gleichheit bleibt innen |
| Warteschluss < L0 | Zuerst abbrechen | Hier nicht bestätigen |
Die dritte Wartekerze darf beim ersten passenden Kreuzer bestätigen. Ein gescheiterter Kreuzer gibt keine drei neuen Versuche. Pause A+1 bis A+20; neue A frühestens A+21, flat und ohne Kandidaten. Bestehenden Kandidaten vor neuer Erkennung auf derselben Kerze verarbeiten.
11. BUY-Beispiel mit Kosten
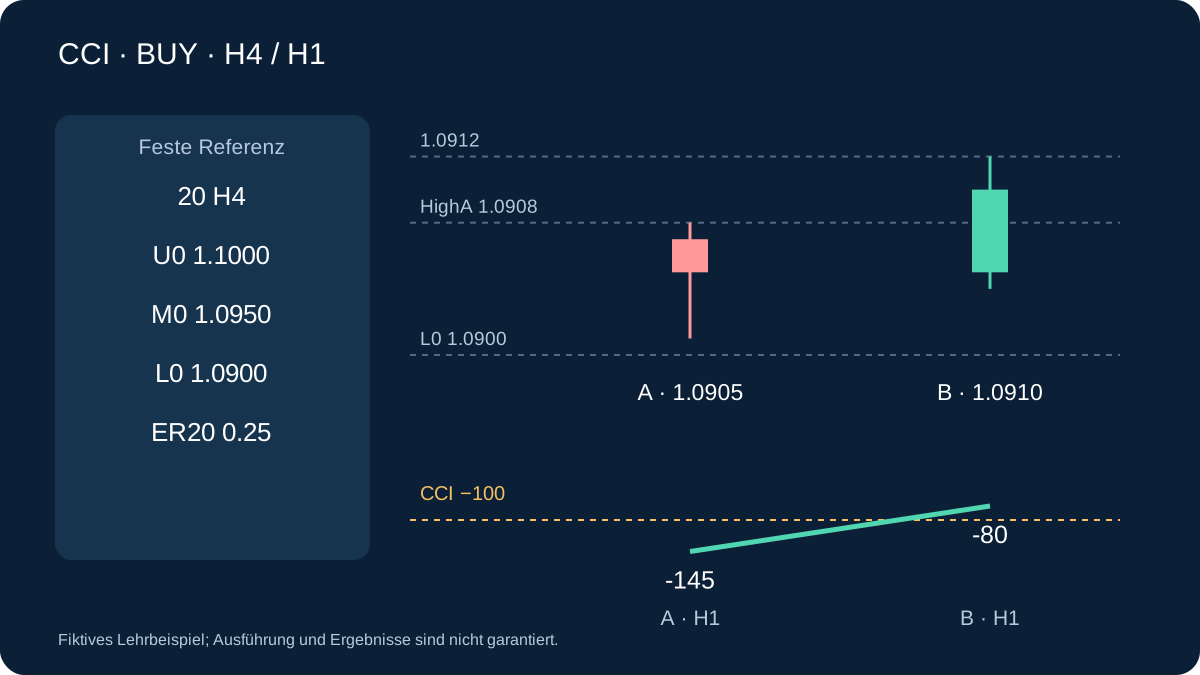
Annahmen: L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950, H4-ER20 0.25. A hat Hoch 1.0908, Tief 1.0901, Schluss 1.0905 und angenommenen CCI −145. Die nächste B steigt, schließt 1.0910 bei angenommenem CCI −80: erste Erholung und HighA-Break bestehen. CCI-Werte sind Lehrannahmen, nicht aus zwei Kerzen berechnet.
Erster Bid/Ask 1.0910/1.0912: Stop 1.0895, Risiko 17 Pips, Zielraum 38, Verhältnis 2.24; Spread 2/17 ≈ 11.8%. USD 10 je Pip und Lot, USD 7 Gesamtkommission und 2-Pip-Puffer ergeben USD 197 Verlustschätzung je Lot. USD 50 Budget bei Schritt 0.01 erlauben 0.25 Lots: USD 49.25. Exaktes Ziel ergibt USD 93.25 netto vor Swap und weiteren Kosten.
loss_per_lot = 17 × 10 + 7 + 2 × 10 = 197 USD; 0.25 × 197 = 49.25 USD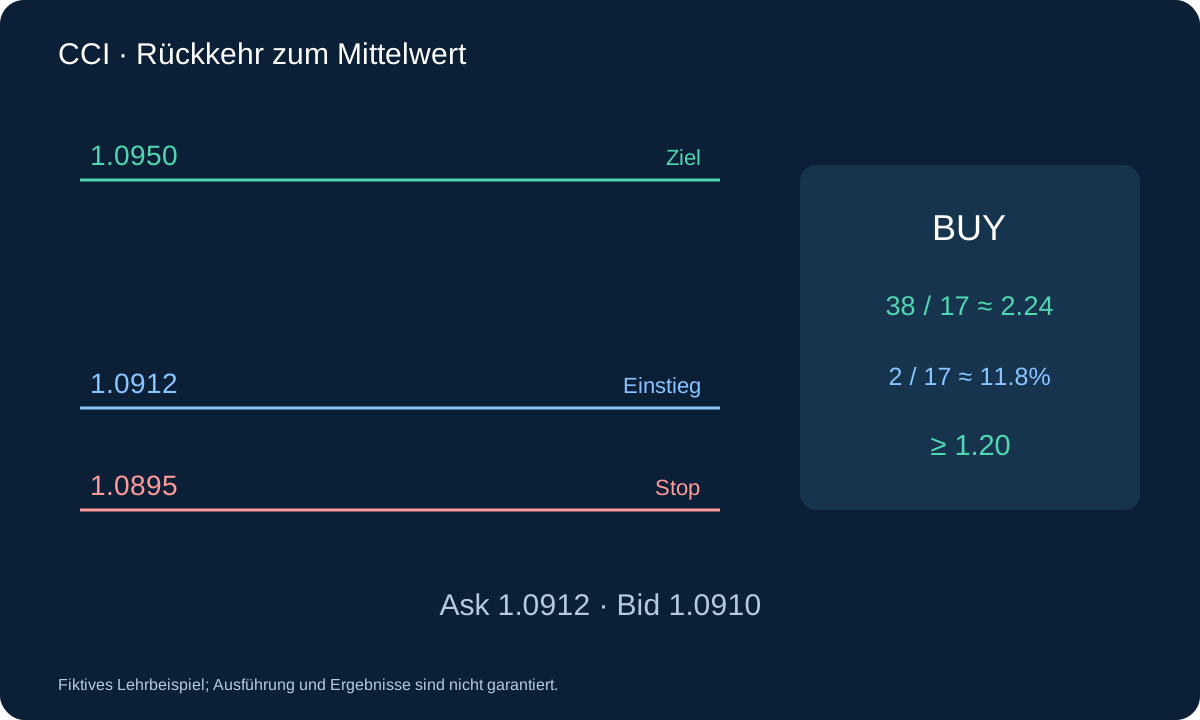
12. Hypothese samt Fehlerfällen validieren
Eine historische Range kann vor einem Trend liegen. CCI kann steigen, während der Preis weiter fällt, und drei Kerzen können zu früh enden. Erfassen Sie Abbrüche, abgelehnte erste Kreuze, Kursfehler, fehlende Daten und Zeitausstiege statt nur M0-Treffer. Range nicht nach einem Verlust erweitern.
Chronologisches Training und unberührte Validierung mit korrekten H4/H1-Zeiten, Bid/Ask und Kosten. Prüfen Sie die bei A-Öffnung abgeschlossenen H4. Intrabar-Mehrdeutigkeit mit Ticks oder konservativer Methode behandeln. Nettoerwartung, Drawdown, Extremverluste und Sensitivität vergleichen, dann feste Regeln vorwärts testen.
13. Die Spezifikation prüfbar umsetzen
Bei jeder möglichen A-Eröffnung 20 fertige H4-Kerzen, 21 H4-Schlüsse für ER und genug H1-Daten für CCI sichern. Fehlende H4 nicht aus anders ausgerichteten Vierstundenblöcken erfinden. Fehlende oder nicht fortlaufende Daten beenden wartende Kandidaten; Neustart mit frischem vollständigem Fenster. Offene Positionen benötigen stattdessen Abgleich von Schutz und überfälligem lokalem Ausstieg am nächsten Kurs.
Einstieg auf dem ersten Kurs von 13:00–14:00 macht diese H1-Kerze zu 1; Kerze 8 endet 21:00. Nächster Kurs fordert den Ausstieg, falls noch offen. Ist der Server schon ausgestiegen, seinen echten Datensatz verwenden und keinen zweiten hypothetischen Ausstieg buchen. Referenzzeiten, verbrauchten Kreuzer und Fills protokollieren. In unberührter zeitlicher Validierung auch Rangebrüche, Zeitexits, Kosten und Verluste erfassen.
Fragen
Darf ich die H4 mit A verwenden?
Sie war vor A-Öffnung nicht abgeschlossen und wird ausgeschlossen. Ihr späteres endgültiges Hoch oder Tief wäre damals unbekannte Information.
Bedeutet CCI über −100 einen Gewinn?
Nein. Range, Lage, erste Erholung, Preisfilter und Ausführung müssen ebenfalls passen. Die Gesamtregel benötigt weiterhin unabhängige Validierung.
Quellen und Geltungsbereich
CQG dokumentiert die normalisierte Formel, MetaQuotes die iCCI-Eingaben. H4-Snapshot, ER, Drei-Kerzen-Regel, Preisfilter und Ausstiege sind eigene Lehrspezifikationen. Preise und Werte sind fiktiv; keine Backtestperformance wird präsentiert.
Fiktives Lehrbeispiel; Ausführung und Ergebnisse sind nicht garantiert.