

CCI mesure l’écart à une moyenne, sans identifier une matière première ni garantir une inversion. Cette règle pédagogique combine un range H4 connu d’avance et une récupération H1 confirmée par le prix. La cible est le milieu fixe du range, non la ligne zéro mobile. Rentabilité et paramètres optimaux restent à démontrer.
1. Calculer CCI sur la base déclarée
Utilisez CCI(20) sur bougies Bid H1 ordinaires avec TP = (High + Low + Close) / 3. Calculez la moyenne des 20 TP et leur écart absolu moyen MD à cette même moyenne. CCI = (TP actuel − moyenneTP) / (0.015 × MD). Écartez données absentes et MD = 0.
CCI n’est pas borné. +100 et −100 sont des niveaux, pas des pourcentages ou probabilités ; ils peuvent accompagner une tendance durable. Il se recalcule à chaque H1 achevée, contrairement au range fixe. Un extrême seul n’autorise jamais une entrée.
TP = (H + L + C) / 3; MD = Σ|TP_i − meanTP| / 20; CCI = (TP_current − meanTP) / (0.015 × MD)2. Préparer les deux graphiques et leurs rôles
Ouvrez EURUSD H4 et H1 du même flux et de la même horloge serveur, en bougies Bid ordinaires, pip 0.0001. Sur H1 : CCI période 20, Typical Price (H + L + C) / 3. Un défaut différent ne remplace pas cette période. Ajoutez −100, 0 et +100. H4 fournit le range figé ; H1 le candidat, la reprise CCI et la cassure de prix.
M0 est le milieu du plus haut–plus bas H4, pas la moyenne du prix typique H1, le zéro CCI ou un prix pondéré par volume. Les franchissements peuvent donc différer. Vérification arithmétique séparée : TP courant 1.0910, moyenne 1.0922, MD 0.0010 donnent (1.0910 − 1.0922) / (0.015 × 0.0010) = −80. Cela contrôle la normalisation, sans déduire le CCI du trade de deux bougies.
3. Figer le range H4 avant A
Avant l’ouverture d’une éventuelle H1 A, prenez les 20 dernières H4 entièrement clôturées. L0 est leur plus bas, U0 leur plus haut, W = U0 − L0 et M0 = (L0 + U0) / 2. Exigez W > 0. Excluez la H4 en cours même si elle finit avec A.
Exigez aussi ER20 H4 ≤ 0.35, dénominateur positif : variation nette absolue sur 20 intervalles divisée par somme des variations absolues, donc 21 clôtures. Pas de garantie de stabilité. Gardez la référence pendant candidat et trade. Armez seulement à plat et attendez 20 H1 achevées après A avant de recommencer.
Voir la stratégie multi-horizon pour un autre exemple de synchronisation.
ER20 = |C[t] − C[t−20]| / Σ(k=t−19…t)|C[k] − C[k−1]| ≤ 0.35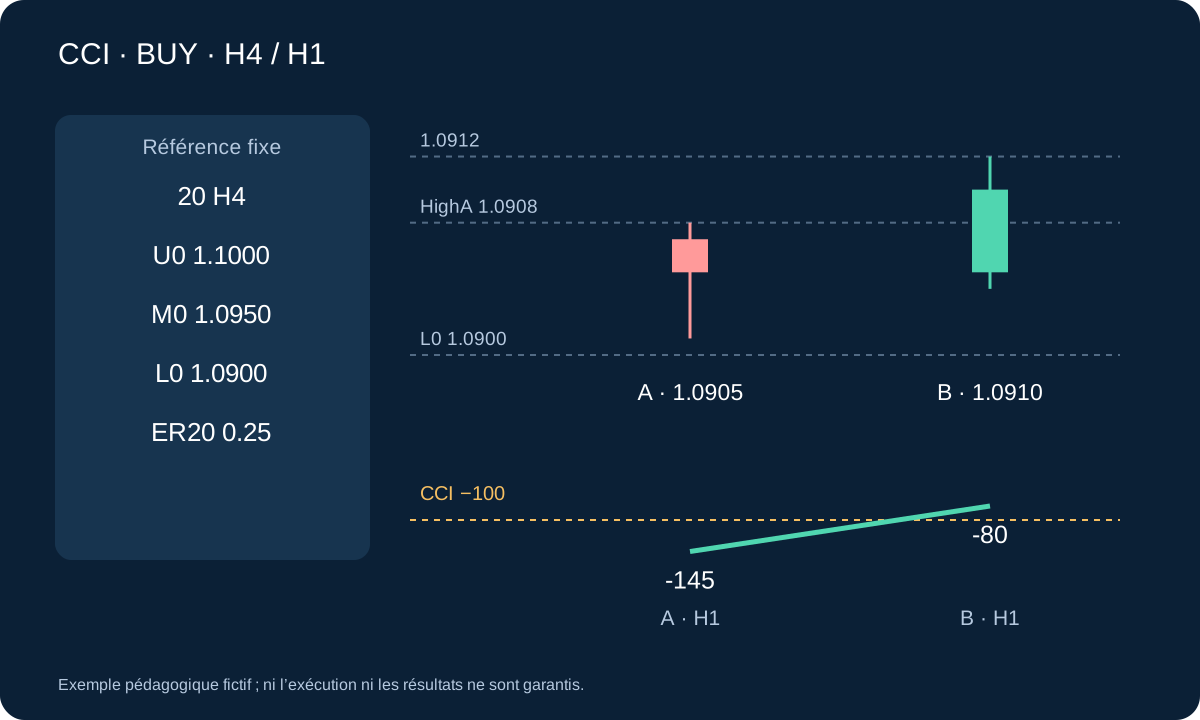
4. Auditer le snapshot H4 avec les horaires réels
Si H4 ouvre à 00:00, 04:00, 08:00 et 12:00, pour A H1 ouvrant à 09:00 la dernière H4 achevée est 04:00–08:00. Excluez 08:00–12:00 : ses extrêmes finaux sont inconnus à 09:00. Même exclusion pour A à 11:00, bien que H4 finisse avec A à 12:00. Sauvegardez la dernière clôture H4 incluse.
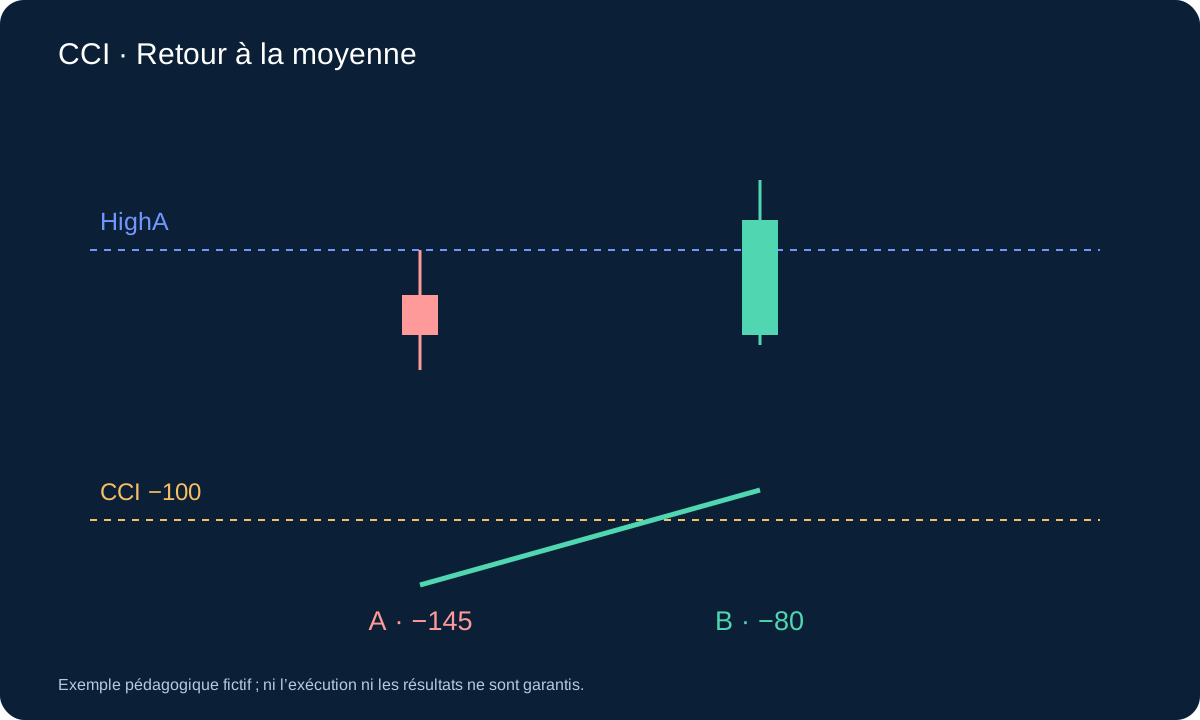
A à CCI −145, A+1 à −110 : pas encore de retour. A+2 à −90 est le premier franchissement ; vérifiez le prix à cet instant. Sans clôture au-dessus de HighA, terminez ; A+3 ne répare pas ce franchissement. Un cours de clôture hors range annule d’abord. Sans retour jusqu’à A+3, expiration. Une mèche ultérieure seule hors range est autorisée, mais le stop serveur reste indépendant après entrée.
5. BUY : quart inférieur et première récupération
A doit avoir CCI < −100, toute sa fourchette dans [L0, U0] et sa clôture dans le quart inférieur inclusif [L0, L0 + 0.25W]. Attendez au plus trois H1 suivantes. Seul le premier passage de CCI ≤ −100 à CCI > −100 peut être B.
À ce passage, exigez B haussière, CloseB > HighA et CloseB < M0. Si le prix échoue, terminez sans attendre un autre passage. Toute clôture H1 hors [L0, U0] pendant l’attente annule. Sans passage à la troisième bougie, expiration. Une mèche ultérieure hors range seule n’est pas cette annulation sur clôture.
6. SELL reflète emplacement et séquence
A SELL exige CCI > +100, fourchette entière dans le range et clôture au quart supérieur inclusif [U0 − 0.25W, U0]. Dans les trois H1 suivantes, le premier passage de CCI ≥ +100 à CCI < +100 est B. Exigez B baissière, CloseB < LowA et CloseB > M0.
Mêmes annulation, échec du premier passage et expiration. C’est une confirmation du prix après récupération, ni divergence ni entrée sur A. Les bornes connues avant A ne sont jamais élargies par B ou un mouvement futur.
7. SELL chiffré dans le quart supérieur
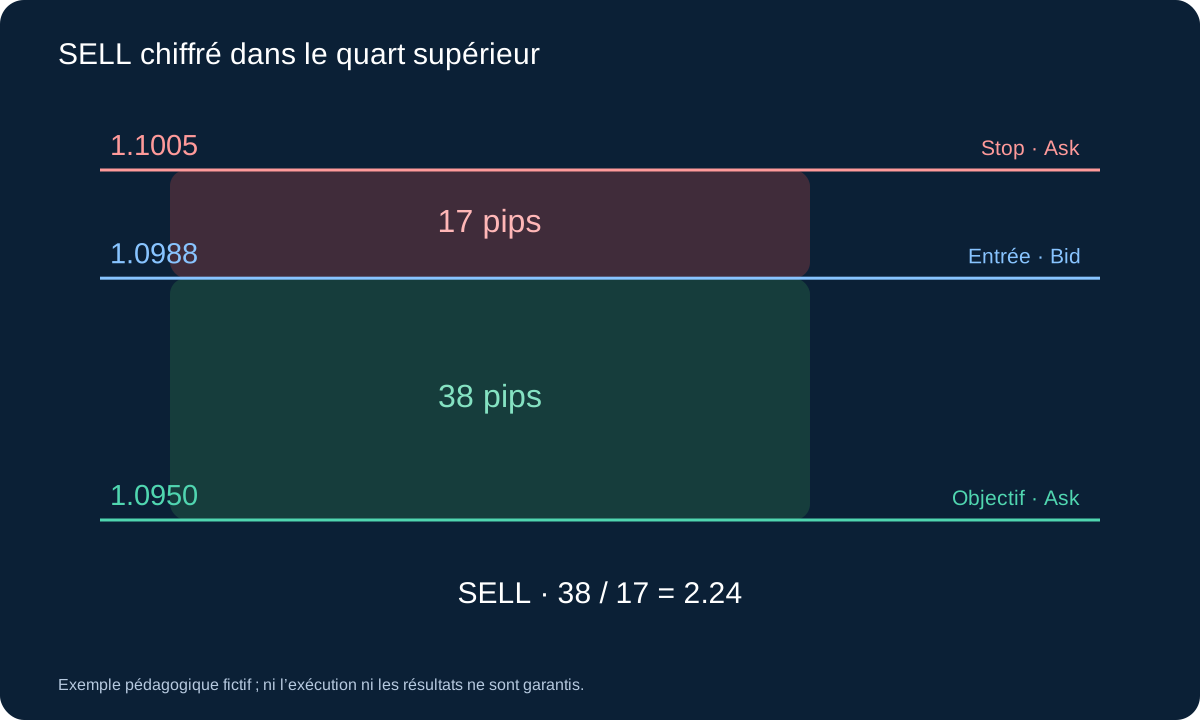
L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950, ER20 H4 préalable 0.25. A : haut 1.0999, bas 1.0992, clôture 1.0995, CCI supposé +145. Toute la bougie est dedans, clôture dans le quart supérieur. B suivante ouvre 1.0995, clôture 1.0990, CCI supposé +80 : premier retour baissier, bougie baissière, sous LowA et au-dessus de M0.
Premier Bid/Ask 1.0988/1.0990 : SELL 1.0988, stop Ask 1.1005, cible Ask 1.0950. Risque 17 pips, espace 38, ratio ≈ 2.24, spread 2/17 ≈ 11.8%. Aux coûts du BUY, 0.25 lot estime USD 49.25 de perte et USD 93.25 de gain net cible avant autres frais. CCI est supposé ; contrôlez les 20 prix typiques. Un contact Bid ne prouve pas la sortie SELL.
8. Premier cours et sorties fixes
Après B, examinez uniquement la première cotation. BUY entre à Ask, SELL à Bid. Stop BUY L0 − 0.05W, stop SELL U0 + 0.05W, cible M0. BUY sort sur Bid et SELL sur Ask, bien que le range utilise Bid.
Exigez distances positives, spread ≤ 15% de la distance exécutable au stop et espace cible ≥ 1.20 fois cette distance. En cas d’échec, passez sans attendre un prix ultérieur. Dimensionnez avec frais, arrondissez en dessous et vérifiez marge, tick, limites et acceptation serveur.
BUY: SL = L0 − 0.05W; SELL: SL = U0 + 0.05W; TP = M09. Milieu fixe et invalidation explicite
Conservez stop et milieu initiaux : ni moyenne à la baisse, ajout, trailing ni équilibre. Après entrée, une clôture H1 hors [L0, U0] demande la clôture totale au prochain cours si la position subsiste. Une mèche ne suffit pas ; un stop serveur peut toutefois agir intrabar.
Sinon fermez le solde au premier cours après huit H1 complètes ; bougie d’entrée = 1. Enregistrez la première sortie réelle et sa raison. Sorties locales et temporelles exigent système actif et exécution. Aucun prix garanti ; les gaps peuvent dépasser la perte prévue.
10. Résoudre les limites avant de coder
| Observation | Action | Exigence |
|---|---|---|
| CCI A = −100 | Pas de candidat BUY | A strictement sous −100 |
| Bas A = L0 | Localisation possible | A peut toucher le bord |
| CCI B = −100 | Attendre encore | Retour strictement au-dessus de −100 |
| Clôture B = HighA | Premier retour rejeté | Cassure stricte |
| Clôture attente = L0 | Pas hors range | Égalité reste dedans |
| Clôture attente < L0 | Annuler d’abord | Ne pas confirmer cette bougie |
La troisième bougie peut confirmer si son premier franchissement et le prix passent. Un franchissement raté ne donne pas trois nouvelles chances. Délai A+1 à A+20 ; nouvelle A au plus tôt A+21, sans position ni candidat. Traitez l’existant avant une nouvelle détection sur la même bougie.
11. BUY chiffré avec frais
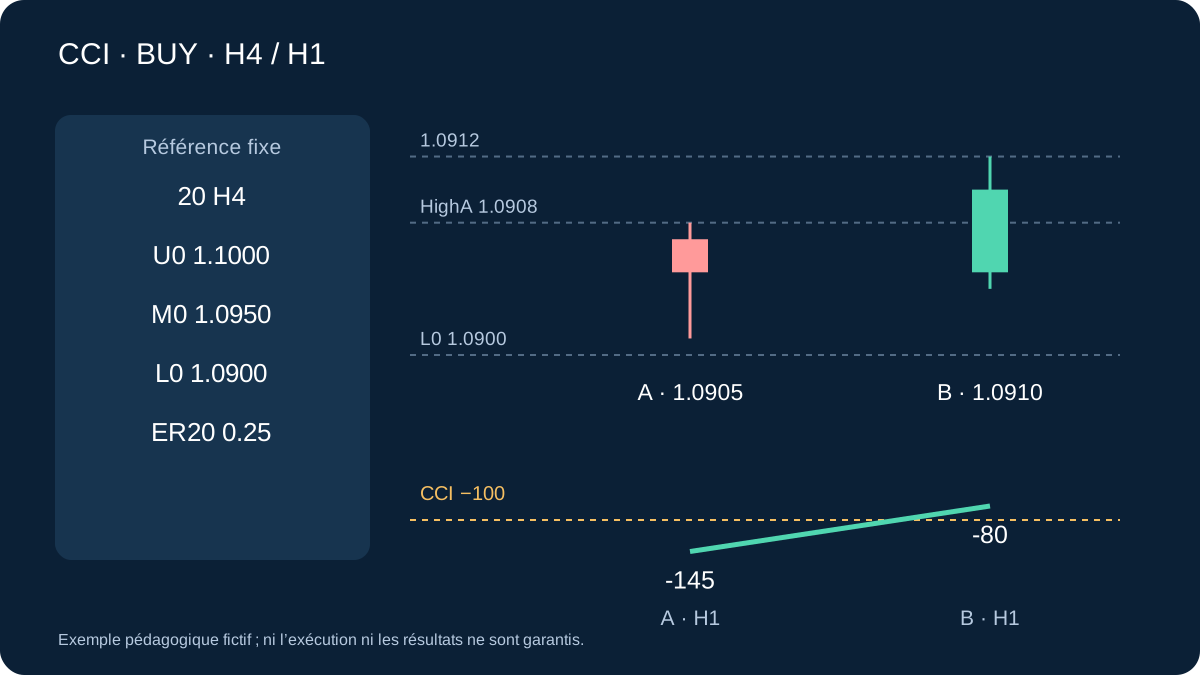
Supposons L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950, ER20 H4 0.25. A : haut 1.0908, bas 1.0901, clôture 1.0905, CCI supposé −145. B suivante haussière clôture 1.0910 avec CCI supposé −80 : récupération et HighA passent. Ces valeurs sont hypothétiques, non calculées sur deux seules bougies.
Premier Bid/Ask 1.0910/1.0912 : stop 1.0895, risque 17 pips, cible 38, ratio 2.24 ; spread 2/17 ≈ 11.8%. USD 10 par pip et lot, commission complète USD 7 et réserve 2 pips donnent USD 197 de perte estimée par lot. Budget USD 50, pas 0.01 : 0.25 lot, USD 49.25. Cible exacte : USD 93.25 nets avant swap et autres frais.
loss_per_lot = 17 × 10 + 7 + 2 × 10 = 197 USD; 0.25 × 197 = 49.25 USD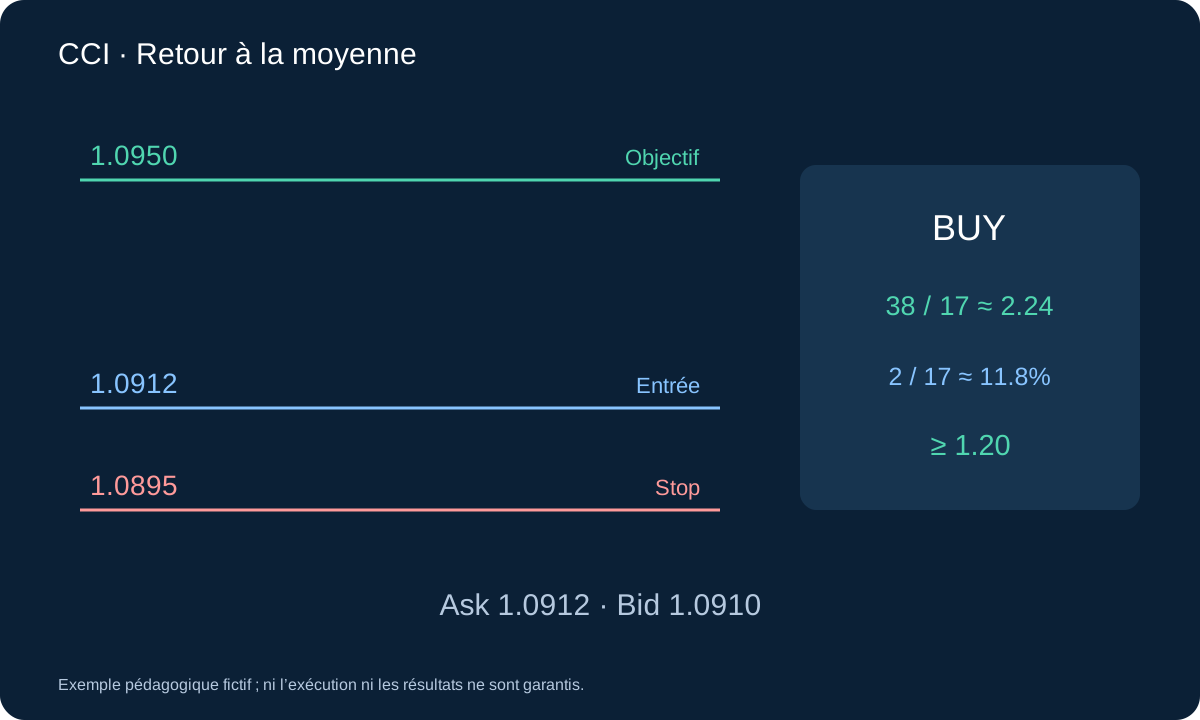
12. Valider hypothèse et échecs
Un range passé peut précéder une tendance. CCI peut remonter pendant que le prix baisse ; trois bougies peuvent expirer avant l’inversion. Rapportez annulations, premiers passages refusés, échecs de cotation, manques et sorties temporelles, pas seulement M0 atteint. N’élargissez pas après une perte.
Entraînement chronologique et validation intacte, horaires H4/H1 corrects, Bid/Ask et frais. Auditez les H4 déjà achevées à l’ouverture de A. Résolvez l’ambiguïté intrabar par ticks ou méthode conservatrice. Comparez espérance nette, drawdown, extrêmes et sensibilité, puis forward sur protocole figé.
13. Rendre la spécification auditable
À chaque ouverture possible de A, conservez 20 H4 achevées, 21 clôtures H4 pour ER et assez de H1 pour CCI. Ne fabriquez pas une H4 absente par agrégation sur d’autres bornes horaires. Données nécessaires absentes ou discontinues annulent l’attente ; reprenez avec une fenêtre nouvelle complète. Une position ouverte nécessite plutôt rapprochement de la protection et de la sortie locale en retard au prochain cours.
Une entrée au premier cours de 13:00–14:00 fait de cette H1 la bougie 1 ; la 8 finit à 21:00. Le cours suivant demande la sortie si nécessaire. Si le serveur a déjà clôturé, utilisez son relevé réel sans ajouter une sortie fictive. Journalisez heures du snapshot, premier franchissement consommé et exécutions. En validation chronologique intacte, incluez cassures, sorties temporelles, coûts, pertes et candidats manqués.
Questions
Puis-je utiliser la H4 contenant A ?
Elle n’était pas achevée avant l’ouverture de A et est exclue. Son haut ou bas définitif ultérieur constituerait une information future.
Franchir −100 vers le haut signifie-t-il gagner ?
Non. Range, emplacement, première récupération, prix et exécution doivent tous passer. La règle complète exige encore une validation indépendante.
Sources et portée
CQG documente la formule normalisée et MetaQuotes les entrées iCCI. Snapshot H4, ER, trois bougies, seuils et sorties sont notre spécification pédagogique. Prix et lectures sont fictifs, sans performance de backtest présentée.
Exemple pédagogique fictif ; ni l’exécution ni les résultats ne sont garantis.