

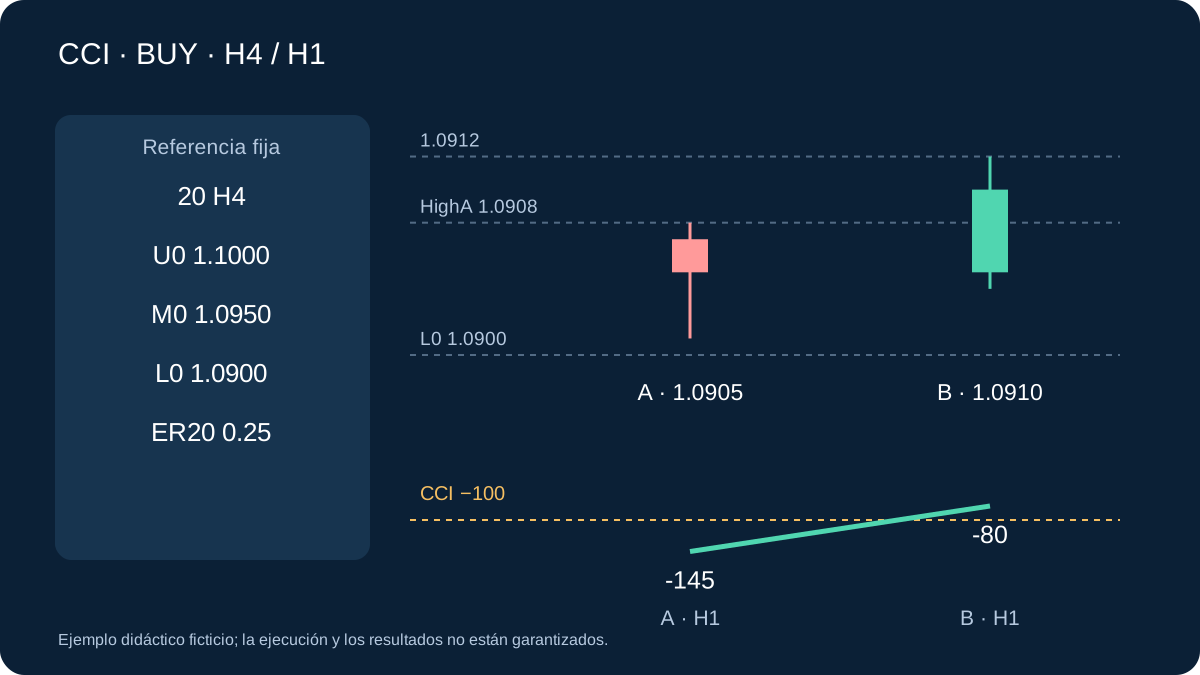
CCI mide desviación respecto de una media; no identifica una materia prima ni garantiza una reversión. Esta regla educativa une un rango H4 conocido de antemano con recuperación H1 y confirmación de precio. El objetivo es el punto medio fijo del rango, no la línea cero móvil. La rentabilidad y los parámetros óptimos no están demostrados.
1. Calcula CCI con la entrada declarada
Usa CCI(20) sobre velas Bid H1 normales y precio típico TP = (High + Low + Close) / 3. Calcula la media de los 20 TP y su desviación absoluta media MD respecto de esa misma media. CCI = (TP actual − mediaTP) / (0.015 × MD). Descarta datos ausentes y MD = 0.
CCI no está acotado. +100 y −100 son niveles, no porcentajes ni probabilidades; pueden acompañar una tendencia sostenida. El indicador se actualiza en cada H1 cerrada, aunque el rango de precios permanezca fijo. Un extremo aislado nunca autoriza la entrada.
TP = (H + L + C) / 3; MD = Σ|TP_i − meanTP| / 20; CCI = (TP_current − meanTP) / (0.015 × MD)2. Preparar ambos gráficos y separar funciones
Abre EURUSD H4 y H1 con la misma fuente y hora de servidor, velas Bid normales y pip 0.0001. En H1 configura CCI con período 20 y Typical Price, (H + L + C) / 3. Un período predeterminado distinto no sustituye al especificado. Añade −100, 0 y +100 como referencias. H4 aporta el rango fijo; H1 aporta candidato, recuperación CCI y ruptura de precio.
M0 es el punto medio del máximo–mínimo H4, no la media del precio típico H1, la línea cero CCI ni un precio ponderado por volumen. Sus referencias pueden cruzarse en momentos distintos. Como cálculo independiente, TP actual 1.0910, media TP 1.0922 y MD 0.0010 dan (1.0910 − 1.0922) / (0.015 × 0.0010) = −80. Comprueba la normalización, sin derivar el CCI del ejemplo de dos velas.
3. Fija el rango H4 antes de abrir A
Antes de la posible H1 A toma las últimas 20 H4 completamente cerradas. L0 es el mínimo de sus mínimos, U0 el máximo de sus máximos, W = U0 − L0 y M0 = (L0 + U0) / 2. Exige W > 0. No incluyas la H4 en formación, aunque termine al cerrar A.
En H4 exige ER20 ≤ 0.35 y denominador positivo: cambio neto absoluto en 20 intervalos dividido por suma de cambios absolutos, con 21 cierres. No garantiza estabilidad. Fija la referencia durante candidato y operación. Solo crea candidatos sin posición y espera 20 H1 cerradas tras A antes de rearmar.
Consulta la estrategia relacionada de varios marcos para otro ejemplo de sincronización.
ER20 = |C[t] − C[t−20]| / Σ(k=t−19…t)|C[k] − C[k−1]| ≤ 0.35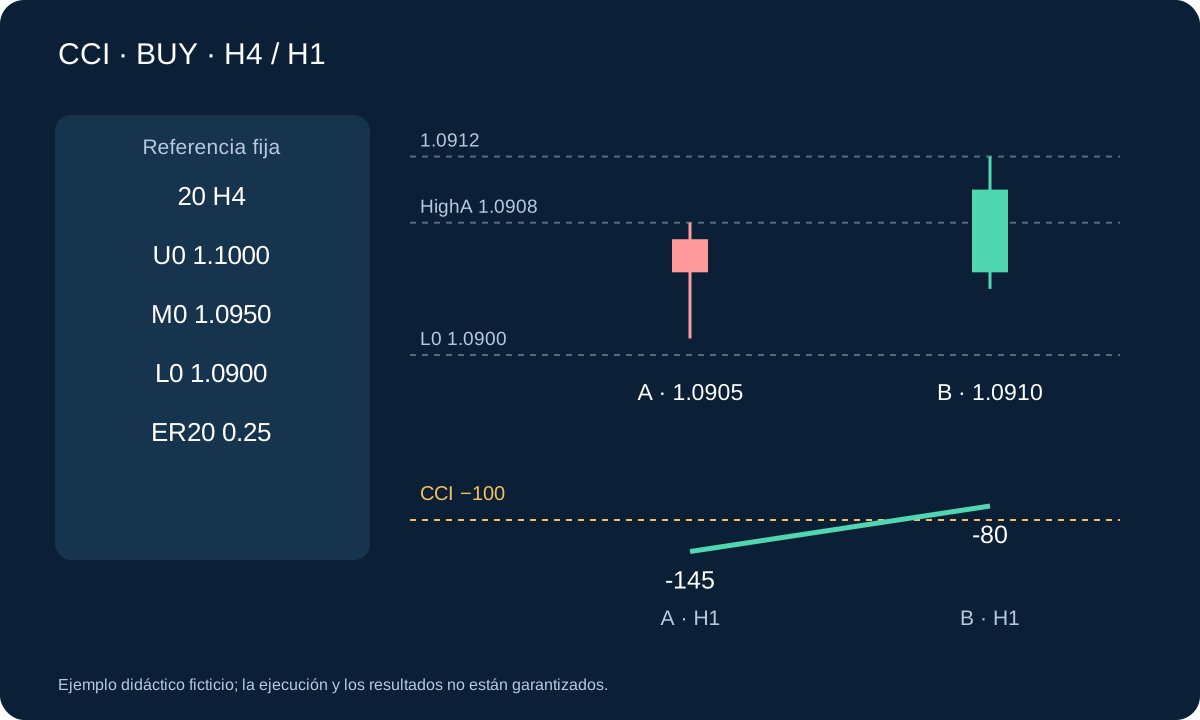
4. Auditar la referencia H4 con horas reales
Si H4 abre a 00:00, 04:00, 08:00 y 12:00, para A H1 que abre a las 09:00 la última H4 cerrada es 04:00–08:00. Excluye 08:00–12:00: a las 09:00 desconoces su máximo y mínimo finales. También se excluye para A que abre a las 11:00, aunque H4 cierre junto con A a las 12:00. Guarda el cierre de la última H4 incluida.
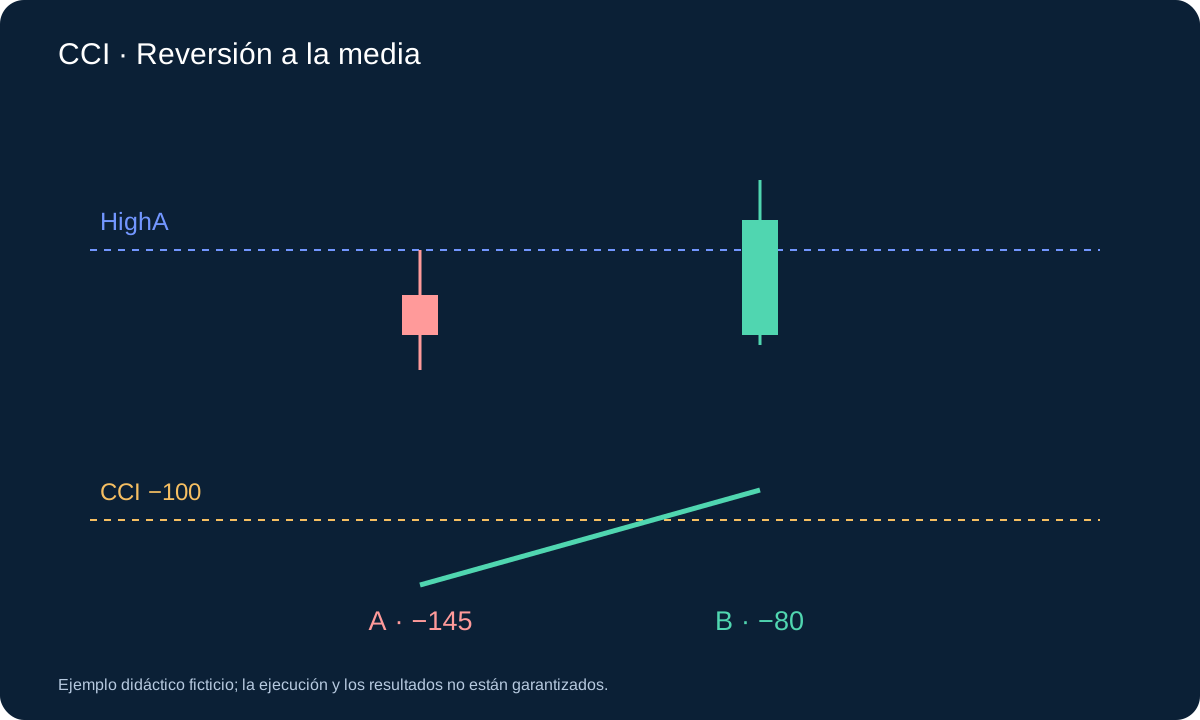
Con A en CCI −145, A+1 en −110 aún no recupera; A+2 en −90 es el primer cruce. Comprueba ahí el precio. Si no cierra sobre HighA, termina; A+3 no lo repara. La cancelación por cierre fuera del rango tiene prioridad. Sin recuperación hasta A+3, vence. Una mecha posterior fuera no cancela por sí sola, pero tras entrar el stop del servidor actúa de forma independiente.
5. BUY: cuarto inferior y primera recuperación
A debe tener CCI < −100, todo su máximo–mínimo dentro de [L0, U0] y cierre en el cuarto inferior inclusivo [L0, L0 + 0.25W]. Espera como máximo tres H1 posteriores. Solo el primer cruce de CCI ≤ −100 a CCI > −100 puede ser B.
En ese primer cruce exige B alcista, CloseB > HighA y CloseB < M0. Si falla el precio, termina sin esperar otro cruce. Cualquier cierre H1 fuera de [L0, U0] durante la espera cancela antes de entrar. Sin cruce al finalizar la tercera vela, caduca. Una mecha posterior fuera, por sí sola, no cancela esta regla basada en cierres.
6. SELL refleja ubicación y tiempo
A SELL necesita CCI > +100, toda su amplitud dentro del rango y cierre en el cuarto superior inclusivo [U0 − 0.25W, U0]. Dentro de las próximas tres H1, el primer cruce de CCI ≥ +100 a CCI < +100 es B. Exige B bajista, CloseB < LowA y CloseB > M0.
Rigen la misma cancelación, fallo del primer cruce y caducidad. Es confirmación por precio tras recuperación, no divergencia ni entrada en A. Las fronteras se eligieron antes de A y no se amplían con la confirmación o un movimiento futuro.
7. SELL numérico en el cuarto superior
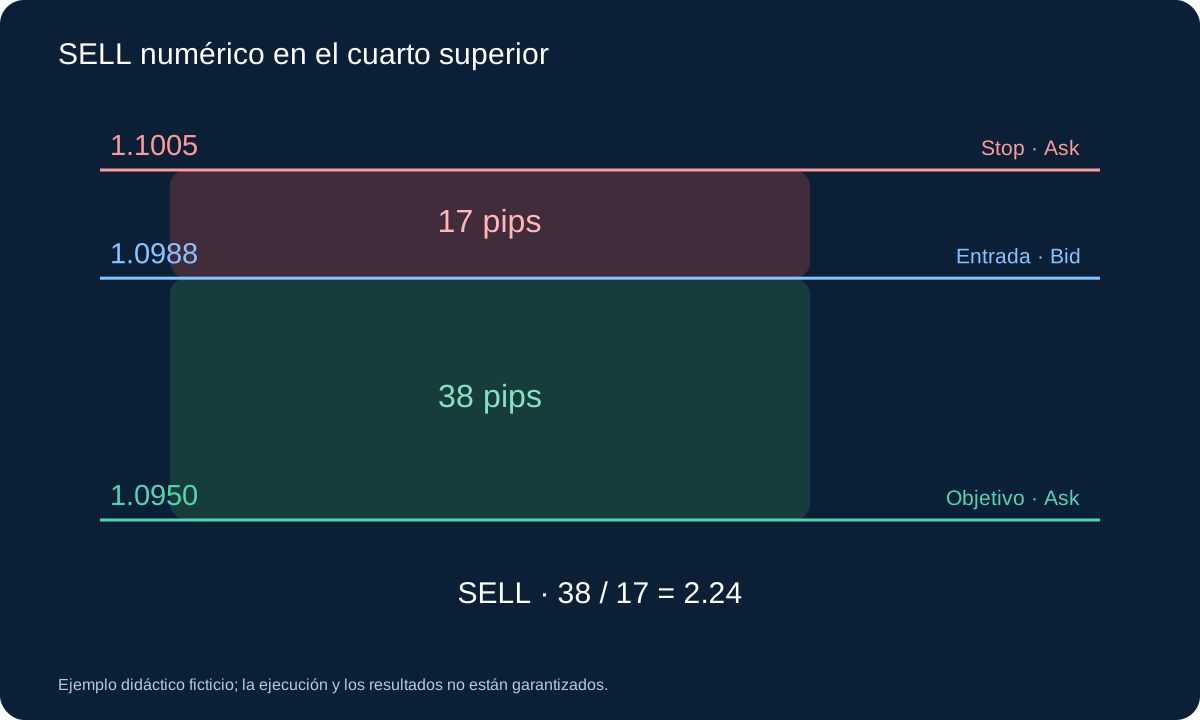
L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950 y ER20 H4 previo 0.25. A tiene máximo 1.0999, mínimo 1.0992, cierre 1.0995 y CCI supuesto +145. Está íntegra dentro y cierra en el cuarto superior. B siguiente abre 1.0995, cierra 1.0990 y tiene CCI supuesto +80: primera recuperación bajista, vela bajista, debajo de LowA y encima de M0.
Primera Bid/Ask 1.0988/1.0990: SELL 1.0988, stop Ask 1.1005 y objetivo Ask 1.0950. Riesgo 17 pips, recorrido 38, ratio ≈ 2.24, spread 2/17 ≈ 11.8%. Con los costes del BUY, 0.25 lotes estiman pérdida USD 49.25 y ganancia neta al objetivo USD 93.25 antes de otros cargos. CCI es supuesto: verifica los 20 precios típicos al implementar. Un toque Bid no prueba la salida SELL.
8. Primera cotización y salidas fijas
Tras cerrar B evalúa solo la primera cotización. BUY entra en Ask; SELL en Bid. Stop BUY L0 − 0.05W, stop SELL U0 + 0.05W, objetivo M0. BUY sale por Bid y SELL por Ask, aunque el rango se midió con Bid.
Exige distancias positivas, spread ≤ 15% de la distancia ejecutable al stop y objetivo ≥ 1.20 veces esa distancia. Si falla, omite sin esperar otro precio. Dimensiona con costes, redondea hacia abajo y verifica margen, tick, restricciones y aceptación del servidor.
BUY: SL = L0 − 0.05W; SELL: SL = U0 + 0.05W; TP = M09. Objetivo medio e invalidación explícita
Mantén stop y punto medio iniciales: sin promediar, añadir, trailing ni equilibrio. Tras entrar, un cierre H1 fuera de [L0, U0] solicita cerrar todo a la siguiente cotización disponible si sigue abierto. La mecha no es este cierre, pero un stop del servidor sí puede activarse intrabar.
En otro caso cierra el resto tras ocho H1 completas de tenencia, primera cotización; la vela de entrada es 1. Registra qué salida ocurrió primero. Las salidas locales necesitan sistema activo y ejecución. Ninguna garantiza precio y un gap puede superar la pérdida calculada.
10. Resolver casos límite antes de programar
| Observación | Acción | Exigencia |
|---|---|---|
| CCI A = −100 | Sin candidato BUY | CCI A estrictamente menor |
| Mínimo A = L0 | Puede pasar ubicación | A puede tocar el límite |
| CCI B = −100 | Sigue esperando | Cruce debe cerrar sobre −100 |
| Cierre B = HighA | Falla primer cruce | Ruptura estricta |
| Cierre esperando = L0 | No está fuera | Igualdad sigue dentro |
| Cierre esperando < L0 | Cancelar primero | No confirmar esta vela |
La tercera vela puede confirmar si pasan su primer cruce y precio. No existen tres oportunidades nuevas tras fallar un cruce. La pausa cuenta A+1 a A+20; nueva A desde A+21, sin posición ni candidato. Procesa primero el candidato existente antes de detectar otro en la misma vela.
11. BUY con costes y riesgo inicial fijo
Supón L0 1.0900, U0 1.1000, W 0.0100, M0 1.0950 y ER20 H4 0.25. A tiene máximo 1.0908, mínimo 1.0901, cierre 1.0905 y CCI supuesto −145. La siguiente B es alcista, cierra 1.0910 y CCI supuesto −80: supera recuperación y HighA. Las lecturas son supuestos, no cálculos derivados de dos velas.
Primera Bid/Ask 1.0910/1.0912: stop 1.0895, riesgo 17 pips, objetivo 38, ratio 2.24; spread 2/17 ≈ 11.8%. Con USD 10 por pip y lote, comisión completa USD 7 y reserva 2 pips, pérdida estimada USD 197 por lote. Presupuesto USD 50 y paso 0.01 permiten 0.25 lotes, USD 49.25. Objetivo exacto: USD 93.25 netos antes de swap y otros cargos.
loss_per_lot = 17 × 10 + 7 + 2 × 10 = 197 USD; 0.25 × 197 = 49.25 USD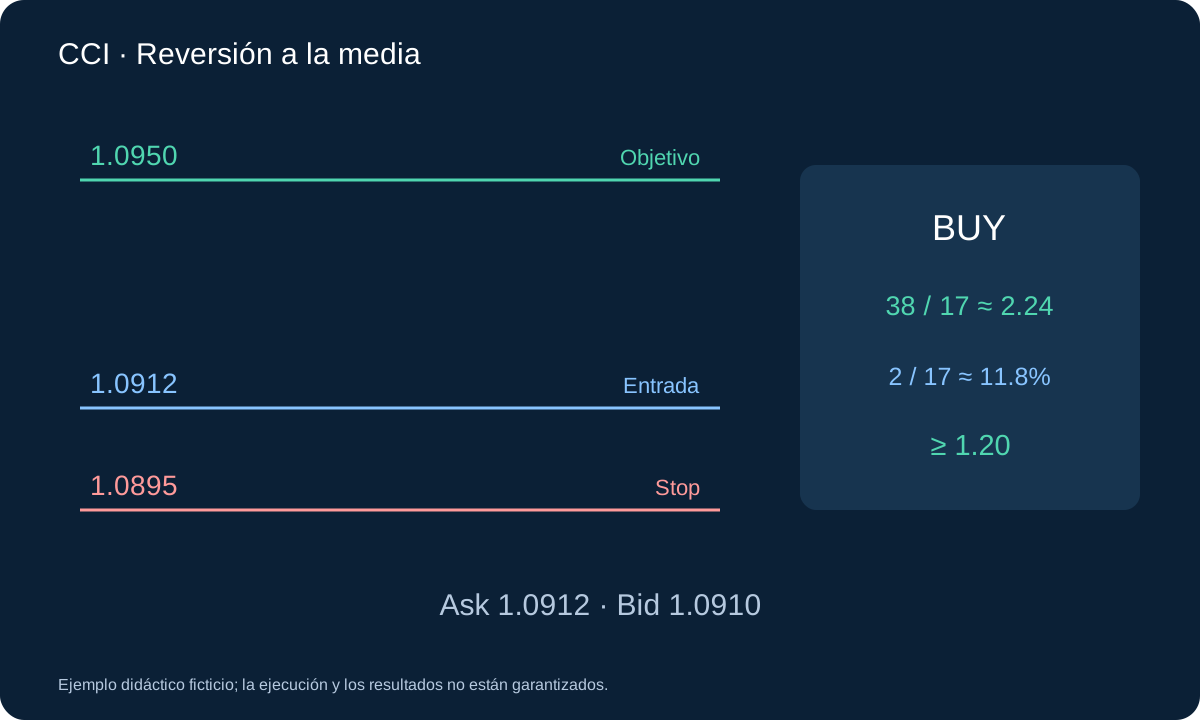
12. Valida la hipótesis y sus fallos
El rango histórico puede preceder una tendencia. CCI puede recuperarse mientras el precio cae y tres velas pueden expirar antes del giro. Registra cancelados, primeros cruces rechazados, precios fallidos, datos ausentes y salidas temporales, no solo llegadas a M0. No amplíes el rango tras una pérdida.
Entrenamiento cronológico y validación intacta con horarios H4/H1 correctos, Bid/Ask y costes. Audita qué H4 estaban cerradas al abrir A. Resuelve ambigüedad intrabar con ticks o método conservador. Compara esperanza neta, drawdown, pérdidas extremas y sensibilidad; después forward con reglas congeladas.
13. Convertir la regla en una prueba auditable
Al abrir una posible A conserva 20 H4 cerradas, 21 cierres H4 para ER y datos H1 suficientes para CCI. No inventes una H4 ausente agrupando cuatro horas con otra alineación. Falta o discontinuidad cancela el candidato; reanuda con ventana nueva completa. Una posición existente requiere conciliar protección y salida local atrasada en la siguiente cotización.
Entrar en la primera cotización de 13:00–14:00 hace esa vela H1 la número 1; la 8 termina a las 21:00. La cotización siguiente solicita salida si sigue abierta. Si el servidor ya cerró, usa su registro real sin sumar otra salida hipotética. Registra referencias, consumo del primer cruce y ejecuciones. Valida también rupturas, expiraciones, costes y pérdidas, no solo retornos a M0.
Preguntas
¿Puedo usar la H4 que contiene A?
No estaba cerrada antes de abrir A. Se excluye deliberadamente. Usar después su máximo o mínimo definitivo introduciría información futura.
¿Cruzar −100 hacia arriba implica ganar?
No. Es un requisito entre varios: rango, ubicación, primera recuperación, precio y ejecución. La regla completa sigue necesitando validación independiente.
Fuentes y alcance
CQG documenta la fórmula normalizada y MetaQuotes las entradas de iCCI. Rango H4, ER, primera recuperación, precio y salidas son especificaciones educativas propias. Precios y lecturas son ficticios; no presentamos rendimiento de backtest.
Ejemplo didáctico ficticio; la ejecución y los resultados no están garantizados.