

Um filtro de tendência não diz se ainda há espaço para um scalp. Este modelo escolhe um recuo de dois candles, exige uma recuperação contida e mantém um alvo baseado em preços anteriores. ADX maior depois ou posição menor não corrigem sinal rejeitado nem retorno líquido insuficiente. Todos os exemplos são inventados.
1. O que diferencia esta hipótese
O modelo estuda uma recuperação contida após dois candles contrários em um contexto EMA existente. Não espera romper a caixa H1 fixa nem usa reinicialização ou cruzamento central do RSI do modelo EMA/RSI. O alvo vem de seis candles anteriores ao recuo, não de um múltiplo projetado do risco de entrada. Não há alegação de vantagem comprovada, parâmetros otimizados ou Expert Advisor pronto.
EMA fornece direção; ADX mede força sem escolher BUY ou SELL. Aqui se exige que ADX caia durante o recuo sem perder um piso. É outra hipótese em relação à entrada com ADX subindo, não uma orientação universal para operar ADX em queda. Use OHLC Bid M5 consecutivos fechados e histórico Ask real correspondente para níveis SELL. O contrato EURUSD fictício é pip=0.0001; point=tick=0.00001.
2. Declare o cálculo finito dos indicadores
Inicie EMA20 e EMA50 com seus primeiros 20 e 50 fechamentos, depois aplique EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). A partir de k1 use u=High(k)−High(k−1); v=Low(k−1)−Low(k); TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). DM positivo recebe u só se u for positivo e estritamente maior que v; DM negativo recebe v só se v for positivo e estritamente maior que u. Empates zeram ambos.
Em k14, inicie as médias suavizadas de TR e dos dois DM com k1–k14; depois W(k)=[13×W(k−1)+raw(k)]/14; DI_plus=100×W(DM_plus)/W(TR); DI_minus=100×W(DM_minus)/W(TR); DX=100×abs(DI_plus−DI_minus)/(DI_plus+DI_minus). Com TR suavizado positivo e soma DI zero, DX é zero; TR suavizado zero torna a decisão indisponível. ADX começa em k27 pela média DX14–DX27, depois ADX(k)=[13×ADX(k−1)+DX(k)]/14. Compare valores completos e buffers com horários antes de alegar paridade de plataformas: o nome ADX14 não basta. MODE_MAIN do MT4 é ADX, não uma linha DI. Shift 0 ainda está formando; guarde horários dos candles fechados, não índices móveis.
3. Selecione o primeiro A–P–S uma única vez
Defina contexto BUY F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)] e SELL F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. O trecho começa quando a condição passa de falsa a verdadeira e termina assim que falha. Igualdade fica fora. A, P e S são três candles fechados consecutivos no mesmo trecho: A tem corpo na direção da tendência, P/S dois corpos estritamente contrários. Dojis não formam o padrão.
Em BUY A fecha acima da abertura e P/S abaixo; SELL inverte as comparações. Consuma o primeiro padrão estrutural em S antes de avaliar qualidade, ADX, hora ou execução. Um segundo mais bonito não substitui o primeiro rejeitado. Acompanhe o contexto fora do horário também; o relógio não o rearma. Após reiniciar, concilie exposição e reconstrua o consumo sem enviar ordens históricas. Trecho ou propriedade incertos bloqueiam novas entradas.
4. Recuo com força menor, mas ainda suficiente
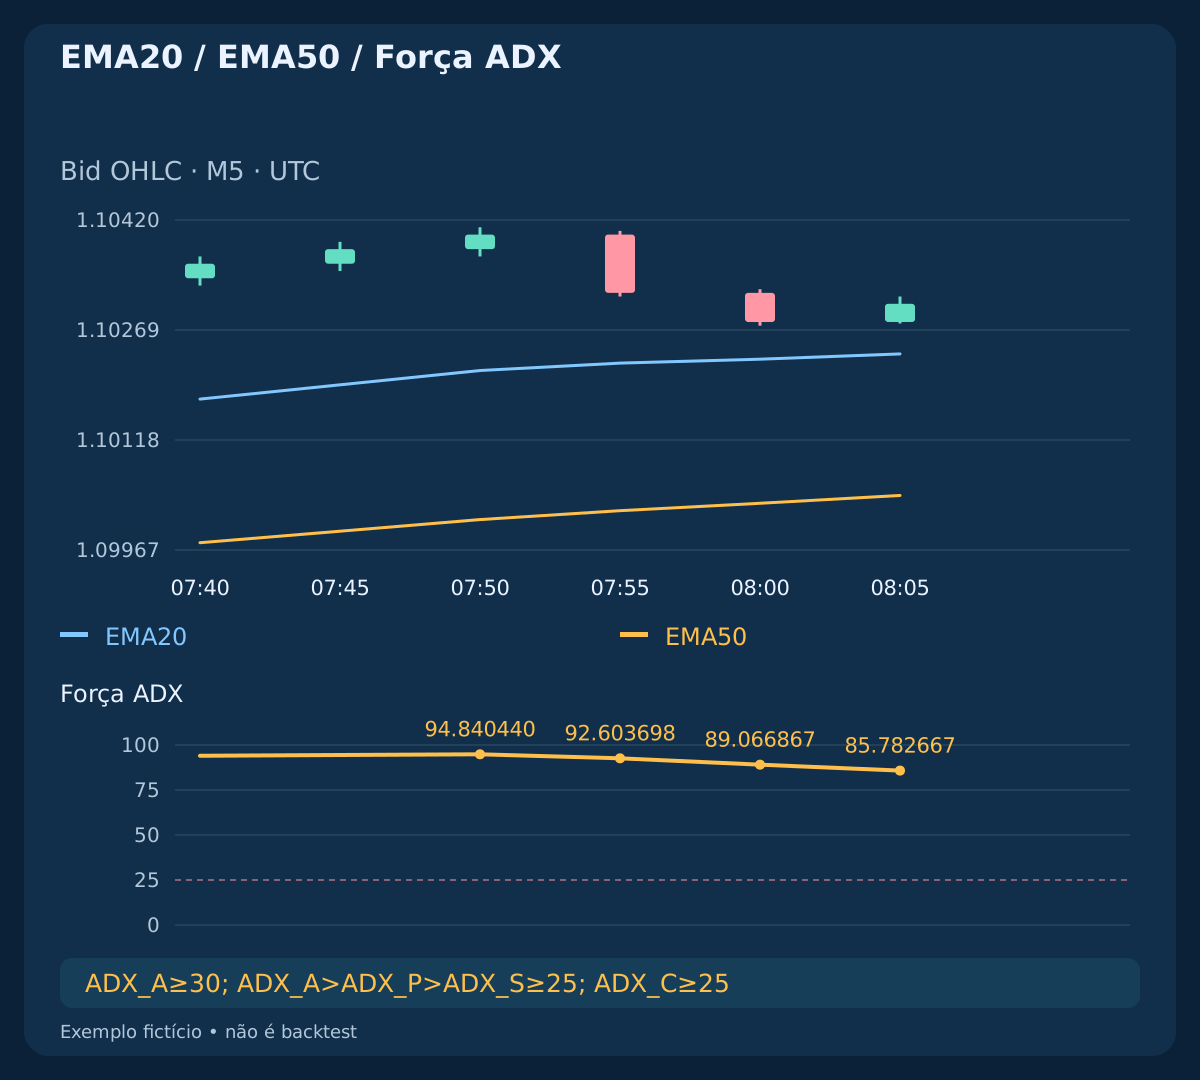
Exija ADX_A>=30; ADX_P<ADX_A; ADX_S<ADX_P; ADX_S>=25. BUY também requer fechamento A acima de EMA20 e mínimas Bid P/S estritamente acima das suas respectivas EMA20. SELL requer A abaixo e máximas Bid P/S estritamente abaixo. DI é diagnóstico do cálculo, sem cruzamento adicional obrigatório. Concordância não é evidência independente, pois os preços usados se sobrepõem.
O tamanho conjunto dos corpos P/S cumpre 2<=body_P/pip+body_S/pip<=15, com range(P)<=12 pips; range(S)<=6 pips. Corpo é o valor absoluto fechamento menos abertura; amplitude é máxima menos mínima, não true range. Os seis candles terminando em A também pertencem ao mesmo contexto. S e C fecham em [07:00,10:00) UTC. Confira o deslocamento corretora-UTC na data. São limites de pesquisa, não garantia de ausência de notícias ou sessão ajustada automaticamente ao horário de verão.
| Hora UTC | EMA20 | EMA50 | ADX |
|---|---|---|---|
| 07:50 / A | 1.10213468 | 1.10008908 | 94.840440 |
| 07:55 / P | 1.10223614 | 1.10021108 | 92.603698 |
| 08:00 / S | 1.10228984 | 1.10031260 | 89.066867 |
| 08:05 / C | 1.10236224 | 1.10041995 | 85.782667 |
5. Fixe ambas as saídas em S com preços fechados
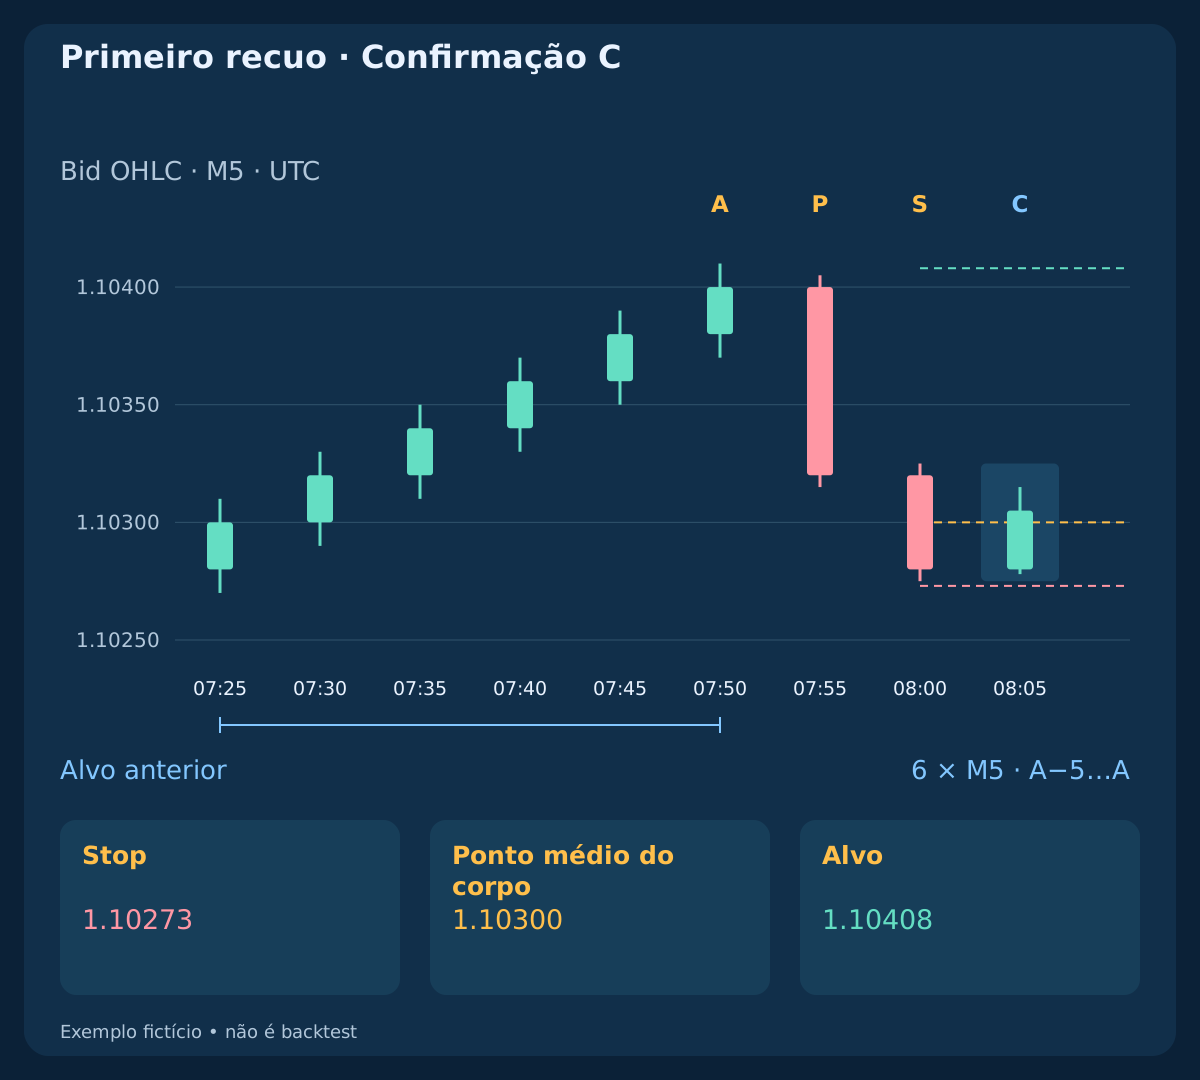
A referência de seis candles termina em A e exclui P/S. Fixe BUY: T_bid=floor_tick(max(BidHigh[A−5..A])−0.2 pip); SELL: T_ask=ceil_tick(min(AskLow[A−5..A])+0.2 pip). É um extremo histórico da janela, não um pivô confirmado por candles futuros. Em S, máximas Bid P/S devem ficar estritamente abaixo de T para BUY, ou mínimas Ask P/S acima de T para SELL: alvo já visitado rejeita o candidato.
Fixe a proteção em BUY: S_bid=floor_tick(min(BidLow(P),BidLow(S))−0.2 pip); SELL: S_ask=ceil_tick(max(AskHigh(P),AskHigh(S))+0.2 pip). Arredonde stops para fora e alvos para dentro no tick realmente executável. SELL real exige máximas e mínimas Ask observadas e correspondentes; spread atual somado ao Bid histórico não as reconstrói. O acréscimo constante de 0,8 pip é inventado. C, cotação, indicadores futuros e fill não movem as saídas. Dados obrigatórios ausentes consomem o candidato bruto e bloqueiam a execução.
| Direção | Stop | Alvo | Ponto médio do corpo |
|---|---|---|---|
| BUY | 1.10273 | 1.10408 | 1.10300 |
| SELL | 1.10345 | 1.10210 | 1.10310 |
6. Só o próximo candle interno confirma
C fecha exatamente cinco minutos após S. Cancele primeiro se tocar uma saída fixa: BUY usa mínima Bid igual ou abaixo de S ou máxima Bid igual ou acima de T; SELL usa máxima Ask igual ou acima de S ou mínima Ask igual ou abaixo de T. Depois exija mesmo contexto, horário, ADX_C>=25 e BidHigh(C)<=BidHigh(S); BidLow(C)>=BidLow(S). Igualdade nas bordas internas é permitida. C programado ausente não é substituído por um posterior.
Defina mid(S)=[BidOpen(S)+BidClose(S)]/2. C BUY precisa de corpo de alta, fechamento acima de sua própria EMA20 e BidClose(C)>mid(S); C SELL precisa de corpo de baixa, fechamento abaixo de sua própria EMA20 e BidClose(C)<mid(S). Igualar o ponto médio não passa. ADX não precisa subir em C. É recuperação contida, não rompimento da máxima S. Sem pendente, segundo C ou confirmação atrasada.
7. Decida na primeira cotação observada
Processe C uma vez na primeira cotação do símbolo observada após seu fechamento programado. Se os dados C completos ainda não estiverem disponíveis, consuma o candidato. Exija Bid/Ask positivos e ordenados, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip e idade desde a recepção local da cotação do próprio símbolo <=250 ms. É tempo medido desde o recebimento, não latência de rede deduzida do horário servidor MT4. A primeira cotação rejeitada não pode ser substituída por outra melhor.
Envie no máximo uma solicitação inicial a mercado até C+1 second, inclusive; sem cotação no prazo o candidato expira. Confira preços atuais, idade, custos, exposição, margem, lote mínimo, permissões e limites de stops. S, T e volume inicial fixos devem continuar passando razão líquida e risco monetário no preço atual com reserva adversa. Se SL/TP fixos não puderem acompanhar a entrada, pule. Não amplie stop, redimensione esperando nem use pendentes para corrigir falha.
8. BUY: objetivo fixo antes da cotação de entrada
No exemplo A é 07:50, P 07:55, S 08:00 e C 08:05 UTC. ADX é 94.840440 / 92.603698 / 89.066867 / 85.782667: cai como exigido, ainda acima do piso. S abre em 1.10320 e fecha em 1.10280, portanto mid(S)=1.10300; BidClose(C)=1.10305. Máxima/mínima C 1.10315/1.10278 fica dentro de S 1.10325/1.10275.
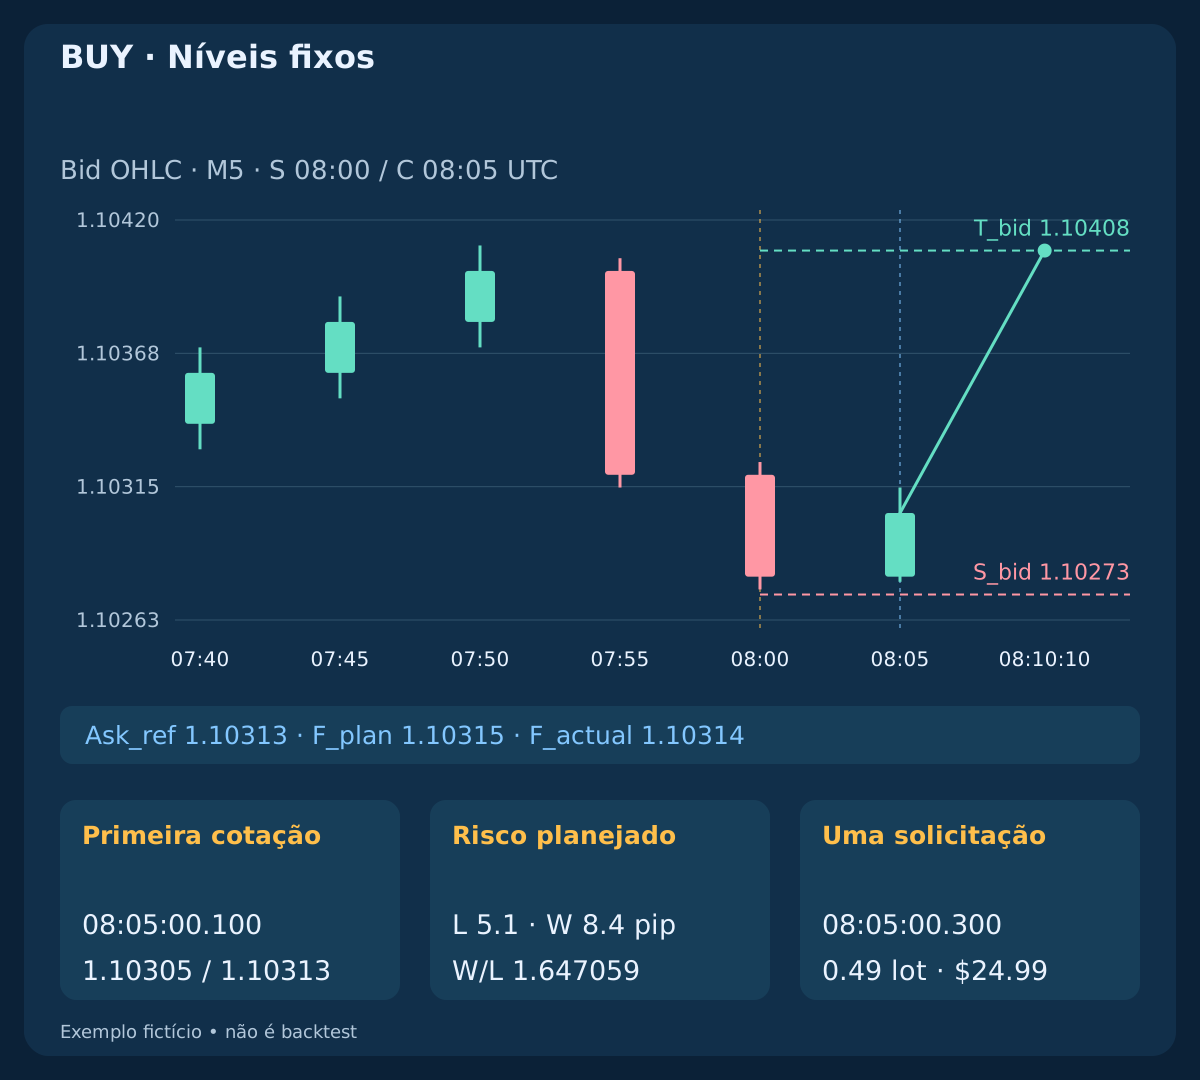
A máxima anterior de seis candles é 1.10410, gerando S_bid=1.10273; T_bid=1.10408. A primeira cotação 08:05:00.100; Bid/Ask=1.10305/1.10313 planeja entrada adversa em F_plan=Ask_ref+0.2 pip=1.10315. Os cálculos a seguir admitem 0,49 lote. A solicitação protegida em .300 tem 200 ms desde recepção; servidor executa em 1.10314 no instante .450 e confirma em .500. São eventos separados; o volume não é reescrito após o fill.
9. SELL: candles espelhados e proteção Ask real
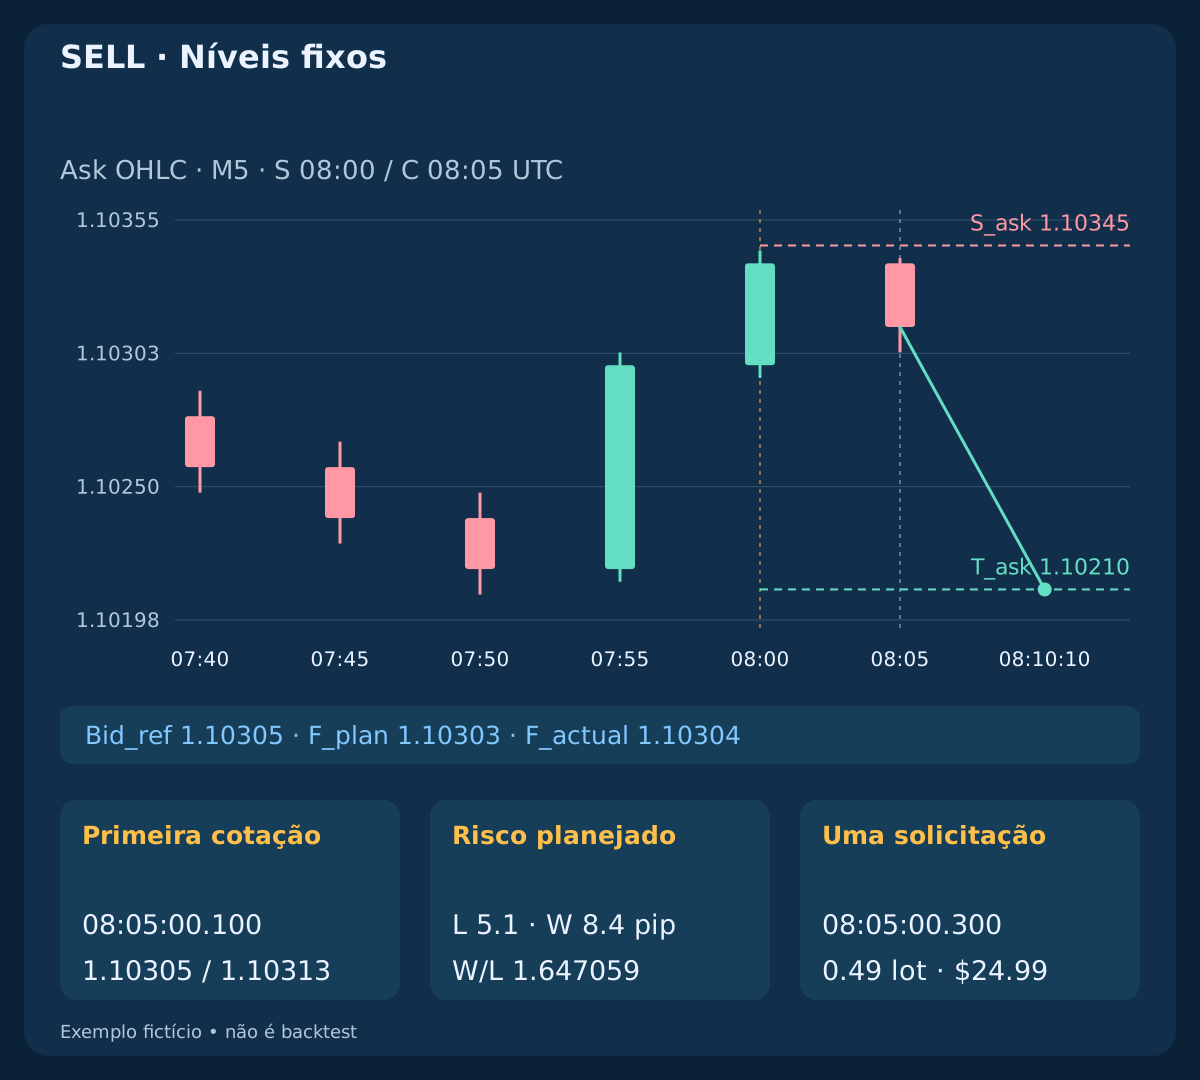
O caso SELL independente inverte candles Bid e direção do indicador. O ponto médio do corpo S é 1.10310; C fecha abaixo no Bid 1.10305, com corpo de baixa interno. ADX mantém os mesmos valores sem direção. O Ask correspondente fornece S_ask=1.10345; T_ask=1.10210. Os indicadores usam Bid, mas esses níveis de saída são Ask.
O primeiro Bid/Ask também é 1.10305/1.10313. SELL planeja em F_plan=Bid_ref−0.2 pip=1.10303 e executa efetivamente em 1.10304. Perda e retorno previstos coincidem com BUY apenas porque os dados foram espelhados de propósito. O alvo Ask 1.10210 corresponde depois ao Bid 1.10202 com spread constante. A simetria não implica desempenho real igual por direção nem histórico Ask confiável.
10. Sinais rejeitados continuam consumidos
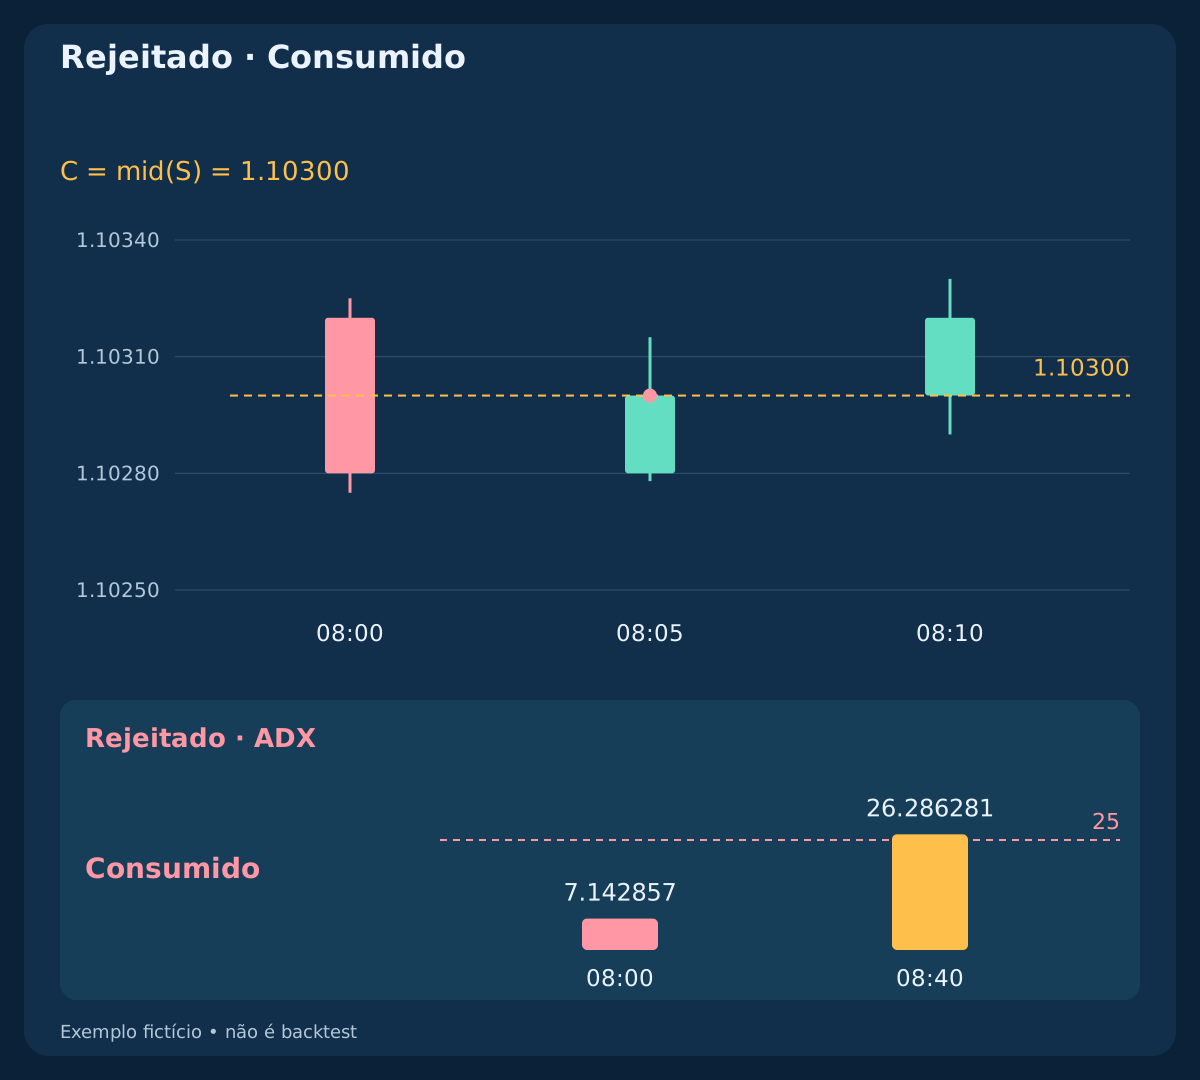
Em midpoint_equal C fecha em 1.10300=mid(S). O fechamento 1.10320 às 08:10 chega tarde. Em outside_confirmation a máxima C é 1.10326>1.10325: falha a contenção mesmo recuperando no fechamento. Nenhum envia entrada. Em weak_strength o ADX de S é 7.142857, e força anterior e queda exigida também falham. ADX chega a 26.286281 às 08:40, mas o padrão original permanece consumido.
Em bad_first_quote Bid 1.10305 e Ask 1.10316 dão spread de 1,1 pip. A razão líquida é exatamente 1,50, porém falha o spread. A cotação melhor de 0,8 pip em .200 não reativa a chance. São casos fictícios separados, não etapas de uma operação. Rejeitados não têm solicitação de entrada, volume negociado ou resultado realizado. Referências e tamanhos diagnósticos são contrafactuais, não fills nem operações com retorno zero.
11. O espaço após custos decide a elegibilidade
Suponha conta USD, EUR 100.000 por lote padrão e pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Reserve 0,2 pip de entrada adversa já dentro de F_plan, 0,2 de slippage restante na saída e 0,7 pip de comissão total de abertura e fechamento, linear sem mínimo ou outros encargos. Custo restante é c=0.7+0.2=0.9 pip. BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. O spread já está nas faces corretas das cotações de entrada e saída.
Exija L e W positivos e W/L>=1.50. A cotação normal dá L=5.1; W=8.4; W/L=1.6470588. Sem outra exposição, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.49: perda planejada US$ 24,99, alvo líquido US$ 41,16. Primeira cotação alternativa 1.10310/1.10318 passa spread e limite de deslocamento de 0,5 pip, mas dá L=5.6; W=7.9; W/L=1.4107143: rejeite em qualquer tamanho. Risco agregado desconhecido bloqueia entrada; uma posição própria, sem adicionar ou hedge. Reservas não garantem fills e não são taxas efetivas.
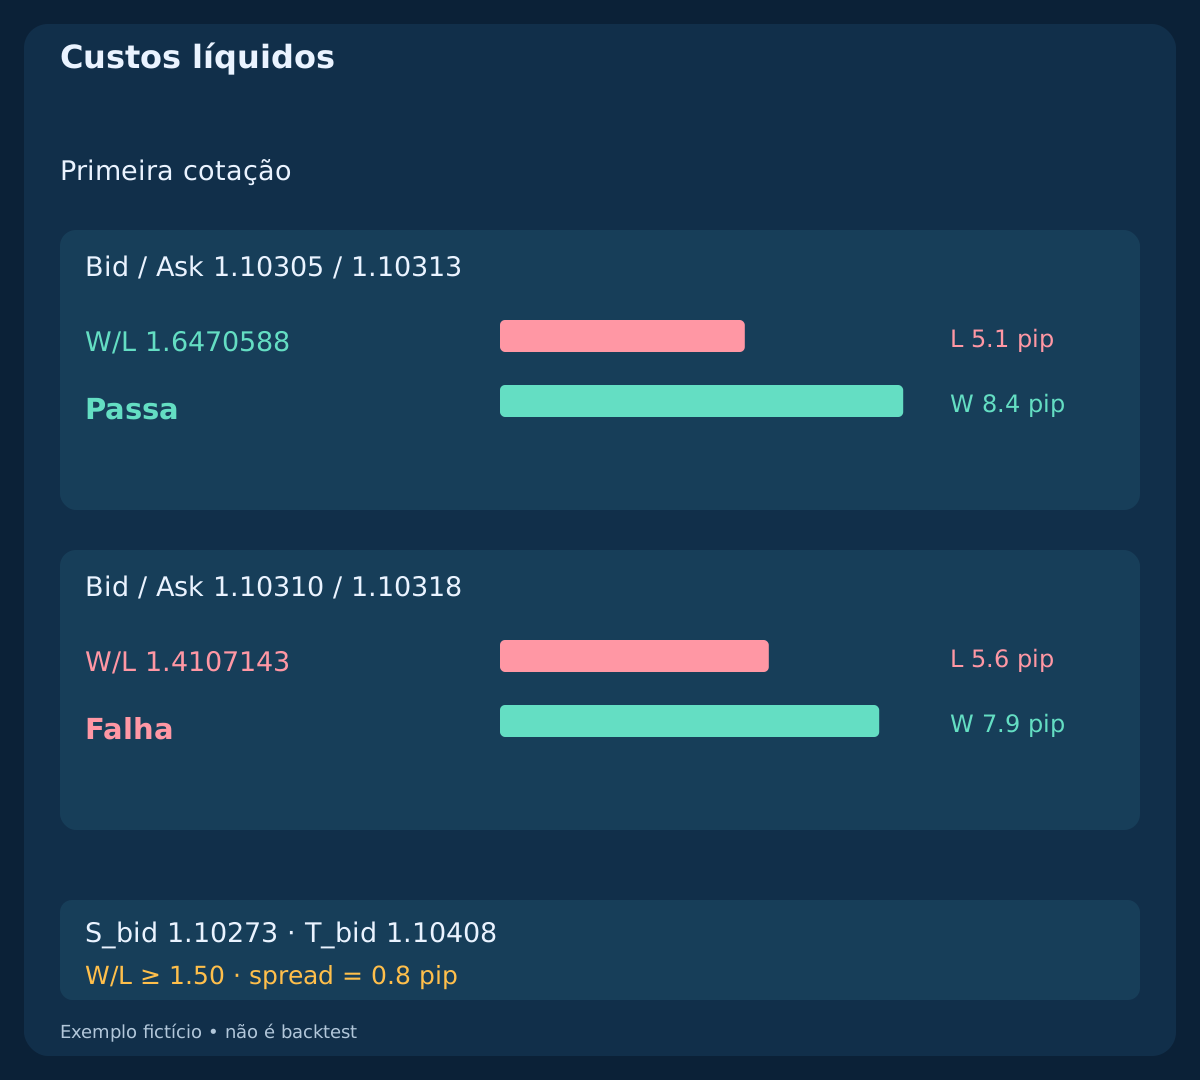
| Cotação | Perda, pips | Retorno, pips | W/L líquido | Resultado |
|---|---|---|---|---|
| 1.10305 / 1.10313 | 5.1 | 8.4 | 1.6470588 | Passa |
| 1.10310 / 1.10318 | 5.6 | 7.9 | 1.4107143 | Falha |
12. Saídas de preço e limite de quinze minutos
Feche todo BUY em Bid<=S_bid OR Bid>=T_bid ou todo SELL em Ask>=S_ask OR Ask<=T_ask. Se continuar aberto, busque saída integral na primeira cotação válida a partir de min(C+15 minutes,10:00 UTC), contado de C, não do fill. Concilie saída broker já executada antes de pedir outro fechamento. A gestão não espera condições de entrada de spread, EMA ou ADX. Sem trailing, parcial, extensão de alvo ou saída por indicador.
Os casos de alvo atingem a face correta às 08:10:10 e produzem 9.4−0.7=8.7 net pips; $42.63. Reservas não usadas não são cobradas como taxas. O gap salta de Bid 1.10320 a 1.10230 e sai ali: −9.1 net pips; −$44.59, além dos US$ 25 previstos. O caso temporal recebe a primeira cotação vencida às 08:20:00.200 e executa em .350 no Bid 1.10300 por −2.1 net pips; −$10.29. Stops, orçamento e reservas não limitam toda perda real.
| Resultado | Pips líquidos | USD líquidos |
|---|---|---|
| BUY / Alvo | 8.7 | 42.63 |
| SELL / Alvo | 8.7 | 42.63 |
| BUY / Gap | -9.1 | -44.59 |
| Saída / 15 min | -2.1 | -10.29 |
| Solicitação / 128 | 8.7 | 42.63 |
13. Resultados de entrada desconhecidos exigem conciliação
Timeout não prova falha da entrada. Em timeout_reconciled a solicitação sai às 08:05:00.300, servidor executa .450, informa erro 128 às 08:05:01 e a posição protegida é encontrada às 08:05:02. Suspenda entradas e concilie posições próprias, pendentes e histórico por identificadores, símbolo, direção e volume. Comentário não garante idempotência. Não envie entrada substituta às cegas.
Se fill próprio verificado não tem proteção fixa correta, a resposta definida é uma solicitação de saída total a mercado com cotação válida e permissão; depois alerte e concilie rejeição ou resultado desconhecido. Não repita fechamentos às cegas ou toque posições alheias. Bloquear entrada não desliga gestão existente. Após reinício restaure propriedade, proteção aceita, solicitações não resolvidas e consumo do trecho antes de outro candidato.
14. Regimes de falha e variantes separadas
ADX em queda pode anteceder reversão verdadeira. Dois candles contrários podem iniciar queda maior; recuperação interna pode ser temporária. EMA atrasa e um extremo histórico de seis candles não promete revisita. Custos podem eliminar o espaço mesmo com spread pequeno. Cotações raras, Ask ausente, limites broker e gaps podem invalidar um bom gráfico Bid.
A base não bloqueia notícias automaticamente, e as horas UTC não são filtro de notícias. Uma variante deve declarar antes toda a política de bloqueio, recuperação de spread e sinais novos, incluindo padrões consumidos. Compare também operações perdidas e custos. Sementes EMA, suavização ADX, limites de corpos, horas, janelas de alvo ou saídas diferentes são variantes declaradas antes, não ajustes após ver o resultado.
15. Reproduza dez casos didáticos independentes
Os três CSVs contêm 1.238 candles e 2.001 eventos, aquecimento completo, cinco rejeições e cinco entradas alternativas. São mecanismos construídos, não observações históricas, posições simultâneas, carteira ou amostra de taxa de acerto. Após entrada, o fluxo declarado por segundo e as cotações finais explícitas definem todas as observações executáveis. Marcadores analíticos de fechamento não afirmam cotação executável naquele instante. Sem financiamento ou taxa adicional.
Recalcule sementes EMA, TR, DM, DI, DX e ADX; reconstrua contexto e marca do primeiro padrão antes dos filtros. Confira alvo anterior, lado correto da proteção, contenção, recuperação estrita do ponto médio, primeira cotação, razão líquida, tamanho fixo e saídas cronológicas. Inclua zeros, empates, igualdades de limites, consumo fora de hora, C ausente, preços antigos, prazo, exposição desconhecida, reinício e timeout. Pesquisa de desempenho exige períodos não usados, Bid/Ask reais e restrições broker; os CSVs verificam somente mecânica.
Baixar candles M5 fictícios (CSV)
16. Uma lista curta de execução
Estabeleça dados fechados completos, trecho EMA real e consumo. Escolha o primeiro A–P–S; valide força em queda, qualidade, horas e seis candles anteriores. Fixe S e T. Valide apenas C programado: saídas visitadas primeiro, depois contenção, contexto, ADX e recuperação estrita do ponto médio de S. Avalie a primeira cotação uma vez, calcule espaço líquido e volume fixo, confira restrições e envie no máximo uma solicitação protegida no prazo.
Concilie a solicitação e gerencie a posição confirmada com níveis fixos e limite de tempo. Após rejeição espere novo trecho EMA com seu padrão completo. Registre rejeitados, resultados desconhecidos e custos. Essa política finita torna a hipótese testável; não prova expectativa positiva, teto de perda garantido ou parâmetros adequados ao real.
Perguntas frequentes
ADX em queda manda vender?
Não. ADX não escolhe direção. O contexto EMA escolhe BUY ou SELL; estuda-se uma queda definida durante o recuo mantendo um piso de força.
C precisa romper a máxima S para comprar?
Não. Deve ficar na amplitude Bid de S e fechar com corpo de alta acima do ponto médio do corpo de S e da própria EMA20. Exigir rompimento da máxima cria outro modelo.
O alvo é pivô confirmado ou múltiplo R?
Nenhum. Vem de seis candles fechados antes do recuo com margem interna arredondada ao tick, sem confirmação futura de pivô ou projeção R desde a entrada.
Posição menor salva pouco espaço até o alvo?
Não. Altera valores em dinheiro, não a razão líquida prevista. A primeira cotação mais cara falha 1,50 apesar de passar spread e deslocamento.
ADX melhor depois reativa o padrão?
Não. O primeiro A–P–S estrutural consome o trecho EMA antes da qualificação. Força, confirmação ou cotação posterior não o restauram; é preciso trecho e padrão novos.
Os exemplos são resultados verificados?
Não. São entradas fictícias independentes para mecânica e contabilidade, não mercado ou backtest. O gap ilustrado pode até ultrapassar o orçamento planejado.
Fontes e notas de pesquisa
A documentação oficial descreve médias, buffers ADX e parâmetros de ordens. Inicialização, padrão, limites, horários, risco e preços são hipóteses de pesquisa, não recomendações do fornecedor ou provas de rentabilidade.
- MetaTrader 4: moving average definitions
- MQL4: ADX buffers and historical shift
- MQL4: protected market-order parameters
Hipótese educacional. Preços e execuções inventados; sem desempenho verificado, parâmetros reais validados ou limite de perda garantido.