

Ein Trendfilter zeigt nicht, ob genug Kursraum für einen Scalp bleibt. Dieses Modell wählt einen Zwei-Kerzen-Rücklauf, verlangt eine begrenzte Erholung und behält ein Ziel aus früheren Kursen. Später steigender ADX oder eine kleinere Position heilen weder ein gescheitertes Signal noch unzureichenden Nettoertrag. Alle Beispiele sind erfunden.
1. Was diese Hypothese unterscheidet
Untersucht wird eine begrenzte Erholung nach zwei Gegenkerzen in einem bestehenden EMA-Kontext. Das Modell wartet weder auf einen Ausbruch aus der festen H1-Box noch auf RSI-Rücksetzung und Mittellinienkreuz der EMA/RSI-Strategie. Das Ziel stammt aus sechs Kerzen vor dem Rücklauf, nicht aus einem projizierten Risikovielfachen. Ein Handelsvorteil, optimierte Einstellungen oder ein fertiger Expert Advisor werden nicht behauptet.
EMA liefert Richtung, ADX richtungslose Stärke. Hier muss ADX während des Rücklaufs ausdrücklich sinken, aber über einer Untergrenze bleiben. Das ist eine eigene Hypothese gegenüber einem Einstieg bei steigendem ADX, keine allgemeine Aufforderung zum Handel bei fallendem ADX. Nutze lückenlose geschlossene M5-Bid-OHLC sowie echte zugehörige Ask-Historie für SELL-Niveaus. Der fiktive EURUSD-Kontrakt lautet pip=0.0001; point=tick=0.00001.
2. Den endlichen Indikatorverlauf definieren
Initialisiere EMA20 und EMA50 mit ihren ersten 20 beziehungsweise 50 Schlusskursen und verwende danach EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Ab k1 gilt u=High(k)−High(k−1); v=Low(k−1)−Low(k); TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Positiver DM ist u nur bei positivem u strikt über v; negativer DM ist v nur bei positivem v strikt über u. Bei Gleichstand sind beide null.
Bei k14 werden geglätteter TR und beide DM-Mittel mit k1–k14 gestartet; danach W(k)=[13×W(k−1)+raw(k)]/14; DI_plus=100×W(DM_plus)/W(TR); DI_minus=100×W(DM_minus)/W(TR); DX=100×abs(DI_plus−DI_minus)/(DI_plus+DI_minus). Bei positivem geglättetem TR und DI-Summe null gilt DX null; TR null macht die Entscheidung unverfügbar. ADX beginnt bei k27 mit dem Mittel aus DX14–DX27, danach ADX(k)=[13×ADX(k−1)+DX(k)]/14. Vergleiche volle Werte und zeitlich passende Puffer, bevor du Plattformgleichheit behauptest: ADX14 als Name genügt nicht. MT4 MODE_MAIN ist ADX, keine DI-Linie. Shift 0 läuft noch; speichere Zeitstempel geschlossener Kerzen statt wandernder Shifts.
3. Das erste A–P–S-Muster nur einmal wählen
BUY-Kontext ist F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)], SELL-Kontext F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. Ein Abschnitt beginnt beim Wechsel von falsch zu wahr und endet sofort bei Nichterfüllung. Gleichheit liegt außerhalb. A, P und S sind drei aufeinanderfolgende geschlossene Kerzen desselben Abschnitts: A hat einen Körper in Trendrichtung, P/S zwei strikt entgegengesetzte Körper. Dojis erfüllen das Muster nicht.
Bei BUY schließt A über ihrer Eröffnung, P/S darunter; SELL kehrt dies um. Verbrauche das erste strukturelle Muster bei S vor Qualitäts-, ADX-, Zeit- oder Ausführungsprüfungen. Ein schöneres zweites Muster ersetzt kein gescheitertes erstes. Verfolge den Kontext auch außerhalb der Einstiegszeit; ein Uhrzeitwechsel setzt ihn nicht zurück. Nach Neustart Exposition abgleichen und Verbrauch rekonstruieren, ohne historische Orders zu senden. Unklarer Abschnitt oder unklare Zuordnung sperren neue Einstiege.
4. Nachlassende, aber noch ausreichende Stärke
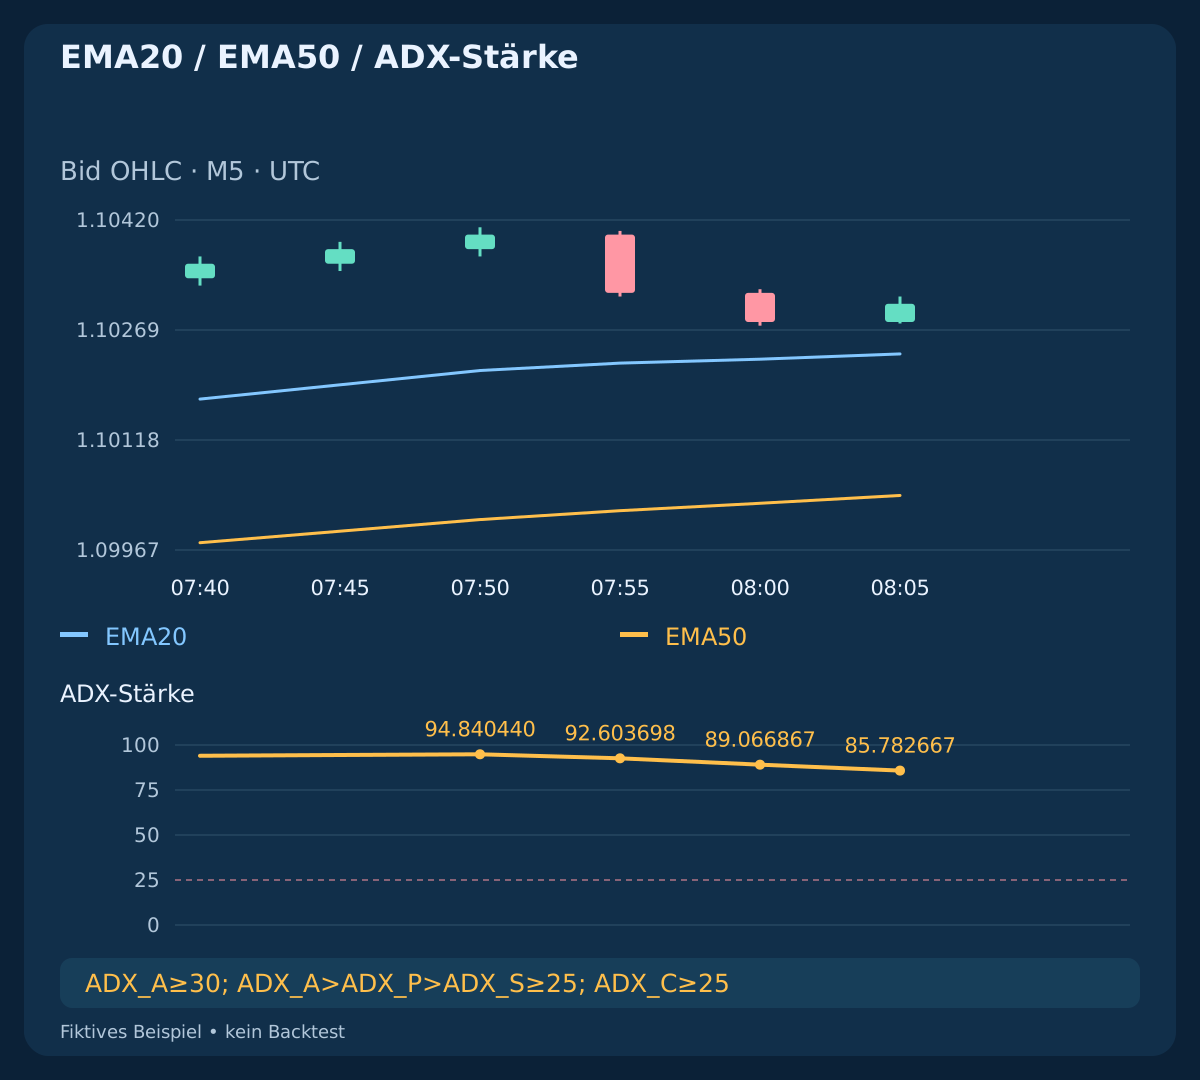
Verlange ADX_A>=30; ADX_P<ADX_A; ADX_S<ADX_P; ADX_S>=25. BUY benötigt A-Schluss über EMA20 und beide P/S-Bid-Tiefs strikt über ihrer jeweiligen EMA20. SELL benötigt A-Schluss darunter und beide P/S-Bid-Hochs strikt darunter. DI-Werte sind Rechendiagnostik, kein zusätzliches Kreuzungssignal. Zustimmung ist kein unabhängiger Beleg, da die Indikatoren gemeinsame Preise verarbeiten.
Die gemeinsame P/S-Körpergröße erfüllt 2<=body_P/pip+body_S/pip<=15, dazu range(P)<=12 pips; range(S)<=6 pips. Körper bedeutet absoluter Schluss minus Eröffnung, Spanne Hoch minus Tief, nicht True Range. Auch die sechs bei A endenden Kerzen müssen zum selben Kontext gehören. S und C schließen innerhalb [07:00,10:00) UTC. Prüfe den Broker-UTC-Versatz am betreffenden Datum. Diese Forschungsgrenzen garantieren weder Nachrichtenfreiheit noch eine automatisch sommerzeitbereinigte Sitzung.
| UTC-Zeit | EMA20 | EMA50 | ADX |
|---|---|---|---|
| 07:50 / A | 1.10213468 | 1.10008908 | 94.840440 |
| 07:55 / P | 1.10223614 | 1.10021108 | 92.603698 |
| 08:00 / S | 1.10228984 | 1.10031260 | 89.066867 |
| 08:05 / C | 1.10236224 | 1.10041995 | 85.782667 |
5. Beide Ausstiege bei S aus geschlossenen Kursen fixieren
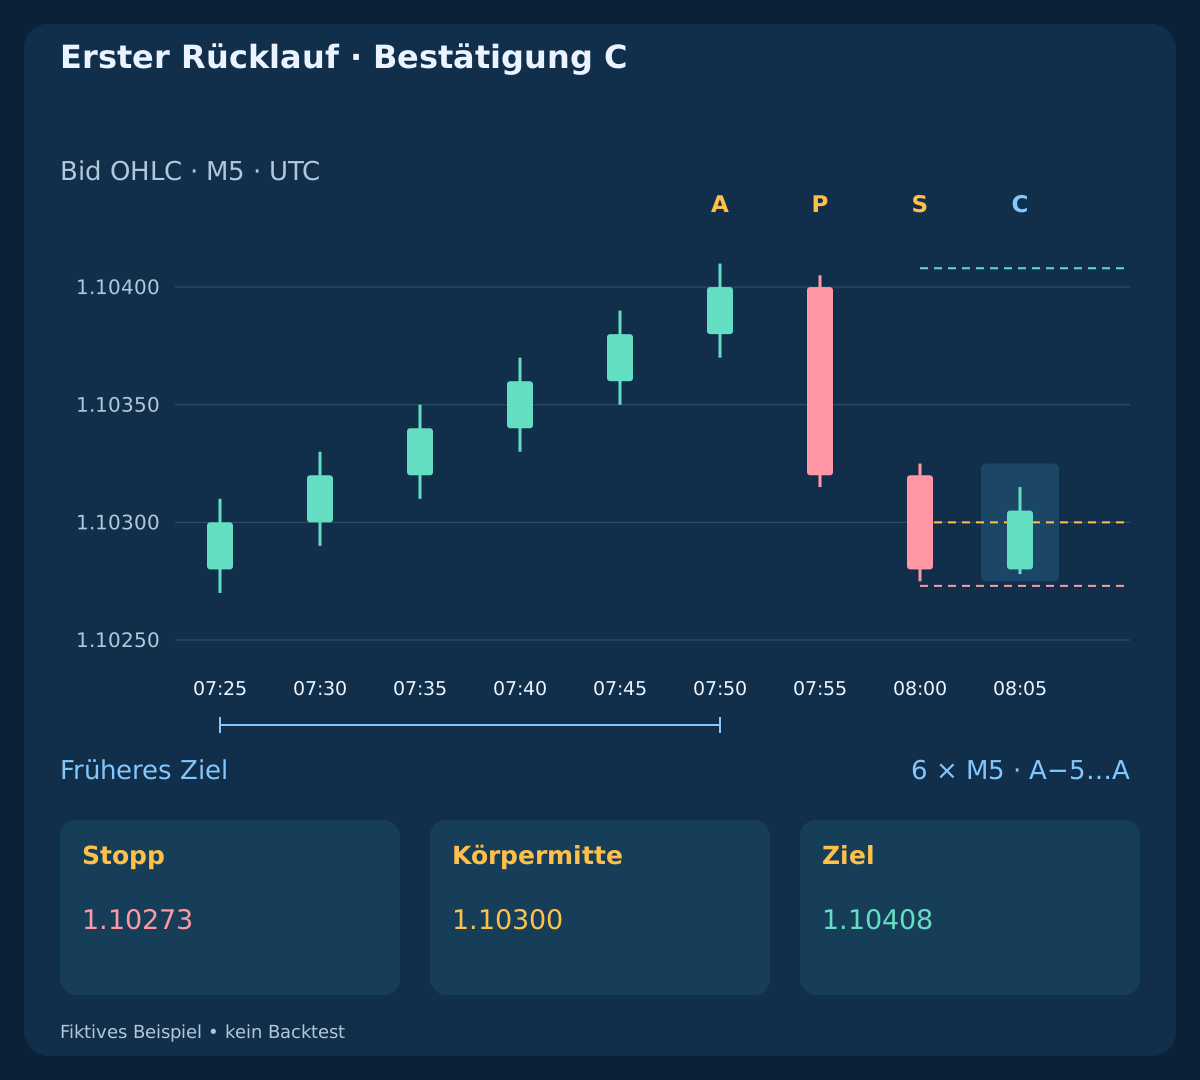
Die Sechs-Kerzen-Referenz endet bei A und enthält P/S nicht. Fixiere BUY: T_bid=floor_tick(max(BidHigh[A−5..A])−0.2 pip); SELL: T_ask=ceil_tick(min(AskLow[A−5..A])+0.2 pip). Das ist ein historisches Fensterextrem, kein durch spätere Kerzen bestätigter Swing-Pivot. Bei S müssen die P/S-Bid-Hochs für BUY strikt unter T beziehungsweise P/S-Ask-Tiefs für SELL strikt über T liegen: Ein bereits besuchtes Ziel verwirft den Kandidaten.
Fixiere Schutz bei BUY: S_bid=floor_tick(min(BidLow(P),BidLow(S))−0.2 pip); SELL: S_ask=ceil_tick(max(AskHigh(P),AskHigh(S))+0.2 pip). Stopps werden nach außen, Ziele nach innen auf den tatsächlichen handelbaren Tick gerundet. Echter SELL benötigt beobachtete zugehörige Ask-Hochs und -Tiefs; aktueller Spread plus historischem Bid rekonstruiert sie nicht. Der konstante Aufschlag von 0,8 Pip ist erfunden. Weder C, Kurs, spätere Indikatoren noch Ausführung verschieben die Niveaus. Fehlende Pflichtdaten verbrauchen den Rohkandidaten und sperren die Ausführung.
| Richtung | Stopp | Ziel | Körpermitte |
|---|---|---|---|
| BUY | 1.10273 | 1.10408 | 1.10300 |
| SELL | 1.10345 | 1.10210 | 1.10310 |
6. Nur die nächste Innenkerze bestätigt
C schließt genau fünf Minuten nach S. Zuerst abbrechen, wenn C einen festen Ausstieg berührt: BUY nutzt Bid-Tief auf oder unter S oder Bid-Hoch auf oder über T; SELL Ask-Hoch auf oder über S oder Ask-Tief auf oder unter T. Danach sind gleicher Kontext, gültige Zeit, ADX_C>=25 und BidHigh(C)<=BidHigh(S); BidLow(C)>=BidLow(S) nötig. Gleichheit an den Innenbegrenzungen ist erlaubt. Fehlendes planmäßiges C wird nicht ersetzt.
Definiere mid(S)=[BidOpen(S)+BidClose(S)]/2. BUY-C hat einen bullischen Körper, schließt über ihrer eigenen EMA20 und erfüllt BidClose(C)>mid(S); SELL-C hat einen bärischen Körper, schließt unter eigener EMA20 und erfüllt BidClose(C)<mid(S). Gleichheit an der Körpermitte scheitert. ADX muss bei C nicht steigen. Es ist eine begrenzte Erholung, kein Ausbruch über S-Hoch. Keine Pending-Order, kein zweites C und keine verspätete Bestätigung.
7. Am ersten beobachteten Kurs entscheiden
Verarbeite C genau einmal mit dem ersten beobachteten Symbolkurs nach ihrem planmäßigen Schluss. Fehlen dabei vollständige C-Daten, ist der Kandidat verbraucht. Verlange positive geordnete Bid/Ask-Werte, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip und Empfangsalter des eigenen Symbolkurses <=250 ms. Das ist geprüfte Zeit seit lokalem Empfang, keine aus MT4-Serverzeit abgeleitete Netzwerklatenz. Ein abgelehnter erster Kurs wird nicht durch einen günstigeren ersetzt.
Sende höchstens eine erste Marktanfrage bis einschließlich C+1 second; ohne rechtzeitigen Kurs verfällt sie. Prüfe aktuelle Preise, Alter, Kosten, Exposition, Margin, Mindestlot, Rechte und Broker-Stoppgrenzen erneut. Feste S, T und anfänglich berechnete Größe müssen zum aktuellen Preis samt Einstiegsreserve weiter Nettoverhältnis und Geldrisiko erfüllen. Kann SL/TP nicht mit der Einstiegsanfrage angehängt werden, entfällt der Trade. Stopp nicht erweitern, beim Warten nicht umdimensionieren und keine Pending-Order als Reparatur verwenden.
8. BUY: festes Ziel vor dem Einstiegskurs
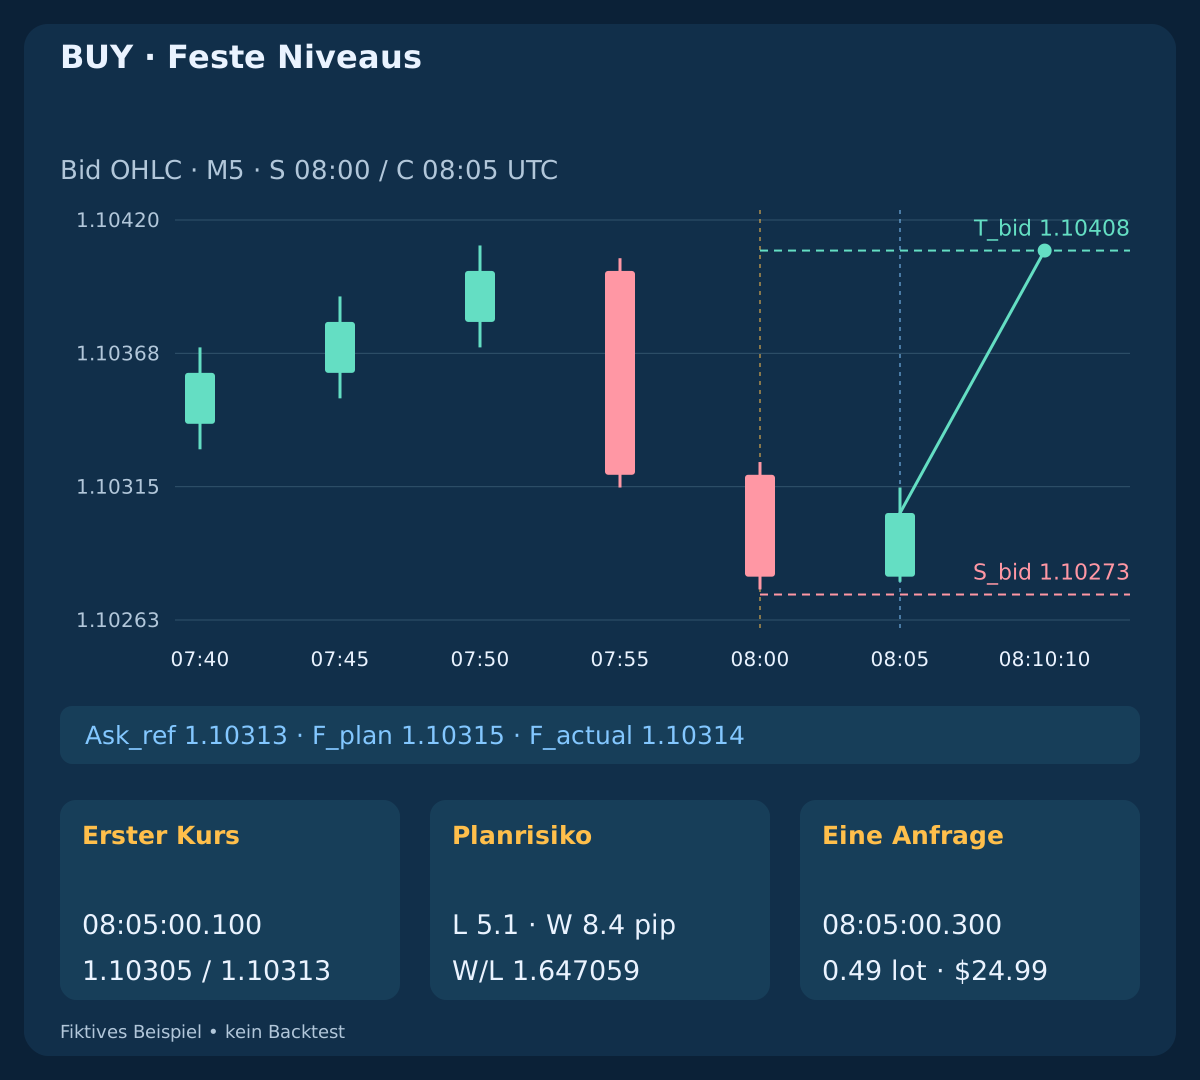
Im Beispiel liegt A bei 07:50, P bei 07:55, S bei 08:00 und C bei 08:05 UTC. ADX lautet 94.840440 / 92.603698 / 89.066867 / 85.782667: Er sinkt wie gefordert und bleibt über der Untergrenze. S öffnet bei 1.10320 und schließt bei 1.10280, also mid(S)=1.10300; BidClose(C)=1.10305. C-Hoch/-Tief 1.10315/1.10278 bleibt innerhalb von S mit 1.10325/1.10275.
Das frühere Sechs-Kerzen-Hoch 1.10410 ergibt S_bid=1.10273; T_bid=1.10408. Der erste Kurs 08:05:00.100; Bid/Ask=1.10305/1.10313 plant den ungünstigen Einstieg bei F_plan=Ask_ref+0.2 pip=1.10315. Die nachfolgenden Rechnungen erlauben 0,49 Lots. Die geschützte Anfrage um .300 hat 200 ms Empfangsalter; Serverausführung erfolgt bei 1.10314 um .450, Bestätigung um .500. Das sind getrennte Ereignisse; die Größe wird nach Ausführung nicht umgeschrieben.
9. SELL: gespiegelte Kerzen, tatsächlicher Ask-Schutz
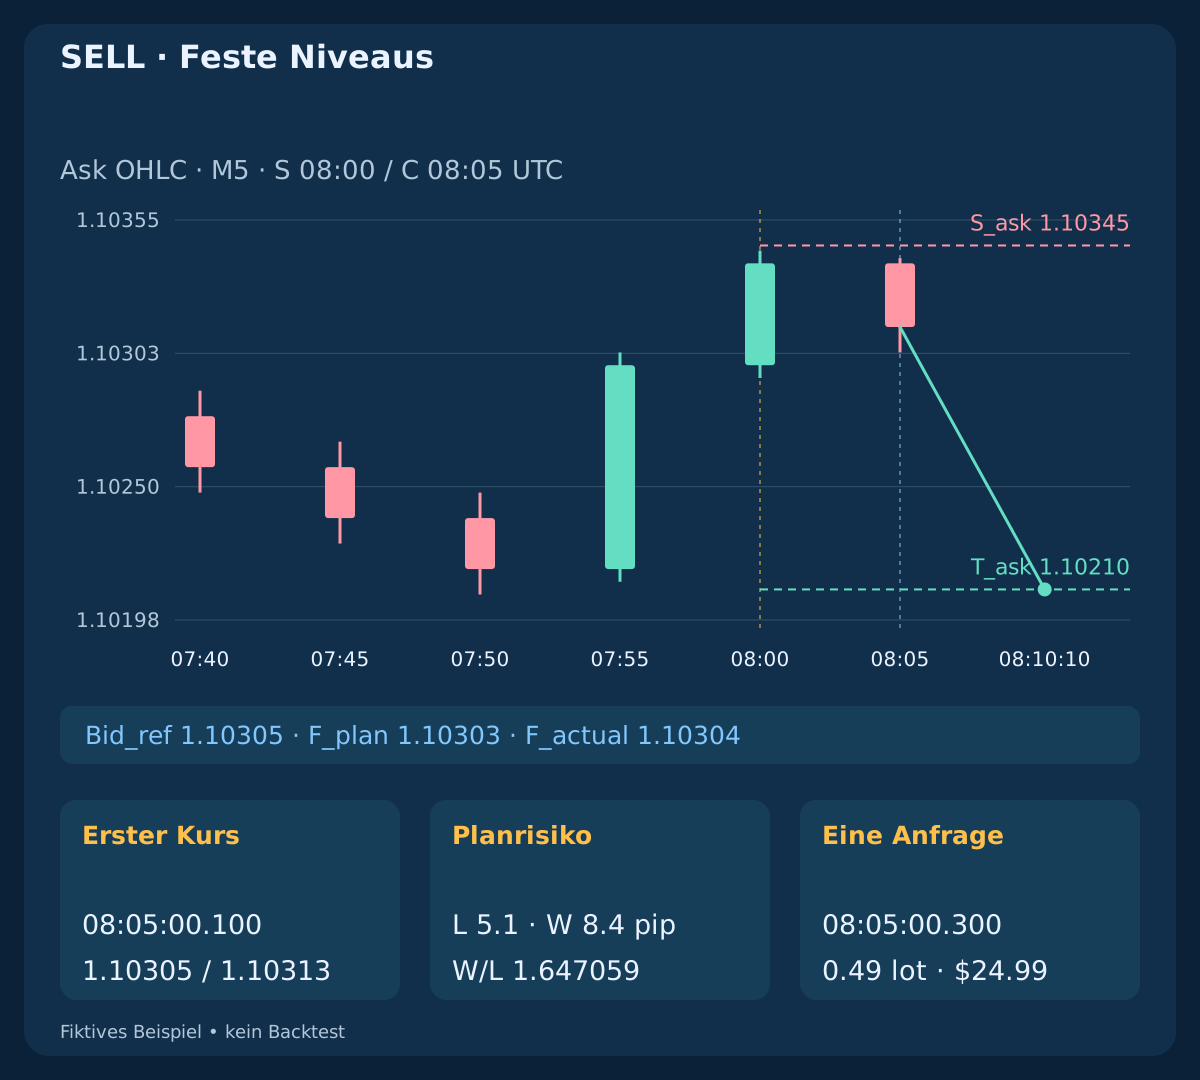
Der unabhängige SELL-Fall spiegelt Bid-Kerzen und Indikatorrichtung. Die Körpermitte von S beträgt 1.10310; C schließt mit bärischem Innenkörper darunter bei Bid 1.10305. ADX hat dieselben richtungslosen Werte. Die zugehörige Ask-Referenz ergibt S_ask=1.10345; T_ask=1.10210. Indikatoren nutzen weiterhin Bid, diese Ausstiegsschwellen aber Ask.
Der erste Bid/Ask ist erneut 1.10305/1.10313. SELL plant mit F_plan=Bid_ref−0.2 pip=1.10303 und führt tatsächlich bei 1.10304 aus. Planverlust und Ertrag entsprechen BUY nur wegen der absichtlichen Spiegelung. Ask-Ziel 1.10210 entspricht später Bid 1.10202 bei konstantem Spread. Daraus folgen weder gleiche reale Richtungsleistungen noch eine verlässliche historische Ask-Reihe.
10. Gescheiterte Signale bleiben verbraucht
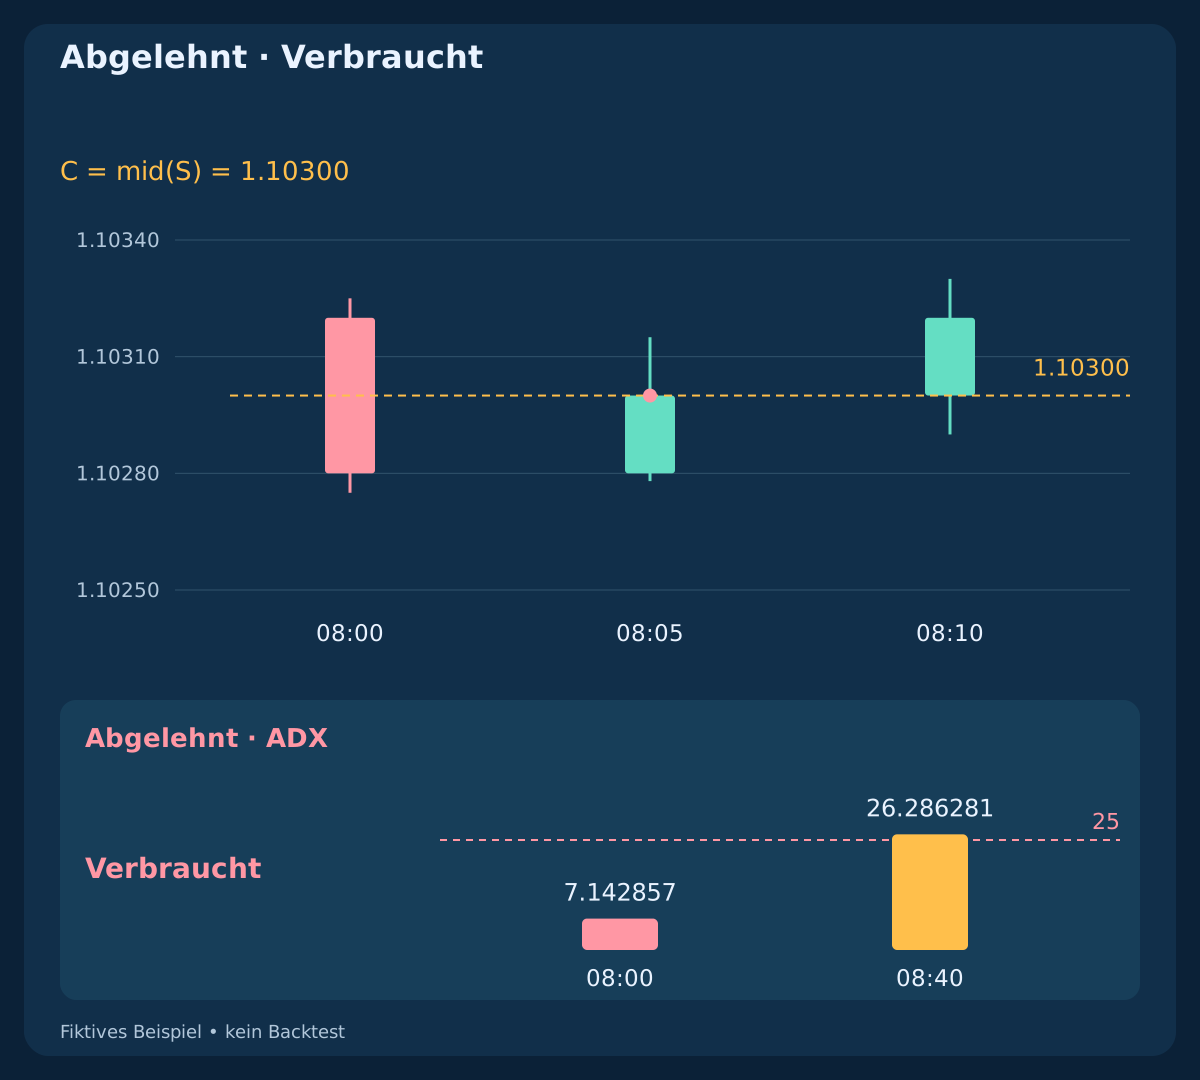
In midpoint_equal schließt C bei 1.10300=mid(S). Der spätere Schluss 1.10320 um 08:10 ist zu spät. In outside_confirmation beträgt C-Hoch 1.10326>1.10325: Die Begrenzung scheitert trotz Erholungsschluss. Beide senden nichts. In weak_strength beträgt S-ADX 7.142857; auch Vorstärke und Abkühlungsregel scheitern. ADX erreicht um 08:40 26.286281, doch das ursprüngliche Muster bleibt verbraucht.
In bad_first_quote ergibt Bid 1.10305 mit Ask 1.10316 einen Spread von 1,1 Pips. Das Nettoverhältnis ist zufällig genau 1,50, aber die Spreadgrenze scheitert. Der bessere 0,8-Pip-Kurs um .200 reaktiviert nichts. Dies sind getrennte erfundene Fälle, keine Folge eines Trades. Abgelehnte Fälle haben keine Einstiegsanfrage, kein Handelsvolumen und keinen realisierten Gewinn oder Verlust. Diagnostische Kurse und Größen sind kontrafaktisch, keine Ausführungen oder Nullrendite-Trades.
11. Nettozielraum entscheidet über Zulässigkeit
Angenommen werden USD-Konto, EUR 100.000 pro Standardlot und pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Reserviert sind 0,2 Pip ungünstiger Einstieg bereits in F_plan, 0,2 Pip verbleibender Ausstiegsslippage und 0,7 Pip lineare Gesamtprovision für Ein- und Ausstieg ohne Mindest- oder Zusatzgebühr. Restkosten sind c=0.7+0.2=0.9 pip. BUY nutzt L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c, SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Der Spread steckt bereits in den jeweiligen Einstiegs- und Ausstiegskursseiten.
L und W müssen positiv sein und W/L>=1.50 erfüllen. Der normale Kurs ergibt L=5.1; W=8.4; W/L=1.6470588. Ohne andere Exposition gilt lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.49: Planverlust 24,99 USD, Nettoziel 41,16 USD. Ein alternativer erster Kurs 1.10310/1.10318 erfüllt Spread und die 0,5-Pip-Verschiebungsgrenze, ergibt aber L=5.6; W=7.9; W/L=1.4107143: bei jeder Größe ablehnen. Unbekanntes Gesamtrisiko sperrt den Einstieg; nur eine eigene Position, keine Aufstockung oder Gegenabsicherung. Reserven garantieren keine Ausführung und sind keine tatsächlichen Gebühren.
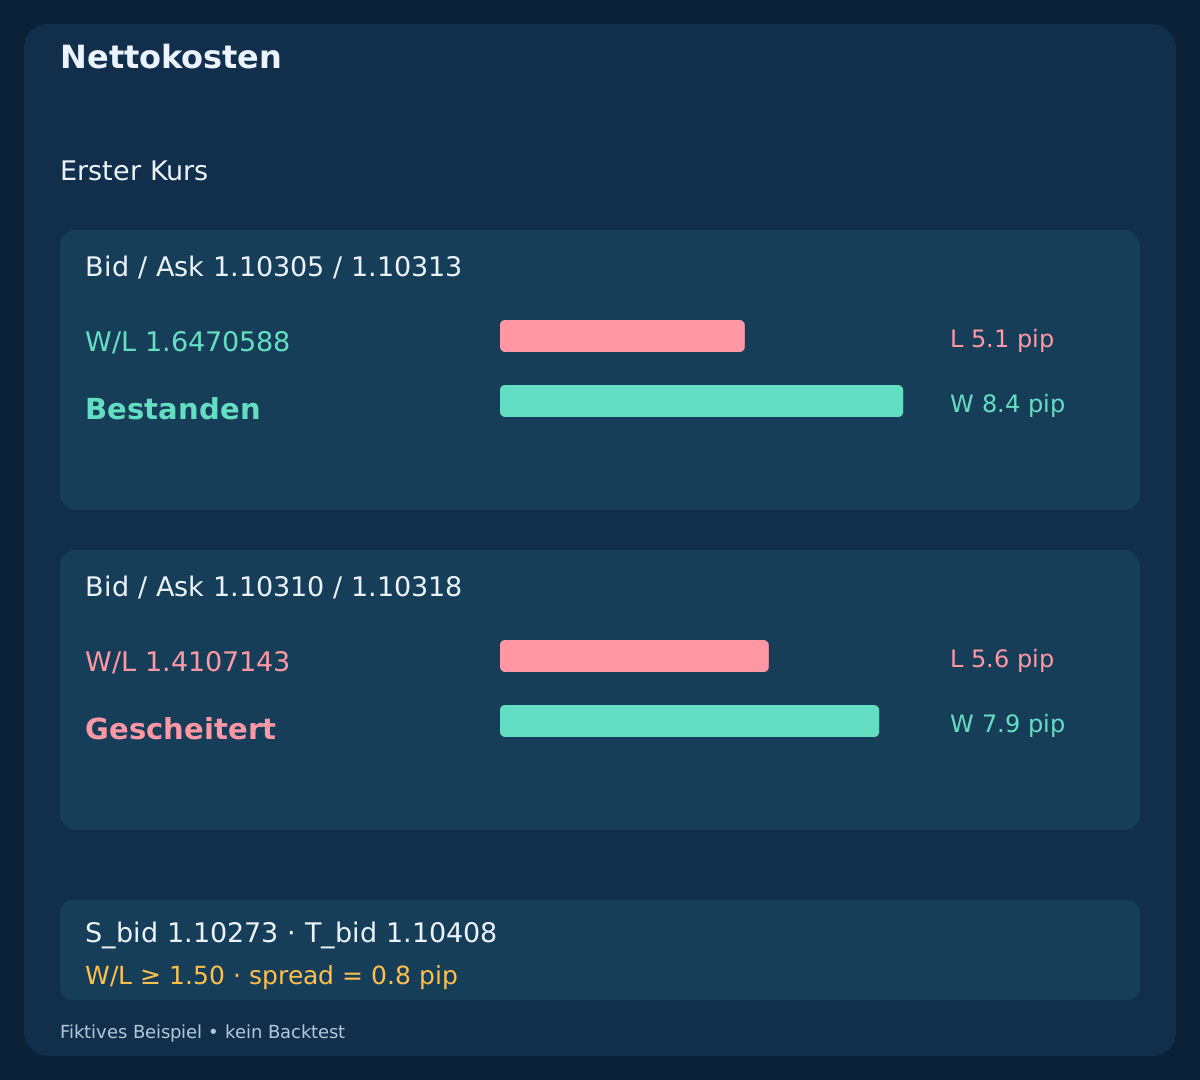
| Kurs | Verlust, Pips | Ertrag, Pips | Netto-W/L | Ergebnis |
|---|---|---|---|---|
| 1.10305 / 1.10313 | 5.1 | 8.4 | 1.6470588 | Bestanden |
| 1.10310 / 1.10318 | 5.6 | 7.9 | 1.4107143 | Gescheitert |
12. Preisausstiege und fünfzehn Minuten Zeitlimit
Schließe den gesamten BUY bei Bid<=S_bid OR Bid>=T_bid oder SELL bei Ask>=S_ask OR Ask<=T_ask. Falls noch offen, verlange den vollständigen Ausstieg beim ersten gültigen Kurs ab min(C+15 minutes,10:00 UTC), gerechnet ab C statt ab Ausführung. Gleiche einen bereits vom Broker ausgeführten Ausstieg vor einer weiteren Schließanfrage ab. Management wartet nicht auf Einstiegsbedingungen für Spread, EMA oder ADX. Kein Trailing, keine Teilschließung, Zielverlängerung oder Indikatorausstieg.
Die Zielfälle erreichen die richtige Kursseite um 08:10:10 und ergeben 9.4−0.7=8.7 net pips; $42.63. Unverbrauchte Reserven werden nicht als Gebühren berechnet. Der Gap-Fall springt von Bid 1.10320 auf 1.10230 und schließt dort: −9.1 net pips; −$44.59, über den geplanten 25 USD. Der Zeitfall erhält den ersten fälligen Kurs um 08:20:00.200 und schließt um .350 bei Bid 1.10300 für −2.1 net pips; −$10.29. Stopps, Budgets und Reserven begrenzen nicht jeden realisierten Verlust.
| Ergebnis | Netto-Pips | Netto-USD |
|---|---|---|
| BUY / Ziel | 8.7 | 42.63 |
| SELL / Ziel | 8.7 | 42.63 |
| BUY / Kurslücke | -9.1 | -44.59 |
| Ausstieg / 15 min | -2.1 | -10.29 |
| Anfrage / 128 | 8.7 | 42.63 |
13. Unbekannte Einstiegsergebnisse abgleichen
Timeout beweist keinen fehlgeschlagenen Einstieg. In timeout_reconciled wird um 08:05:00.300 gesendet, serverseitig um .450 ausgeführt, um 08:05:01 Fehler 128 gemeldet und um 08:05:02 die geschützte Position gefunden. Neue Einstiege sperren; eigene Positionen, Pending-Orders und Historie mit Kennungen, Symbol, Richtung und Volumen abgleichen. Ein Kommentar garantiert keine Idempotenz. Keinen blinden Ersatzeinstieg senden.
Fehlt einer verifizierten eigenen Ausführung der korrekte feste Schutz, ist die vorab bestimmte Reaktion eine vollständige Marktausstiegsanfrage bei gültigem Kurs und ausreichenden Rechten. Ablehnung oder unklare Ergebnisse danach melden und abgleichen. Schließungen nicht blind wiederholen und fremde Positionen nicht anfassen. Einstiegssperren beenden das Positionsmanagement nicht. Nach Neustart müssen Zuordnung, akzeptierter Schutz, ungeklärte Anfragen und Verbrauchszustand wiederhergestellt werden.
14. Fehlerszenarien und getrennte Varianten
Sinkender ADX kann einer echten Trendwende vorausgehen. Zwei Gegenkerzen können einen größeren Abverkauf einleiten, eine Innenkerzenerholung vorübergehend bleiben. EMA läuft nach; ein historisches Sechs-Kerzen-Extrem verspricht keine erneute Berührung. Selbst kleiner Spread kann nach Kosten zu wenig Zielraum lassen. Wenige Kurse, fehlendes Ask, Brokergrenzen und Lücken können ein sauberes Bid-Bild unhandelbar machen.
Die Basis hat keine automatische Nachrichtensperre; UTC-Zeiten sind kein Nachrichtenfilter. Eine Variante muss die vollständige Sperr-, Spread-Erholungs- und Frischsignalregel vorab definieren, einschließlich verbrauchter Muster. Vergleiche auch verpasste Trades und Kosten. Andere EMA-Startwerte, ADX-Glättung, Körpergrenzen, Zeiten, Zielfenster oder Ausstiege sind vorher erklärte Varianten, keine nachträglichen Ergebnisanpassungen.
15. Zehn unabhängige Lehrfälle reproduzieren
Die drei CSVs enthalten 1.238 Kerzen und 2.001 Ereignisse mit vollständigem Vorlauf, fünf Ablehnungen und fünf alternativen Einstiegsfällen. Das sind konstruierte Abläufe, keine historischen Beobachtungen, gleichzeitigen Positionen, Portfolios oder Trefferquotenstichproben. Nach Einstieg definieren der erklärte sekündliche Kursstrom und ausdrückliche Endkurse alle ausführbaren Beobachtungen. Analytische Schlussmarken behaupten keinen ausführbaren Kurs im selben Moment. Finanzierung und Zusatzkosten fehlen im Beispiel.
Berechne EMA-Startwerte, TR, DM, DI, DX und ADX neu; spiele Kontext und Erstmustermarke vor den Filtern nach. Prüfe früheres Ziel, korrekte Schutzseite, Begrenzung, strenge Körpermittenerholung, ersten Kurs, Nettoverhältnis, feste Größe und chronologische Ausstiege. Beziehe Null, Gleichstände, Grenzgleichheit, Verbrauch außerhalb der Zeit, fehlendes C, alte Kurse, Ablauf, unbekannte Exposition, Neustart und Timeout ein. Leistungsforschung benötigt ungenutzte Zeiträume, echte Bid/Ask-Ausführung und Brokergrenzen; die CSVs prüfen nur Mechanik.
Fiktive M5-Kerzen herunterladen (CSV)
16. Kurze Ausführungscheckliste
Stelle vollständige geschlossene Daten, tatsächlichen EMA-Abschnitt und Verbrauch fest. Wähle erstes A–P–S, prüfe nachlassende Stärke, Kursqualität, Zeit und sechs frühere Kerzen. Fixiere S und T. Prüfe nur planmäßiges C: erst besuchte Ausstiege, dann Begrenzung, Kontext, ADX und strenge Körpermittenerholung. Bewerte ersten Kurs einmal, berechne Nettozielraum und feste Größe, prüfe Ausführungsgrenzen und sende höchstens eine geschützte Anfrage rechtzeitig.
Gleiche die Anfrage ab und verwalte die bestätigte Position mit festen Niveaus und Zeitlimit. Warte nach Ablehnung auf einen neuen EMA-Abschnitt mit eigenem vollständigem Muster. Halte Ablehnungen, Unklarheiten und Kosten fest. Diese endliche Regel macht die Hypothese prüfbar; sie beweist weder positive Erwartung noch garantierte Verlustgrenze oder geeignete Live-Einstellungen.
Häufige Fragen
Bedeutet fallender ADX, dass verkauft werden soll?
Nein. ADX wählt keine Richtung. EMA-Kontext bestimmt BUY oder SELL; ein genau festgelegter ADX-Rückgang wird während des Rücklaufs oberhalb einer Untergrenze untersucht.
Muss C für BUY über das Setup-Hoch ausbrechen?
Nein. C bleibt innerhalb der Bid-Spanne von S und schließt bullisch über der Körpermitte von S und der eigenen EMA20. Ein Hoch-Ausbruch wäre ein anderes Modell.
Ist das Ziel ein bestätigter Swing oder festes R-Vielfaches?
Beides nicht. Es stammt aus sechs geschlossenen Kerzen vor dem Rücklauf mit nach innen tickgerundetem Puffer, ohne spätere Pivotbestätigung oder R-Projektion ab Einstieg.
Kann eine kleinere Position zu wenig Zielraum retten?
Nein. Sie ändert Geldbeträge, nicht das geplante Nettoverhältnis. Der teurere erste Kurs verfehlt 1,50 trotz zulässigem Spread und Abstand.
Erneuert später besserer ADX das abgelehnte Muster?
Nein. Das erste strukturelle A–P–S verbraucht den EMA-Abschnitt vor der Qualifikation. Spätere Stärke, Bestätigung oder Kurse stellen es nicht wieder her; neuer Abschnitt und neues Muster sind nötig.
Sind die Beispiele bestätigte Handelsergebnisse?
Nein. Es sind unabhängige erfundene Eingaben für Mechanik und Buchhaltung, keine Marktbeobachtungen oder Backtests. Die gezeigte Kurslücke kann sogar das Planbudget überschreiten.
Quellen und Forschungsnotizen
Offizielle Dokumentation beschreibt Durchschnitte, ADX-Puffer und Orderparameter. Initialisierung, Muster, Schwellen, Zeiten, Risiko und Preise sind Forschungsannahmen, keine Anbieterempfehlungen oder Rentabilitätsbelege.
- MetaTrader 4: moving average definitions
- MQL4: ADX buffers and historical shift
- MQL4: protected market-order parameters
Forschungshypothese zu Lernzwecken. Erfundenes Kurs- und Ausführungsgeschehen; keine bestätigte Leistung, validierten Live-Einstellungen oder garantierte Verlustgrenze.