

Un filtro di tendenza non dice se resta spazio per uno scalp. Il modello seleziona un ritracciamento di due candele, richiede un recupero contenuto e mantiene un target ricavato dai prezzi precedenti. ADX più alto in seguito o una posizione minore non riparano segnali respinti o rendimento netto insufficiente. Tutti i casi sono inventati.
1. Che cosa distingue questa ipotesi
Il modello studia un recupero contenuto dopo due candele contrarie in un contesto EMA esistente. Non attende la rottura del box H1 fisso e non usa reset RSI o attraversamento centrale come il modello EMA/RSI. Il target deriva da sei candele prima del ritracciamento, non da un multiplo proiettato del rischio iniziale. Non si dichiarano vantaggi verificati, parametri ottimizzati o un Expert Advisor pronto.
EMA dà la direzione; ADX misura forza senza scegliere BUY o SELL. Qui si richiede deliberatamente un calo ADX durante il ritracciamento, mantenendo un minimo. È un’ipotesi distinta dall’ingresso con ADX crescente, non un invito generale a negoziare ADX in discesa. Usa OHLC Bid M5 consecutivi chiusi e storico Ask reale corrispondente per SELL. Il contratto EURUSD fittizio è pip=0.0001; point=tick=0.00001.
2. Definire il riferimento finito dei calcoli
Inizializza EMA20 e EMA50 con le prime 20 e 50 chiusure, poi applica EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Da k1 usa u=High(k)−High(k−1); v=Low(k−1)−Low(k); TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Il DM positivo è u solo se positivo e strettamente maggiore di v; quello negativo è v solo se positivo e strettamente maggiore di u. In caso di parità entrambi valgono zero.
A k14 inizializza le medie smussate di TR e dei due DM con k1–k14; poi W(k)=[13×W(k−1)+raw(k)]/14; DI_plus=100×W(DM_plus)/W(TR); DI_minus=100×W(DM_minus)/W(TR); DX=100×abs(DI_plus−DI_minus)/(DI_plus+DI_minus). Con TR smussato positivo e somma DI zero, DX vale zero; TR smussato zero rende la decisione non disponibile. ADX parte a k27 dalla media DX14–DX27, poi ADX(k)=[13×ADX(k−1)+DX(k)]/14. Confronta valori completi e buffer con orari corrispondenti prima di dichiarare parità fra piattaforme: il nome ADX14 non basta. MODE_MAIN MT4 è ADX, non una linea DI. Shift 0 si sta formando; salva gli orari chiusi invece di indici mobili.
3. Selezionare una volta il primo A–P–S
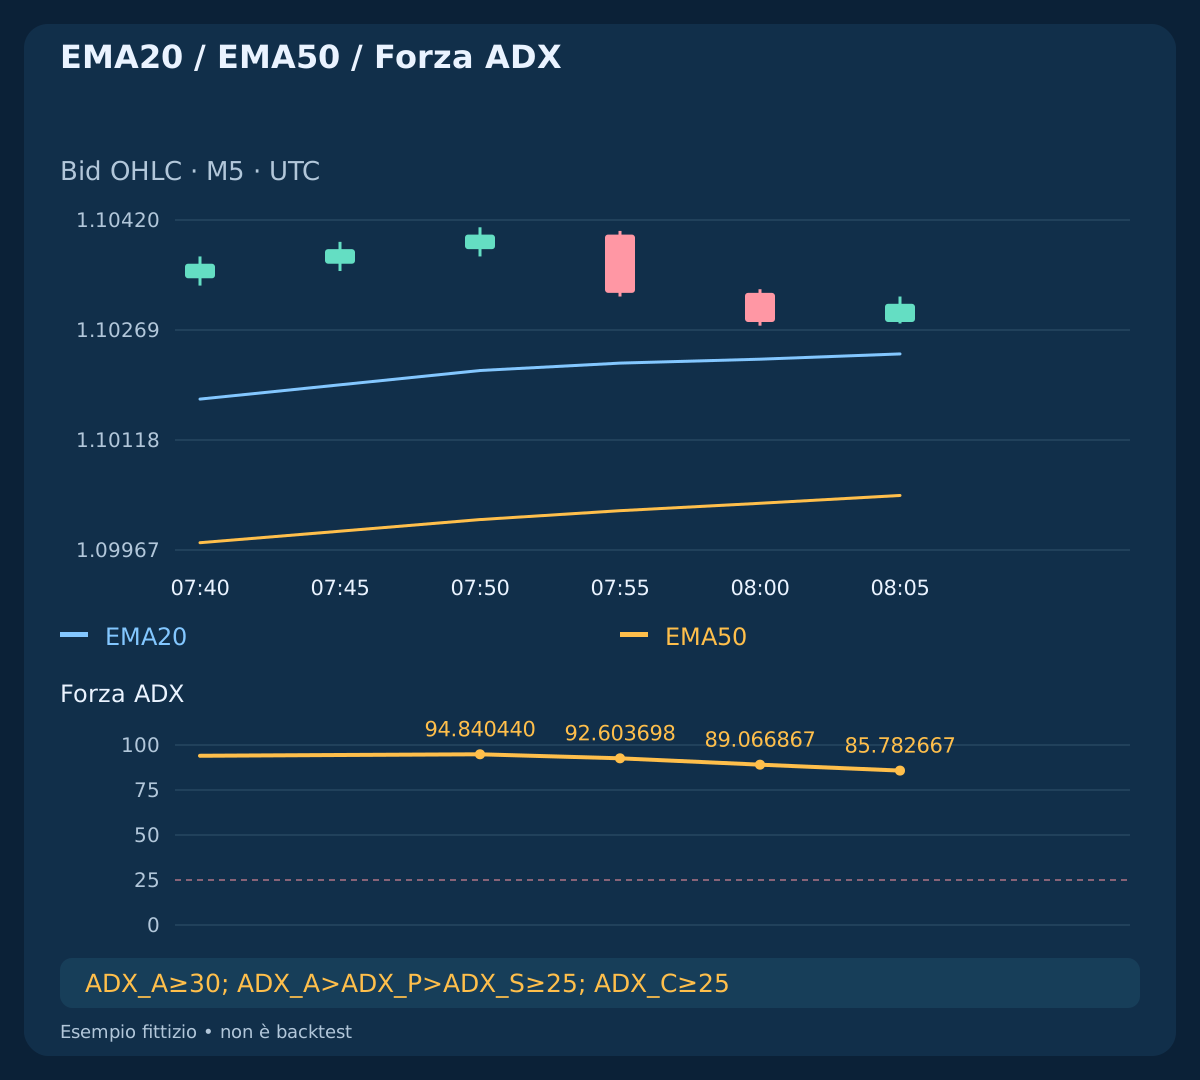
Definisci contesto BUY F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)] e SELL F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. Il segmento inizia quando la condizione passa da falsa a vera e termina appena fallisce. L’uguaglianza è esclusa. A, P e S sono tre candele chiuse consecutive dello stesso segmento: A ha corpo in direzione del trend, P/S due corpi rigorosamente contrari. I doji non soddisfano il pattern.
In BUY A chiude sopra l’apertura e P/S sotto; SELL inverte i confronti. Consuma il primo pattern strutturale su S prima di qualità, ADX, ora o esecuzione. Un secondo più bello non sostituisce il primo fallito. Segui il contesto anche fuori orario; l’orologio non lo riarma. Dopo riavvio riconcilia esposizione e ricostruisci il consumo senza ordini storici. Segmento o titolarità incerti bloccano l’ingresso.
4. Ritracciamento con forza in calo ma sufficiente
Richiedi ADX_A>=30; ADX_P<ADX_A; ADX_S<ADX_P; ADX_S>=25. Per BUY A chiude sopra EMA20 e i minimi Bid P/S sono strettamente sopra le rispettive EMA20. Per SELL A chiude sotto e i massimi Bid P/S sono strettamente sotto. DI è diagnostica del calcolo, senza altro incrocio obbligatorio. L’accordo non costituisce prova indipendente: i prezzi di partenza si sovrappongono.
La dimensione complessiva dei corpi P/S rispetta 2<=body_P/pip+body_S/pip<=15, con range(P)<=12 pips; range(S)<=6 pips. Corpo è valore assoluto chiusura meno apertura; range è massimo meno minimo, non true range. Anche le sei candele che terminano in A appartengono allo stesso contesto. S e C chiudono in [07:00,10:00) UTC. Controlla lo scarto broker-UTC della data. Sono soglie di ricerca, non garanzie di assenza di notizie o orari automaticamente adeguati all’ora legale.
| Ora UTC | EMA20 | EMA50 | ADX |
|---|---|---|---|
| 07:50 / A | 1.10213468 | 1.10008908 | 94.840440 |
| 07:55 / P | 1.10223614 | 1.10021108 | 92.603698 |
| 08:00 / S | 1.10228984 | 1.10031260 | 89.066867 |
| 08:05 / C | 1.10236224 | 1.10041995 | 85.782667 |
5. Fissare entrambe le uscite su S
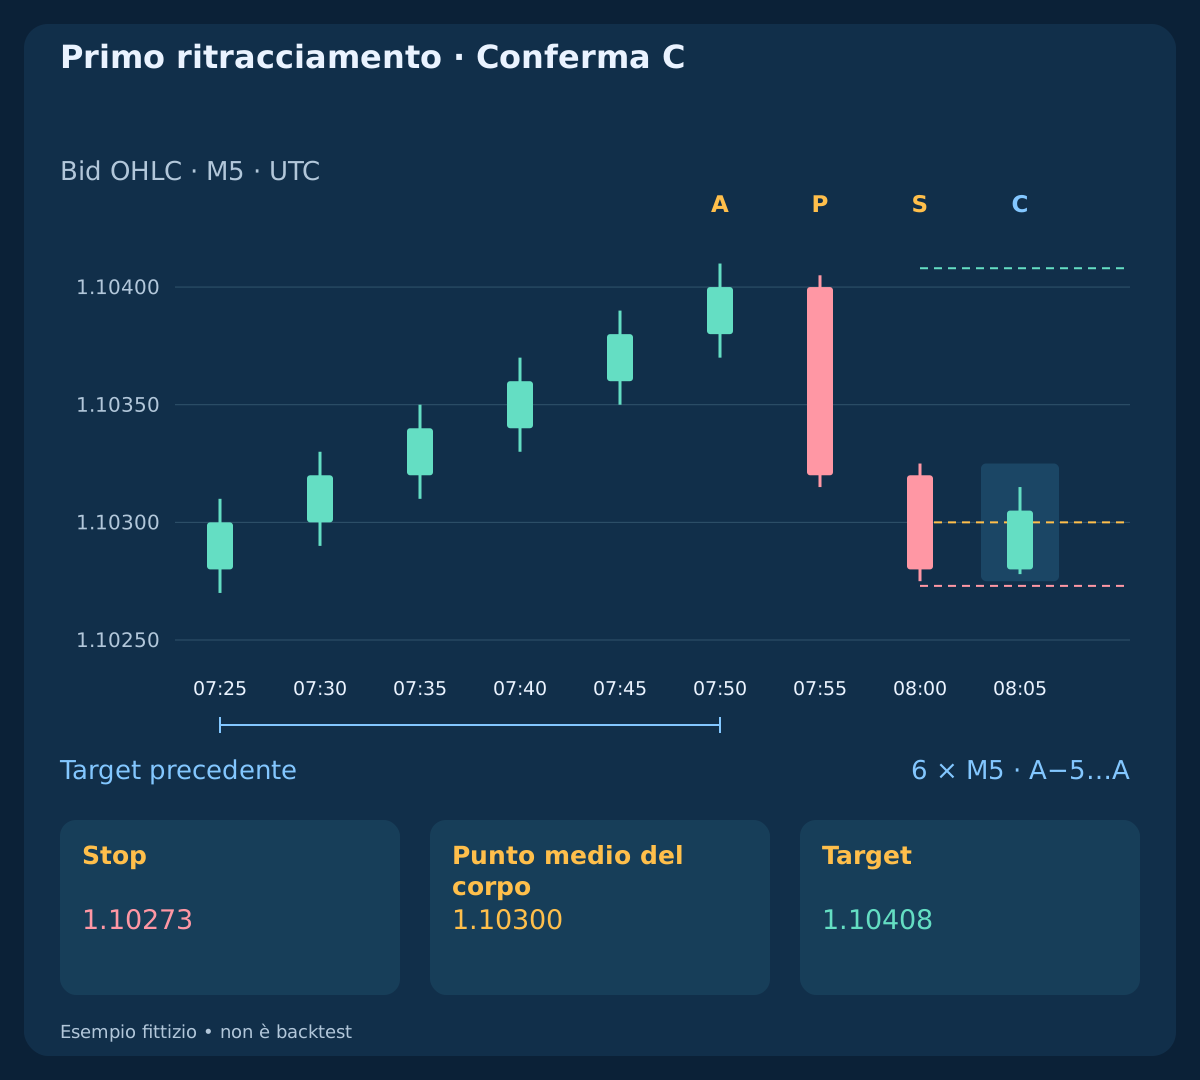
Il riferimento di sei candele termina in A ed esclude P/S. Fissa BUY: T_bid=floor_tick(max(BidHigh[A−5..A])−0.2 pip); SELL: T_ask=ceil_tick(min(AskLow[A−5..A])+0.2 pip). È un estremo storico della finestra, non un pivot confermato da candele future. Su S i massimi Bid P/S per BUY devono restare strettamente sotto T, o i minimi Ask P/S per SELL strettamente sopra T: un obiettivo già visitato respinge il candidato.
Fissa la protezione a BUY: S_bid=floor_tick(min(BidLow(P),BidLow(S))−0.2 pip); SELL: S_ask=ceil_tick(max(AskHigh(P),AskHigh(S))+0.2 pip). Arrotonda stop verso l’esterno e target verso l’interno sul tick realmente eseguibile. SELL reale richiede massimi e minimi Ask osservati corrispondenti; spread attuale più Bid storico non li ricostruisce. Lo scarto fisso di 0,8 pip è inventato. C, quotazione, indicatori successivi ed eseguito non spostano le uscite. Dati obbligatori assenti consumano il candidato grezzo e bloccano l’esecuzione.
| Direzione | Stop | Target | Punto medio del corpo |
|---|---|---|---|
| BUY | 1.10273 | 1.10408 | 1.10300 |
| SELL | 1.10345 | 1.10210 | 1.10310 |
6. Conferma solo la candela interna successiva
C chiude esattamente cinque minuti dopo S. Annulla prima se tocca un’uscita fissa: BUY usa minimo Bid pari o sotto S o massimo Bid pari o sopra T; SELL usa massimo Ask pari o sopra S o minimo Ask pari o sotto T. Poi richiedi stesso contesto, ore valide, ADX_C>=25 e BidHigh(C)<=BidHigh(S); BidLow(C)>=BidLow(S). Ai bordi interni l’uguaglianza è ammessa. Una C programmata mancante non si sostituisce più tardi.
Definisci mid(S)=[BidOpen(S)+BidClose(S)]/2. C BUY deve avere corpo rialzista, chiudere sopra la propria EMA20 e rispettare BidClose(C)>mid(S); C SELL deve essere ribassista, chiudere sotto la propria EMA20 e rispettare BidClose(C)<mid(S). L’uguaglianza al punto medio non passa. ADX non deve necessariamente salire su C. È un recupero contenuto, non una rottura del massimo S. Nessun pendente, seconda C o conferma tardiva.
7. Decidere sulla prima quotazione osservata
Elabora C una volta sulla prima quotazione del simbolo osservata dopo il suo orario di chiusura. Se allora non ci sono i dati C completi, consuma il candidato. Richiedi Bid/Ask positivi e ordinati, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip e anzianità dalla ricezione locale della quotazione del simbolo <=250 ms. È tempo verificato dalla ricezione, non latenza di rete dedotta dall’orario server MT4. Una prima quotazione respinta non si sostituisce con una migliore.
Invia al massimo una richiesta iniziale a mercato entro C+1 second, compreso il limite; senza quotazione in tempo il candidato scade. Ricontrolla prezzi attuali, anzianità, costi, esposizione, margine, lotto minimo, permessi e vincoli stop. S, T e volume iniziale fissi devono ancora rispettare rapporto netto e rischio monetario al prezzo corrente con riserva avversa. Se non puoi allegare SL/TP fissi all’ingresso, salta. Non ampliare stop, ridimensionare aspettando o usare pendenti per riparare il fallimento.
8. BUY: target fisso prima della quotazione d’ingresso
Nel campione A è alle 07:50, P alle 07:55, S alle 08:00 e C alle 08:05 UTC. ADX è 94.840440 / 92.603698 / 89.066867 / 85.782667: cala come richiesto e resta sopra il minimo. S apre a 1.10320 e chiude a 1.10280, quindi mid(S)=1.10300; BidClose(C)=1.10305. Massimo/minimo C 1.10315/1.10278 resta dentro S 1.10325/1.10275.
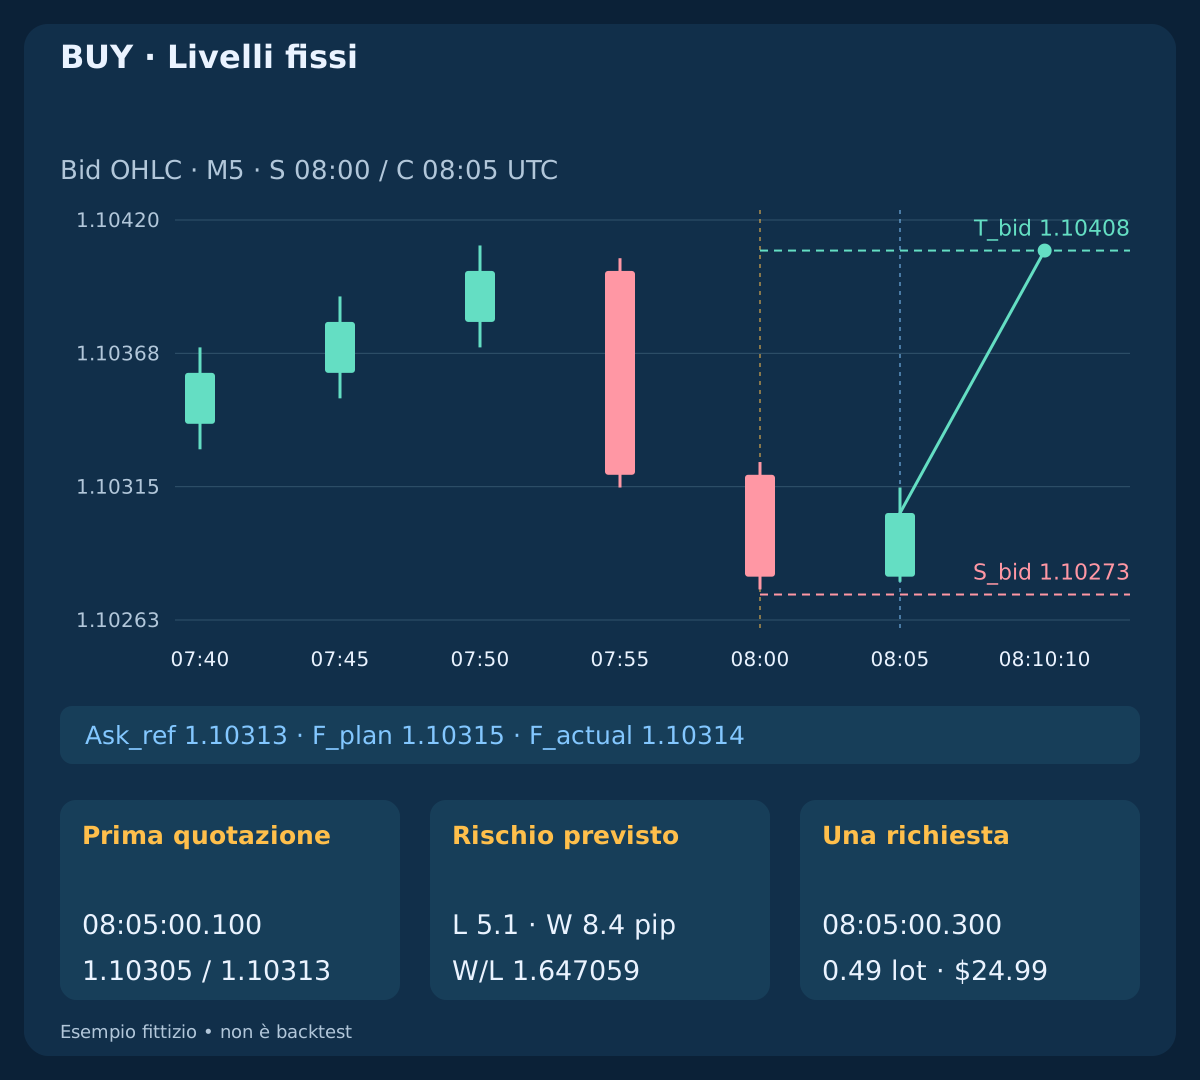
Il precedente massimo su sei candele è 1.10410, da cui S_bid=1.10273; T_bid=1.10408. La prima quotazione 08:05:00.100; Bid/Ask=1.10305/1.10313 pianifica l’ingresso avverso a F_plan=Ask_ref+0.2 pip=1.10315. I calcoli successivi ammettono 0,49 lotti. La richiesta protetta a .300 ha 200 ms dalla ricezione; il server esegue a 1.10314 in .450 e conferma in .500. Sono eventi separati; il volume non si riscrive dopo l’eseguito.
9. SELL: candele riflesse e protezione Ask reale
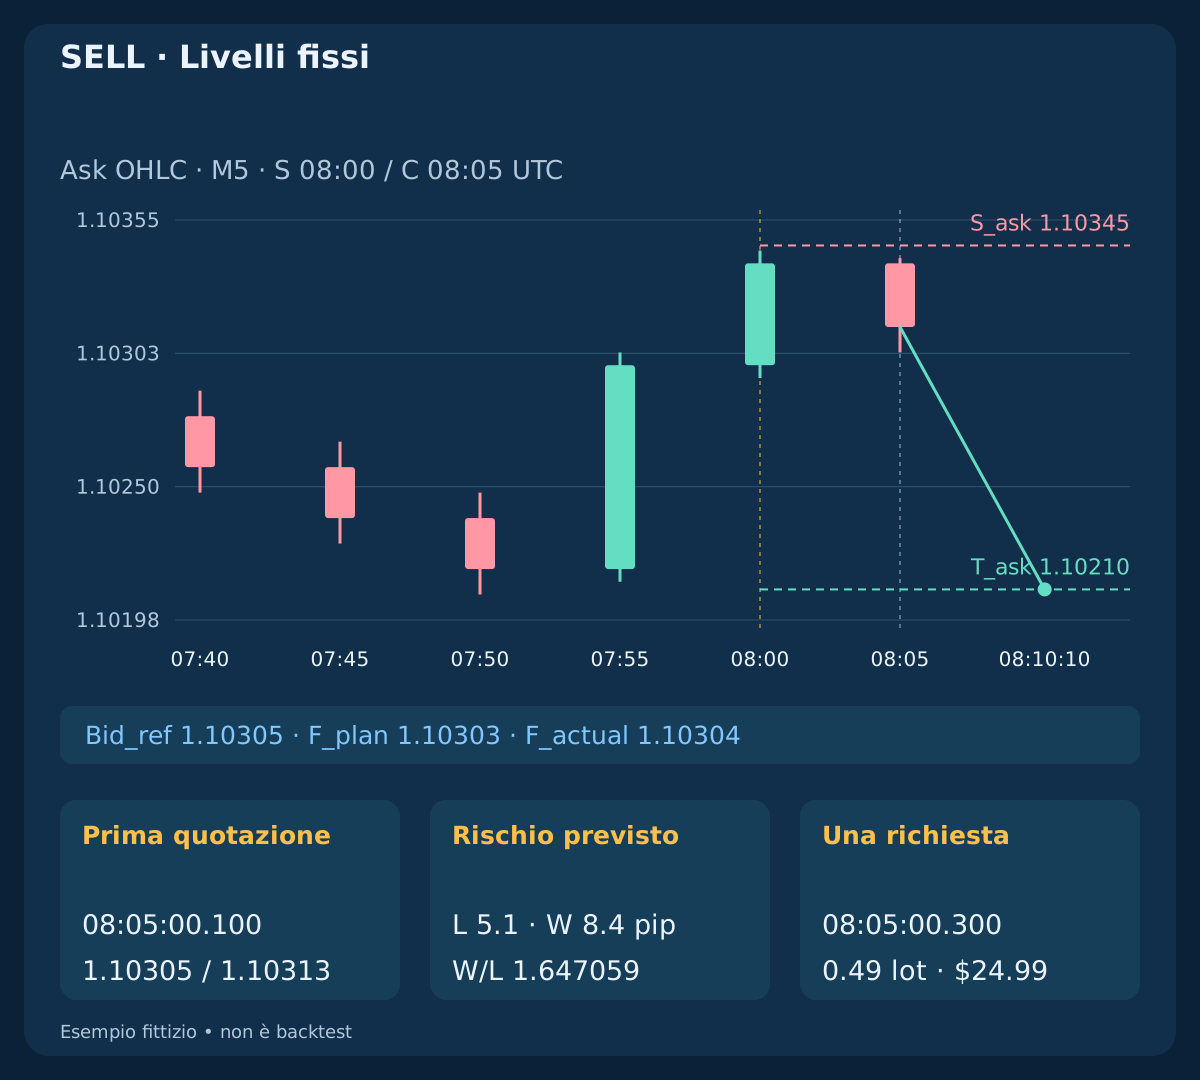
Il caso SELL indipendente inverte candele Bid e direzione dell’indicatore. Il punto medio del corpo S è 1.10310; C chiude al Bid 1.10305 sotto di esso, con corpo ribassista interno. ADX mantiene gli stessi valori non direzionali. L’Ask corrispondente dà S_ask=1.10345; T_ask=1.10210. Gli indicatori restano Bid; questi livelli d’uscita si attivano su Ask.
Il primo Bid/Ask è ancora 1.10305/1.10313. SELL pianifica a F_plan=Bid_ref−0.2 pip=1.10303 ed esegue effettivamente a 1.10304. Perdita e rendimento previsti coincidono con BUY solo per il riflesso deliberato dei dati. Il target Ask 1.10210 corrisponde poi al Bid 1.10202 con spread costante. Non dedurre prestazioni reali uguali o una serie Ask storica attendibile da questa simmetria.
10. Le opportunità fallite restano consumate
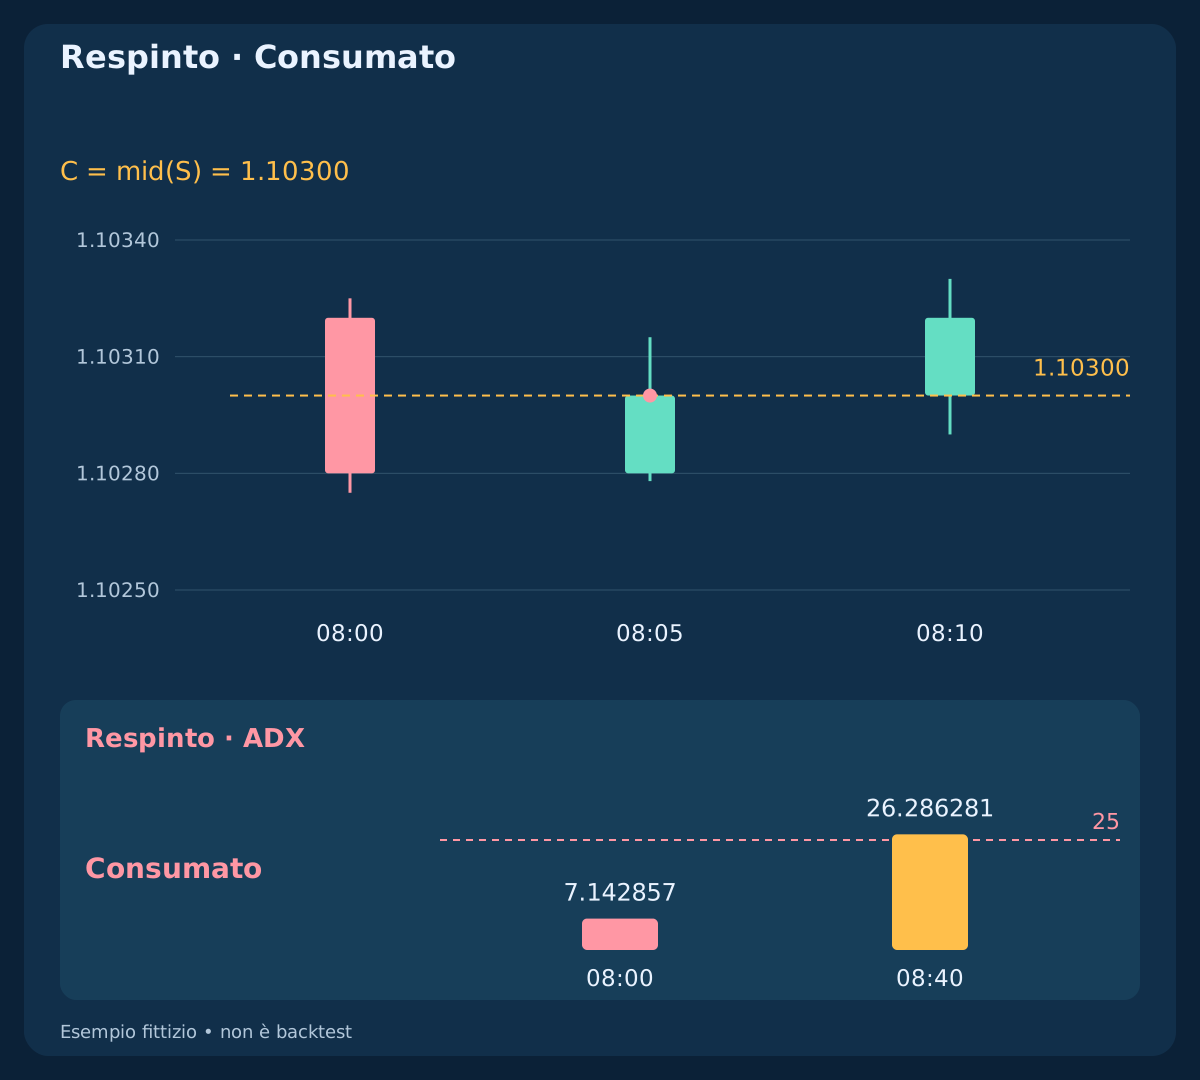
In midpoint_equal C chiude a 1.10300=mid(S). La chiusura 1.10320 alle 08:10 è tardiva. In outside_confirmation il massimo C è 1.10326>1.10325: fallisce il contenimento anche se la chiusura recupera. Nessuno invia ingresso. In weak_strength ADX di S vale 7.142857 e falliscono anche forza precedente e calo richiesto. ADX arriva a 26.286281 alle 08:40, ma il pattern iniziale resta consumato.
In bad_first_quote Bid 1.10305 e Ask 1.10316 danno spread di 1,1 pip. Il rapporto netto è esattamente 1,50, ma lo spread non passa. La quotazione migliore di 0,8 pip in .200 non riattiva nulla. Sono casi inventati separati, non una sequenza di una singola operazione. I respinti non hanno richiesta trasmessa, volume negoziato o risultato realizzato. Prezzi e dimensioni diagnostici sono controfattuali, non eseguiti o operazioni a rendimento zero.
11. Lo spazio dopo i costi decide l’ammissibilità
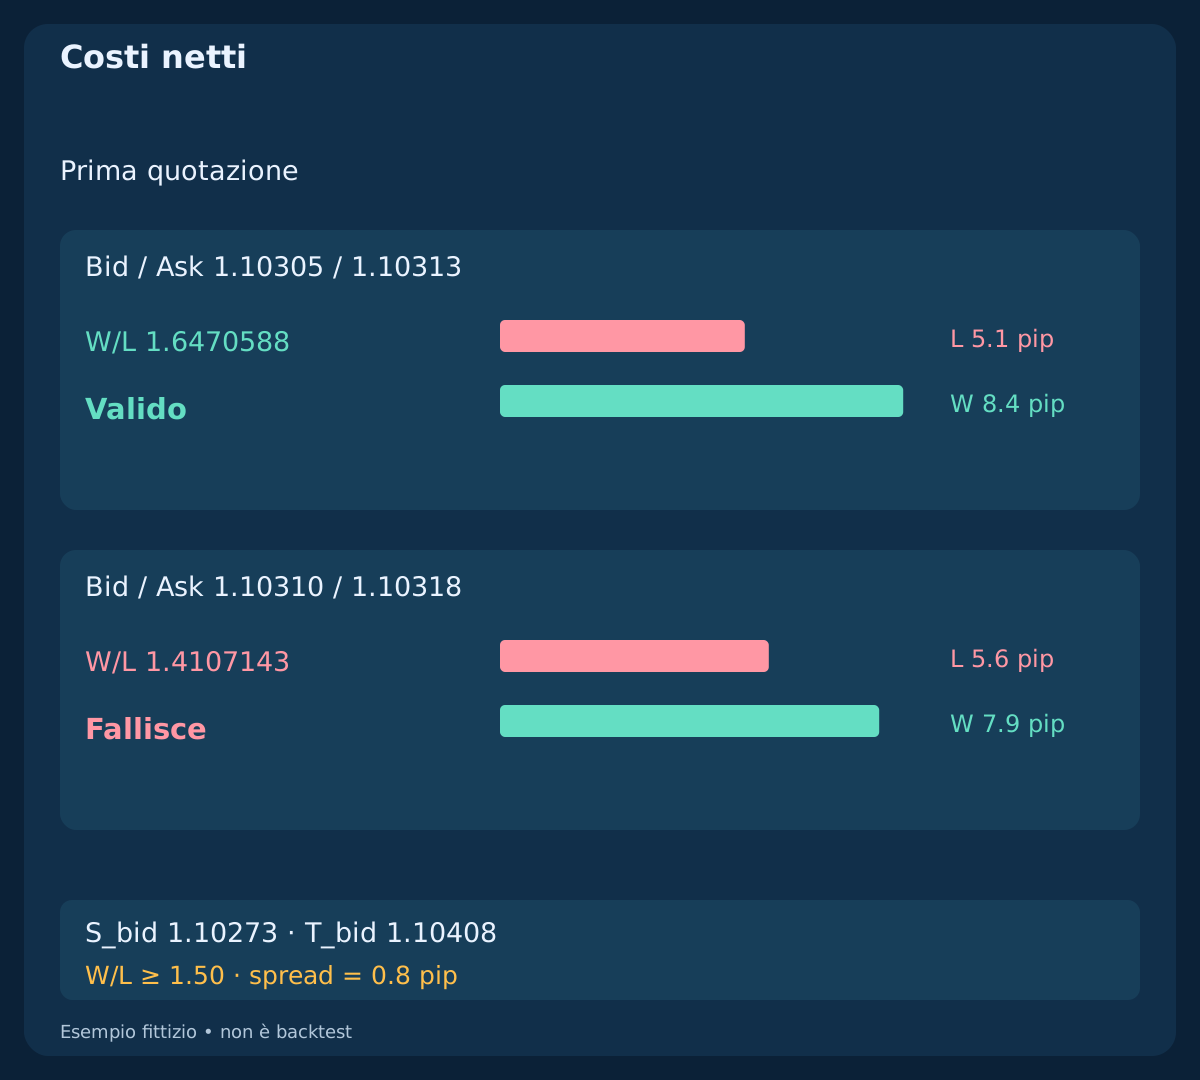
Supponi conto USD, EUR 100.000 per lotto standard e pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Prevedi 0,2 pip di ingresso avverso già in F_plan, 0,2 di slippage d’uscita restante e 0,7 pip di commissione lineare complessiva apertura-chiusura senza minimo o altri costi. Il costo residuo è c=0.7+0.2=0.9 pip. BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Lo spread è già incluso nelle corrette quotazioni d’ingresso e uscita.
Richiedi L e W positivi e W/L>=1.50. La quotazione normale dà L=5.1; W=8.4; W/L=1.6470588. Senza altra esposizione, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.49: perdita prevista 24,99 USD, target netto 41,16 USD. La prima quotazione alternativa 1.10310/1.10318 passa spread e limite di scostamento 0,5 pip ma dà L=5.6; W=7.9; W/L=1.4107143: respingi a ogni dimensione. Rischio aggregato ignoto blocca l’ingresso; una sola posizione propria, senza aggiunte o hedge. Le riserve non garantiscono eseguiti né sono commissioni effettive.
| Quotazione | Perdita, pip | Rendimento, pip | W/L netto | Risultato |
|---|---|---|---|---|
| 1.10305 / 1.10313 | 5.1 | 8.4 | 1.6470588 | Valido |
| 1.10310 / 1.10318 | 5.6 | 7.9 | 1.4107143 | Fallisce |
12. Uscite di prezzo e quindici minuti di limite
Chiudi tutto BUY con Bid<=S_bid OR Bid>=T_bid o tutto SELL con Ask>=S_ask OR Ask<=T_ask. Se ancora aperto, richiedi uscita totale alla prima quotazione valida da min(C+15 minutes,10:00 UTC), calcolato da C e non dall’eseguito. Riconcilia un’uscita broker già avvenuta prima di chiedere altro. La gestione non aspetta condizioni d’ingresso su spread, EMA o ADX. Niente trailing, parziali, estensioni del target o uscite d’indicatore.
I casi target raggiungono il lato corretto alle 08:10:10 e danno 9.4−0.7=8.7 net pips; $42.63. Le riserve inutilizzate non diventano costi reali. Il gap salta da Bid 1.10320 a 1.10230 e chiude lì: −9.1 net pips; −$44.59, oltre il piano di 25 USD. Il caso temporale riceve la prima quotazione dovuta alle 08:20:00.200 e chiude a .350 al Bid 1.10300 per −2.1 net pips; −$10.29. Stop, budget e riserve non limitano ogni perdita realizzata.
| Risultato | Pip netti | USD netti |
|---|---|---|
| BUY / Target | 8.7 | 42.63 |
| SELL / Target | 8.7 | 42.63 |
| BUY / Gap | -9.1 | -44.59 |
| Uscita / 15 min | -2.1 | -10.29 |
| Richiesta / 128 | 8.7 | 42.63 |
13. Riconciliare risultati d’ingresso ignoti
Timeout non prova che l’ingresso sia fallito. In timeout_reconciled la richiesta parte alle 08:05:00.300, il server esegue .450, segnala errore 128 alle 08:05:01 e la posizione protetta è trovata alle 08:05:02. Blocca nuovi ingressi e riconcilia posizioni proprie, pendenti e storico con identificatori, simbolo, direzione e volume. Il commento non garantisce idempotenza. Non reinviare alla cieca un ingresso sostitutivo.
Se un eseguito proprio verificato manca della protezione fissa corretta, la risposta prestabilita è una richiesta di uscita totale a mercato con quotazione valida e permessi; poi segnala e riconcilia un rifiuto o risultato ignoto. Non ripetere chiusure alla cieca né toccare posizioni estranee. Bloccare l’ingresso non spegne la gestione. Dopo riavvio ripristina titolarità, protezione accettata, richieste irrisolte e consumo del segmento prima di altri candidati.
14. Regimi sfavorevoli e varianti separate
ADX in calo può precedere un vero cambio di tendenza. Due candele contrarie possono iniziare una discesa maggiore; la ripresa interna può durare poco. EMA ritarda e un estremo storico di sei candele non promette un ritorno. I costi possono cancellare lo spazio anche con spread piccolo. Quotazioni rare, Ask mancante, limiti broker e gap possono invalidare un bel grafico Bid.
La base non blocca automaticamente notizie, e le ore UTC non sono un filtro notizie. Una variante deve dichiarare prima tutta la politica di sospensione, recupero spread e segnali nuovi, compreso il trattamento dei pattern consumati. Confronta anche opportunità perse e costi. Semi EMA, smussamento ADX, limiti dei corpi, orari, finestre target o uscite diversi sono varianti dichiarate prima, non ritocchi dopo il risultato.
15. Riprodurre dieci casi didattici indipendenti
I tre CSV contengono 1.238 candele e 2.001 eventi, avvio completo, cinque rifiuti e cinque ingressi alternativi. Sono meccanismi costruiti, non dati storici, posizioni simultanee, portafoglio o campione di percentuale vincente. Dopo ingresso, il flusso dichiarato ogni secondo e le quotazioni finali esplicite definiscono tutte le osservazioni eseguibili. I marcatori analitici di chiusura non affermano prezzi eseguibili in quell’istante. Nessun finanziamento o costo aggiuntivo.
Ricalcola semi EMA, TR, DM, DI, DX e ADX; ricostruisci contesto e primo pattern prima dei filtri. Verifica target precedente, lato di protezione, contenimento, recupero stretto del punto medio, prima quotazione, rapporto netto, volume fisso e uscite cronologiche. Includi zeri, parità, uguaglianze ai bordi, consumo fuori orario, C mancante, prezzi vecchi, scadenza, esposizione ignota, riavvio e timeout. Per il rendimento servono periodi mai usati, Bid/Ask reali e limiti broker; i CSV verificano solo la meccanica.
Scarica candele M5 fittizie (CSV)
16. Lista breve di esecuzione
Accerta dati chiusi completi, segmento EMA reale e consumo. Scegli il primo A–P–S; valida forza in calo, qualità, orario e sei candele precedenti. Fissa S e T. Valida solo C programmata: livelli visitati prima, poi contenimento, contesto, ADX e recupero stretto del punto medio del corpo S. Valuta una volta la prima quotazione, calcola spazio netto e volume fisso, ricontrolla i vincoli e invia al massimo una richiesta protetta nel termine.
Riconcilia la richiesta e gestisci la posizione confermata con livelli fissi e limite temporale. Dopo rifiuto attendi un nuovo segmento EMA con il suo pattern completo. Registra candidati respinti, risultati ignoti e costi. La politica finita rende verificabile l’ipotesi, non dimostra aspettativa positiva, tetto di perdita garantito o parametri adatti al reale.
Domande frequenti
ADX in calo significa vendere?
No. ADX non sceglie la direzione. Il contesto EMA sceglie BUY o SELL; si studia un calo preciso durante il ritracciamento sopra un minimo di forza.
C deve rompere il massimo S per comprare?
No. Resta nel range Bid di S e chiude con corpo rialzista sopra il punto medio del corpo di S e la propria EMA20. Richiedere una rottura del massimo crea un altro modello.
Il target è un pivot confermato o un multiplo R?
Nessuno dei due. Deriva da sei candele chiuse prima del ritracciamento, con margine interno arrotondato al tick, senza conferme future o proiezione R dall’ingresso.
Meno volume salva lo spazio insufficiente?
No. Cambia gli importi, non il rapporto netto previsto. La prima quotazione più cara fallisce 1,50 anche passando spread e scostamento.
ADX migliore dopo riattiva il pattern?
No. Il primo A–P–S strutturale consuma il segmento EMA prima della qualificazione. Forza, conferma o prezzi migliori dopo non lo ripristinano; occorrono segmento e pattern nuovi.
Sono risultati di trading verificati?
No. Sono input inventati indipendenti per meccanica e contabilità, non osservazioni di mercato o backtest. Il gap illustrato supera persino il budget previsto.
Fonti e note di ricerca
La documentazione ufficiale descrive medie, buffer ADX e parametri degli ordini. Inizializzazione, pattern, soglie, orari, rischio e prezzi sono ipotesi di ricerca, non consigli del fornitore né prove di redditività.
- MetaTrader 4: moving average definitions
- MQL4: ADX buffers and historical shift
- MQL4: protected market-order parameters
Ipotesi educativa. Prezzi ed esecuzioni inventati; nessun rendimento verificato, impostazione reale convalidata o perdita massima garantita.