

Un filtro de tendencia no indica si queda espacio para un scalp. Este modelo selecciona un retroceso de dos velas, exige una recuperación contenida y mantiene un objetivo construido con precios anteriores. Un ADX posterior más alto o una posición menor no reparan una señal fallida ni un beneficio neto insuficiente. Todos los casos son ficticios.
1. Qué distingue esta hipótesis
Se estudia una recuperación contenida tras dos velas contrarias dentro de un contexto EMA existente. No espera la ruptura del rango H1 fijo ni usa el reinicio o cruce central del RSI de la estrategia EMA/RSI. El objetivo procede de seis velas anteriores al retroceso, no de un múltiplo proyectado del riesgo de entrada. No se afirma una ventaja, ajustes optimizados ni un Expert Advisor listo para operar.
EMA define dirección; ADX mide fuerza sin elegir compra o venta. Aquí se exige deliberadamente que ADX descienda durante el retroceso sin perder un nivel mínimo. Es una hipótesis distinta de entrar con ADX creciente, no una instrucción universal para operar con ADX cayendo. Usa OHLC Bid M5 consecutivos y cerrados, más Ask histórico real emparejado para niveles SELL. El contrato EURUSD ficticio es pip=0.0001; point=tick=0.00001.
2. Definir el cálculo finito de los indicadores
Inicializa EMA20 y EMA50 con sus primeros 20 y 50 cierres y aplica EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Desde k1 usa u=High(k)−High(k−1); v=Low(k−1)−Low(k); TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). DM positivo toma u solo si es positivo y estrictamente mayor que v; DM negativo toma v solo si es positivo y estrictamente mayor que u. En los empates ambos son cero.
En k14 inicia las medias suavizadas de TR y ambos DM con k1–k14; después W(k)=[13×W(k−1)+raw(k)]/14; DI_plus=100×W(DM_plus)/W(TR); DI_minus=100×W(DM_minus)/W(TR); DX=100×abs(DI_plus−DI_minus)/(DI_plus+DI_minus). Con TR suavizado positivo y suma DI cero, DX es cero; TR suavizado cero deja la decisión no disponible. En k27 inicia ADX con la media DX14–DX27 y continúa con ADX(k)=[13×ADX(k−1)+DX(k)]/14. Compara valores completos y búferes con fecha antes de afirmar equivalencia de plataformas: ADX14 no basta. MODE_MAIN en MT4 es ADX, no una línea DI. Shift 0 está en formación; guarda las horas de velas cerradas, no desplazamientos móviles.
3. Seleccionar una sola vez el primer A–P–S
Define contexto BUY F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)] y SELL F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. El tramo empieza cuando la condición pasa de falsa a verdadera y acaba cuando deja de cumplirse. La igualdad queda fuera. A, P y S son tres velas cerradas consecutivas del mismo tramo: A tiene cuerpo a favor de la tendencia y P/S dos cuerpos estrictamente contrarios. Los dojis no cumplen el patrón.
En BUY, A cierra sobre su apertura y P/S por debajo; SELL invierte las comparaciones. Consume el primer patrón estructural en S antes de comprobar calidad, ADX, hora o ejecución. Otro más atractivo no reemplaza al primero fallido. Sigue el contexto también fuera del horario; cambiar de hora no lo reinicia. Tras reiniciar, concilia exposición y reconstruye el consumo sin enviar órdenes históricas. Si se desconoce el tramo o la titularidad, bloquea entradas.
4. Un retroceso que pierde fuerza sin perder el mínimo
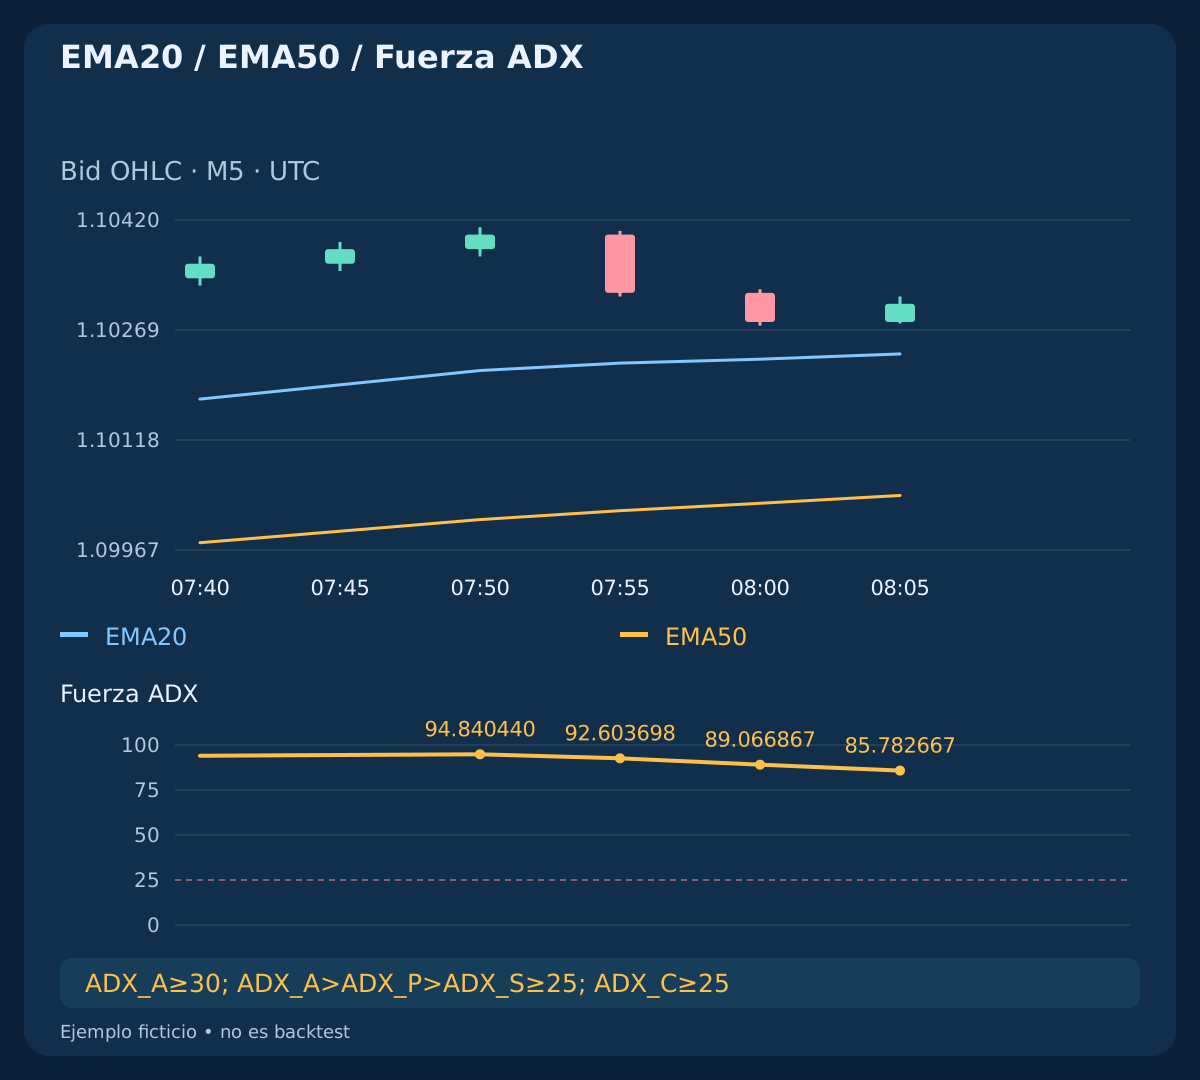
Exige ADX_A>=30; ADX_P<ADX_A; ADX_S<ADX_P; ADX_S>=25. En BUY, A cierra por encima de EMA20 y los mínimos Bid de P/S están estrictamente sobre sus respectivas EMA20. En SELL, A cierra debajo y los máximos Bid de P/S quedan estrictamente bajo EMA20. DI es diagnóstico del cálculo, no otro cruce obligatorio. La coincidencia no es prueba independiente porque los indicadores comparten precios.
El tamaño corporal conjunto de P/S cumple 2<=body_P/pip+body_S/pip<=15, con range(P)<=12 pips; range(S)<=6 pips. Cuerpo es el valor absoluto cierre menos apertura; rango es máximo menos mínimo, no true range. Las seis velas cerradas terminadas en A pertenecen al mismo contexto. S y C deben cerrar en [07:00,10:00) UTC. Comprueba el desfase del bróker en esa fecha. Son límites de estudio, no un horario libre de noticias ni ajustado automáticamente al horario de verano.
| Hora UTC | EMA20 | EMA50 | ADX |
|---|---|---|---|
| 07:50 / A | 1.10213468 | 1.10008908 | 94.840440 |
| 07:55 / P | 1.10223614 | 1.10021108 | 92.603698 |
| 08:00 / S | 1.10228984 | 1.10031260 | 89.066867 |
| 08:05 / C | 1.10236224 | 1.10041995 | 85.782667 |
5. Fijar ambas salidas en S con precios cerrados
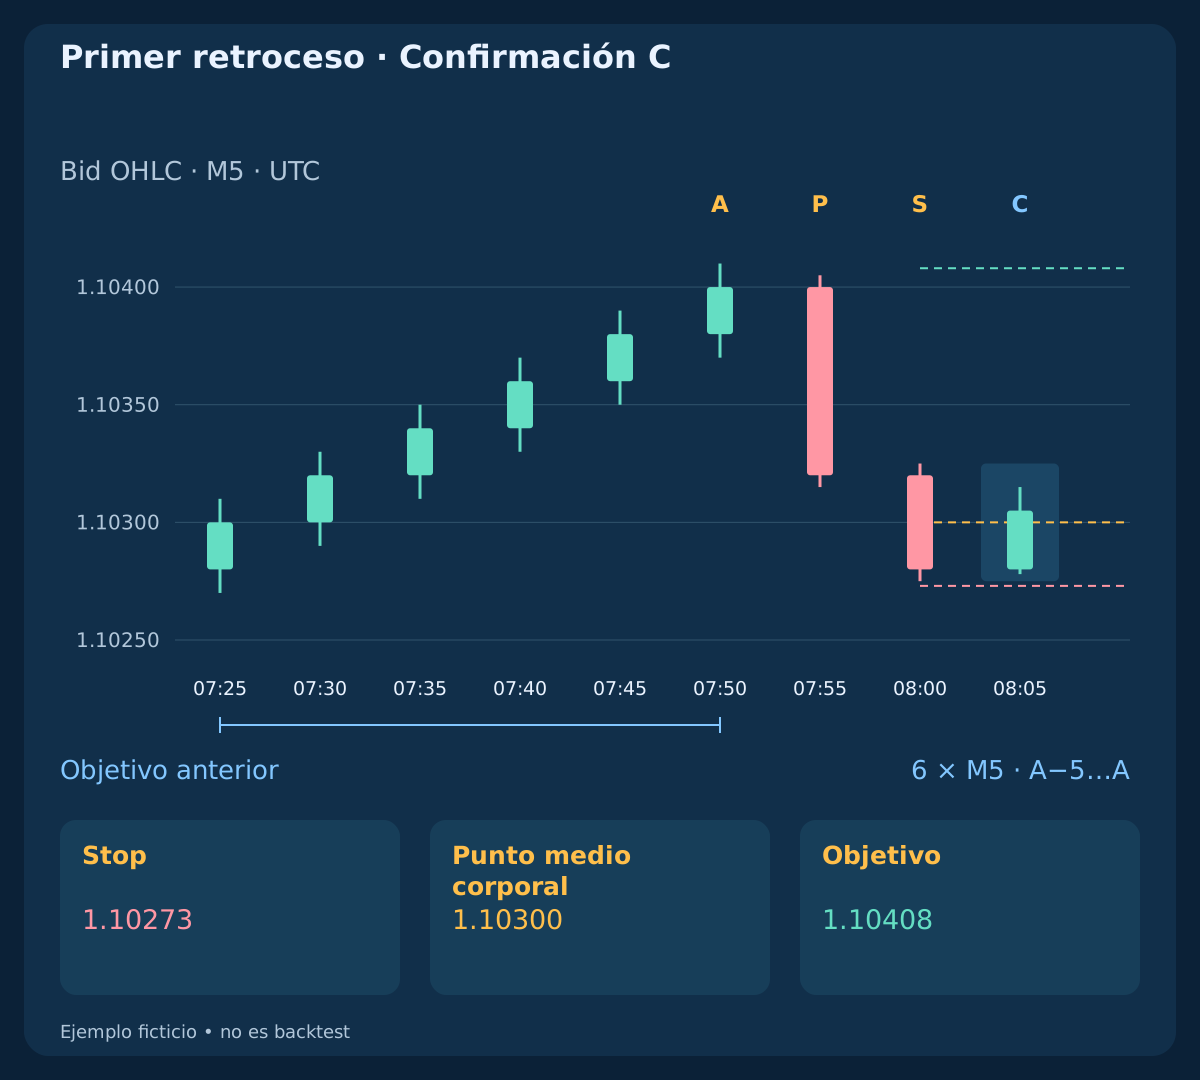
La referencia de seis velas termina en A y excluye P/S. Fija BUY: T_bid=floor_tick(max(BidHigh[A−5..A])−0.2 pip); SELL: T_ask=ceil_tick(min(AskLow[A−5..A])+0.2 pip). Es un extremo histórico de una ventana, no un pivote confirmado por velas futuras. En S, los máximos Bid de P/S deben quedar estrictamente bajo T para BUY, o sus mínimos Ask por encima de T para SELL: un objetivo ya visitado rechaza el candidato.
Fija la protección en BUY: S_bid=floor_tick(min(BidLow(P),BidLow(S))−0.2 pip); SELL: S_ask=ceil_tick(max(AskHigh(P),AskHigh(S))+0.2 pip). Redondea stops hacia fuera y objetivos hacia dentro en el tick ejecutable real. SELL necesita máximos y mínimos Ask observados y emparejados; sumar el spread actual al Bid histórico no los reconstruye. El desplazamiento fijo de 0,8 pip solo es ficticio. C, la cotización, los indicadores posteriores y el precio ejecutado no mueven las salidas. Datos obligatorios ausentes consumen el candidato bruto y bloquean la ejecución.
| Dirección | Stop | Objetivo | Punto medio corporal |
|---|---|---|---|
| BUY | 1.10273 | 1.10408 | 1.10300 |
| SELL | 1.10345 | 1.10210 | 1.10310 |
6. Solo confirma la siguiente vela interior
C cierra exactamente cinco minutos después de S. Primero cancela si ha tocado una salida fija: BUY usa mínimo Bid menor o igual que S o máximo Bid mayor o igual que T; SELL, máximo Ask mayor o igual que S o mínimo Ask menor o igual que T. Después exige mismo contexto, horario, ADX_C>=25 y BidHigh(C)<=BidHigh(S); BidLow(C)>=BidLow(S). Se permite igualdad en los bordes interiores. Una C programada ausente no se sustituye por otra posterior.
Define mid(S)=[BidOpen(S)+BidClose(S)]/2. C BUY debe tener cuerpo alcista, cerrar sobre su EMA20 y BidClose(C)>mid(S); C SELL debe tener cuerpo bajista, cerrar bajo su EMA20 y BidClose(C)<mid(S). Igualar el punto medio no sirve. ADX no tiene que subir en C. Es una recuperación contenida, no una ruptura del máximo de S. No hay pendiente, segunda C ni confirmación tardía.
7. Decidir con la primera cotización observada
Procesa C una vez en la primera cotización del símbolo observada después de su cierre previsto. Si no están disponibles entonces sus datos completos, consume el candidato. Exige Bid/Ask positivos y ordenados, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip y antigüedad desde la recepción local del propio símbolo <=250 ms. Es tiempo verificado desde recibirlo, no latencia de red deducida de la hora del servidor MT4. Una primera cotización rechazada no puede cambiarse por otra favorable.
Envía como máximo una solicitud inicial a mercado hasta C+1 second, incluido el límite; sin cotización a tiempo, caduca. Antes revisa precios actuales, antigüedad, costes, exposición, margen, lote mínimo, permisos y límites de stops. S, T y el volumen inicial deben seguir pasando el ratio neto y el riesgo monetario al precio actual con la reserva adversa. Si no puedes adjuntar SL/TP fijos al entrar, omite la operación. No amplíes el stop, redimensiones esperando ni uses pendientes para corregir un fallo.
8. BUY: objetivo fijo antes de la cotización de entrada
A está en 07:50, P en 07:55, S en 08:00 y C en 08:05 UTC. ADX es 94.840440 / 92.603698 / 89.066867 / 85.782667: desciende como se exige y permanece sobre el mínimo. S abre en 1.10320 y cierra en 1.10280, de modo que mid(S)=1.10300; BidClose(C)=1.10305. El máximo/mínimo C 1.10315/1.10278 queda dentro del 1.10325/1.10275 de S.
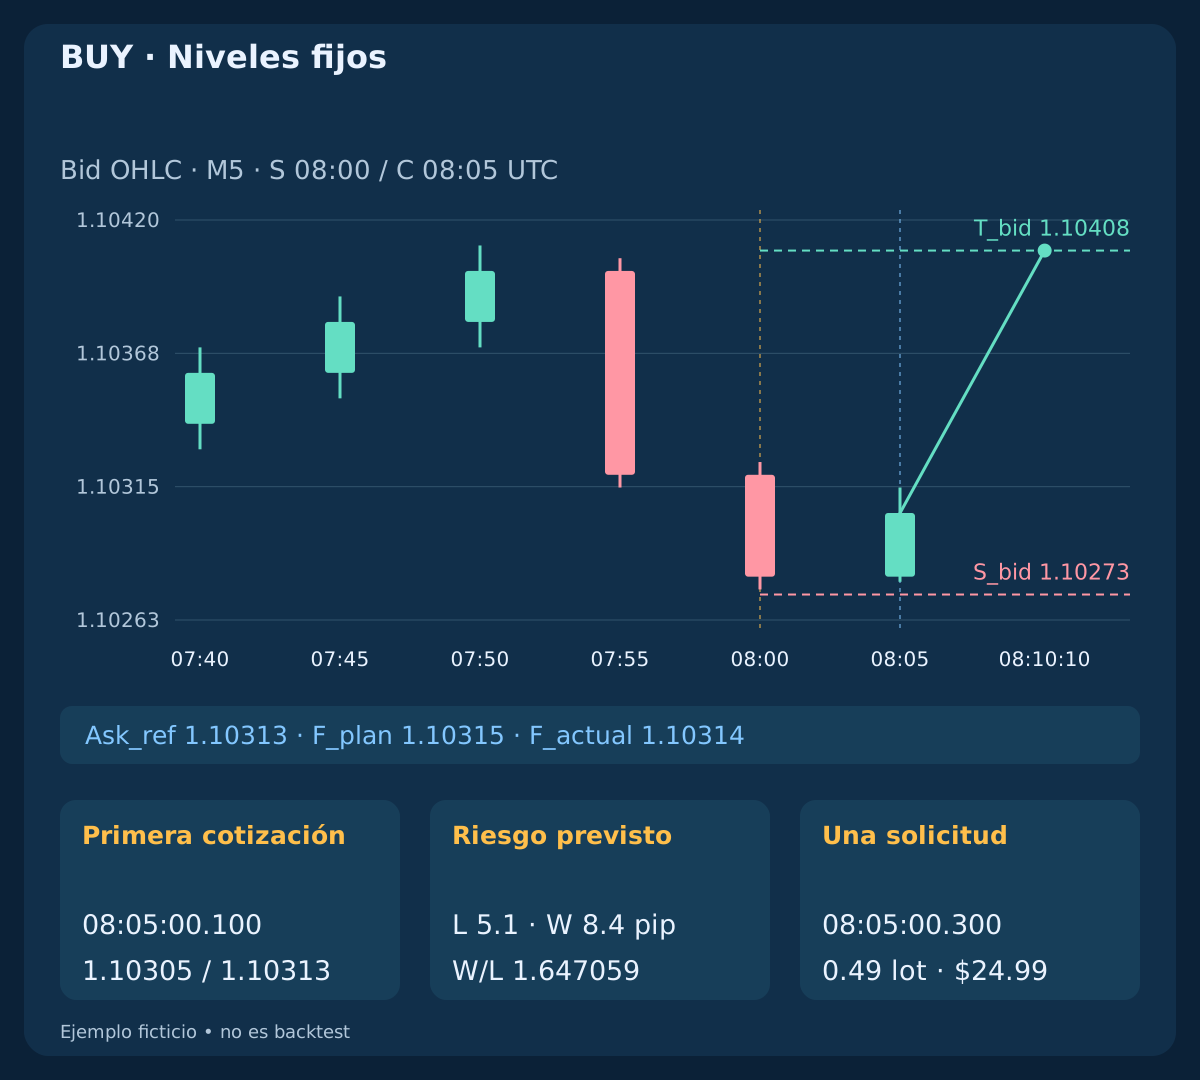
El máximo anterior de seis velas es 1.10410 y da S_bid=1.10273; T_bid=1.10408. La primera cotización 08:05:00.100; Bid/Ask=1.10305/1.10313 planifica entrada adversa en F_plan=Ask_ref+0.2 pip=1.10315. Los cálculos posteriores admiten 0,49 lotes. La solicitud protegida a .300 tiene 200 ms desde recepción; el servidor ejecuta a 1.10314 en .450 y confirma en .500. Son sucesos distintos; el volumen no se reescribe tras la ejecución.
9. SELL: velas reflejadas y protección Ask real
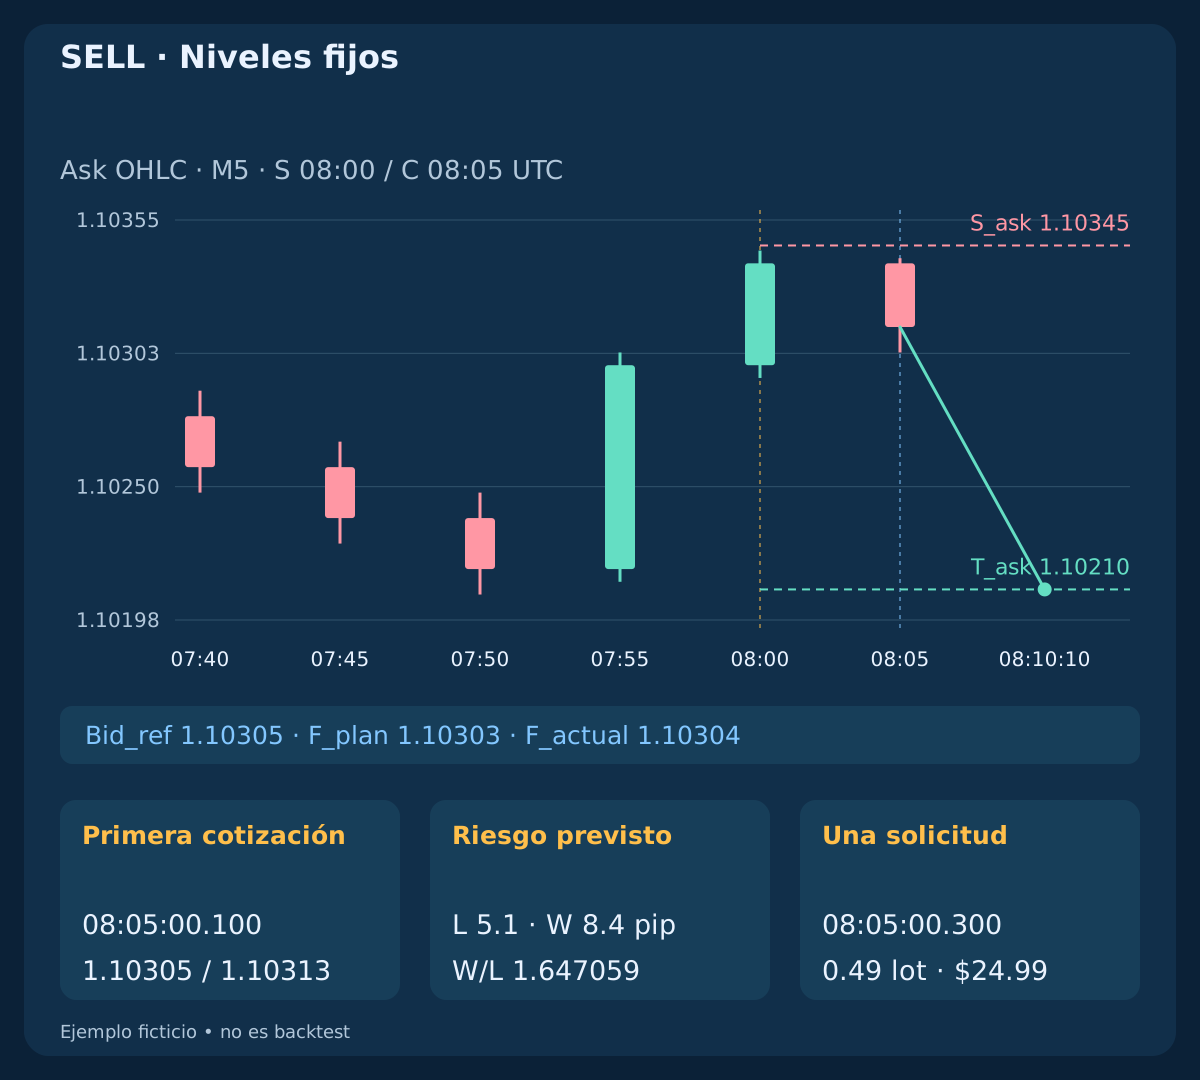
El caso SELL independiente invierte velas Bid y dirección del indicador. El punto medio corporal de S es 1.10310; C cierra al Bid 1.10305 por debajo, con cuerpo bajista interior. ADX conserva los mismos valores sin dirección. El Ask emparejado da S_ask=1.10345; T_ask=1.10210. Los indicadores usan Bid, pero estas salidas se activan con Ask.
El primer Bid/Ask también es 1.10305/1.10313. SELL planifica con F_plan=Bid_ref−0.2 pip=1.10303 y ejecuta realmente a 1.10304. Pérdida y beneficio previstos igualan BUY solo por el reflejo deliberado de los datos. El objetivo Ask posterior 1.10210 corresponde a Bid 1.10202 con spread constante. No deduzcas igualdad de rendimiento real ni un Ask histórico fiable de esta simetría construida.
10. Mantener consumidas las señales fallidas
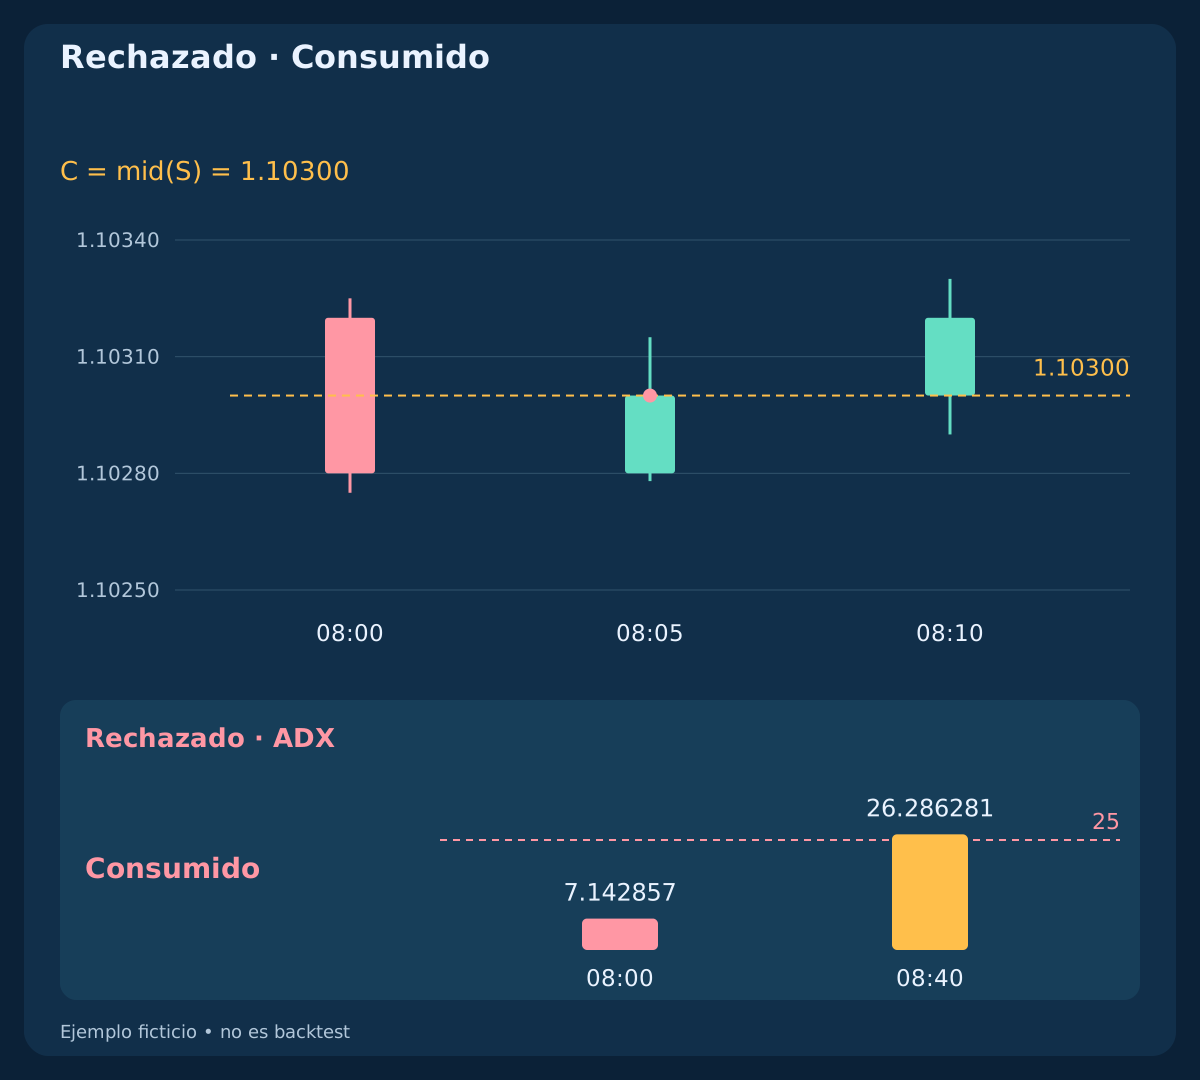
En midpoint_equal, C cierra en 1.10300=mid(S). El cierre de 08:10 en 1.10320 llega tarde. En outside_confirmation, su máximo es 1.10326>1.10325: falla la contención aunque el cierre recupere. Ambos casos no envían nada. En weak_strength, el ADX de S es 7.142857 y tampoco se cumplen la fuerza previa ni el descenso requerido. ADX llega a 26.286281 a las 08:40, pero el patrón original sigue consumido.
En bad_first_quote, Bid 1.10305 y Ask 1.10316 dan spread 1,1 pips. El ratio neto resulta justo 1,50, pero falla el spread. La mejor cotización de 0,8 pip a .200 no lo reactiva. Son casos ficticios separados, no fases de una operación. Los rechazados no tienen entrada enviada, volumen operado ni resultado realizado. Sus referencias y tamaños diagnósticos son contrafactuales, no ejecuciones ni operaciones con retorno cero.
11. El espacio neto decide la admisión
Supón cuenta USD, EUR 100.000 por lote estándar y pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Reserva 0,2 pip adverso de entrada dentro de F_plan, 0,2 de deslizamiento restante al salir y comisión lineal de 0,7 pip por apertura y cierre juntos, sin mínimo ni otros cargos. El coste restante es c=0.7+0.2=0.9 pip. BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; SELL usa L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. El spread ya está representado por las caras de entrada y salida.
Exige L y W positivos y W/L>=1.50. La cotización normal da L=5.1; W=8.4; W/L=1.6470588. Sin otra exposición, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.49: pérdida prevista 24,99 USD y objetivo neto 41,16 USD. La primera cotización alternativa 1.10310/1.10318 pasa el spread y el límite de desplazamiento de 0,5 pip, pero da L=5.6; W=7.9; W/L=1.4107143: rechaza a cualquier tamaño. Riesgo agregado desconocido impide entrar; una posición propia, sin añadir ni cubrir. Las reservas no garantizan precios ni equivalen a costes reales.
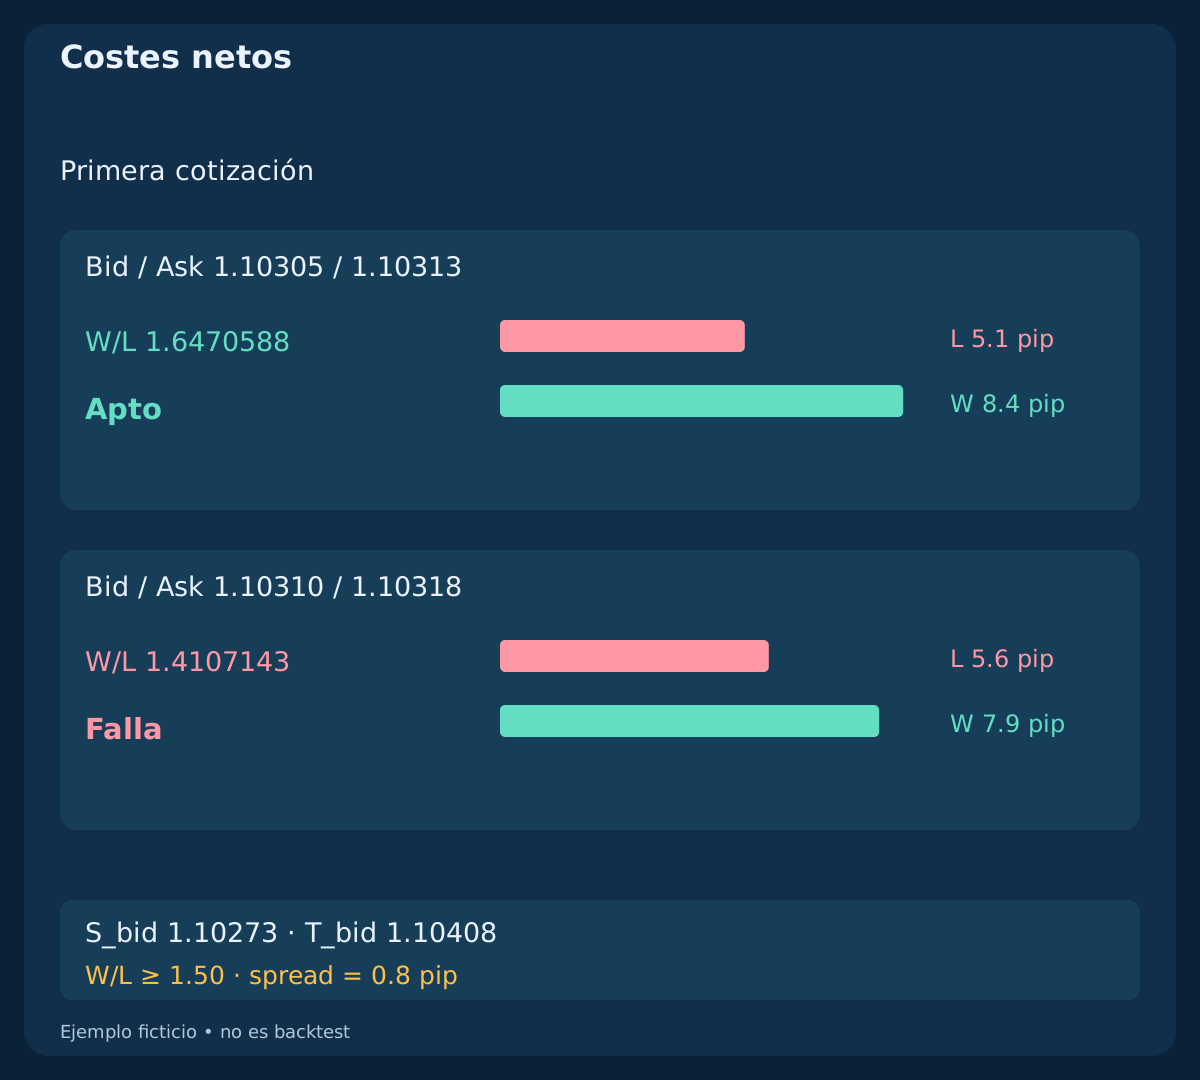
| Cotización | Pérdida, pips | Beneficio, pips | W/L neto | Resultado |
|---|---|---|---|---|
| 1.10305 / 1.10313 | 5.1 | 8.4 | 1.6470588 | Apto |
| 1.10310 / 1.10318 | 5.6 | 7.9 | 1.4107143 | Falla |
12. Salidas de precio y límite de quince minutos
Cierra todo BUY con Bid<=S_bid OR Bid>=T_bid o todo SELL con Ask>=S_ask OR Ask<=T_ask. Si sigue abierto, busca la salida total en la primera cotización válida desde min(C+15 minutes,10:00 UTC), contado desde C, no desde el ejecutado. Concilia una salida ya hecha por el bróker antes de pedir otro cierre. La gestión no espera condiciones de entrada sobre spread, EMA o ADX. No hay trailing, parcial, ampliación de objetivo ni salida por indicador.
Los casos de objetivo llegan al lado correcto a las 08:10:10 y dan 9.4−0.7=8.7 net pips; $42.63. Las reservas no usadas no se cobran. El gap salta de Bid 1.10320 a 1.10230 y sale allí: −9.1 net pips; −$44.59, más de los 25 USD previstos. El caso temporal recibe su primera cotización vencida a las 08:20:00.200 y ejecuta a .350 al Bid 1.10300 por −2.1 net pips; −$10.29. Stops, presupuestos y reservas no limitan toda pérdida real.
| Resultado | Pips netos | USD netos |
|---|---|---|
| BUY / Objetivo | 8.7 | 42.63 |
| SELL / Objetivo | 8.7 | 42.63 |
| BUY / Salto de precio | -9.1 | -44.59 |
| Salida / 15 min | -2.1 | -10.29 |
| Solicitud / 128 | 8.7 | 42.63 |
13. Conciliar resultados de entrada desconocidos
Timeout no demuestra que la entrada fallara. En timeout_reconciled, se envía a las 08:05:00.300, el servidor ejecuta en .450, informa error 128 a las 08:05:01 y se encuentra protegida a las 08:05:02. Bloquea nuevas entradas; concilia posiciones propias, pendientes e historial por identificadores, símbolo, sentido y volumen. Un comentario no garantiza idempotencia. No envíes a ciegas una entrada de reemplazo.
Si una ejecución propia verificada no tiene protección fija correcta, la respuesta prevista es una solicitud de salida total a mercado con cotización válida y permisos; después alerta y concilia cualquier rechazo o resultado desconocido. No repitas cierres a ciegas ni toques posiciones ajenas. Bloquear entradas no desactiva la gestión existente. Tras reiniciar, restaura propiedad, protección aceptada, solicitudes pendientes de resolver y consumo del tramo antes de considerar otro candidato.
14. Entornos adversos y variantes separadas
ADX descendente puede preceder una inversión real. Dos velas contrarias pueden iniciar una caída mayor y una recuperación interior ser temporal. EMA llega tarde; un extremo de seis velas no promete otra visita. Los costes pueden agotar el espacio aun con spread pequeño. Cotizaciones escasas, falta de Ask, límites del bróker y gaps pueden invalidar un buen gráfico Bid.
La base no bloquea noticias automáticamente y el horario UTC no es un filtro de noticias. Una variante debe declarar antes toda la política de bloqueo, recuperación del spread y señales nuevas, incluido el tratamiento de patrones consumidos. Compara también operaciones perdidas y costes. Otras semillas EMA, suavizado ADX, límites de cuerpo, horas, ventanas de objetivo o salidas son variantes declaradas antes, no cambios tras ver el resultado.
15. Reproducir los diez casos didácticos independientes
Los tres CSV contienen 1.238 velas y 2.001 eventos, con calentamiento completo, cinco rechazos y cinco casos alternativos de entrada. Son mecanismos construidos, no observaciones históricas, posiciones simultáneas, cartera ni muestra de tasa de acierto. Tras entrar, el flujo declarado cada segundo y las cotizaciones finales explícitas definen todas las observaciones ejecutables. Las marcas analíticas de cierre no afirman cotización ejecutable en ese instante. No hay financiación ni cargos adicionales.
Recalcula las semillas EMA, TR, DM, DI, DX y ADX; reconstruye contexto y primer patrón antes de filtrar. Comprueba objetivo anterior, protección en la cara correcta, contención, recuperación estricta del punto medio, primera cotización, ratio neto, volumen fijo y salidas cronológicas. Incluye ceros, empates, igualdades, consumo fuera de horario, C ausente, cotización antigua, vencimiento, exposición desconocida, reinicio y timeout. Para rendimiento hacen falta periodos no usados, Bid/Ask reales y restricciones del bróker; estos CSV solo verifican la mecánica.
Descargar velas M5 ficticias (CSV)
16. Lista breve de ejecución
Establece datos cerrados completos, tramo EMA real y consumo. Selecciona el primer A–P–S; valida fuerza descendente, calidad, horas y seis velas anteriores. Fija S y T. Valida solo C programada: primero niveles ya visitados, después contención, contexto, ADX y recuperación estricta del punto medio corporal. Evalúa una vez la primera cotización, calcula espacio neto y volumen fijo, revisa restricciones y envía como máximo una solicitud protegida a tiempo.
Concilia la solicitud y gestiona la posición confirmada con niveles fijos y límite temporal. Tras rechazo espera otro tramo EMA y su propio patrón completo. Registra rechazos, resultados inciertos y costes. Esta política finita hace comprobable la hipótesis; no demuestra esperanza positiva, techo de pérdida garantizado ni ajustes aptos para operar en real.
Preguntas frecuentes
¿Un ADX descendente significa vender?
No. ADX no elige dirección. El contexto EMA elige BUY o SELL y se estudia un descenso definido del ADX durante el retroceso mientras supera el mínimo.
¿C debe romper el máximo de S para comprar?
No. Debe quedar dentro del rango Bid de S y cerrar con cuerpo alcista sobre el punto medio del cuerpo de S y su propia EMA20. Exigir ruptura del máximo sería otro modelo.
¿El objetivo es un pivote confirmado o un múltiplo R?
Ninguno. Se construye con seis velas cerradas anteriores al retroceso y un margen hacia dentro redondeado al tick. No usa confirmación futura ni proyección R desde la entrada.
¿Menos volumen rescata poco espacio al objetivo?
No. Cambia los importes, no el ratio neto previsto. La primera cotización más cara falla 1,50 aunque pase spread y desplazamiento.
¿Un ADX mejor después reactiva el patrón?
No. El primer A–P–S consume el tramo EMA antes de filtrar. Más fuerza, confirmación o mejor cotización no lo restauran; hacen falta tramo y patrón nuevos.
¿Son resultados de trading verificados?
No. Son entradas ficticias independientes para comprobar mecánica y contabilidad, no mercado ni backtest. El gap incluso supera el presupuesto previsto.
Fuentes y notas de investigación
La documentación oficial explica medias móviles, búferes ADX y parámetros de órdenes. Inicialización, patrón, umbrales, horas, riesgo y precios son supuestos del estudio, no recomendaciones del proveedor ni pruebas de rentabilidad.
- MetaTrader 4: moving average definitions
- MQL4: ADX buffers and historical shift
- MQL4: protected market-order parameters
Hipótesis educativa. Precios y ejecuciones ficticios; sin rendimiento verificado, ajustes reales validados ni límite de pérdida garantizado.