

Um alvo pequeno deixa pouco espaço para uma execução cara. Antes de escolher um gráfico de um ou cinco minutos, é preciso saber quando o sinal está disponível, a que preço pode ser executado e quanto sobra após os custos. Este guia compara M1 e M5 com exemplos calculados, sem pressupor uma estratégia lucrativa.
1. O que é scalping no Forex?
Scalping é uma modalidade intradiária que busca movimentos relativamente pequenos e costuma manter posições abertas por pouco tempo. Pode explorar um recuo breve, a borda de uma faixa ou um impulso. O que a caracteriza é a relação entre movimento pretendido, duração da exposição e custo de execução; não existe uma quantidade universal de pips ou segundos que transforme um trade em scalp.
Scalping faz parte do day trade, mas os termos não são equivalentes. Um day trader pode manter uma posição por várias horas, enquanto um scalper faz diversas tentativas independentes nesse intervalo. Frequência não comprova vantagem: repetir uma entrada fraca aumenta o giro e os custos. Uma sessão sem nenhuma operação válida é um resultado legítimo.
O scalping de varejo em uma plataforma de corretora também difere da negociação institucional de alta frequência. Um gráfico M1, VPS rápido ou Expert Advisor não proporciona colocation junto ao mercado, prioridade na fila ou execução garantida. Este guia ajuda a avaliar a modalidade antes de escolher regras de entrada. Preços e cálculos são exemplos didáticos fictícios, não resultados de uma estratégia testada.
2. M1 versus M5: o que muda de fato?
M1 reúne preços em candles de um minuto; M5 utiliza candles de cinco minutos. Com limites de horário alinhados e dados completos da mesma fonte, um candle M5 agrega cinco candles M1. M1 mostra mais da sequência interna desse intervalo. M5 a comprime: máxima e mínima não revelam qual veio primeiro nem como o spread se comportou entre elas.
Um período menor não exige uma posição mais curta. Uma entrada por M1 pode permanecer aberta durante vários candles M5. Já uma entrada M5 pode sair em segundos se uma proteção for acionada. O período também não determina distância do stop, volume ou número de entradas. São regras distintas que precisam estar escritas.
M1 pode antecipar decisões e oferecer mais oportunidades de reagir ao ruído temporário. M5 pode reduzir as decisões no fechamento, mas um candle amplo pode deixar um preço de entrada menos favorável. Nenhum garante menos risco ou retorno líquido maior. Compare ambos com a mesma janela de negociação, hipóteses de custos e orçamento de risco em dinheiro; depois mostre as diferenças reais das regras.
| Decisão | M1 | M5 |
|---|---|---|
| Intervalo do candle | Um minuto | Cinco minutos |
| Informação mantida | Mais detalhes dentro de cada período de cinco minutos | Cinco candles M1 reunidos em um |
| Decisões no fechamento | Mais oportunidades de verificar a regra | Menos decisões programadas |
| Duração da posição | Regra de saída separada; não limitada a um minuto | Regra de saída separada; não limitada a cinco minutos |
| Custos | Cotações atuais e cobranças reais | Mesmas convenções de cálculo |
| Comparação de risco | Orçamentos iguais e diferenças de regras declaradas | Sem redução automática do risco de execução |
3. O relógio da informação: quando o sinal é conhecido?
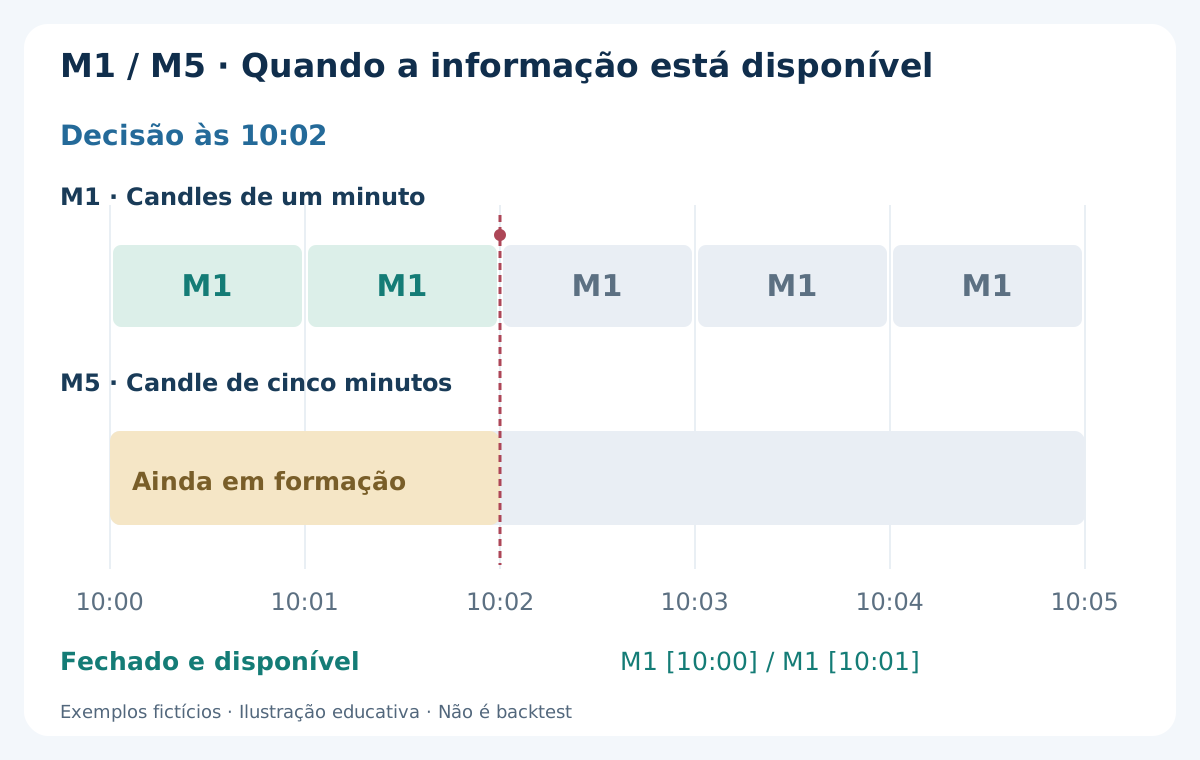
Suponha que o horário da corretora identifique um candle M5 como 10:00. Ele cobre de 10:00 até antes de 10:05; o fechamento definitivo só fica disponível depois do fim do intervalo e da chegada do próximo tick. Às 10:02, os M1 iniciados às 10:00 e 10:01 podem estar fechados, enquanto o M5 das 10:00 ainda está em formação. Sua máxima, mínima e fechamento finais ainda são desconhecidos.
Uma entrada M1 que usa o fechamento final desse M5 incompleto utiliza informação futura. Uma regra válida com vários períodos pode usar o último M5 fechado ou declarar o uso do candle em andamento, aceitando que seus valores mudem. São métodos diferentes e exigem registros separados. A falta de tick no limite do horário também pode atrasar o reconhecimento do fechamento pela plataforma.
Registre separadamente horário da observação, candle usado, envio da solicitação e execução real. Mesmo “entrar após o fechamento M1” precisa de prazo: alguns segundos depois, preço e spread podem mudar. Uma marca de entrada bem posicionada no histórico não prova que a mesma oportunidade estava disponível ao vivo.
4. Por que um alvo pequeno aumenta o peso dos custos
O mesmo custo de 1 pip consome 25% de um movimento de referência de 4 pips e 5% de um movimento de 20 pips. Essa conta explica por que alvos pequenos exigem analisar a execução. Não demonstra que um alvo maior seja mais fácil de alcançar nem que M5 tenha mais vantagem. Probabilidade de atingir o alvo, distância do stop e exposição também podem mudar.
Um candle pequeno não comprova baixo risco. Uma notícia inesperada, retirada repentina de liquidez ou abertura do spread pode ser grande em relação ao alvo. Um gráfico Bid aparentemente calmo pode esconder alterações no Ask. Trajetória, cotações disponíveis e custo completo do trade são observações relacionadas, mas não intercambiáveis.
Comece com um comportamento de mercado plausível e um motivo definido para sair quando a hipótese falhar. Depois avalie se o movimento restante cobre custos realistas. Escolher um stop extremamente curto apenas para exibir uma relação retorno/risco atraente pode colocá-lo dentro da variação normal das cotações. O guia de stop-loss e take-profit explica por que a invalidação vem antes do dimensionamento.
5. Bid e Ask: os preços que podem ser negociados
Um BUY a mercado entra pelo Ask e fecha vendendo pelo Bid. Um SELL entra pelo Bid e fecha recomprando pelo Ask. Gráficos MT4 normalmente mostram candles Bid. Assim, o toque de um candle Bid em um nível não prova que o take-profit de um SELL, conferido pelo Ask, pudesse ser executado ali.
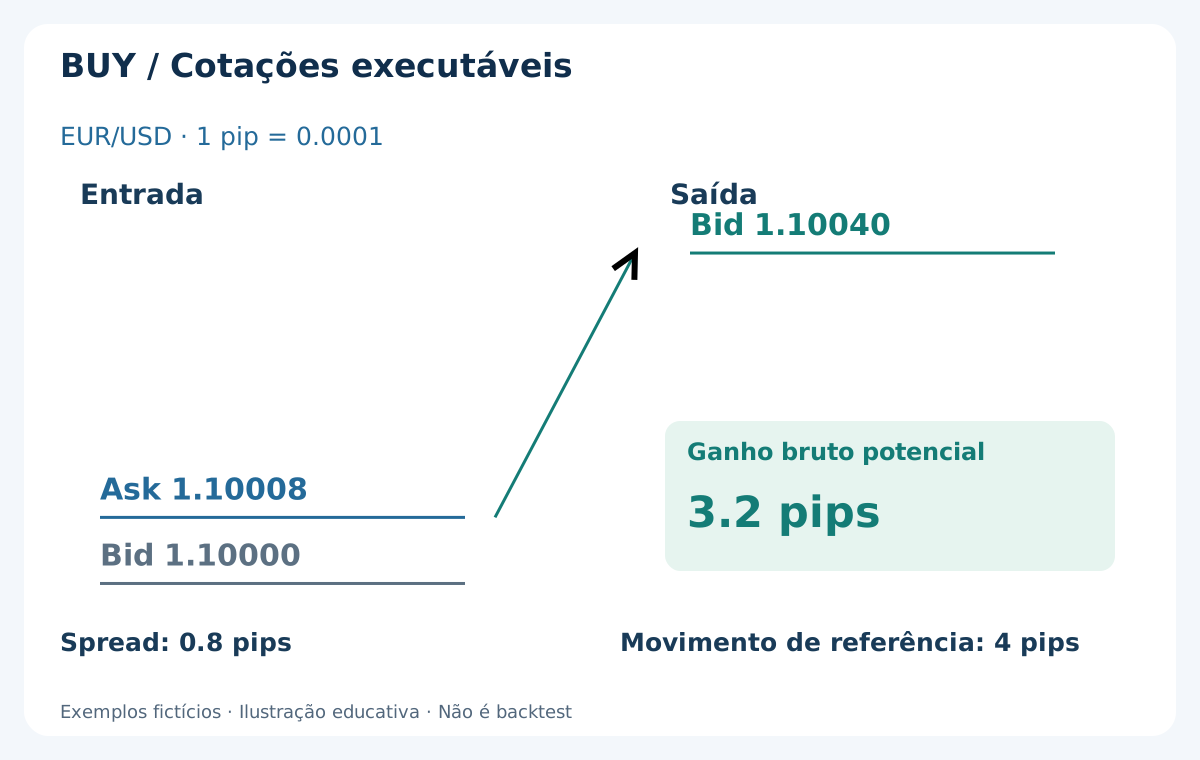
Considere EUR/USD com Bid 1.10000 e Ask 1.10008: o spread é de 0.8 pip quando 1 pip = 0.0001. Se um BUY é executado a 1.10008 e fecha depois no Bid 1.10040, o ganho entre preços executáveis é de 3.2 pips. O movimento Bid a Bid foi de 4 pips, mas a posição não capturou tudo. A comissão ainda não foi descontada.
Em EUR/USD com cinco casas decimais, 1 point = 0.00001; o spread de 0.8 pip equivale, portanto, a 8 points. Tick pode significar atualização da cotação ou incremento mínimo de preço, conforme o contexto; não é sinônimo de pip. Consulte a especificação do símbolo em vez de aplicar a mesma convenção a qualquer instrumento. O guia de pip, point e valor do pip aborda outros formatos.
6. Uma contabilidade de custos sem duplicar o spread
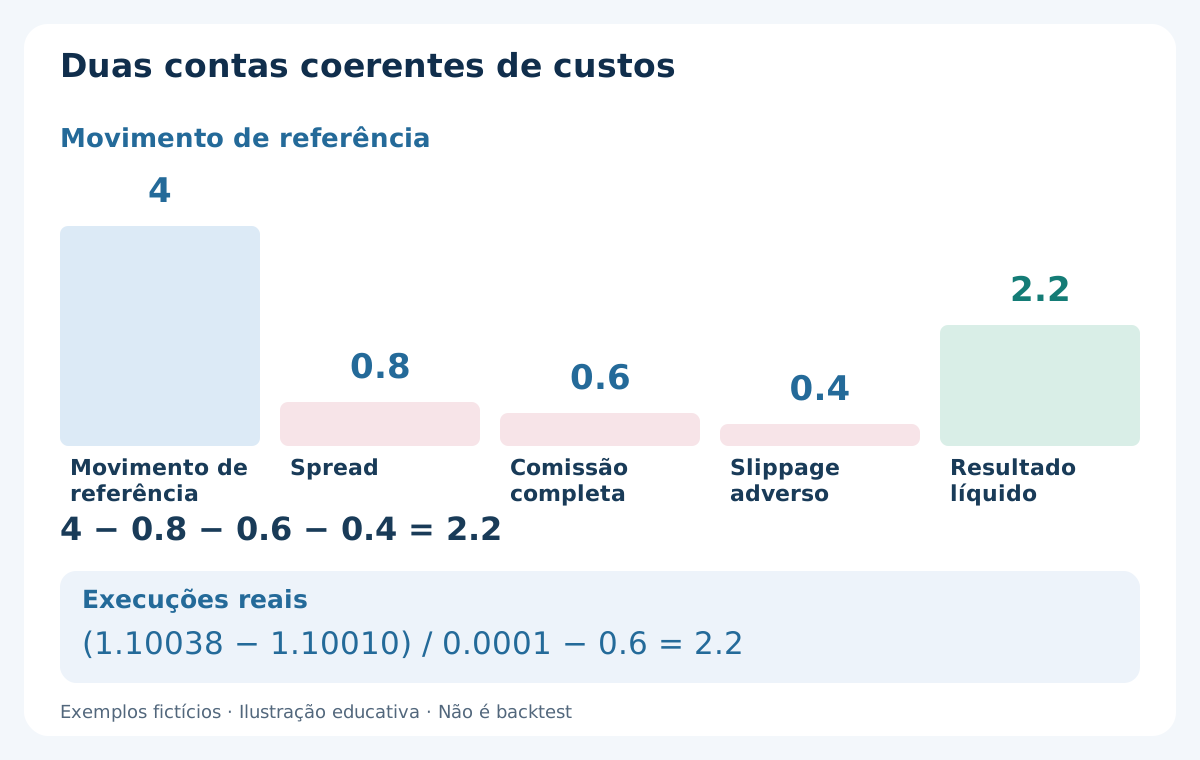
Duas formas de cálculo são úteis, mas não devem ser misturadas. Partindo de um movimento de referência do gráfico, desconte ajuste de spread, comissão de abertura e fechamento e diferenças adversas de execução ainda não incluídas. Partindo dos preços realmente executados, calcule a diferença e desconte comissão e outros lançamentos separados. Spread e slippage realizado já aparecem nesses preços.
No mesmo exemplo, suponha comissão completa equivalente a 0.6 pip e slippage adverso combinado de entrada e saída de 0.4 pip. O cálculo de referência é 4 − 0.8 − 0.6 − 0.4 = 2.2 pips líquidos. Execuções BUY compatíveis seriam entrada 1.10010 e saída 1.10038: 2.8 pips entre os preços, menos 0.6 pip de comissão, também dão 2.2 pips. Não desconte novamente spread ou esse slippage.
Uma cobrança round turn inclui abertura e fechamento; uma tarifa por lado precisa do multiplicador correspondente. Converta a comissão em dinheiro com volume e valor do pip corretos. Inclua financiamento se a operação atravessar o rollover, mesmo que devesse durar pouco. O guia de spreads, comissões e swaps detalha a contabilidade. Slippage também pode ser favorável: preserve seu sinal no registro real.
7. Risco de execução: ordens a mercado, limit e stop
Uma ordem a mercado prioriza execução imediata conforme as regras da corretora; a cotação exibida não precisa ser o preço obtido. Uma limit restringe o preço aceitável de entrada, mas pode ficar sem execução enquanto o mercado se afasta. Um stop de proteção aciona um processo de saída, sem prometer o preço indicado. Em condições rápidas, a execução pode ser pior que o limite planejado.
Não avalie uma abordagem limit apenas pelas operações vencedoras executadas. Separe sinais elegíveis, solicitações, rejeições, expirações e execuções. Operações perdidas importam: o subconjunto executado pode ter comportamento diferente das oportunidades que escapam. A latência também conta, da chegada de uma cotação utilizável até o envio e a confirmação da execução.
Antes do teste, confira métodos permitidos, comissões, volume mínimo, passo de lote, distâncias de stop e restrições de alteração. Nem toda corretora permite qualquer forma de scalping. Um spread baixo anunciado é informação incompleta. O guia de ordens a mercado, limit e stop explica como a escolha altera as condições de execução.
8. Um plano BUY: distâncias brutas e resultados líquidos
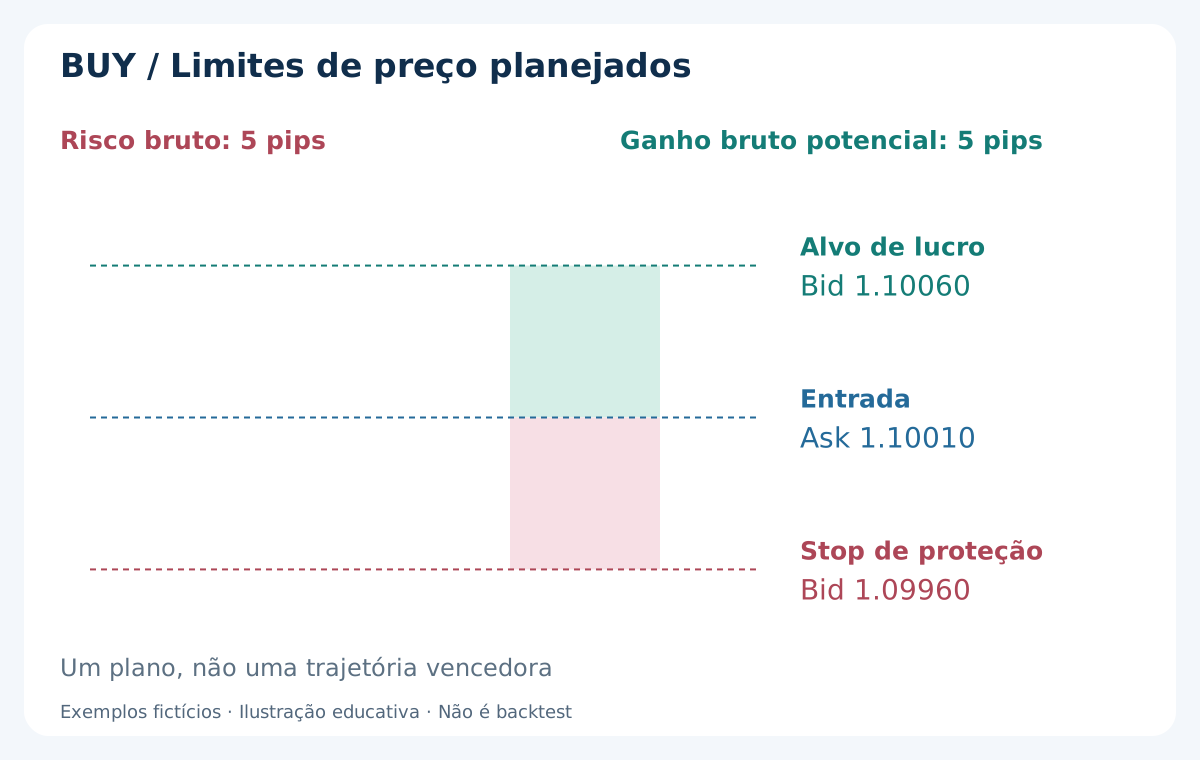
Agora use outro plano BUY fictício: entrada Ask efetivamente executada em 1.10010, stop acionado pelo Bid 1.09960 e alvo verificado no Bid 1.10060. Há 5 pips entre entrada e stop e outros 5 até o alvo. O desenho mostra limites planejados, sem inventar uma trajetória vencedora entre eles.
Suponha 0.6 pip de comissão completa e reserva adicional de 0.4 pip para slippage adverso na saída. A entrada já é uma execução real; não cabe descontar outro spread de entrada. Uma estimativa conservadora no alvo é 5 − 0.6 − 0.4 = 4 pips; no stop, a perda é 5 + 0.6 + 0.4 = 6 pips. A reserva é hipótese de planejamento, não cobrança observada.
A relação bruta retorno/risco é 1:1, enquanto a relação conservadora entre ganho líquido e perda líquida é 4:6, cerca de 0.67. O stop fica abaixo da entrada BUY e o alvo acima. No SELL, o stop fica acima e as saídas usam Ask. É preciso espelhar também o lado executável da cotação. Abertura do spread e gaps podem ultrapassar a perda prevista.
9. Taxa de acerto não basta sem o tamanho dos resultados
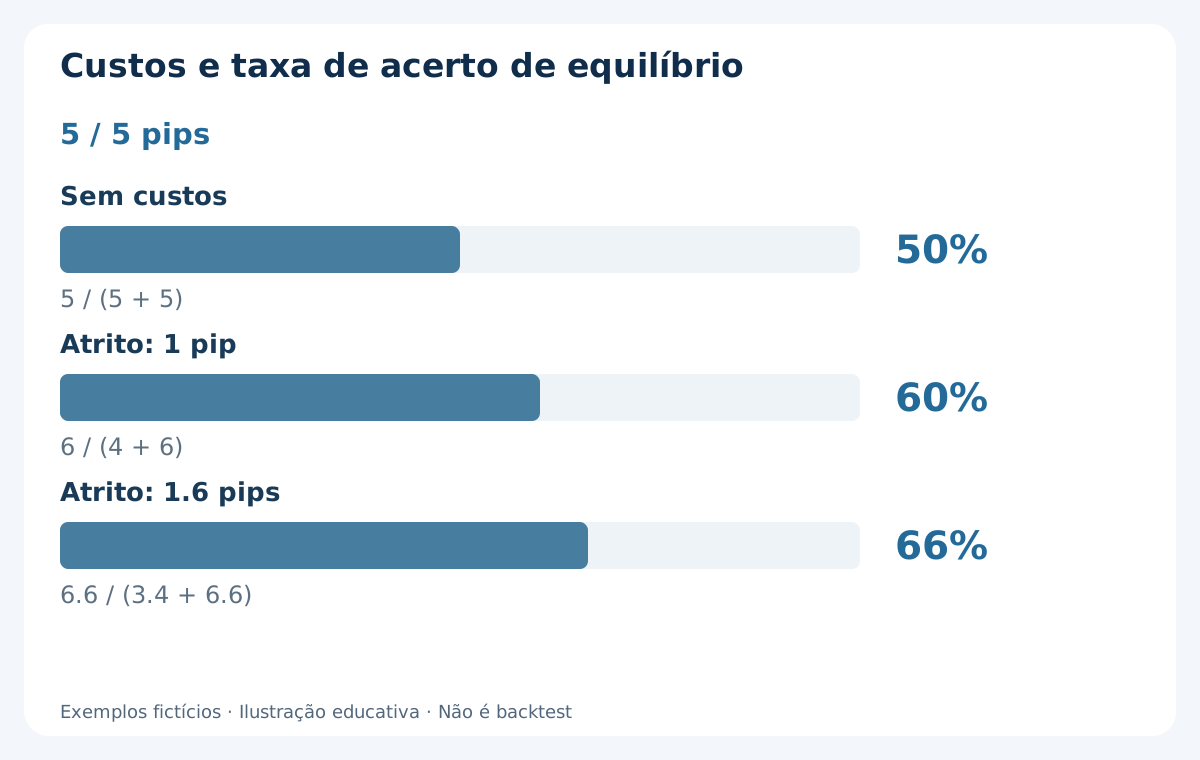
Se cada trade completo tivesse exatamente 4 pips de ganho líquido ou 6 pips de perda líquida, a taxa de equilíbrio seria 6 / (4 + 6) = 60%. Sem custos, ganhos e perdas simétricos de 5 pips se equilibrariam em 50%. Esse modelo de dois resultados ilustra o peso dos custos; não prova que um método real possa alcançar a taxa necessária.
Se o atrito total por trade passasse de 1 pip para 1.6 pips com os mesmos limites brutos de 5/5, o modelo daria 3.4 pips de ganho e 6.6 pips de perda. A taxa de equilíbrio subiria para 66%. Trades reais também podem ter saídas parciais, por tempo, custos variáveis e volumes diferentes; seus resultados em dinheiro não cabem em dois números fixos.
Use resultados líquidos de todos os custos nos registros reais. Estime a expectativa pela distribuição completa e veja se o resultado se concentra em poucas operações, sessões ou condições. Uma taxa alta pode coexistir com média negativa quando algumas perdas são muito maiores. Um período curto lucrativo também pode decorrer do acaso e não comprova persistência.
10. O tamanho da posição vem do risco em dinheiro
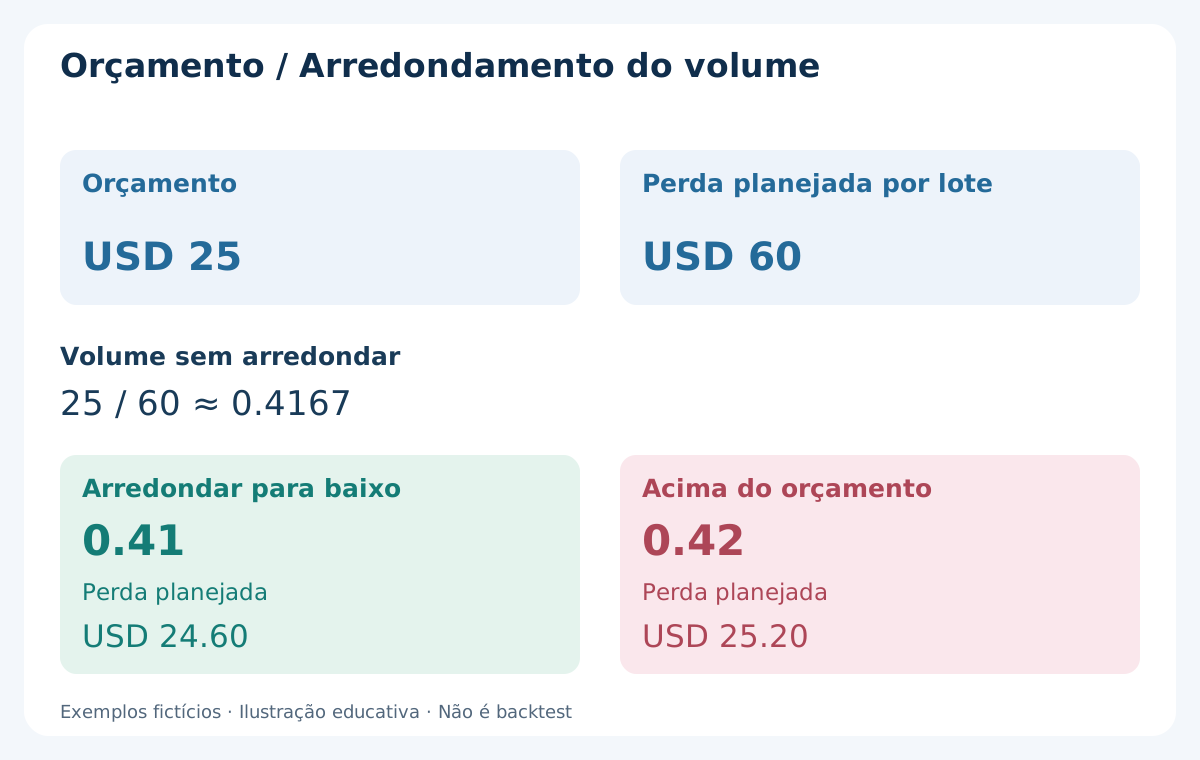
Suponha uma conta de USD 5000, orçamento ilustrativo de 0.5%, ou USD 25, e o plano BUY anterior. Apenas neste exemplo, um lote padrão EUR/USD representa EUR 100000 e cada pip vale USD 10 na conta em dólares. Os 5 pips até o stop custam USD 50 por lote; comissão e reserva somam USD 6 e USD 4, totalizando USD 60 de perda planejada por lote.
O volume sem arredondamento é 25 / 60 ≈ 0.4167 lote. Se o passo permitido é 0.01, arredonde para baixo até 0.41 lote: a perda planejada é USD 24.60. Arredondar para 0.42 daria USD 25.20 e ultrapassaria o orçamento. Se até o menor volume permitido for arriscado demais, descarte a entrada em vez de aumentar o orçamento para operar.
O valor do pip na moeda da conta depende de símbolo, contrato e conversões; USD 10 não é constante universal. Verifique tamanho e valor do tick, limites de volume e margem disponível. Um stop menor pode exigir mais volume com o mesmo orçamento e aumentar a sensibilidade a falhas de execução. O guia de dimensionamento trata conversão e arredondamento. Nem orçamento nem stop garantem um prejuízo real máximo.
11. Tentativas repetidas criam outro problema de risco diário
Um orçamento pequeno por trade não torna inofensivas tentativas ilimitadas. Reentrar na mesma ideia pode transformar uma hipótese falha em várias perdas; pares correlacionados podem expor a conta ao mesmo movimento cambial. Meça risco aberto simultâneo e perdas realizadas acumuladas, além do risco nominal da próxima ordem. A capacidade de margem não é um limite adequado de perda diária.
Defina janela de negociação, máximo de entradas executadas, exposição simultânea máxima, regra de perda diária e saída por tempo antes de coletar resultados. Especifique se a regra usa perdas fechadas ou equity com posições abertas, quando reinicia o dia e o que ocorre com ordens existentes. Esses limites são hipóteses do sistema a validar, não números a copiar de um exemplo atraente.
Uma saída por tempo solicita fechamento no prazo, mas não garante execução no fechamento do candle. Bloqueie novas entradas após anomalia ou limite de perda, reconcilie ordens abertas e investigue antes de retomar. Registre também oportunidades descartadas. Do contrário, uma pausa discricionária após perdas pode sumir do backtest, embora seja essencial ao resultado aparente ao vivo.
12. O filtro de custos deve existir antes do trade
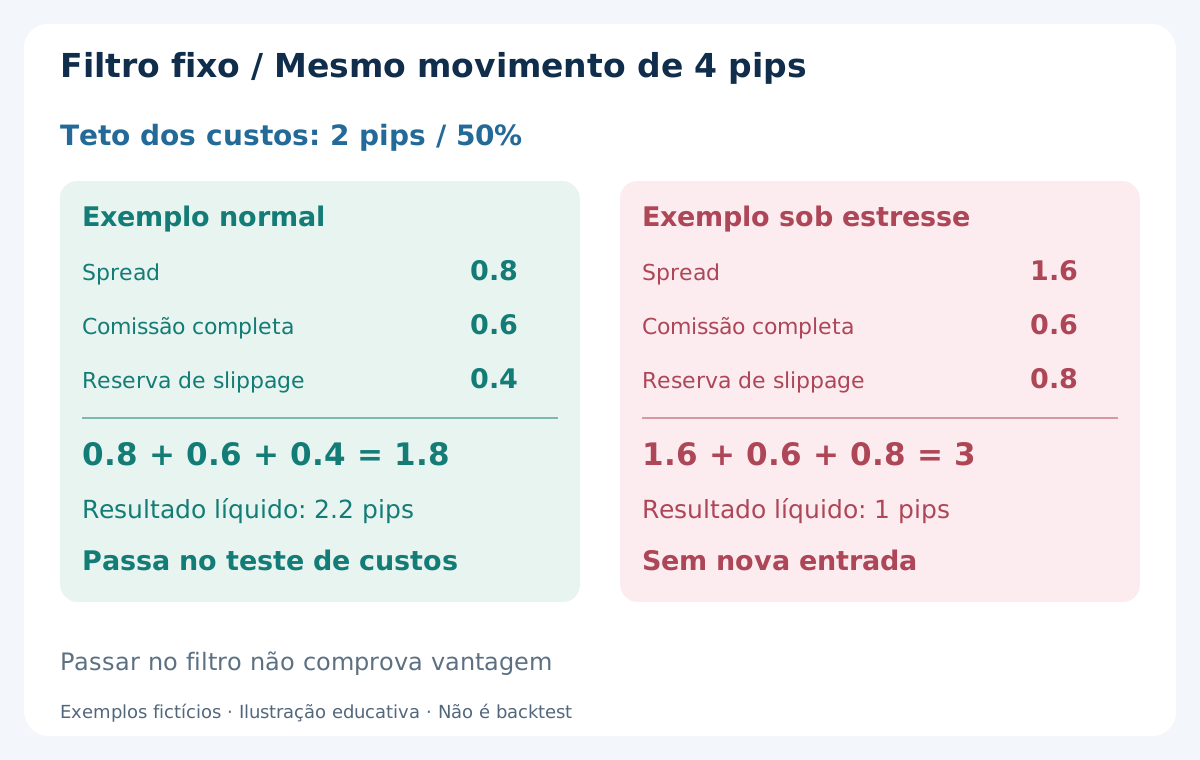
Um segundo exemplo torna concreta a rejeição. Suponha movimento de referência de 4 pips e atrito estimado máximo de 50% dele, ou 2 pips. Esse limite é deliberadamente didático, não uma recomendação universal. Tampouco substitui estimar probabilidade e tamanho das perdas.
Em condições normais fictícias, 0.8 pip de spread + 0.6 pip de comissão completa + 0.4 pip de reserva de slippage = 1.8 pips, restando 2.2 pips do movimento. A entrada passa apenas nesse teste de custos. Sob estresse, 1.6 + 0.6 + 0.8 = 3 pips, restando 1 pip; supera o teto de 2 pips e a regra impede nova entrada.
Meça o spread na cotação candidata, não em publicidade ou média diária. Defina previamente como cotações antigas, anúncios programados, rollover e execução anormal bloqueiam entradas. Aplique o teto a vencedoras e perdedoras e registre quando ele rejeita um sinal. O guia de calendário econômico e risco de notícias auxilia no filtro de eventos; um calendário tranquilo não garante execução estável.
13. Scalping manual e automatizado precisam do mesmo histórico de decisões
O manual acrescenta reação humana, atenção limitada e tentação de perseguir um preço que já andou. A automação aplica horários e rejeições com consistência, mas também pode repetir erros ou duplicar ordens mais rápido. Nenhuma elimina spread, comissão, slippage ou incerteza. Compare decisões observáveis sem atribuir ao EA, por si só, uma vantagem de mercado.
Um registro útil inclui horário do servidor, especificações do símbolo e da conta, período da decisão, horário do candle de sinal, Bid e Ask, idade da cotação, preços solicitados e executados, volume, motivo de saída e todos os custos em dinheiro. Separe dados disponíveis antes da decisão do desfecho posterior. Registre também desconexões, alterações rejeitadas e ordens cujo estado estava incerto na última consulta.
Um VPS pode melhorar a continuidade, mas proximidade geográfica não garante determinado preço. Defina parada e reconciliação após falha de conexão, cotação antiga ou estado de ordem incoerente. O guia de monitoramento ao vivo explica como comparar comportamento observado e regras testadas sem mudar o método após cada perda.
14. Que evidência seria confiável?
Uma captura de gráfico não mostra sequência de cotações executáveis, ordens não preenchidas ou custos. O modo padrão “Every tick” do MT4 pode interpolar preços de candles menores; o nome não prova uso de ticks históricos Bid e Ask gravados. A modelagem do Ask também pode usar spread fixo do teste. Verifique os dados e o modelo de execução efetivos, não só o nome do modo.
Se um candle contém stop e alvo, OHLC sozinho não revela qual foi atingido primeiro. Em operações muito curtas, trajetória presumida e ordem das cotações podem alterar bastante o resultado. Teste regras congeladas com estresses de custos defensáveis, período separado fora da amostra e observação forward. Não escolha M1 ou M5 só porque venceu na mesma amostra usada para escolher os demais ajustes.
Informe oportunidades elegíveis, execuções, trades completos, datas, lacunas de dados, hipóteses de custos e drawdown líquido. Declare mudanças entre pesquisa e versão forward. O guia de backtest no MT4 oferece o fluxo geral; uma avaliação confiável de scalping também precisa mostrar que o alvo pequeno resiste às hipóteses de execução. Este guia não fornece backtest nem afirma lucratividade.
15. Uma revisão prática antes da entrada
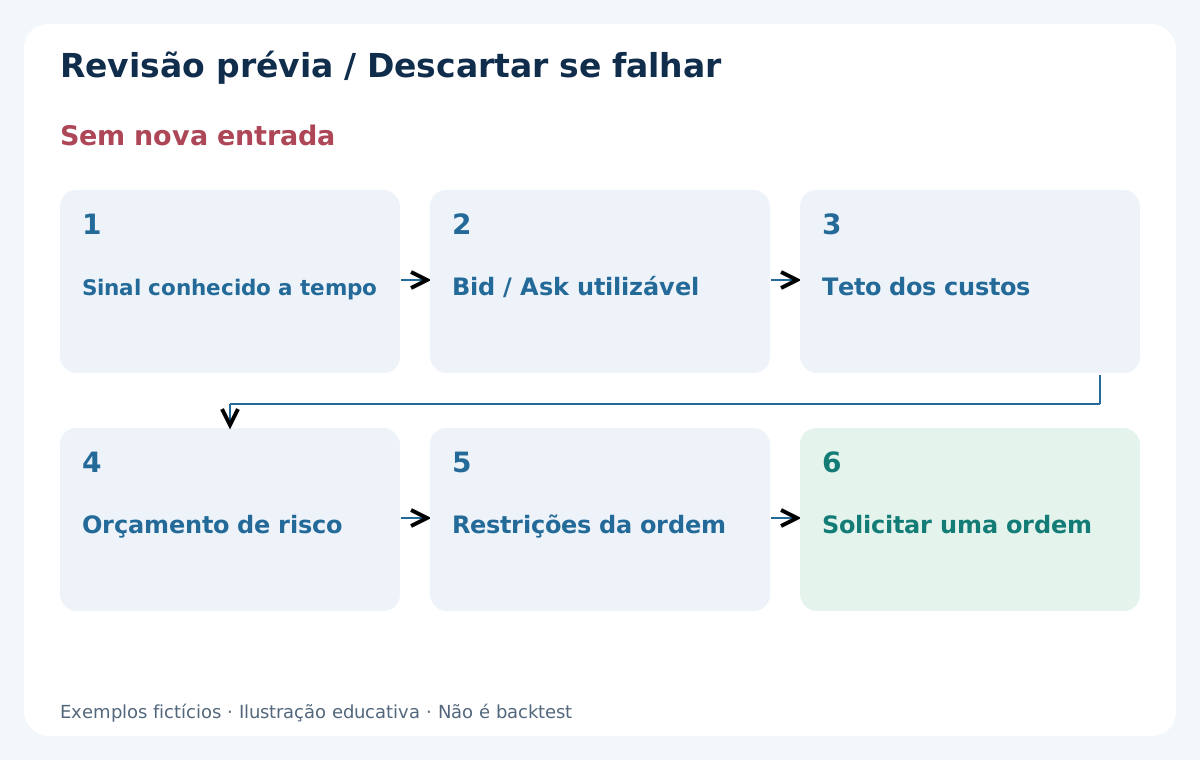
Identifique regra exata, informações de candles fechados e prazo para agir. Confira cotação utilizável, janela aberta e ausência de bloqueios por evento ou regra diária. Depois examine os lados executáveis de entrada, stop e alvo e a estimativa atual de custos. Sem essas verificações, o sinal é uma observação, ainda não uma ordem autorizada pelo protocolo.
Calcule o volume pelo orçamento monetário, arredonde ao passo inferior e confira margem e restrições. Descarte se o menor volume viável exceder o orçamento, o preço já tiver consumido o alvo ou os custos violarem o limite fixo. Não amplie stop, aumente orçamento ou afrouxe o filtro para salvar um sinal visualmente atraente.
Depois de solicitar uma ordem, confirme seu estado real antes de permitir outra solicitação. Após a saída, reconcilie execuções e custos com o extrato da corretora. Um trade descartado é um resultado válido a registrar. Mostrar essas decisões distingue uma ideia fraca de uma válida que não podia ser executada nas condições declaradas.
16. Como escolher entre M1 e M5
Comece com um ritmo sustentável de decisões e uma regra descritível sem olhar o futuro. Vale estudar M1 se a hipótese exige os detalhes adicionais dentro dos cinco minutos. Vale estudar M5 se basta confirmação a cada cinco minutos. Mais marcas vencedoras ou menos candles em um exemplo online não justificam a escolha por si só.
Compare poucas variantes declaradas antecipadamente nas mesmas datas e sessões. Mantenha comparáveis moeda da conta, contabilidade de custos, orçamento de risco e convenções do relatório; declare diferenças em stops ou saídas. Examine resultados líquidos, falhas de execução, movimentos adversos durante a posição e dependência de dias excepcionais. Menos trades com custos críveis podem ensinar mais que muitas execuções idealizadas.
A conclusão pode ser que um período merece mais testes, que ambos continuam sem comprovação ou que o movimento é pequeno demais para a execução da conta. Isso também é útil. Antes de uma estratégia específica, você deve explicar quando a informação fica disponível, quais cotações a executam, como os custos entram no cálculo e o que torna uma oportunidade inaceitável.
Perguntas frequentes
O que é scalping no Forex?
É uma modalidade intradiária voltada a movimentos pequenos, normalmente com posições breves. Não exige alvo universal em pips nem quantidade fixa de trades. Sua viabilidade depende dos resultados líquidos após custos e perdas, não da frequência de compras e vendas.
M1 é melhor que M5 para scalping?
Nenhum é melhor por definição. M1 mostra mais da sequência interna dos cinco minutos e mais decisões no fechamento. M5 agrega essa informação. Compare métodos claros com cotações, custos e o mesmo risco monetário; o período sozinho não define duração ou lucratividade.
Devo descontar o spread do lucro calculado com execuções reais?
Não outra vez se o lucro já usa os preços efetivos de entrada e saída. A diferença reflete a execução, incluindo efeito do spread e slippage realizado. Desconte comissão e financiamento lançados separadamente, quando aplicáveis. O cálculo por movimento de referência parte de outra base e precisa do próprio ajuste de spread.
Uma taxa de acerto alta torna a estratégia lucrativa?
Não. O tamanho dos ganhos e perdas líquidos também importa. No exemplo fictício de dois resultados, ganhar 4 pips líquidos contra perder 6 exige 60% de acerto apenas para empatar. A distribuição real pode ser mais complexa, e este guia não comprova essa taxa.
Um stop curto garante uma perda pequena?
Não. Acionamento e execução podem diferir, principalmente em gaps ou mudanças rápidas. Volume, comissão e reservas também contam. O orçamento ajuda no tamanho da posição, mas não garante teto de perda; precisa de controles diários e de exposição simultânea.
Um EA elimina o risco de execução do scalping?
Pode aplicar regras escritas de tempo e risco, mas não garantir execução, spread estável ou vantagem lucrativa. Precisa de dados confiáveis, controle dos estados de ordens e procedimentos para desconexões. Estratégia, implementação e condições da conta devem ser avaliadas separadamente.
Fontes e notas de execução
As referências oficiais abaixo sustentam as convenções de preço das ordens e os limites da modelagem padrão do MT4. Preços, cenários de custos e cálculos de risco são exemplos fictícios originais; as fontes não validam uma vantagem de scalping. Confira com a corretora as especificações atuais da conta e do símbolo.
Conteúdo educativo. Preços dos diagramas e exemplos numéricos são fictícios, não resultados de backtest. Forex envolve risco; stops, filtros de custos e orçamentos não garantem perda máxima.