

Um canal de Keltner envolve uma média móvel com bandas ajustadas à volatilidade. Separe a linha central, a estimativa da amplitude e o multiplicador. Nestes exemplos reais de GBP/USD, as cotações ficam fixas enquanto você observa o efeito de cada cálculo.
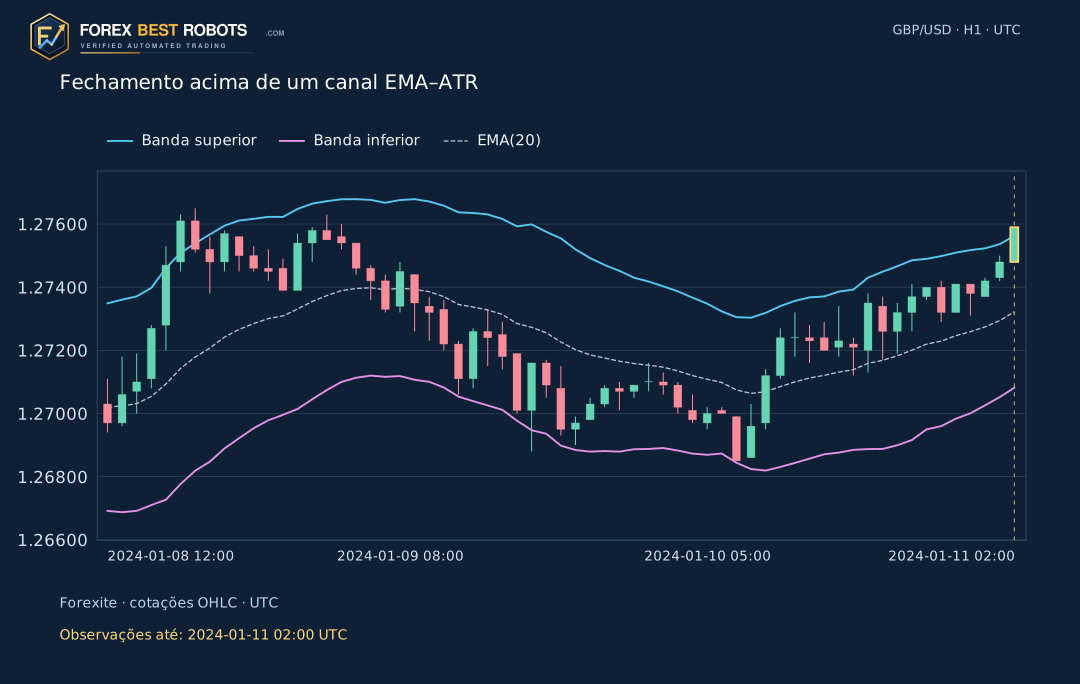
1. Defina o canal moderno de EMA e ATR
Usamos EMA(20) dos fechamentos, ATR(14) de Wilder e k = 2, sem deslocamento. São parâmetros didáticos declarados, não um padrão universal da plataforma. As implementações modernas podem variar o período e a suavização do ATR; a construção original de Keltner também era diferente.
EMA e ATR incluem o grupo H1 selecionado depois de concluído. Diferentemente de um limite Donchian baseado em extremos, uma banda Keltner pode ser ultrapassada pelo fechamento da própria vela incluída. Compare preços e bandas no mesmo instante concluído.
M(t) = EMA20(Close)[t]
U(t) = M(t) + k × ATR14(t)
L(t) = M(t) − k × ATR14(t)
U(t) − L(t) = 2 × k × ATR14(t)
2. Calcule o True Range com o fechamento anterior
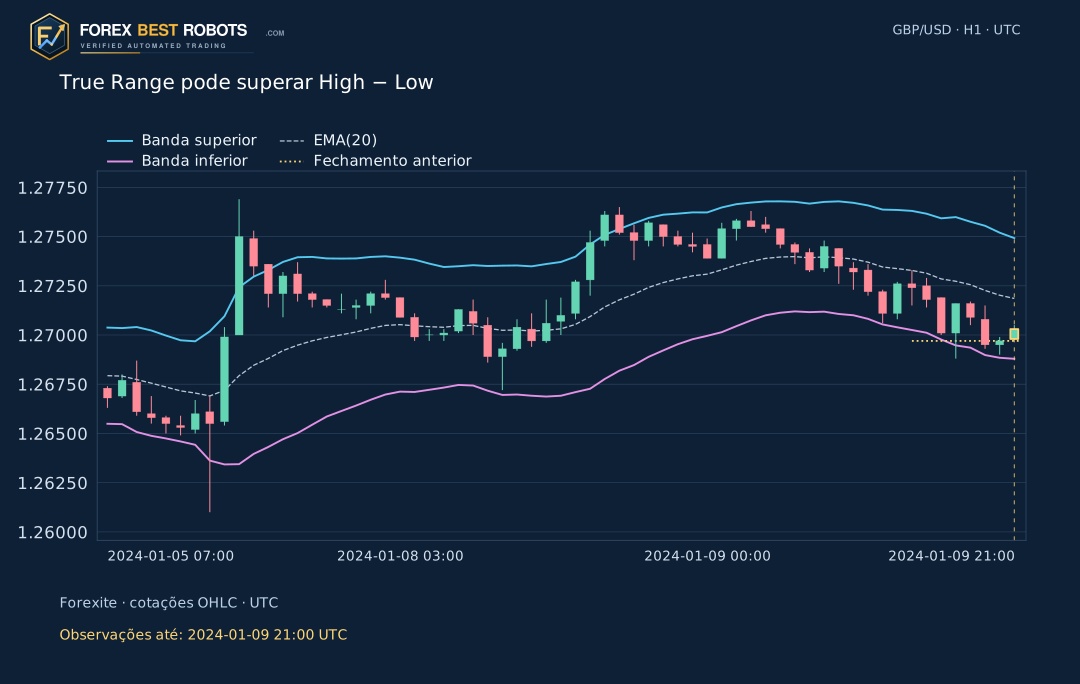
True Range é o maior entre High − Low, |High − fechamento anterior| e |Low − fechamento anterior|. Um salto em relação ao fechamento registrado anterior pode tornar TR maior que a amplitude visível da vela. ATR suaviza distâncias não negativas; não mede direção compradora ou vendedora.
O exemplo de salto usa preços registrados. Não acrescentamos observações para preencher o intervalo. O fechamento anterior é uma cotação de referência, não uma prova de execução possível naquele preço durante a lacuna.
TR(t) = max(H(t) − L(t), |H(t) − C(t−1)|, |L(t) − C(t−1)|)
3. Diferencie Wilder, EMA e SMA
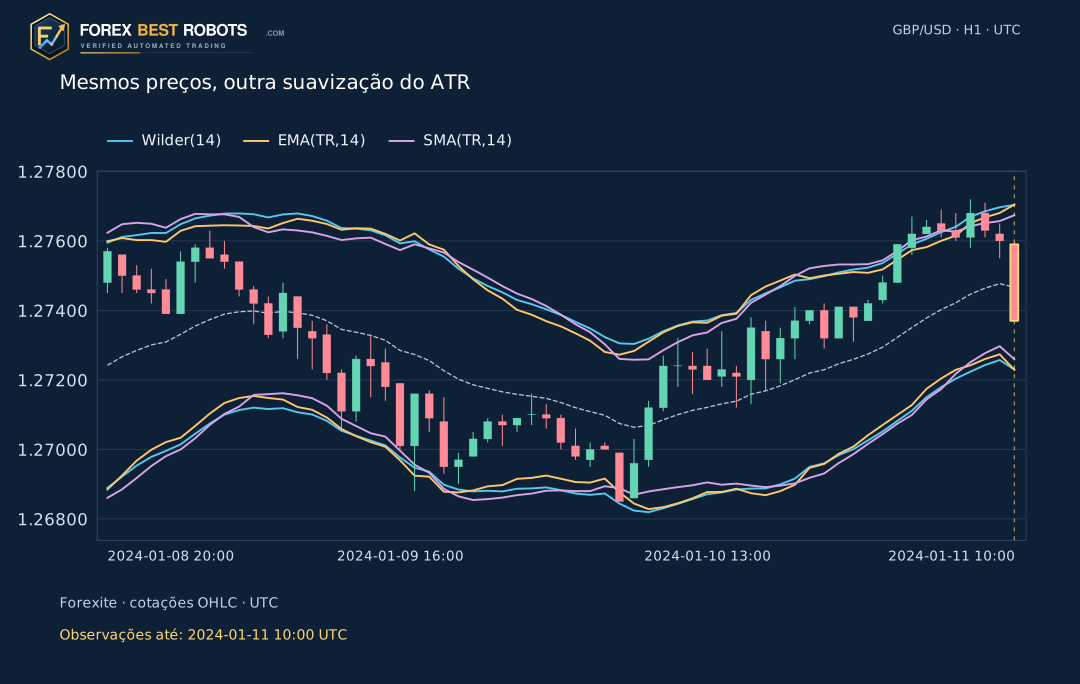
Com 14 períodos, Wilder usa α = 1/14 e a alternativa EMA usa α = 2/15. SMA dá o mesmo peso aos últimos 14 TR. Aqui, os três métodos começam pela mesma média aritmética dos primeiros 14 TR; depois podem divergir mesmo com cotações, período e multiplicador idênticos.
Mudar a suavização do ATR não altera a EMA(20) central. Wilder e EMA retêm dados anteriores recursivamente: a tabela dos 14 TR recentes não contém todo o histórico usado. Encurtar o gráfico exibido não reinicia o cálculo.
Wilder ATR14(t) = [13 × ATR14(t−1) + TR(t)] / 14
EMA(TR,14): α = 2/15
SMA(TR,14): sum(TR[t−13] … TR[t]) / 14
4. Mude o multiplicador sem mudar o mercado
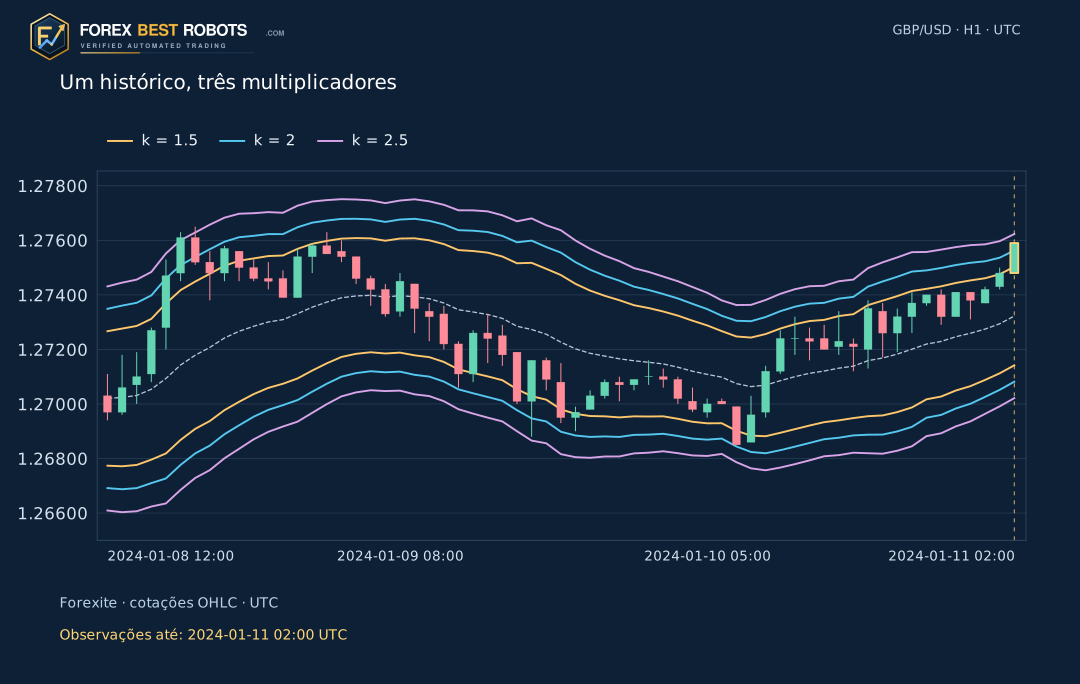
Na mesma vela e com a mesma suavização, k = 1.5, 2 e 2.5 compartilham centro e ATR. As larguras totais são 3, 4 e 5 ATR. Mudar k altera quais fechamentos ficam fora das bandas, não os OHLC históricos, e não comprova qual ajuste daria melhores operações. Em GBP/USD, um pip equivale a 0.0001 USD por GBP.
5. Leia o término UTC e o aquecimento
A fonte é o arquivo Forexite de cotações por minuto de janeiro de 2024. Subtraímos uma hora dos horários GMT+1 e os tratamos como términos de minuto. Cada grupo H1 reúne registros posteriores ao início até o término indicado, inclusive. Os valores finais são usados somente nesse término; os grupos futuros ficam ocultos.
Há 529 grupos H1 registrados; 4 têm menos de 60 minutos da fonte. Horas vazias não são preenchidas. EMA começa pela média de 20 fechamentos; o primeiro TR é High − Low e ATR começa pela média de 14 TR. Os primeiros 140 grupos servem ao aquecimento. O efeito da inicialização diminui, mas não se torna exatamente zero.
6. Interprete o fechamento externo no contexto
Um centro ascendente e fechamentos repetidos acima da banda superior podem acompanhar uma alta forte. Vender apenas por estar acima pressupõe uma reversão não confirmada. Um único fechamento externo também não comprova uma tendência duradoura. EMA acompanha as cotações com atraso.
A largura descreve amplitudes recentes nas duas direções. Um canal largo pode acompanhar altas ou quedas; um canal estreito não garante rompimento. Este guia não declara a amostra lucrativa, não estima taxa de acerto nem otimiza parâmetros usando resultados posteriores.
| Exemplo | Término H1 UTC | Fechamento | EMA(20) | ATR(14) de Wilder | Superior · k = 2 | Inferior · k = 2 |
|---|---|---|---|---|---|---|
| Fechamento acima da banda | 2024-01-11 02:00 | 1.275900 | 1.273222 | 0.001203 | 1.275629 | 1.270816 |
| Expansão da amplitude | 2024-01-11 10:00 | 1.273700 | 1.274668 | 0.001184 | 1.277036 | 1.272299 |
| TR e fechamento anterior | 2024-01-09 21:00 | 1.270300 | 1.271857 | 0.001532 | 1.274921 | 1.268792 |
| Fechamento antes do retorno | 2024-01-11 05:00 | 1.276300 | 1.274021 | 0.001115 | 1.276251 | 1.271792 |
7. Observe o retorno após um fechamento externo
O exemplo mostra um fechamento acima da banda e o próximo fechamento registrado dentro do seu próprio canal atualizado. Centro e ATR avançam; não são limites Donchian congelados. A segunda observação só está disponível no término seguinte. O par foi escolhido retrospectivamente para explicar o mecanismo, não para estimar a probabilidade de falha ou continuação.
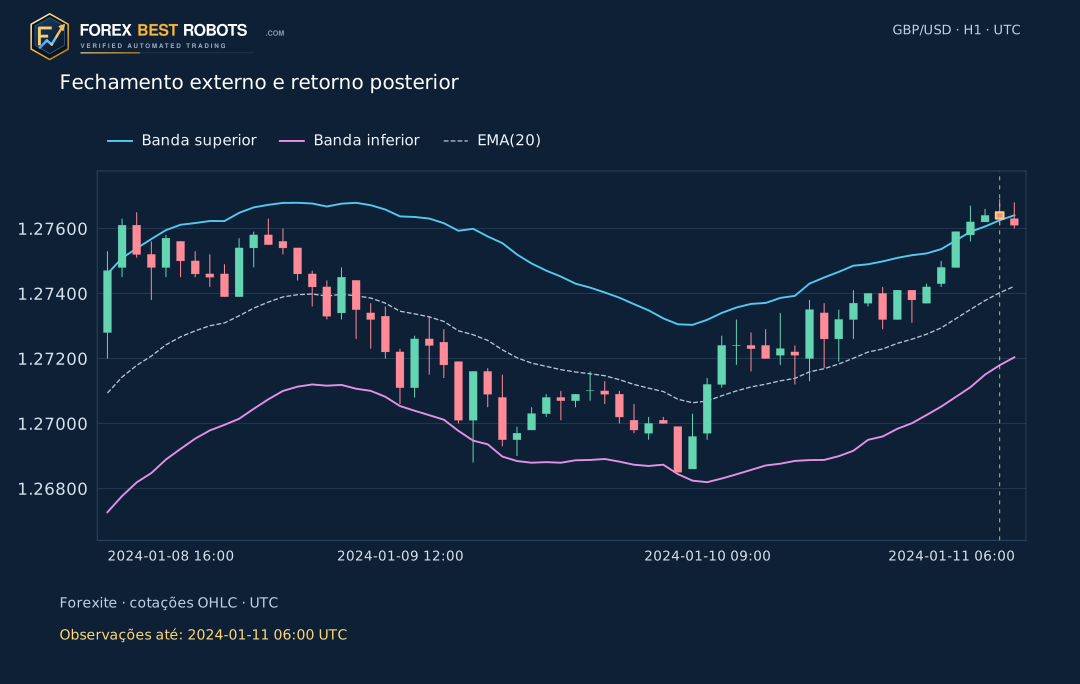
8. Examine uma observação concluída por vez
Selecione k ou o método do ATR e percorra os grupos H1 registrados. Mudar uma configuração mantém a vela e seus OHLC. Centro, ATR, largura e classificação são atualizados juntos. Os quatro exemplos restauram Wilder(14), k = 2. Em telas estreitas, gráfico e fórmula rolam dentro dos próprios blocos.
Mantenha os preços fixos ao alterar as bandas
Os controles examinam um indicador, não ordens ou retornos. Base: EMA(20) dos fechamentos, ATR(14) de Wilder, k = 2. Os valores exibidos são arredondados; a classificação usa os resultados sem arredondar.
Não foi possível carregar o explorador. Use os gráficos estáticos e o CSV.
Exemplos · restauram Wilder(14), k = 2
Dourado marca o grupo concluído selecionado. Os grupos futuros ficam ocultos. Alterar uma configuração mantém seus OHLC e término UTC.
- Observações registradas até UTC
- —
- Centro · EMA(20)
- —
- ATR(14) · unidades de preço
- —
- True Range selecionado · unidades de preço
- —
- Banda superior
- —
- Banda inferior
- —
- Largura total · pips
- —
- Fechamento selecionado
- —
- Fechamento menos banda superior · pips
- —
- O que este fechamento mostra?
- —
Em telas estreitas, role o gráfico ou a fórmula dentro do bloco, ou abra um gráfico estático completo.
Mostrar o cálculo numérico
Mostrar 14 observações TR recentes
A tabela mostra os últimos 14 TR. Wilder e EMA também retêm histórico anterior; somente SMA usa exclusivamente estas 14 observações.
| Término H1 UTC | Máxima | Mínima | Fechamento anterior | True Range |
|---|
9. Defina uma estratégia separada da condição do indicador
Uma estratégia precisa definir direção, confirmação, cotação executável, stop, saída, validade do sinal, exposição e custos. Continuação de rompimento e retorno ao canal são hipóteses diferentes. A estratégia existente de reentrada Keltner continua sendo uma lição separada. Estes OHLC do fornecedor não incluem Ask, spreads observados, slippage ou execuções da corretora; nenhuma operação ou rentabilidade é reconstruída aqui.
Perguntas frequentes
20/14/2 são os únicos parâmetros Keltner?
Não. Este guia escolhe EMA(20), ATR(14), Wilder e k = 2. Outras implementações podem variar período, inicialização, suavização, preço ou deslocamento.
O canal inclui a vela selecionada?
Sim, depois de concluído o grupo H1. O fechamento atualiza EMA e o TR atualiza ATR. O fechamento ainda pode ficar fora: ATR estima amplitude, não a máxima ou mínima extrema.
ATR de Wilder e EMA dos TR são iguais?
Com período 14, Wilder usa alpha 1/14 e EMA usa 2/15. Aqui começam pela mesma média e depois usam pesos recursivos diferentes.
Com k = 2, a largura total é dois ATR?
Não. Cada banda fica a dois ATR do centro, portanto a distância total é quatro ATR. O painel informa essa largura em pips.
Por que o gráfico da minha corretora pode diferir?
Fonte, lado da cotação, convenção dos minutos, fuso, observações ausentes, valores iniciais e suavização podem mudar o resultado. Método e hashes originais são fornecidos.
Um fechamento externo comprova rentabilidade?
Não. Ele descreve um preço concluído em relação ao indicador. Estudar resultados exige estratégia definida separadamente, custos, premissas de execução e mais dados.
Dados, método e escopo
Os 31 arquivos diários originais da Forexite foram conferidos com seus SHA-256 preservados. Mantém-se a precisão original de quatro casas decimais de GBP/USD. As observações de fim de minuto são agrupadas por término H1; grupos com poucos registros permanecem visíveis e horas sem observações não são sintetizadas.
Após 140 grupos de aquecimento, regras declaradas selecionam o primeiro fechamento superior, o primeiro TR de pelo menos duas vezes o ATR Wilder anterior e o primeiro TR acima de High − Low. O retorno usa o primeiro fechamento externo seguido de um interno, empregando informação posterior apenas para explicar. O download documenta índices, inicializações, horários e hashes.