

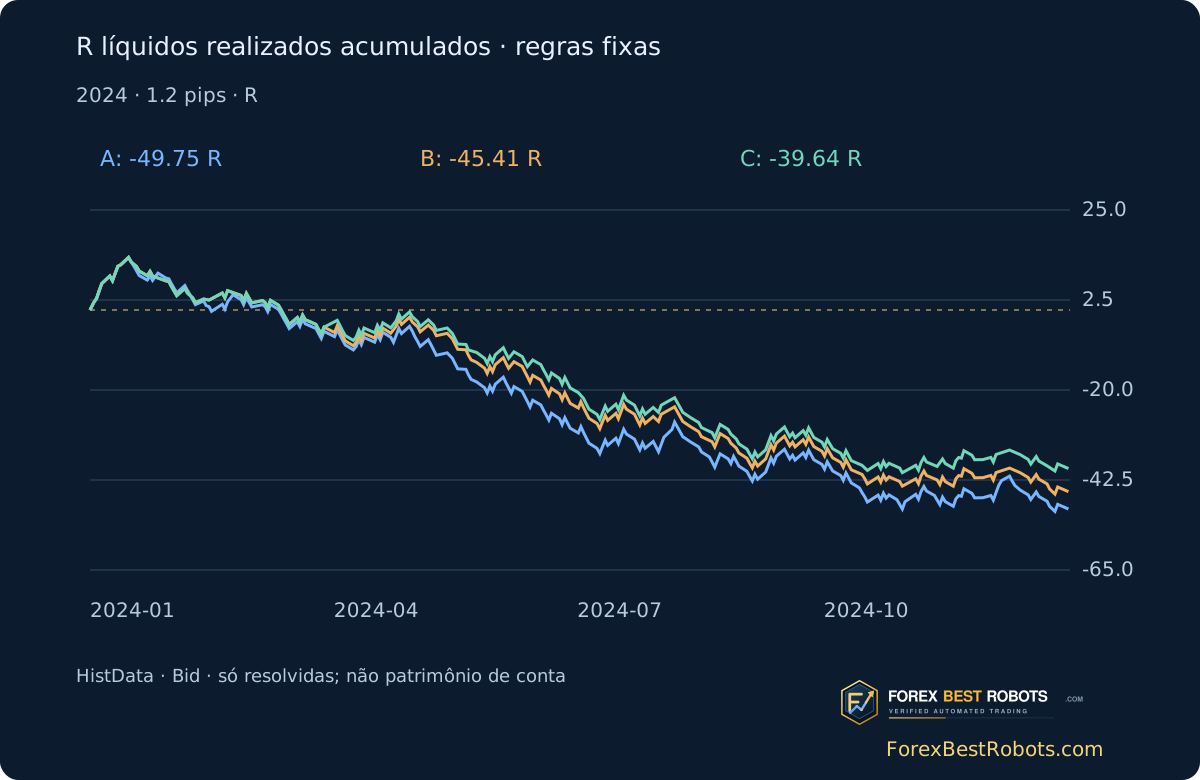
O modelo C tem 211 operações com resultado determinado em 2024. Seus +114,60 pips brutos passam a −138,60 pips, ou −39,64R aditivos, com custo hipotético de 1,2 pip por ciclo completo. Outra operação permanece sem desfecho conhecido. O teste não comprova rentabilidade. Os exemplos são escolhidos cronologicamente desde 2024-01-08; o teste inclui o ano inteiro.
1. Defina os três modelos antes de comparar
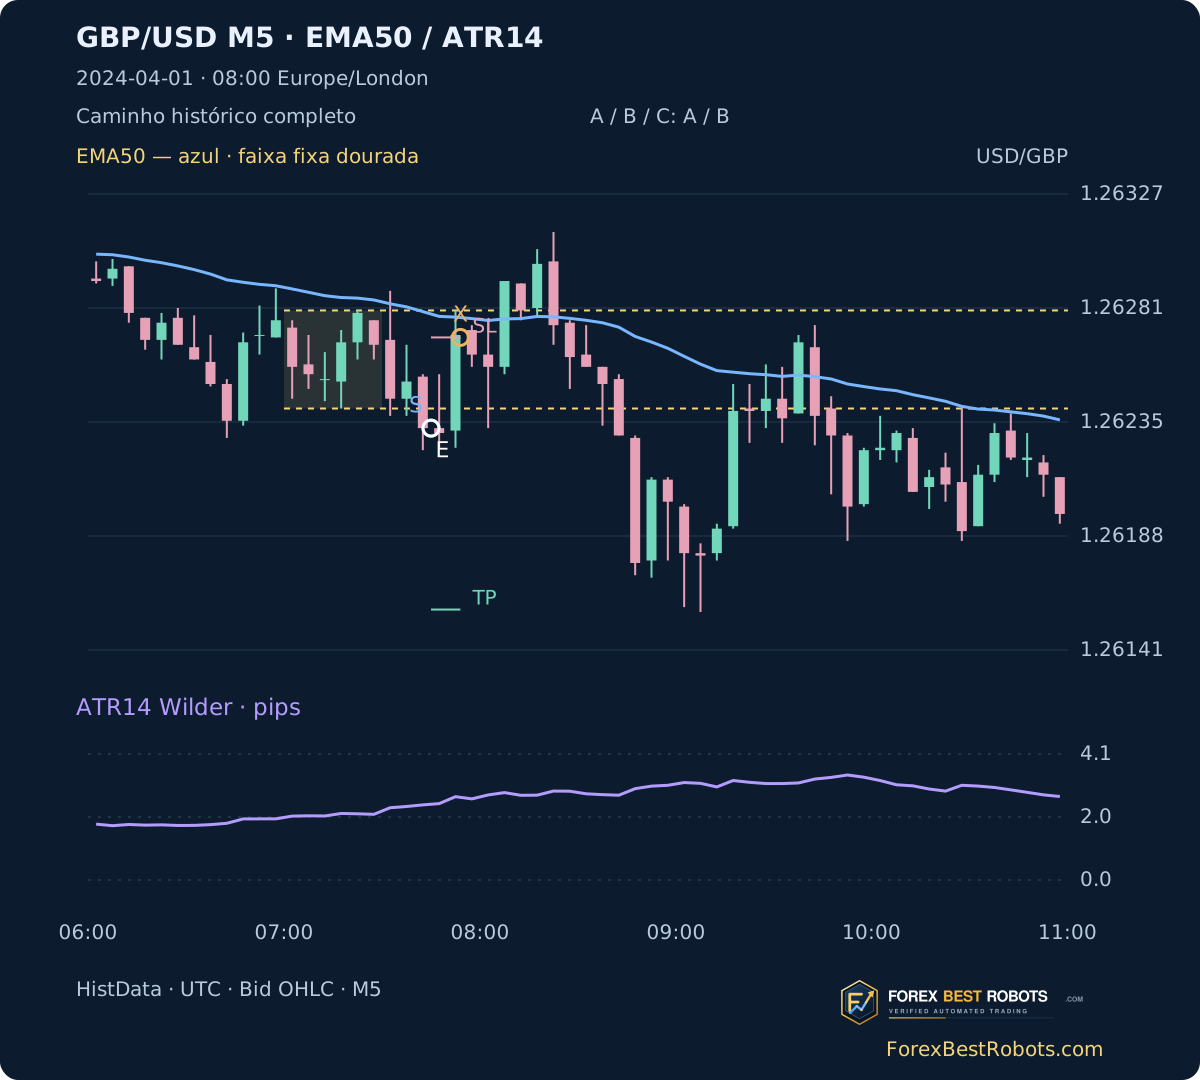
No GBP/USD M5, A usa a primeira vela completa com fechamento estritamente fora da faixa fixa. B aceita esse evento se Close e inclinação da EMA50 concordarem com a direção. C exige largura da faixa / ATR14 na fixação entre 2 e 8 inclusive. São premissas didáticas, não parâmetros universais otimizados. O primeiro sinal é S nos gráficos, diferente do modelo B.
Preserve o mesmo calendário de primeiros rompimentos. Rejeitar um evento não autoriza escolher outro posterior. Há no máximo uma entrada por data e modelo. A/B/C abrem 242/219/212 operações; cada conjunto inclui uma sem resultado conhecido.
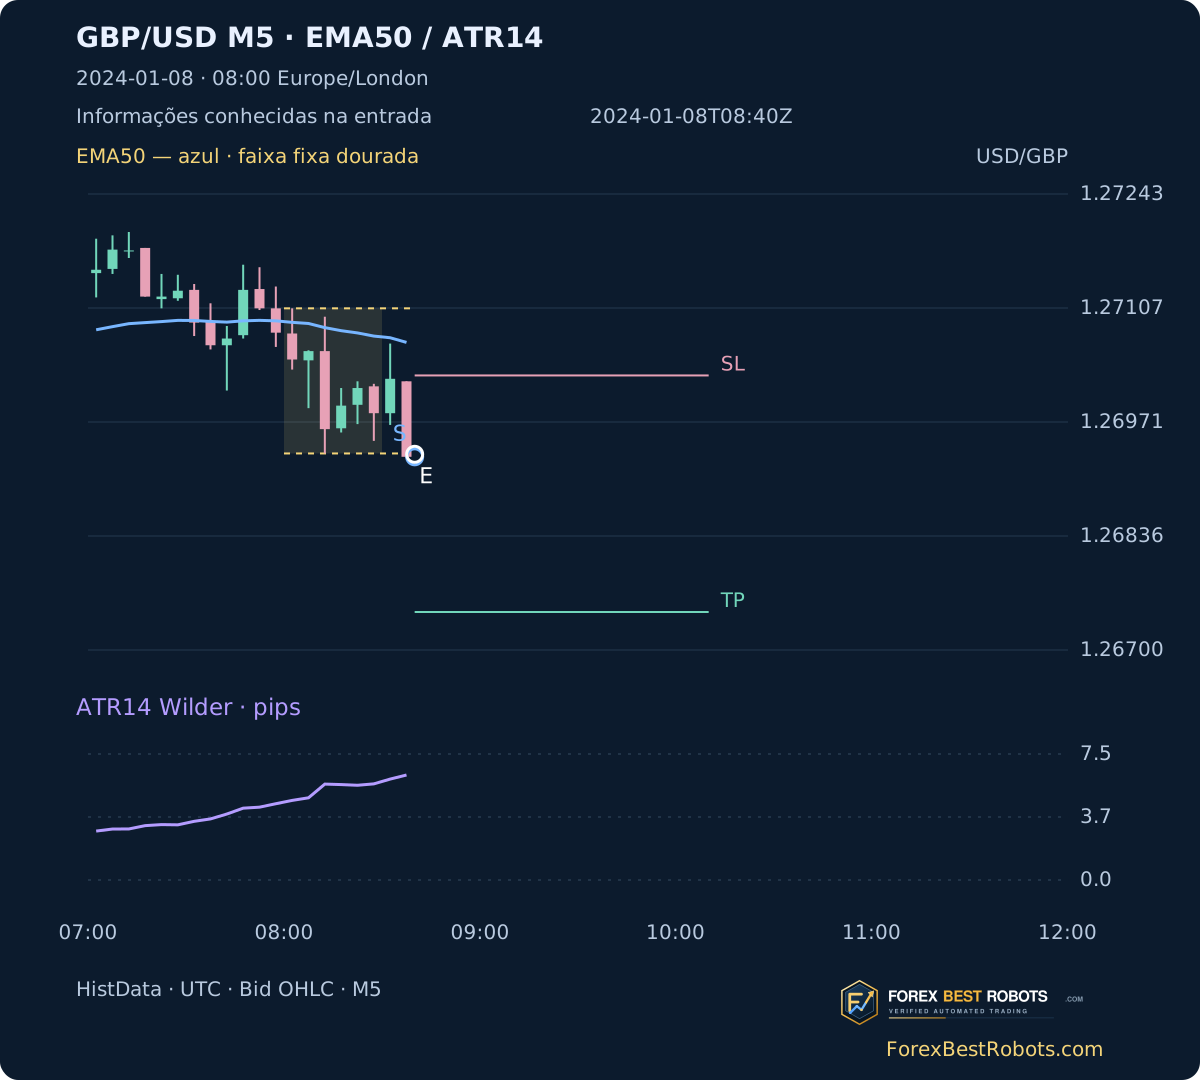
2. Construa a faixa no horário histórico de Londres
Fixe máxima e mínima das seis M5 completas entre 08:00 Europe/London e 08:30, cada uma com cinco registros M1. Procure depois fechamentos até 10:00 Londres. Igualdade com o limite não conta; histórico incompleto impede afirmar o primeiro evento.
O início corresponde a 08:00 UTC no inverno e 07:00 UTC no verão. A fonte usa EST fixo UTC−05:00: some cinco horas e converta Londres separadamente por data. São 262 dias úteis com dados, 260 faixas completas, 17 buscas completas sem rompimento e uma incompleta.
3. Dê funções distintas à EMA e ao ATR
EMA50 começa pela média de 50 fechamentos observados e usa alpha 2/51. ATR14 começa com a média de 14 True Ranges e segue (13 × anterior + novo TR) / 14. TR é o máximo de High−Low e das distâncias absolutas de High/Low ao Close anterior. O aquecimento de dezembro continua sem reinício diário.
Compra exige Close > EMA50 e EMA50 > EMA50 anterior; venda inverte ambas. Igualdade falha. Os controles EMA são ligados algebricamente, não confirmações independentes. ATR em S dimensiona o risco; ATR às 08:30 fixa a proporção. Em 2024-01-17 B/C rejeitam o rompimento de baixa; a perda posterior de A não informa o filtro.
EMA50[t] = (2*Close[t] + 49*EMA50[t-1])/51
TR = max(High-Low, abs(High-prevClose), abs(Low-prevClose))
ATR14[t] = (13*ATR14[t-1] + TR[t])/14
Risk = ceil(1.5*ATR14 / 0.1pip) * 0.1pip
Long: Close > EMA50 > previousEMA50
Short: Close < EMA50 < previousEMA50
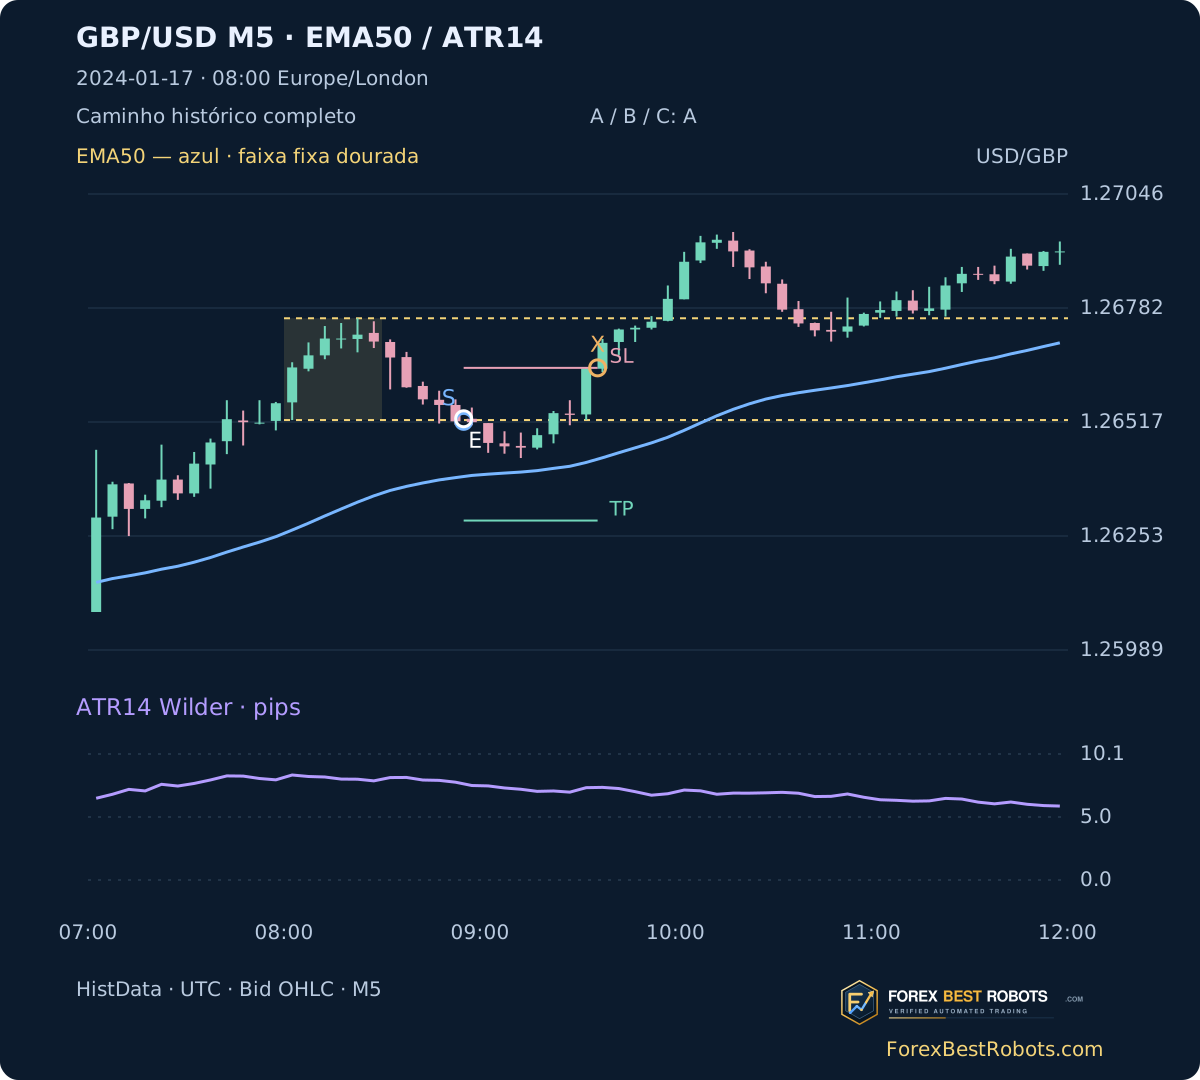
4. Entre no Open seguinte, sem usar o fechamento passado
Use o Open M1 exato do minuto em que S se torna conhecido como referência Bid. Se faltar, a entrada fica indisponível. Risco inicial: 1,5 × ATR14 em S, arredondado para cima a 0,1 pip. Um pip vale 0,0001; stop a 1R, alvo a 2R, sem trailing ou ajuste para empate.
Em 2024-01-08 S de baixa é conhecido às 08:40 UTC, Close 1,26930. Entrada 1,26933, risco 9,4 pips, stop 1,27027 e alvo 1,26745. Alvo observado em [09:30,09:31) UTC: +18,80 bruto e +17,60 após 1,2 pip. O primeiro sucesso cronológico não representa o ano.
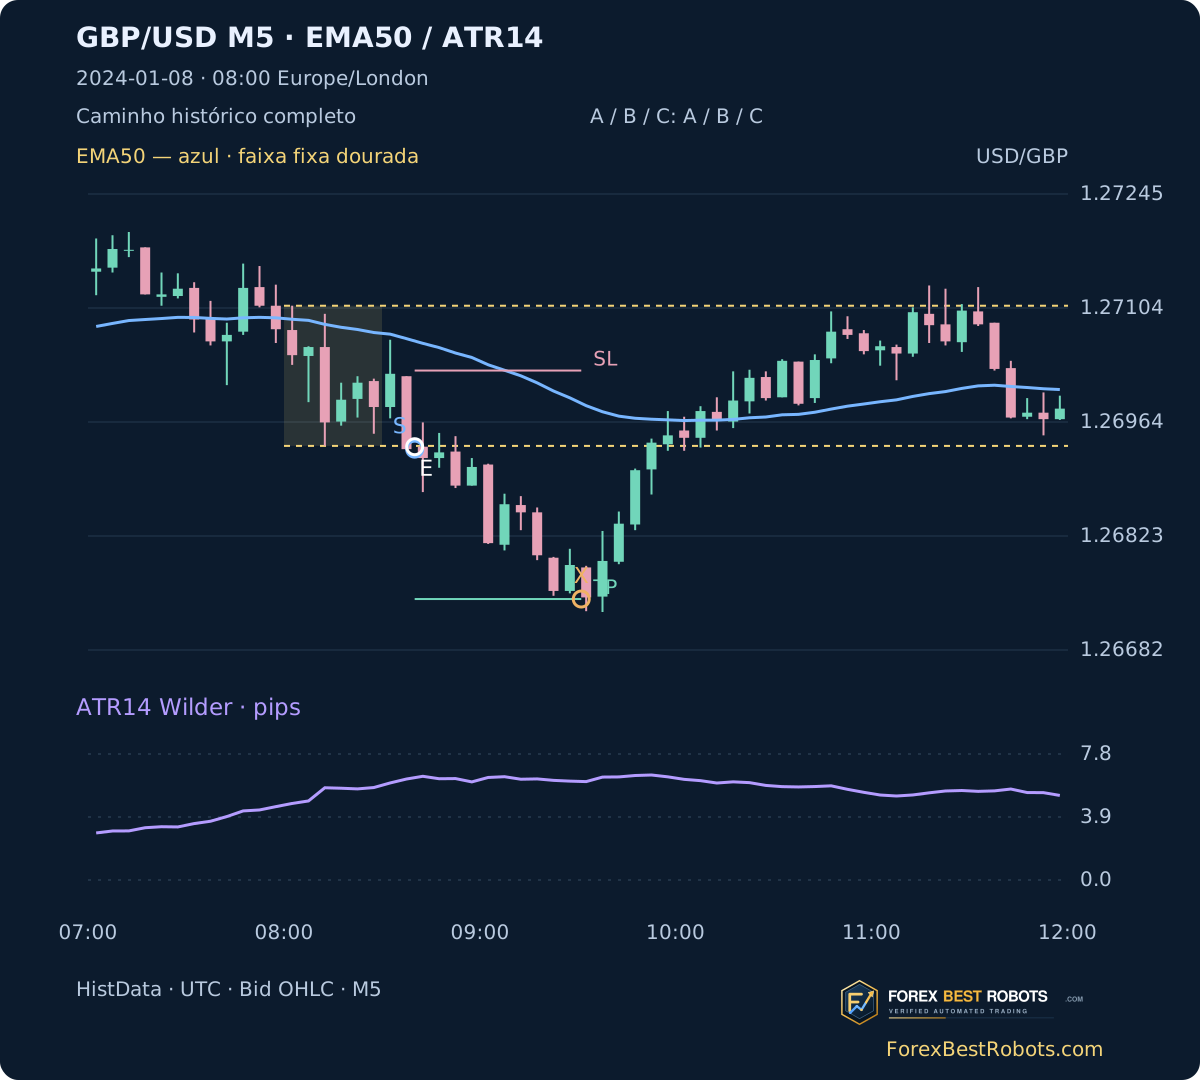
5. Declare stop, alvo, gaps e limite de tempo
A cada M1: Open adverso além do stop sai nesse Open; Open favorável além do alvo sai no alvo. Depois aplique o limite de 90 minutos no Open; senão examine High/Low. Se ambas as barreiras forem tocadas no minuto, stop primeiro. Minuto ausente antes de resolver deixa o resultado desconhecido.
Em 2024-01-09 a venda entra às 09:15 UTC a 1,27248, risco 7,0 pips, stop 1,27318. Toque em [09:25,09:26): −7,00 bruto, −8,20 líquido. São intervalos dos dados, não segundos exatos de execução. A operação de 2024-03-29 fica fora dos totais, sem receber zero ou perda.
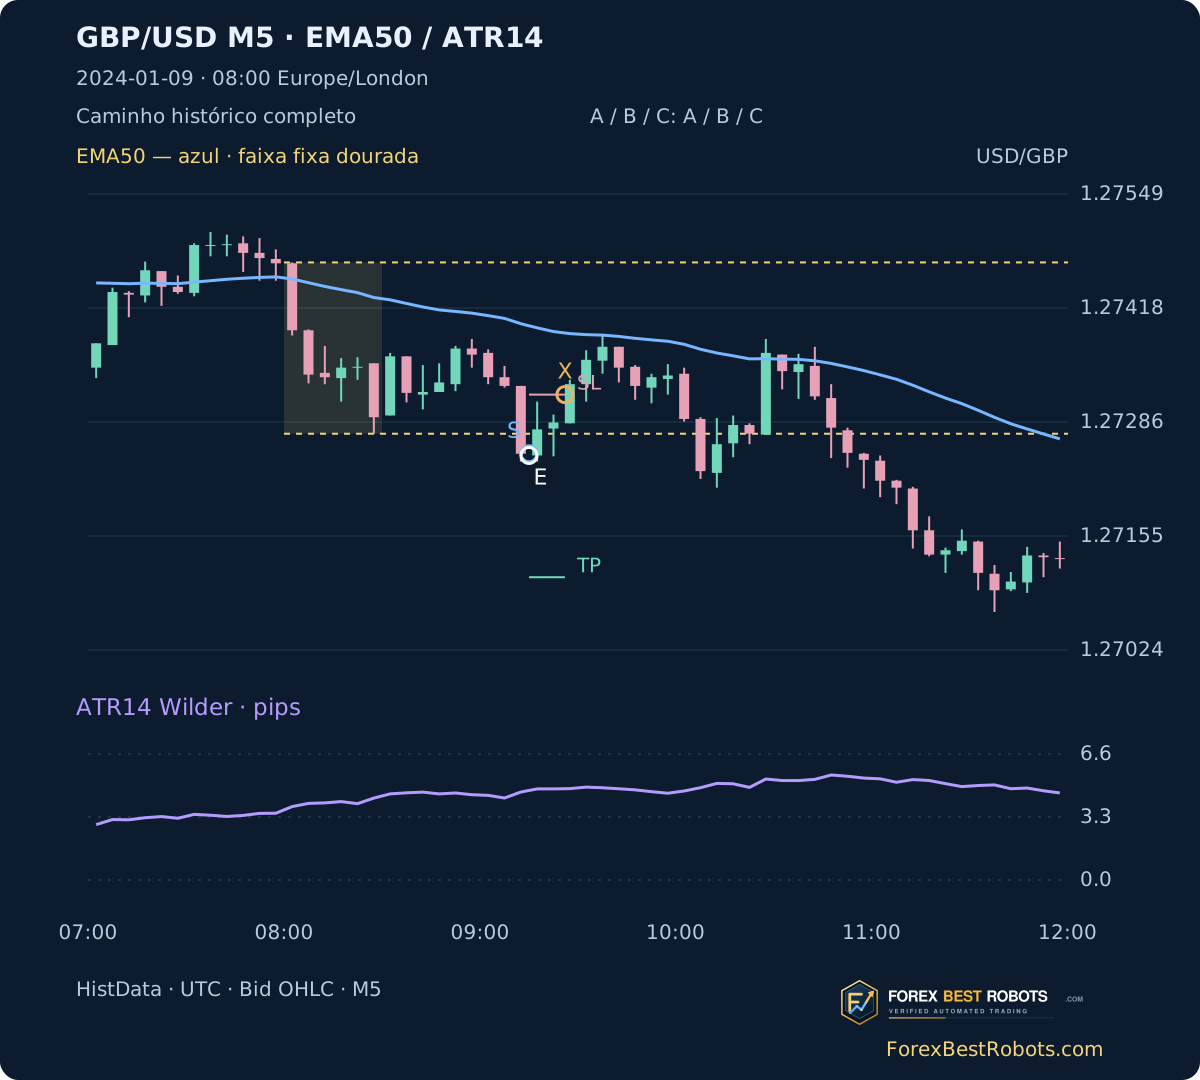
6. Leia o resultado antes de elogiar os filtros
Com 1,2 pip hipotético por ciclo, A resolve 241 operações: −179,80 pips e −49,75R; B resolve 218: −182,30 pips e −45,41R; C resolve 211: −138,60 pips e −39,64R. O fator de lucro por R líquido de C é 0,7536, drawdown realizado máximo 53,80R. Os filtros reduzem a perda, mas não geram resultado líquido positivo.
C dá +7,59R sem custo, −39,64R a 1,2 pip e −86,87R a 2,4. Uma única dedução combina spread, comissão e slippage hipotéticos, não medidos. Pips usam unidades constantes; R divide cada resultado pelo próprio risco inicial. Nenhum é retorno composto de conta.
| Modelo | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos | Fator de lucro · R líquido | Drawdown realizado máximo · R |
|---|---|---|---|---|---|
| A | 241 | -179.80 | -49.75 | 0.7333 | 63.51 |
| B | 218 | -182.30 | -45.41 | 0.7301 | 59.17 |
| C | 211 | -138.60 | -39.64 | 0.7536 | 53.80 |
| Custo combinado por ciclo · pips | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos |
|---|---|---|---|
| 0.0 | 211 | 114.60 | 7.59 |
| 1.2 | 211 | -138.60 | -39.64 |
| 2.4 | 211 | -391.80 | -86.87 |
7. Examine uma operação e mude apenas seu custo
Escolha modelo, período e operação. O gráfico mostra o caminho histórico completo. Custo combinado de 0 a 5 pips, passo 0,1, ou botões: muda somente o líquido. Exemplos restauram ano inteiro e 1,2 pip.
Carregando exemplos históricos…
Uma dedução inclui spread, comissão e slippage. Nenhuma outra taxa; entradas, stops e saídas não mudam.
Modelo e período selecionados
- Operações resolvidas
- —
- Abertas com resultado desconhecido
- —
- Entrada indisponível
- —
- Total líquido · pips
- —
- Total líquido · R aditivos
- —
- Fator de lucro · R líquido
- —
- Drawdown realizado máximo · R
- —
- Operações vencedoras líquidas · %
- —
Operação histórica selecionada
Bruto − custo combinado = líquido; líquido / risco inicial = R
S: primeiro rompimento no fechamento; E: referência Bid; X: saída conhecida; SL/TP: níveis fixos. EMA50 azul, ATR14 roxo. Caminho retrospectivo com velas após a entrada. Velas atenuadas têm menos de cinco minutos M1 registrados.
Em telas pequenas, role o gráfico ou a tabela na horizontal, ou abra uma figura estática em tamanho completo.
- Direção
- —
- Referência de entrada · UTC
- —
- Observação de saída · UTC
- —
- Referência Bid de entrada
- —
- Referência Bid de saída
- —
- Risco inicial · pips
- —
- Stop fixo
- —
- Alvo fixo
- —
- Motivo da saída ou incerteza
- —
- Resultado bruto · pips
- —
- Resultado líquido · pips
- —
- Resultado líquido · R
- —
- Faixa fixa / ATR14
- —
Abrir tabela completa da seleção
| Data | Direção | Referência de entrada · UTC | Observação de saída · UTC | Motivo da saída ou incerteza | Resultado líquido · pips | Resultado líquido · R |
|---|
8. Examine os dois semestres e as rejeições
C resolve 106 operações janeiro–junho com −19,49R e 105 julho–dezembro com −20,15R, a 1,2 pip. Ambos são negativos. São segmentos descritivos de um ano, não uma suposta amostra externa intacta.
Em 2024-04-01 faixa/ATR congelado é 1,89, abaixo de 2. EMA concorda: B aceita, C rejeita. O caminho posterior não justifica escolher o limite depois do resultado. Não há filtro de notícias ou feriados nem busca de parâmetros para apresentar lucro.
| Período | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos |
|---|---|---|---|
| Janeiro–junho | 106 | -67.60 | -19.49 |
| Julho–dezembro | 105 | -71.00 | -20.15 |
9. Entenda os limites do teste
Os gráficos ForexBestRobots reconstroem Bid OHLC HistData reais, não capturas de terminal. Indicadores incluem velas parciais observadas e marcadas; faixa e sinal exigem velas completas. Minutos ausentes não são interpolados. Outro cálculo verifica fonte, indicadores, decisões e registro.
Não se reconstroem Ask históricos, ordem dos ticks, execução, tamanho ou capitalização. Deduzir custos não torna as barreiras Bid execuções com Ask. Stop primeiro é uma hipótese; custo fixo não reproduz spreads variáveis. Uma fonte, um par e um ano não comprovam vantagem duradoura.
Perguntas frequentes
A estratégia é rentável?
Não após 1,2 pip neste teste fixo de 2024: C tem −39,64R em 211 operações resolvidas e uma desconhecida.
Após rejeição da EMA pode haver entrada posterior?
Não. B/C aceitam o primeiro fechamento ou descartam a data.
Qual ATR é usado?
ATR14 em S dimensiona risco; a leitura diferente na fixação define a proporção congelada.
O custo altera stop ou operações?
Não. Só muda o líquido; spread, comissão e slippage são deduzidos uma vez.
Por que mostrar pips e R?
Pips usam unidades constantes, R o risco de cada operação. Nenhum é percentual composto de conta.
A saída identifica o segundo exato?
Não. Saídas intraminuto são [minuto, minuto seguinte). Dados ausentes deixam o resultado desconhecido.
Dados, horários e reprodução
Arquivos HistData GBP/USD ASCII M1 2023/2024 preservados. De 2023-12-01 00:00 UTC a 2024-12-31 21:58 UTC: 400.913 registros M1 únicos e 80.689 M5 observadas com aquecimento. Cada arquivo anual contém 60 duplicatas idênticas, removidas após igualdade verificada. Hashes e conversão de horário preservados.
Todos os 262 dias com dados são informados: duas faixas e uma busca incompletas, 17 buscas completas sem rompimento. A/B/C abrem 242/219/212 operações e resolvem 241/218/211; a mesma desconhecida fica separada. Métricas somente dos resultados determinados.
Exemplos cronológicos desde 2024-01-08: primeira C resolvida na entrada, primeira perda, primeira vencedora, primeiras rejeições EMA e ATR. A primeira resolvida também vence; duas figuras mostram fases da mesma data. Downloads com todas as decisões e recálculo independente desde M1.
- Dados M5 reconstruídos (ZIP)
- Todas as operações por modelo (CSV)
- M1, método fixo e recálculo independente (ZIP)