

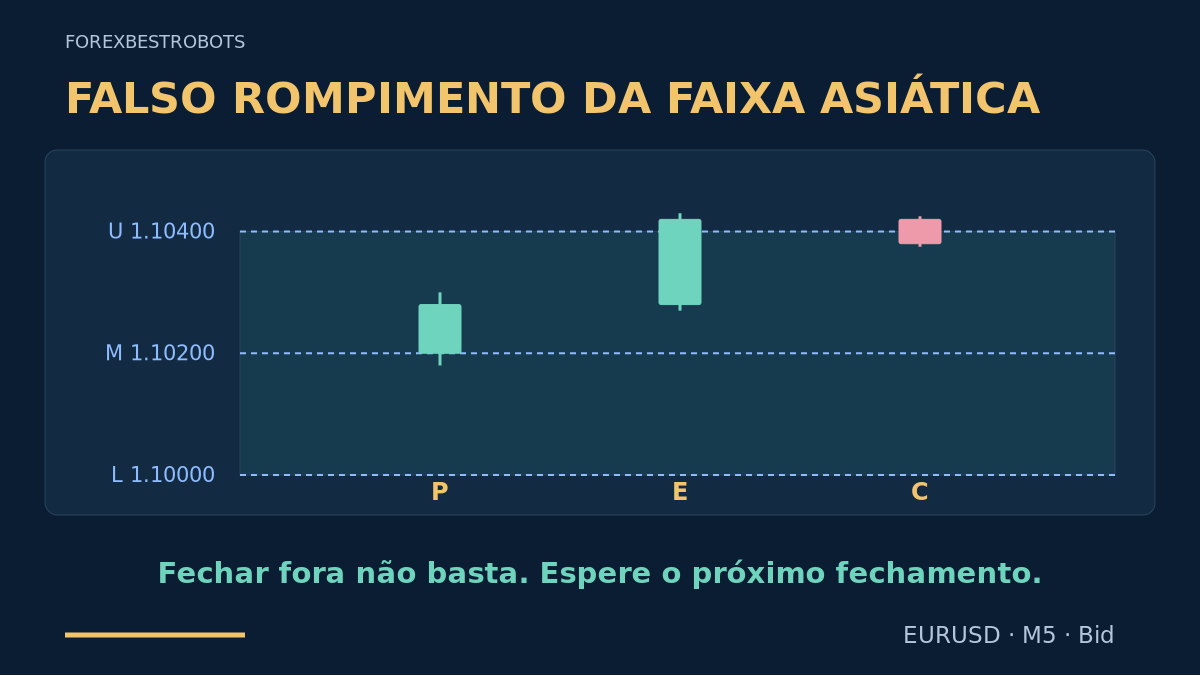
O preço pode fechar fora de uma faixa e voltar para dentro já no candle seguinte. Este modelo estuda essa expansão que falhou em uma janela definida de Londres, usando uma faixa asiática anterior. A ideia é simples: esperar o retorno antes de considerar uma operação em direção ao antigo ponto médio. Um pico sozinho não basta, e um retorno tardio não vale.
1. Dê uma função própria ao modelo
A estratégia de rompimento da faixa de abertura acompanha uma quebra confirmada de uma faixa formada após o início de Londres. Este modelo faz o contrário: opera contra uma quebra malsucedida de uma faixa fixa anterior. Ao contrário do modelo geral da sessão asiática, exige fechamento externo seguido imediatamente de fechamento interno. Diferente do modelo D1 de falso rompimento, a referência é uma janela UTC fixa, não o dia anterior da corretora. Teste os sistemas separadamente; não transforme depois um rompimento perdedor nesta reversão.
2. Separe o relógio da referência do relógio da entrada
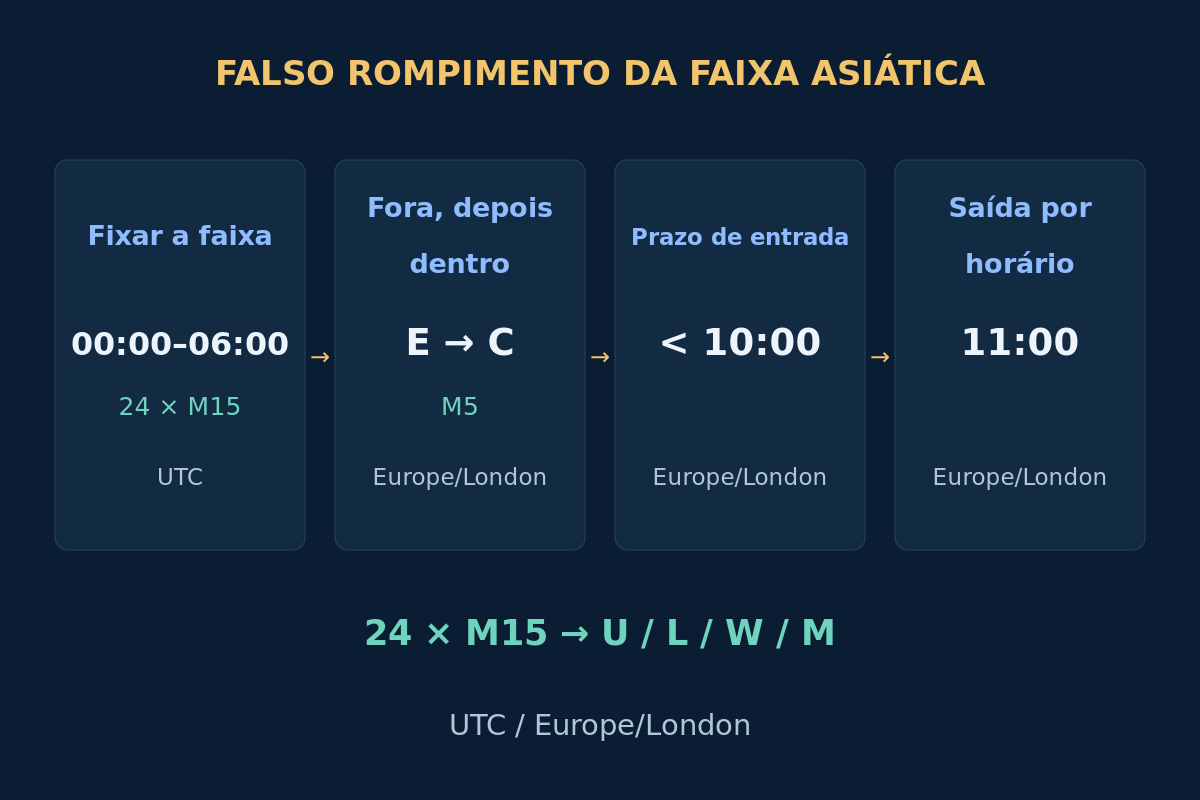
Monte a referência durante [00:00, 06:00) UTC da data de negociação. Essa janela escolhida é uma referência asiática, não uma definição universal de toda a sessão. Depois use Europe/London: E pode fechar de 08:05 a 09:50, inclusive; C precisa fechar imediatamente depois, de 08:10 a 09:55. Envie antes de 10:00 e solicite fechar a posição restante às 11:00 de Londres.
Londres 08:00 equivale a UTC 08:00 no inverno e UTC 07:00 durante o horário de verão britânico. Portanto, o intervalo entre a referência fixa e a janela de entrada muda com a estação. Converta os dois horários para o servidor em cada data histórica; não aplique o deslocamento atual ao passado. O MT4 marca a abertura dos candles; o exemplo indica os fechamentos. Veja o guia de sessões e fusos horários.
3. Fixe a faixa e decida se vai habilitar o dia
Use candles Bid M15 EURUSD válidos e consecutivos, abrindo de 00:00 a 05:45 UTC: 24 candles. Às 06:00 salve U = max(High), L = min(Low), W = U − L e M = (U + L) / 2. Mantenha os valores fixos. Aceite W de 20 a 60 pips, inclusive; um pip vale 0.00010 e o tick ilustrativo é 0.00001. Descarte histórico incompleto, largura inválida ou mercado fechado.
Às 08:00 de Londres, exija que o fechamento Bid M5 recém-concluído P esteja na metade central: L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. Caso contrário, não habilite o dia. A regra verifica a localização inicial; não afirma que o mercado esteja equilibrado. Uma excursão anterior a essa janela de Londres não é, por si só, um candidato destas regras.
Antes de habilitar e novamente antes de entrar, verifique um calendário atual com cobertura completa dos eventos EUR/USD relevantes. Descarte o dia se a exclusão de um evento selecionado de alto impacto, [event − 15 minutes, event + 15 minutes), cruzar [08:00, 11:00) de Londres. Fixe provedor, famílias de eventos e definições de impacto antes dos testes. Cobertura ausente ou não verificada bloqueia a entrada. O guia de risco de notícias explica sobreposições e surpresas fora do calendário.
4. Use uma única vez a primeira excursão fechada E
Encontre o primeiro fechamento M5 estritamente fora da faixa na janela permitida para E. Ele consome o único candidato diário para as duas direções, mesmo se rejeitado depois. Para possível SELL, exija 0 < E_close − U ≤ 0.25 × W e E_high ≤ U + 0.50 × W. Para possível BUY, exija 0 < L − E_close ≤ 0.25 × W e E_low ≥ L − 0.50 × W. Nos dois casos, exija 0 < E_high − E_low ≤ W.
O corpo de E pode ter qualquer direção; o necessário é o fechamento externo. Um pavio fora com fechamento dentro, ou fechamento exatamente no limite, não é E. Se o primeiro fechamento externo exceder um limite, o dia termina. Salve máxima e mínima de E. Não substitua E por outro candle, troque de lado ou redesenhe a referência depois de conhecer o resultado.
5. Dê chance apenas ao candle C imediatamente seguinte
SELL exige C de baixa com U − 0.25 × W < C_close < U, C_high < E_high e C_low > M. BUY exige C de alta com L < C_close < L + 0.25 × W, C_low > E_low e C_high < M. As condições estritas mantêm o retorno perto da borda rompida, descartam nova excursão e rejeitam um candidato que já visitou o ponto médio.
O candle seguinte precisa retornar logo. Igualdade, candle sem corpo, intervalo M5 ausente, retorno posterior ou C fechando depois de 09:55 encerram candidato e dia. São vetos antes da entrada baseados em candles Bid, não execuções simuladas de stop ou alvo. O ponto médio é um alvo aritmético, não um ímã de preços, e um fechamento interno ainda pode ser seguido por novo rompimento.
6. Confira uma cotação e estabeleça proteções fixas
Examine a primeira cotação do próprio símbolo recebida após C fechar, dentro de 15 segundos, com idade desde a recepção de no máximo 2 segundos em relógios verificados. Exija Bid < Ask negociável, spread não superior tanto a 2 pips quanto a 0.05 × W, e abs(Bid − C_close) ≤ 0.10 × W. Bid precisa permanecer na zona de retorno de C. Qualquer toque Bid observado no extremo externo de E ou em M após C e antes do envio cancela. Rejeite dados indisponíveis ou incoerentes; não espere cotação melhor. Envie estritamente antes de 10:00 de Londres.
BUY entra no Ask com stop Bid fixo S = E_low − 0.00010 e alvo T = M, ambos arredondados para baixo em ticks válidos. SELL entra no Bid com stop Ask fixo S = E_high + 0.00010 + 0.00020 e alvo T = M + 0.00020, ambos arredondados para cima. A conversão de 2 pips para a venda é uma margem declarada, não histórico Ask nem previsão do spread. Verifique a ordem final dos preços e as distâncias da corretora.
A conta não pode ter posição EURUSD nem ordem EURUSD pendente. Confira exposição agregada, permissões, margem, volume e filtro de custos abaixo. Estabeleça stop e alvo válidos junto com a ordem inicial ou não abra. Após confirmar a execução, confira os níveis fixos, a relação após custos e o orçamento com a entrada real. Restrição descumprida ou proteção ausente exige solicitar o fechamento e registrar os custos. Resposta de falha ou incerta consome o dia; reconcilie o estado na corretora antes de agir novamente.
7. Leia a sequência SELL inventada
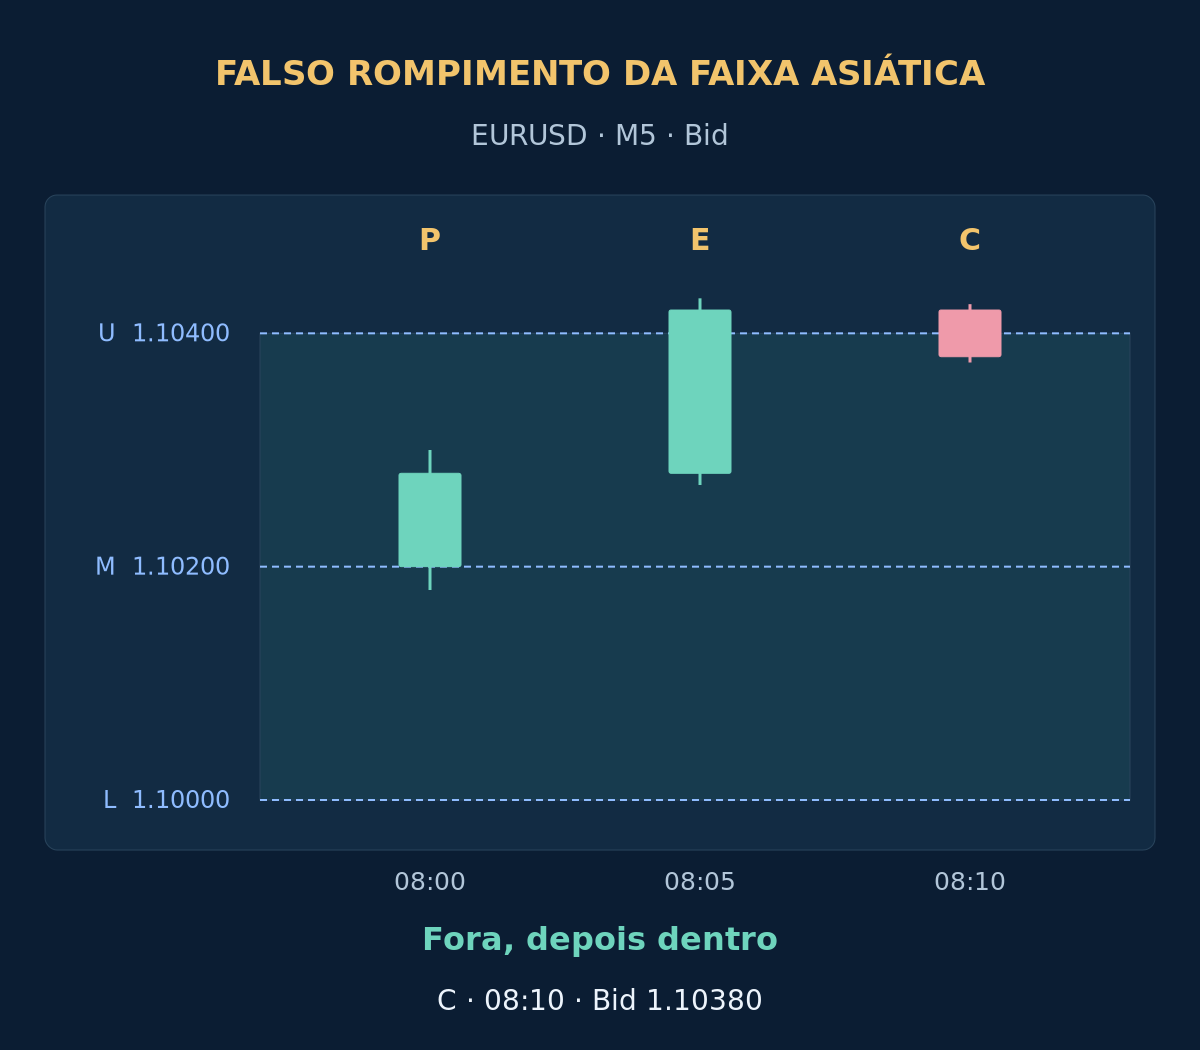
Suponha referência válida U = 1.10400, L = 1.10000, W = 40 pips e M = 1.10200. A tabela mostra candles M5 Bid inventados no horário de fechamento de Londres em 2026-03-16, quando Londres usa UTC. P fecha na metade central. E fecha 2 pips acima de U; sua máxima fica 3 pips acima de U, dentro dos limites de 10 pips para fechamento e 20 para extremo. Sua amplitude de 16 pips é menor que W.
| Fechamento em Londres | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| 08:00 P | 1.10200 | 1.10300 | 1.10180 | 1.10280 |
| 08:05 E | 1.10280 | 1.10430 | 1.10270 | 1.10420 |
| 08:10 C | 1.10420 | 1.10425 | 1.10375 | 1.10380 |
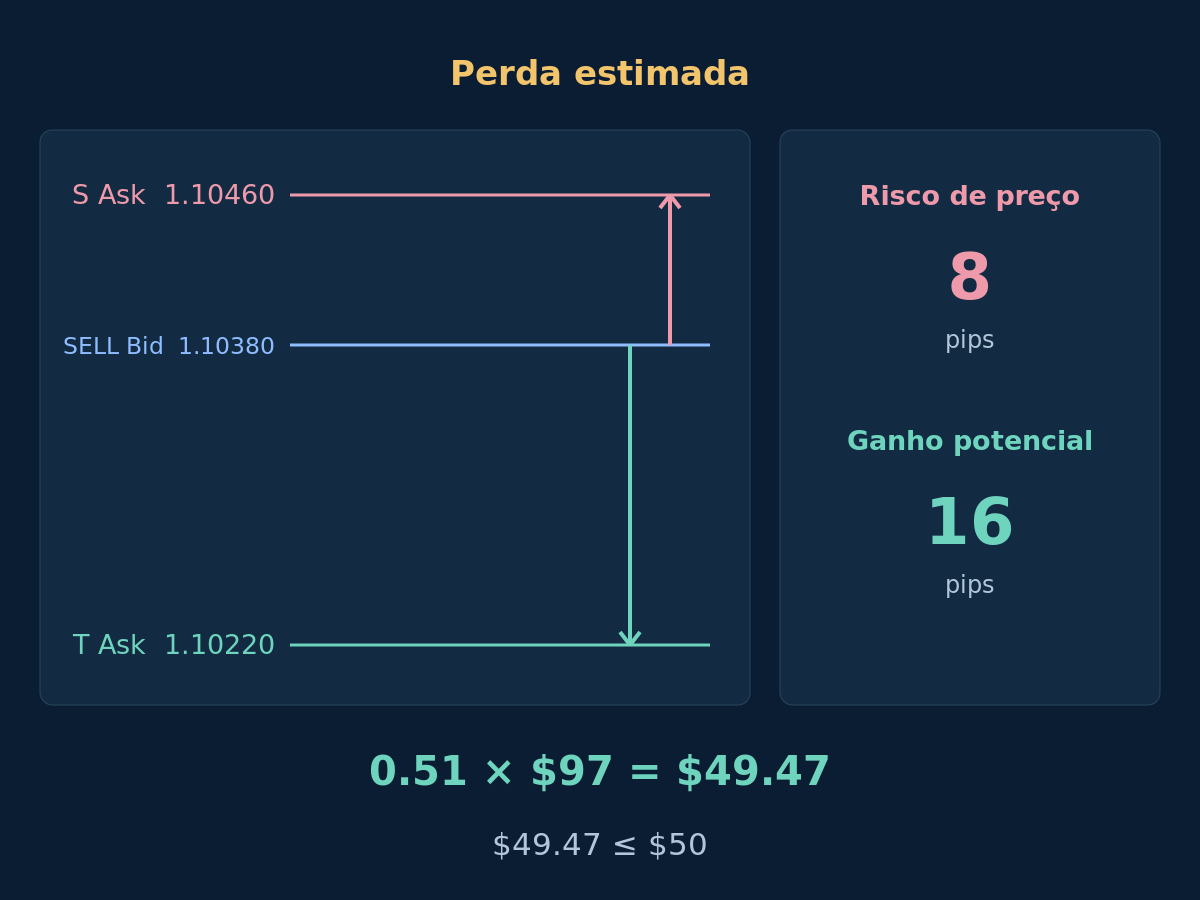
C é de baixa, fecha na zona superior de retorno acima de 1.10300 e fica abaixo da máxima de E e acima de M. Suponha que todas as verificações de notícias, dados e ordens passem. A primeira cotação às 08:10:01 é Bid 1.10380 / Ask 1.10390, sem cancelamento intermediário. SELL executado nesse Bid resulta em S = 1.10460 e T = 1.10220: 8 pips de risco e 16 de ganho potencial. Não é fornecida uma saída posterior.
Se o primeiro Bid fosse 1.10340 com o mesmo spread de 1 pip, o deslocamento permitido de 4 pips ainda passaria. Mas risco e ganho potencial seriam ambos de 12 pips. Com os custos abaixo, Reward1 / Loss1 = $103 / $137 ≈ 0.75, abaixo de 1.25. Rejeite a entrada tardia. Não mova o alvo para a borda oposta nem aproxime o stop para fabricar espaço.
8. Filtre após custos e arredonde o volume para baixo
O exemplo usa patrimônio líquido ilustrativo de $10,000 e orçamento de perda de $50, ou 0.5%. A cotação aceita estima perda de $97 por lote. Com 0.51 lote, a perda estimada é $49.47; no passo seguinte, 0.52 lote, seria $50.44 e excederia o orçamento. São hipóteses de planejamento, não recomendação de risco nem teto garantido.
Mostrar custos exatos, cálculo dos lotes e candles de referência
dSL e dTP são distâncias positivas em pips da entrada executável ao stop e ao alvo. Suponha conta USD, 100,000 EUR por lote, valor do pip V = $10 por lote, execução adversa adicional total s = 1 pip por desfecho, comissão de ida e volta c = $7 por lote e reserva de financiamento f = $0. As tarifas são lineares, sem mínimo. Use Loss1 = (dSL + s) × V + c + f e Reward1 = (dTP − s) × V − c − f. O spread nas distâncias é contado uma vez. Exija estimativas positivas e Reward1 / Loss1 ≥ 1.25 com valores não arredondados.
Aqui Loss1 = (8 + 1) × $10 + $7 = $97 e Reward1 = (16 − 1) × $10 − $7 = $143, portanto $143 / $97 ≈ 1.47. Com mínimo e passo de 0.01 lote, floor(($50 / $97) / 0.01) × 0.01 = 0.51 lote. Então 0.51 × $97 = $49.47 e 0.51 × $143 = $72.93. São desfechos estimados alternativos, não cobranças duplas ou resultados realizados. Confira contrato, conversão, tarifas e margem reais; descarte se o lote mínimo for grande demais. Veja custos de negociação e risco da conta.
Para reproduzir a referência, repita R1–R6 abaixo quatro vezes em ordem, formando 24 candles M15 consecutivos de 00:00 a 06:00 UTC. Cada fechamento se liga à abertura seguinte. Nesta data de inverno inventada, os M5 intermediários de 06:00 até 07:50 abrem e fecham em 1.10200, com máxima 1.10220 e mínima 1.10180; P abre depois às 07:55. Isso reproduz um exemplo de preços, não execuções históricas tick a tick. A relação após custos não demonstra retorno, taxa de acerto ou expectativa matemática.
| Linha de referência | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| R1 | 1.10200 | 1.10300 | 1.10100 | 1.10240 |
| R2 | 1.10240 | 1.10400 | 1.10160 | 1.10320 |
| R3 | 1.10320 | 1.10360 | 1.10060 | 1.10120 |
| R4 | 1.10120 | 1.10220 | 1.10000 | 1.10080 |
| R5 | 1.10080 | 1.10240 | 1.10040 | 1.10160 |
| R6 | 1.10160 | 1.10300 | 1.10100 | 1.10200 |
9. Mantenha saídas fixas e respeite o horário limite
Mantenha S e T aceitos sem alterações: sem trailing, ajuste para equilíbrio, saída parcial, aumento da posição para melhorar o preço médio ou reversão automática. Execuções reais anteriores de stop ou alvo têm prioridade. Se ainda aberta às 11:00 de Londres, solicite fechar na primeira cotação negociável: Bid para encerrar BUY, Ask para encerrar SELL. Uma interrupção não prorroga o prazo, embora a execução real possa atrasar. O dia não tem segundo candidato, inclusive após perda ou resposta incerta.
Se preços, conversão horária ou cobertura de calendário necessários se tornarem inválidos durante a posição, ou uma nova exclusão selecionada cruzar o período restante em que se planejava manter a posição, preserve proteção aceita e solicite fechar quando houver execução. Bloqueie entradas e reconcilie ordens após reiniciar. Nível desenhado e solicitação enviada não são saída executada. O guia de filtros para EA separa esses mecanismos. Gaps, execução pior e tarifas alteradas podem ultrapassar a perda estimada.
10. Teste o retorno como um sistema separado
Reproduza referência M15 fixa, P, primeira E, C seguinte, cotações recebidas, respostas e saídas em ordem temporal. Use ticks Bid/Ask históricos reais para acionamentos de cada lado; a conversão para vendas não é histórico Ask. Se OHLC não resolver a sequência de stop/alvo dentro do candle, use dados mais finos ou marque não resolvido conforme uma convenção conservadora declarada. Ticks modelados pelo MT4 não são automaticamente registros originais. Veja backtesting responsável de EA.
Preserve candidatos rejeitados e dias sem operação: localização inicial inválida, retornos falhos, bloqueios de notícias, cotações antigas, ordens recusadas e encerramentos por falhas após a execução. Reserve um período cronológico posterior e verificações forward em demo. Teste a sensibilidade a custos, largura, profundidade do retorno e mudanças sazonais de horário sem divulgar apenas a variante vencedora. Compare continuação e retorno separadamente; avalie resultados líquidos, drawdown, sequências perdedoras e exposição cambial compartilhada. Retorno confirmado e alvo central não comprovam vantagem por si sós.
- As conversões UTC, Londres e servidor da data estão verificadas.
- Os 24 candles M15 de referência e P são válidos; largura fixa e localização inicial passam.
- O calendário atual cobre toda a política de notícias exigida.
- A primeira E respeita fechamento externo e limites de excursão.
- A C imediatamente seguinte retorna à zona correta sem veto.
- Primeira cotação, saídas fixas e relação após custos não arredondada passam.
- Volume, margem e exposição combinada cabem no orçamento; nenhuma ordem ou posição EURUSD bloqueia a entrada.
- Tentativa diária, estado real na corretora e saída das 11:00 serão registrados e reconciliados.
11. Dúvidas sobre o falso rompimento da faixa asiática
Um pavio acima da máxima asiática basta para vender?
Não. Esta versão exige primeiro fechamento externo E e depois a C imediatamente seguinte fechando na zona interna definida. Rejeição apenas por pavio é outro modelo. Nenhum padrão comprova que o preço chegará ao ponto médio.
Posso esperar vários candles pelo retorno?
Não nesta versão. Só o M5 imediatamente seguinte pode confirmar. Um retorno posterior resulta em nenhuma operação; ampliar a validade exige especificação e teste separados.
Por que a referência usa UTC e a entrada usa hora de Londres?
O modelo mantém de propósito a referência em horas UTC fixas e alinha a decisão ao horário local de Londres. A relação muda com a estação. Uma janela UTC de entrada fixa o ano todo seria outro sistema.
Uma relação após custos acima de 1.25 comprova expectativa positiva?
Não. Ela só compara dois desfechos planejados de um candidato. Não mede suas probabilidades, a frequência de saídas por horário ou a distribuição completa de resultados. Custos e execuções reais podem diferir.
12. Referências e escopo
GOV.UK confirma a convenção de horário britânica; MetaQuotes OrderSend documenta cotações de entrada e restrições de ordens. Nenhuma fonte endossa estas regras de falso rompimento ou sua rentabilidade. Faixa, horários, retorno imediato e limite após custos são escolhas de pesquisa do autor.
Forex e negociação alavancada envolvem risco substancial. Este material é educativo, não uma recomendação de investimento. Resultados passados ou simulados não garantem desempenho futuro.