

Este modelo comprador não compra todo MACD positivo nem toda alta do RSI. Exige um cruzamento novo da série principal acima de zero, RSI adequado na mesma vela H1 concluída e uma primeira cotação executável aceitável. Os gráficos separam sinal, rejeição, entrada planejada e saídas. Os preços são fictícios, sem rentabilidade medida alegada.
1. Defina a hipótese compradora antes dos resultados
A hipótese investiga se a mudança nova da principal MACD de não positiva para positiva, com RSI suficiente na mesma vela, define uma população a testar para continuação de alta. Não demonstra vantagem. Ambos os indicadores transformam preços compartilhados e podem atrasar uma reversão. Regras claras permitem comparação justa sem criar evidência independente dos mesmos dados.
Esta versão estuda somente BUY de EURUSD H1. Não tem venda, preço médio, aumento de posição, reversão automática ou saída antecipada por RSI. Entrada, stop, alvo, custos, volume e prazo formam uma especificação congelada. Adicionar filtro de tendência ou modelo vendedor cria outra versão que deve ser registrada separadamente.
2. Fixe instrumento, parâmetros e horários permitidos
Use OHLC Bid e Close para MACD 12/26 e RSI 14. O sinal visual é a média simples de nove valores principais válidos; ele não integra o gatilho. O calendário aceita decisões de segunda a quinta com limite UTC da vela concluída a partir de 06:00 e antes de 23:00. Mapeie os limites da corretora para UTC real; o rótulo local não basta.
Exija pelo menos 40 velas anteriores concluídas e todas as leituras. O modelo precisa estar sem posição, entrada pendente ou solicitação antiga não resolvida. Histórico ausente, estado desatualizado ou horário inválido descartam o evento. Calendário e aquecimento são escolhas explícitas de pesquisa, sem melhora de resultado comprovada.
| Item | Especificação fixa | Função ou limite |
|---|---|---|
| MACD 12 / 26 / 9 | Close; diferença EMA; sinal SMA exibido | Evento novo de zero na principal |
| RSI 14 | Referência Wilder; mesma vela concluída | Estritamente acima de 55 |
| Calendário | Segunda–quinta; 06:00 ≤ hora UTC < 23:00 | Só elegibilidade; sem ótimo alegado |
| Execução | Primeira cotação; menos de 10 segundos | Uma solicitação; saídas Bid fixas |
3. Identifique a série MACD que realmente cruza zero
Defina M(k) = EMA12(C)(k) − EMA26(C)(k). O MT4 clássico mostra a principal em barras; o sinal exibido é SIG(k) = SMA(M,9)(k). Uma série de diferença separada é DIF(k) = M(k) − SIG(k). Seu cruzamento de zero seria um cruzamento principal/sinal, outro evento. Nosso gatilho usa a própria M.
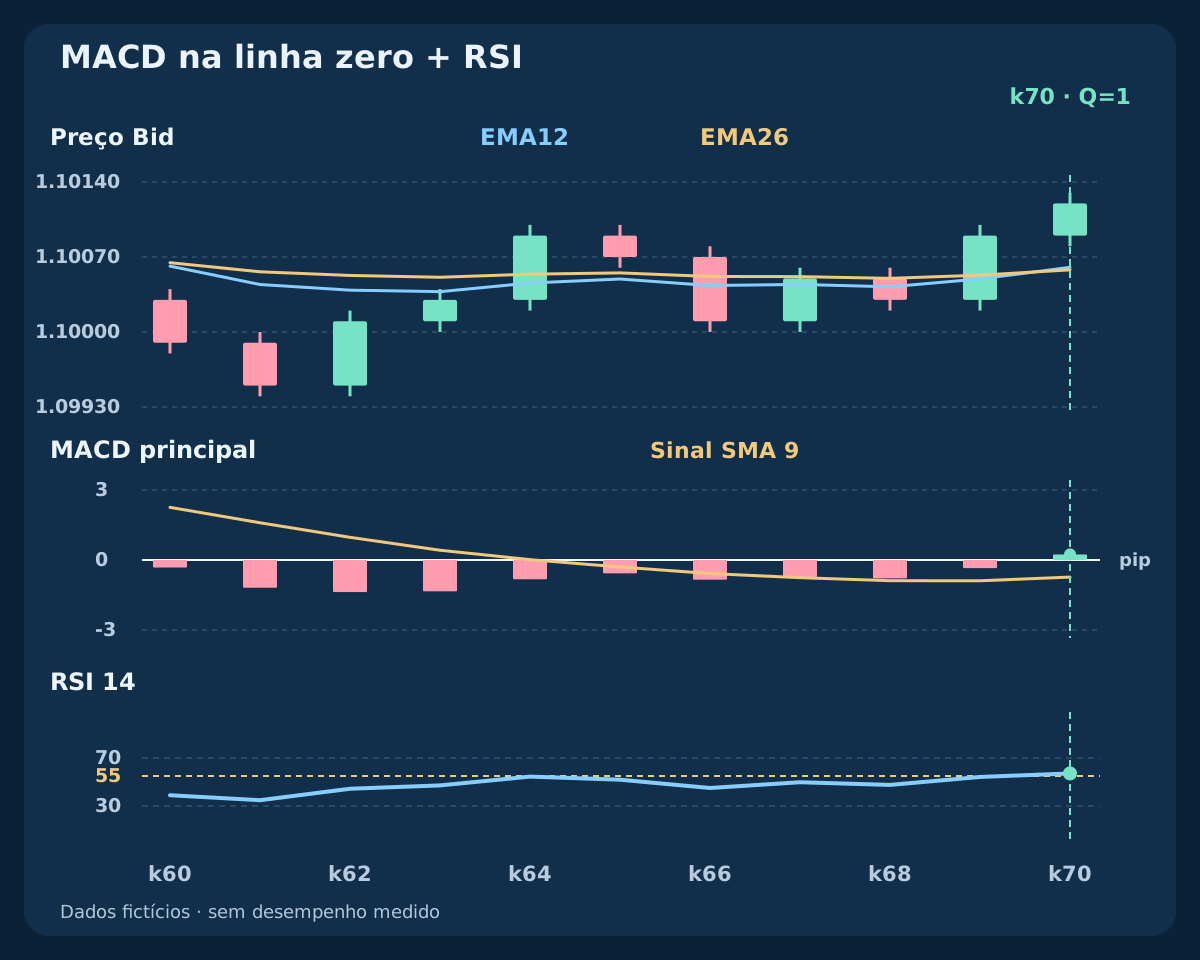
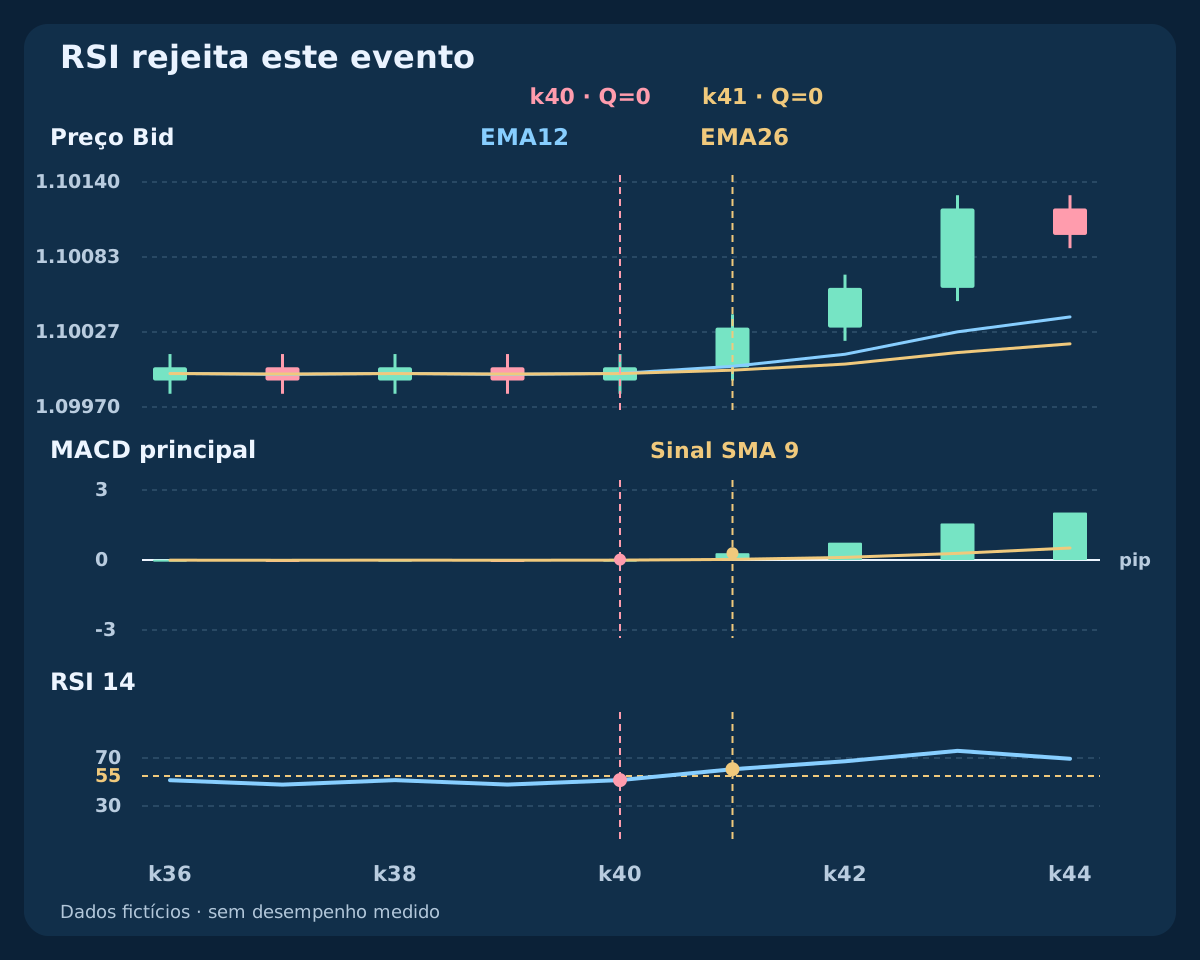
O gráfico alinha velas acima, barras principais com sinal no meio e RSI abaixo, todos nas mesmas velas concluídas. MACD aparece em pips apenas para leitura; um fator positivo de conversão não altera cruzamentos de zero. Não compare grandezas sem normalização entre símbolos nem substitua o histograma de outra plataforma sem identificar sua fórmula.
4. Exija evento novo e condição RSI juntos
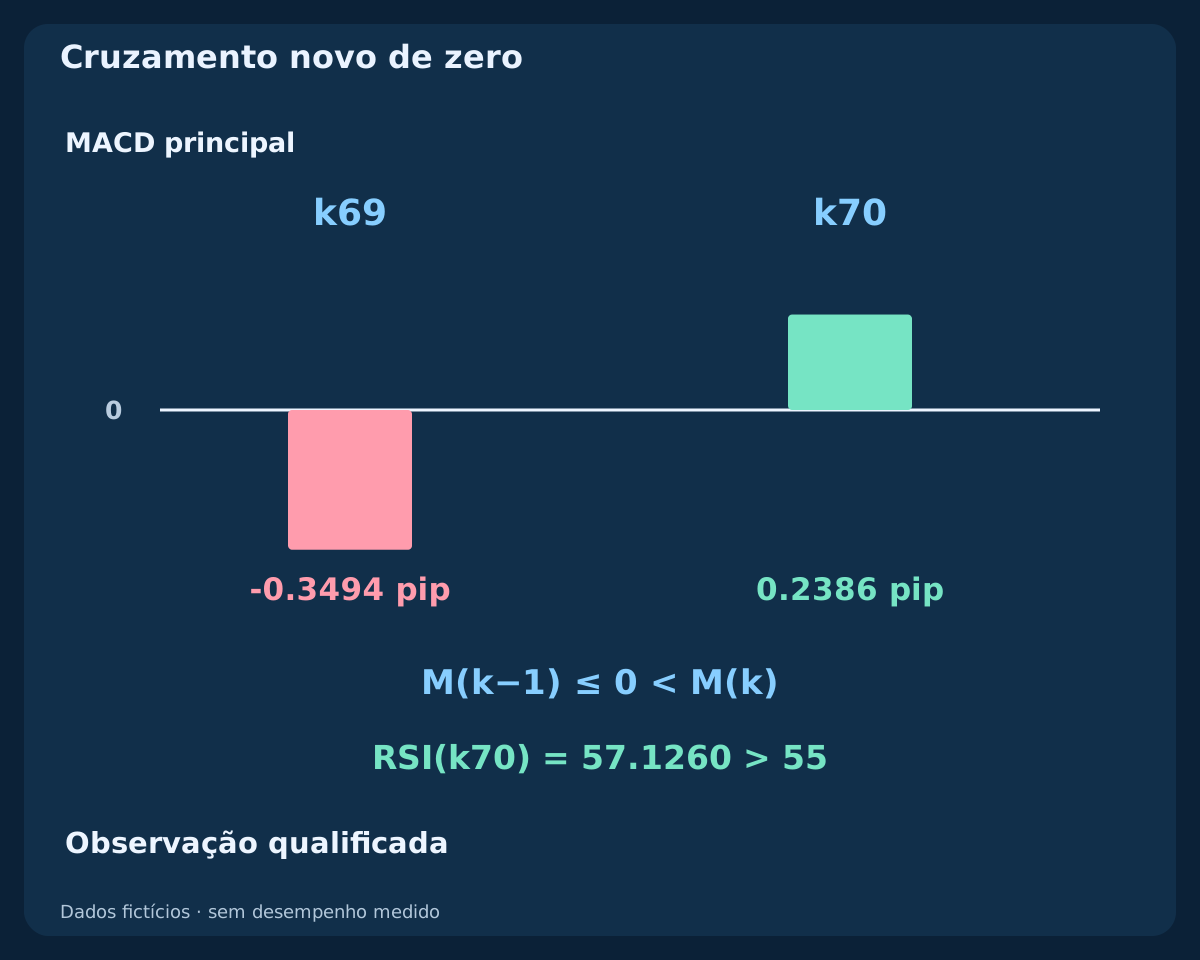
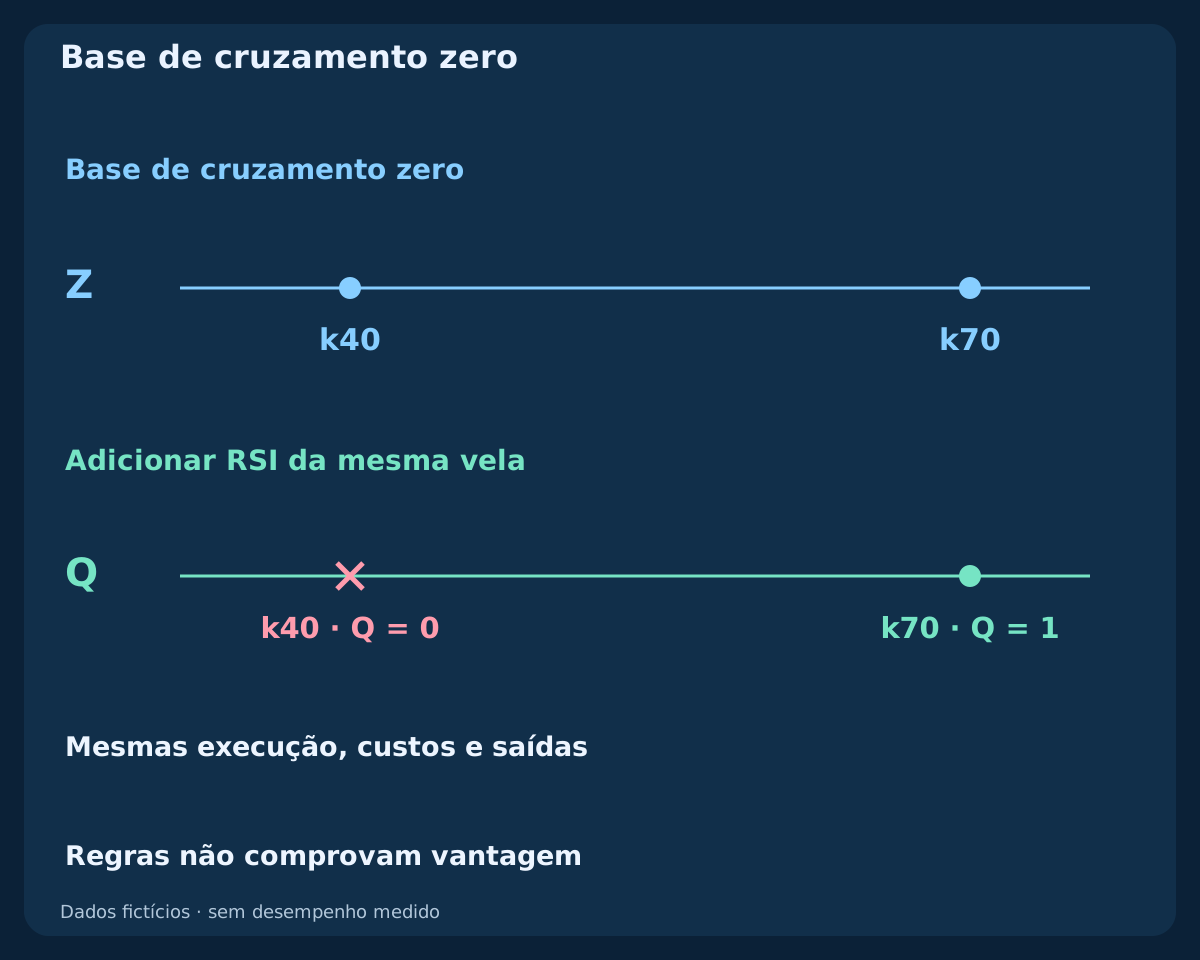
O evento novo é Z(k) = [M(k−1) ≤ 0] AND [M(k) > 0]. A observação qualificada é Q(k) = Z(k) AND [RSI14(k) > 55]. Igualdade anterior em zero permite cruzamento; igualdade atual em zero não. RSI exatamente 55 falha. Não é necessário um novo cruzamento do RSI, apenas seu estado naquela mesma vela concluída.
Principal já positiva não cria outro evento. Se RSI rejeita Z, não guarde até melhorar depois. Uma leitura ausente torna a decisão indisponível, não aprovada artificialmente. Q permite verificar a cotação, sem ser ordem ou execução. Definir compras também não autoriza implicitamente uma regra SELL espelhada.
5. Use dados concluídos e inicializações declaradas
Avalie depois de fechar H1 e disponibilizar a barra seguinte e o histórico. No MT4, shift 1 é a última concluída, shift 2 a anterior e shift 0 está em formação. Teste MODE_MAIN, diferencie MODE_SIGNAL e use PRICE_CLOSE. Cor intrabar ou pavio cruzando não satisfaz o evento de fechamento.
A referência inicia cada EMA com a média simples do primeiro período e depois aplica EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). RSI parte dos ganhos e magnitudes de perdas médios nas primeiras 14 mudanças e segue Wilder. Principal desde k25, sinal desde k33, RSI desde k14, decisões desde k40. Ganhos e perdas ambos zero deixam este RSI indefinido. Outro histórico ou inicialização pode mudar valores; igualdade com terminal exige comparação real. Decida antes de arredondar.
6. Limite a primeira cotação sem esperar outra melhor
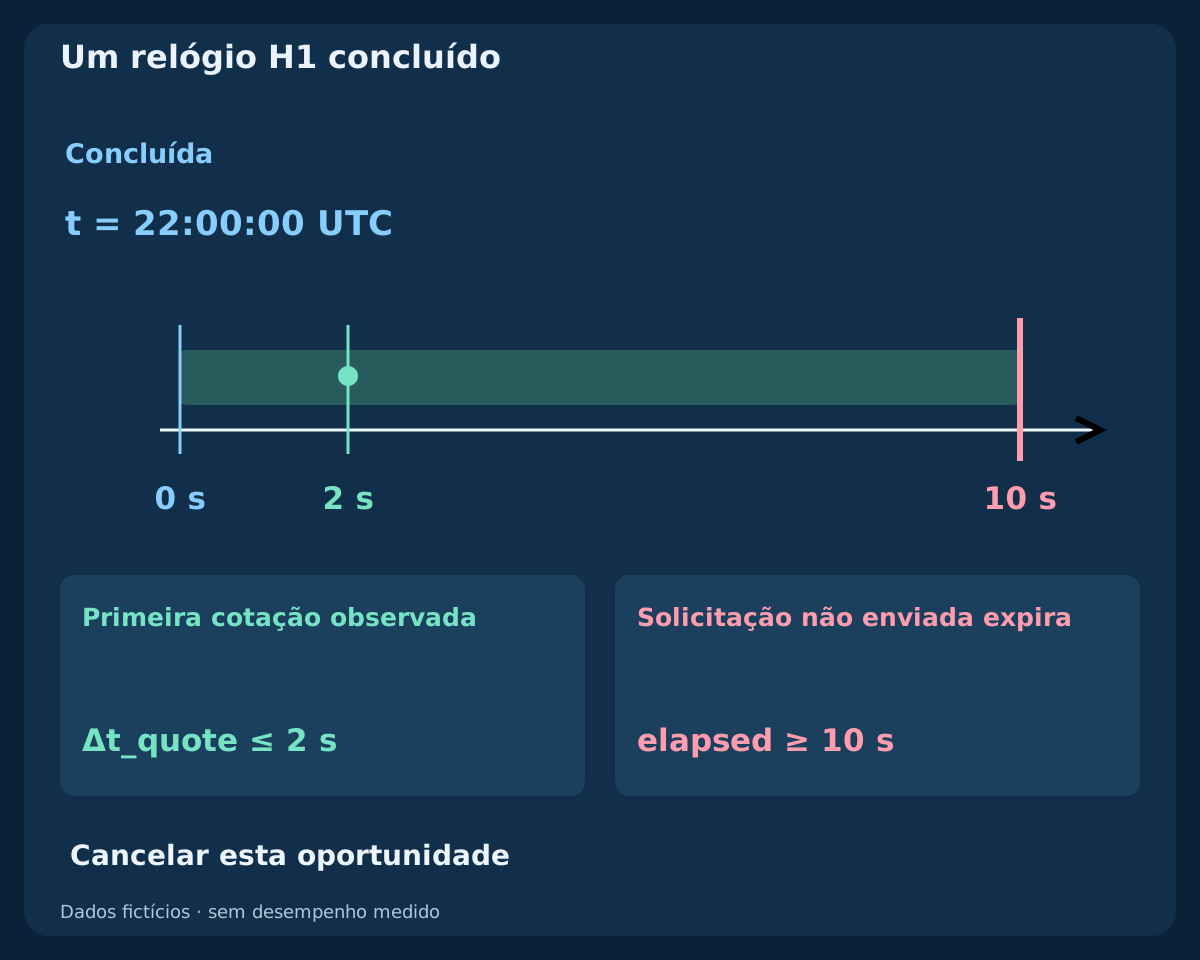
t é o limite UTC da vela concluída. Observe a primeira cotação Bid/Ask seguinte. Solicitação não enviada só é elegível durante 0 ≤ elapsed < 10 seconds e a cotação deve ter no máximo 2 seconds de idade. Sem preço a tempo, a chance expira. Se o primeiro falha em atualidade, spread, distância, retorno ou restrições, consuma o evento; não substitua por outro posterior.
Spread no máximo 1.5 pips, distância Ask–stop entre 5 to 25 pips inclusive e relação líquida planejada de pelo menos 1.5. Confira grade, distâncias mínimas, volume, margem e proteção anexada. São filtros testáveis, sem garantia de segurança. Envie no prazo; solicitação já enviada exige conciliação, sem presumir cancelamento quando a janela termina.
7. Congele stop e alvo a partir dos preços concluídos
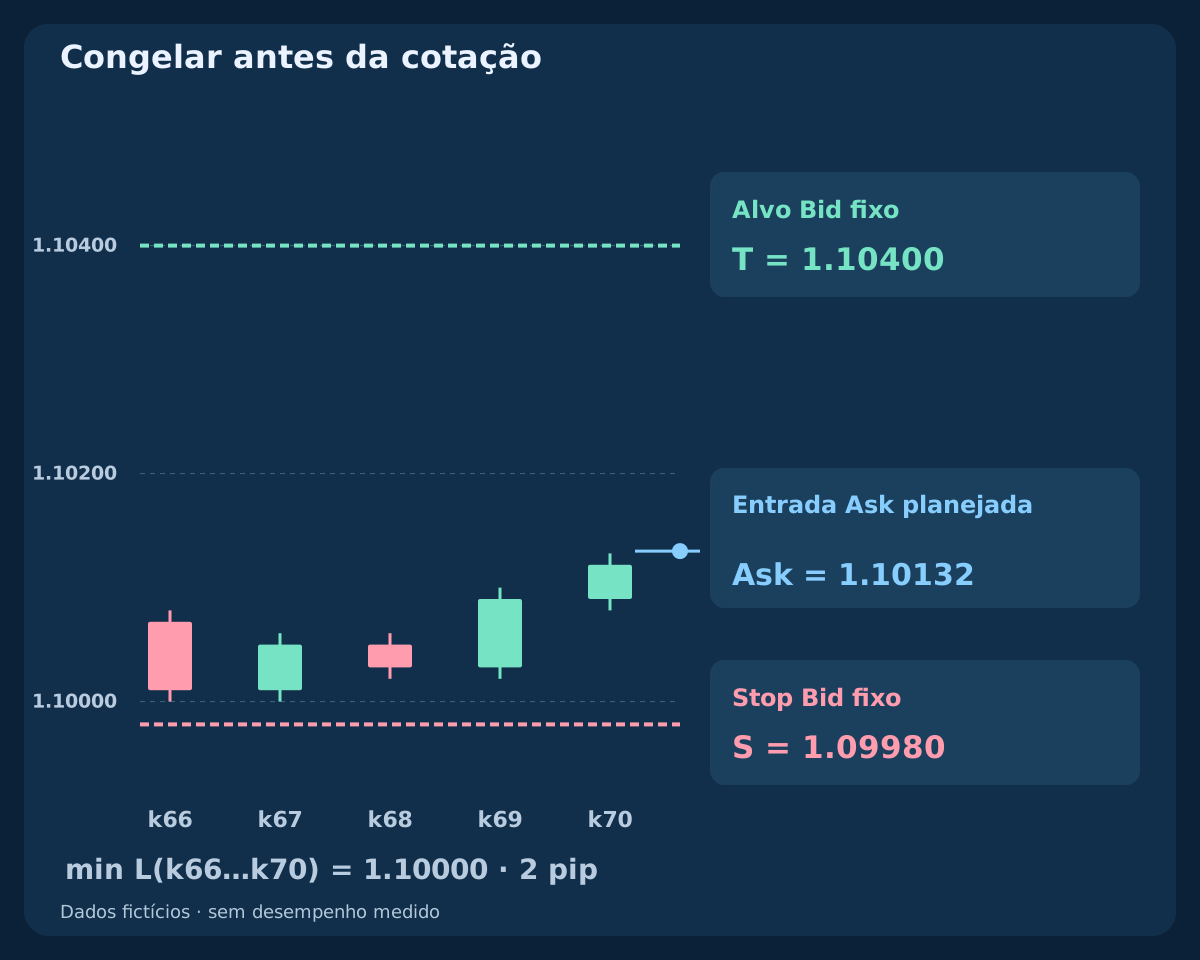
Na vela qualificada fixe S = min[L(k−4), …, L(k)] − 2 pips: a menor mínima Bid de cinco velas concluídas, sinal incluído, menos uma folga fixa. O alvo Bid é T = C(k) + 2 × [C(k) − S]. Congele os dois antes da cotação de entrada. São âncoras do gráfico, não promessa de retorno duas vezes maior que o risco executável.
Não mova alvo nem amplie stop para salvar uma cotação reprovada. Normalize primeiro para o tick real, depois recalcule distâncias e filtros com esses valores. Mínima ausente, proteção inválida ou alvo atrás da entrada cancelam o evento. Não há stop móvel, ajuste para equilíbrio ou realização parcial nesta versão.
8. Reconstrua o OHLC fictício e os indicadores
O CSV tem 71 velas EURUSD H1 inventadas, com conclusão desde 2026-07-06 00:00 UTC e início 1.10000. Use 1 pip = 0.00010. As primeiras 40 mudanças repetem (−1,+1) × 20; as 30 seguintes são +3,+3,+6,−2,−4,+6,+4,+2,+2,−2,−2,+1,−6,−2,−4,+2,−2,−4,+2,−4,−4,+6,+2,+6,−2,−6,+4,−2,+6,+3 em pips. A sequência ensina aceitação e rejeição, sem ter sido escolhida para mostrar retornos.
Cada abertura seguinte iguala o fechamento anterior; máxima um pip acima do maior entre abertura e fechamento, mínima um pip abaixo do menor. A abertura inicial iguala o fechamento, com mesma regra de pavio. Todos os OHLC e cálculos intermediários são fornecidos. Vazio significa indisponível, não zero. O arquivo termina em k70 sem trajetória futura ou curva de lucro implícita.
9. Compare rejeição, estado posterior e sinal novo
Em k40 a principal cruza zero mas RSI vale 51.5822: Z é um e Q zero. Em k41 RSI passa a 60.6605, mas a principal já era positiva e Z é zero. O estado posterior não reativa a rejeição. O gráfico ampliado marca ambas as velas para não confundir RSI crescente com entrada atrasada válida.
Em k69 a principal é −0.3494 pips; em k70 torna-se +0.2386 pips com RSI 57.1260. Z e Q são um. O fechamento 2026-07-08 22:00 UTC cabe no calendário. São decisões com precisão completa e leituras arredondadas só na apresentação. Q ainda precisa passar pela primeira cotação e não comprova operação executada.
| Vela | Fechamento Bid | Principal (pip) | RSI 14 | Z | Q |
|---|---|---|---|---|---|
| k39 | 1.09990 | -0.0286 | 47.8578 | 0 | 0 |
| k40 | 1.10000 | 0.0167 | 51.5822 | 1 | 0 |
| k41 | 1.10030 | 0.2913 | 60.6605 | 0 | 0 |
| k69 | 1.10090 | -0.3494 | 54.2038 | 0 | 0 |
| k70 | 1.10120 | 0.2386 | 57.1260 | 1 | 1 |
10. Monte a proteção fixa de k70
A menor mínima Bid de k66 até k70 é 1.10000. Subtrair a folga gera S = 1.09980. O fechamento C(k70) = 1.10120 produz T = 1.10400. O gráfico mostra velas já concluídas do exemplo e esses níveis fixos; o marcador de entrada é um plano separado, não uma vela futura inventada.
Suponha grade EURUSD de cinco decimais 0.00001: um pip equivale a dez desses pontos. Confira tick e restrições reais, pois casas decimais sozinhas não os estabelecem. Ambas as saídas já respeitam a grade suposta. Proteção inicial deve ser enviada e confirmada. Uma corretora que exige abrir primeiro sem proteção não suporta o modelo declarado.
11. Avalie a primeira cotação após custos
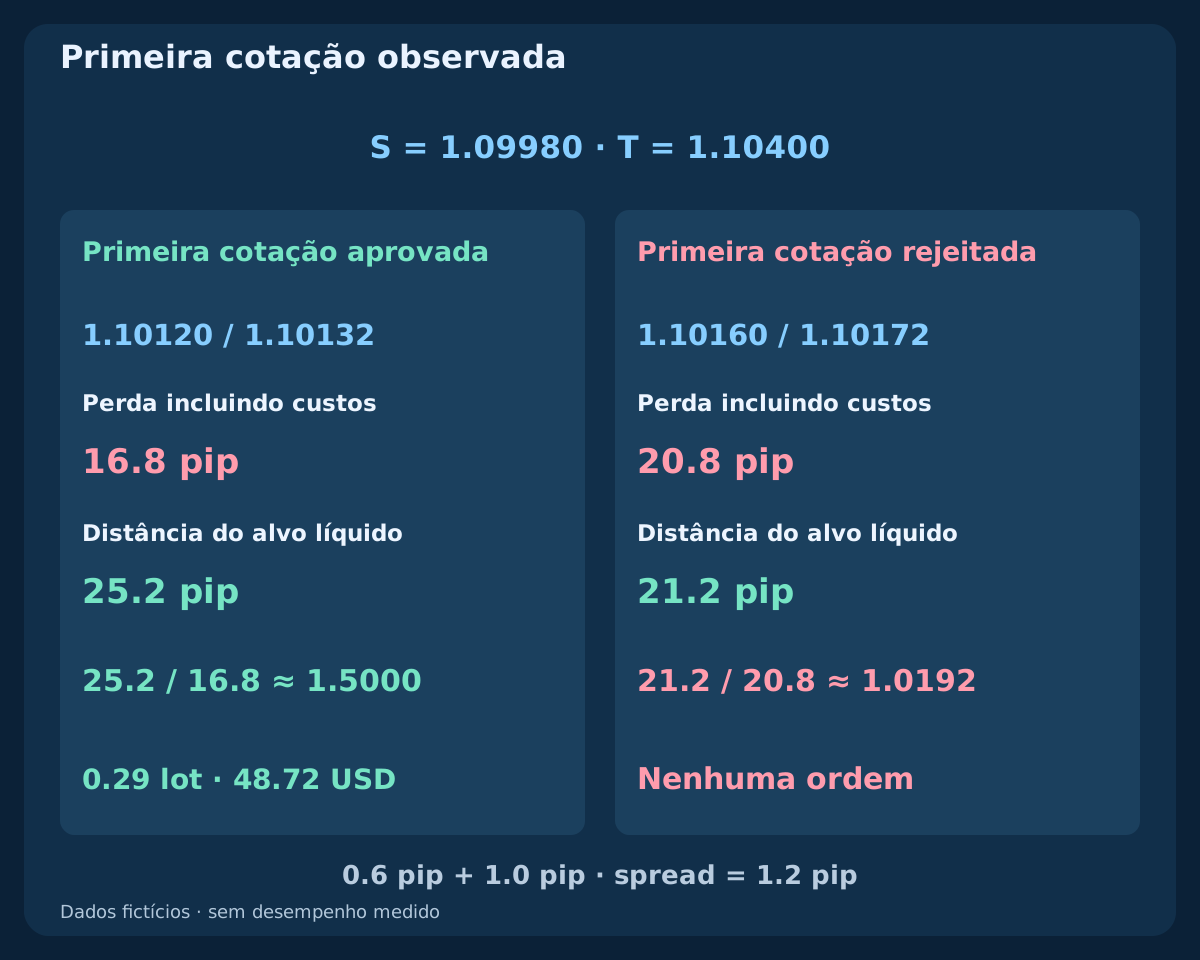
Considere primeira cotação elegível às 22:00:02 UTC: Bid/Ask 1.10120 / 1.10132. BUY entra no Ask e sai no Bid. Spread 1.2 pips, stop bruto 15.2 pips e alvo bruto 26.8 pips. Some comissão completa 0.6 pip e reserva total de execução adversa 1.0 pip. Perda planejada 16.8 pips, alvo líquido 25.2 pips e relação 1.5000, que atende o mínimo inclusivo.
Se a primeira fosse 1.10160 / 1.10172, as mesmas saídas dariam perda bruta 19.2 pips, planejada 20.8 pips, alvo líquido 21.2 pips e relação 1.0192. Rejeite essa alternativa apesar de spread e sinal iguais. São primeiras cotações alternativas, não autorização para esperar e escolher. Entrada Ask contra saída Bid já inclui o efeito do spread: não some novamente. Reservas são hipóteses de planejamento, sem teto de perda ou execução prometida.
| Primeira cotação | Bid / Ask | Stop bruto (pip) | Perda + custos | Alvo líquido | Relação | Decisão |
|---|---|---|---|---|---|---|
| Aceitável | 1.10120 / 1.10132 | 15.2 | 16.8 | 25.2 | 1.5000 | Passa |
| Cara | 1.10160 / 1.10172 | 19.2 | 20.8 | 21.2 | 1.0192 | Rejeitar |
12. Arredonde o volume para baixo no orçamento
Suponha patrimônio instantâneo 10000 USD e fração de pesquisa 0.5%, orçamento 50 USD. Com contrato padrão 100000 EUR e pip de 10 USD por lote no USD, divida o orçamento pela perda planejada com custos. O passo 0.01 gera 0.29 lots arredondando para baixo, risco planejado 48.72 USD na cotação aprovada.
Em outros casos use contrato e conversão reais. Aplique máximo da corretora, arredonde ao passo e confira risco e margem. Se abaixo do mínimo ou sem margem suficiente, pule; não arredonde para cima. Exposição existente precisa de limite próprio. Gaps, taxas diferentes ou execução pior podem exceder reserva e orçamento mesmo com stop anexado.
13. Defina a prioridade de saída e o limite de tempo
Mantenha stop e alvo fixos ativos; o primeiro disparo Bid real fecha BUY pelas regras da corretora. Se permanecer aberto, solicite saída no primeiro Bid executável desde 12 clock hours a partir da abertura da barra de entrada. Falha ou mercado fechado podem atrasar. Não acrescente saídas por mudanças posteriores RSI/MACD nem vire vendedor.
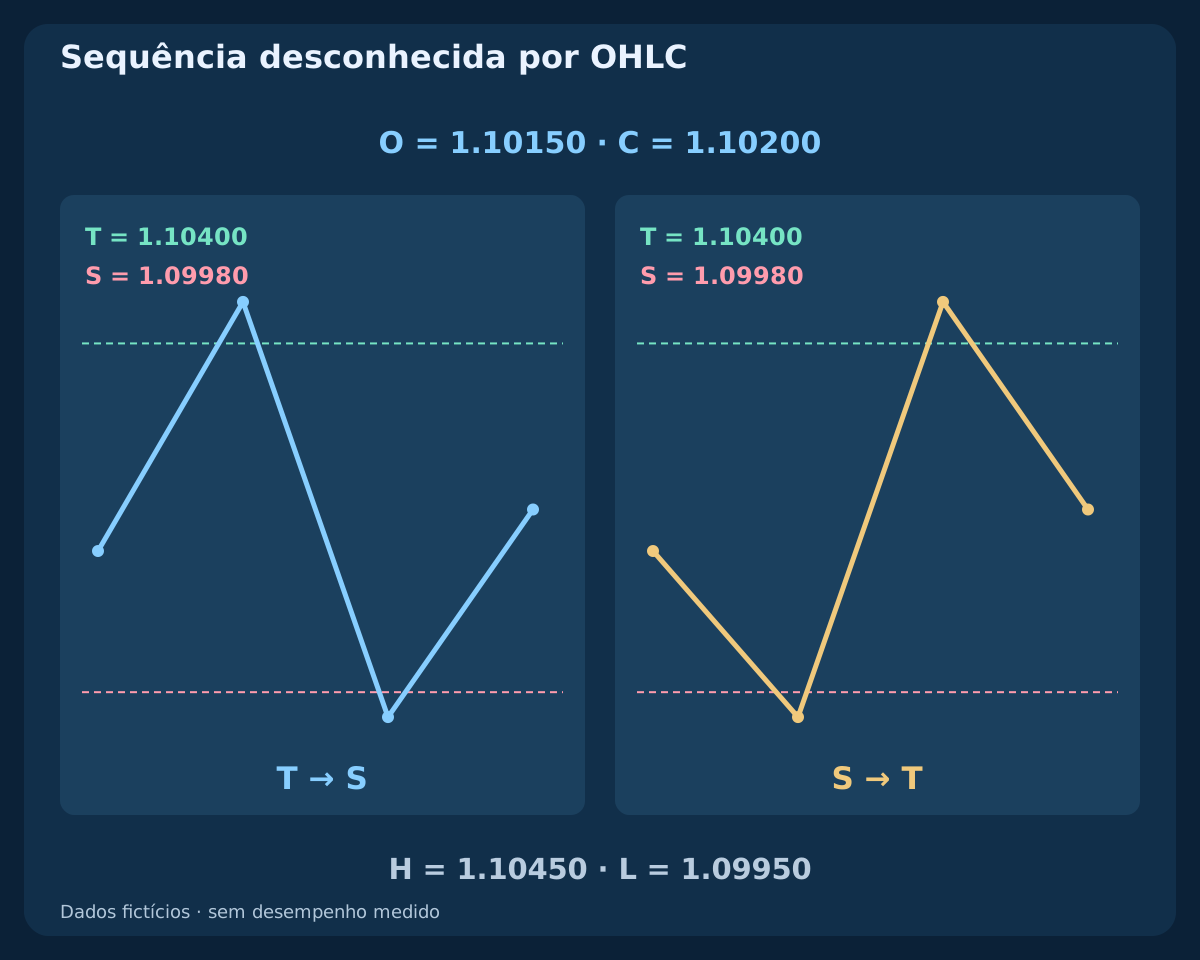
O gráfico tocar um nível não prova preço executado. Com Ask 1.10400 e Bid 1.10388, o alvo Bid 1.10400 não foi alcançado. Outra vela hipotética com H = 1.10450 e L = 1.09950 abrange ambas as saídas, sem informar a sequência. Use ticks e execução modelada ou marque ambiguidade, sem escolher um vencedor.
14. Cancele explicitamente e concilie solicitações incertas
Registre razões separadas: RSI, dados ausentes, horário, estado ocupado, expiração, cotação velha, spread, distância, retorno, volume, margem e rejeição. O primeiro filtro de cotação ou pedido explicitamente malsucedido consome o evento. Outro cruzamento novo só cria oportunidade com posições e solicitações esclarecidas.
Dez segundos limitam o envio pelo cliente, não são campo de validade de ordem a mercado. Timeout pode esconder execução: concilie ordens e negócios antes de outra entrada. Confirme preço, volume e proteção. Se executado sem proteção necessária, tente fechamento imediato controlado e bloqueie novas entradas até conciliar. Fechamento parcial ou falho deixa exposição residual. Não envie outro BUY inteiro por resposta incerta.
15. Teste o RSI adicional mantendo execução igual
Compare a base Z com Q sob calendário, primeira cotação, proteção, custos, orçamento, posição única e saída temporal iguais. Cada modelo precisa do próprio estado cronológico: filtrar uma operação altera disponibilidade depois. Não force listas idênticas nem reavalie excluídos em fechamentos históricos. Informe observações e solicitações realmente elegíveis.
Use Bid/Ask ou ticks adequados, taxas e falhas realistas, validação posterior e todas as versões tentadas. Avalie expectativa líquida, drawdown, incerteza e oportunidades perdidas junto à taxa de acerto. Examine sensibilidade do RSI, períodos e custos sem eleger outro vencedor por trecho. Dados fictícios validam aritmética e cronologia, sem desempenho de trading para otimizar.
16. Revise a regra completa antes da pesquisa
Confira série principal, horários concluídos, cruzamento novo e RSI simultâneo. Verifique calendário, ausência de posição, mínimas congeladas, proteção, prazo, idade, spread, distância e relação líquida. Depois contrato, arredondamento, limites da corretora, proteção e identidade única da solicitação. Registre sequência real de saída e casos incertos para permitir reprodução.
Esta é a primeira estratégia após os três guias de combinações. Mantenha a hipótese compradora separada do próximo rompimento de consolidação EMA–ADX–ATR e do posterior retorno à média Bollinger. O projeto completo permite testar, sem justificar uso real ou afirmar lucro por concordância de indicadores.
Perguntas frequentes
MACD positivo sozinho dispara BUY?
Não. Precisa de cruzamento novo da principal, RSI acima de 55 na mesma vela concluída, calendário elegível e estado claro. A primeira cotação deve passar tempo, custos, proteção e volume. Principal já positiva é apenas estado.
O histograma MT4 é principal menos sinal?
O MT4 clássico mostra a principal em barras com sinal simples. Outras interfaces chamam a diferença de histograma. Identifique a série: aqui se testa a principal cruzando zero, não sua diferença do sinal.
Uma rejeição fica válida quando RSI sobe depois?
Não. Em k40 RSI falha; em k41 passa sem novo cruzamento. O modelo não guarda o evento rejeitado. Uma versão atrasada exige espera, cancelamento e teste próprios.
Por que a relação líquida não é automaticamente dois?
O alvo parte do fechamento concluído, mas BUY entra no Ask. Cotação, comissão e reserva alteram retorno e perda. Geometria fixa não promete relação líquida executável.
O orçamento garante perda máxima?
Não. O volume é arredondado para baixo com custos explícitos, mas gaps, execução, interrupções e taxas podem superar o plano. Stop e reserva não garantem um limite para a perda realizada.
Os gráficos mostram um backtest lucrativo?
Não. São OHLC inventados, indicadores calculados e planos explícitos. O CSV termina no sinal, sem resultados posteriores. Rentabilidade exige teste cronológico e validação posterior com execução realista.
Fontes e notas de pesquisa
A MetaQuotes documenta indicadores e interfaces de ordens. Limiares, calendário, inicialização finita, OHLC fictícios, custos e gestão são especificações didáticas originais. Não são recomendação otimizada, réplica verificada do terminal ou descrição de EA comercial. O CSV termina na vela de sinal, sem resultados posteriores à entrada. Cotações e vela ambígua são exemplos separados.
Especificação educativa. Preços, gráficos e cotações fictícios. Forex envolve risco. Indicadores, orçamentos e stops não garantem lucro ou perda máxima.