

O RSI transforma uma sequência de preços em uma leitura de momentum. Entender esse cálculo ajuda a explicar a persistência de um nível, diferenças entre plataformas e a necessidade de regras operacionais separadas. Este guia acompanha o cálculo até seus limites práticos.
1. O que o RSI mede
O RSI compara variações positivas e negativas suavizadas da série escolhida numa escala 0–100. Uma leitura alta indica ganhos recentes relativamente maiores que as perdas. Não demonstra que uma moeda esteja cara por fundamentos nem mede sua força contra todas as outras moedas.
O indicador usa preços já observados. Um RSI de 60 não equivale a 60% de chance de acerto nem prevê retorno. Separamos cálculo, interpretação e execução. Os fechamentos fictícios explicam o mecanismo e não apresentam resultados históricos de operações.
2. Fixe as configurações e o instante observado
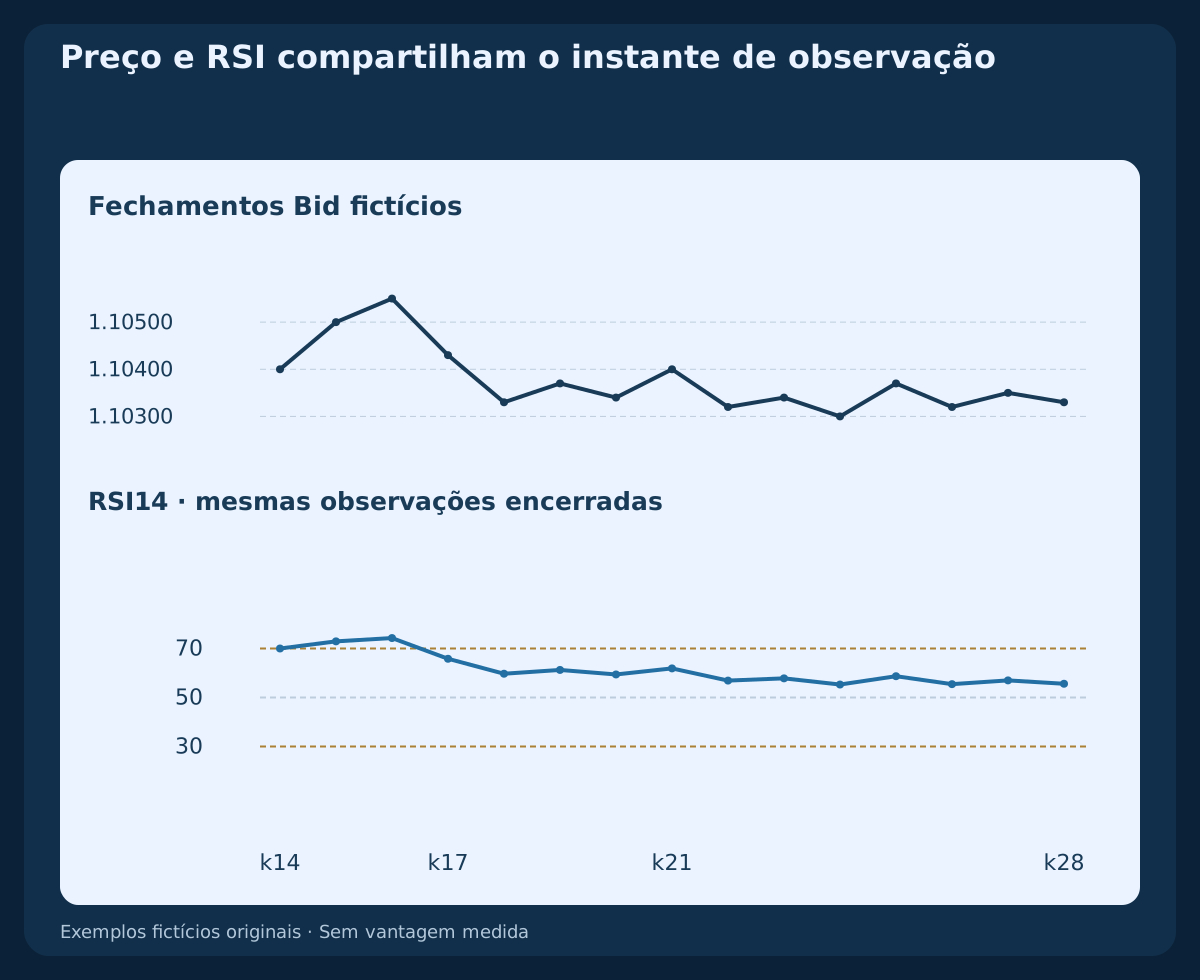
Uma comparação reproduzível pode começar com RSI(14), Close. O período conta variações entre barras, não dias corridos, exceto no gráfico diário. Em H1, nossa inicialização precisa de quinze fechamentos horários para quatorze variações. Registre símbolo, fonte, período gráfico, preço aplicado e início do histórico.
O período habitual é uma convenção, não um ótimo universal. Alterar o período, usar preço mediano ou adicionar uma média do RSI exibido cria outra medição. Essa linha extra não substitui a suavização interna dos ganhos e perdas de Wilder.
3. Separe ganhos e magnitudes das perdas
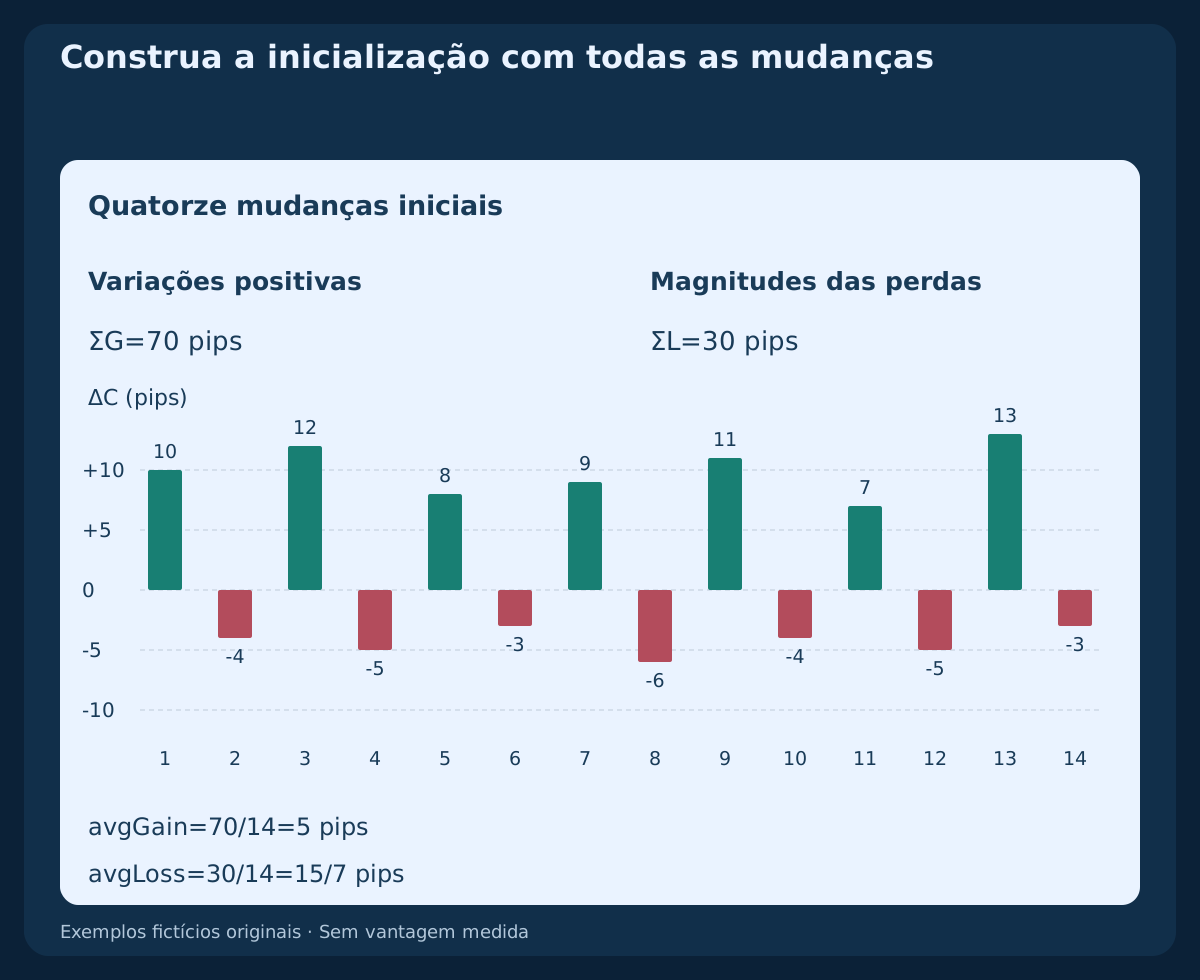
Para fechamentos consecutivos, defina ΔC=C(t)−C(t−1), G=max(ΔC,0) e L=max(−ΔC,0). A perda entra como magnitude positiva. Inclua ganhos nulos nas barras de queda e perdas nulas nas de alta. Não calcule a média só das barras ganhadoras nem conte apenas quantas subiram.
As primeiras quatorze variações somam 70 pips de ganhos e 30 pips de perdas. As médias iniciais são 70/14=5 pips e 30/14=15/7 pips. Com RS=avgGain/avgLoss e RSI=100−100/(1+RS), o primeiro RSI válido é exatamente 70. Os pips facilitam a conta; o RSI não tem unidade de pip.
4. Aplique a suavização de Wilder após a inicialização
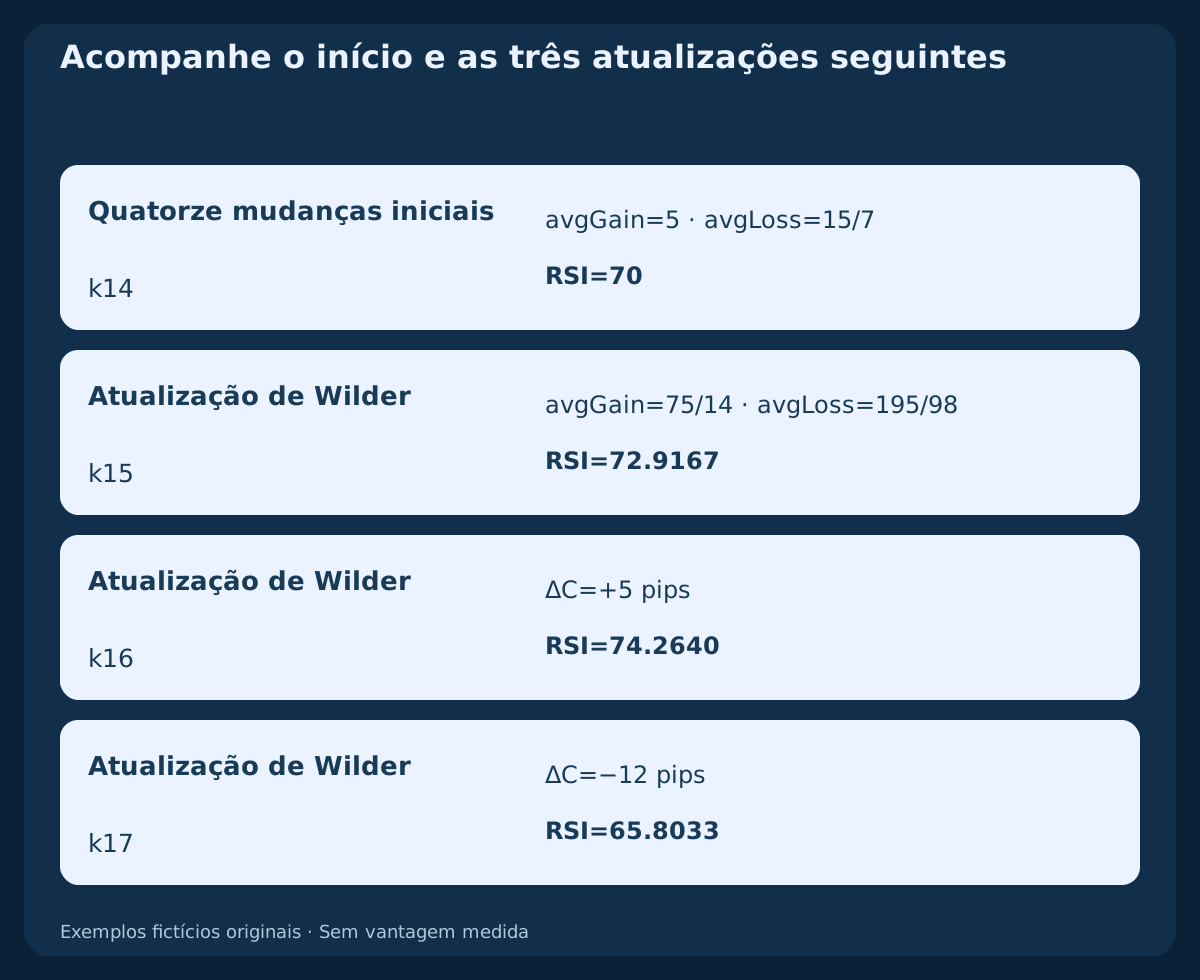
Depois da inicialização, use avgGain(t)=(13×avgGain(t−1)+G(t))/14 e avgLoss(t)=(13×avgLoss(t−1)+L(t))/14. Essa média recursiva mantém informação anterior. Não é uma nova média simples de apenas as quatorze últimas variações a cada barra.
O próximo ganho de 10 pips gera avgGain=75/14 pips e avgLoss=195/98 pips, resultando em RSI=875/12≈72.9167. Outro ganho de 5 pips gera 74.2640; a perda seguinte de 12 pips gera 65.8033. Os números exibidos estão arredondados. Calcule cruzamentos com precisão completa.
5. Interprete 50 e declare os casos de médias nulas
Com movimento total positivo, RSI=50 significa que as duas médias suavizadas são iguais. Isso não prova trajetória plana nem ausência de tendência. Por exemplo, avgGain=3 e avgLoss=2 produzem RS=1.5 e RSI=60. Importam as magnitudes médias, não a proporção de candles de alta.
Nosso cálculo retorna 100 quando a perda média é zero e o ganho médio positivo, e 0 no caso inverso. Se ambos forem zero, atribui 50 como convenção explícita para série plana. Histórico ausente continua indisponível: não o substitua por zero nem suponha convenções iguais em toda plataforma.
6. Separe os estados 30/70 de novos cruzamentos
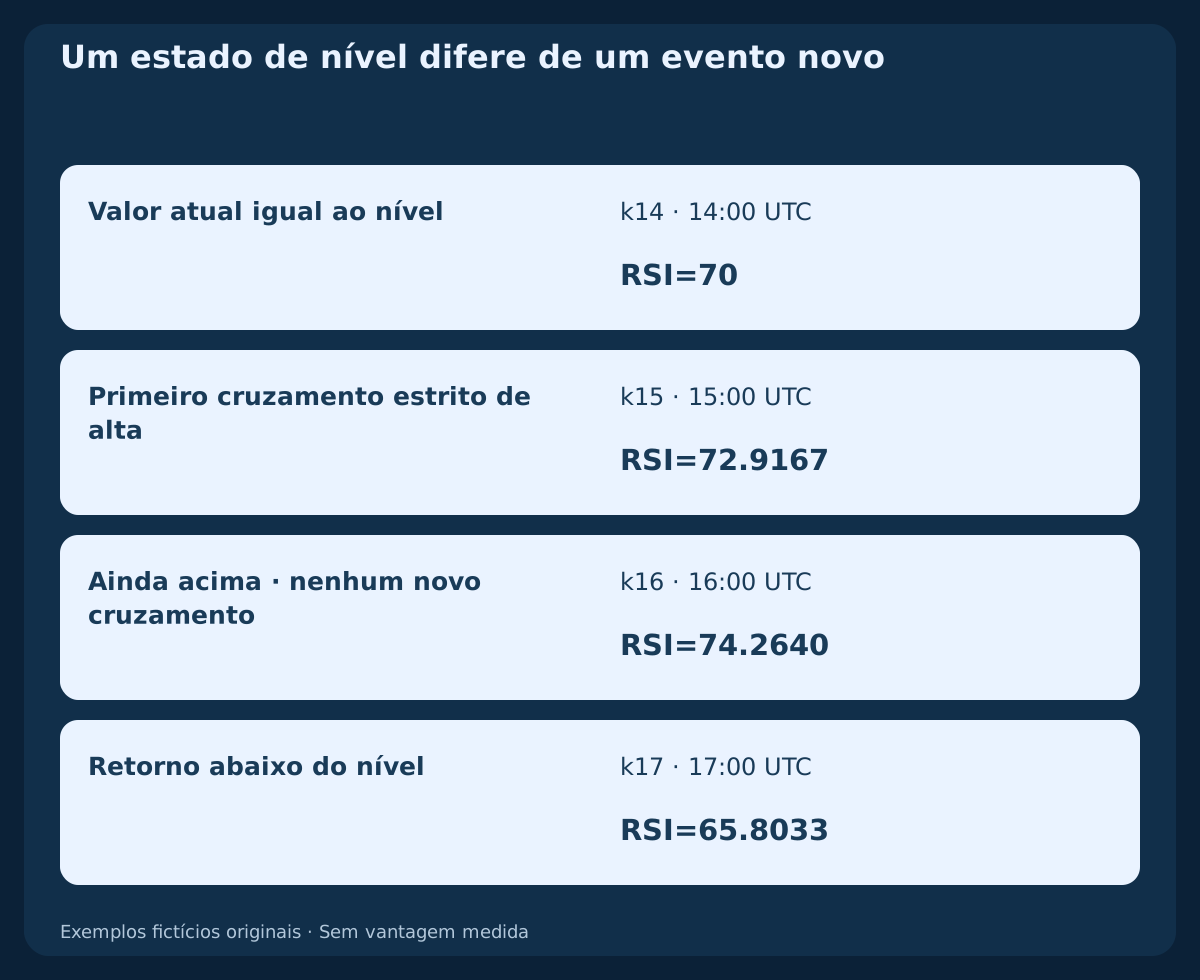
Os níveis convencionais 30/70 identificam regiões inferiores e superiores do oscilador sem obrigar uma reversão. Aqui o RSI vale exatamente 70 em k14, supera o nível em k15, permanece acima em k16 e volta abaixo em k17. O preço continua subindo entre as duas primeiras leituras acima do nível.
Defina o evento de alta, por exemplo RSI(t−1)≤70 AND RSI(t)>70. A igualdade na barra atual não atende a essa regra estrita. Uma leitura posterior acima é um estado, não outro cruzamento. Voltar abaixo é outro evento. Nenhum deles fornece sozinho entrada, stop, alvo ou autorização para novas tentativas.
7. Interprete a leitura no contexto do mercado
Numa alta persistente, o RSI pode permanecer elevado enquanto o preço sobe; numa queda pode continuar baixo. Num intervalo lateral, os retornos repetidos aos níveis podem ter outra interpretação. Defina o contexto antes dos resultados: um gráfico posterior não pode reclassificar retroativamente uma operação.
Use uma estrutura de preço definida ou outra regra de contexto declarada e pergunte qual decisão o RSI altera. Preço e RSI são observações relacionadas, não evidências independentes. Estar abaixo do nível superior não significa direção baixista; uma leitura alta não informa quanto potencial executável ainda resta.
8. Compare períodos nos mesmos fechamentos
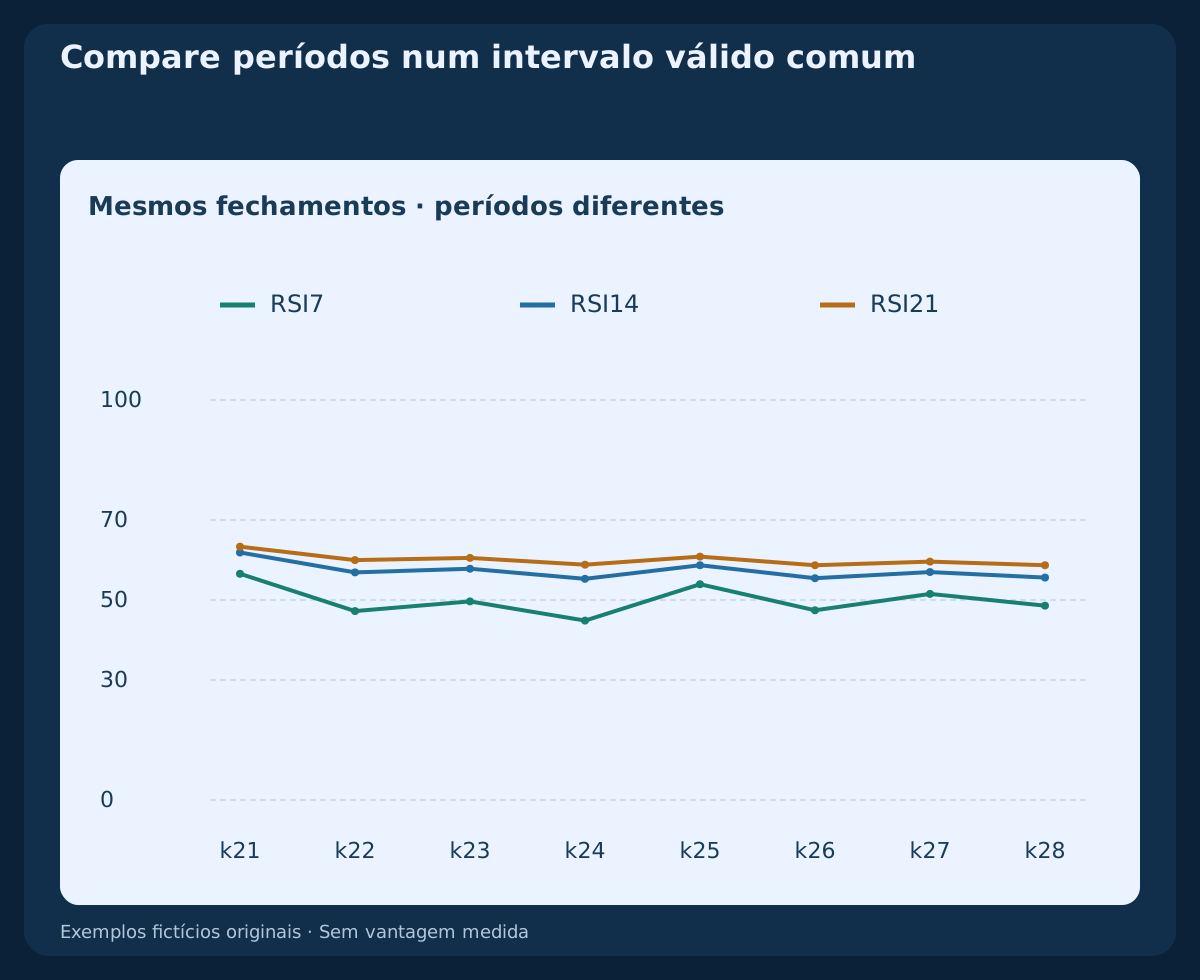
O arquivo calcula os períodos 7 / 14 / 21 desde o mesmo fechamento inicial, cada um com sua própria média simples de inicialização. Os primeiros índices válidos são, respectivamente, k7 / k14 / k21. Compare no intervalo comum k21–k28. Os espaços anteriores são leituras indisponíveis, não RSI igual a zero.
Um período curto dá mais peso à mudança nova e pode gerar mais mudanças de nível. Um longo reage mais devagar. O exemplo não estabelece configuração ótima nem ranking de desempenho. Mantenha comparáveis amostra, custos e regras de entrada e saída ao avaliar utilidade operacional.
9. Use observações encerradas e verifique as plataformas
Uma chamada ilustrativa de MT4 é iRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1). O símbolo real pode conter um sufixo. O deslocamento 0 representa a barra em formação; 1, a última encerrada, quando a barra seguinte e os dados necessários estão disponíveis. Uma leitura intrabar variável não é um cruzamento confirmado no fechamento.
Registre limites UTC reais separadamente das marcações do broker. Alinhe preço aplicado, suavização, lacunas, começo do histórico e inicialização. A contribuição inicial em cada média suavizada decai segundo ((n−1)/n)^m após novas atualizações; isso não é uma fórmula para o erro do próprio RSI. Mais histórico reduz essa influência, mas não corrige entradas diferentes.
10. Distinga divergências regulares e ocultas
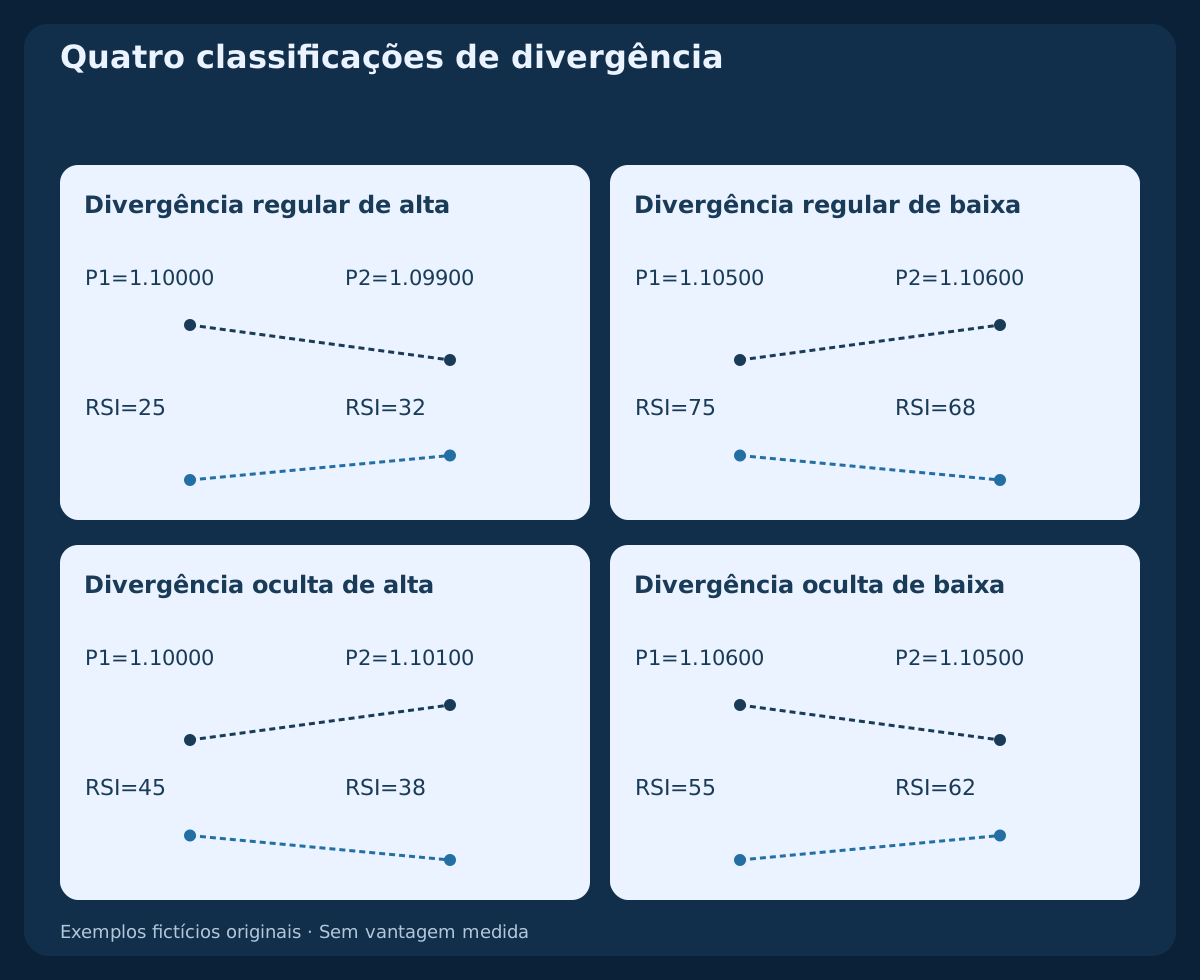
A divergência regular de alta compara um fundo de preço mais baixo com RSI mais alto; a regular de baixa, um topo mais alto com RSI mais baixo. A oculta de alta compara um fundo mais alto com RSI mais baixo; a oculta de baixa, um topo mais baixo com RSI mais alto. As ocultas costumam ser estudadas como hipóteses de continuação dentro do contexto declarado.
Os quatro diagramas usam valores supostos independentes, não RSI recalculado de um histórico completo. Compare o RSI nos mesmos pivôs de preço selecionados. Escolher extremos convenientes e separados do oscilador altera a definição. Nenhuma divergência garante reversão ou continuação; ela pode persistir enquanto o movimento se estende.
11. Separe o candle do pivô do momento de reconhecimento
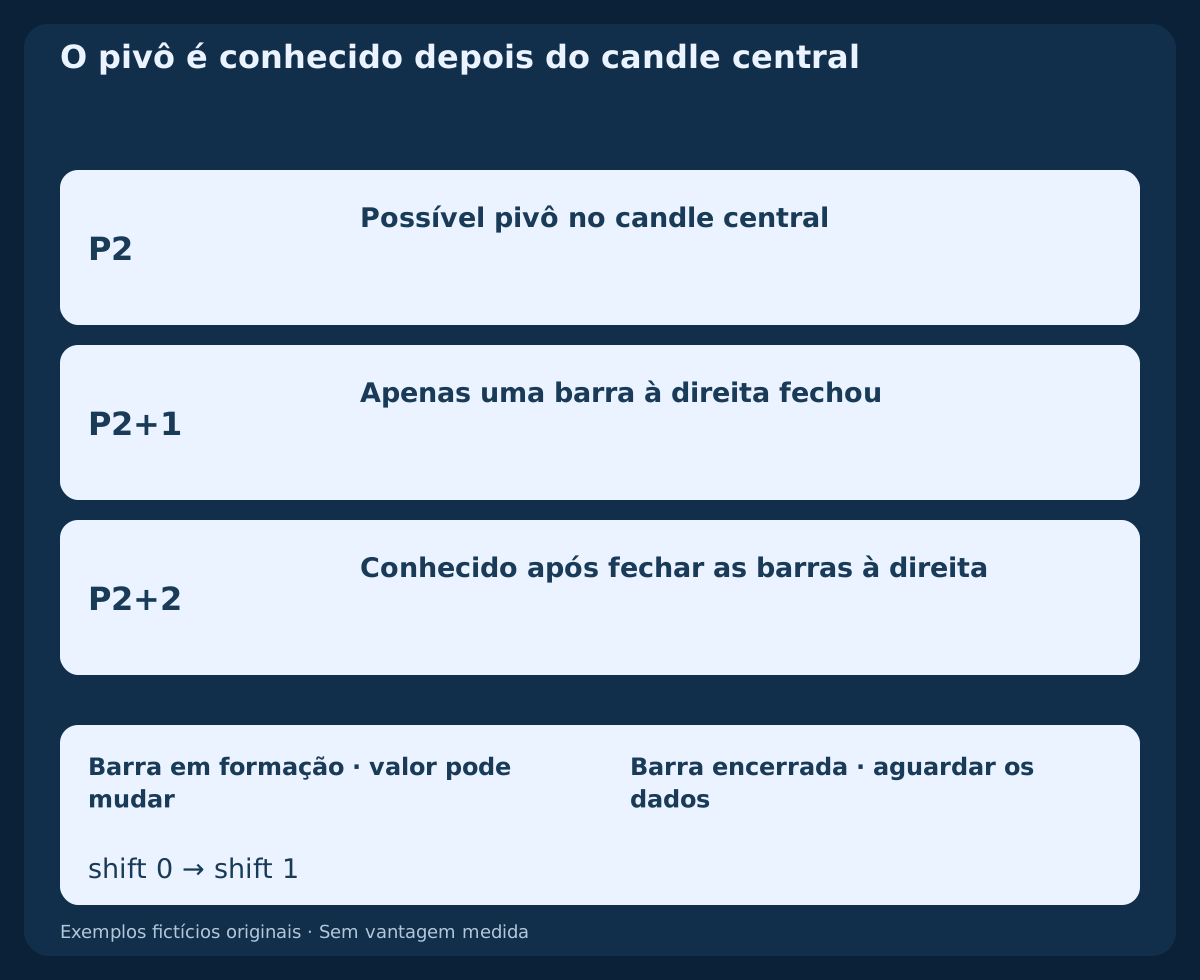
Nossa convenção didática exige 2 barras encerradas de cada lado. Um fundo estrito deve ficar abaixo das quatro mínimas vizinhas; um topo, acima das quatro máximas. Igualdades não servem. Esses dados adicionais não estão no arquivo de fechamentos; os pares ilustram classificação, não um detector validado nesse arquivo.
O segundo pivô só é reconhecível no fechamento da barra P2+2, não em seu candle central. Registre esse instante posterior antes de avaliar confirmação do preço. O desenho separa pivô possível, confirmação e decisão posterior. Não marque um sinal anterior usando barras à direita que ainda não haviam fechado.
12. Separe oscilador e risco executável
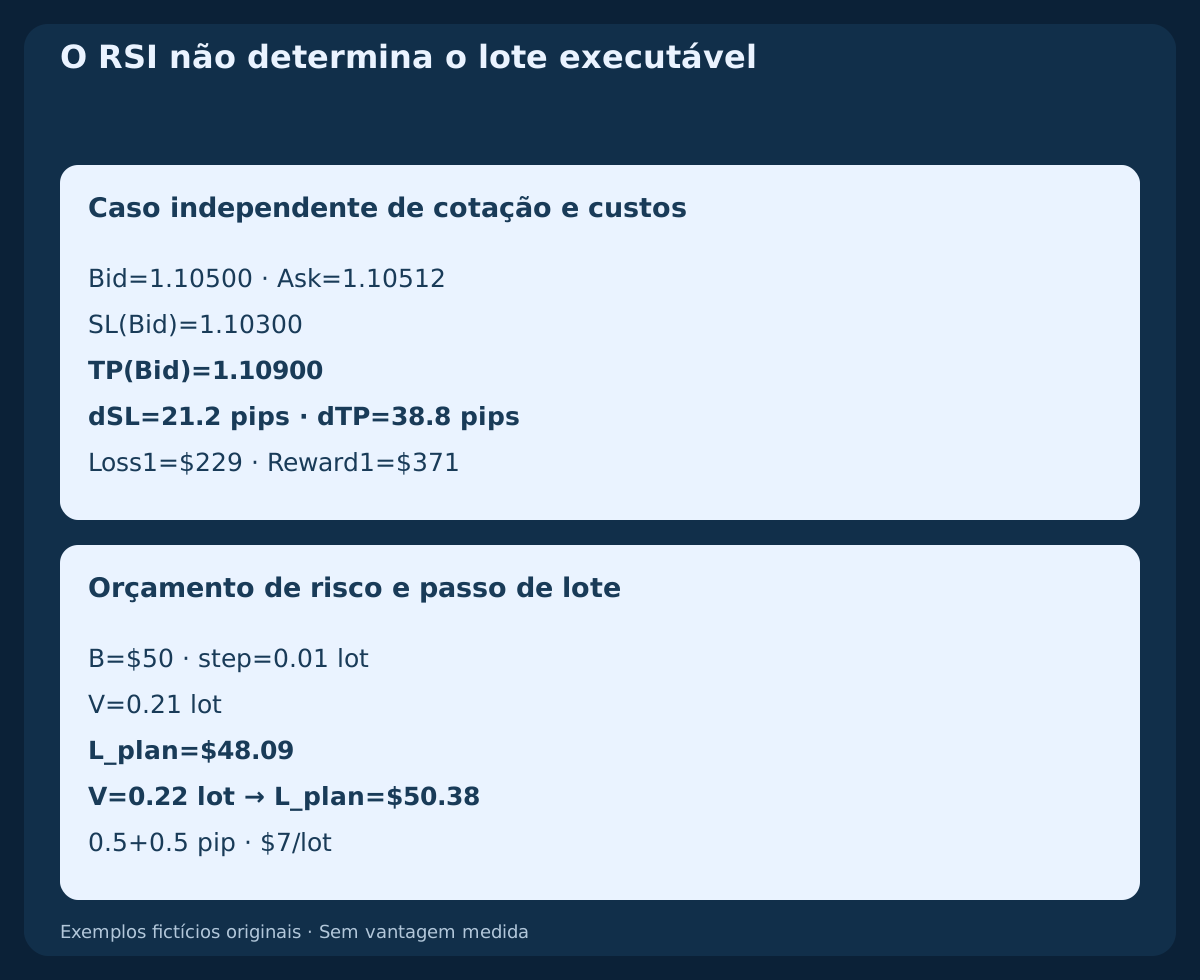
O RSI não determina distância de stop nem lote. Considere um caso BUY fictício e separado: Bid=1.10500, Ask=1.10512, SL(Bid)=1.10300 e TP(Bid)=1.10900. Com 1 pip=0.0001, a entrada é no Ask e as proteções de uma posição comprada são acionadas pelo Bid. Essas cotações não são uma operação gerada pela série de fechamentos.
Assuma $10/pip/lot, comissão completa de $7/lot, reservas adversas separadas a_entry=0.5 pip; a_exit=0.5 pip e financiamento declarado zero. Então Loss1=(21.2+1)×10+7=$229 e Reward1=(38.8−1)×10−7=$371. Um orçamento de $50 permite 0.21 lot com perda planejada de $48.09; 0.22 lot arriscariam $50.38. Verifique tarifas, contrato, margem, lados de cotação e execuções reais. A reserva planejada não limita uma perda efetiva.
13. Teste regras completas com comparação justa
Antes de testar, declare se o RSI descreve regime, inicia evento ou filtra outro setup. Fixe elegibilidade, entrada, cancelamento, proteção, tamanho e saída. Registre dados ausentes, estados repetidos, variações de spread, entradas rejeitadas e execução incerta. Um gráfico só do indicador não demonstra o resultado desse processo completo.
Compare a mesma referência com e sem condição RSI sob hipóteses de execução iguais. Reserve dados de avaliação e documente testes de parâmetros. Menos operações ou uma linha histórica mais bonita não provam melhora. Apresente custos, drawdown, tamanho da amostra e incerteza antes de interpretar resultados medidos.
14. Evite os erros comuns de leitura
Não converta sobrecompra em venda automática, estado repetido em novo cruzamento, pontos de RSI em pips ou nível em probabilidade de ganho. Adicionar RSI a indicadores de preço muito relacionados não cria confirmação independente. Uma linha visualmente suave também pode reagir tarde.
Antes de aceitar a observação, confira símbolo, período gráfico, preço aplicado, histórico completo, média, instante do fechamento e desigualdade exata. Para divergência, acrescente seleção e reconhecimento dos pivôs. Se faltar regra ou valor necessário, registre a limitação antes de decidir operar.
15. Reproduza o conjunto original
O CSV principal contém 29 fechamentos Bid H1 fictícios de EURUSD e 28 mudanças a partir de 2026-10-19 00:00 UTC. O primeiro fechamento é 1.10000. Apresenta ganhos, perdas em magnitude, médias suavizadas e comparações de períodos. Não contém trajetória de máximas e mínimas, Ask histórico, notícias, histórico de spread ou ordens executadas.
O segundo CSV contém quatro pares de divergência supostos independentes. Os decimais exportados e a tabela são arredondados; os cálculos originais usam entradas racionais exatas. Antes da inicialização, os campos ficam vazios. São exemplos educacionais reproduzíveis, não dados de broker, backtest ou evidência de vantagem.
Baixar os 29 fechamentos H1 fictícios e cálculos RSI7/14/21 (CSV)
Baixar os quatro pares de divergência supostos independentes (CSV)
| Índice | Fechamento UTC | Fechamento Bid | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. Escolha a próxima pergunta com intenção
A pergunta útil é qual decisão definida muda ao incluir RSI. Comece por cálculo e momento observado; separe contexto, padrão novo e condições executáveis. Uma lista de configurações não substitui essas definições. Preserve uma referência inalterada para identificar atrasos ou observações úteis eliminadas pelo filtro.
Os conteúdos relacionados tratam de funções do momentum, cronologia das divergências, scalping EMA/RSI e modelos completos de reversão ou failure swing. Cada um tem lógica própria de entrada. Este guia explica o indicador; uma estratégia de continuação com divergência oculta exige especificação completa e testes separados.
Perguntas frequentes
Qual é a melhor configuração RSI no Forex?
Não existe configuração universal. Período 14 no fechamento é uma referência comum. Teste período, níveis, gráfico e regras completas em conjunto; aqui não medimos desempenho.
RSI acima de 70 significa vender?
Não. É uma região alta do oscilador que pode persistir numa alta prolongada. A venda precisa de especificação completa e avaliada.
RSI 50 significa mercado sem tendência?
Não. Com movimento total positivo, significa igualdade das médias suavizadas de ganhos e perdas. Trajetórias diferentes podem produzir esse valor.
Por que as plataformas mostram RSI diferente?
Confira símbolo, dados, limites das barras, preço aplicado, período, suavização, histórico inicial e semente. Compare observações encerradas entre si.
Quando uma divergência pode ser observada?
Quando os pivôs forem reconhecíveis pela regra declarada. Um pivô que precisa de barras à direita não é conhecido em seu centro. Os pares aqui são supostos, sem validação de histórico completo.
RSI 60 significa 60% de chance de lucro?
Não. O RSI normaliza ganhos e perdas suavizados. Não é probabilidade calibrada; custos, entradas e saídas também precisam ser definidos e avaliados.
Fontes e notas de pesquisa
As fontes documentam definições, parâmetros e diferenças de exibição. Histórico, pares, nível e cálculos de custos são construções educacionais originais. Nenhuma fonte valida configuração rentável ou estes exemplos como sistema de negociação.
Guia educacional RSI. Fechamentos fictícios, pares de divergência supostos e custos independentes; sem ordens reais, backtest histórico ou rentabilidade medida.