
ไดเวอร์เจนซ์ที่วาดบนจุดกลับตัวในอดีตอาจดูเทรดง่ายกว่าความจริงในขณะนั้น ที่นี่จะรู้จุดกลับตัวเมื่อแท่งทางขวาสองแท่งปิดครบแล้วเท่านั้น เราทดสอบไดเวอร์เจนซ์ MFI แบบปกติ แล้วเพิ่มด้านของ VWAP และกิจกรรมราคาเมื่อยืนยัน กฎครบ C จำลอง 52 เทรด ขาดทุน 97.5 pip หลังต้นทุนที่ระบุ ตัวกรองทั้งสองไม่ทำให้ค่าเฉลี่ยหรือ profit factor ของตัวอย่างดีขึ้น เก็บการตัดสินคู่จุดกลับตัว สัญญาณที่ปฏิเสธ และทุกเทรดไว้ตรวจสอบ
1. แยกจุดกลับตัวที่มองเห็นจากสัญญาณที่รู้ได้จริง
ไดเวอร์เจนซ์ขาขึ้นแบบปกติหมายถึง Low ใหม่ของราคาต่ำกว่า Low ก่อนหน้า แต่ MFI(14) ที่จุดนั้นสูงกว่า ส่วนขาลงคือ High สูงขึ้นพร้อม MFI ต่ำลง โปรโตคอลนี้ไม่ใช้ไดเวอร์เจนซ์ซ่อน การข้าม 20/80 หรือเส้นแนวโน้มที่ปรับให้เข้ากับผลย้อนหลัง
A ทดสอบไดเวอร์เจนซ์ที่ยืนยันแล้ว B เพิ่มข้อกำหนดให้ Close ของแท่งยืนยันอยู่ด้าน VWAP ที่ตรงกับทิศเทรด C เพิ่มกิจกรรมราคาเมื่อยืนยัน แต่ละแบบจำลองถือหนึ่งสถานะอย่างอิสระ รายการเทรดที่รับจึงไม่จำเป็นต้องเป็นชุดย่อยของกันและกัน
2. ระบุแหล่งข้อมูลที่เคยใช้และเวลาวิจัย
HistData Generic ASCII EUR/USD มกราคม 2024 มี 2 176 113 ระเบียน Bid/Ask ใช้ EST คงที่ UTC−05:00 บวกห้าชั่วโมงโดยไม่ปรับเวลาฤดูร้อน วันทำการ UTC ทั้ง 22 วันระหว่าง 2024-01-02 ถึง 2024-01-31 มีช่วง M1 ที่สังเกตครบ 600 ช่วงต่อเซสชัน 07:00–17:00
N นับระเบียนราคาทั้งหมด รวมระเบียนที่ราคาไม่เปลี่ยน Volume เป็นศูนย์ ไม่ใช่ขนาดซื้อขายที่เกิดขึ้นจริงหรือกระแสเงินทั้งตลาด อาร์ไคฟ์นี้เคยใช้ในคู่มือ V222 และ V223 แล้ว จึงเป็นการทดลองย้อนหลังบนแหล่งที่รู้จัก ไม่ใช่การตรวจสอบนอกตัวอย่างที่ยังไม่เคยใช้
3. รอสองแท่งทางขวาปิดครบก่อนยืนยันจุดแบบเคร่งครัด
จุด Low ต้องต่ำกว่า Low ของสองแท่งซ้ายและสองแท่งขวาทุกแท่งอย่างเคร่งครัด จุด High ต้องสูงกว่า High ของทั้งสี่แท่งข้างเคียง ราคาเท่ากันไม่ผ่าน M1 ทั้งห้าที่สังเกตต้องต่อเนื่องกัน เวลา P1/P2 คือเวลาเริ่มแท่ง ไม่ใช่ tick ที่สร้างจุดสุดขั้วอย่างแม่นยำ
หากแท่งจุดกลับตัวเริ่ม 15:00 สองแท่งขวาจะจบ 15:02 และ 15:03 จึงรู้สัญญาณที่ 15:03 ซึ่งช้ากว่าเวลาเริ่มจุดสามนาที เปรียบเทียบเฉพาะจุดยืนยันก่อนหน้าทันทีชนิดเดียวกัน ห่าง 5–30 นาทีรวมขอบทั้งสอง ระยะไม่ผ่านหรือ MFI ไม่พร้อมใช้ก็ยังอัปเดตลำดับจุด ห้ามข้ามไปเลือกจุดเก่าที่ให้ผลดูดีกว่า
4. คำนวณ MFI ที่จุดและตรวจตัวกรองเมื่อยืนยัน
ใช้ TP=(High+Low+Close)/3 และ TP×N เทียบ TP กับ TP ของแท่งปิดก่อนหน้า สูงกว่าเป็นกระแสบวก ต่ำกว่าเป็นลบ เท่ากันเป็นกลาง รวม 14 การจำแนกจนถึงแต่ละจุด จึงต้องมี 15 แท่งต่อเนื่อง MFI=100×positive/(positive+negative) ถ้าผลรวมทั้งสองเป็นศูนย์จะไม่พร้อมใช้ เปรียบเทียบอัตราส่วนก่อนปัดเศษ โดยราคาและ MFI ต้องต่างกันอย่างเคร่งครัด
B เทียบ Bid Close ของแท่งยืนยันกับ sum(TP×N)/sum(N) โดยยึด 07:00 UTC และรวมแท่งยืนยันที่ปิดแล้ว Long ต้อง Close > VWAP และ short ต้อง Close < VWAP เท่ากันไม่ผ่าน ไม่มีเงื่อนไขความชัน C ต้อง N ยืนยัน ≥ มัธยฐาน 20 แท่งปิดก่อนหน้า ไม่นับแท่งปัจจุบัน: 2N ≥median2 โดย median2 คือสองเท่าของมัธยฐาน เท่ากันผ่าน กิจกรรมที่จุดกลับตัวใช้แทนกิจกรรมเมื่อยืนยันไม่ได้
5. แยกไดเวอร์เจนซ์ที่เข้าเกณฑ์จากสถานะที่เปิดจริงในแบบจำลอง
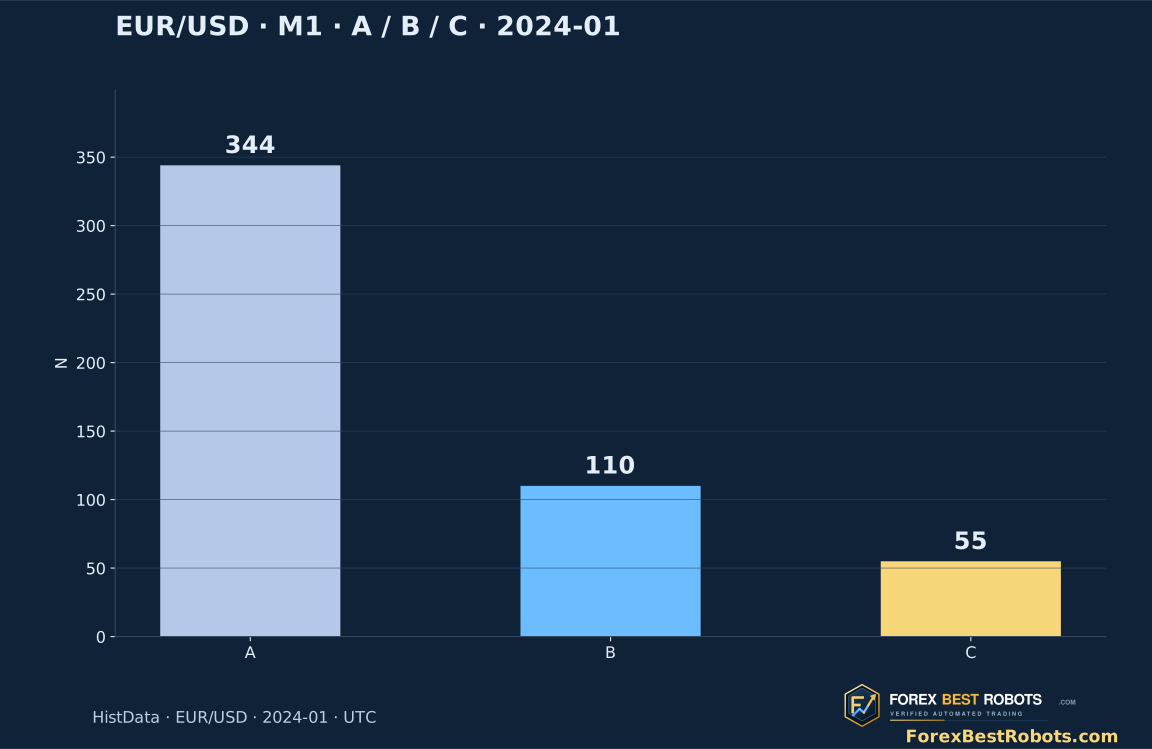
ทั้งอาร์ไคฟ์มี 6 613 จุดยืนยันพร้อมการตัดสินคู่ ในขอบเขตวิจัยร่วมมีไดเวอร์เจนซ์ปกติ 344 เหตุการณ์ที่เข้าเกณฑ์ 110 ผ่านด้าน VWAP ด้วย และ 55 ผ่านสองตัวกรองก่อนตรวจสถานะและราคา A/B/C เปิด 259/95/52 เทรด บันทึกเก็บครบ 1 032 การตัดสินของแต่ละแบบ
C ปฏิเสธ 234 เหตุการณ์เพราะ VWAP, 55 เพราะกิจกรรม, สองขณะถือสถานะ และหนึ่งเพราะราคาแรกมาช้า เหลือ 52 เข้า สถานะเหล่านี้แยกจากกันตามลำดับตรวจ ต้องมีแท่งยืนยันกับ 20 M1 ก่อนหน้าต่อเนื่อง ข้อมูลครบตั้งแต่จุดยึด และ MFI ของจุดทั้งคู่ เวลาเริ่มแท่งสัญญาณคือ 07:19–16:58; เข้าได้ตั้งแต่ 07:20 รวมเวลานั้นถึงก่อน 17:00 UTC
6. เข้าหลังยืนยันด้วยราคาแรกที่เข้าเงื่อนไข
ใช้ระเบียนราคาแรกในอาร์ไคฟ์ที่เวลาจบแท่งยืนยันหรือหลังจากนั้น หน่วงต้องน้อยกว่า 5 000 มิลลิวินาทีอย่างเคร่งครัด เวลาก่อน 17:00 UTC และ Ask−Bid ≤1.0 pip หากราคาแรกไม่ผ่านจะปฏิเสธเหตุการณ์ถาวร ไม่รอราคาที่ดีกว่า Long เข้า Ask ส่วน short เข้า Bid
ไม่เข้าที่ P2 หรือเมื่อปิดครบเพียงแท่งขวาเดียว แต่ละแบบมีได้หนึ่งสถานะ ไม่ต่อคิวสัญญาณ และไม่เข้าใหม่บนระเบียนที่ออก เวลาเท่ากันคงลำดับต้นฉบับ หากมีผู้สมัคร Low/High พร้อมกันจะประมวลผล Low ก่อน ราคาย้อนหลังไม่พิสูจน์ขนาดที่ส่งคำสั่งได้ ความหน่วง หรือการจับคู่จริงของโบรกเกอร์
7. ระบุทางออกคงที่และด้านของราคาให้ชัด
ตั้ง stop 6 pip และเป้า 9 pip จากราคาเข้า เริ่มตรวจตั้งแต่ระเบียนถัดไป Long ตรวจและออกด้วย Bid ส่วน short ด้วย Ask เมื่อแตะหรือผ่านเกณฑ์ครั้งแรกให้ออกที่ราคาปิดสถานะที่สังเกต รวมถึงราคาที่เกินเกณฑ์ ไม่ปรับกลับเป็นระดับที่ดีกว่า
มิฉะนั้นใช้ราคาแรก ณ หรือหลังเวลาที่มาก่อนระหว่างเข้า+20 นาทีและ 17:00 UTC ลำดับคือ stop เป้า แล้วเวลา/สิ้นช่วง ช่องว่าง >60 วินาทีขณะเปิดทำให้ผลไม่อาจกำหนดได้ คงระยะถือสถานะไว้แต่ไม่รวมในผลงาน ชุดนี้ไม่มีกรณีดังกล่าว นี่เป็นข้อตกลงจำลองการออก ไม่ใช่การรับประกันคำสั่งจริง
8. อ่านสูตรก่อนเปลี่ยนค่าเผื่อต้นทุนเพิ่ม
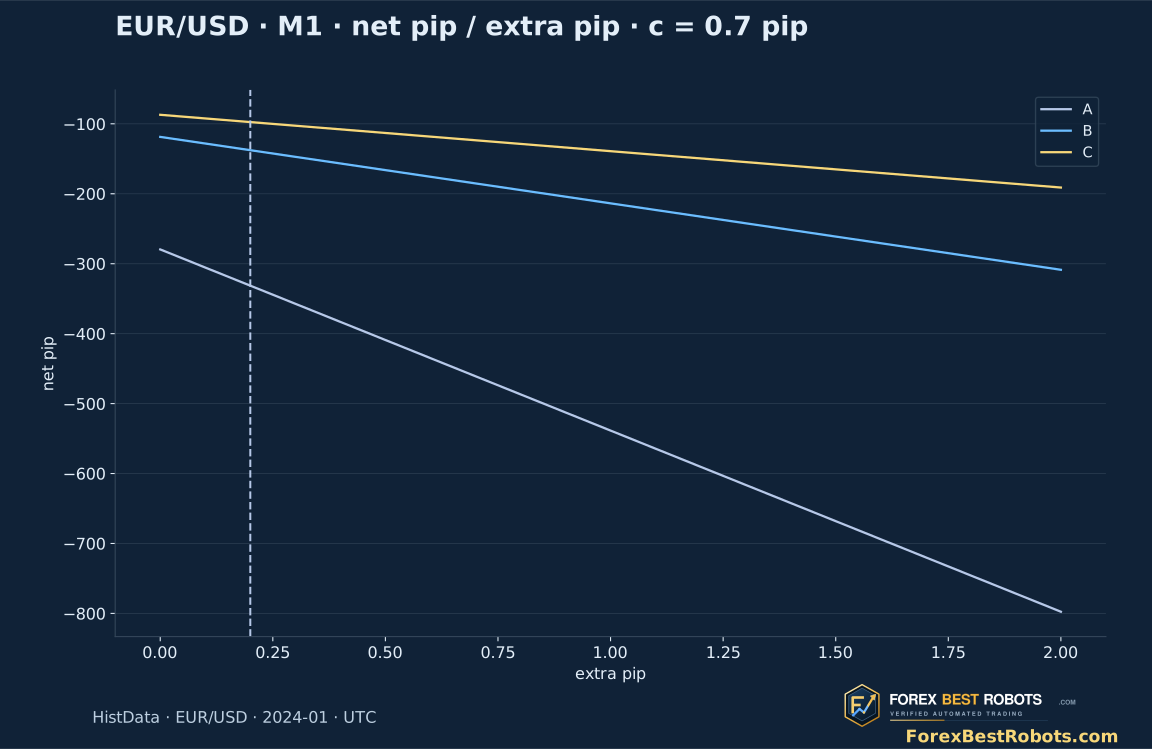
ผลราคา long คือ Bid ออก−Ask เข้า; short คือ Bid เข้า−Ask ออก แปลงเป็น pip และรวมสเปรดแล้ว หักคอมมิชชันตัวอย่าง 0.70 pip กับค่าเผื่อเพิ่มเริ่มต้น 0.20 pip ครั้งเดียวต่อเทรดครบรอบที่กำหนดผลได้ ทั้งสองไม่ใช่ค่าธรรมเนียมหรือ slippage ที่วัดจากโบรกเกอร์
ตัวเลือก 0 / 0.2 / 0.5 / 1.0 / 2.0 pip เปลี่ยนเฉพาะบัญชีผล ไม่เปลี่ยนการยืนยันจุด ID สิทธิ์เข้า เวลา หรือราคาเข้าออก โมเดลไม่คำนวณผลตอบแทนเงิน ขนาดสถานะ เลเวอเรจ เงินทุน หรือมาร์จิน
9. เปรียบเทียบค่าเฉลี่ยควบคู่กับยอดขาดทุนรวมที่ลดลง
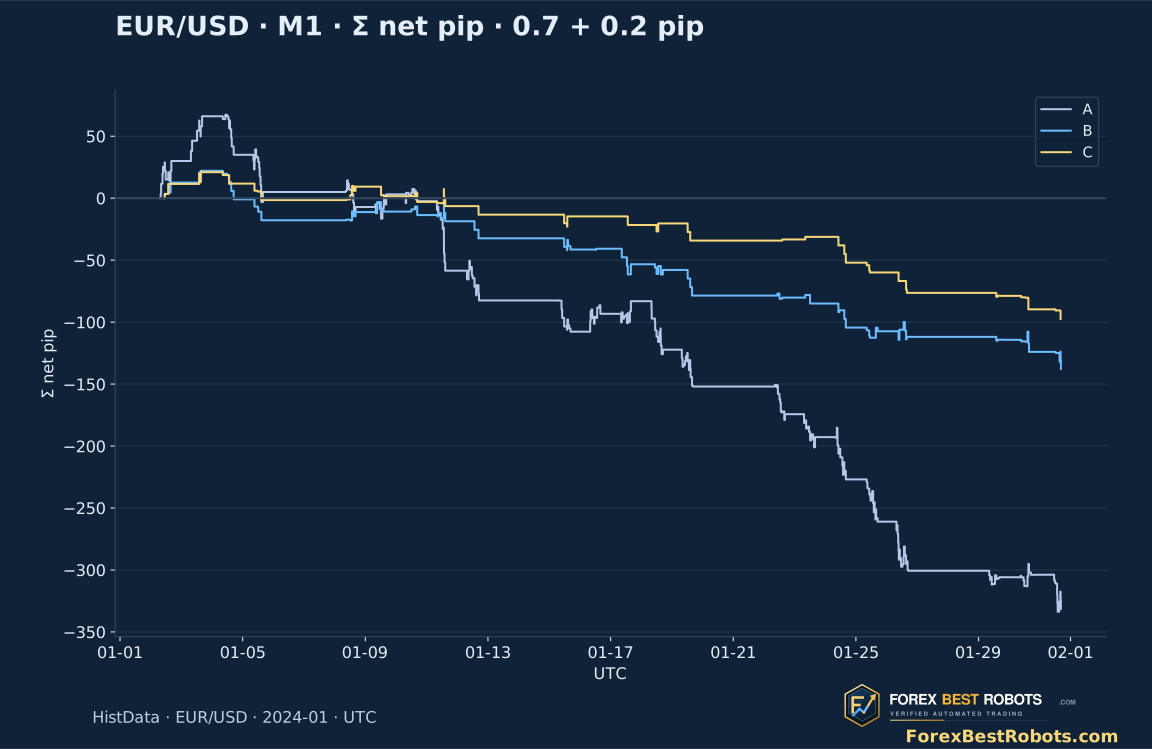
หลังหัก 0.70+0.20 ต่อรอบ A ขาดทุน 331.4 pip, B 137.7 และ C 97.5 ผลราคา C คือ −50.7 หักคอมมิชชัน 36.4 กับส่วนเพิ่ม 10.4 ได้ −97.5 สุทธิ มี 15 ชนะ 36 แพ้ และหนึ่งเท่าทุน อัตราชนะ 28.85% ค่าเฉลี่ย −1.8750 pip และ profit factor 0.4341
VWAP ทำให้ค่าเฉลี่ยจาก A −1.2795 แย่ลงเป็น B −1.4495 pip และกิจกรรมทำให้ C แย่ลงเป็น −1.8750 Profit factor ลดจาก 0.5999 เป็น 0.5214 แล้ว 0.4341 ยอดขาดทุนรวมน้อยลงมาพร้อมจำนวนเทรดลดลง ไม่ใช่หลักฐานความได้เปรียบที่ดีขึ้น Drawdown สะสมจากผลปิดจริงสูงสุดของ C คือ 118.5 pip เริ่มจากศูนย์ ไม่ใช่เปอร์เซ็นต์บัญชีหรือความเสี่ยงภายในสถานะ
| แบบของกฎ | เทรดที่สรุปได้ | ผลราคาเสนอรวม · รวมสเปรดแล้ว · pips | ผลสุทธิรวม · pips | สุทธิเฉลี่ย · pips ต่อเทรด | อัตราส่วนกำไรต่อขาดทุนสุทธิ | การลดจากยอดสะสมที่ปิดแล้วสูงสุด · pips |
|---|---|---|---|---|---|---|
| A | 259 | -98.30 | -331.40 | -1.2795 | 0.5999 | 401.00 |
| B | 95 | -52.20 | -137.70 | -1.4495 | 0.5214 | 159.80 |
| C | 52 | -50.70 | -97.50 | -1.8750 | 0.4341 | 118.50 |
10. เก็บทั้งสองช่วงเวลาและผลติดลบไว้
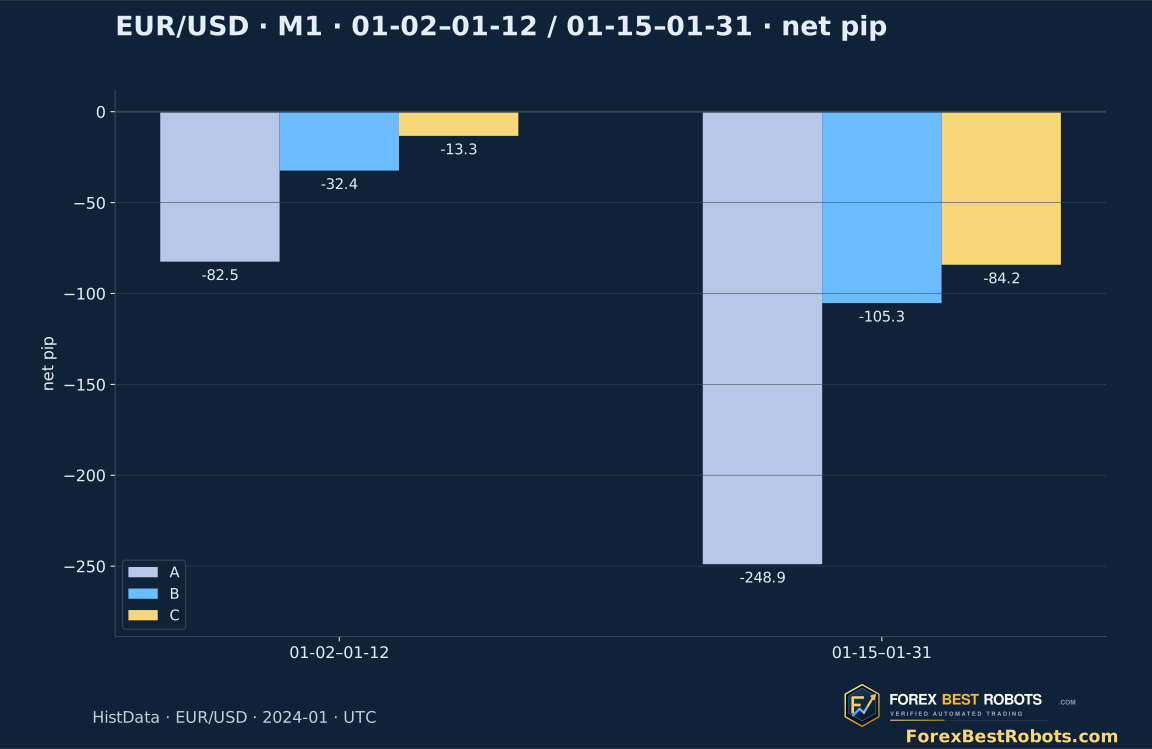
ช่วงต้น 2024-01-02–2024-01-12 มีเก้าเซสชัน ช่วงหลัง 2024-01-15–2024-01-31 มีสิบสาม C มี 25 เทรดแรก: ผลราคา +9.2 pip กลายเป็น −13.3 สุทธิ ส่วน 27 เทรดหลังได้ผลราคา −59.9 และสุทธิ −84.2 ทั้งสองช่วงสุทธิขาดทุน และ A/B ก็ติดลบในแต่ละช่วงหลังต้นทุนเริ่มต้น
การแบ่งเดือนที่รู้จักอธิบายความไม่เสถียร ไม่ใช่การยืนยันอิสระ เรากำหนดสองแท่งซ้าย/ขวา คู่ก่อนหน้าทันที ระยะ 5–30 นาที และทางออกคงที่ก่อนคำนวณผล คงกฎเมื่อตรวจเดือนหรือแหล่งอื่น ไม่ปรับเดือนนี้จนดูเป็นเรื่องสำเร็จ
11. ตรวจ long และ short แรกครบเงื่อนไข รวมเทรดขาดทุน
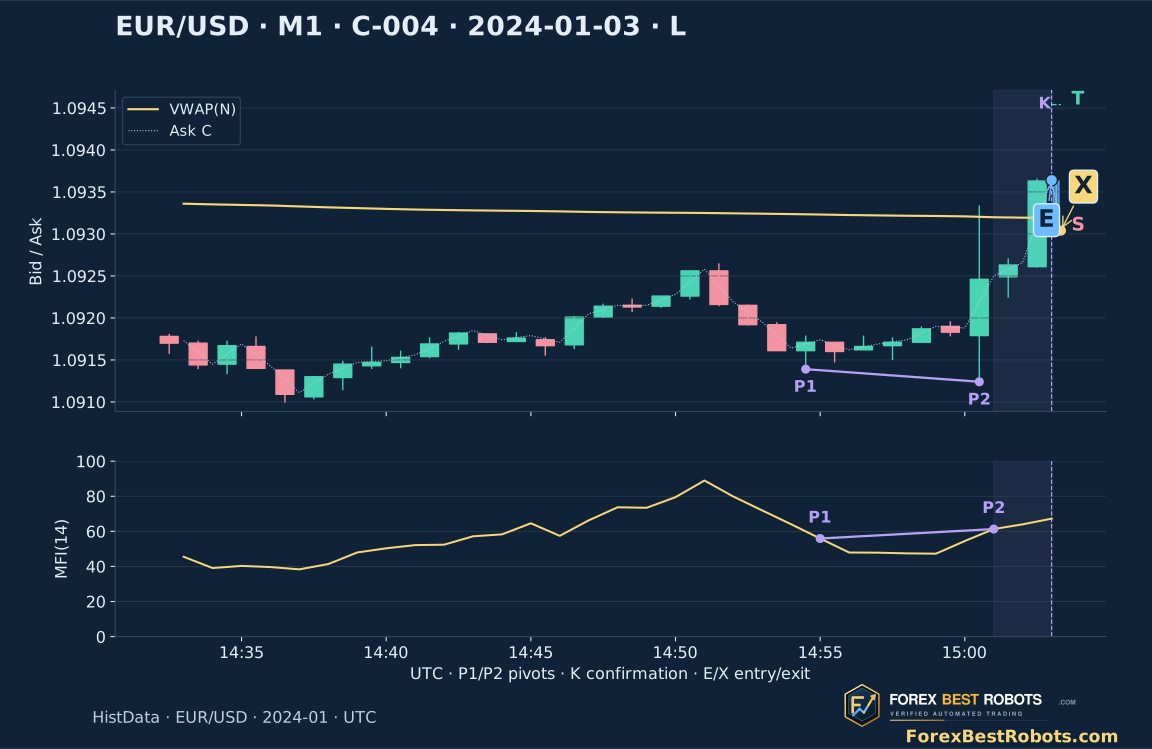
Long C แรกที่กำหนดผลได้คือ C-004 วันที่ 2024-01-03 P1 14:54 Low 1.091390 → P2 15:00 Low 1.091240 แต่ MFI เพิ่ม 55.9316→61.3164 ยืนยัน 15:03 UTC ไม่ใช่ 15:00: Close 1.093630 > VWAP 1.0931945; N=406 / มัธยฐาน 148 =2.7432× เข้า 15:03:00.092 Ask 1.093640 ออก stop 15:03:19.241 Bid 1.093040 ผลราคา −6.00 สุทธิ −6.90 pip
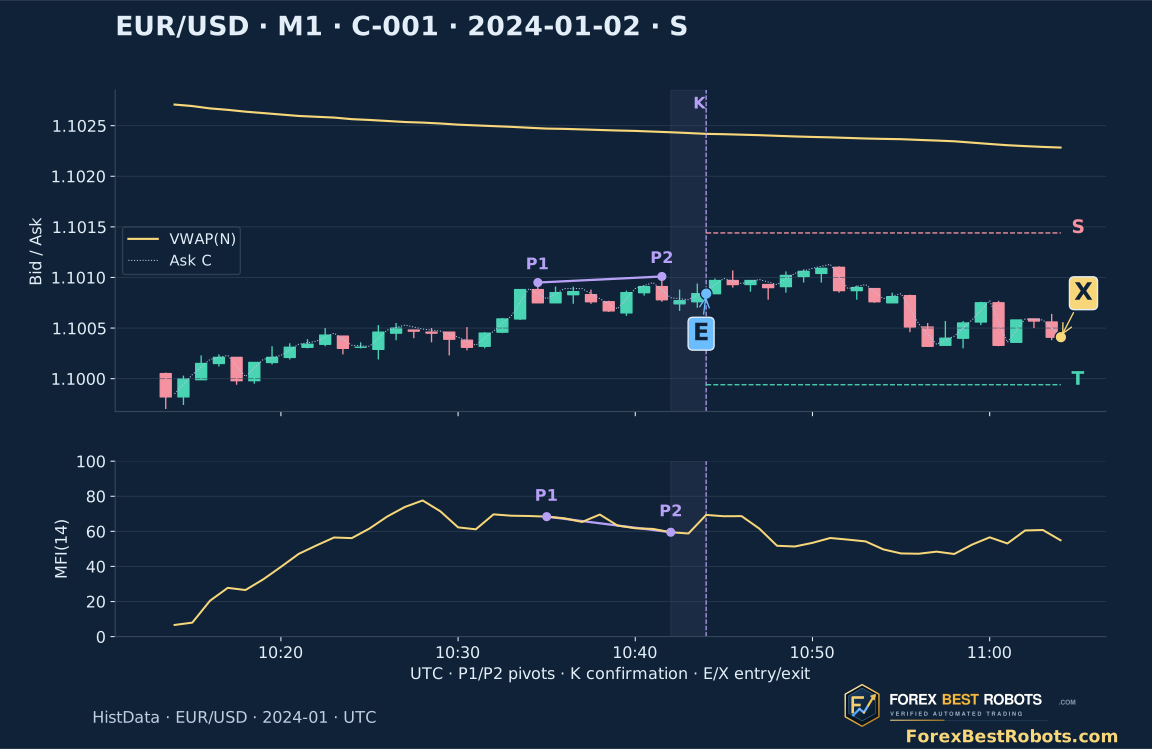
Short C แรกคือ C-001 วันที่ 2024-01-02 P1 10:34 High 1.100950 → P2 10:41 High 1.101010 แต่ MFI ลด 68.3867→59.4966 รู้สัญญาณ 10:44 UTC; N=118 / มัธยฐาน 84 =1.4048× และ Close 1.100840 < VWAP 1.1024190 เข้า 10:44:00.237 Bid 1.100840 ออกตามเวลา 11:04:01.164 Ask 1.100410 ผลราคา +4.30 สุทธิ +3.40 เลือกตามทิศและเวลา ไม่ใช่กำไร แท่งสีน้ำเงินสุดท้ายสิ้นสุดที่ X โดยไม่มีค่าตัวชี้วัดที่ใช้ช่วงที่เหลือของนาทีนั้น
12. ตรวจจุดยืนยัน MFI และต้นทุนของทุกเทรด
เลือกแบบ วันที่ และต้นทุนเพิ่มต่อรอบ เลือกเทรดหรือเลื่อนทีละรายการ เปรียบเทียบแท่งจุดกลับตัวทั้งสอง เวลารู้สัญญาณ และราคาในแบบจำลอง ตัวเลือกต้นทุนเปลี่ยนเฉพาะบัญชีผล
ค่าคอมมิชชันสมมติคงที่รอบละ 0.70 pip ตัวเลือกเป็นต้นทุนเพิ่ม สเปรดรวมอยู่ในผลราคาแล้ว เปลี่ยนเฉพาะการคำนวณบัญชี
ตัวอย่าง · เปลี่ยนเป็น C และทุกวัน โดยเก็บต้นทุนที่เลือก
แบบและวันที่เลือก · เทรดที่สรุปได้ทั้งหมด
- เทรดที่สรุปได้
- —
- ยังสรุปไม่ได้ · ไม่นับรวม
- —
- ผลราคาเสนอรวม · รวมสเปรดแล้ว · pips
- —
- ค่าคอมมิชชันสมมติรวม · pips
- —
- ต้นทุนเพิ่มรวม · pips
- —
- ผลสุทธิรวม · pips
- —
- สุทธิเฉลี่ย · pips ต่อเทรด
- —
- เทรดที่สุทธิเป็นบวก · %
- —
- อัตราส่วนกำไรต่อขาดทุนสุทธิ
- —
- การลดจากยอดสะสมที่ปิดแล้วสูงสุด · pips
- —
เทรดเลือก · ลำดับราคาเสนอจริง
คำนวณต้นทุนของเทรดนี้แท่ง Bid เส้นจุด Ask Close และ VWAP สีทองจากราคาย้อนหลัง P1/P2 คือจุดก่อนหน้า/ใหม่ ด้านล่างเป็น MFI ที่ปิดครบ แถบม่วงครอบคลุมสองแท่งขวา K คือการยืนยัน E/X เป็นราคาโมเดลที่แม่นยำ S/T คือ stop/เป้า แท่งสีน้ำเงินสุดท้ายจบ X ไม่มีค่าตัวชี้วัดครบ
จอแคบเลื่อนภายในกราฟหรือตารางเพื่ออ่านเต็มความกว้าง
- ทิศทาง
- —
- เหตุผลออก
- —
- แท่งยืนยัน · เริ่ม UTC → รู้สัญญาณ
- —
- เวลาราคาเข้า · UTC
- —
- เวลาราคาออก · UTC
- —
- ราคาเข้า
- —
- ราคาออก
- —
- เกณฑ์ stop คงที่
- —
- เกณฑ์เป้าคงที่
- —
- เส้นตายเวลา/ช่วง · UTC
- —
- เวลาถือ · นาที
- —
- ความล่าช้าราคาแรก · มิลลิวินาที
- —
- สเปรดเข้า · pips
- —
- ผลราคาเสนอ · รวมสเปรดแล้ว · pips
- —
- ค่าคอมมิชชันสมมติต่อรอบ · pips
- —
- ต้นทุนเพิ่มต่อรอบที่เลือก · pips
- —
- ผลสุทธิหลังหักทั้งสองรายการ · pips
- —
- เวลาเริ่มแท่งจุด · P1 → P2 · UTC
- —
- ราคา Bid ที่จุด · P1 → P2
- —
- MFI(14) ครบที่จุด · P1 → P2
- —
- ระยะห่างจุด · นาที
- —
- รู้สัญญาณหลังสองแท่งขวา · UTC
- —
- Bid Close ยืนยัน / VWAP ที่ยึดจุดเริ่ม
- —
- N ยืนยัน / มัธยฐาน 20 แท่งก่อนหน้า
- —
- อัตรากิจกรรมเมื่อยืนยัน · ต้อง ≥1
- —
- ตรวจกิจกรรมเมื่อยืนยัน · ใช้กับ C
- —
- ตรวจด้าน VWAP เมื่อยืนยัน · ใช้กับ B/C
- —
ตรวจทุกเทรดในตัวเลือกนี้
| เทรด | แท่งยืนยัน · เริ่ม UTC → รู้สัญญาณ | ทิศทาง | เวลาราคาเข้า · UTC | เวลาราคาออก · UTC | เหตุผลออก | ผลราคาเสนอ · รวมสเปรดแล้ว · pips | ค่าคอมมิชชันสมมติต่อรอบ · pips | ต้นทุนเพิ่มต่อรอบที่เลือก · pips | ผลสุทธิหลังหักทั้งสองรายการ · pips |
|---|
13. ใช้ไดเวอร์เจนซ์เป็นสมมติฐานที่ตรวจสอบได้
Low ราคาต่ำลงพร้อม MFI สูงขึ้นยังเกิดพร้อมการขาดทุนต่อเนื่องได้ การยืนยันจุดที่ล่าช้าอาจมาหลังราคาฟื้นไปมากแล้วดังตัวอย่าง long แรก น้ำหนักจำนวนราคา จุดยึดคงที่ 07:00 และระยะจุดเป็นข้อตกลงวิจัย ไม่ใช่โครงสร้างตลาดสากล
หนึ่งคู่เงิน หนึ่งเดือน และหนึ่งอาร์ไคฟ์พิสูจน์ความทนทานไม่ได้ นาทีที่สังเกตไม่รับรองว่าบันทึกราคาครบ และราคาไม่จำลองความลึก คิวคำสั่ง หรือการออก stop จริง เก็บครบ 406 เทรดจำลองกับการตัดสินคู่ที่ไม่ผ่าน ข้อสรุปจำกัดคือกฎไดเวอร์เจนซ์/VWAP/กิจกรรมที่ประกาศไม่แสดงความได้เปรียบที่ทำกำไรหลังต้นทุนที่กำหนด
คำถามที่พบบ่อย
กลยุทธ์ไดเวอร์เจนซ์ MFI ที่ยืนยันแล้วนี้ทำกำไรหรือไม่
ไม่ C มี 52 เทรด ผลราคา −50.7 pip สุทธิ −97.5 หลัง 0.70+0.20 ต่อรอบ ทุกแบบและทั้งสองช่วงสุทธิติดลบ ตัวกรองทั้งสองทำให้ค่าเฉลี่ยและ profit factor แย่ลง
จุดจากห้าแท่งรู้ได้จริงเมื่อใด
เมื่อแท่งขวาที่สองปิดครบเท่านั้น จุดที่เริ่ม 15:00 จะรู้ 15:03 เครื่องหมายราคา/MFI ระบุแท่งในอดีต ไม่ใช่อนุญาตให้เข้า 15:00
เลือกจุดเก่าใดก็ได้ให้เกิดไดเวอร์เจนซ์สวยได้ไหม
โปรโตคอลใช้เฉพาะจุดยืนยันก่อนหน้าทันทีชนิดเดียวกัน ห่าง 5–30 นาทีรวมขอบ หากระยะ ราคา หรือ MFI ไม่ผ่าน จะข้ามไปเลือกจุดเก่าที่ดีไม่ได้
MFI นี้วัดกระแสเงินจริงหรือต้องใช้ 20/80 หรือไม่
ใช้ HLC3 Bid ถ่วงด้วยระเบียนราคาทั้งหมด ไม่ใช่ล็อตที่ซื้อขายจริงหรือเงินทั้งตลาด TP เท่ากันเป็นกลาง ผลรวมกระแสศูนย์คือไม่พร้อมใช้ ไม่มีกฎ 20/80 และ C ตรวจที่แท่งยืนยัน ไม่ใช่จุดกลับตัว
ทำไมผ่านสองตัวกรอง 55 เหตุการณ์แต่มี 52 เทรด C
สองมาขณะถือสถานะ หนึ่งไม่ผ่านความหน่วงราคาแรก ราคาแรกต้องน้อยกว่าห้าวินาทีและสเปรดไม่เกินหนึ่ง pip ไม่ลองใหม่และไม่ต่อคิวสัญญาณ
ตัวเลือกต้นทุนเปลี่ยนตัวอย่างหรือการออก stop ไหม
เปลี่ยนเฉพาะบัญชีผล C-004 คือ long C แรก ขาดทุน 6.90 pip ที่ต้นทุนเริ่มต้น C-001 คือ short แรก กำไร 3.40 เวลาและราคาเข้าออกคงที่ ราคากระโดดอาจออกเลย stop ที่ตั้งไว้
ข้อมูล เวลา และการทำซ้ำ
ดาวน์โหลดเก็บครบ 406 เทรด 344 ผู้สมัคร 1 032 การตัดสินแต่ละแบบ 6 613 จุดยืนยันพร้อมการตัดสินคู่ ข้อมูล M1 ที่สังเกต ความครอบคลุม และโปรโตคอลคงที่ ราคาเป็นจำนวนเต็มหน่วยหนึ่งในล้าน หนึ่ง pip EUR/USD เท่ากับ 100 หน่วย สคริปต์ต้นทุนใช้ Python มาตรฐาน ส่วน replay ราคาดิบต้องมี NumPy และ ZIP ต้นฉบับที่ระบุ
ชุดสาธารณะระบุแหล่งกับ SHA-256 ไม่แจกอาร์ไคฟ์ดิบซ้ำ การ replay ราคาสร้าง CSV เจ็ดไฟล์ซ้ำได้ แท่งสุดท้ายสร้างใหม่ถึงเฉพาะระเบียนออก เป็นเทรดจำลองจากราคาย้อนหลัง ไม่อ้างผลงานบัญชีจริง
- ทุกเทรดจำลองและดัชนีต้นฉบับ (CSV)
- เหตุการณ์ การตัดสินใจ และความครอบคลุม (ZIP)
- ข้อมูล กฎคงที่ และวิธีคำนวณซ้ำ (ZIP)