
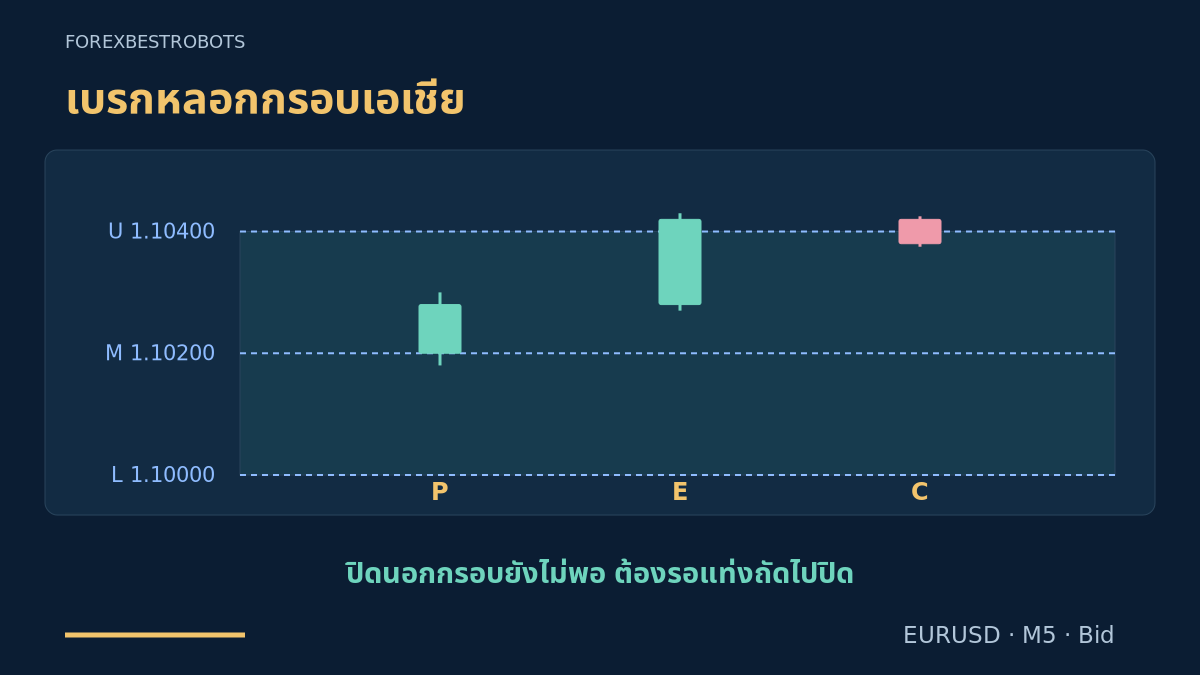
ราคาอาจปิดนอกกรอบแล้วกลับเข้าภายในแท่งถัดไป โมเดลนี้ศึกษาการขยายตัวที่ล้มเหลวในช่วงเวลาลอนดอนที่กำหนด โดยใช้กรอบอ้างอิงเอเชียที่สร้างไว้ก่อน แนวคิดง่าย ๆ คือรอให้กลับเข้าก่อน จึงค่อยพิจารณาเทรดไปหากึ่งกลางเดิม แค่ราคาพุ่งชั่วคราวยังไม่พอ และการกลับเข้าที่ช้าเกินไปก็ไม่เข้าเกณฑ์
1. กำหนดหน้าที่ของโมเดลนี้ให้แยกชัด
กลยุทธ์เบรกกรอบเปิดตลาดตามการเบรกที่ยืนยันของกรอบซึ่งเกิดหลังลอนดอนเริ่ม แต่โมเดลนี้เทรดสวนการเบรกที่ล้มเหลวของกรอบคงที่ซึ่งเกิดก่อน ต่างจากแนวทางช่วงตลาดเอเชียทั่วไปตรงที่ต้องมีการปิดนอกแล้วปิดในทันที และต่างจากโมเดลเบรกหลอก D1ตรงที่ใช้ช่วง UTC คงที่ ไม่ใช่วันก่อนของโบรกเกอร์ ต้องทดสอบแยกระบบ อย่าเปลี่ยนชื่อการเทรดเบรกที่กำลังขาดทุนให้กลายเป็นโมเดลกลับตัวนี้ภายหลัง
2. แยกเวลาสร้างกรอบออกจากเวลาเข้า
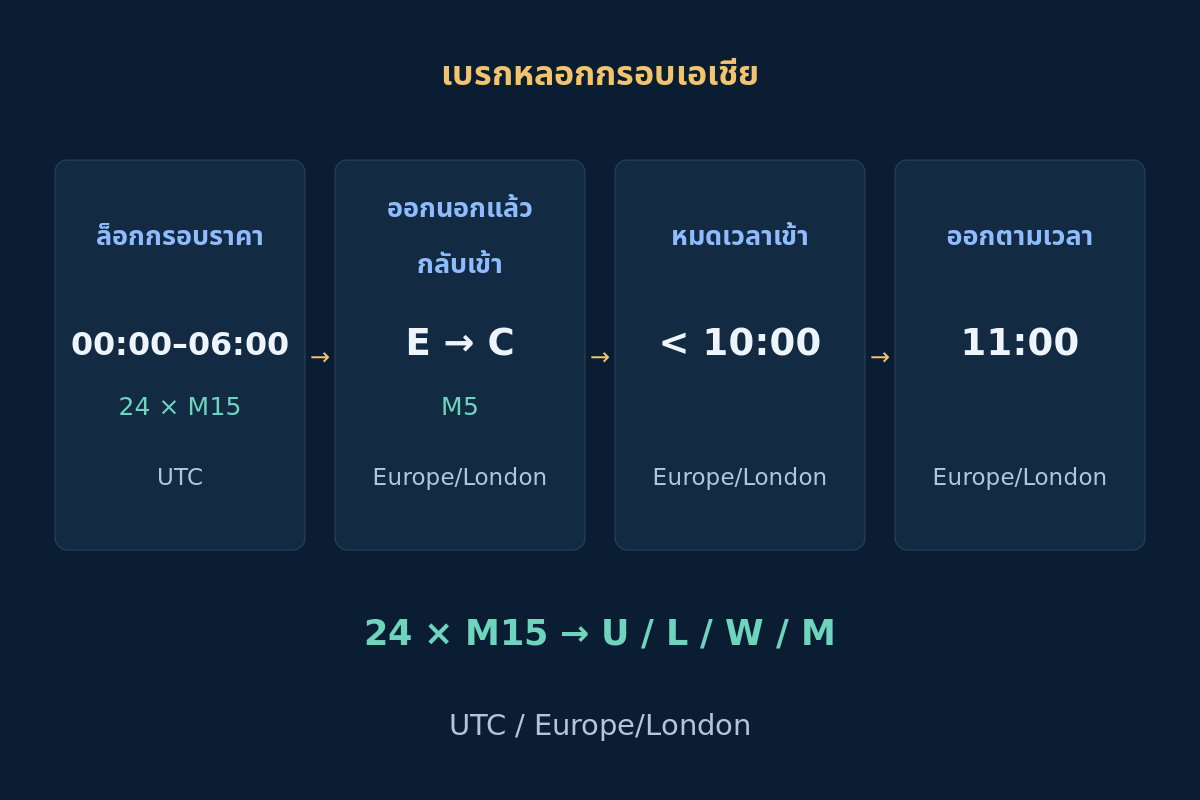
สร้างกรอบในช่วง UTC [00:00, 06:00) ของวันเทรด ช่วงที่เลือกเป็นจุดอ้างอิงเอเชีย ไม่ใช่นิยามสากลของทั้งช่วงตลาดเอเชีย หลังจากนั้นใช้ Europe/London โดย E ปิดได้ตั้งแต่ 08:05 ถึง 09:50 รวมขอบทั้งสอง C ต้องปิดถัดไปทันที ตั้งแต่ 08:10 ถึง 09:55 ส่งก่อน 10:00 และขอปิดสถานะที่เหลือเวลา 11:00 ลอนดอน
ลอนดอน 08:00 เท่ากับ UTC 08:00 ในฤดูหนาว และ UTC 07:00 ในช่วงเวลาออมแสงของสหราชอาณาจักร ระยะระหว่างกรอบคงที่กับช่วงเข้าจึงเปลี่ยนตามฤดูกาล แปลงเวลาทั้งสองเป็นเวลาโบรกเกอร์สำหรับแต่ละวันย้อนหลัง อย่าเอาส่วนต่างปัจจุบันไปใช้กับอดีต เวลาแท่ง MT4 หมายถึงเวลาเปิด แต่ตัวอย่างระบุเวลาปิด ดูคู่มือช่วงตลาดและเขตเวลา
3. ล็อกกรอบแล้วตัดสินใจว่าจะเปิดใช้วันนั้นหรือไม่
ใช้แท่ง Bid M15 EURUSD ที่ถูกต้องและต่อเนื่อง เปิดตั้งแต่ 00:00 ถึง 05:45 UTC รวม 24 แท่ง เวลา 06:00 บันทึก U = max(High), L = min(Low), W = U − L และ M = (U + L) / 2 แล้วคงค่าไว้ ยอมรับ W ตั้งแต่ 20 ถึง 60 pip รวมขอบทั้งสอง หนึ่ง pip เท่ากับ 0.00010 และ tick ตัวอย่างคือ 0.00001 งดเมื่อประวัติขาด ความกว้างไม่ผ่าน หรือตลาดปิด
เวลา 08:00 ลอนดอน ราคาปิด Bid ของ M5 ที่เพิ่งจบ P ต้องอยู่ในครึ่งกลางของกรอบ: L + 0.25 × W ≤ P_close ≤ U − 0.25 × W มิฉะนั้นไม่เปิดใช้วันนั้น กติกาตรวจตำแหน่งเริ่ม ไม่ได้ยืนยันว่าตลาดสมดุล การออกนอกก่อนช่วงลอนดอนนี้ไม่ใช่จังหวะที่นำมาพิจารณาตามกติกาโดยตัวมันเอง
ก่อนเปิดใช้และก่อนเข้าอีกครั้ง ตรวจปฏิทินปัจจุบันที่ครอบคลุมเหตุการณ์ EUR/USD ที่เกี่ยวข้องทั้งหมด งดวันนั้นหากช่วงยกเว้นของเหตุการณ์ผลกระทบสูงที่เลือก [event − 15 minutes, event + 15 minutes) ซ้อนทับกับ [08:00, 11:00) ลอนดอน กำหนดผู้ให้ข้อมูล กลุ่มเหตุการณ์ และนิยามผลกระทบก่อนทดสอบ หากข้อมูลครอบคลุมไม่ครบหรือยังไม่ยืนยันให้บล็อกการเข้า คู่มือความเสี่ยงข่าวอธิบายช่วงเวลาซ้อนทับและเหตุการณ์ที่ไม่ได้กำหนดไว้ล่วงหน้า
4. ใช้แท่ง E แรกที่ปิดนอกเพียงครั้งเดียว
หา M5 แรกที่ปิดนอกกรอบอย่างเคร่งครัดภายในเวลาที่อนุญาตสำหรับ E แท่งนี้ใช้สิทธิ์พิจารณาหนึ่งเดียวของวันร่วมกันทั้งสองทิศ แม้ถูกปฏิเสธภายหลัง สำหรับโอกาส SELL ต้องมี 0 < E_close − U ≤ 0.25 × W และ E_high ≤ U + 0.50 × W สำหรับ BUY ต้องมี 0 < L − E_close ≤ 0.25 × W และ E_low ≥ L − 0.50 × W ทั้งสองกรณีต้องผ่าน 0 < E_high − E_low ≤ W
ตัวแท่ง E จะขึ้นหรือลงก็ได้ สิ่งที่ต้องการคือปิดนอกกรอบ ไส้เทียนออกนอกแต่ปิดใน หรือปิดตรงขอบพอดี ไม่ใช่ E หากการปิดนอกครั้งแรกเกินขีดจำกัดให้จบวัน บันทึกสูงสุดและต่ำสุด E อย่าแทนด้วยแท่งภายหลัง สลับด้าน หรือวาดกรอบอ้างอิงใหม่หลังเห็นผล
5. ให้โอกาสเฉพาะแท่ง C ที่ถัดมาทันที
SELL ต้องเป็น C ขาลงที่มี U − 0.25 × W < C_close < U, C_high < E_high และ C_low > M ส่วน BUY ต้องเป็น C ขาขึ้นที่มี L < C_close < L + 0.25 × W, C_low > E_low และ C_high < M เงื่อนไขเข้มนี้ให้กลับเข้าใกล้ขอบที่ถูกเบรก ปฏิเสธการยืดออกใหม่ และตัดจังหวะที่เคยไปถึงกึ่งกลางแล้ว
แท่งถัดไปต้องกลับเข้าทันที ค่าเท่าขอบ แท่งไม่มีตัวแท่ง ช่วง M5 ขาด กลับเข้าทีหลัง หรือ C ปิดหลัง 09:55 ล้วนจบจังหวะและวัน เหล่านี้เป็นข้อยกเลิกก่อนเข้าจากแท่ง Bid ไม่ใช่การสมมติจับคู่ stop หรือเป้าหมาย กึ่งกลางคือเป้าหมายเลขคณิต ไม่ใช่แม่เหล็กราคา และหลังปิดในก็ยังอาจเบรกออกใหม่
6. ตรวจราคาเสนอครั้งเดียวแล้วตั้งการป้องกันคงที่
ตรวจราคาเสนอของสัญลักษณ์ที่เทรดครั้งแรกที่รับหลัง C ปิด ภายใน 15 วินาที และอายุนับจากรับไม่เกิน 2 วินาทีบนระบบนาฬิกาที่ตรวจแล้ว ต้องมี Bid < Ask ที่ซื้อขายได้ สเปรดไม่เกินทั้ง 2 pip และ 0.05 × W พร้อม abs(Bid − C_close) ≤ 0.10 × W โดย Bid ยังอยู่ในโซนกลับเข้าที่กำหนดให้ C หากสังเกตว่า Bid แตะสุดขอบนอกของ E หรือ M หลัง C และก่อนส่ง ต้องยกเลิก ข้อมูลไม่พร้อมหรือขัดกันให้ปฏิเสธ ไม่รอราคาใหม่ที่ดีกว่า ส่งก่อน 10:00 ลอนดอนอย่างเคร่งครัด
BUY เข้าที่ Ask โดยมี stop Bid คงที่ S = E_low − 0.00010 และเป้าหมาย T = M ปัดทั้งคู่ลงตาม tick ที่ใช้ได้ SELL เข้าที่ Bid โดยมี stop Ask คงที่ S = E_high + 0.00010 + 0.00020 และเป้าหมาย T = M + 0.00020 ปัดทั้งคู่ขึ้น ส่วนแปลง 2 pip ของฝั่งขายเป็นค่าเผื่อที่เปิดเผย ไม่ใช่ข้อมูล Ask ในอดีตหรือการพยากรณ์สเปรด ตรวจลำดับราคาสุดท้ายและระยะโบรกเกอร์
บัญชีต้องไม่มีสถานะ EURUSD หรือคำสั่ง EURUSD รออยู่ ตรวจความเสี่ยงรวม สิทธิ์ มาร์จิน ปริมาณ และเงื่อนไขต้นทุนด้านล่าง ต้องตั้ง stop และเป้าหมายที่ถูกต้องพร้อมคำสั่งเริ่มต้น มิฉะนั้นไม่เปิด หลังยืนยันการจับคู่ ตรวจระดับคงที่ อัตราส่วนหลังต้นทุน และงบด้วยราคาเข้าจริงอีกครั้ง หากผิดข้อจำกัดหรือไม่มีการป้องกันให้ขอปิดและบันทึกต้นทุน การตอบกลับล้มเหลวหรือไม่แน่นอนใช้สิทธิ์ของวันแล้ว ต้องเทียบสถานะโบรกเกอร์ก่อนทำต่อ
7. อ่านลำดับ SELL สมมติ
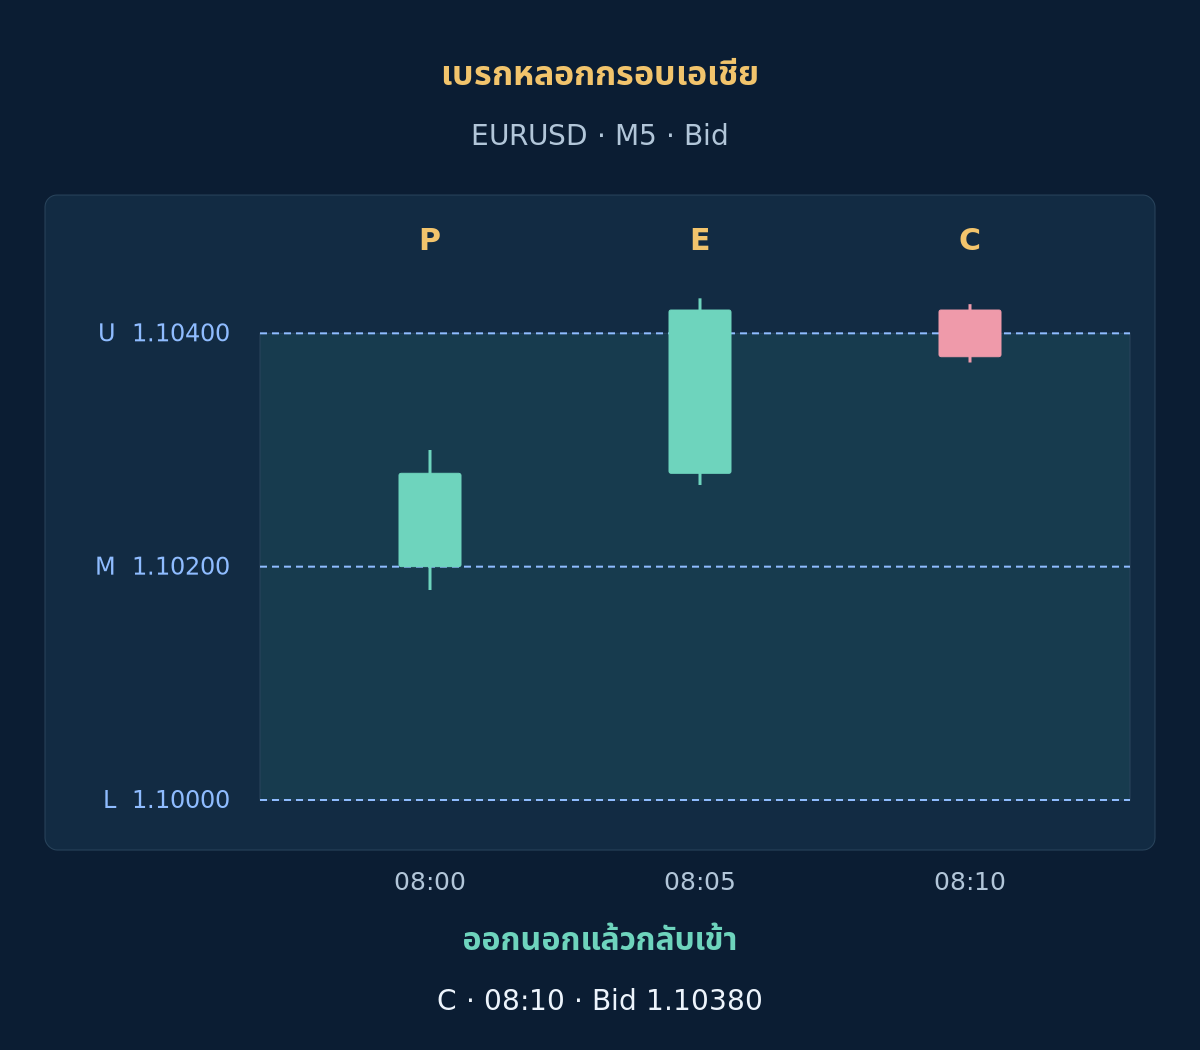
สมมติกรอบถูกต้อง U = 1.10400, L = 1.10000, W = 40 pip และ M = 1.10200 ตารางเป็น M5 Bid สมมติ ระบุเวลาปิดลอนดอนในวันที่ 2026-03-16 ซึ่งลอนดอนใช้ UTC โดย P ปิดในครึ่งกลาง E ปิดเหนือ U อยู่ 2 pip และสูงสุดอยู่เหนือ U 3 pip ภายในเพดาน 10 pip ของราคาปิดและ 20 pip ของจุดสุดขอบ ความกว้างแท่ง 16 pip ก็ต่ำกว่า W
| เวลาปิดลอนดอน | Bid เปิด | Bid สูงสุด | Bid ต่ำสุด | Bid ปิด |
|---|---|---|---|---|
| 08:00 P | 1.10200 | 1.10300 | 1.10180 | 1.10280 |
| 08:05 E | 1.10280 | 1.10430 | 1.10270 | 1.10420 |
| 08:10 C | 1.10420 | 1.10425 | 1.10375 | 1.10380 |
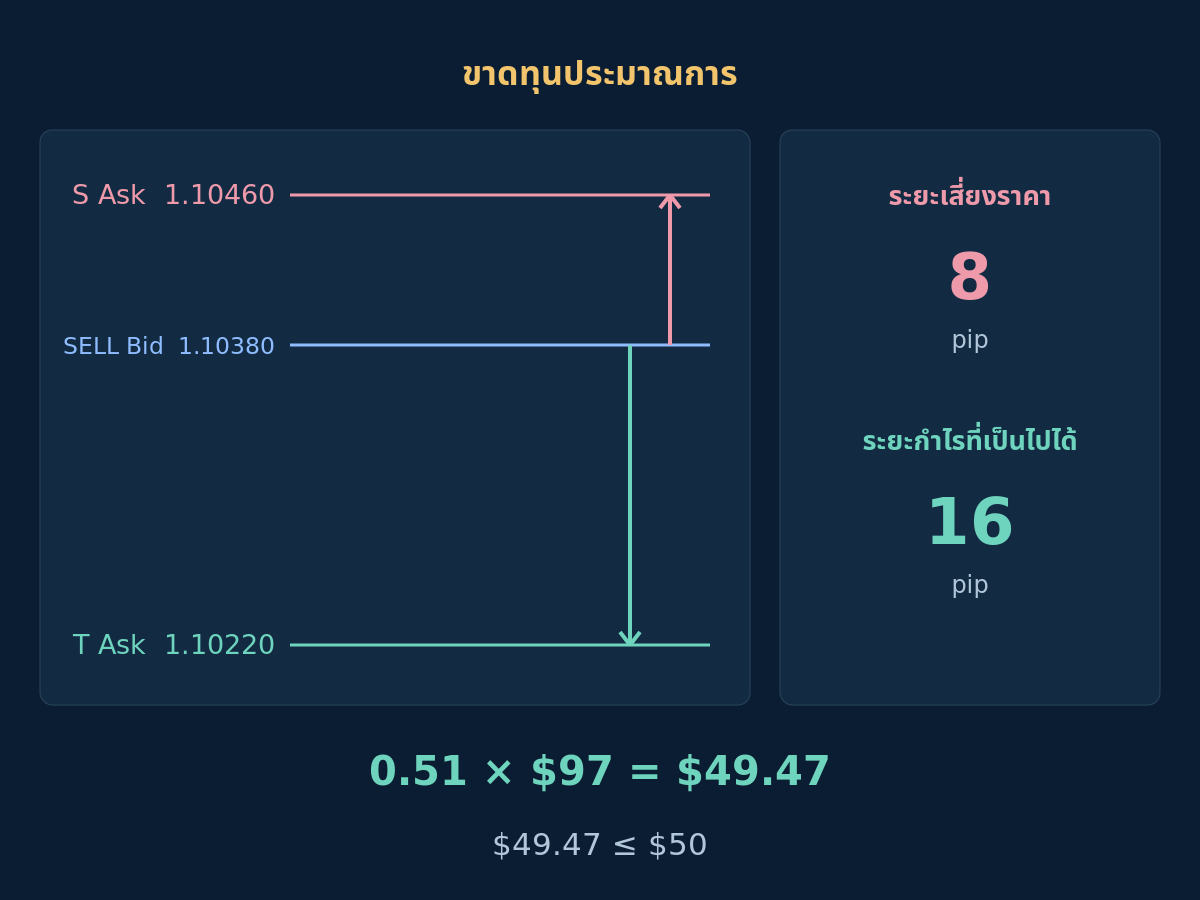
C เป็นขาลง ปิดในโซนกลับเข้าด้านบนเหนือ 1.10300 และอยู่ต่ำกว่าสูงสุด E แต่สูงกว่า M สมมติว่าข่าว ข้อมูล และคำสั่งผ่านทั้งหมด ราคาเสนอแรกเวลา 08:10:01 คือ Bid 1.10380 / Ask 1.10390 โดยไม่เกิดเหตุยกเลิกระหว่างทาง SELL จับคู่ที่ Bid นี้ให้ S = 1.10460 และ T = 1.10220 ระยะเสี่ยง 8 pip และกำไรที่เป็นไปได้ 16 pip ไม่ได้ให้ผลการออกภายหลัง
หาก Bid แรกกลับเป็น 1.10340 โดยสเปรดเดิม 1 pip ก็ยังผ่านระยะเคลื่อนห่างที่ยอมรับ 4 pip แต่ระยะเสี่ยงและระยะกำไรจะเท่ากันที่ 12 pip เมื่อรวมต้นทุนด้านล่าง Reward1 / Loss1 = $103 / $137 ≈ 0.75 ต่ำกว่า 1.25 ให้ปฏิเสธการเข้าช้า อย่าย้ายเป้าหมายไปขอบตรงข้ามหรือขยับ stop ให้สั้นเพื่อสร้างพื้นที่เทียม
8. ใช้เกณฑ์หลังต้นทุนและปัดปริมาณลง
ตัวอย่างใช้มูลค่าสุทธิสมมติ $10,000 และงบขาดทุน $50 หรือ 0.5% ราคาเสนอที่ผ่านมีขาดทุนประมาณ $97 ต่อล็อต ดังนั้น 0.51 ล็อตประมาณขาดทุน $49.47 ส่วนขั้นถัดไป 0.52 ล็อตจะเป็น $50.44 และเกินงบ เป็นสมมติฐานวางแผน ไม่ใช่คำแนะนำความเสี่ยงหรือเพดานที่รับประกัน
ดูต้นทุน การคำนวณล็อต และแท่งอ้างอิงอย่างละเอียด
dSL และ dTP คือระยะบวกจากราคาเข้าที่ทำได้ถึง stop และเป้าหมาย หน่วย pip สมมติบัญชี USD ขนาด 100,000 EUR ต่อล็อต มูลค่า pip V = $10 ต่อล็อต เผื่อการได้ราคาด้อยลงเพิ่มเติมรวม s = 1 pip ต่อผลลัพธ์ คอมมิชชันเปิดและปิด c = $7 ต่อล็อต และเงินเผื่อต้นทุนถือสถานะ f = $0 ค่าธรรมเนียมแปรตามปริมาณแบบเส้นตรง ไม่มีขั้นต่ำ ใช้ Loss1 = (dSL + s) × V + c + f และ Reward1 = (dTP − s) × V − c − f สเปรดในระยะคิดครั้งเดียว ต้องมีประมาณการทั้งคู่เป็นบวกและ Reward1 / Loss1 ≥ 1.25 จากค่าที่ยังไม่ปัด
ในตัวอย่าง Loss1 = (8 + 1) × $10 + $7 = $97 และ Reward1 = (16 − 1) × $10 − $7 = $143 จึงได้ $143 / $97 ≈ 1.47 เมื่อขั้นต่ำและขั้นเพิ่มคือ 0.01 ล็อต floor(($50 / $97) / 0.01) × 0.01 = 0.51 ล็อต จากนั้น 0.51 × $97 = $49.47 และ 0.51 × $143 = $72.93 เป็นประมาณการของผลลัพธ์ทางเลือก ไม่ใช่เก็บค่าธรรมเนียมซ้ำหรือผลจริง ตรวจสัญญา การแปลงเงิน ค่าธรรมเนียม และมาร์จินจริง หากล็อตขั้นต่ำใหญ่เกินให้ข้าม ดูต้นทุนการเทรดและความเสี่ยงบัญชี
เพื่อสร้างกรอบซ้ำ ให้ใช้ R1–R6 ด้านล่างตามลำดับสี่รอบ จะได้ M15 ต่อเนื่อง 24 แท่งตั้งแต่ 00:00 ถึง 06:00 UTC โดยแต่ละราคาปิดเชื่อมกับราคาเปิดถัดไป ในวันฤดูหนาวสมมตินี้ M5 ระหว่าง 06:00 ถึง 07:50 เปิดและปิด 1.10200 สูงสุด 1.10220 ต่ำสุด 1.10180 แล้ว P เปิด 07:55 นี่ทำซ้ำตัวอย่างราคาได้ ไม่ใช่การจับคู่ tick ในอดีต อัตราส่วนหลังต้นทุนไม่พิสูจน์ผลตอบแทน อัตราชนะ หรือค่าคาดหวัง
| แถวอ้างอิง | Bid เปิด | Bid สูงสุด | Bid ต่ำสุด | Bid ปิด |
|---|---|---|---|---|
| R1 | 1.10200 | 1.10300 | 1.10100 | 1.10240 |
| R2 | 1.10240 | 1.10400 | 1.10160 | 1.10320 |
| R3 | 1.10320 | 1.10360 | 1.10060 | 1.10120 |
| R4 | 1.10120 | 1.10220 | 1.10000 | 1.10080 |
| R5 | 1.10080 | 1.10240 | 1.10040 | 1.10160 |
| R6 | 1.10160 | 1.10300 | 1.10100 | 1.10200 |
9. คงจุดออกและทำตามกำหนดเวลา
คง S และ T ที่ยอมรับไว้ ไม่ trailing ไม่ย้ายไปคุ้มทุน ไม่ออกบางส่วน ไม่เพิ่มสถานะเพื่อถัวเฉลี่ย และไม่กลับทิศอัตโนมัติ ให้ยึดการจับคู่คำสั่ง stop หรือเป้าหมายที่เกิดขึ้นจริงก่อนเป็นอันดับแรก หากยังเปิดอยู่เวลา 11:00 ลอนดอน ขอปิดที่ราคาเสนอซื้อขายได้ครั้งแรก โดย Bid ปิด BUY และ Ask ปิด SELL การขาดการเชื่อมต่อไม่ขยายเวลา แต่การดำเนินการจริงอาจช้าได้ วันเดียวกันไม่มีจังหวะที่สอง แม้หลังขาดทุนหรือตอบกลับไม่แน่นอน
หากราคา การเทียบเวลา หรือขอบเขตปฏิทินที่จำเป็นใช้ไม่ได้ระหว่างถือ หรือช่วงงดข่าวใหม่ที่เลือกซ้อนกับเวลาถือที่วางแผนไว้ซึ่งยังเหลือ ให้คงการป้องกันที่ยอมรับและขอปิดเมื่อทำได้ บล็อกการเข้าและเทียบคำสั่งหลังเริ่มใหม่ ระดับที่วาดหรือคำขอปิดที่ส่งไม่ใช่ออกสำเร็จแล้ว คู่มือตัวกรอง EAแยกกลไกเหล่านี้ ช่องว่างราคา การจับคู่ด้อยลง และค่าธรรมเนียมเปลี่ยนอาจทำให้เกินขาดทุนประมาณการ
10. ทดสอบการกลับเข้ากรอบเป็นระบบแยก
เล่นข้อมูลตามลำดับเวลา: กรอบ M15 คงที่ P, E แรก, C ถัดไป ราคาเสนอรับเข้า การตอบคำสั่ง และการออก ใช้ tick Bid/Ask ในอดีตจริงสำหรับทริกเกอร์แต่ละด้าน ส่วนแปลงขายไม่ใช่ประวัติ Ask หาก OHLC ชี้ลำดับ stop/เป้าหมายในแท่งไม่ได้ ให้ใช้ข้อมูลละเอียดขึ้นหรือระบุว่ายังสรุปไม่ได้ตามกติกาอนุรักษนิยมที่แจ้งไว้ tick จำลอง MT4 ไม่ใช่บันทึกต้นฉบับโดยอัตโนมัติ ดูการทดสอบย้อนหลัง EA อย่างเหมาะสม
เก็บจังหวะถูกปฏิเสธและวันไม่มีเทรด รวมตำแหน่งเริ่มไม่ผ่าน การกลับเข้าล้มเหลว บล็อกข่าว ราคาเก่า คำสั่งปฏิเสธ และการปิดเมื่อเงื่อนไขหลังจับคู่ไม่ผ่าน กันช่วงเวลาหลังจากนั้นไว้ประเมินและตรวจเดินหน้าในบัญชีทดลอง ทดสอบความไวต่อต้นทุน ความกว้าง ความลึกที่กลับเข้า และการเปลี่ยนเวลาตามฤดูกาล โดยไม่รายงานเฉพาะรุ่นชนะ เปรียบเทียบการไปต่อกับการกลับเข้าแยกกัน ประเมินผลสุทธิ drawdown การแพ้ต่อเนื่อง และความเสี่ยงสกุลเงินร่วมกัน การกลับเข้าที่ปิดแท่งแล้วกับเป้ากึ่งกลางไม่พิสูจน์ความได้เปรียบด้วยตัวเอง
- ตรวจการแปลง UTC ลอนดอน และเซิร์ฟเวอร์ของวันนั้นแล้ว
- M15 อ้างอิงครบ 24 แท่งและ P ถูกต้อง ความกว้างคงที่และจุดเริ่มผ่าน
- ปฏิทินปัจจุบันครอบคลุมนโยบายข่าวที่ต้องใช้ทั้งหมด
- E แรกผ่านการปิดนอกและเพดานการออกนอกกรอบ
- C ที่ตามทันทีปิดกลับในโซนถูกต้องโดยไม่ผิดข้อยกเลิก
- ราคาเสนอแรก จุดออกคงที่ และอัตราส่วนหลังต้นทุนก่อนปัดผ่าน
- ปริมาณ มาร์จิน และความเสี่ยงรวมอยู่ในงบ ไม่มีคำสั่งหรือสถานะ EURUSD ขวาง
- บันทึกและเทียบสิทธิ์รายวัน สถานะโบรกเกอร์จริง และการออก 11:00
11. คำถามเกี่ยวกับเบรกหลอกกรอบเอเชีย
แค่ไส้เทียนเกินสูงสุดเอเชียก็ขายได้หรือไม่?
ไม่ได้ โมเดลฐานต้องมี E ปิดนอกก่อน แล้ว C ถัดไปทันทีปิดในโซนที่กำหนด การปฏิเสธราคาด้วยไส้เทียนอย่างเดียวเป็นอีกโมเดล ทั้งสองรูปแบบไม่พิสูจน์ว่าราคาจะถึงกึ่งกลาง
รอหลายแท่งให้กลับเข้าได้ไหม?
ไม่ได้ในรุ่นนี้ มีเพียง M5 ที่ถัดมาทันทีเท่านั้นที่ยืนยันได้ การกลับภายหลังคือไม่มีเทรด หากจะยืดอายุต้องกำหนดและทดสอบอีกระบบแยก
ทำไมกรอบใช้ UTC แต่เวลาเข้าใช้ลอนดอน?
โมเดลตั้งใจคงกรอบอ้างอิงที่เวลา UTC คงที่ และผูกหน้าต่างตัดสินใจกับเวลาท้องถิ่นลอนดอน ความสัมพันธ์เปลี่ยนตามฤดูกาล หากใช้หน้าต่างเข้า UTC คงที่ทั้งปีก็เป็นอีกระบบ
อัตราส่วนหลังต้นทุนเกิน 1.25 พิสูจน์ค่าคาดหวังบวกไหม?
ไม่ อัตราส่วนเพียงเปรียบเทียบประมาณการผลลัพธ์สองแบบของจังหวะหนึ่ง ไม่ได้วัดโอกาสแต่ละผล ความถี่การออกตามเวลา หรือการกระจายผลทั้งหมด ต้นทุนและการจับคู่จริงอาจต่างออกไป
12. แหล่งอ้างอิงและขอบเขต
GOV.UK ยืนยันหลักเวลาของสหราชอาณาจักร ส่วน MetaQuotes OrderSend อธิบายราคาเข้าและข้อจำกัดคำสั่ง ทั้งสองไม่ได้รับรองกติกาเบรกหลอกหรือความสามารถทำกำไร กรอบ เวลา การกลับเข้าทันที และเกณฑ์หลังต้นทุนเป็นทางเลือกวิจัยของผู้เขียน
Forex และการซื้อขายแบบมีเลเวอเรจมีความเสี่ยงสูง เนื้อหานี้เพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ผลในอดีตหรือจากการจำลองไม่รับประกันผลในอนาคต