

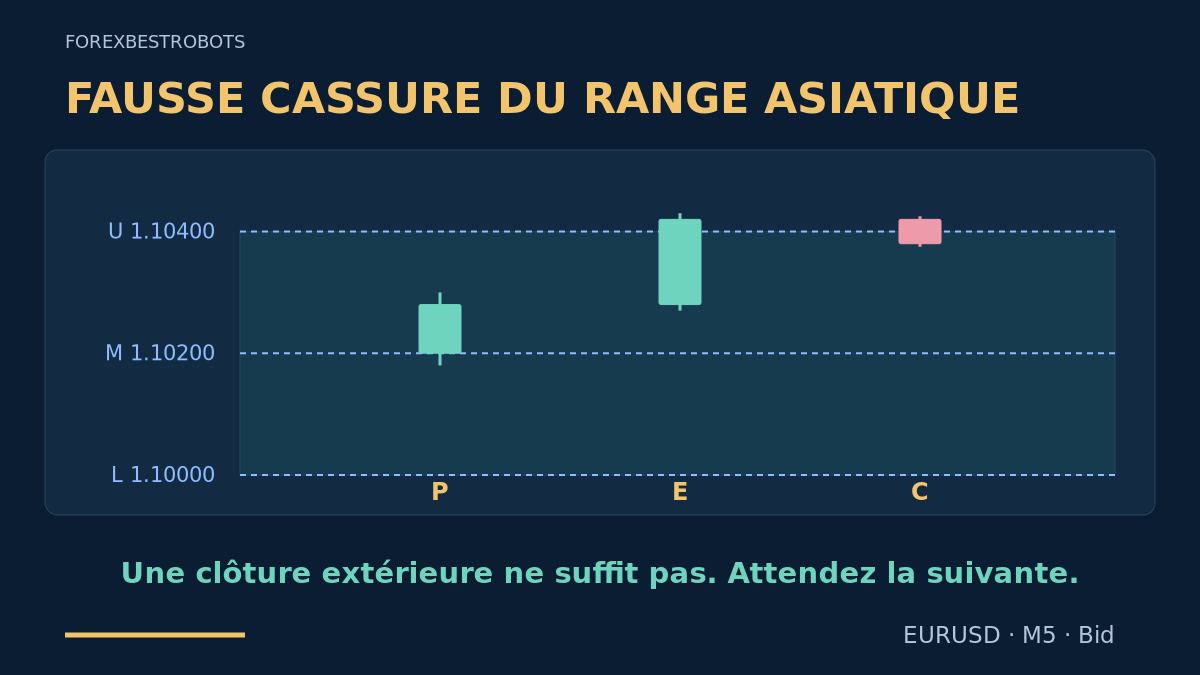
Un prix peut clôturer hors d’un range, puis rentrer dès la bougie suivante. Ce modèle étudie cette expansion avortée dans une fenêtre de Londres définie, à partir d’un range asiatique antérieur. L’idée est simple : attendre le retour avant d’envisager une position vers l’ancien milieu. Une pointe seule ne suffit pas et un retour tardif n’est pas admissible.
1. Donner à ce modèle une fonction distincte
La stratégie de cassure du range d’ouverture suit une cassure confirmée d’un range formé après le début de Londres. Ce modèle prend au contraire le contrepied d’une cassure avortée d’un range fixe antérieur. Contrairement au cadre général de session asiatique, il exige une clôture extérieure suivie immédiatement d’une clôture intérieure. Contrairement au modèle D1 de fausse cassure, sa référence est une fenêtre UTC fixe, pas la journée précédente du courtier. Testez les systèmes séparément ; ne transformez pas après coup une cassure perdante en ce retournement.
2. Séparer l’horloge de référence de celle de l’entrée
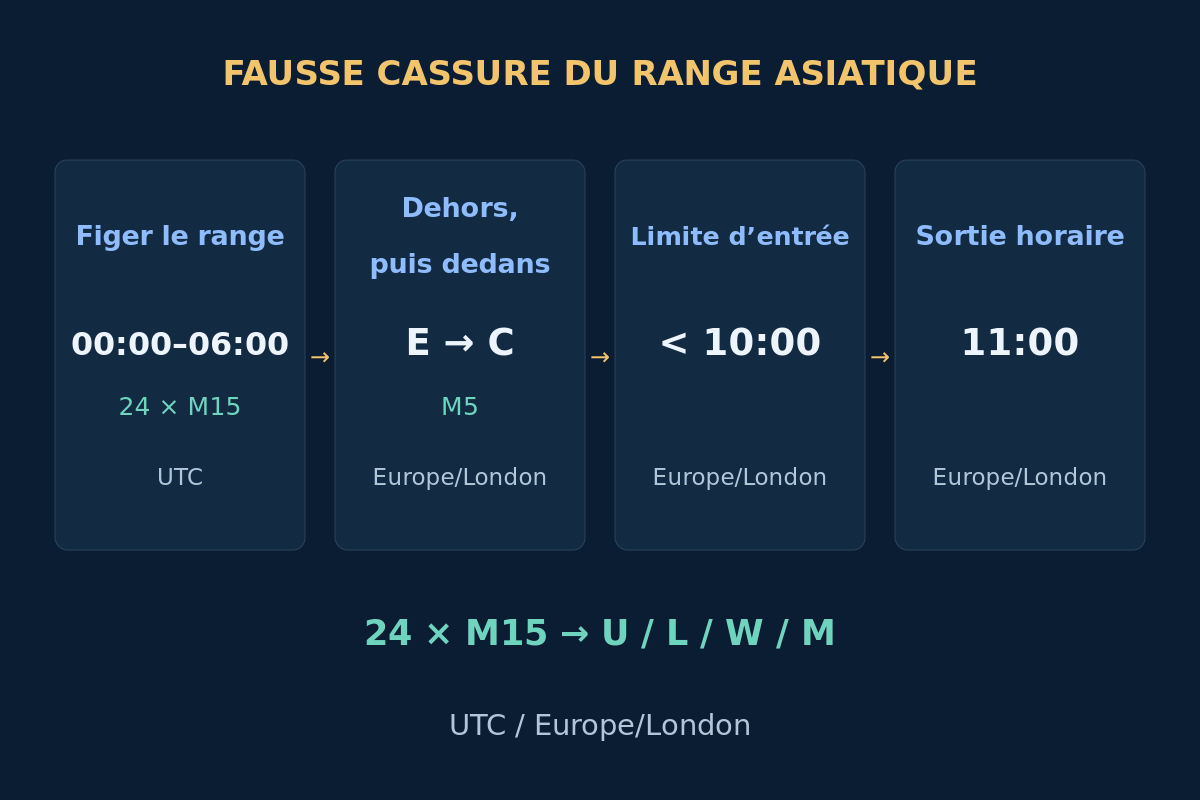
Construisez la référence pendant [00:00, 06:00) UTC à la date de trading. Cette fenêtre choisie est une référence asiatique, pas une définition universelle de toute la session. Utilisez Europe/London ensuite : E peut clôturer de 08:05 à 09:50 incluses ; C doit clôturer immédiatement après, de 08:10 à 09:55. Envoyez avant 10:00 et demandez la clôture d’une position restante à 11:00 Londres.
Londres 08:00 correspond à UTC 08:00 en hiver et UTC 07:00 pendant l’heure d’été britannique. L’écart entre référence fixe et fenêtre d’entrée change donc avec la saison. Convertissez les deux repères en heure serveur pour chaque date historique ; n’appliquez pas le décalage actuel au passé. MT4 horodate l’ouverture des bougies, tandis que l’exemple indique leur clôture. Consultez le guide des sessions et fuseaux horaires.
3. Figer le range et décider d’activer la journée
Utilisez des bougies Bid M15 EURUSD valides et consécutives, ouvertes de 00:00 à 05:45 UTC : 24 bougies. À 06:00, enregistrez U = max(High), L = min(Low), W = U − L et M = (U + L) / 2. Gardez ces valeurs fixes. Acceptez W de 20 à 60 pips inclus ; un pip vaut 0.00010 et le tick illustratif 0.00001. Écartez données manquantes, largeur invalide et marché fermé.
À 08:00 Londres, exigez que la dernière clôture Bid M5 P soit dans la moitié centrale : L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. Sinon, n’activez pas la journée. La règle vérifie le point de départ ; elle n’affirme pas que le marché soit équilibré. Une excursion antérieure à cette fenêtre de Londres n’est pas en elle-même un candidat selon ces règles.
Avant l’activation puis avant l’entrée, vérifiez un calendrier actuel couvrant tous les événements pertinents pour EUR/USD. Écartez la journée si l’exclusion d’un événement à fort impact sélectionné, [event − 15 minutes, event + 15 minutes), chevauche [08:00, 11:00) Londres. Fixez fournisseur, familles d’événements et définition d’impact avant le test. Une couverture absente ou non vérifiée bloque l’entrée. Le guide du risque lié aux annonces explique chevauchements et surprises non programmées.
4. N’utiliser qu’une fois la première excursion clôturée E
Recherchez la première clôture M5 strictement extérieure au range dans la fenêtre autorisée pour E. Elle consomme l’unique candidat du jour pour les deux directions, même si elle est rejetée ensuite. Pour un éventuel SELL, exigez 0 < E_close − U ≤ 0.25 × W et E_high ≤ U + 0.50 × W. Pour un éventuel BUY, exigez 0 < L − E_close ≤ 0.25 × W et E_low ≥ L − 0.50 × W. Dans les deux cas, exigez 0 < E_high − E_low ≤ W.
Le corps de E peut aller dans les deux sens ; le fait requis est sa clôture extérieure. Une mèche extérieure avec clôture intérieure, ou une clôture exactement sur la borne, ne constitue pas E. Si la première clôture extérieure dépasse une limite, la journée s’arrête. Sauvegardez le plus haut et le plus bas de E. Ne remplacez pas E, ne changez pas de côté et ne redessinez pas la référence après avoir vu le résultat.
5. N’accorder une chance qu’à la bougie suivante C
SELL exige une C baissière avec U − 0.25 × W < C_close < U, C_high < E_high et C_low > M. BUY exige une C haussière avec L < C_close < L + 0.25 × W, C_low > E_low et C_high < M. Ces conditions strictes maintiennent le retour près de la borne franchie, écartent une nouvelle excursion et rejettent un candidat ayant déjà visité le milieu.
La bougie suivante doit revenir immédiatement. Une égalité, une bougie sans corps, un intervalle M5 manquant, un retour ultérieur ou une clôture C après 09:55 mettent fin au candidat et à la journée. Ces critères d’exclusion avant entrée portent sur les bougies Bid ; ce ne sont pas des exécutions simulées de stop ou d’objectif. Le milieu est un objectif arithmétique, pas un aimant, et une clôture intérieure peut encore précéder une nouvelle cassure.
6. Contrôler une cotation et établir des protections fixes
Examinez la première cotation du symbole reçue après la clôture de C, dans les 15 secondes et avec un âge de réception d’au plus 2 secondes sur des horloges vérifiées. Exigez un Bid < Ask négociable, un spread ne dépassant ni 2 pips ni 0.05 × W, et abs(Bid − C_close) ≤ 0.10 × W. Bid doit rester dans la zone de retour de C. Tout contact Bid observé avec l’extrême extérieur de E ou M après C et avant l’envoi annule le candidat. Rejetez données indisponibles ou incohérentes ; n’attendez pas une meilleure cotation. Envoyez strictement avant 10:00 Londres.
BUY entre à Ask, avec stop Bid fixe S = E_low − 0.00010 et objectif T = M, arrondis tous deux vers le bas à des ticks valides. SELL entre à Bid, avec stop Ask fixe S = E_high + 0.00010 + 0.00020 et objectif T = M + 0.00020, arrondis vers le haut. La conversion de 2 pips côté vente est une marge déclarée, pas un historique Ask ni une prévision du spread. Vérifiez l’ordre final des prix et les distances du courtier.
Le compte ne doit contenir ni position EURUSD ni ordre EURUSD en attente. Vérifiez exposition totale, autorisations, marge, volume et filtre de coûts ci-dessous. Installez stop et objectif valides avec l’ordre initial, sinon n’ouvrez pas. Après confirmation de l’exécution, revérifiez niveaux fixes, ratio après frais et budget de perte avec l’entrée réelle. Une contrainte non respectée ou une protection absente impose de demander la clôture et de consigner les coûts. Une réponse négative ou incertaine consomme la journée ; rapprochez l’état chez le courtier avant toute autre action.
7. Lire la séquence SELL fictive
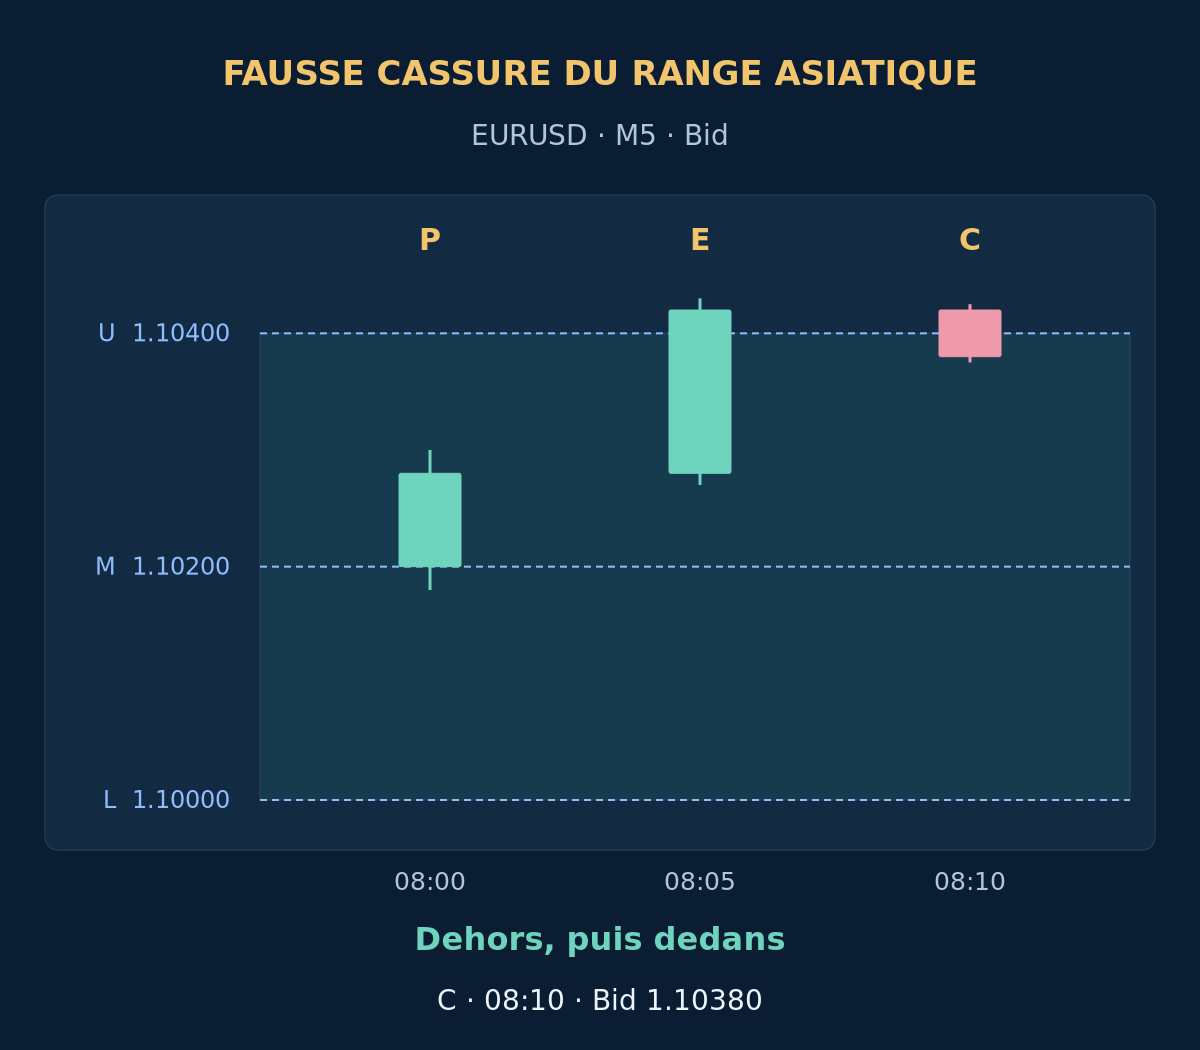
Supposons une référence valide U = 1.10400, L = 1.10000, W = 40 pips et M = 1.10200. Le tableau présente des M5 Bid fictives en heures de clôture de Londres le 2026-03-16, lorsque Londres est à UTC. P clôture dans la moitié centrale. E clôture 2 pips au-dessus de U ; son plus haut dépasse U de 3 pips, dans les limites de 10 pips pour la clôture et 20 pips pour l’extrême. Son amplitude de 16 pips est inférieure à W.
| Clôture à Londres | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| 08:00 P | 1.10200 | 1.10300 | 1.10180 | 1.10280 |
| 08:05 E | 1.10280 | 1.10430 | 1.10270 | 1.10420 |
| 08:10 C | 1.10420 | 1.10425 | 1.10375 | 1.10380 |
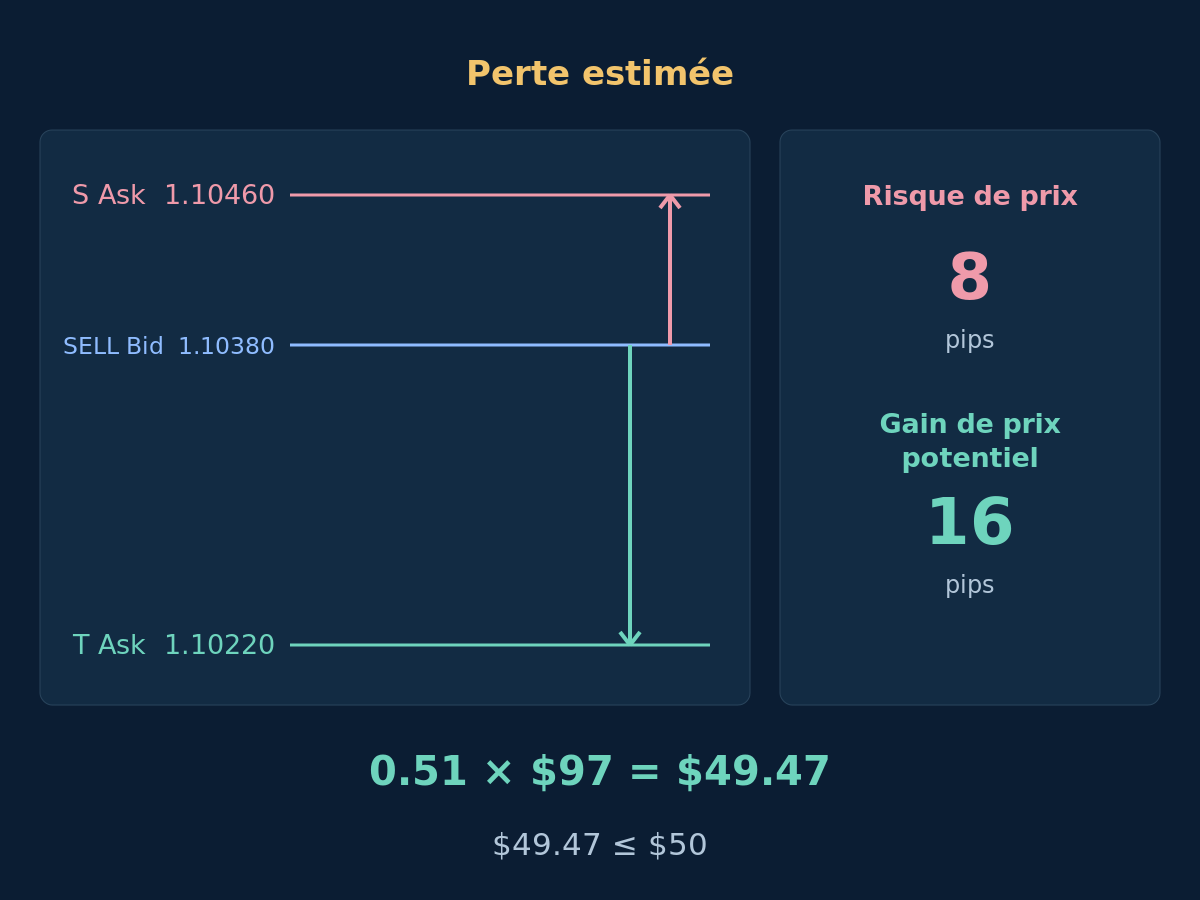
C est baissière, clôture dans la zone supérieure de retour au-dessus de 1.10300, et reste sous le plus haut de E et au-dessus de M. Supposons tous les contrôles d’annonces, données et ordres conformes. La première cotation à 08:10:01 est Bid 1.10380 / Ask 1.10390, sans annulation intermédiaire. Un SELL exécuté à ce Bid donne S = 1.10460 et T = 1.10220 : 8 pips de risque et 16 pips de gain potentiel. Aucune sortie ultérieure n’est fournie.
Si ce premier Bid était plutôt 1.10340 avec le même spread de 1 pip, le déplacement autorisé de 4 pips serait encore respecté. Mais risque et gain potentiel seraient chacun de 12 pips. Avec les frais suivants, Reward1 / Loss1 = $103 / $137 ≈ 0.75, sous 1.25. Rejetez l’entrée tardive. Ne déplacez pas l’objectif à la borne opposée et ne rapprochez pas le stop pour fabriquer de la place.
8. Filtrer après frais et arrondir le volume vers le bas
L’exemple utilise des capitaux propres illustratifs de $10,000 et un budget de perte de $50, soit 0.5%. La cotation retenue donne $97 de perte estimée par lot. Pour 0.51 lot, la perte estimée est donc $49.47 ; le pas suivant, 0.52 lot, donnerait $50.44 et dépasserait le budget. Ce sont des hypothèses de planification, pas une recommandation de risque ni un plafond garanti.
Afficher les coûts exacts, le calcul des lots et les bougies de référence
dSL et dTP sont les distances positives en pips de l’entrée exécutable au stop et à l’objectif. Supposons un compte USD, 100,000 EUR par lot, une valeur du pip V = $10 par lot, une exécution défavorable supplémentaire totale s = 1 pip pour chaque scénario de sortie, une commission aller-retour c = $7 par lot et une réserve de financement f = $0. Les frais sont proportionnels sans minimum. Utilisez Loss1 = (dSL + s) × V + c + f et Reward1 = (dTP − s) × V − c − f. Le spread inclus dans les distances est compté une fois. Exigez des estimations positives et Reward1 / Loss1 ≥ 1.25 sans arrondir les estimations.
Ici, Loss1 = (8 + 1) × $10 + $7 = $97 et Reward1 = (16 − 1) × $10 − $7 = $143, donc $143 / $97 ≈ 1.47. Avec minimum et pas de 0.01 lot, floor(($50 / $97) / 0.01) × 0.01 = 0.51 lot. Ensuite, 0.51 × $97 = $49.47 et 0.51 × $143 = $72.93. Ce sont des issues estimées alternatives, pas deux prélèvements ni des résultats réalisés. Vérifiez contrats, conversion, frais et marge réels ; passez si le lot minimum est trop grand. Voir coûts de trading et risque du compte.
Pour reproduire la référence, répétez R1–R6 ci-dessous quatre fois dans l’ordre : 24 bougies M15 consécutives de 00:00 à 06:00 UTC. Chaque clôture rejoint l’ouverture suivante. À cette date hivernale fictive, les M5 intermédiaires de 06:00 à 07:50 ouvrent et clôturent à 1.10200, avec plus haut 1.10220 et plus bas 1.10180 ; P ouvre ensuite à 07:55. Cela reproduit un exemple de prix, pas des exécutions historiques tick par tick. Le ratio après frais n’établit ni rendement, ni taux de réussite, ni espérance.
| Ligne de référence | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| R1 | 1.10200 | 1.10300 | 1.10100 | 1.10240 |
| R2 | 1.10240 | 1.10400 | 1.10160 | 1.10320 |
| R3 | 1.10320 | 1.10360 | 1.10060 | 1.10120 |
| R4 | 1.10120 | 1.10220 | 1.10000 | 1.10080 |
| R5 | 1.10080 | 1.10240 | 1.10040 | 1.10160 |
| R6 | 1.10160 | 1.10300 | 1.10100 | 1.10200 |
9. Conserver les sorties fixes et respecter l’heure limite
Gardez S et T acceptés inchangés : ni suivi, ni passage au point mort, ni sortie partielle, ni moyennage, ni retournement automatique. Les exécutions de stop ou d’objectif réellement survenues priment. Si la position reste ouverte à 11:00 Londres, demandez la clôture à la première cotation négociable : Bid pour fermer BUY, Ask pour fermer SELL. Une coupure ne prolonge pas le délai, même si l’exécution peut être retardée. Aucun second candidat ce jour-là, y compris après perte ou réponse incertaine.
Si les prix, la correspondance horaire ou la couverture du calendrier requis deviennent invalides pendant la position, ou si une nouvelle exclusion sélectionnée chevauche le temps de détention prévu restant, conservez les protections acceptées et demandez de clôturer dès que l’exécution est disponible. Bloquez les entrées et rapprochez les ordres après redémarrage. Niveau dessiné et demande envoyée ne valent pas sortie exécutée. Le guide des filtres EA sépare ces mécanismes. Gaps, exécution moins favorable et frais changeants peuvent dépasser la perte estimée.
10. Tester ce modèle de retour séparément
Rejouez chronologiquement référence M15 fixe, P, première E, C suivante, cotations reçues, réponses aux ordres et sorties. Utilisez de vrais ticks Bid/Ask historiques pour chaque côté ; la conversion vente n’est pas un historique Ask. Si OHLC ne résout pas l’ordre stop/objectif intrabougie, utilisez des données plus fines ou marquez le cas non résolu selon une convention prudente déclarée. Les ticks modélisés MT4 ne sont pas automatiquement des enregistrements d’origine. Voir backtesting responsable des EA.
Conservez candidats rejetés et jours sans trade : position initiale inadmissible, retour raté, blocage d’annonces, cotations anciennes, ordres rejetés et abandons après exécution. Réservez une période chronologique ultérieure d’évaluation et des vérifications forward en démo. Testez la sensibilité aux frais, à la largeur, à la profondeur du retour et aux changements saisonniers d’heure sans publier uniquement la variante gagnante. Comparez poursuite de la cassure et retour dans le range séparément ; évaluez résultats nets, drawdown, séries perdantes et exposition commune aux devises. Le retour clôturé et l’objectif médian ne prouvent pas en eux-mêmes un avantage.
- Les conversions UTC, Londres et serveur propres à la date sont vérifiées.
- Les 24 bougies M15 de référence et P sont valides ; largeur fixe et position de départ sont conformes.
- Le calendrier actuel couvre toute la politique d’annonces requise.
- La première E respecte clôture extérieure et limites d’excursion.
- La C immédiatement suivante rentre dans la bonne zone sans veto.
- Première cotation, sorties fixes et ratio non arrondi après frais sont conformes.
- Volume, marge et exposition combinée respectent le budget ; aucun ordre ni position EURUSD ne bloque l’entrée.
- Tentative quotidienne, état réel chez le courtier et sortie de 11:00 seront suivis et rapprochés.
11. Questions sur la fausse cassure du range asiatique
Une mèche au-dessus du plus haut asiatique suffit-elle pour vendre ?
Non. La référence exige d’abord une clôture extérieure E, puis une clôture de la C suivante dans la zone intérieure prévue. Un rejet par mèche seule est un autre modèle. Aucun motif ne prouve que le prix atteindra le milieu.
Puis-je attendre plusieurs bougies avant le retour ?
Pas dans cette version. Seule la M5 immédiatement suivante peut confirmer. Un retour ultérieur ne donne pas de trade ; prolonger sa durée exige une autre spécification et un autre test.
Pourquoi la référence est-elle en UTC et l’entrée en heure de Londres ?
Le modèle garde volontairement des heures UTC fixes pour la référence et aligne les décisions sur Londres local. Leur relation change selon la saison. Une fenêtre d’entrée UTC fixe toute l’année serait un autre système.
Un ratio après frais supérieur à 1.25 prouve-t-il une espérance positive ?
Non. Il compare seulement deux issues estimées d’un candidat. Il ne mesure ni leurs probabilités, ni la fréquence des sorties horaires, ni la distribution complète des résultats. Coûts et exécutions réels peuvent différer.
12. Références et portée
GOV.UK confirme la convention horaire britannique ; MetaQuotes OrderSend documente les cotations d’entrée et contraintes d’ordre. Aucune source ne valide ces règles de fausse cassure ni leur rentabilité. Range, horaires, retour immédiat et seuil après frais sont des choix de recherche de l’auteur.
Le Forex et le trading avec effet de levier comportent un risque important. Ce contenu est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.