
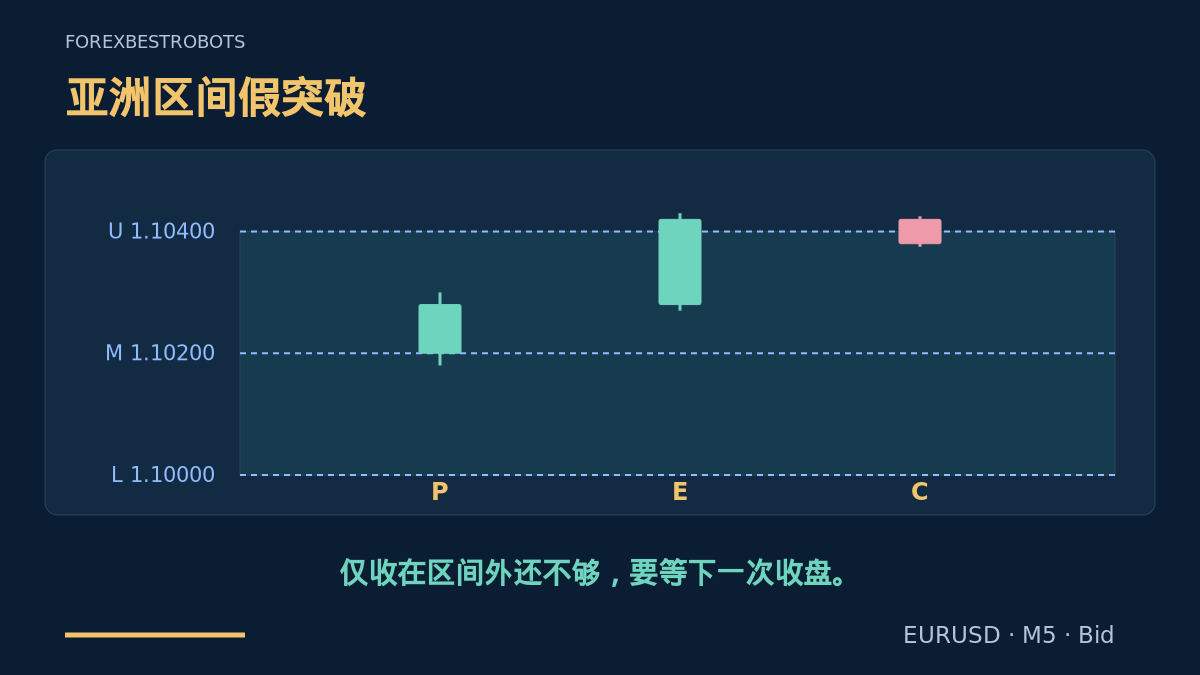
价格可能收在区间外,又在下一根蜡烛收回内部。本模型以较早形成的亚洲参考区间,研究伦敦指定窗口内的扩张失败。思路很简单:先等价格返回,再考虑向原中点交易。仅有一次尖刺不够,迟来的返回也不合格。
1. 给本模型一个独立任务
开盘区间突破策略跟随伦敦开始后形成的区间突破。本模型则逆向交易较早固定区间的突破失败。与较宽泛的亚洲时段框架不同,它要求先收在区间外,再由紧接着的蜡烛收回内部。与D1假突破模型不同,它以固定UTC窗口而非经纪商前一天为参考。应分开测试,不能事后把亏损中的突破交易改称本反转模型。
2. 分开参考时钟与入场时钟
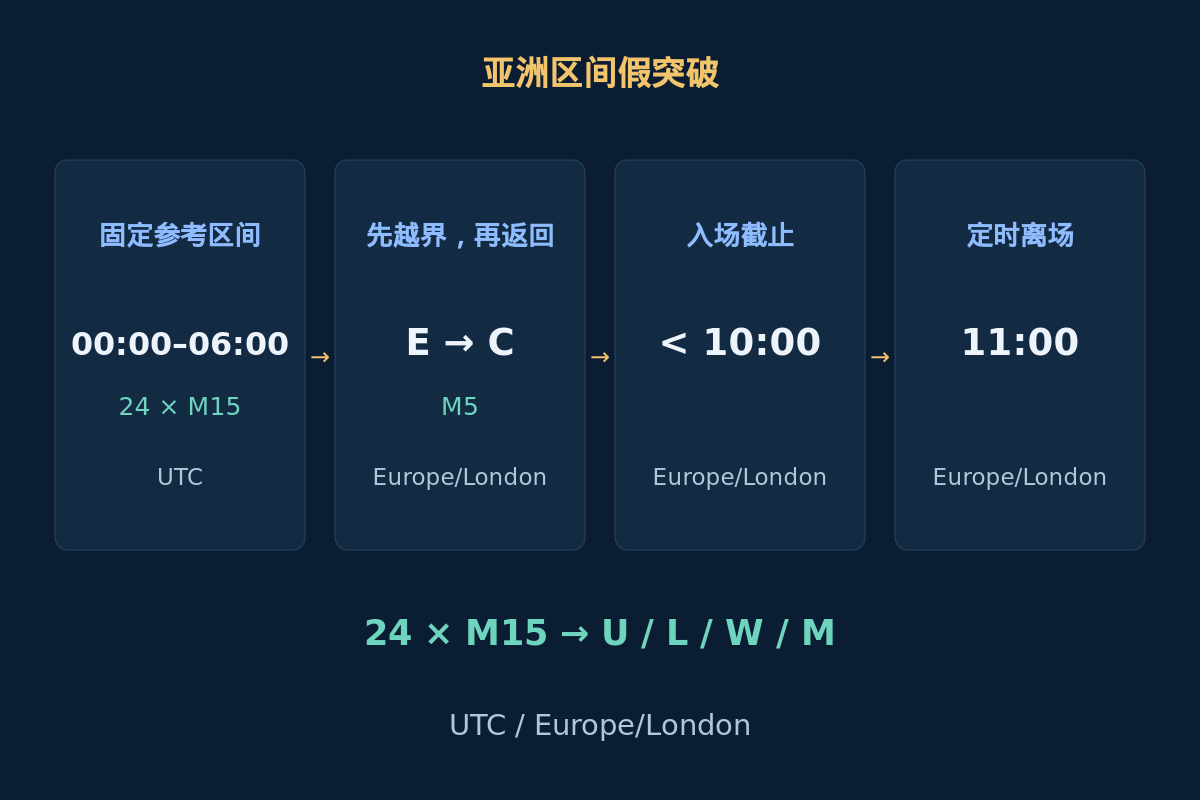
在交易日UTC [00:00, 06:00)建立参考区间。选定窗口只是亚洲参考,并非对完整亚洲时段的通用定义。后续使用Europe/London:E可在08:05至09:50收盘,包含两端;C必须紧接着收盘,范围为08:10至09:55。10:00之前提交,伦敦11:00请求平掉剩余仓位。
伦敦08:00在冬季为UTC 08:00,在英国夏令时期间为UTC 07:00。因此,固定参考区间与入场窗口的间隔随季节变化。每个历史日期都要把两套时间换算为服务器时间,不能套用今天的时差。MT4时间戳表示蜡烛开盘,本例却按收盘标注。详见交易时段与时区指南。
3. 固定区间并决定是否启用当天流程
使用有效且连续的EURUSD M15 Bid蜡烛,开盘从UTC 00:00至05:45,共24根。06:00保存U = max(High)、L = min(Low)、W = U − L与M = (U + L) / 2,之后保持固定。允许W为20至60点,包含两端;一点(pip)为0.00010,示例最小变动价位为0.00001。历史缺失、宽度无效或市场关闭时跳过。
伦敦08:00,要求刚完成的M5 Bid收盘P在中央一半区域:L + 0.25 × W ≤ P_close ≤ U − 0.25 × W。否则当天不启用。本条件只检查起始位置,不表示市场处于均衡。此前发生在本伦敦窗口之外的越界,本身不构成本规则的候选。
启用前与入场前,均核实当前日历完整覆盖EUR/USD相关事件。若所选高影响事件的排除区间[event − 15 minutes, event + 15 minutes)与伦敦[08:00, 11:00)相交,当天跳过。测试前固定提供方、事件类别和影响定义。覆盖不足或未经核实则禁止入场。新闻风险指南说明区间重叠与计划外冲击。
4. 只使用首次已收盘越界E
在E的允许窗口内,寻找第一个严格收在区间之外的M5收盘。它会消耗当天买卖方向共用的唯一候选机会,即使之后被拒绝也不重置。潜在SELL要求0 < E_close − U ≤ 0.25 × W和E_high ≤ U + 0.50 × W。潜在BUY要求0 < L − E_close ≤ 0.25 × W和E_low ≥ L − 0.50 × W。两个方向都要求0 < E_high − E_low ≤ W。
E的实体可以向任一方向,关键是收盘在外。只有影线越界但收盘在内,或恰好收在边界上,都不是E。第一次外部收盘若超过限制,当天便结束。保存E的最高和最低价,不可用后续蜡烛替代、切换方向或看过结果后重画参考区间。
5. 只给紧接着的C一次确认机会
SELL要求C为阴线,并满足U − 0.25 × W < C_close < U、C_high < E_high和C_low > M。BUY要求C为阳线,并满足L < C_close < L + 0.25 × W、C_low > E_low和C_high < M。严格条件把返回限制在被突破边缘附近,排除再次向外扩张,以及已经触及中点的候选。
下一根必须立即返回。等号、无实体蜡烛、M5间隔缺失、后续才返回或C在09:55之后收盘,都会终止候选与当天流程。这些是入场前的Bid蜡烛否决条件,不是模拟止损或止盈成交。中点是算术目标,不是价格磁铁;收回区间后仍可能重新突破。
6. 检查一笔报价并设置固定保护
检查C收盘后首次收到的本品种报价,须在15秒内,按已核实时钟计算的接收后经过时间不超过2秒。要求可交易的Bid < Ask,点差同时不超过2点和0.05 × W,且abs(Bid − C_close) ≤ 0.10 × W。Bid必须仍在C指定返回区域内。C之后、提交之前,若观察到Bid触及E的外侧极值或M,候选取消。缺失或矛盾数据应拒绝,不等待更好报价。必须在伦敦10:00之前提交。
BUY以Ask入场,固定Bid止损S = E_low − 0.00010、目标T = M,两者都向下对齐有效价位。SELL以Bid入场,固定Ask止损S = E_high + 0.00010 + 0.00020、目标T = M + 0.00020,两者都向上对齐。卖出侧2点转换是已声明预留,不是历史Ask数据,也不是点差预测。检查最终价格顺序与经纪商距离限制。
账户不得已有EURUSD仓位或EURUSD挂单。核实总敞口、权限、保证金、手数和下文费用条件。初始订单须带有效止损与目标,否则不开仓。确认成交后,按实际入场重新检查固定价位、费用后比率和亏损预算。约束失败或缺少保护时,请求平仓并记录成本。失败或结果不明的响应也消耗当天机会;继续操作前先核对经纪商实际状态。
7. 阅读虚构SELL顺序
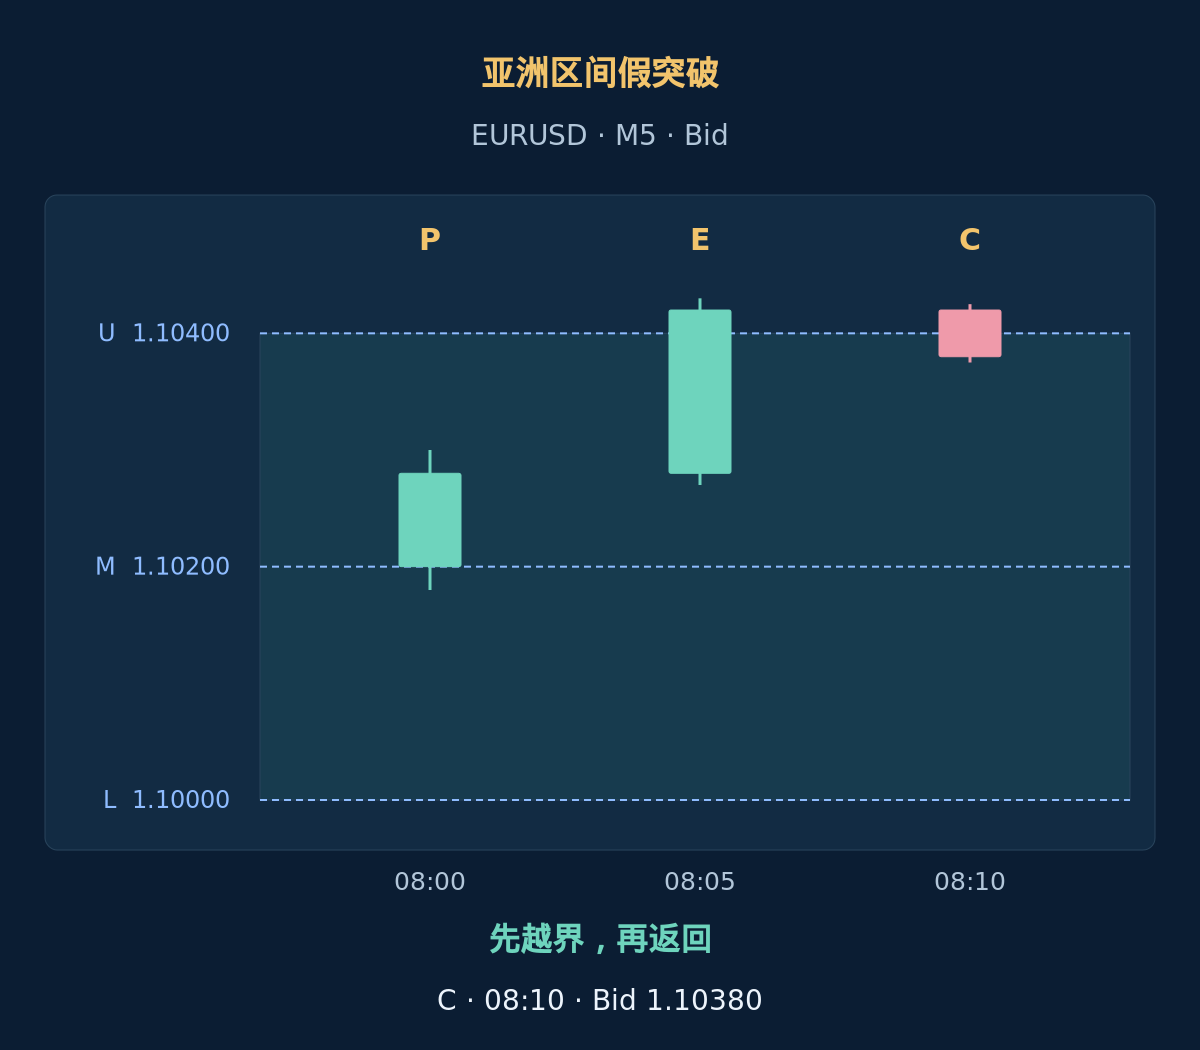
假设有效参考为U = 1.10400、L = 1.10000、W = 40点、M = 1.10200。表中为2026-03-16的虚构M5 Bid蜡烛,按伦敦收盘时间标注,当天伦敦使用UTC。P在中央一半收盘。E收在U上方2点,最高价在U上方3点,未超过收盘10点、极值20点的限制。其16点振幅也低于W。
| 伦敦收盘时间 | Bid开盘价 | Bid最高价 | Bid最低价 | Bid收盘价 |
|---|---|---|---|---|
| 08:00 P | 1.10200 | 1.10300 | 1.10180 | 1.10280 |
| 08:05 E | 1.10280 | 1.10430 | 1.10270 | 1.10420 |
| 08:10 C | 1.10420 | 1.10425 | 1.10375 | 1.10380 |
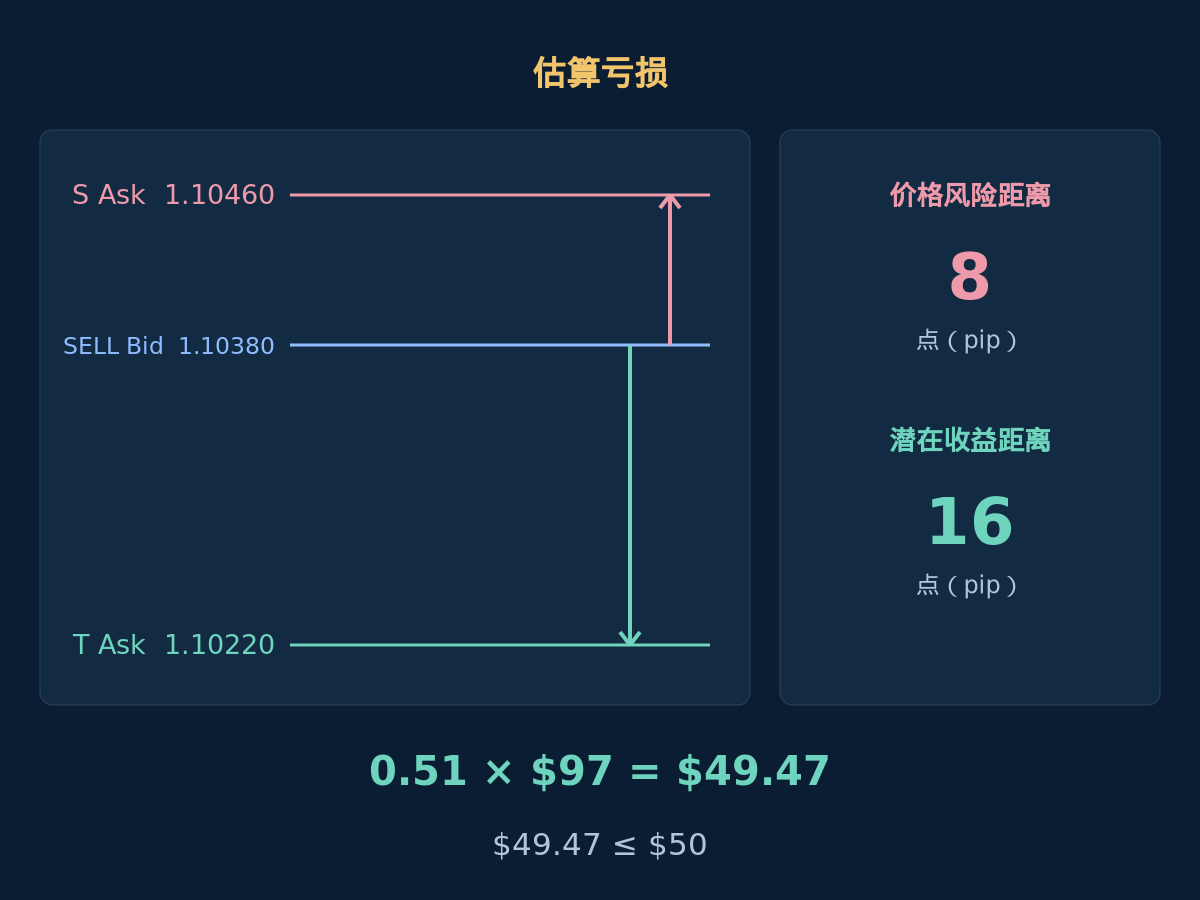
C为阴线,收在1.10300之上的上侧返回区域,最高价低于E高点,最低价高于M。假设新闻、数据和订单检查均通过。08:10:01首笔报价为Bid 1.10380 / Ask 1.10390,期间没有取消条件。SELL按该Bid成交,则S = 1.10460、T = 1.10220:风险8点、潜在收益距离16点。不提供后续离场。
若首笔Bid变成1.10340,点差仍为1点,则仍满足允许位移4点。但风险距离和收益距离都变成12点。按下列费用,Reward1 / Loss1 = $103 / $137 ≈ 0.75,低于1.25,应拒绝迟来的入场。不要把目标移到另一侧边缘或收紧止损来凑空间。
8. 用费用后条件筛选并向下取整手数
示例假设账户净值$10,000、亏损预算$50,即0.5%。合格报价下每手估算亏损$97,因此0.51手估算亏损$49.47;下一档0.52手将达到$50.44,超过预算。这些是规划假设,不是风险建议或保证的损失上限。
展开查看费用、手数计算与参考蜡烛
dSL和dTP是可成交入场价到止损、目标的正距离,单位为点。假设USD账户、每手100,000 EUR、每手每点价值V = $10、每种结果的额外不利成交总预留s = 1点、每手往返佣金c = $7、融资预留f = $0。费用按手数线性变化,无最低收费。使用Loss1 = (dSL + s) × V + c + f和Reward1 = (dTP − s) × V − c − f。距离中的点差只计一次。两个估算都须为正,并按未取整估算满足Reward1 / Loss1 ≥ 1.25。
这里Loss1 = (8 + 1) × $10 + $7 = $97,Reward1 = (16 − 1) × $10 − $7 = $143,因此$143 / $97 ≈ 1.47。最小手数和步长为0.01手时,floor(($50 / $97) / 0.01) × 0.01 = 0.51手。之后0.51 × $97 = $49.47,0.51 × $143 = $72.93。它们是二选一结果的估算,不是重复收费或已实现收益。核实实际合约、换汇、费用和保证金;最小手数过大则跳过。详见交易成本和账户风险。
要重现参考区间,将下表R1–R6依次重复四遍,得到UTC 00:00至06:00的24根连续M15。每根收盘连接下一根开盘。在这个虚构冬季日期,06:00至07:50之间的M5开收都为1.10200,最高1.10220、最低1.10180,随后P于07:55开盘。可以重现的是价格示例,不是历史逐笔成交。费用后比率不证明收益率、胜率或期望。
| 参考行 | Bid开盘价 | Bid最高价 | Bid最低价 | Bid收盘价 |
|---|---|---|---|---|
| R1 | 1.10200 | 1.10300 | 1.10100 | 1.10240 |
| R2 | 1.10240 | 1.10400 | 1.10160 | 1.10320 |
| R3 | 1.10320 | 1.10360 | 1.10060 | 1.10120 |
| R4 | 1.10120 | 1.10220 | 1.10000 | 1.10080 |
| R5 | 1.10080 | 1.10240 | 1.10040 | 1.10160 |
| R6 | 1.10160 | 1.10300 | 1.10100 | 1.10200 |
9. 保持离场固定并遵守时间上限
已接受的S和T不变,不追踪止损、不移到保本、不部分离场、不加仓摊平、不自动反向。实际已发生的止损或目标成交优先。伦敦11:00仍持仓时,在首笔可交易报价请求平仓:BUY用Bid关闭,SELL用Ask关闭。断线不延长截止时间,但真实执行可能延迟。当天不再有第二个候选,包括亏损后或订单响应不明后。
持仓中,若必需的价格、时钟转换、日历覆盖失效,或新选新闻排除区间与剩余计划持仓时间相交,就保留已接受的保护,并在可执行时请求平仓。禁止新仓,重启后核对订单。画出的价位或已发送平仓请求不等于离场成交。EA过滤指南区分这些机制。跳空、更差执行及收费变化可能使亏损超过估算。
10. 将返回模型单独测试
按时间重放固定M15区间、P、首个E、下一根C、收到的报价、订单响应和离场。报价侧触发使用真实历史Bid/Ask逐笔数据;卖出转换不是Ask历史。OHLC无法确定蜡烛内止损与目标顺序时,用更细数据,或按事先声明的保守规则标记未解决。MT4建模逐笔数据不自动等于原始记录。参见负责任的EA回测。
保留被拒候选和无交易日,包括起点不符、返回失败、新闻屏蔽、陈旧报价、拒单、成交后条件失败而中止。按时间留出后续评估期,并在模拟账户做前向验证。对成本、区间宽度、返回深度和季节性时钟变化进行压力测试,不只报告获胜版本。把延续和返回分开比较,评估净结果、回撤、连续亏损和共同货币敞口。收盘返回与中点目标本身不构成优势证明。
- 已核实该日UTC、伦敦和服务器时间换算。
- 24根M15参考蜡烛和P均有效,固定宽度与起始位置通过。
- 当前日历覆盖完整的必要新闻规则。
- 首次E满足外部收盘与越界限制。
- 紧接着的C返回正确区域,且未触发否决。
- 首笔报价、固定离场和未取整费用后比率通过。
- 手数、保证金和总敞口符合预算,且没有EURUSD订单或仓位阻止入场。
- 记录并核对当天机会、经纪商实际状态和11:00离场。
11. 亚洲区间假突破常见问题
影线超过亚洲高点,就足以卖出吗?
不够。本基准先要求E收在外部,再要求紧接着的C收在指定内部区域。只用越界影线确认价格受阻的形态属于另一模型。两种形态都不证明价格会到中点。
可以等几根蜡烛再返回吗?
本版本不允许。只有紧接着的M5可以确认。迟来返回不交易;延长有效期需要单独的规则与测试。
为什么参考用UTC,而入场用伦敦时间?
本模型有意把参考区间固定在UTC时段,同时把决策窗口对齐伦敦当地时间,两者季节性关系会变化。全年固定UTC入场窗口属于另一系统。
费用后比率高于1.25,是否证明正期望?
不是。它只比较一个候选的两种计划结果估算,不测量各结果概率、定时离场频率或完整收益分布。真实成本和成交可能不同。
12. 参考资料与范围
GOV.UK说明英国时钟规则;MetaQuotes OrderSend记录入场报价与订单约束。两者都不认可这套假突破规则或其盈利能力。区间、时机、立即返回条件及费用门槛均是作者的研究选择。
外汇与杠杆交易具有重大风险。本内容仅用于教育,不构成投资建议。历史或模拟结果不保证未来表现。