

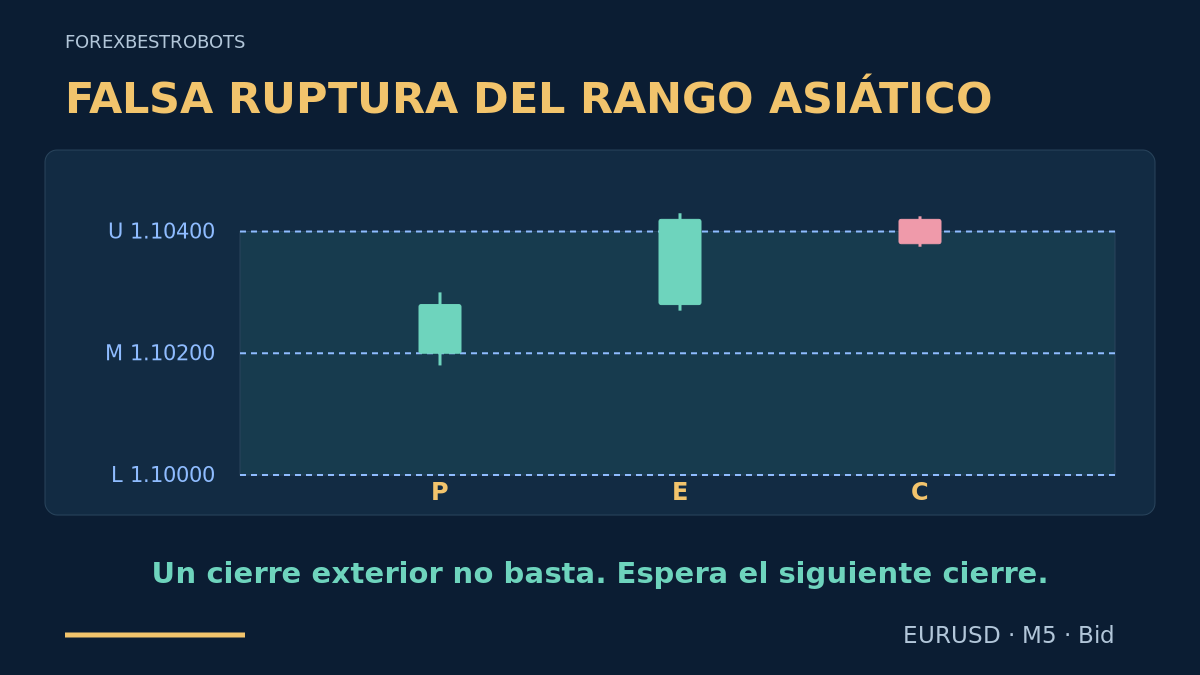
El precio puede cerrar fuera de un rango y volver dentro en la vela siguiente. Este modelo estudia esa expansión fallida durante una ventana definida de Londres, utilizando un rango asiático anterior. La idea sencilla es esperar el retorno antes de considerar una operación hacia el antiguo punto medio. Un pico por sí solo no basta, y un retorno tardío no sirve.
1. Asigna a este modelo una función propia
La estrategia de ruptura del rango de apertura sigue una ruptura confirmada de un rango formado tras comenzar Londres. Este modelo opera en sentido contrario a una ruptura fallida de un rango anterior. A diferencia del marco general de la sesión asiática, exige un cierre exterior seguido inmediatamente de uno interior. Frente al modelo D1 de falsa ruptura, usa una ventana UTC fija, no el día anterior del bróker. Prueba los sistemas por separado; no conviertas a posteriori una ruptura perdedora en esta reversión.
2. Separa el reloj de referencia del reloj de entrada
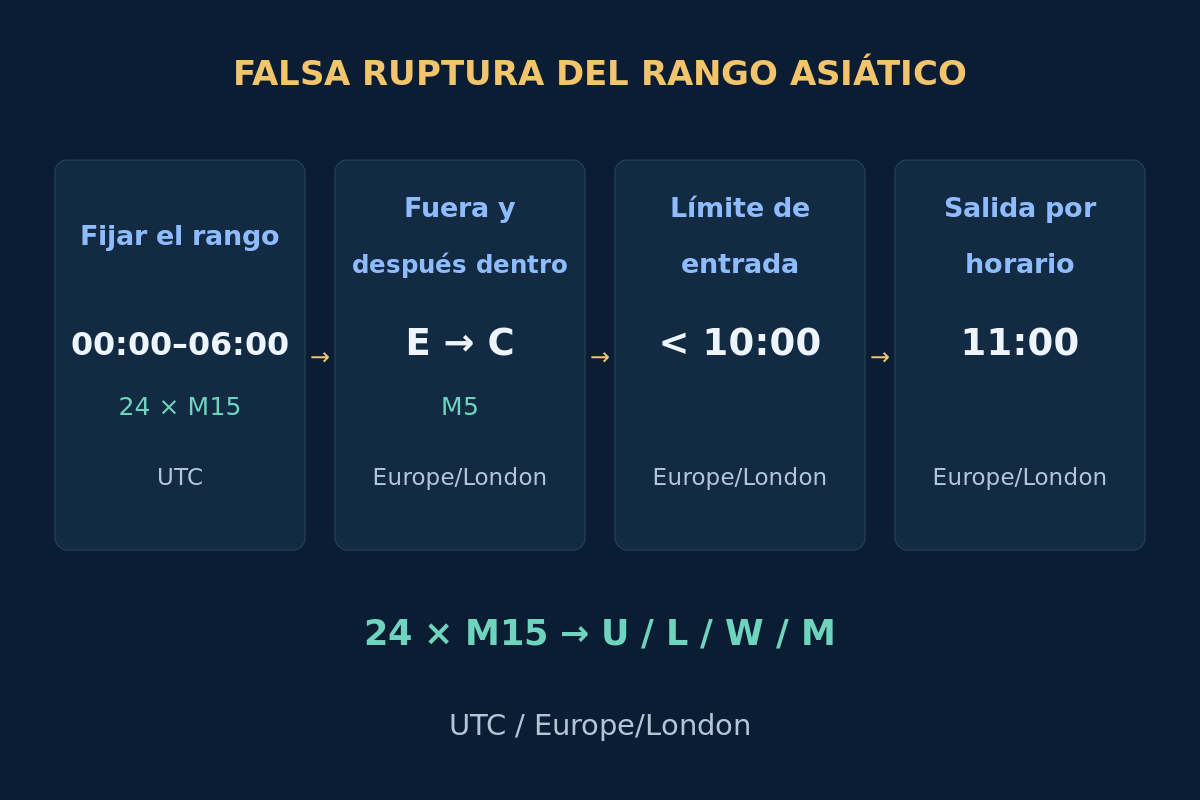
Forma la referencia durante [00:00, 06:00) UTC de la fecha de negociación. Esta ventana elegida es una referencia asiática, no una definición universal de toda la sesión. Las decisiones posteriores usan Europe/London: E puede cerrar de 08:05 a 09:50 inclusive; C debe cerrar inmediatamente después, de 08:10 a 09:55. Envía antes de 10:00 y solicita cerrar una posición restante a las 11:00 de Londres.
Las 08:00 de Londres son las 08:00 UTC en invierno y las 07:00 UTC durante el horario de verano británico. Por ello, la distancia entre referencia fija y ventana de entrada cambia con la estación. Convierte ambos relojes a hora del bróker para cada fecha histórica; no apliques el desfase actual al pasado. MT4 marca la apertura de las velas; el ejemplo etiqueta cierres. Consulta la guía de sesiones y zonas horarias.
3. Fija el rango y decide si habilitar el día
Usa velas Bid M15 EURUSD válidas y consecutivas con apertura de 00:00 a 05:45 UTC: 24 velas. A las 06:00 guarda U = max(High), L = min(Low), W = U − L y M = (U + L) / 2. No las actualices. Admite W de 20 a 60 pips inclusive; un pip es 0.00010 y el tick ilustrativo 0.00001. Descarta si falta historial, la anchura es inválida o el mercado está cerrado.
A las 08:00 de Londres exige que el cierre Bid M5 recién completado P esté en la mitad central: L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. Si no, no habilites ese día. La regla comprueba la ubicación inicial; no afirma que el mercado esté equilibrado. Una excursión previa a esta ventana de Londres no es por sí misma un candidato según estas reglas.
Antes de habilitar y otra vez antes de entrar, verifica un calendario actual con cobertura completa de eventos EUR/USD relevantes. Descarta el día si la exclusión de un evento de alto impacto seleccionado, [event − 15 minutes, event + 15 minutes), se cruza con [08:00, 11:00) de Londres. Fija proveedor, familias de eventos y definiciones de impacto antes de probar. Una cobertura ausente o sin verificar bloquea la entrada. La guía de riesgo de noticias explica solapamientos y sorpresas no programadas.
4. Usa una sola vez la primera excursión E cerrada
Busca el primer cierre M5 estrictamente fuera del rango durante la ventana permitida para E. Consume el único candidato del día para ambas direcciones, aunque se rechace después. Para un posible SELL exige 0 < E_close − U ≤ 0.25 × W y E_high ≤ U + 0.50 × W. Para un posible BUY exige 0 < L − E_close ≤ 0.25 × W y E_low ≥ L − 0.50 × W. En ambos casos requiere 0 < E_high − E_low ≤ W.
El cuerpo de E puede tener cualquier dirección; lo necesario es su cierre exterior. Una mecha exterior con cierre interior, o un cierre exactamente en el límite, no es E. Si el primer cierre exterior supera un límite, termina el día. Guarda máximo y mínimo de E. No sustituyas E por otra vela, cambies de lado o redibujes la referencia después de ver el resultado.
5. Da una oportunidad solo a la siguiente vela C
SELL necesita una C bajista con U − 0.25 × W < C_close < U, C_high < E_high y C_low > M. BUY necesita una C alcista con L < C_close < L + 0.25 × W, C_low > E_low y C_high < M. Estas condiciones estrictas mantienen el retorno cerca del borde roto, rechazan una nueva excursión y descartan un candidato que ya visitó el punto medio.
La vela siguiente debe volver de inmediato. Una igualdad, una vela sin cuerpo, un intervalo M5 ausente, un retorno posterior o un cierre de C después de 09:55 terminan el candidato y el día. Son vetos previos a la entrada sobre velas Bid, no ejecuciones simuladas de stop u objetivo. El punto medio es un objetivo aritmético, no un imán de precios, y tras un cierre interior aún puede producirse otra ruptura.
6. Revisa una cotización y establece protección fija
Examina la primera cotización del propio símbolo recibida después de cerrar C, dentro de 15 segundos y con antigüedad desde la recepción de como máximo 2 segundos en relojes verificados. Exige un Bid < Ask negociable, spread no superior tanto a 2 pips como a 0.05 × W, y abs(Bid − C_close) ≤ 0.10 × W. Bid debe seguir en la zona de retorno de C. Cualquier toque Bid observado del extremo exterior de E o de M después de C y antes del envío cancela. Rechaza datos indisponibles o incoherentes; no esperes una cotización mejor. Envía estrictamente antes de 10:00 de Londres.
BUY entra por Ask, con stop Bid fijo S = E_low − 0.00010 y objetivo T = M, ambos redondeados hacia abajo a ticks válidos. SELL entra por Bid, con stop Ask fijo S = E_high + 0.00010 + 0.00020 y objetivo T = M + 0.00020, ambos redondeados hacia arriba. La conversión de 2 pips para cortos es un margen declarado, no historial Ask ni previsión del spread. Comprueba el orden final de los precios y las distancias del bróker.
Exige que no haya posiciones ni órdenes pendientes EURUSD en la cuenta. Comprueba exposición agregada, permisos, margen, volumen y el filtro de costes de abajo. Establece stop y objetivo válidos con la orden inicial o no abras. Tras confirmar la ejecución, revisa niveles fijos, relación de costes y presupuesto con la entrada real. Una restricción fallida o falta de protección exige solicitar cerrar y registrar costes. Una respuesta fallida o incierta consume el día; verifica el estado del bróker antes de actuar de nuevo.
7. Sigue la secuencia SELL inventada
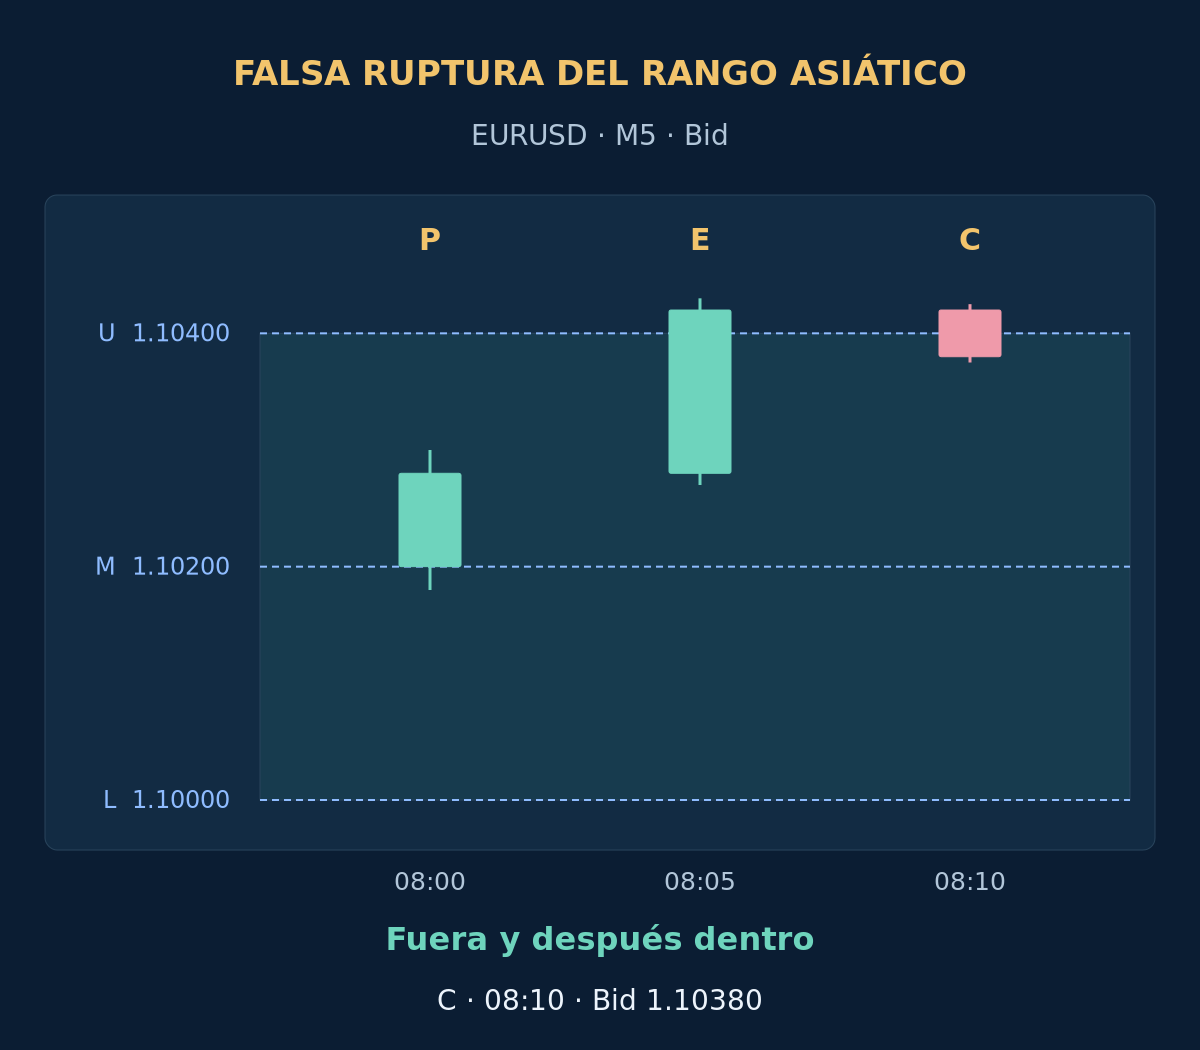
Supón una referencia válida U = 1.10400, L = 1.10000, W = 40 pips y M = 1.10200. La tabla muestra velas Bid M5 inventadas con hora de cierre de Londres del 2026-03-16, cuando Londres usa UTC. P cierra en la mitad central. E cierra 2 pips sobre U; su máximo está 3 pips sobre U, dentro de los límites de 10 pips para el cierre y 20 para el extremo. Su rango de 16 pips es menor que W.
| Cierre de Londres | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| 08:00 P | 1.10200 | 1.10300 | 1.10180 | 1.10280 |
| 08:05 E | 1.10280 | 1.10430 | 1.10270 | 1.10420 |
| 08:10 C | 1.10420 | 1.10425 | 1.10375 | 1.10380 |
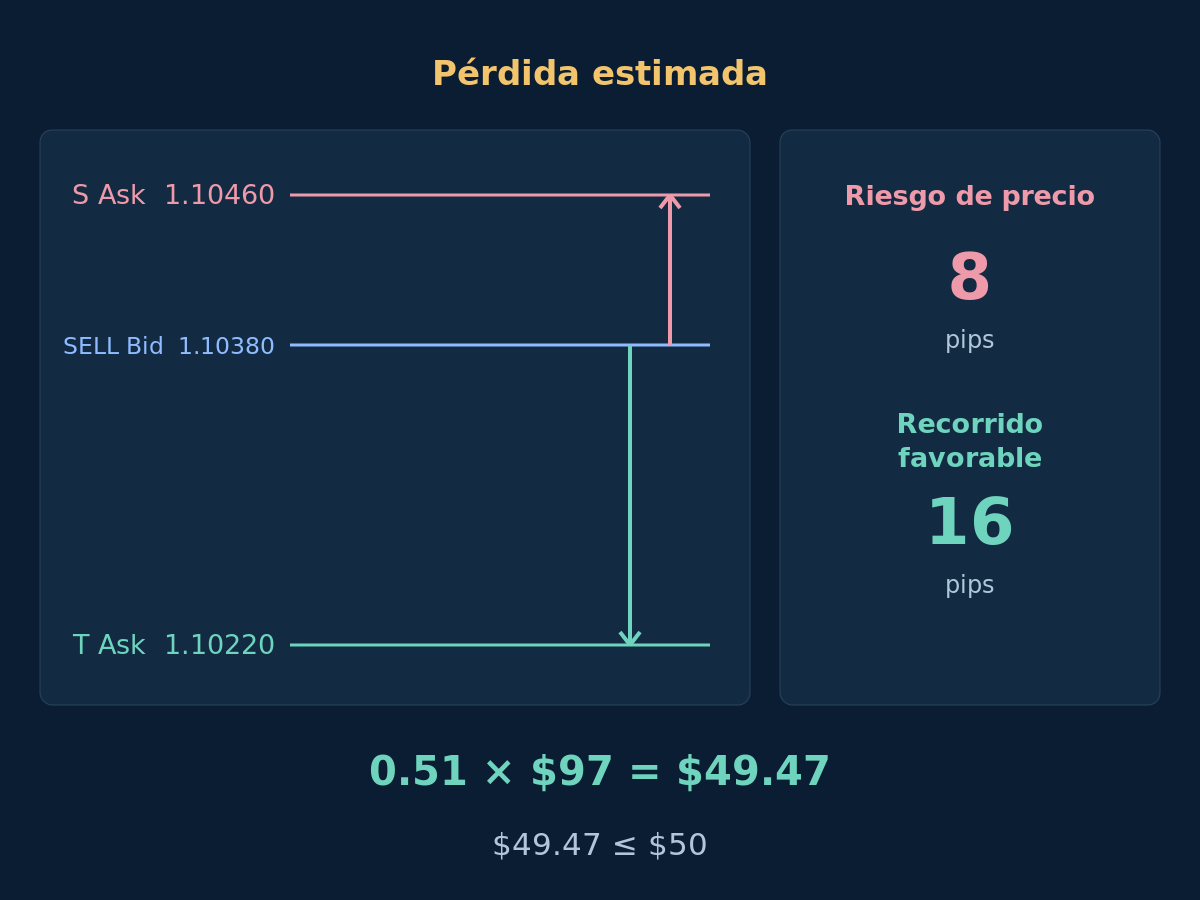
C es bajista, cierra en la zona superior de retorno por encima de 1.10300 y permanece bajo el máximo de E y sobre M. Supón que pasan noticias, datos y comprobaciones de orden. La primera cotización a las 08:10:01 es Bid 1.10380 / Ask 1.10390, sin cancelación intermedia. Un SELL ejecutado a ese Bid da S = 1.10460 y T = 1.10220: 8 pips de riesgo y 16 de recorrido favorable. No se proporciona una salida posterior.
Si el primer Bid fuera 1.10340 con el mismo spread de 1 pip, aún pasaría el desplazamiento máximo de 4 pips. Pero riesgo y recorrido serían ambos de 12 pips. Con los costes siguientes, Reward1 / Loss1 = $103 / $137 ≈ 0.75, inferior a 1.25. Rechaza la entrada tardía. No muevas el objetivo al borde opuesto ni acerques el stop para fabricar espacio.
8. Filtra por costes y redondea el volumen hacia abajo
El ejemplo utiliza patrimonio neto ilustrativo de $10,000 y presupuesto de pérdida de $50, o 0.5%. La cotización aceptada estima $97 de pérdida por lote. Por tanto, con 0.51 lotes la pérdida estimada es $49.47; con el siguiente paso, 0.52 lotes, sería $50.44 y superaría el presupuesto. Son supuestos de planificación, no una recomendación de riesgo ni un límite garantizado.
Ver costes exactos, cálculo de lotes y velas de referencia
dSL y dTP son distancias positivas desde la entrada ejecutable al stop y al objetivo, en pips. Supón cuenta USD, 100,000 EUR por lote, valor del pip V = $10 por lote, ejecución adversa adicional total s = 1 pip por desenlace, comisión de ida y vuelta c = $7 por lote y reserva de financiación f = $0. Las tarifas son lineales, sin mínimo. Usa Loss1 = (dSL + s) × V + c + f y Reward1 = (dTP − s) × V − c − f. El spread incluido en las distancias se cuenta una vez. Exige estimaciones positivas y Reward1 / Loss1 ≥ 1.25 sin redondearlas.
Aquí Loss1 = (8 + 1) × $10 + $7 = $97 y Reward1 = (16 − 1) × $10 − $7 = $143, así que $143 / $97 ≈ 1.47. Con mínimo y paso de 0.01 lote, floor(($50 / $97) / 0.01) × 0.01 = 0.51 lotes. Después, 0.51 × $97 = $49.47 y 0.51 × $143 = $72.93. Son desenlaces estimados alternativos, no dos cobros ni resultados realizados. Verifica contrato, conversión, tarifas y margen reales; descarta si el lote mínimo es demasiado grande. Consulta costes de negociación y riesgo de la cuenta.
Para reproducir la referencia, repite R1–R6 cuatro veces en orden, obteniendo 24 velas M15 consecutivas de 00:00 a 06:00 UTC. Cada cierre enlaza con la apertura siguiente. En esta fecha invernal inventada, las M5 intermedias de 06:00 a 07:50 abren y cierran en 1.10200, con máximo 1.10220 y mínimo 1.10180; P abre después a las 07:55. Es un ejemplo de precios reproducible, no ejecuciones históricas tick a tick. La relación de costes no demuestra rentabilidad, tasa de acierto ni esperanza matemática.
| Fila de referencia | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| R1 | 1.10200 | 1.10300 | 1.10100 | 1.10240 |
| R2 | 1.10240 | 1.10400 | 1.10160 | 1.10320 |
| R3 | 1.10320 | 1.10360 | 1.10060 | 1.10120 |
| R4 | 1.10120 | 1.10220 | 1.10000 | 1.10080 |
| R5 | 1.10080 | 1.10240 | 1.10040 | 1.10160 |
| R6 | 1.10160 | 1.10300 | 1.10100 | 1.10200 |
9. Mantén salidas fijas y respeta el límite horario
Conserva S y T aceptados sin cambios: sin trailing, traslado a equilibrio, salida parcial, promediado ni reversión automática. Las ejecuciones reales previas de stop u objetivo tienen prioridad. Si sigue abierto a las 11:00 de Londres, solicita cerrar en la primera cotización negociable, usando Bid para cerrar BUY y Ask para cerrar SELL. Una caída de conexión no amplía el plazo, aunque la ejecución real puede retrasarse. Ese día no hay segundo candidato, tampoco tras perder o recibir una respuesta incierta.
Si dejan de ser válidos precios, conversión horaria o cobertura de calendario necesarios durante la posición, o una nueva exclusión seleccionada se cruza con el periodo restante en que se planea mantener la posición, conserva protección aceptada y solicita cerrar cuando se pueda ejecutar. Bloquea nuevas entradas y verifica órdenes tras reinicios. Un nivel dibujado o una solicitud enviada no es una salida ejecutada. La guía de filtros para EA separa estos mecanismos. Gaps, peores ejecuciones y cambios de tarifas pueden superar la pérdida estimada.
10. Prueba el rechazo como un sistema propio
Reproduce referencia M15 fija, P, primera E, siguiente C, cotizaciones, respuestas y salidas en orden temporal. Usa ticks históricos Bid/Ask reales para los disparos de cada lado; la conversión corta no es historial Ask. Si OHLC no resuelve la secuencia intravela de stop y objetivo, usa datos más detallados o marca el caso no resuelto según una convención conservadora declarada. Los ticks modelados de MT4 no son automáticamente registros originales. Consulta el backtesting responsable de EA.
Conserva candidatos rechazados y días sin operaciones: ubicación inicial inválida, retornos fallidos, bloqueos de noticias, cotizaciones antiguas, órdenes rechazadas y cierres por condiciones posteriores a la ejecución. Reserva un periodo cronológico posterior y pruebas forward en demo. Somete a presión costes, anchura, profundidad del retorno y cambios estacionales de hora sin mostrar solo la variante ganadora. Compara continuación y rechazo por separado; evalúa resultados netos, drawdown, rachas de pérdidas y exposición compartida a divisas. Ni el retorno confirmado ni el objetivo central demuestran por sí solos una ventaja.
- Las conversiones UTC, Londres y servidor de la fecha están verificadas.
- Las 24 velas M15 y P son válidas; pasan anchura fija y ubicación inicial.
- El calendario actual cubre toda la política de noticias requerida.
- La primera E cumple cierre exterior y límites de excursión.
- La C inmediatamente siguiente vuelve a la zona correcta sin un veto.
- Pasan primera cotización, salidas fijas y relación de costes sin redondear.
- Volumen, margen y exposición total respetan el presupuesto; ninguna orden ni posición EURUSD bloquea la entrada.
- Se registrarán y verificarán el intento diario, el estado real del bróker y la salida de las 11:00.
11. Preguntas sobre la falsa ruptura del rango asiático
¿Basta una mecha por encima del máximo asiático para vender?
No. Esta versión exige primero un cierre exterior E y luego que la siguiente C cierre en la zona interior especificada. Un rechazo solo con mecha es otro modelo. Ningún patrón demuestra que el precio vaya a llegar al punto medio.
¿Puedo esperar varias velas hasta que vuelva dentro?
No en esta versión. Solo puede confirmar la M5 inmediatamente siguiente. Un retorno posterior deja el día sin operación; ampliar la vigencia exige otra especificación y otra prueba.
¿Por qué la referencia usa UTC y la entrada hora de Londres?
El modelo mantiene deliberadamente la referencia en horas UTC fijas y alinea la ventana de decisión con Londres local. La relación estacional cambia. Una entrada en UTC fija todo el año sería otro sistema.
¿Una relación tras costes superior a 1.25 demuestra esperanza positiva?
No. Solo compara dos desenlaces estimados de un candidato. No mide la probabilidad de cada uno, la frecuencia de salidas horarias ni la distribución completa de resultados. Costes y ejecuciones reales pueden diferir.
12. Referencias y alcance
GOV.UK verifica la convención horaria británica; MetaQuotes OrderSend documenta cotizaciones de entrada y restricciones de órdenes. Ninguna fuente avala estas reglas de falsa ruptura ni su rentabilidad. Rango, horarios, retorno inmediato y umbral de costes son decisiones de investigación del autor.
Forex y la negociación con apalancamiento implican un riesgo considerable. Este material es educativo, no asesoramiento de inversión. Los resultados pasados o simulados no garantizan rendimientos futuros.