

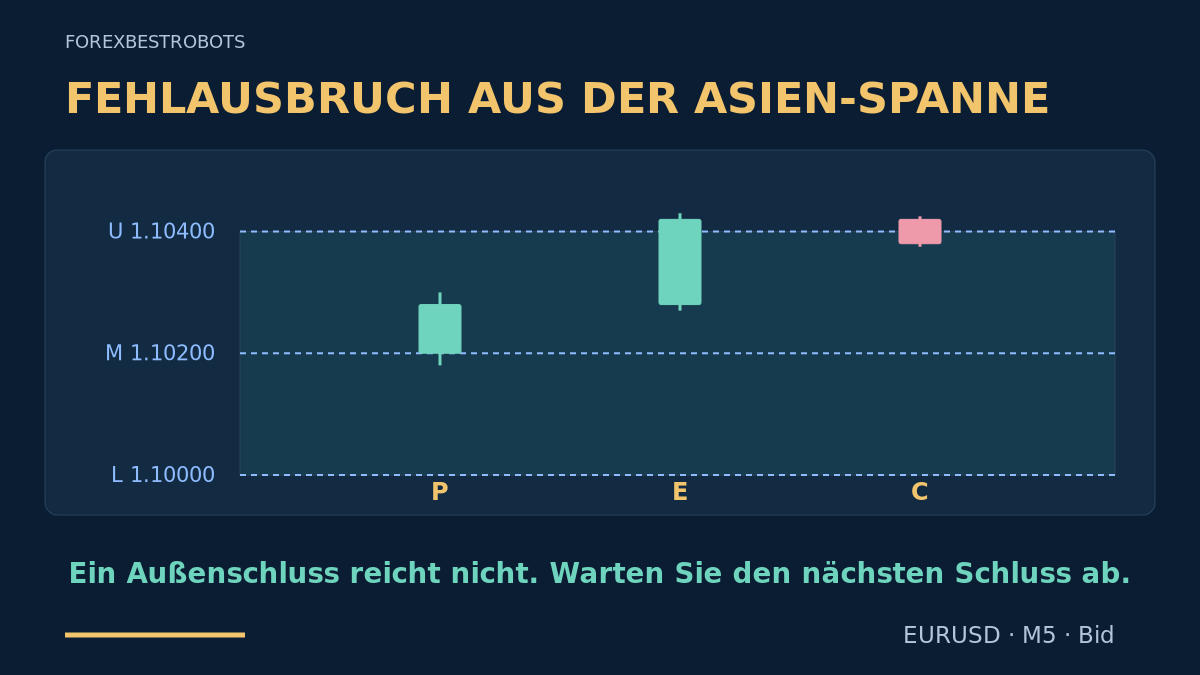
Ein Kurs kann außerhalb einer Handelsspanne schließen und schon mit der nächsten Kerze zurückkehren. Dieses Modell untersucht die gescheiterte Ausdehnung in einem festgelegten Londoner Zeitfenster anhand einer früheren Asien-Referenzspanne. Die einfache Idee: erst die Rückkehr abwarten, dann einen Trade zur alten Mitte erwägen. Eine einzelne Spitze reicht nicht, und eine verspätete Rückkehr zählt nicht.
1. Diesem Modell eine eigene Aufgabe geben
Die Eröffnungsspannen-Breakout-Strategie folgt einem bestätigten Bruch einer erst nach Londoner Beginn gebildeten Spanne. Dieses Modell handelt dagegen gegen den gescheiterten Bruch einer früheren festen Spanne. Anders als das allgemeinere Asien-Session-Modell verlangt es einen Außenschluss mit unmittelbar folgendem Innenschluss. Anders als das D1-Fehlausbruchsmodell nutzt es ein festes UTC-Fenster, nicht den gestrigen Brokertag. Testen Sie die Systeme getrennt; erklären Sie einen verlustreichen Ausbruch nicht nachträglich zu dieser Umkehrstrategie.
2. Referenzzeit und Einstiegszeit trennen
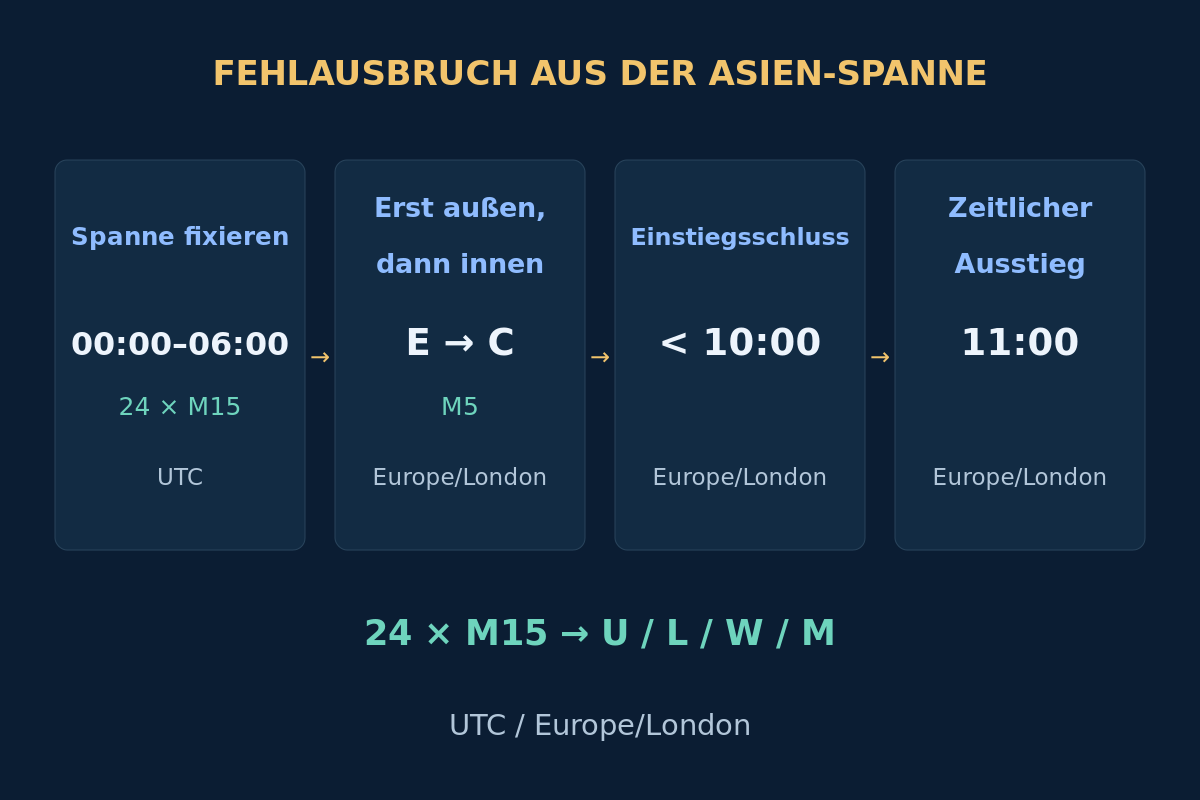
Bilden Sie die Referenz am Handelstag während [00:00, 06:00) UTC. Dieses gewählte Fenster ist eine Asien-Referenz, keine universelle Definition der gesamten asiatischen Sitzung. Für spätere Entscheidungen gilt Europe/London: E darf von 08:05 bis einschließlich 09:50 schließen. C muss direkt danach von 08:10 bis 09:55 schließen. Senden Sie vor 10:00 und fordern Sie um 11:00 London die Schließung einer verbleibenden Position an.
London 08:00 entspricht im Winter UTC 08:00 und während der britischen Sommerzeit UTC 07:00. Der Abstand zwischen fester Referenz und Einstiegsfenster verändert sich deshalb saisonal. Rechnen Sie beide Zeitbezüge für jedes historische Datum in Brokerzeit um. Der heutige Versatz gehört nicht in die Vergangenheit. MT4-Zeitstempel bezeichnen Kerzeneröffnungen; das Beispiel nennt Schlusszeiten. Siehe den Leitfaden zu Sitzungen und Zeitzonen.
3. Spanne fixieren und den Handelstag freigeben
Verwenden Sie gültige, lückenlose EURUSD-M15-Bid-Kerzen mit Eröffnung von 00:00 bis 05:45 UTC: 24 Kerzen. Speichern Sie um 06:00 U = max(High), L = min(Low), W = U − L und M = (U + L) / 2. Diese Werte bleiben fest. Zulässig ist W von 20 bis einschließlich 60 Pips; ein Pip beträgt 0.00010, der illustrative Tick 0.00001. Fehlende Historie, ungültige Breite oder ein geschlossener Markt sperren den Tag.
Um 08:00 London muss der gerade abgeschlossene M5-Bid-Schluss P in der mittleren Hälfte liegen: L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. Andernfalls wird der Tag nicht freigegeben. Die Regel prüft die Ausgangslage; sie belegt keinen ausgeglichenen Markt. Eine frühere Bewegung außerhalb der Spanne vor diesem London-Fenster ist allein kein Kandidat dieser Regeln.
Prüfen Sie vor der Freigabe und erneut vor dem Einstieg einen aktuellen Kalender mit vollständiger Abdeckung relevanter EUR/USD-Ereignisse. Setzen Sie den Tag aus, wenn das Ausschlussintervall eines ausgewählten wichtigen Ereignisses, [event − 15 minutes, event + 15 minutes), das Londoner Fenster [08:00, 11:00) überschneidet. Legen Sie Anbieter, Ereignisgruppen und Bedeutungsklassen vor dem Test fest. Fehlende oder ungeprüfte Abdeckung sperrt den Einstieg. Der Leitfaden zu Nachrichtenrisiken erklärt Überschneidungen und ungeplante Überraschungen.
4. Nur die erste abgeschlossene Ausbruchskerze E verwenden
Suchen Sie den ersten M5-Schluss strikt außerhalb der Spanne innerhalb des erlaubten E-Fensters. Er verbraucht den einzigen Tageskandidaten für beide Richtungen, auch bei späterer Ablehnung. Für einen möglichen SELL gelten 0 < E_close − U ≤ 0.25 × W und E_high ≤ U + 0.50 × W. Für einen möglichen BUY gelten 0 < L − E_close ≤ 0.25 × W und E_low ≥ L − 0.50 × W. In beiden Fällen muss 0 < E_high − E_low ≤ W gelten.
E darf einen steigenden oder fallenden Körper haben; entscheidend ist der Außenschluss. Ein äußerer Docht mit Innenschluss oder ein Schluss genau auf der Grenze ist keine E. Überschreitet der erste Außenschluss ein Limit, endet der Tag. Speichern Sie E-Hoch und E-Tief. Ersetzen Sie E nicht durch eine spätere Kerze, wechseln Sie nicht die Seite und zeichnen Sie die Referenz nicht nach Kenntnis des Ausgangs neu.
5. Nur die unmittelbar folgende Kerze C zulassen
SELL benötigt eine bärische C mit U − 0.25 × W < C_close < U, C_high < E_high und C_low > M. BUY benötigt eine bullische C mit L < C_close < L + 0.25 × W, C_low > E_low und C_high < M. Diese strengen Bedingungen halten die Rückkehr nahe der gebrochenen Kante, verwerfen einen erneuten Vorstoß und schließen Kandidaten aus, die die Mitte bereits berührt haben.
Die nächste Kerze muss sofort zurückkehren. Gleichheit, eine Kerze ohne Körper, ein fehlendes M5-Intervall, eine spätere Rückkehr oder C-Schluss nach 09:55 beenden Kandidat und Tag. Dies sind Bid-Kerzen-Vetos vor dem Einstieg, keine simulierten Stop- oder Zielausführungen. Die Mitte ist ein rechnerisches Ziel, kein Kursmagnet. Auch nach einem Innenschluss kann ein neuer Ausbruch folgen.
6. Eine Quotierung prüfen und festen Schutz einrichten
Prüfen Sie die erste nach C empfangene Quotierung des eigenen Symbols: innerhalb von 15 Sekunden und mit Empfangsalter von höchstens 2 Sekunden auf geprüften Uhren. Erforderlich sind handelbares Bid < Ask, Spread von höchstens 2 Pips und zugleich höchstens 0.05 × W sowie abs(Bid − C_close) ≤ 0.10 × W. Bid muss in der vorgegebenen Rückkehrzone von C bleiben. Jede nach C und vor dem Senden beobachtete Bid-Berührung des äußeren Extrems von E oder von M storniert den Kandidaten. Lehnen Sie fehlende oder widersprüchliche Daten ab; warten Sie nicht auf bessere Kurse. Senden Sie strikt vor 10:00 London.
BUY eröffnet zu Ask mit festem Bid-Stop S = E_low − 0.00010 und Ziel T = M, beide auf gültige Ticks abgerundet. SELL eröffnet zu Bid mit festem Ask-Stop S = E_high + 0.00010 + 0.00020 und Ziel T = M + 0.00020, beide aufgerundet. Die Short-Umrechnung um 2 Pips ist eine offengelegte Annahme, keine Ask-Historie oder Spreadprognose. Prüfen Sie die endgültige Preisreihenfolge und die Brokerabstände.
Im Konto darf weder eine EURUSD-Position noch eine ausstehende EURUSD-Order bestehen. Prüfen Sie Gesamtexposure, Berechtigungen, Margin, Volumen und die nachstehende Kostenprüfung. Richten Sie gültigen Stop und Ziel mit der Anfangsorder ein oder eröffnen Sie nicht. Kontrollieren Sie nach bestätigter Ausführung feste Niveaus, Verhältnis nach Kosten und Verlustbudget mit dem tatsächlichen Einstieg erneut. Fehlender Schutz oder eine verletzte Bedingung löst eine Schließungsanforderung samt Kostenerfassung aus. Eine fehlgeschlagene oder unklare Antwort verbraucht den Tag. Gleichen Sie vor jedem weiteren Schritt den Brokerzustand ab.
7. Die erfundene SELL-Abfolge lesen
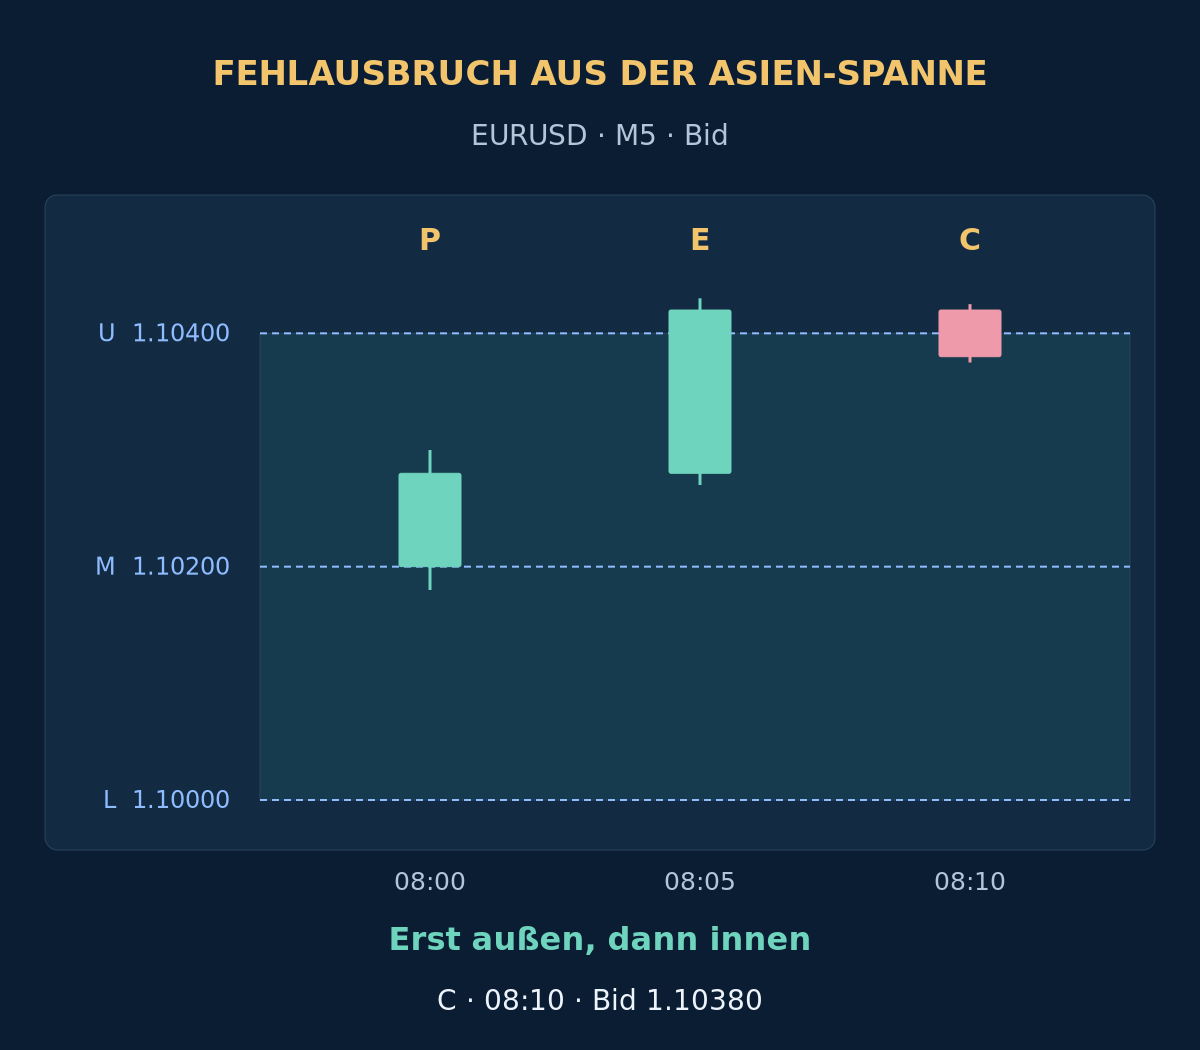
Angenommen, die gültige Referenz lautet U = 1.10400, L = 1.10000, W = 40 Pips und M = 1.10200. Die Tabelle zeigt erfundene M5-Bid-Kerzen mit Londoner Schlusszeiten am 2026-03-16, als London UTC nutzt. P schließt in der mittleren Hälfte. E schließt 2 Pips über U; ihr Hoch liegt 3 Pips über U, innerhalb der Grenzen von 10 Pips für den Schluss und 20 Pips für das Extrem. Ihre 16-Pip-Spanne ist kleiner als W.
| Londoner Schluss | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| 08:00 P | 1.10200 | 1.10300 | 1.10180 | 1.10280 |
| 08:05 E | 1.10280 | 1.10430 | 1.10270 | 1.10420 |
| 08:10 C | 1.10420 | 1.10425 | 1.10375 | 1.10380 |
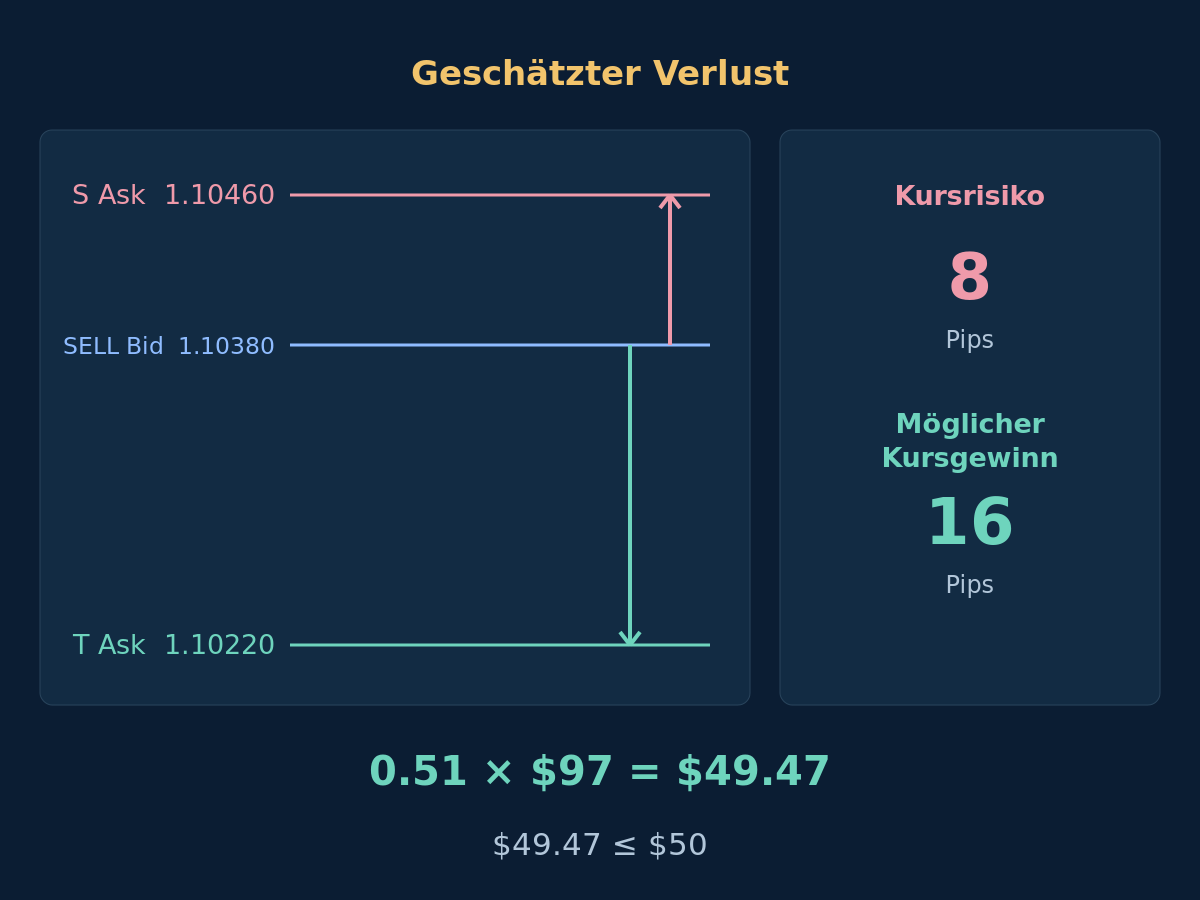
C ist bärisch, schließt in der oberen Rückkehrzone über 1.10300 und bleibt unter dem Hoch von E sowie über M. Nachrichten-, Daten- und Orderprüfungen seien erfüllt. Die erste Quotierung um 08:10:01 lautet Bid 1.10380 / Ask 1.10390, ohne zwischenzeitliche Stornierung. SELL-Ausführung zu diesem Bid ergibt S = 1.10460 und T = 1.10220: 8 Pips Risiko und 16 Pips Zielentfernung. Ein späterer Ausstieg wird nicht vorgegeben.
Läge der erste Bid stattdessen bei 1.10340 mit demselben Spread von 1 Pip, wäre die erlaubte Kursabweichung von 4 Pips noch erfüllt. Risiko und Zielentfernung wären jedoch jeweils 12 Pips. Mit den folgenden Kosten gilt Reward1 / Loss1 = $103 / $137 ≈ 0.75, also weniger als 1.25. Verwerfen Sie den späten Einstieg. Verschieben Sie das Ziel nicht zur gegenüberliegenden Kante und verkürzen Sie den Stop nicht, um künstlich Spielraum zu schaffen.
8. Kostenbereinigtes Verhältnis prüfen und Volumen abrunden
Das Beispiel nutzt illustrative Kontoequity von $10,000 und ein Verlustbudget von $50 beziehungsweise 0.5%. Zum zulässigen Kurs beträgt der geschätzte Verlust $97 je Lot. Bei 0.51 Lot sind es somit $49.47; mit dem nächsten Schritt von 0.52 Lot wären es $50.44 und damit zu viel. Dies sind Planungsannahmen, keine Risikoempfehlung oder garantierte Verlustgrenze.
Genaue Kosten, Lotrechnung und Referenzkerzen anzeigen
dSL und dTP sind positive Abstände vom ausführbaren Einstieg zu Stop und Ziel in Pips. Angenommen werden USD-Konto, 100,000 EUR je Lot, Pipwert V = $10 je Lot, gesamte zusätzliche nachteilige Ausführung s = 1 Pip je Ausgang, Round-Turn-Kommission c = $7 je Lot und Finanzierungsreserve f = $0. Gebühren skalieren linear ohne Mindestgebühr. Verwenden Sie Loss1 = (dSL + s) × V + c + f und Reward1 = (dTP − s) × V − c − f. Der in den Abständen enthaltene Spread zählt einmal. Beide Schätzungen müssen positiv sein und ungerundet Reward1 / Loss1 ≥ 1.25 erfüllen.
Hier gelten Loss1 = (8 + 1) × $10 + $7 = $97 und Reward1 = (16 − 1) × $10 − $7 = $143, somit $143 / $97 ≈ 1.47. Bei Mindestlot und Schrittweite von 0.01 ergibt floor(($50 / $97) / 0.01) × 0.01 = 0.51 Lot. Daraus folgen 0.51 × $97 = $49.47 und 0.51 × $143 = $72.93. Es sind alternative geschätzte Ausgänge, keine doppelten Gebühren oder realisierten Ergebnisse. Prüfen Sie Kontraktwerte, Umrechnung, Gebühren und Margin; ist das Mindestlot zu groß, entfällt der Trade. Siehe Handelskosten und Kontorisiko.
Zur Nachbildung wiederholen Sie R1–R6 unten viermal in Reihenfolge. Das ergibt 24 aufeinanderfolgende M15-Kerzen von 00:00 bis 06:00 UTC. Jeder Schluss geht in die nächste Eröffnung über. An diesem erfundenen Winterdatum öffnen und schließen die dazwischenliegenden M5-Kerzen von 06:00 bis 07:50 bei 1.10200, mit Hoch 1.10220 und Tief 1.10180; P öffnet anschließend um 07:55. Das reproduziert ein Preisbeispiel, keine historischen Tick-Ausführungen. Das Verhältnis nach Kosten belegt weder Rendite noch Trefferquote oder Erwartungswert.
| Referenzzeile | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| R1 | 1.10200 | 1.10300 | 1.10100 | 1.10240 |
| R2 | 1.10240 | 1.10400 | 1.10160 | 1.10320 |
| R3 | 1.10320 | 1.10360 | 1.10060 | 1.10120 |
| R4 | 1.10120 | 1.10220 | 1.10000 | 1.10080 |
| R5 | 1.10080 | 1.10240 | 1.10040 | 1.10160 |
| R6 | 1.10160 | 1.10300 | 1.10100 | 1.10200 |
9. Feste Ausstiege und Zeitlimit einhalten
Lassen Sie bestätigte S und T unverändert: kein Trailing, Einstandsnachziehen, Teilausstieg, Aufstocken zum Durchschnittspreis oder automatischer Richtungswechsel. Tatsächlich erfolgte Stop-/Zielausführungen haben Vorrang. Ist die Position um 11:00 London noch offen, fordern Sie die Schließung zum ersten handelbaren Kurs an: Bid für BUY, Ask für SELL. Ein Verbindungsabbruch verlängert die Frist nicht, kann die tatsächliche Ausführung aber verzögern. An diesem Tag gibt es keinen zweiten Kandidaten, auch nach Verlust oder unklarer Orderantwort.
Werden notwendige Kurse, Zeitzuordnung oder Kalenderabdeckung während einer offenen Position ungültig oder überschneidet ein neu ausgewähltes Nachrichtenintervall die verbleibende geplante Haltedauer, behalten Sie bestätigten Schutz bei und fordern Sie die Schließung an, sobald sie ausführbar ist. Sperren Sie Einstiege und gleichen Sie Orders nach Neustarts ab. Ein gezeichnetes Niveau oder eine gesendete Anfrage ist kein ausgeführter Ausstieg. Der EA-Filterleitfaden trennt die Mechanismen. Kurslücken, schlechtere Ausführung und geänderte Gebühren können den geschätzten Verlust übersteigen.
10. Das Umkehrmodell eigenständig testen
Spielen Sie feste M15-Referenz, P, erste E, nächste C, eintreffende Kurse, Orderantworten und Ausstiege zeitlich geordnet ab. Nutzen Sie echte historische Bid-/Ask-Ticks für seitenspezifische Auslösungen; die Short-Umrechnung ersetzt keine Ask-Historie. Klärt OHLC die Stop-/Zielreihenfolge innerhalb einer Kerze nicht, verwenden Sie feinere Daten oder kennzeichnen den Fall nach einer angekündigten konservativen Konvention als ungeklärt. Modellierte MT4-Ticks sind nicht automatisch Originalaufzeichnungen. Siehe verantwortungsvolles EA-Backtesting.
Behalten Sie abgelehnte Kandidaten und Tage ohne Trade, einschließlich ungültiger Ausgangslage, fehlgeschlagener Rückkehr, Nachrichtensperre, alter Kurse, abgelehnter Orders und Abbrüche nach Ausführung. Reservieren Sie einen späteren chronologischen Prüfzeitraum und Vorwärtstests im Demokonto. Prüfen Sie die Empfindlichkeit gegenüber Kosten, Spannenbreite, Rückkehrtiefe und saisonalen Zeitwechseln, ohne nur die beste Variante zu berichten. Vergleichen Sie Fortsetzung und Zurückweisung getrennt. Bewerten Sie Nettoergebnisse, Drawdown, Verlustserien und gemeinsames Währungsexposure. Rückkehrschluss und Mittelpunktsziel allein belegen keinen Vorteil.
- UTC-, London- und Serverzuordnung für das Datum sind geprüft.
- Alle 24 M15-Referenzkerzen und P sind gültig; feste Breite und Ausgangslage passen.
- Der aktuelle Kalender deckt die vollständige Nachrichtenregel ab.
- Die erste E erfüllt Außenschluss und Ausdehnungsgrenzen.
- Die unmittelbar nächste C kehrt ohne Veto in die richtige Zone zurück.
- Erster Kurs, feste Ausstiege und ungerundetes Verhältnis nach Kosten passen.
- Volumen, Margin und Gesamtexposure liegen im Budget; keine EURUSD-Order oder -Position sperrt den Einstieg.
- Tagesversuch, tatsächlicher Brokerzustand und Ausstieg um 11:00 werden erfasst und abgeglichen.
11. Fragen zu Fehlausbrüchen aus der Asien-Spanne
Reicht ein Docht über dem Asien-Hoch zum Verkaufen?
Nein. Die Basisversion verlangt erst einen Außenschluss E, dann einen Innenschluss der unmittelbar nächsten C in der festgelegten Zone. Eine reine Dochtzurückweisung ist ein anderes Modell. Kein Muster beweist, dass der Kurs die Mitte erreichen wird.
Darf ich mehrere Kerzen auf die Rückkehr warten?
Nicht in dieser Version. Nur die unmittelbar folgende M5-Kerze darf bestätigen. Bei späterer Rückkehr gibt es keinen Trade. Eine längere Gültigkeit verlangt eigene Regeln und Tests.
Warum UTC für die Referenz, aber Londoner Zeit für den Einstieg?
Das Modell hält die Referenz bewusst bei festen UTC-Stunden und richtet das Entscheidungsfenster an Londoner Ortszeit aus. Ihr saisonaler Bezug ändert sich. Ein ganzjährig festes UTC-Einstiegsfenster wäre ein anderes System.
Beweist ein kostenbereinigtes Verhältnis über 1.25 einen positiven Erwartungswert?
Nein. Es vergleicht nur zwei geplante Ausgangsschätzungen eines Kandidaten. Es misst weder deren Wahrscheinlichkeit noch die Häufigkeit zeitlicher Ausstiege oder die gesamte Ergebnisverteilung. Tatsächliche Kosten und Ausführungen können abweichen.
12. Quellen und Geltungsbereich
GOV.UK bestätigt die britische Zeitkonvention; MetaQuotes OrderSend dokumentiert Einstiegskurse und Orderbedingungen. Keine Quelle bestätigt diese Fehlausbruchsregeln oder deren Rentabilität. Spanne, Zeitplan, sofortige Rückkehr und Kostenschwelle sind Forschungsentscheidungen des Autors.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieses Material dient der Bildung und ist keine Anlageberatung. Vergangene oder simulierte Ergebnisse garantieren keine zukünftige Wertentwicklung.