
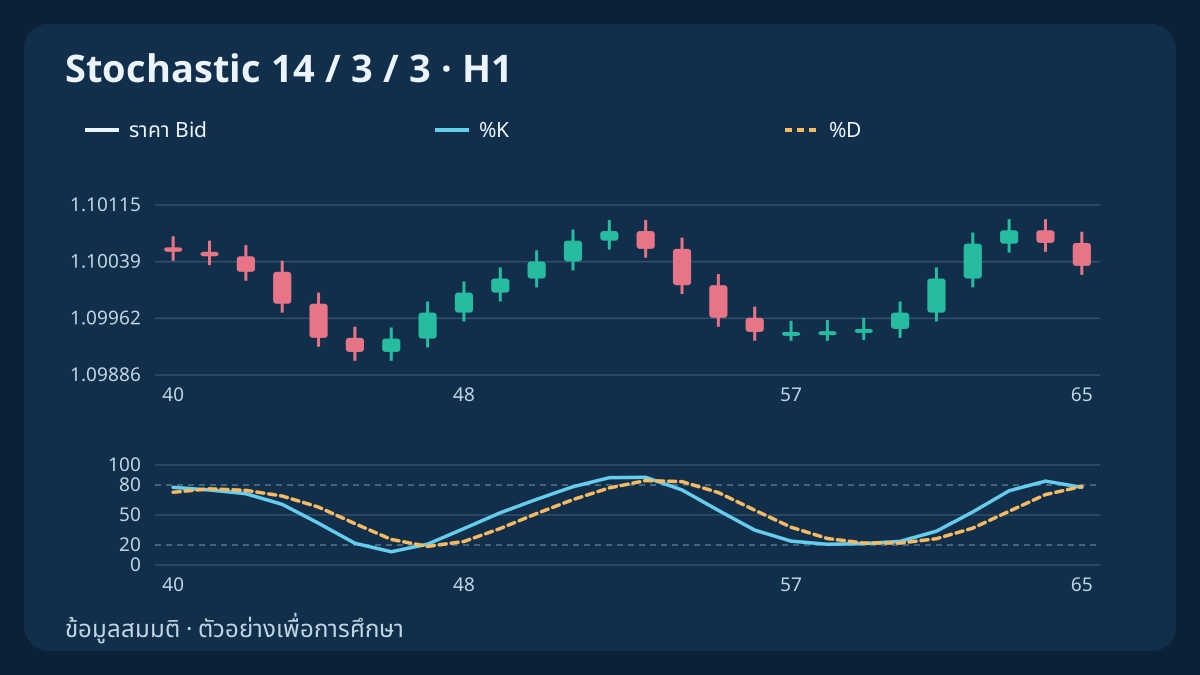
Stochastic ตอบคำถามเรื่องตำแหน่งว่า แท่งเทียนปิดอยู่ตรงไหนภายในกรอบสูงสุด–ต่ำสุดล่าสุด ค่าที่ใกล้ 100 ไม่ใช่โอกาสที่ราคาจะลง ก่อนตีความการตัดกัน ต้องระบุชุดราคา วิธีทำให้เรียบ และแท่งที่ปิดสมบูรณ์แล้ว คู่มือนี้แยกประเด็นเหล่านั้นด้วยข้อมูลสมมติที่คำนวณซ้ำได้
1. กำหนดชุดราคาและหน้าต่างคำนวณ
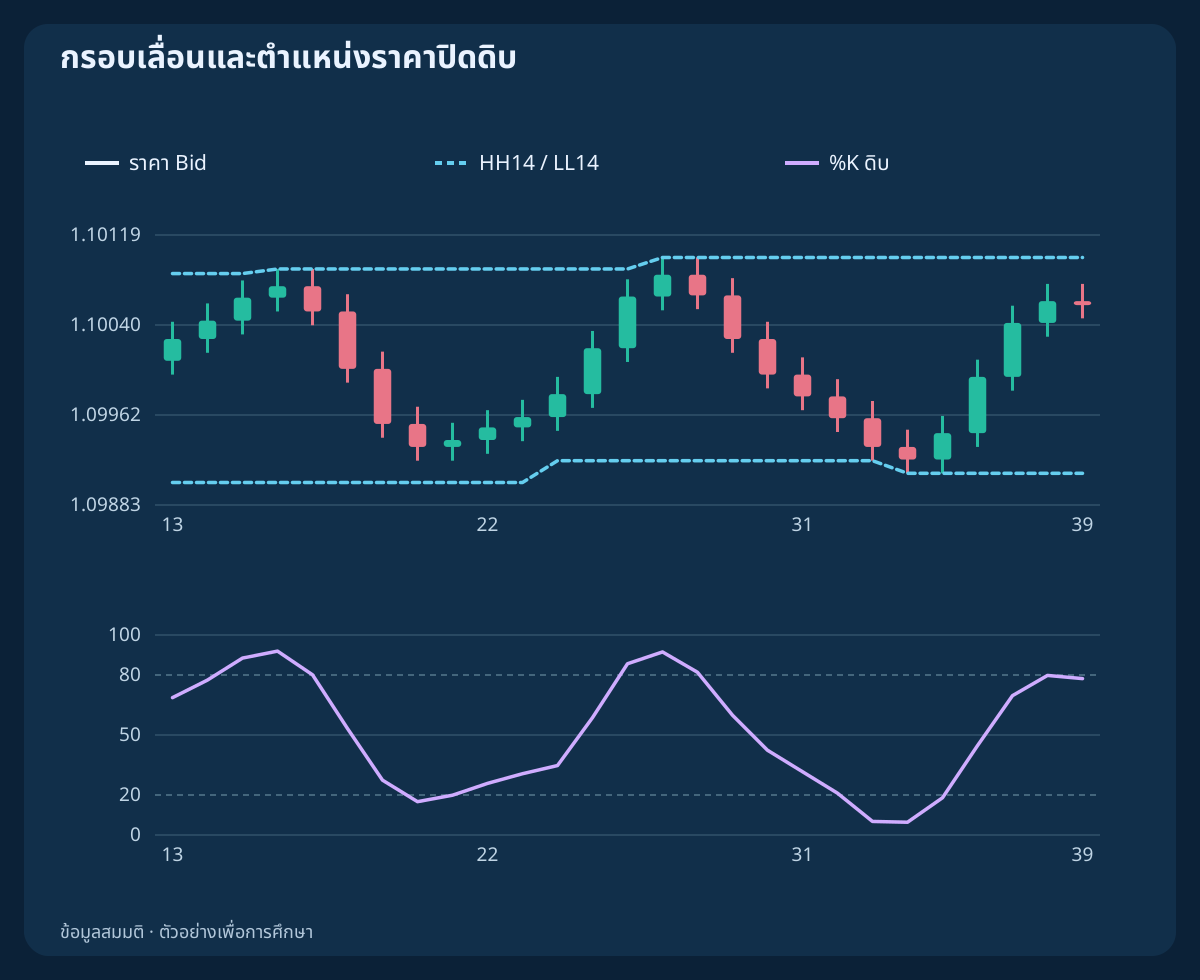
เมื่อใช้ High/Low การคำนวณรวมแท่งปัจจุบันที่ปิดแล้วกับแท่งก่อนหน้าภายในหน้าต่างที่ระบุ หาก n = 14 จะนับรวม 14 แท่ง โดยรวมแท่งที่กำลังวัดด้วย กรอบนี้ไม่ใช่แนวรับหรือแนวต้านคงที่ แต่เปลี่ยนเมื่อมีแท่งเข้าและออกจากหน้าต่าง
ตัวอย่างใช้ OHLC ฝั่ง Bid ของ H1 ที่สมมติขึ้น และดัชนีตามลำดับเวลา k = 0, 1, 2, … ราคาปิดเป็นค่าที่สังเกต ไม่ใช่ราคาเปิด BUY ที่ซื้อขายได้จริง แหล่งราคาของโบรกเกอร์ ขอบเขตเวลาแท่ง หรือการเลือก Close/Close อาจทำให้ค่าต่างกัน แม้ตั้งจำนวนคาบเท่ากัน
2. คำนวณ %K ดิบเป็นอัตราส่วนตำแหน่ง
กำหนดให้ L = min(Low, n) และ H = max(High, n) ค่าที่ยังไม่ทำให้เรียบคือ R = 100 × (Close − L) / (H − L) ถ้ากรอบถูกต้องและมีความกว้างไม่เป็นศูนย์ ราคาปิดจะอยู่ระหว่างจุดสูงสุดกับต่ำสุด อัตราส่วนจึงอยู่ระหว่าง 0 ถึง 100
ตัวอย่างคำนวณมือแยกต่างหากใช้ L = 1.1000; H = 1.1040; Close = 1.1030 จึงได้ R = 75 หมายถึงราคาปิดอยู่ที่สามในสี่ของระยะจากล่างขึ้นบน ไม่ได้หมายถึงโมเมนตัม 75 pips หรือโอกาสกลับตัว 75%
3. ระบุการตั้งค่าแบบเร็ว ช้า และเต็มให้ชัด
รูปแบบหนึ่งที่ใช้กันทั่วไปคือ K = SMA(R, s) และ D = SMA(K, d) โดย n คือความยาวกรอบ s ใช้ทำให้ %K ดิบเรียบ และ d สร้าง %D จาก %K ที่แสดง เมื่อ s = 1 ค่า K จะเท่ากับอัตราส่วนดิบ การทำให้เรียบอาจลดการแกว่งเล็กน้อย แต่ก็อาจทำให้การตัดกันช้าลงหรือรวมหลายครั้งเข้าด้วยกัน
คู่มือนี้เขียนการตั้งค่าเพื่อการศึกษาว่า (n, s, d) = (14, 3, 3) ขณะที่อาร์กิวเมนต์ iStochastic ของ MetaTrader เรียงเป็น (Kperiod, Dperiod, slowing) ในบันทึกทดสอบต้องเขียนชื่อพารามิเตอร์ ชุดราคา และวิธีเฉลี่ยด้วย คำว่าเร็ว ช้า หรือเต็มเพียงอย่างเดียวยังระบุการคำนวณไม่ครบ
4. ตรวจวิธี Slowing ของแพลตฟอร์ม
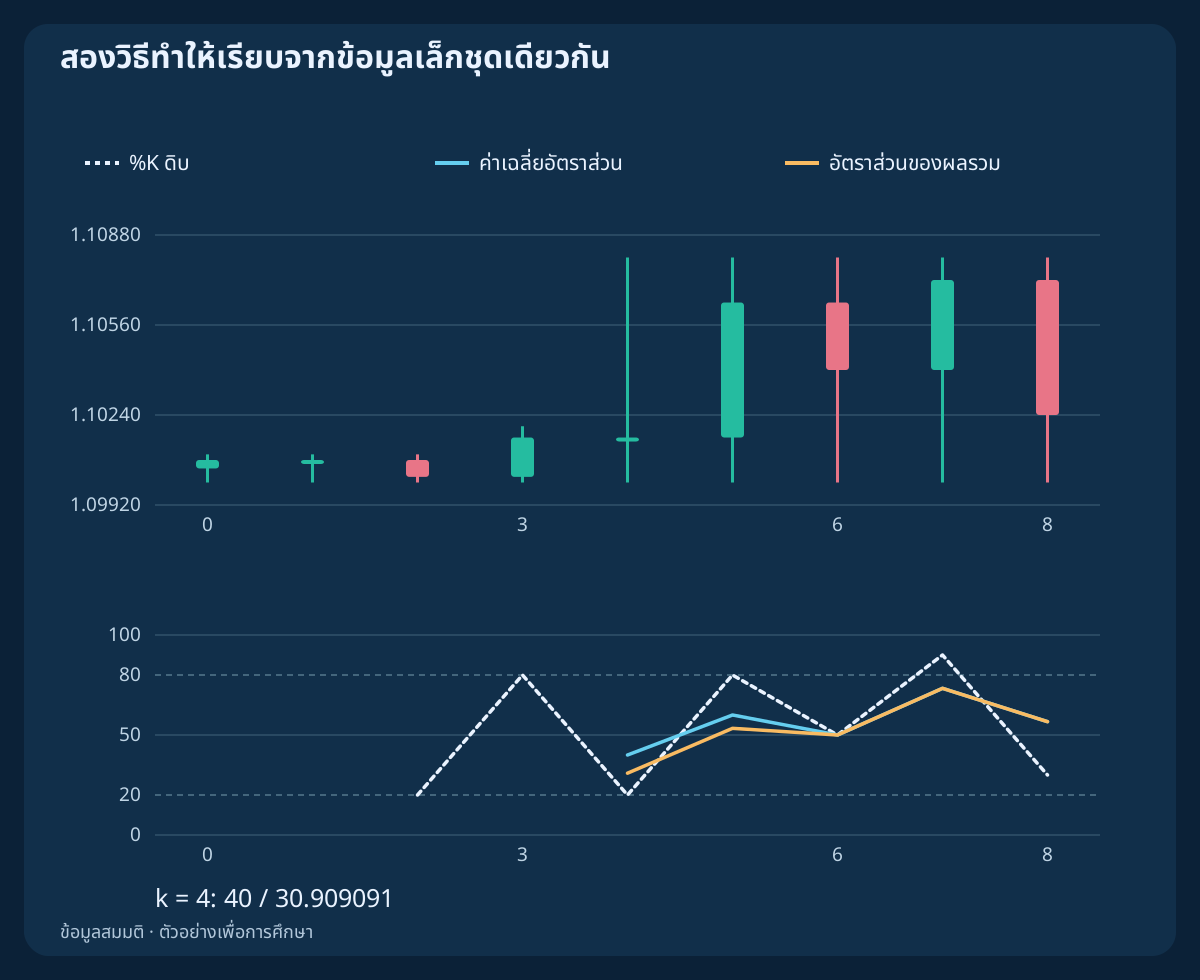
เอกสาร TradingView อธิบาย %K ว่าเป็นค่าเฉลี่ยของอัตราส่วนดิบ แต่ตัวอย่าง MT4 ที่ MetaQuotes เผยแพร่คำนวณเส้นหลักที่ทำให้เรียบด้วย K_MT = 100 × Σ(Close − L) / Σ(H − L) โดยรวม s แท่ง และแต่ละแท่งใช้กรอบเลื่อนของตนเอง วิธีนี้เท่ากับเฉลี่ยอัตราส่วนแบบถ่วงน้ำหนักตามความกว้างกรอบ ไม่ใช่ค่าเฉลี่ยเลขคณิตธรรมดา
ตัวอย่างขนาดเล็กที่ให้มาใช้ n = 3; s = 3 ณ k = 2, 3, 4 ความกว้างกรอบคือ 10, 20, 80 pips และค่าดิบคือ 20, 80, 20 ค่าเฉลี่ยธรรมดาได้ 40 แต่อัตราส่วนของผลรวมได้ 100 × 34 / 110 = 30.909091 ก่อนคาดหวังว่าค่าจะตรงกับเทอร์มินัลทุกจุด ต้องตรวจวิธีที่ติดตั้งใช้งานจริง
| k | %K ดิบ | K: SMA | K: อัตราส่วนผลรวม | D: SMA | D: อัตราส่วนผลรวม |
|---|---|---|---|---|---|
| 2 | 20.000000 | — | — | — | — |
| 3 | 80.000000 | — | — | — | — |
| 4 | 20.000000 | 40.000000 | 30.909091 | — | — |
| 5 | 80.000000 | 60.000000 | 53.333333 | — | — |
| 6 | 50.000000 | 50.000000 | 50.000000 | 50.000000 | 44.747475 |
| 7 | 90.000000 | 73.333333 | 73.333333 | 61.111111 | 58.888889 |
| 8 | 30.000000 | 56.666667 | 56.666667 | 60.000000 | 60.000000 |
5. ระบุกรอบศูนย์และค่าที่ขาดอย่างชัดเจน
หาก H − L = 0 ราคาทั้งหมดในหน้าต่างเท่ากัน อัตราส่วนตำแหน่งจึงไม่มีตัวหารที่นิยามได้ CSV อ้างอิงจะเว้นช่องว่างไว้ ในวิธีทำให้เรียบเพื่อการศึกษาทั้งสองแบบ หากหน้าต่างมีค่าดิบที่นิยามไม่ได้ ผลก็ถือว่าไม่พร้อมใช้ นี่เป็นข้อตกลงการวิจัยที่ระบุไว้ล่วงหน้า
แพลตฟอร์มอาจใช้ค่าทดแทนต่างออกไป ตัวเลขที่แสดงจึงไม่ได้พิสูจน์ว่าหน้าต่างราคาแบนมีข้อมูลที่เป็นประโยชน์ อย่าเติมค่าที่ขาดด้วย 0 หรือ 50 เพื่อสร้างเหตุการณ์ และอย่าเชื่อมข้อมูลคนละฝั่งของช่องว่างราวกับเป็นแท่งปิดที่ติดกัน
6. ใช้ประวัติให้เพียงพอก่อนเปรียบเทียบเส้น
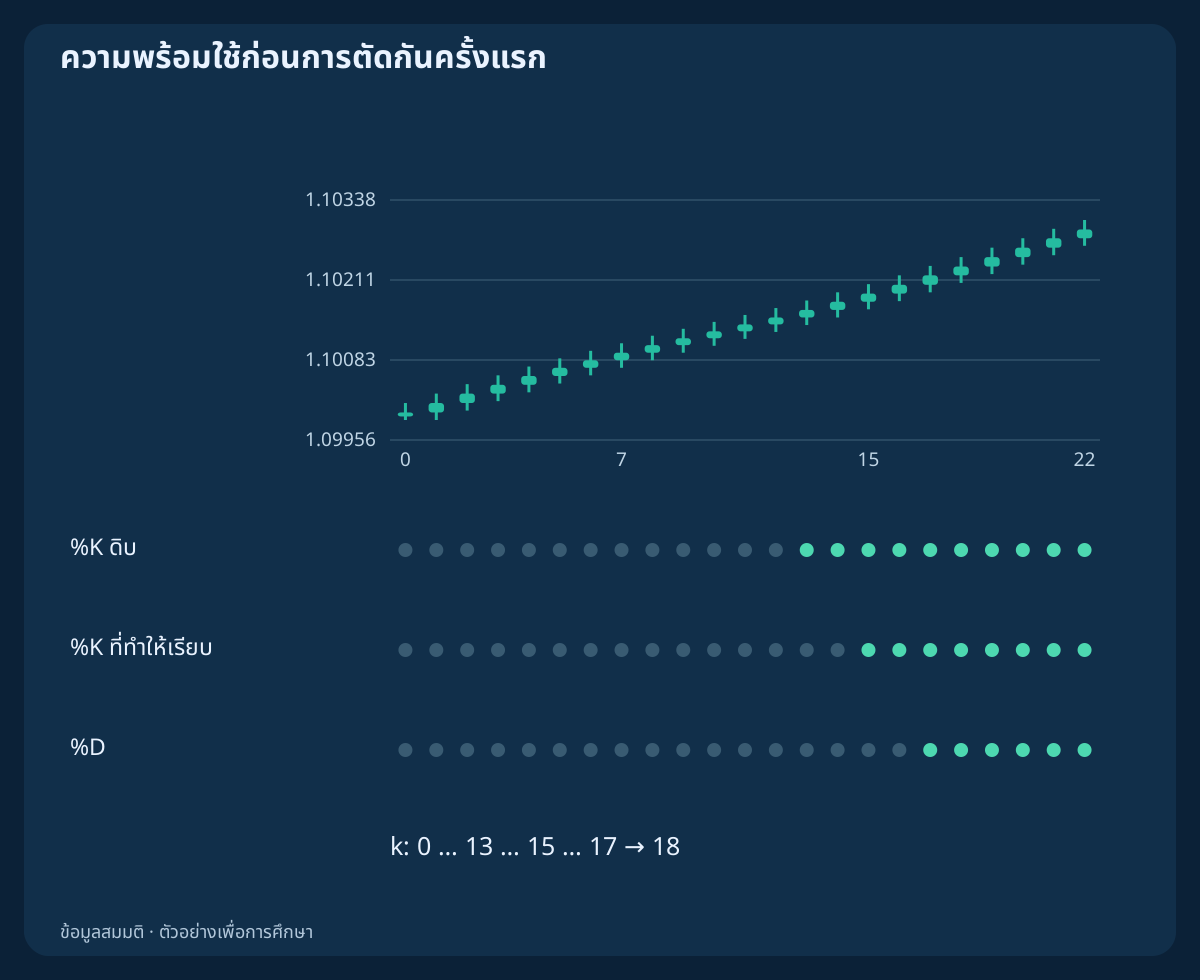
เมื่อเริ่มดัชนีที่ศูนย์ ค่าดิบแรกจะเกิดที่ k = n − 1 ค่า K ที่ทำให้เรียบแรกที่ k = n + s − 2 และ D แรกที่ k = n + s + d − 3 โดยกรอบที่จำเป็นต้องถูกต้องทั้งหมด นี่คือกฎความพร้อมใช้ของข้อมูล ไม่ใช่คำรับรองว่าจะเกิดสัญญาณซื้อขาย
สำหรับรูปแบบ 14/3/3 ที่กำหนดไว้ ค่าแรกเกิดที่ k = 13, 15, 17 การตัดกัน K/D ครั้งใหม่ต้องใช้ข้อมูลที่พร้อมใช้สองคู่ซึ่งติดกัน ดังนั้นดัชนีแรกที่เป็นไปได้คือ k = 18 การพบ K เหนือ D เป็นครั้งแรกที่มีข้อมูล ไม่ได้แปลว่าเพิ่งสังเกตการตัดกันครั้งใหม่
7. อ่าน 20/80 เป็นสถานะภายใต้บริบท
เงื่อนไข K > 80 และ K < 20 อธิบายโซน โดยบอกตำแหน่งของค่าปิดที่ผ่านการทำให้เรียบ ไม่ได้สั่งให้เปิดสถานะ การเทรดในกรอบยังต้องมีขอบเขตราคาที่กำหนดก่อน ส่วนการตามแนวโน้มยังต้องมีคำอธิบายโครงสร้างราคาที่เป็นอิสระ
การเข้าสู่โซนบนต่างจากการคงอยู่ในโซนนั้น การผ่านระดับขึ้นไปครั้งใหม่เขียนได้ว่า K[t−1] ≤ 80 ∧ K[t] > 80 ส่วนการออกจากโซนก็เป็นอีกเหตุการณ์ ต้องกำหนดวิธีเปรียบเทียบและกรณีเท่ากันไว้ ไม่ใช่เปลี่ยนการตีความหลังเห็นแท่งถัดไป
8. เข้าใจว่าค่าสุดขั้วอาจคงอยู่ในแนวโน้ม
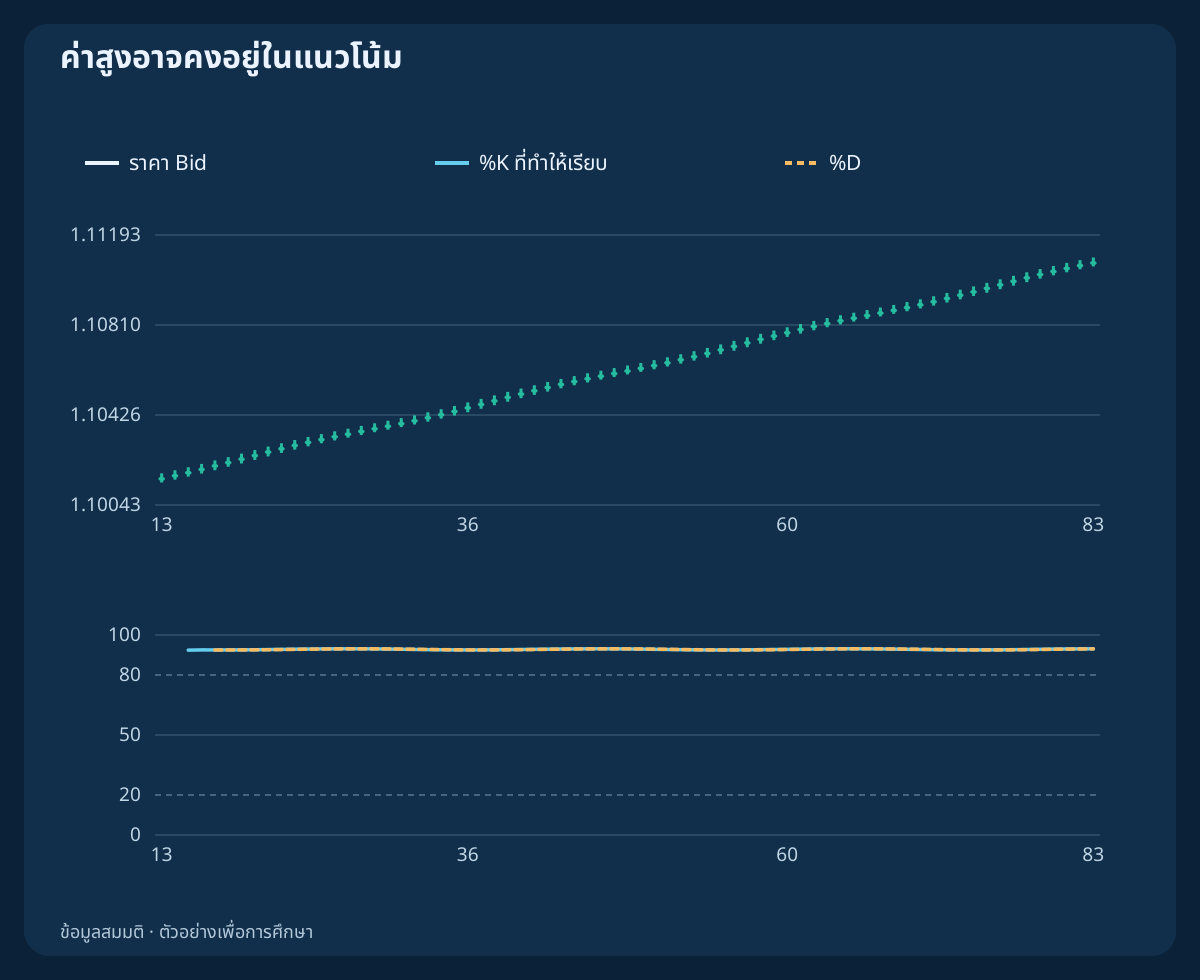
ในประวัติขาขึ้นสมมติ K อยู่เหนือ 80 ต่อเนื่อง 69 ค่าที่พร้อมใช้ เพราะราคายังปิดใกล้ส่วนบนของกรอบเลื่อนที่สูงขึ้น หากตีความทุกค่าเป็นสัญญาณขาย จะกลายเป็นการเปลี่ยนสถานะเชิงพรรณนาให้เป็นกฎกลับตัวที่ไม่มีหลักฐาน
กราฟนี้เป็นตัวอย่างค้านการเข้าอัตโนมัติเพราะซื้อมากเกินไป ไม่ใช่หลักฐานว่าซื้อเมื่อค่าสุดขั้วแล้วได้กำไร การกลับตัวยังเกิดได้ แต่โซนของออสซิลเลเตอร์เพียงอย่างเดียวไม่กำหนดเวลา ราคาเปิดจริง จุดหยุดขาดทุน หรือทางออก ข้อจำกัดเดียวกันใช้กับค่าต่ำที่ยืดเยื้อในตลาดขาลง
9. แยกการตัดกัน K/D ใหม่ออกจากสถานะต่อเนื่อง
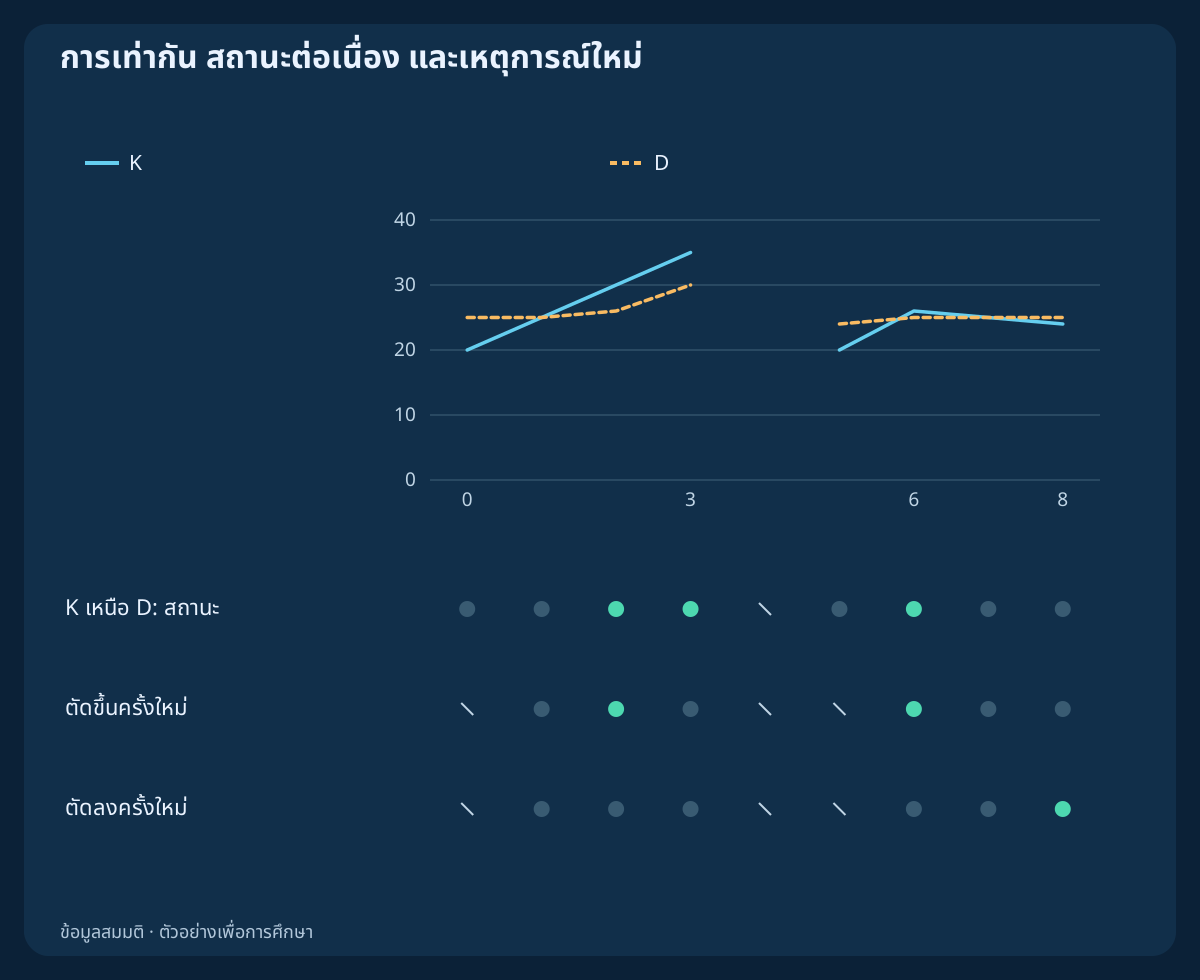
สำหรับข้อมูลจากแท่งที่ปิดแล้วและติดกัน นิยามการตัดขึ้นเป็น K[t−1] ≤ D[t−1] ∧ K[t] > D[t] และการตัดลงเป็น K[t−1] ≥ D[t−1] ∧ K[t] < D[t] ตามนิยามนี้ การเท่ากันในปัจจุบันยังไม่ใช่การตัดกัน ต้องใช้ค่าก่อนปัดเศษ เพราะตัวเลขบนจอที่ดูเท่ากันอาจมีส่วนต่างเล็กน้อย
ตารางเหตุการณ์อิสระมีทั้งการเท่ากัน สถานะ K เหนือ D ต่อเนื่อง และข้อมูลที่หายไปหนึ่งคู่ โดยพบการตัดขึ้นเฉพาะ k ∈ {2, 6} และการตัดลงที่ k = 8 นี่คือค่าของเส้นที่ให้ไว้เพื่อทดสอบเงื่อนไข ไม่ใช่แบ็กเทสต์ OHLC หรือประวัติคำสั่งที่แต่งขึ้น
10. สังเกตการเปลี่ยนค่าทั้งที่ราคาปิดคงเดิม
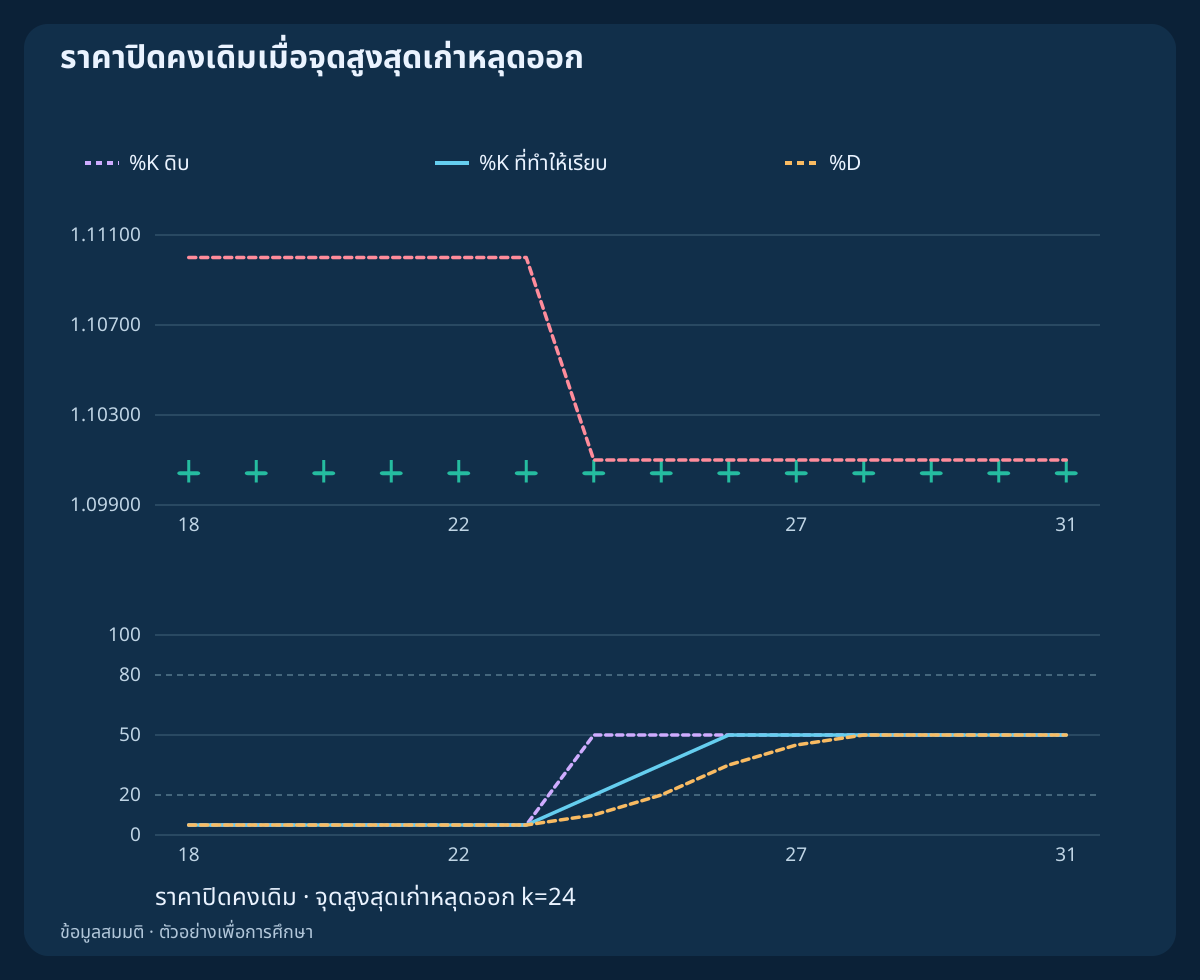
ในประวัติที่จุดสูงสุดเก่าหลุดจากหน้าต่าง ราคาปิด Bid ทุกแท่งคือ 1.10050 จุดสูงสุดที่ดัชนี 10 ยังอยู่ในหน้าต่าง 14 แท่งถึง k = 23 และหลุดออกที่ k = 24 ค่าดิบเปลี่ยน 5 → 50 ทั้งที่ราคาปิดไม่ได้สูงขึ้น
K ที่ทำให้เรียบจึงเคลื่อนตาม 5 → 20 → 35 → 50 การคำนวณถูกต้อง เพราะตัวหารเปลี่ยนเมื่อจุดสุดขั้วเดิมหลุดออก แต่นี่ไม่พิสูจน์แรงซื้อใหม่ ตรวจจุดสูงสุดต่ำสุดที่เลื่อนตามเวลาและราคาก่อนตีความการหันของเส้นว่าเป็นการเร่งตัว
11. เปรียบเทียบการตั้งค่าบนช่วงข้อมูลร่วมกัน
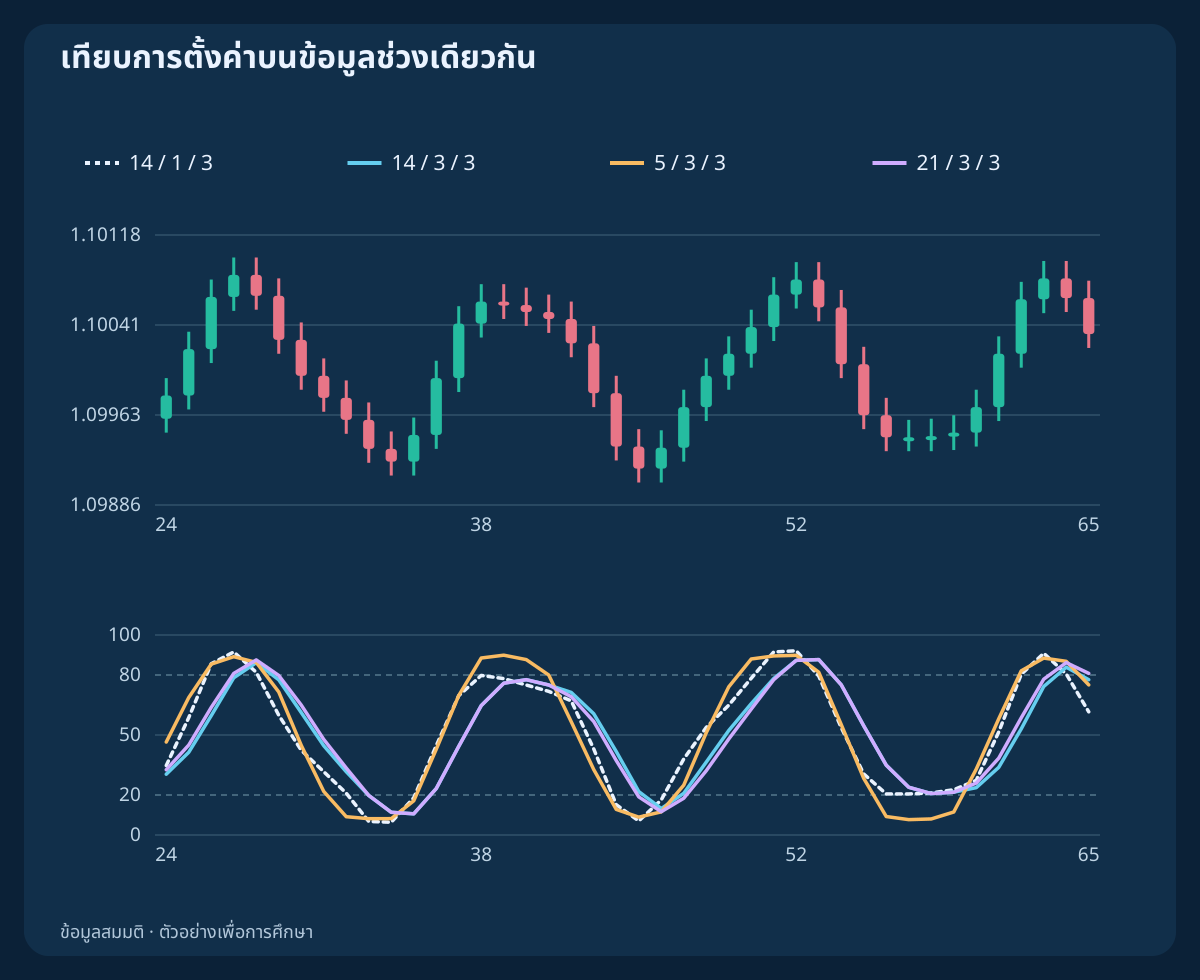
กรอบสั้นลงหรือการทำให้เรียบน้อยลงอาจสร้างจุดเปลี่ยนต่างกัน แต่เส้นที่ขยับมากกว่าไม่ได้เป็นสัญญาณที่ดีกว่าโดยอัตโนมัติ เปลี่ยนทีละตัว โดยเริ่มจาก s ขณะคง n และ d แล้วเปลี่ยน n ขณะคง s และ d ต้องกันช่วงประเมินผลออกจากการเลือกพารามิเตอร์
กราฟเปรียบเทียบใช้ประวัติการแกว่งชุดเดียวกันกับ (14, 1, 3), (14, 3, 3), (5, 3, 3), (21, 3, 3) และเริ่มที่ k = 24 ซึ่ง D ของทุกชุดพร้อมใช้แล้ว ให้นับเหตุการณ์จากข้อมูลชุดเดียวกัน และใช้สมมติฐานต้นทุนเหมือนกันหากนำไปทดสอบกลยุทธ์ภายหลัง
12. แยก Divergence, RSI และ Stochastic RSI
Stochastic ปรับตำแหน่งราคาให้เป็นสัดส่วนในกรอบเลื่อน RSI เปรียบเทียบการเปลี่ยนแปลงขึ้นและลงที่ทำให้เรียบ ส่วน Stochastic RSI นำค่า RSI มาปรับเป็นสัดส่วนในกรอบของ RSI เอง ทั้งสามจึงใช้แทนกันไม่ได้ การเห็นตรงกันของการแปลงราคาชุดเดียวกันที่สัมพันธ์กัน ไม่ใช่การยืนยันอิสระโดยอัตโนมัติ
การเปรียบเทียบ Divergence ต้องกำหนดสวิงราคาและเวลาที่ทราบได้ด้วย จุดกลับที่ต้องรออีกสองแท่งยืนยันย่อมยังไม่ทราบในแท่งของจุดนั้น บันทึกว่าแต่ละสวิงยืนยันเมื่อใด ความไม่สอดคล้องของออสซิลเลเตอร์เพียงอย่างเดียวไม่ให้จุดเข้าที่ทันเวลา และไม่ป้องกันแนวโน้มเดินหน้าต่อ
13. ใช้แท่งปิดและฝั่งราคาที่ถูกต้อง
แท่งที่ยังสร้างอยู่เปลี่ยน Close, High, Low และเส้นทั้งสองได้ การตัดกันระหว่างแท่งอาจหายก่อนปิด ในระบบอัตโนมัติให้แยกบัฟเฟอร์แท่งปัจจุบัน shift = 0 ออกจากบัฟเฟอร์แท่งปิดล่าสุด shift = 1 และอ่านสองเส้นให้ตรงกับแท่งเดียวกัน
เช่น ณ 10:05 UTC แท่ง H1 ช่วง 10:00–11:00 UTC ยังไม่เสร็จ ขอบเขต H1 ที่ปิดล่าสุดคือ 10:00 UTC การตัดสินใจในกรอบเวลาต่ำกว่าใช้ราคาปิดในอนาคตของ H1 นั้นไม่ได้ และอินดิเคเตอร์ที่คำนวณจาก Bid ก็ไม่ได้ลบต้นทุน Ask ตอนเปิด BUY หรือปิด SELL
14. แยกเหตุการณ์อินดิเคเตอร์ออกจากต้นทุนเทรด
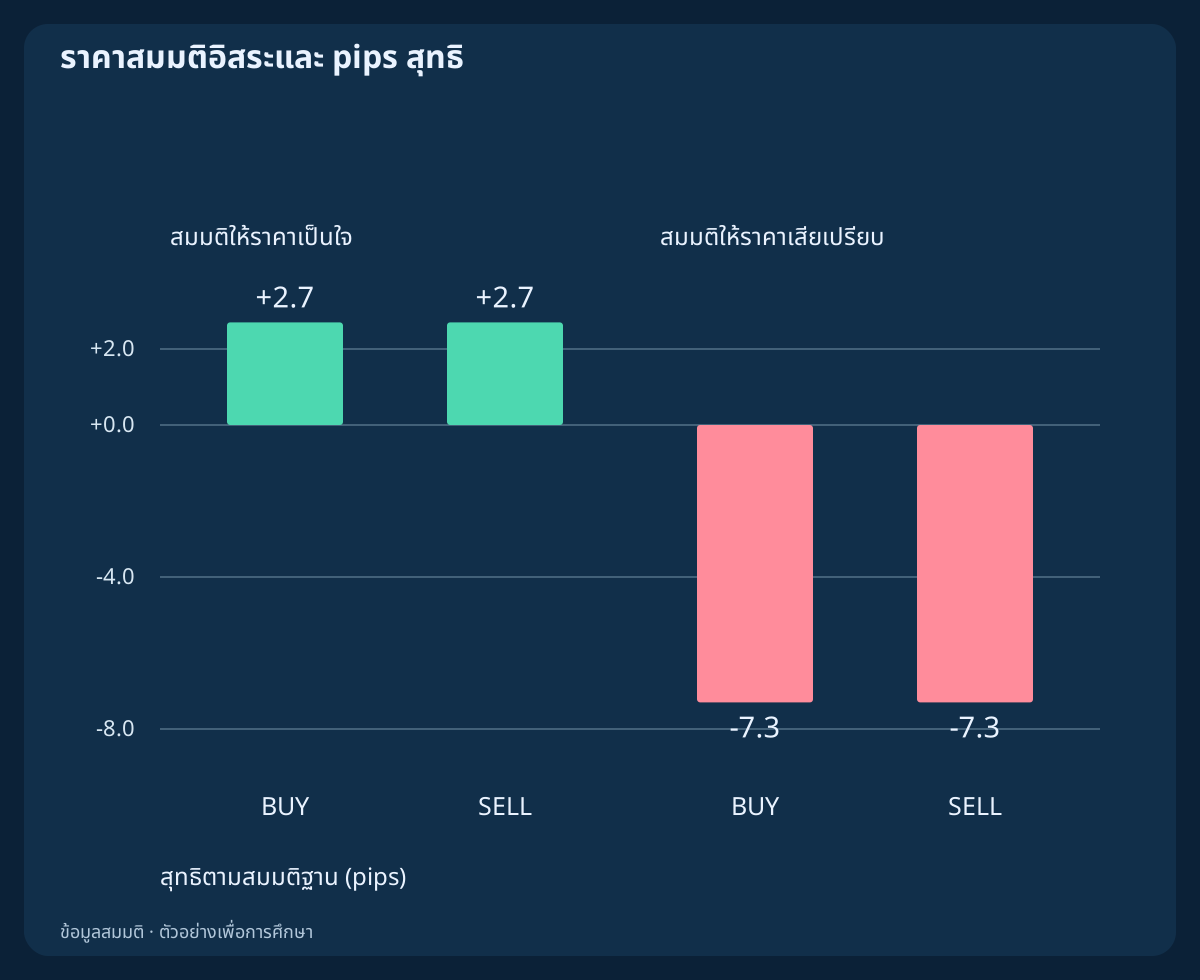
สี่สถานการณ์ราคาเป็นสมมติฐานอิสระ ไม่ใช่การเทรดที่เกิดจากกราฟอินดิเคเตอร์ แต่ละกรณีใช้การเคลื่อนที่ขั้นต้นของ Bid อ้างอิง ±5 pips สเปรด 1.2 pips สลิปเพจเสียเปรียบขาเข้าและออก 0.3 + 0.2 pips และค่าคอมมิชชันไปกลับ 0.6 pips สเปรดรวมอยู่ในฝั่งราคาที่ซื้อขายแล้ว อย่าหักซ้ำสองครั้ง
BUY กรณีได้เปรียบเข้าที่ 1.10015 และปิดที่ 1.10048 ได้ 3.3 pips ก่อนคอมมิชชัน และสุทธิ 2.7 pips SELL แบบสะท้อนกันก็สุทธิ 2.7 pips กรณีเสียเปรียบสุทธิ −7.3 pips ตัวอย่างแสดงเฉพาะเลขต้นทุน ไม่ได้พิสูจน์อัตราชนะ ผลตอบแทนคาดหวัง หรือความได้เปรียบที่ทำได้จริง
15. คำนวณซ้ำก่อนตีความสัญญาณ
CSV แรกมี OHLC H1 สมมติ 253 แถว ครอบคลุมขาขึ้น การแกว่ง การหลุดของจุดสูงสุดเดิม ประวัติแบนทั้งหมด และตัวอย่างเล็กแบบ 3 แท่งที่แยกไว้ คอลัมน์เก็บทั้งสองวิธี การตั้งค่าหลายชุด และสถานะความพร้อมใช้ ช่องว่างหมายถึงไม่มีค่า ไม่ใช่ศูนย์
ไฟล์ที่สองมีค่าคู่ K/D ที่ให้มา 9 คู่ เพื่อทดสอบการเท่ากันและข้อมูลขาด ส่วนไฟล์ที่สามมีสถานการณ์ราคาสมมติอิสระ 4 กรณี คำนวณจุดสูงสุดต่ำสุดและการทำให้เรียบก่อนเปรียบเทียบเหตุการณ์ แยกตัวอย่าง n=3 ออกจากกราฟหลัก n=14 และอย่าถือประวัติที่สร้างขึ้นเป็นหลักฐานจากตลาดจริง
ดาวน์โหลด OHLC H1 สมมติและการทำให้เรียบสองวิธี (CSV)
16. ประเมินกลยุทธ์เต็มรูปแบบแยกต่างหาก
กลยุทธ์ที่ทดสอบได้ต้องกำหนดตลาด กรอบเวลา ลำดับเหตุการณ์ ราคาแรกที่อนุญาตให้ส่งคำสั่ง เงื่อนไขยกเลิก ขนาดสถานะ จุดหยุด ทางออก และต้นทุน ระบุการจัดการสัญญาณเก่า แกปราคา และค่าที่ไม่พร้อมใช้ก่อนวัดผล คู่มืออินดิเคเตอร์ไม่อาจแทนการตัดสินใจเหล่านี้
เมื่อตรวจระบบจริง ให้ใช้ข้อมูล Bid/Ask ย้อนหลังที่เป็นตัวแทน ชุดประเมินที่ไม่เคยใช้เลือก และการติดตามไปข้างหน้า รายงานดรอดาวน์ การส่งคำสั่งเสียเปรียบ และความไวต่อพารามิเตอร์ควบคู่ผลตอบแทน เป้าหมายคืออ่านค่าให้คำนวณซ้ำได้ ไม่ใช่อ้างว่าชุดตั้งค่าหรือการตัดกันหนึ่งแบบดีที่สุดเสมอ
คำถามที่พบบ่อย
Stochastic เหนือ 80 หมายถึงควรขายหรือไม่
ไม่ใช่ ค่านี้อยู่สูงเมื่อเทียบกับกรอบเลื่อนล่าสุด และอาจอยู่ต่อเนื่องระหว่างราคาขึ้น การเข้ากลับตัวต้องมีกฎราคาและการส่งคำสั่งอื่นที่ทดสอบได้
14, 3 และ 3 หมายถึงอะไร
ต้องดูชื่อพารามิเตอร์ ในคู่มือนี้ n=14 คือความยาวกรอบ s=3 ทำให้ K เรียบ และ d=3 สร้าง D ส่วน MetaTrader เรียงคาบ K คาบ D แล้ว Slowing
เหตุใด MetaTrader กับ TradingView จึงให้ค่าต่างกันได้
สูตรที่เผยแพร่อาจใช้ค่าเฉลี่ยของอัตราส่วนหรืออัตราส่วนของผลรวมต่างกัน รวมถึงชุดราคา ข้อมูลโบรกเกอร์ ขอบเขตแท่ง และวิธีเฉลี่ยที่ต่างกัน
การตัดกันบนแท่งปิดรับประกันผลหรือไม่
ไม่รับประกัน การปิดแท่งเพียงกำหนดเวลาที่ทราบค่านั้น ไม่ได้พิสูจน์ความสามารถพยากรณ์ ราคาที่ส่งคำสั่งได้เหมาะสม หรือกำไรของกลยุทธ์
ราคาปิดคงเดิมแต่ออสซิลเลเตอร์ขึ้นได้หรือไม่
ได้ จุดสูงสุดเก่าที่ออกจากหน้าต่างอาจทำให้กรอบแคบลงและอัตราส่วนตำแหน่งสูงขึ้น CSV แสดงการเปลี่ยนนี้โดยไม่เพิ่มราคาปิด
ควรทำอย่างไรเมื่อกรอบกว้างเป็นศูนย์
บันทึกว่าไม่มีค่าภายใต้ข้อตกลงการวิจัยที่ชัดเจน แล้วตรวจวิธีทดแทนของแพลตฟอร์มแยกต่างหาก อย่าเติมอัตราส่วนที่นิยามไม่ได้อย่างเงียบ ๆ เพื่อใช้เป็นสัญญาณ
แหล่งข้อมูลและหมายเหตุการศึกษา
แหล่งปฐมภูมิสองแห่งอธิบายวิธีคำนวณที่ TradingView และ MetaQuotes MT4 เผยแพร่ ประวัติสมมติ กฎความพร้อมใช้ ตัวอย่างค้าน และราคาสมมติเป็นการคำนวณเพื่อการศึกษาที่จัดทำขึ้นเอง ต้องตรวจการทำงานของแพลตฟอร์มที่ติดตั้งแยกต่างหาก
- TradingView: สูตร Stochastic และพารามิเตอร์ทำให้เรียบ
- MetaQuotes: สูตรและซอร์ส Stochastic MT4 ที่เผยแพร่
คู่มือเพื่อการศึกษา ใช้ OHLC สมมติและราคาสมมติอิสระ ไม่ใช่แบ็กเทสต์ตลาดจริง คำสั่งที่สังเกตได้ ความได้เปรียบที่วัดแล้ว หรือการรับประกันผล