
ความแข็งแกร่งของ ADX ช่วยการตัด DI ใหม่หรือไม่ เราตรึงกฎก่อนจำลองราคา USD/JPY มกราคม–กุมภาพันธ์ 2024 เมื่อตั้งต้นทุนสมมติ 1.2 pip แบบ ADX≥25 มี 7 ธุรกรรม รวม −3.616221R แบบควบคุมมี 13 รวม −7.182880R ตัวกรองลดการขาดทุนในตัวอย่างนี้ แต่ทั้งสองแบบยังไม่พิสูจน์ความได้เปรียบ
1. คำถามที่การจำลองนี้ทดสอบ
เปรียบเทียบการตัด DI ใหม่เพียงอย่างเดียวกับการตัดเดียวกันที่ต้องมี ADX(14)≥25 ทั้งสองแบบเป็นการจำลองอิสระ เริ่มดัชนี 27 ใช้กฎความเสี่ยงและออกเหมือนกัน ถือได้ครั้งละหนึ่งสถานะ กำหนดคาบ เกณฑ์ ความเสี่ยง เวลาถือสูงสุด และต้นทุนก่อนเริ่มครั้งแรก ไม่ได้ค้นหาพารามิเตอร์ที่ดีที่สุด
2. ราคาจริง ขอบเขตกลุ่ม และการเตรียมข้อมูล
แหล่งข้อมูลมี 61 972 ระเบียนนาที USD/JPY ทศนิยมสองตำแหน่งจาก 60 ไฟล์รายวัน Forexite แปลง CET ฤดูหนาวเป็น UTC จัดกลุ่มใน (จบ−4h,จบ] สิ้นสุดที่00:00, 04:00, 08:00, 12:00, 16:00 และ 20:00 UTC มีกลุ่ม H4 จำนวน 266 รวม 17 กลุ่มสั้นหรือข้อมูลเบาบาง ไม่เติมราคาที่ขาด
การจำลองใช้ 61 792 ระเบียนถึง 2024-02-29 20:00 UTC ตัดส่วนหลังที่ขอบข้อมูลออก DI เริ่มใช้ได้ที่ดัชนี 14 และ ADX ที่27 ทั้งสองแบบรอถึง 27 แม้แบบควบคุมไม่ต้องกรองความแข็งแกร่ง ขอบ H4 ของโบรกเกอร์อาจต่างกัน
หนึ่ง pip เท่ากับ0.01 JPY ต่อ USD ราคาเดิมมีทศนิยมสองตำแหน่ง ส่วน point ของแพลตฟอร์มอาจใช้ข้อตกลงต่างกัน
3. คำนวณ DMI และระบุการตัดใหม่
Up=High ปัจจุบัน−High ก่อนหน้า; Down=Low ก่อนหน้า−Low ปัจจุบัน กำหนด +DM=Up เฉพาะเมื่อ Up>0 และ Up>Down; −DM=Down เฉพาะเมื่อ Down>0 และ Down>Up มิฉะนั้นเป็นศูนย์ การขยายบวกเท่ากันทำให้ DM ทั้งคู่เป็นศูนย์ TR=max(High−Low, |High−Close ก่อนหน้า|, |Low−Close ก่อนหน้า|)
ที่ดัชนี 14 เริ่มผลรวมปรับเรียบ TR และ DM ด้วยช่วงเปลี่ยน1–14 จากนั้น S=S ก่อนหน้า−S ก่อนหน้า/14+ค่าใหม่ +DI=100×+DM ปรับเรียบ/TR ปรับเรียบ และ −DI เช่นเดียวกัน ถ้าผลรวม TR เป็นศูนย์ DI ทั้งคู่เป็นศูนย์ ซื้อเมื่อ +DI ก่อนหน้า≤−DI ก่อนหน้า และ +DI ปัจจุบัน>−DI ปัจจุบัน ขายกลับเครื่องหมาย ความเท่ากันปัจจุบันยังไม่ใช่การตัด
+DI = 100 × WilderSum(+DM) / WilderSum(TR)
−DI = 100 × WilderSum(−DM) / WilderSum(TR)
Long: previous +DI ≤ −DI; current +DI > −DI
Short: previous +DI ≥ −DI; current +DI < −DI
Filter: current ADX(14) ≥ 25
4. ตรวจ ADX ณ จุดสิ้นสุดการตัด
DX=100×|+DI−−DI|/(+DI+−DI) หากตัวหารเป็นศูนย์ให้ศูนย์ เริ่ม ADX ที่ดัชนี 27 ด้วยค่าเฉลี่ย DX[14..27] แล้วใช้ (ADX ก่อนหน้า×13+DX ปัจจุบัน)/14 ไม่ปัดเศษภายใน แสดงหกตำแหน่ง การเลื่อนไม่เริ่มการปรับเรียบใหม่ แพลตฟอร์มอาจตั้งต้นต่างกัน
แบบกรองต้องมี ADX ปัจจุบัน≥25 ทั้งสองทิศ ความเท่ากันผ่าน ไม่ต้องเพิ่มขึ้นหรือตัด25 ในกลุ่มเดียวกัน ถ้าไม่ผ่าน ณ การตัด DI ให้ทิ้ง ไม่เข้าช้าเพียงเพราะ ADX สูงกว่า 25 ภายหลัง ไม่เพิ่ม EMA การย่อกลับ รูปแบบราคา หรือการทะลุจุดสุดขั้ว
ADX วัดความไม่สมดุลทิศทางที่ปรับเรียบ ไม่ได้หมายถึงขาขึ้น อาจยังสูงเมื่อ DI สลับข้าง ตารางถือสถานะของแต่ละแบบเป็นอิสระ รายการกรองไม่จำเป็นต้องเป็นส่วนย่อยของควบคุม จับคู่ด้วยเวลาสัญญาณ ไม่ใช่เลขแถว
5. เข้าที่นาทีถัดไปซึ่งมีข้อมูลและตรึงความเสี่ยง
เมื่อกลุ่มสัญญาณสิ้นสุด แบบนั้นต้องไม่มีสถานะค้าง เข้าโดยใช้ Open ของนาทีแรกที่พบจริงซึ่งอยู่หลังเวลาสิ้นสุดอย่างเคร่งครัด และห่างไม่เกินห้านาที สัญญาณเก่าถูกทิ้ง ไม่ต่อคิวรอกลุ่มอื่น สัญญาณที่เกิดระหว่างถือสถานะถูกปฏิเสธ แม้สถานะนั้นจะปิดในนาทีถัดไป
ATR(14) ของ Wilder เริ่มที่ดัชนี 14 ด้วยค่าเฉลี่ย TR[1..14] แล้วใช้ (ATR ก่อนหน้า×13+TR ปัจจุบัน)/14 ความเสี่ยงเริ่มต้น=ceil(1.5×ATR ใน pip) ปัดขึ้นเป็น pip เต็มบนกริดเดิมสองทศนิยม ตรึงเมื่อสัญญาณจบ ตั้ง stop1R และเป้า2R จาก Open นาทีถัดไป ไม่มี trailing หรือเลื่อนคุ้มทุน
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. จัดการช่องว่าง การแตะระดับ และระยะถือ
ในแต่ละนาที หาก Open เลยสต็อปให้ออกที่ Open นั้น หาก Open เลยเป้าหมายให้ออกที่เป้าหมายโดยไม่เพิ่มผลจากช่องว่างที่ได้เปรียบ จากนั้นหากครบระยะถือให้ออกที่ Open มิฉะนั้นตรวจ High กับ Low การแตะนับว่าถึงระดับ และหากแตะทั้งสองในนาทีเดียวให้สมมติสต็อปก่อน นาทีที่เข้าก็นับตามกฎนี้ด้วย เวลาสต็อปหรือเป้าหมายระบุบันทึกนาที ไม่ใช่วินาทีจับคู่คำสั่งที่สังเกตจริง
เวลาสิ้นสุดคือช่วงนาทีแรกที่พบจริงหลังจุดจบ H4 ลำดับที่หกถัดจากสัญญาณอย่างเคร่งครัด หกกลุ่มที่มีข้อมูลอาจกินเวลาจริงเกิน 24 ชั่วโมงเมื่อผ่านช่วงตลาดปิด หากยังถือถึงขอบเขตการศึกษา ให้ออกที่ Close ของนาทีสุดท้ายที่รวมไว้และทำเครื่องหมาย sample_end ตัวอย่างนี้ไม่มีการออกดังกล่าวและไม่มีนาทีแตะสองระดับ ไม่ใช้การออกตามสัญญาณ การแบ่งสถานะ หรือหลายสถานะพร้อมกันในแบบเดียว
7. แยกต้นทุนสมมติออกจากต้นทุนที่สังเกตจริง
หักต้นทุนสมมติรวมเข้าและออกครั้งเดียวต่อรายการที่ปิด ได้แก่ 0.0, 1.2 หรือ 2.4 pips ค่า R สุทธิ = (pip ก่อนต้นทุน − ต้นทุน pip)/ความเสี่ยงเริ่มต้น pip สมุดบันทึกให้เลือก 0.0–5.0 pips ทีละ 0.1 ได้ด้วย การเปลี่ยนค่านี้แก้เฉพาะการคิดผลสุทธิ รายการ ราคาเข้า สต็อป และเป้าหมายยังคงเดิม
ต้นทุนนี้ไม่ใช่การสร้างสเปรดหรือค่าคอมมิชชันย้อนหลัง ไม่มี Ask สเปรด สลิปเพจ หรือการจับคู่คำสั่งจริงของโบรกเกอร์ และไม่รวมค่าถือสถานะ รายการข้ามสุดสัปดาห์อาจมีต้นทุนเพิ่มที่ไม่ได้จำลอง การประเมินจริงต้องใช้ข้อมูลส่งคำสั่งและค่าถือของตนเอง ผลนี้หักสมมติฐานธุรกรรมที่เลือกแล้ว ไม่ได้หักต้นทุนเทรดทุกชนิด
8. อ่านผลครบทั้งสองแบบ
ที่ 1.2 pip แบบควบคุมมี 13 ธุรกรรม ผลสุทธิบวก3 ครั้ง: −394.6 pip สุทธิ และ −7.182880R แบบ ADX มี 7 ครั้ง บวก2: −247.4 pip และ −3.616221R ขาดทุนน้อยกว่าเป็นเพียงคำอธิบายตัวอย่าง ทั้งสองไม่มีค่าเฉลี่ย R สุทธิบวก
Profit factor ของแบบกรองคือ0.288799 และ drawdown สูงสุดของธุรกรรมที่ปิดคือ3.914056R ต้นทุนศูนย์ก็มีผลรวม −3.503964R แล้ว และลดเป็น −3.728478R ที่ 2.4 pip ไม่มีแบบใดถึงเป้า แบบควบคุมออกด้วย stop8 และเวลาสูงสุด5 แบบกรอง stop5 และเวลา2
| ชุดกฎ | ต้นทุนสมมติรวมเข้าและออกต่อรายการ (pips) | จำนวนรายการที่ปิดแล้ว | รายการที่ R สุทธิเป็นบวก | Pip สุทธิ | ผลรวม R สุทธิ | Profit factor จาก R สุทธิ | Drawdown สูงสุดของรายการปิดแล้ว (R) |
|---|---|---|---|---|---|---|---|
| เฉพาะ DI ตัดใหม่ | 0.0 | 13 | 3 | -379.0 | -6.886633 | 0.238990 | 7.212215 |
| เฉพาะ DI ตัดใหม่ | 1.2 | 13 | 3 | -394.6 | -7.182880 | 0.226585 | 7.480715 |
| เฉพาะ DI ตัดใหม่ | 2.4 | 13 | 3 | -410.2 | -7.479127 | 0.214799 | 7.749215 |
| DI ตัดใหม่ + ADX≥25 | 0.0 | 7 | 2 | -239.0 | -3.503964 | 0.299207 | 3.829545 |
| DI ตัดใหม่ + ADX≥25 | 1.2 | 7 | 2 | -247.4 | -3.616221 | 0.288799 | 3.914056 |
| DI ตัดใหม่ + ADX≥25 | 2.4 | 7 | 2 | -255.8 | -3.728478 | 0.278731 | 3.998567 |
9. ตีความการขาดทุนที่ลดลง
ตัวกรองตัดโอกาสบางส่วนและเปลี่ยนช่วงที่แต่ละแบบมีสถานะอยู่ บัญชีครบแสดงขาดทุนน้อยกว่าในที่นี้ ไม่พิสูจน์ว่า ADX ทำนายธุรกรรมกำไร ADX≥25 อาจตามด้วย stop อย่างรวดเร็ว ตัวอย่างกรองแรกแสดงกรณีนี้
R หารผลแต่ละครั้งด้วยระยะ stop เริ่มต้นของตน ตารางรวม R ที่ปิดแล้วโดยไม่ทบต้น Profit factor ใช้ R สุทธิบวกและลบ drawdown วัดจากยอดสูงสุดสะสมของ R ปิดโดยเริ่มศูนย์ ไม่ใช่ผลตอบแทนบัญชีเป็นเปอร์เซ็นต์
10. ตรวจรายเดือนและสัญญาณปฏิเสธ
ที่ 1.2 pip แบบกรองเข้ามกราคม 5 ครั้ง รวม −2.749510R และกุมภาพันธ์ 2 ครั้ง รวม −0.866711R เป็นส่วนย่อยของตัวอย่างเดียวกัน ไม่ใช่ตรวจสอบด้วยข้อมูลกันไว้
แต่ละแบบมีการตัดใหม่23 เหตุการณ์ แบบกรองรับ7 ปฏิเสธด้วยความแข็งแกร่ง13 และมีสถานะอยู่3 แบบควบคุมรับ13 ปฏิเสธเพราะมีสถานะ10 ตรวจการมีสถานะก่อนความแข็งแกร่งจึงไม่นับซ้ำ ไม่มีการปฏิเสธเพราะช่วงเตรียมหรือราคาล่าช้าในเหตุการณ์เหล่านี้
| เดือนเข้า | จำนวนรายการที่ปิดแล้ว | ผลรวม R สุทธิ |
|---|---|---|
| 2024-01 | 5 | -2.749510 |
| 2024-02 | 2 | -0.866711 |
11. ติดตามสองตัวอย่างตามเวลา
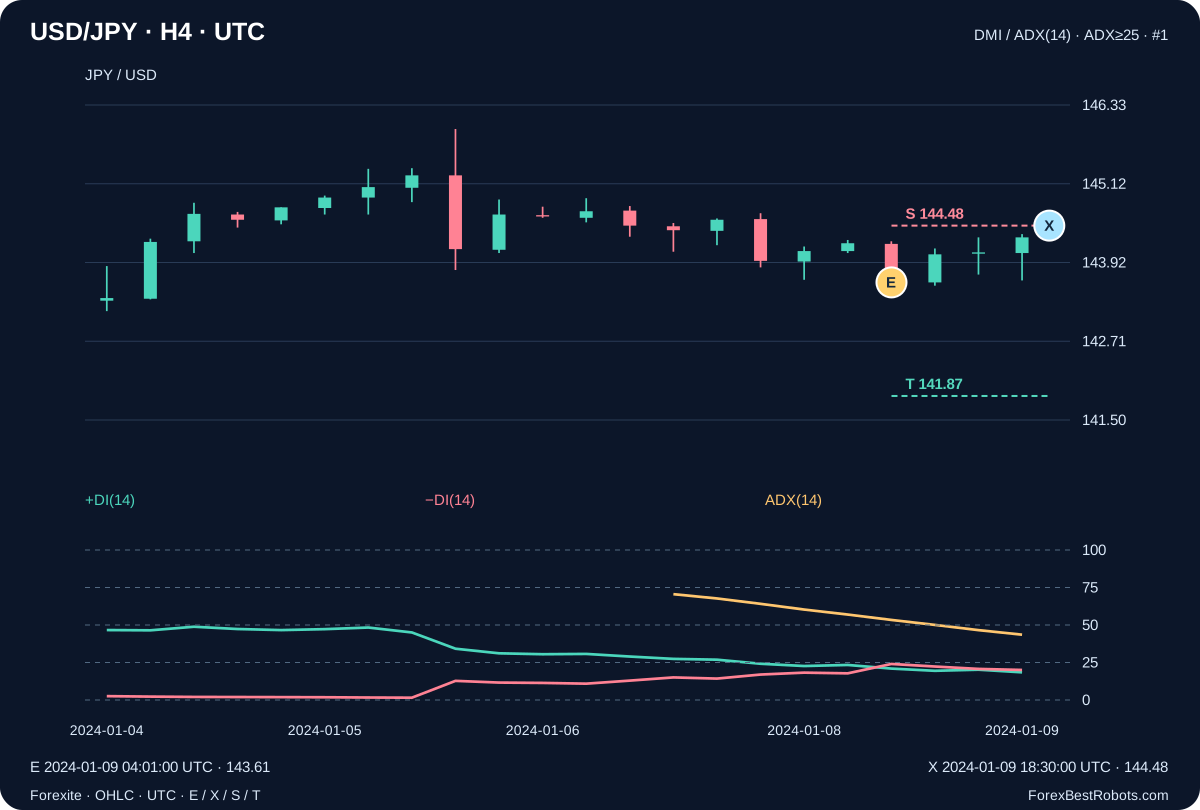
สัญญาณขายแบบกรองแรกเกิด 2024-01-09 04:00 UTC มี +DI=20.947929, −DI=24.017192 และ ADX=53.382941 เข้า143.61 เวลา04:01 UTC; ATR=57.446338 pip ให้ความเสี่ยง87 จุดหยุด144.48 เป้า141.87 แตะ stop เมื่อ 2024-01-09 18:30 UTC: −87 pip ก่อนต้นทุน และ −1.013793R หลัง 1.2 pip ADX สูงไม่ได้ป้องกันขาดทุน
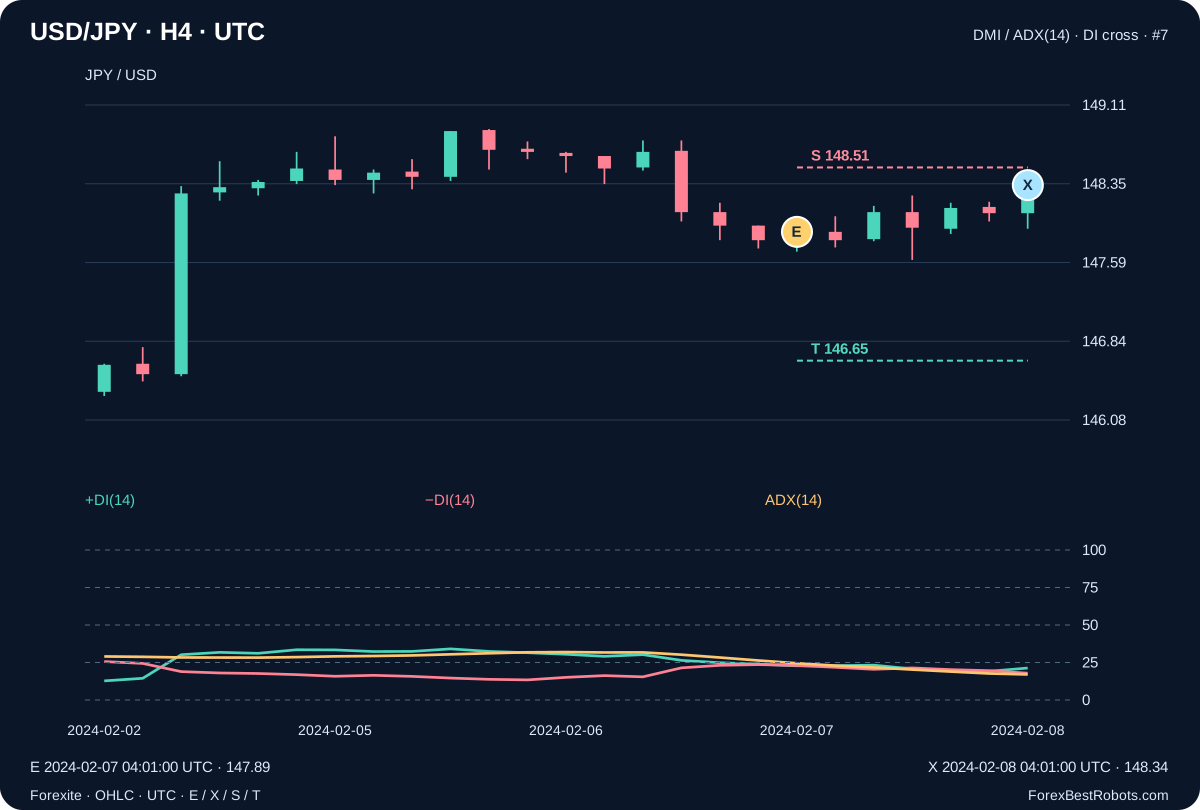
กราฟที่สองแสดงธุรกรรมแรกที่แบบควบคุมรับ แต่สัญญาณเดียวกันไม่ผ่านเกณฑ์ความแข็งแกร่งของแบบกรอง ณ 2024-02-07 04:00 UTC มี ADX=24.494596 ควบคุมขาย147.89 เวลา04:01 UTC ความเสี่ยง62 จุดหยุด148.51 เป้า146.65 ออกตามเวลาที่148.34 เมื่อ 2024-02-08 04:01 UTC: −45 pip ก่อนต้นทุน และ −0.745161R หลัง 1.2 pip แบบกรองไม่ได้เข้าในเหตุการณ์นี้
12. ตรวจทุกรายการและปรับต้นทุนธุรกรรม
เริ่มจากเลือกกฎและต้นทุน ผลรวมอธิบายแบบที่เลือกทั้งหมด ส่วนตัวเลือกรายการกับปุ่มก่อนหน้า / ถัดไปเลือกรายการหนึ่งแถว กราฟทำเครื่องหมาย E, X, S และ T ที่ตรึงไว้ของแถวนั้น การปรับต้นทุนคำนวณเฉพาะผลสุทธิใหม่ ไม่เปลี่ยนรายการหรือราคาเข้าออกในแบบจำลอง
ช่องตัวเลขเปลี่ยนต้นทุนธุรกรรมสมมติในหน่วย pip ไม่ได้ย้ายจุดเข้าหรือสต็อป ใช้วันที่ระบุรายการที่กำลังดู บนหน้าจอแคบเลื่อนกราฟหรือตารางแนวนอนได้ โดยตัวหน้าเว็บยังอยู่ภายในจอ
ผลทั้งหมดของแบบที่เลือก
- จำนวนรายการที่ปิดแล้ว
- —
- รายการที่ R สุทธิเป็นบวก
- —
- Pip สุทธิ
- —
- ผลรวม R สุทธิ
- —
- Profit factor จาก R สุทธิ
- —
- Drawdown สูงสุดของรายการปิดแล้ว (R)
- —
รายละเอียดรายการที่เลือก
- บันทึกนาทีเข้า (UTC)
- —
- บันทึกนาทีออก (UTC)
- —
- ทิศทาง
- —
- ราคาเข้า
- —
- ราคาออก
- —
- สต็อปคงที่: S
- —
- เป้าหมายคงที่: T
- —
- ความเสี่ยงเริ่มต้น (pips)
- —
- กฎออก
- —
- Pip ก่อนต้นทุน
- —
- รายการที่เลือก: R สุทธิ
- —
แสดงสัญญาณ บันทึกนาที และการคำนวณ R สุทธิ
- เวลาจบกลุ่มสัญญาณที่ปิดแล้ว (UTC)
- —
- +DI(14) ก่อนหน้า
- —
- −DI(14) ก่อนหน้า
- —
- +DI(14) ที่สัญญาณ
- —
- −DI(14) ที่สัญญาณ
- —
- DX(14) ที่สัญญาณ
- —
- ADX(14) ที่สัญญาณ
- —
- Close ของช่วงสัญญาณ
- —
- ATR(14) ตอนสัญญาณ หน่วย pip
- —
- การเปลี่ยน Up (pip)
- —
- การเปลี่ยน Down (pip)
- —
- TR สัญญาณ (pip)
- —
- +DM สัญญาณ (pip)
- —
- −DM สัญญาณ (pip)
- —
- ผลรวม TR Wilder (pip)
- —
- ผลรวม +DM Wilder (pip)
- —
- ผลรวม −DM Wilder (pip)
- —
- จุดจบ H4 ที่หกถัดจากสัญญาณ (UTC)
- —
- OHLC ของนาทีออก
- —
การคำนวณ R สุทธิ
แสดงทุกรายการของแบบนี้
| หมายเลขรายการ | ทิศทาง | บันทึกนาทีเข้า (UTC) | บันทึกนาทีออก (UTC) | กฎออก | Pip ก่อนต้นทุน | รายการที่เลือก: R สุทธิ |
|---|
13. สิ่งที่ยังไม่พิสูจน์
การคำนวณ Decimal70 แยกต่างหากและสมุดบันทึกรายนาทีที่ประมวลผลตามลำดับเวลาตรงกันทุกการตัดสินใจและ 20 ธุรกรรม นี่ตรวจการทำงาน ไม่ใช่คุณค่าการเทรด ต้องมีช่วงและแหล่งราคาอื่น ต้นทุนดำเนินการและจัดหาเงินทุนที่สังเกตจริง ขนาดสถานะสมจริง และ forward test แยกต่างหาก การปรับตัวอย่างเดิมใหม่ไม่ใช่การยืนยันอิสระ
คำถามที่พบบ่อย
ADX≥25 ทำให้กลยุทธ์มีกำไรหรือไม่
ไม่ ที่ 1.2 pip แบบกรอง 7 ครั้งรวม −3.616221R แบบควบคุม 13 ครั้งรวม −7.182880R ขาดทุนน้อยกว่าในตัวอย่างเดียวไม่พิสูจน์ความได้เปรียบ
เข้าเมื่อ ADX สูงกว่า 25 ภายหลังได้หรือไม่
ไม่ได้ตามกฎคงที่นี้ ตรวจ ADX เฉพาะตอน DI ตัดใหม่ เหตุการณ์ไม่ผ่านถูกทิ้ง การเพิ่ม ADX ภายหลังอย่างเดียวไม่สร้างการเข้า
เปลี่ยนต้นทุนแล้วคำนวณจุดเข้าใหม่หรือไม่
ไม่เปลี่ยน แก้เฉพาะผลสุทธิของรายการเดิมที่บันทึกไว้ การเปรียบเทียบหลักใช้ 0.0, 1.2 และ 2.4 pips โดยไม่สร้างสเปรดย้อนหลังหรือค่าถือสถานะขึ้นมา
เวลาที่แสดงเป็นเวลาจับคู่คำสั่งจริงของโบรกเกอร์หรือไม่
ไม่ใช่ เวลาสต็อปและเป้าหมายระบุบันทึกนาทีต้นทาง แบบจำลองจัดการช่องว่างและสมมติสต็อปก่อนเมื่อแตะสองระดับในนาทีเดียว ราคานี้ไม่แสดงลำดับ tick หรือการจับคู่คำสั่งจริง
ข้อมูล เวลา และการทำซ้ำ
ไฟล์เก็บ 61 972 ระเบียนนาที USD/JPY เดิมสองทศนิยมและที่มาของ60 ไฟล์ Forexite พร้อม URL และแฮชเดิม ตรวจ 13 แฮชของชุดต้นทางที่บันทึกไว้และจำลอง CSV ที่ไม่เปลี่ยน ไม่ได้ดาวน์โหลด 60 ZIP รายวันซ้ำ
จำลอง 61 792 ระเบียนถึง 2024-02-29 20:00 UTC ได้ 266 กลุ่ม H4 รวม 17 กลุ่มสั้นหรือข้อมูลเบาบาง มีสัญญาณ เหตุปฏิเสธ สองบัญชี กฎคงที่ และประวัติตัวชี้วัด ไม่อ้างว่าเป็น Ask หรือสเปรดจริงในอดีต
กฎตรึงก่อนจำลองครั้งแรก ZIP มีการทำซ้ำออฟไลน์และบัญชีนาที Decimal70 แยก CSV มี 20 ธุรกรรมจากสองการทดสอบอิสระ ไม่ใช่พอร์ตรวมหรือรายงานโบรกเกอร์