

La force ADX améliore-t-elle un nouveau croisement DI ? Les règles ont été figées avant la relecture des cotations USD/JPY de janvier–février 2024. Avec une provision hypothétique de 1.2 pip, ADX≥25 produit 7 opérations et −3.616221R ; le témoin 13 et −7.182880R. Le filtre réduit la perte ici, sans établir un avantage.
1. La question étudiée
Nous comparons les nouveaux croisements DI seuls aux mêmes croisements avec ADX(14)≥25. Les deux simulations indépendantes débutent à l’indice 27, avec les mêmes règles de risque et de sortie et au maximum une position ouverte à la fois. Périodes, seuil, risque, durée maximale et coûts ont été fixés avant le premier calcul, sans recherche de paramètres.
2. Cotations, bornes et initialisation
La source contient 61 972 relevés USD/JPY à la minute, avec deux décimales, issus de 60 archives Forexite. Le CET d’hiver est converti en UTC. Regroupement dans (fin−4 h,fin], avec fins à 00:00, 04:00, 08:00, 12:00, 16:00 et 20:00 UTC. Parmi 266 groupes H4, 17 sont courts ou clairsemés ; aucun prix manquant n’est inventé.
La simulation utilise 61 792 relevés jusqu’au 2024-02-29 20:00 UTC ; le fragment ultérieur à la limite de la source est exclu. DI apparaît à l’indice 14 et ADX à 27. Les deux variantes attendent 27, même si le témoin n’exige pas ADX. Les bornes H4 d’un courtier peuvent différer.
Un pip vaut 0.01 JPY par USD. Les cotations originales ont deux décimales ; un point de plateforme peut suivre une autre convention.
3. Calculer DMI et repérer un nouveau croisement
Up=High actuel−High précédent ; Down=Low précédent−Low actuel. +DM=Up seulement si Up>0 et Up>Down ; −DM=Down seulement si Down>0 et Down>Up. Sinon zéro. Deux extensions positives égales donnent les deux DM à zéro. TR=max(High−Low, |High−Close précédent|, |Low−Close précédent|).
À l’indice 14, les sommes lissées TR et DM commencent avec les transitions 1–14. Ensuite S=S précédent−S précédent/14+nouvelle valeur. +DI=100×+DM lissé/TR lissé ; −DI suit le même calcul. Si TR lissé est nul, les deux DI sont nuls. Achat : +DI précédent≤−DI précédent et +DI actuel>−DI actuel ; vente : inégalités inversées. Une égalité actuelle ne constitue pas un croisement.
+DI = 100 × WilderSum(+DM) / WilderSum(TR)
−DI = 100 × WilderSum(−DM) / WilderSum(TR)
Long: previous +DI ≤ −DI; current +DI > −DI
Short: previous +DI ≥ −DI; current +DI < −DI
Filter: current ADX(14) ≥ 25
4. Vérifier ADX au moment du croisement
DX=100×|+DI−−DI|/(+DI+−DI), ou zéro si le dénominateur est nul. ADX commence à l’indice 27 par la moyenne DX[14..27], puis (ADX précédent×13+DX actuel)/14. Aucun arrondi interne ; affichage à six décimales. Faire défiler ne réinitialise pas le lissage. Une plateforme peut initialiser autrement.
La variante filtrée exige ADX actuel≥25 dans les deux sens ; l’égalité passe. ADX n’a pas besoin de monter ni de franchir 25 au même groupe. Si la force manque au croisement DI, on abandonne le signal ; un ADX ultérieur au-dessus de 25 ne déclenche pas d’entrée retardée. Aucun filtre EMA, repli, figure de prix ou franchissement du point extrême n’est ajouté.
ADX mesure un déséquilibre directionnel lissé, pas une direction haussière. Il peut rester élevé pendant que DI change de côté. Les calendriers de positions sont indépendants : les opérations filtrées ne sont pas nécessairement un sous-ensemble du témoin. Associer les événements par heure du signal, pas par numéro de ligne.
5. Entrer à la minute suivante et figer le risque
La variante doit être sans position au terme du groupe de signal. L’entrée est l’Open de la première minute observée strictement après, au plus cinq minutes plus tard. Un signal trop ancien est abandonné, sans mise en attente pour un autre groupe. Un signal pendant une position ouverte est rejeté même si celle-ci sort à la minute suivante.
ATR(14) de Wilder commence à l’indice 14 par la moyenne TR[1..14], puis (ATR précédent×13+TR actuel)/14. Risque initial=ceil(1.5×ATR en pips), arrondi vers le haut au pip entier sur la grille originale à deux décimales. Il est figé à la fin du signal. Stop 1R et objectif 2R sont placés depuis l’Open de la minute suivante, sans suivi ni passage au seuil de rentabilité.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Traiter gaps, niveaux touchés et durée maximale
À chaque minute, un Open au-delà du stop entraîne une sortie à cet Open ; un Open au-delà de l’objectif entraîne une sortie à l’objectif sans amélioration favorable liée au gap. Ensuite, si la durée maximale est atteinte, la sortie se fait à l’Open. Sinon, examinez High et Low : toucher compte ; si les deux niveaux sont atteints dans la minute, le stop est supposé premier. La minute d’entrée compte aussi. Les heures de stop/objectif identifient un relevé minute, pas une seconde d’exécution observée.
La limite est la première minute observée strictement après le sixième terme H4 suivant le signal. Six groupes observés peuvent couvrir plus de 24 heures avec une fermeture de marché. Une position encore ouverte à la fin de l’étude est fermée au dernier Close minute inclus et marquée sample_end. Cet échantillon n’a ni ces sorties ni minutes touchant les deux niveaux. Il n’y a pas de sortie sur signal, de fractionnement ni de positions simultanées dans une variante.
7. Distinguer provision de transaction et frais observés
Une provision hypothétique aller-retour est déduite une fois par opération clôturée : 0.0, 1.2 ou 2.4 pips. R net = (pips bruts − provision en pips)/risque initial en pips. Le journal accepte aussi 0.0–5.0 pips par pas de 0.1. Changer ce montant ne modifie que le calcul net ; opérations, cours d’entrée, stop et objectif restent fixes.
La provision ne reconstitue ni spread ni commission. Ask, spreads, glissement et exécutions historiques du courtier ne sont pas fournis ; le financement est exclu. Une position de fin de semaine peut donc subir un coût supplémentaire non modélisé. Une évaluation réelle doit fournir ses données d’exécution et de financement : les résultats intègrent la provision choisie, pas tous les frais de trading possibles.
8. Lire le résultat complet
À 1.2 pip, le témoin compte 13 opérations et 3 résultats nets positifs : −394.6 pips nets et −7.182880R. Le filtre ADX compte 7 opérations et 2 positives : −247.4 pips et −3.616221R. La perte moindre est descriptive ; aucune variante n’a un R net moyen positif.
Le facteur de profit filtré est 0.288799 et le repli maximal sur opérations clôturées 3.914056R. La somme est déjà −3.503964R sans provision, puis −3.728478R à 2.4 pips. Aucun objectif n’est atteint : témoin 8 stops et 5 limites de durée ; filtre 5 stops et 2 limites.
| Jeu de règles | Provision aller-retour par opération (pips) | Opérations clôturées | Opérations à R net positif | Pips nets | Somme des R nets | Facteur de profit en R net | Recul maximal des opérations clôturées (R) |
|---|---|---|---|---|---|---|---|
| Nouveau croisement DI seul | 0.0 | 13 | 3 | -379.0 | -6.886633 | 0.238990 | 7.212215 |
| Nouveau croisement DI seul | 1.2 | 13 | 3 | -394.6 | -7.182880 | 0.226585 | 7.480715 |
| Nouveau croisement DI seul | 2.4 | 13 | 3 | -410.2 | -7.479127 | 0.214799 | 7.749215 |
| Nouveau croisement DI + ADX≥25 | 0.0 | 7 | 2 | -239.0 | -3.503964 | 0.299207 | 3.829545 |
| Nouveau croisement DI + ADX≥25 | 1.2 | 7 | 2 | -247.4 | -3.616221 | 0.288799 | 3.914056 |
| Nouveau croisement DI + ADX≥25 | 2.4 | 7 | 2 | -255.8 | -3.728478 | 0.278731 | 3.998567 |
9. Interpréter une perte moindre
Le filtre retire des occasions et modifie les périodes pendant lesquelles une position est ouverte. Les journaux montrent une perte moindre ici, sans prouver qu’ADX prédit des opérations rentables. ADX≥25 peut accompagner un stop rapide ; le premier exemple filtré le montre.
R divise chaque résultat par sa distance initiale au stop. La table additionne les R clôturés sans capitalisation. Le facteur de profit compare R nets positifs et négatifs ; le repli part du sommet cumulé des R clôturés, avec zéro pour origine. Ce ne sont pas des rendements de compte en pourcentage.
10. Examiner les mois et les refus
À 1.2 pip, les 5 entrées filtrées de janvier totalisent −2.749510R et les 2 de février −0.866711R. Elles décrivent le même échantillon, sans constituer un test sur données réservées.
Chaque variante voit 23 nouveaux croisements. Le filtre en accepte 7, en refuse 13 pour force et 3 pour position ouverte ; le témoin en accepte 13 et en refuse 10 pour position ouverte. Cette dernière condition est prioritaire, sans double comptage. Aucun refus observé pour initialisation ou cotation trop tardive.
| Mois d’entrée | Opérations clôturées | Somme des R nets |
|---|---|---|
| 2024-01 | 5 | -2.749510 |
| 2024-02 | 2 | -0.866711 |
11. Suivre deux exemples chronologiques
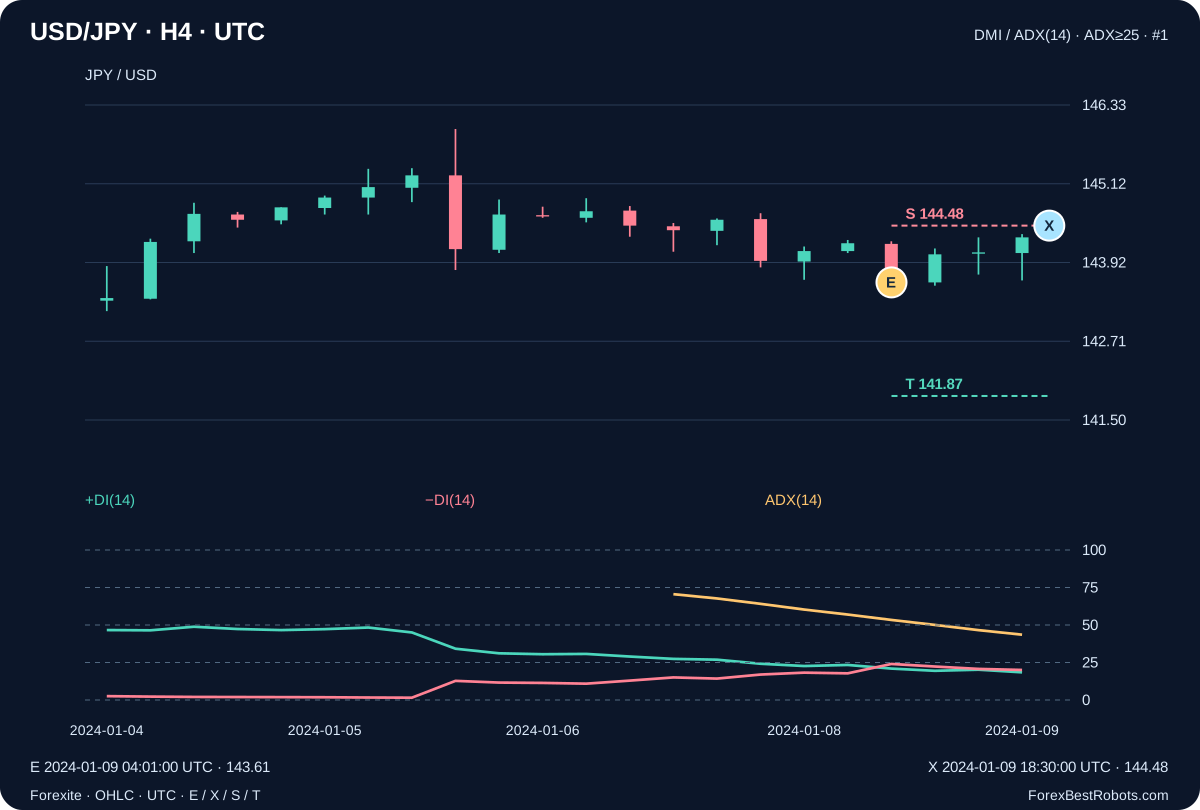
La première vente filtrée est signalée le 2024-01-09 04:00 UTC. +DI=20.947929, −DI=24.017192 et ADX=53.382941. Entrée 143.61 à 04:01 UTC ; ATR=57.446338 pips, donc risque 87, stop 144.48 et objectif 141.87. Stop touché le 2024-01-09 18:30 UTC : −87 pips bruts et −1.013793R après 1.2 pip. Un ADX élevé n’a pas évité la perte.
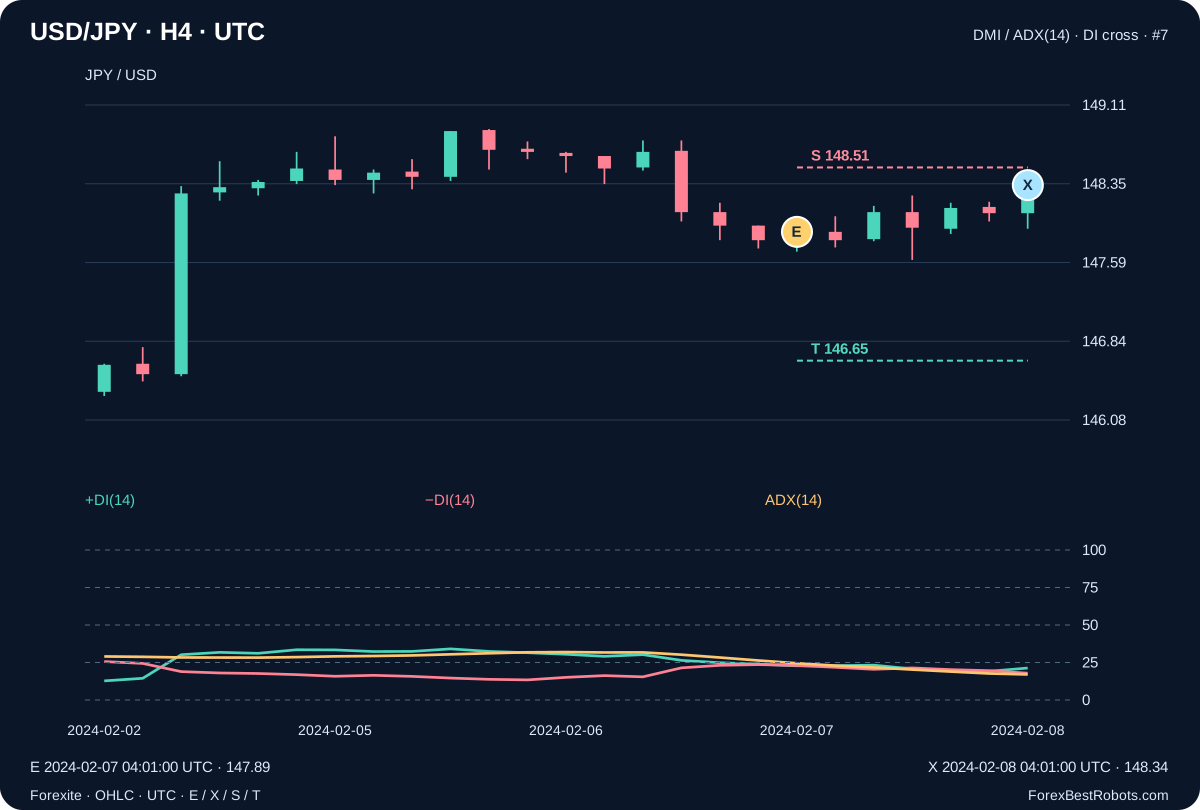
Le second graphique montre la première opération acceptée du témoin dont le signal filtré correspondant échoue sur la force. Le 2024-02-07 04:00 UTC, ADX=24.494596. Vente témoin 147.89 à 04:01 UTC, risque 62, stop 148.51, objectif 146.65. Sortie par durée maximale à 148.34 le 2024-02-08 04:01 UTC : −45 pips bruts et −0.745161R après 1.2 pip. La variante filtrée n’entre pas sur cet événement.
12. Examiner chaque opération et modifier la provision de transaction
Choisissez règles et provision. Les totaux décrivent toute la variante ; le sélecteur et Précédente / Suivante choisissent une ligne du journal. Le graphique marque ses E, X, S et T fixes. Modifier la provision recalcule les valeurs nettes sans changer les opérations ni les exécutions modélisées.
Le champ numérique modifie une provision hypothétique de transaction en pips. Il ne déplace ni entrée ni stop. Identifiez l’opération par sa date. Sur écran étroit, faites défiler horizontalement graphique ou journal ; la page reste dans l’écran.
Variante sélectionnée complète
- Opérations clôturées
- —
- Opérations à R net positif
- —
- Pips nets
- —
- Somme des R nets
- —
- Facteur de profit en R net
- —
- Recul maximal des opérations clôturées (R)
- —
Détails de l’opération choisie
- Relevé de la minute d’entrée (UTC)
- —
- Relevé de la minute de sortie (UTC)
- —
- Direction
- —
- Cours d’entrée
- —
- Cours de sortie
- —
- Stop fixe : S
- —
- Objectif fixe : T
- —
- Risque initial (pips)
- —
- Règle de sortie
- —
- Pips bruts
- —
- Opération choisie : R net
- —
Afficher signal, relevé minute et calcul du R net
- Fin du groupe de signal clôturé (UTC)
- —
- +DI(14) précédent
- —
- −DI(14) précédent
- —
- +DI(14) du signal
- —
- −DI(14) du signal
- —
- DX(14) du signal
- —
- ADX(14) du signal
- —
- Clôture du groupe du signal
- —
- ATR(14) du signal, pips
- —
- Mouvement Up (pips)
- —
- Mouvement Down (pips)
- —
- TR du signal (pips)
- —
- +DM du signal (pips)
- —
- −DM du signal (pips)
- —
- Somme TR Wilder (pips)
- —
- Somme +DM Wilder (pips)
- —
- Somme −DM Wilder (pips)
- —
- Sixième terme H4 suivant (UTC)
- —
- OHLC du relevé de sortie
- —
Calcul du R net
Afficher toutes les opérations de cette variante
| Numéro de l’opération | Direction | Relevé de la minute d’entrée (UTC) | Relevé de la minute de sortie (UTC) | Règle de sortie | Pips bruts | Opération choisie : R net |
|---|
13. Ce qui reste à démontrer
Un calcul Decimal70 séparé et un journal causal à la minute concordent sur toutes les décisions et 20 opérations. Cela vérifie l’implémentation, pas la valeur de trading. Il faut d’autres périodes et sources, des coûts d’exécution et de financement observés, un dimensionnement réaliste et un test prospectif séparé. Réajuster cet échantillon n’est pas une validation indépendante.
Questions fréquentes
ADX≥25 a-t-il rendu cette stratégie rentable ?
Non. À 1.2 pip, 7 opérations filtrées totalisent −3.616221R ; 13 opérations témoins −7.182880R. Une perte moindre sur un échantillon ne prouve pas un avantage.
Puis-je entrer si ADX dépasse 25 plus tard ?
Pas avec ces règles figées. ADX est vérifié uniquement lors du nouveau croisement DI. Le signal refusé est abandonné ; une hausse ultérieure d’ADX ne suffit pas pour entrer.
Modifier la provision recalcule-t-il les entrées ?
Non. Seul le calcul net des mêmes opérations enregistrées change. Les comparaisons de base utilisent 0.0, 1.2 et 2.4 pips ; spread historique et financement ne sont pas reconstitués.
Les heures de sortie sont-elles des exécutions exactes de courtier ?
Non. Les heures de stop/objectif identifient le relevé minute source. Le modèle traite les gaps et suppose le stop premier si les deux niveaux surviennent dans une minute. Les cours ne révèlent ni l’ordre des ticks ni l’exécution réelle du courtier.
Données, horaires et reproductibilité
La totalité des 61 972 relevés USD/JPY originaux à deux décimales et la provenance de 60 archives Forexite sont conservées, avec URLs et empreintes originales. Nous avons vérifié 13 empreintes du paquet sauvegardé et reproduit son CSV inchangé. Les 60 ZIP journaliers n’ont pas été téléchargés à nouveau.
La simulation utilise 61 792 relevés jusqu’au 2024-02-29 20:00 UTC, soit 266 groupes H4 dont 17 courts ou clairsemés. Signaux, refus, deux journaux, protocole fixe et historique des indicateurs sont fournis. Aucun Ask ni spread historique n’est revendiqué.
Les règles ont été figées avant le premier calcul. Le ZIP permet une reproduction hors ligne et une vérification Decimal70 à la minute. Le CSV contient 20 opérations de deux simulations indépendantes, pas un portefeuille commun ni un relevé de courtier.
- Toutes les opérations des deux variantes (CSV)
- Cours minute, règles fixes, signaux et reproduction hors ligne (ZIP)