

La forza ADX migliora un nuovo incrocio DI? Le regole sono state fissate prima di riprodurre le quotazioni USD/JPY di gennaio–febbraio 2024. Con un costo ipotetico di 1.2 pip, ADX≥25 esegue 7 operazioni per −3.616221R; il controllo 13 per −7.182880R. Il filtro riduce la perdita nel campione, senza dimostrare un vantaggio.
1. La domanda del test
Confrontiamo nuovi incroci DI da soli e con ADX(14)≥25. Entrambe le simulazioni indipendenti partono dall’indice 27, con uguali regole di rischio e uscita e una sola posizione alla volta. Periodi, soglia, rischio, durata massima e costi erano fissati prima del primo test. Nessuna ricerca di parametri.
2. Quotazioni, confini e inizializzazione
La fonte contiene 61 972 righe USD/JPY al minuto a due decimali da 60 archivi giornalieri Forexite. Il CET invernale diventa UTC. Raggruppiamo in (fine−4 h,fine], con termini 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. Dei 266 gruppi H4, 17 sono brevi o incompleti; nessun prezzo mancante viene riempito.
Il replay usa 61 792 righe fino a 2024-02-29 20:00 UTC; il frammento successivo al confine della fonte è escluso. DI appare all’indice 14, ADX al 27. Entrambe aspettano 27 anche se il controllo non richiede forza. I confini H4 del broker possono differire.
Un pip vale 0.01 JPY per USD. Le quotazioni originali hanno due decimali; il punto della piattaforma può seguire un’altra convenzione.
3. Calcolare DMI e riconoscere un nuovo incrocio
Up=High attuale−High precedente; Down=Low precedente−Low attuale. +DM=Up solo se Up>0 e Up>Down; −DM=Down solo se Down>0 e Down>Up. Altrimenti zero. Estensioni positive uguali danno entrambi i DM a zero. TR=max(High−Low, |High−Close precedente|, |Low−Close precedente|).
All’indice 14 inizializziamo le somme smussate TR e DM con transizioni 1–14. Poi S=S precedente−S precedente/14+valore nuovo. +DI=100×+DM smussato/TR smussato; −DI analogamente. Se TR smussato è zero, entrambi i DI sono zero. Long: +DI precedente≤−DI precedente e +DI attuale>−DI attuale; short con disuguaglianze inverse. L’uguaglianza attuale non è un incrocio.
+DI = 100 × WilderSum(+DM) / WilderSum(TR)
−DI = 100 × WilderSum(−DM) / WilderSum(TR)
Long: previous +DI ≤ −DI; current +DI > −DI
Short: previous +DI ≥ −DI; current +DI < −DI
Filter: current ADX(14) ≥ 25
4. Controllare ADX sul gruppo dell’incrocio
DX=100×|+DI−−DI|/(+DI+−DI); denominatore zero dà zero. ADX parte all’indice 27 dalla media DX[14..27], poi (ADX precedente×13+DX attuale)/14. Nessun arrotondamento interno; sei decimali visualizzati. Scorrere non riavvia lo smussamento. Le piattaforme possono inizializzare diversamente.
Il filtro richiede ADX attuale≥25 per entrambi i versi; l’uguaglianza passa. ADX non deve salire né incrociare 25 nello stesso gruppo. Se manca forza all’incrocio DI, scartiamo l’evento; ADX sopra 25 in seguito non genera entrate ritardate. Nessuna condizione EMA, pullback, figura di prezzo o rottura del punto estremo è aggiunta.
ADX misura lo squilibrio direzionale smussato, non una direzione rialzista. Può restare alto mentre DI cambia lato. I calendari delle posizioni sono indipendenti: le operazioni filtrate non sono necessariamente un sottoinsieme del controllo. Associare eventi tramite ora del segnale, non numero di riga.
5. Entra al minuto successivo e fissa il rischio
Al termine del gruppo di segnale la variante deve essere senza posizione. Si entra all’Open del primo minuto osservato strettamente successivo, al massimo cinque minuti dopo. Un segnale vecchio viene scartato, senza attesa per un altro gruppo. Un segnale con posizione aperta viene rifiutato anche se la posizione esce nel minuto successivo.
ATR(14) di Wilder parte all’indice 14 dalla media TR[1..14], poi (ATR precedente×13+TR attuale)/14. Rischio iniziale=ceil(1.5×ATR in pip), arrotondato in alto al pip intero sulla griglia originale a due decimali. Si fissa al termine del segnale. Stop 1R e target 2R rispetto all’Open del minuto successivo; nessun trailing o spostamento a pareggio.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Gestisci gap, tocchi e durata massima
In ogni minuto, un Open oltre lo stop fa uscire a quell’Open; un Open oltre l’obiettivo fa uscire all’obiettivo, senza miglioramento favorevole da gap. Poi, se scade la durata massima, si esce all’Open. Altrimenti si controllano High e Low: toccare conta; se entrambi i livelli sono raggiunti nello stesso minuto, si assume prima lo stop. Conta anche il minuto d’ingresso. Gli orari stop/obiettivo indicano un record minuto, non un secondo d’esecuzione osservato.
Il limite è il primo minuto osservato strettamente dopo il sesto termine H4 successivo al segnale. Sei gruppi osservati possono coprire più di 24 ore con una chiusura di mercato. Una posizione rimasta al confine dello studio esce all’ultimo Close minuto incluso ed è marcata sample_end. Qui non ci sono tali uscite né minuti con entrambi i livelli. Il modello non ha uscite su segnale, frazionamenti o posizioni simultanee nella stessa variante.
7. Separa il costo ipotetico dai costi osservati
Deduciamo una sola volta per trade chiuso un costo ipotetico complessivo di apertura e chiusura: 0.0, 1.2 o 2.4 pip. R netto = (pip lordi − costo in pip)/rischio iniziale in pip. Il registro permette anche 0.0–5.0 pip a passi di 0.1. Cambiare il costo aggiorna solo il conteggio netto: trade, quotazioni d’ingresso, stop e obiettivo restano fissi.
Non ricostruiamo spread o commissioni. Mancano Ask, spread, slippage ed esecuzioni storiche del broker; il finanziamento è escluso. Un trade nel fine settimana potrebbe quindi avere un costo aggiuntivo non modellato. Una valutazione reale necessita dei propri dati esecutivi e di finanziamento. Questi risultati includono il costo di transazione scelto, non ogni possibile costo di trading.
8. Leggere il risultato completo
Con 1.2 pip, il controllo ha 13 operazioni e 3 risultati netti positivi: −394.6 pip netti e −7.182880R. Il filtro ADX ha 7 operazioni e 2 positive: −247.4 pip e −3.616221R. La perdita minore è descrittiva; nessuna variante ha R netto medio positivo.
Il profit factor filtrato è 0.288799 e il drawdown massimo su operazioni chiuse 3.914056R. La somma è già −3.503964R senza costo e scende a −3.728478R con 2.4 pip. Nessun target raggiunto: controllo 8 stop e 5 limiti temporali; filtro 5 stop e 2 limiti.
| Regole | Costo ipotetico di apertura e chiusura per trade (pip) | Trade chiusi | Trade con R netto positivo | Pip netti | Somma dei risultati netti in R | Fattore di profitto in R netto | Massimo drawdown sui trade chiusi (R) |
|---|---|---|---|---|---|---|---|
| Solo nuovo incrocio DI | 0.0 | 13 | 3 | -379.0 | -6.886633 | 0.238990 | 7.212215 |
| Solo nuovo incrocio DI | 1.2 | 13 | 3 | -394.6 | -7.182880 | 0.226585 | 7.480715 |
| Solo nuovo incrocio DI | 2.4 | 13 | 3 | -410.2 | -7.479127 | 0.214799 | 7.749215 |
| Nuovo incrocio DI + ADX≥25 | 0.0 | 7 | 2 | -239.0 | -3.503964 | 0.299207 | 3.829545 |
| Nuovo incrocio DI + ADX≥25 | 1.2 | 7 | 2 | -247.4 | -3.616221 | 0.288799 | 3.914056 |
| Nuovo incrocio DI + ADX≥25 | 2.4 | 7 | 2 | -255.8 | -3.728478 | 0.278731 | 3.998567 |
9. Interpretare una perdita minore
Il filtro elimina occasioni e modifica quando ciascuna variante ha una posizione aperta. I diari mostrano una perdita minore qui, senza provare che ADX preveda operazioni redditizie. ADX≥25 può precedere uno stop rapido; il primo esempio filtrato lo dimostra.
R divide ogni risultato per la propria distanza iniziale dallo stop. La tabella somma R chiusi senza capitalizzazione. Profit factor su R netti positivi e negativi; drawdown dal massimo cumulato di R chiusi, partendo da zero. Non sono rendimenti percentuali del conto.
10. Esaminare mesi e segnali respinti
Con 1.2 pip, 5 entrate filtrate di gennaio totalizzano −2.749510R e 2 di febbraio −0.866711R. Descrivono lo stesso campione, non una validazione su dati riservati.
Ogni variante osserva 23 nuovi incroci. Il filtro accetta 7, respinge 13 per forza e 3 per posizione aperta; il controllo accetta 13 e respinge 10 per posizione aperta. Quest’ultima viene verificata prima della forza, senza doppio conteggio. Nessun rifiuto osservato per riscaldamento o quotazione tardiva.
| Mese d’ingresso | Trade chiusi | Somma dei risultati netti in R |
|---|---|---|
| 2024-01 | 5 | -2.749510 |
| 2024-02 | 2 | -0.866711 |
11. Seguire due esempi cronologici
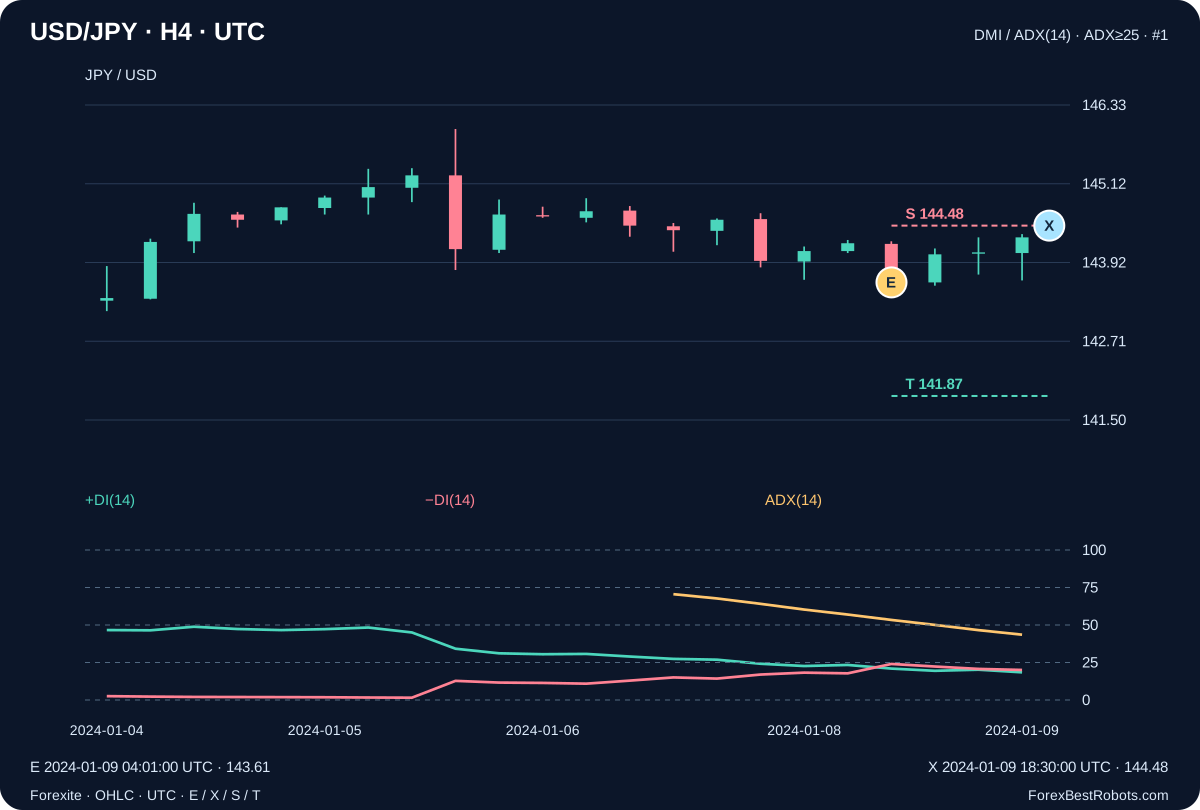
Il primo short filtrato è segnalato a 2024-01-09 04:00 UTC. +DI=20.947929, −DI=24.017192, ADX=53.382941. Entrata 143.61 alle 04:01 UTC; ATR=57.446338 pip comporta rischio 87, stop 144.48 e target 141.87. Stop toccato a 2024-01-09 18:30 UTC: −87 pip lordi e −1.013793R dopo 1.2 pip. ADX elevato non ha impedito la perdita.
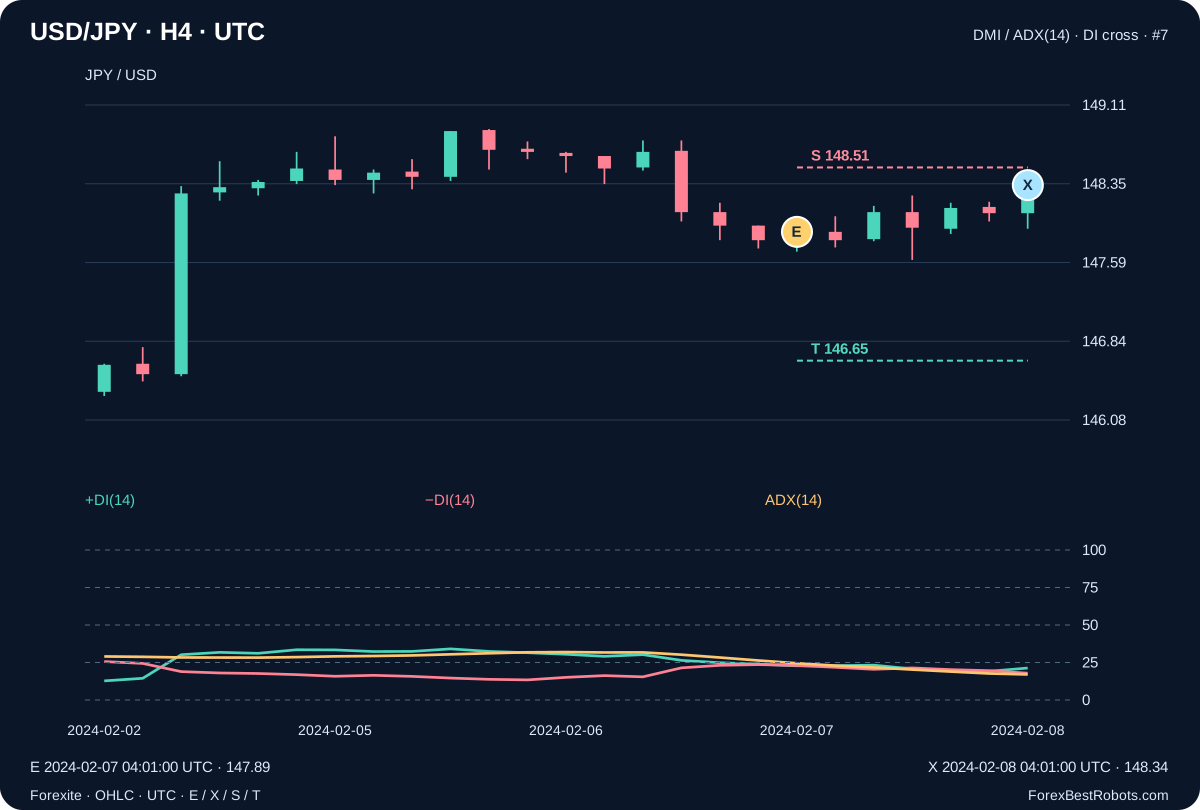
Il secondo grafico mostra la prima operazione accettata dal controllo il cui segnale corrispondente non supera il filtro di forza. A 2024-02-07 04:00 UTC, ADX=24.494596. Il controllo vende 147.89 alle 04:01 UTC, rischio 62, stop 148.51 e target 146.65. Il limite temporale chiude a 148.34 a 2024-02-08 04:01 UTC: −45 pip lordi e −0.745161R dopo 1.2 pip. La variante filtrata non entra in questo evento.
12. Esamina ogni trade e cambia il costo di transazione
Scegli regole e costo. I totali descrivono l’intera variante; selettore e Precedente / Successivo scelgono una riga del registro. Il grafico mostra i suoi E, X, S e T fissi. Cambiare il costo ricalcola i valori netti senza modificare trade o esecuzioni modellate.
Il campo numerico cambia un costo di transazione ipotetico in pip. Non sposta ingresso o stop. Identifica il trade dalla data. Su schermi stretti scorri orizzontalmente grafico o registro; la pagina resta entro lo schermo.
Intera variante selezionata
- Trade chiusi
- —
- Trade con R netto positivo
- —
- Pip netti
- —
- Somma dei risultati netti in R
- —
- Fattore di profitto in R netto
- —
- Massimo drawdown sui trade chiusi (R)
- —
Dettagli del trade scelto
- Record minuto d’ingresso (UTC)
- —
- Record minuto d’uscita (UTC)
- —
- Direzione
- —
- Quotazione d’ingresso
- —
- Quotazione d’uscita
- —
- Stop fisso: S
- —
- Obiettivo fisso: T
- —
- Rischio iniziale (pip)
- —
- Regola d’uscita
- —
- Pip lordi
- —
- Trade scelto: R netto
- —
Mostra segnale, record minuto e calcolo dell’R netto
- Fine del gruppo di segnale concluso (UTC)
- —
- +DI(14) precedente
- —
- −DI(14) precedente
- —
- +DI(14) del segnale
- —
- −DI(14) del segnale
- —
- DX(14) del segnale
- —
- ADX(14) del segnale
- —
- Chiusura del gruppo del segnale
- —
- ATR(14) al segnale, pip
- —
- Movimento Up (pip)
- —
- Movimento Down (pip)
- —
- TR del segnale (pip)
- —
- +DM del segnale (pip)
- —
- −DM del segnale (pip)
- —
- Somma TR Wilder (pip)
- —
- Somma +DM Wilder (pip)
- —
- Somma −DM Wilder (pip)
- —
- Sesto termine H4 successivo (UTC)
- —
- OHLC del minuto d’uscita
- —
Calcolo dell’R netto
Mostra tutti i trade di questa variante
| Numero del trade | Direzione | Record minuto d’ingresso (UTC) | Record minuto d’uscita (UTC) | Regola d’uscita | Pip lordi | Trade scelto: R netto |
|---|
13. Cosa resta da dimostrare
Un calcolo Decimal70 separato e un diario causale al minuto concordano su tutte le decisioni e 20 operazioni. Verifica dell’implementazione, non del merito operativo. Servono altri periodi e fonti, esecuzione e finanziamento osservati, dimensionamento realistico e un forward test separato. Riottimizzare questo campione non è conferma indipendente.
Domande frequenti
ADX≥25 ha reso redditizia la strategia?
No. Con 1.2 pip, 7 operazioni filtrate sommano −3.616221R; 13 del controllo −7.182880R. Una perdita minore in un campione non dimostra vantaggio.
Posso entrare quando ADX supera 25 più tardi?
Non secondo queste regole. ADX si verifica solo sul nuovo incrocio DI. L’evento respinto viene scartato; un successivo aumento di ADX non genera un’entrata.
Cambiare il costo ricalcola gli ingressi?
No. Cambia solo il conteggio netto degli stessi trade registrati. I confronti base usano 0.0, 1.2 e 2.4 pip; spread storico e finanziamento non sono ricostruiti.
Gli orari d’uscita sono esecuzioni esatte del broker?
No. Gli orari stop/obiettivo identificano il record minuto della fonte. Il modello gestisce i gap e assume prima lo stop se entrambi i livelli sono toccati in un minuto. Le quotazioni non rivelano ordine dei tick o esecuzione reale del broker.
Dati, orari e riproducibilità
Il download conserva 61 972 righe USD/JPY originali a due decimali e provenienza di 60 archivi Forexite, con URL e hash originali. Verificati 13 hash del pacchetto salvato e riprodotto il CSV invariato. I 60 ZIP giornalieri non sono stati scaricati di nuovo.
Il replay usa 61 792 righe fino a 2024-02-29 20:00 UTC, formando 266 gruppi H4, inclusi 17 brevi o incompleti. Include segnali, rifiuti, entrambi i diari, protocollo fisso e indicatori. Non si dichiara un Ask o spread storico osservato.
Regole fissate prima della prima esecuzione. Lo ZIP contiene riproduzione offline e un diario separato Decimal70 al minuto. Il CSV elenca 20 operazioni di due prove indipendenti, non un portafoglio comune né un estratto del broker.
- Tutti i trade delle due varianti (CSV)
- Quotazioni minuto, regole fisse, segnali e riproduzione offline (ZIP)